Nvidia borç ihraç ettiğinde neden sorun olmazken, SpaceX borç ihraç ettiğinde fiyatlar düşüyor?

TL;DR
· SpaceX, halka arz sonrası daha önceki köprü kredisini ödemek için en az 20 milyar dolarlık tahvil finansmanına yöneldi; şirketin kasasında yeterli nakit bulunmasına rağmen piyasa, gelecekteki sermaye harcama baskısını yeniden hesaplamaya başladı.
· Aynı dönemde Nvidia'nın tahvil ihracı güçlü talep görerek zıt bir referans sundu: AI anlatısı gelir ve kâr doğrulama aşamasına girmişken, SpaceX'in uzay anlatısı hâlâ daha fazla aşamalı kanıt gerektiriyor.
· İlgili varlıklar: SPCX, Nvidia, AMD, TSMC, AI veri merkezleri, uydu ve uzay ticarileştirme hedefleri.
22 Haziran civarında SpaceX, halka arz sonrası daha önceki köprü kredisini ödemek için en az 20 milyar dolarlık tahvil finansmanına yöneldi; ardından SpaceX ile bağlantılı SPCX, ikincil piyasada baskı gördü ve 23 Haziran'da işlem sırasında yaklaşık 154,60 dolardan işlem gördü; bu, ilk gün kapanış fiyatının altında olmasına rağmen 135 dolarlık halka arz fiyatının üzerindeydi.
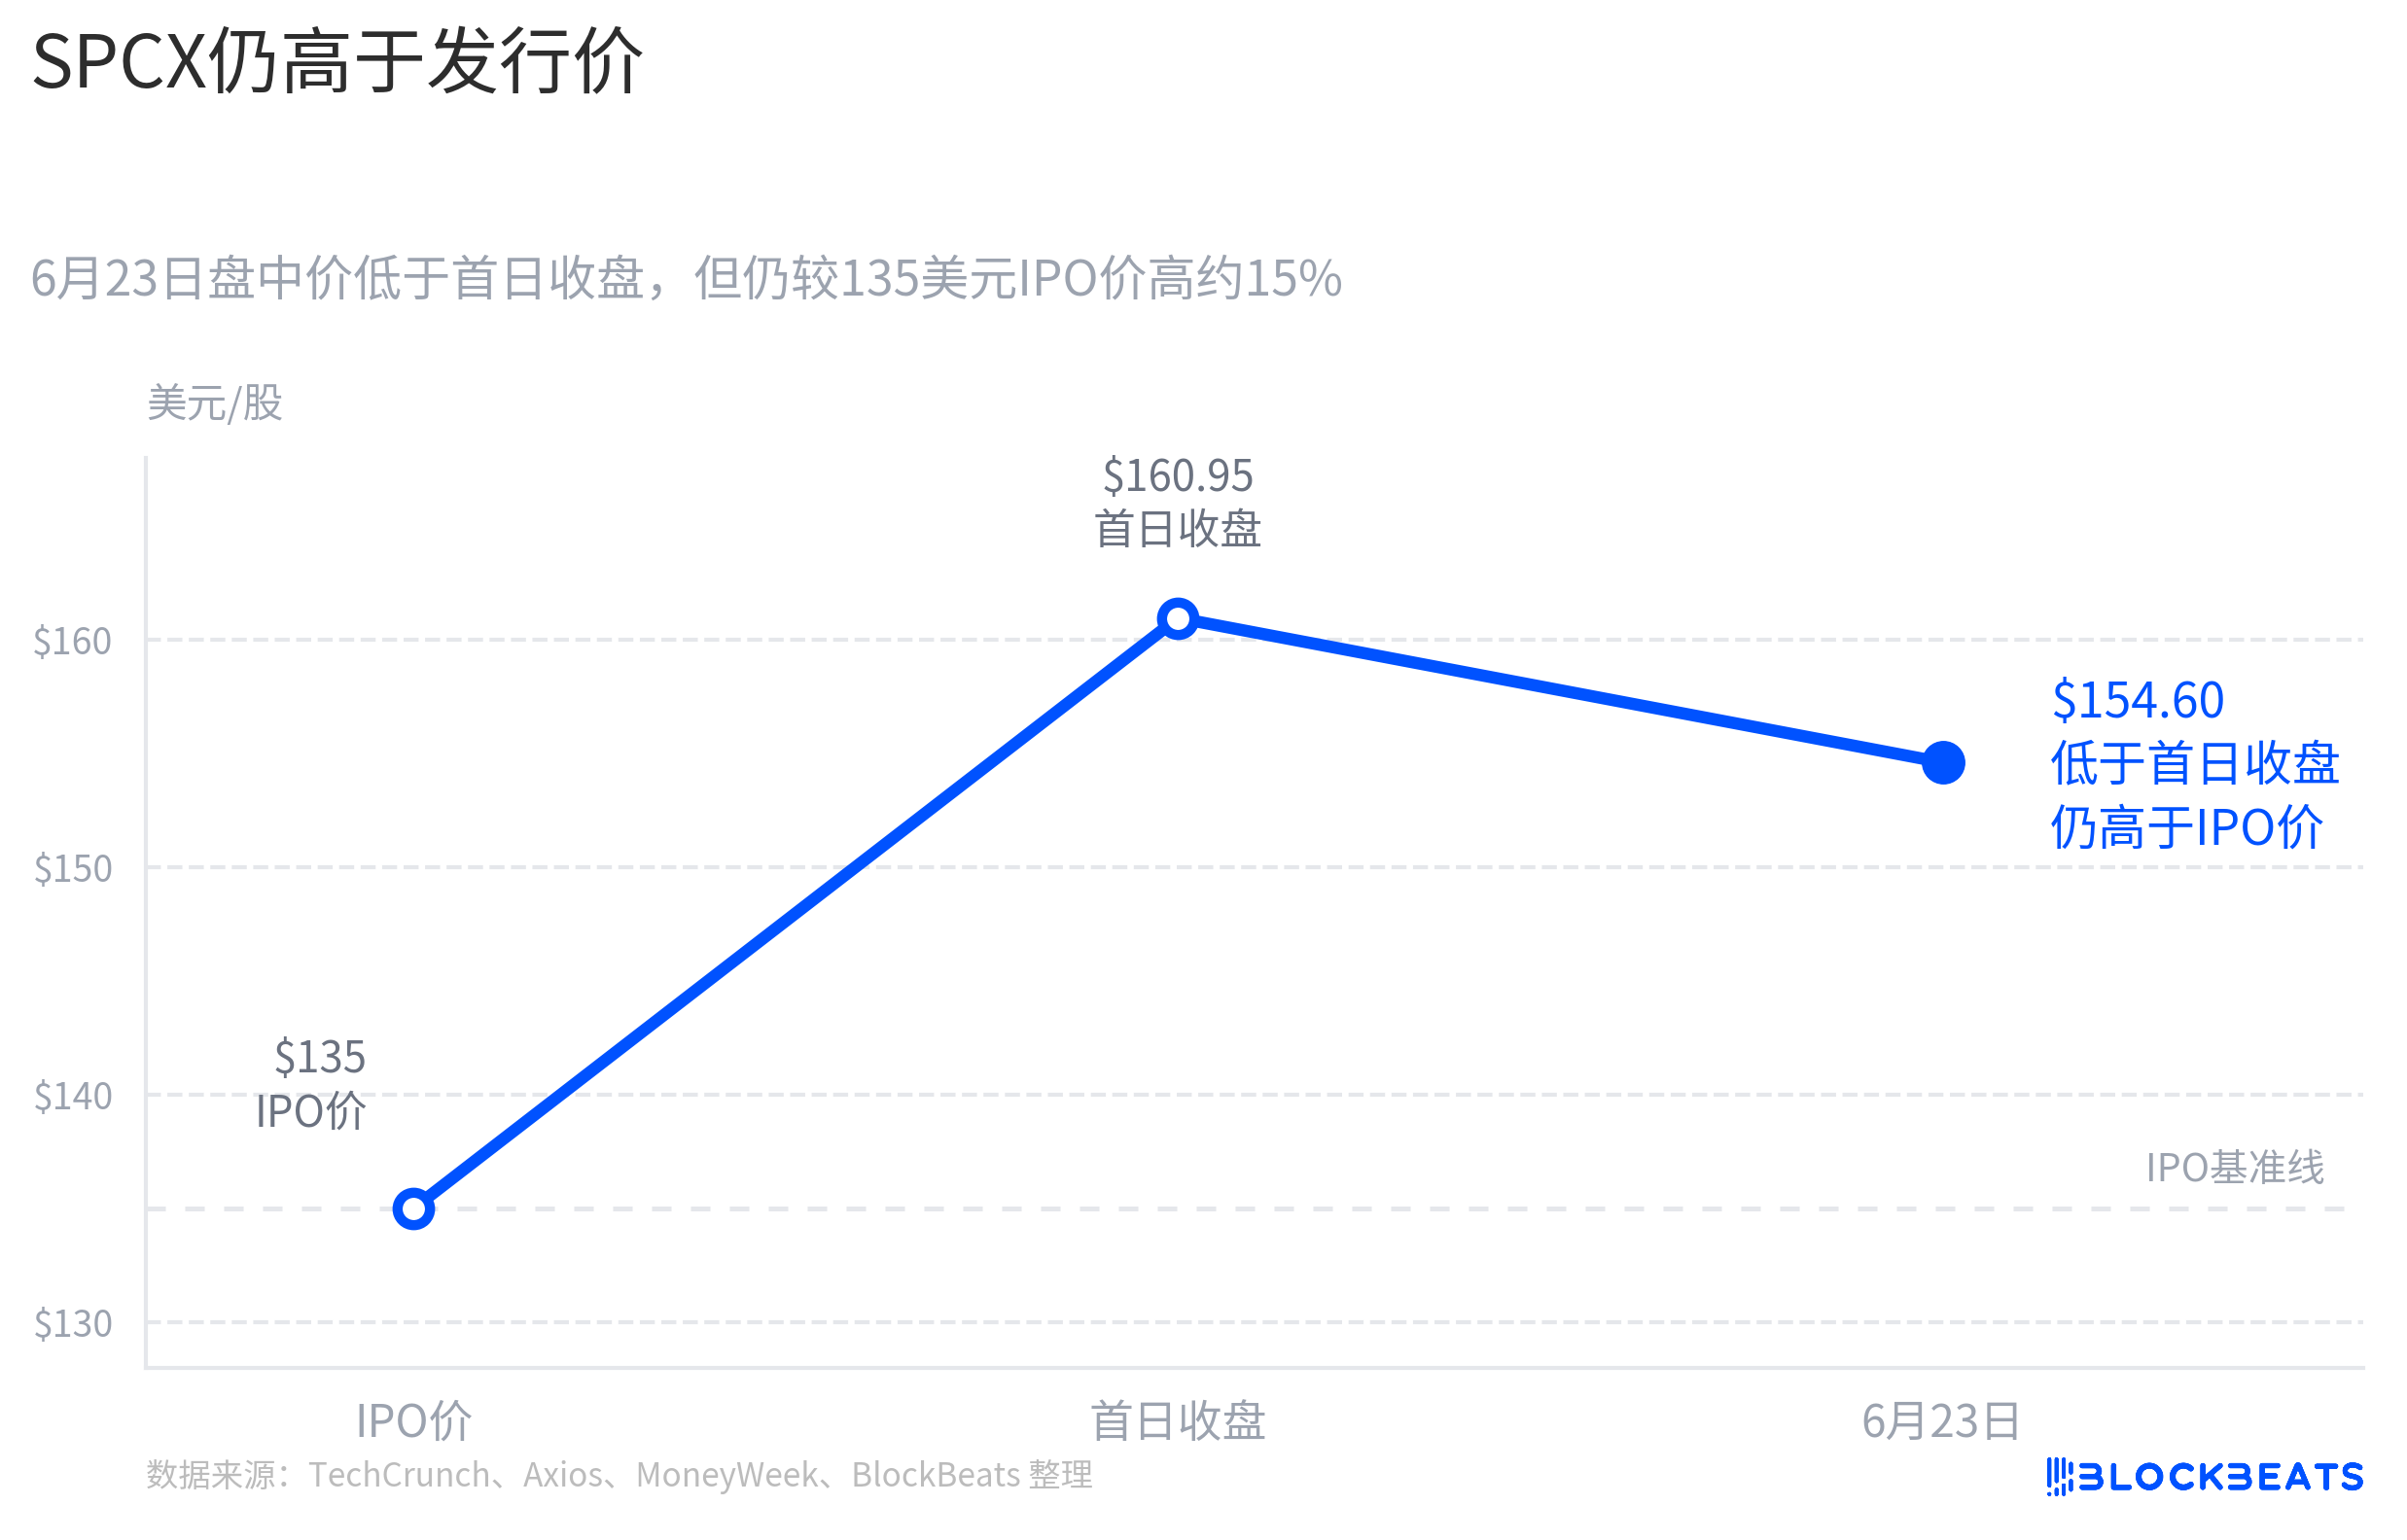
Bu fiyat değişimini yalnızca tek bir tahvil olayına bağlamak doğru olmaz, ancak finansman haberi tetikleyicilerden biri oldu. Bu durum, yeni halka açılan uzay anlatısını hızla nakit akışı sorununa geri getirdi: Piyasa, SpaceX'in uzun vadeli projelerinin ne kadar sermaye gerektirdiğini ve bu maliyetin hangi iş kolu tarafından karşılanacağını yeniden hesaplamaya başladı.
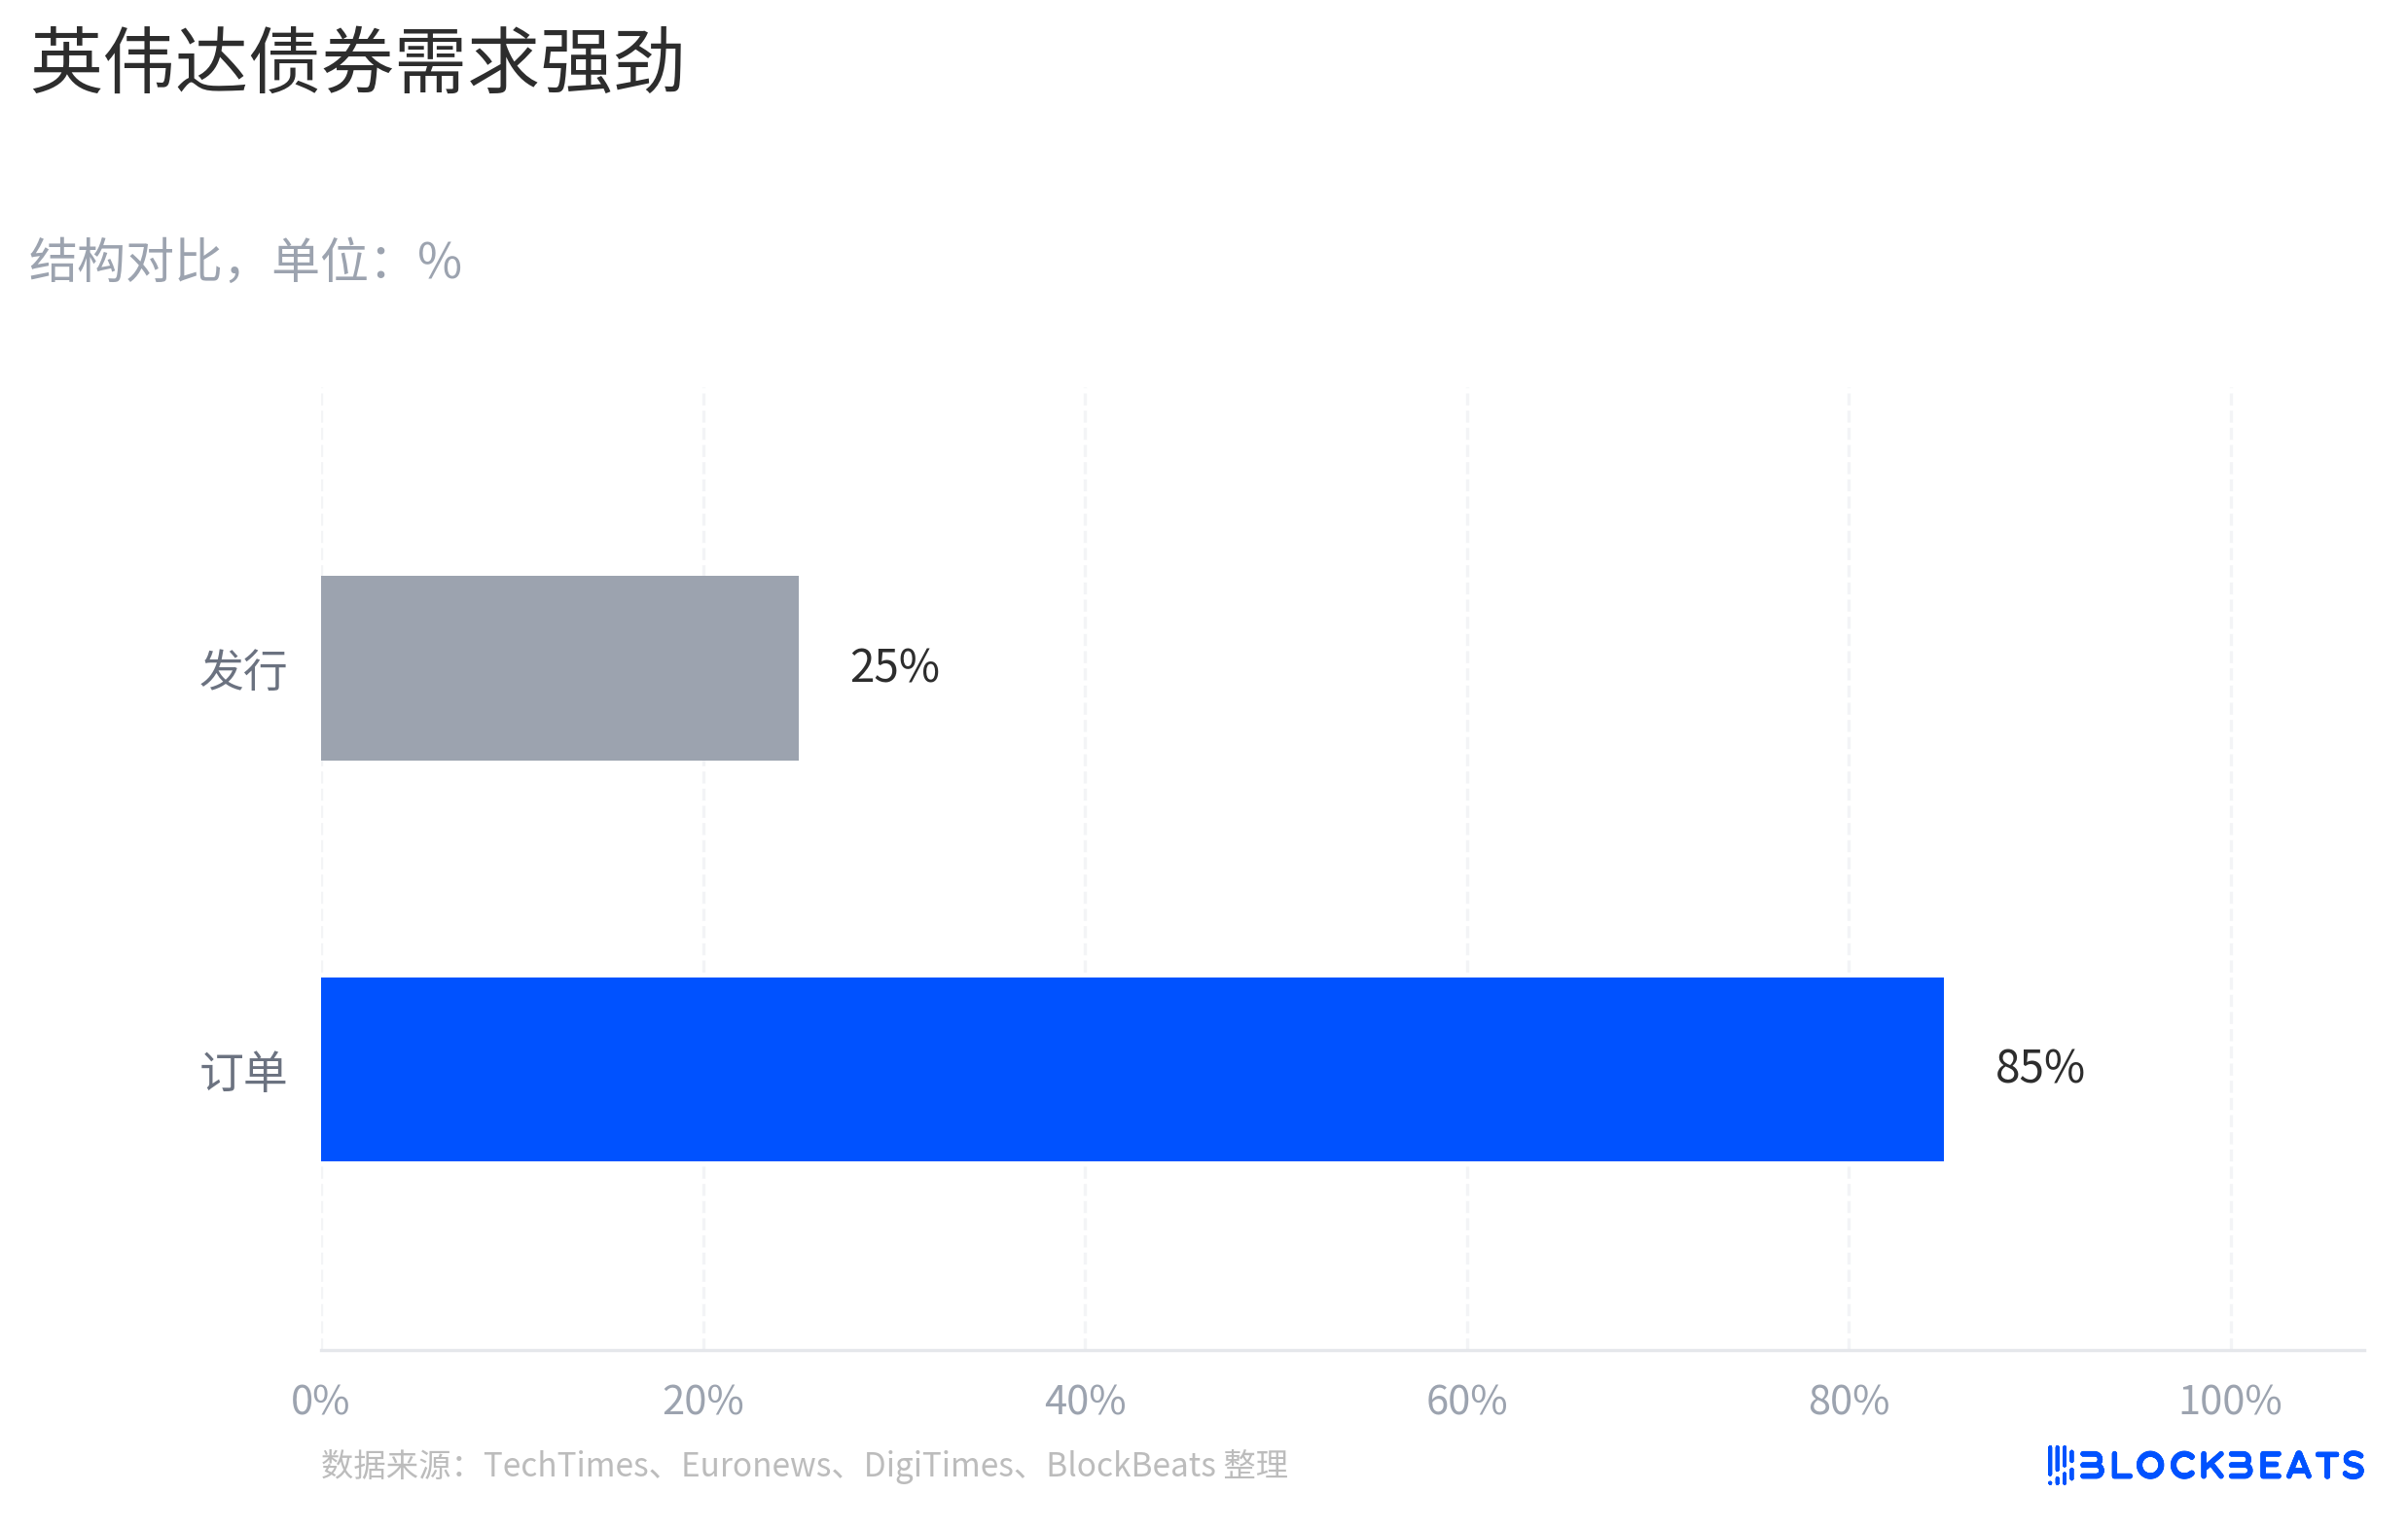
Nvidia en önemli referans noktası oldu. 15 Haziran'da Nvidia, 25 milyar dolarlık yüksek dereceli tahvil ihraç etti ve talep yaklaşık 85 milyar dolara ulaştı; ihraç büyüklüğü de orijinal plandaki yaklaşık 20 milyar dolardan yukarı çekildi. Her iki şirket de süper anlatılar içinde finansman sağlarken, piyasa tepkileri tamamen farklıydı: Nvidia'nın tahvil ihracı daha çok uzun vadeli sermayeyi kilitlemek olarak görülürken, SpaceX'in tahvil ihracı hemen sermaye harcama stres testine tabi tutuldu.
Fark, tahvil ihracı eyleminin kendisinde değil, piyasanın nakit akışına olan güven düzeyinde yatıyor. Nvidia'nın AI talebi, gelir ve kâr doğrulama aşamasına girmiş durumda; borç, daha çok zaten gerçekleşmiş bir büyüme eğrisini büyütmek gibi görülüyor. SpaceX ise başka bir soruyu yanıtlamak zorunda: Starlink'in kazandığı para, Starship, uydu ağları, AI altyapısı ve daha uzun vadeli uzay vizyonunu destekleyebilecek mi?
SpaceX'in finansmanı piyasanın sermaye harcamalarını yeniden hesaplamasına yol açtı
Tahvil ihracı başlı başına bir sorun değil. Yüksek kredi notuna sahip şirketler için kısa vadeli köprü kredisini uzun vadeli tahvillerle değiştirmek çoğu zaman sadece bir sermaye yapısı yönetimi meselesidir. SpaceX'in en az 20 milyar dolarlık bu tahvil finansmanının da çoğunlukla daha önceki köprü kredisini ödemek için kullanıldığı bildiriliyor ve bu, basitçe olumsuz bir işaret olarak yorumlanmamalı.
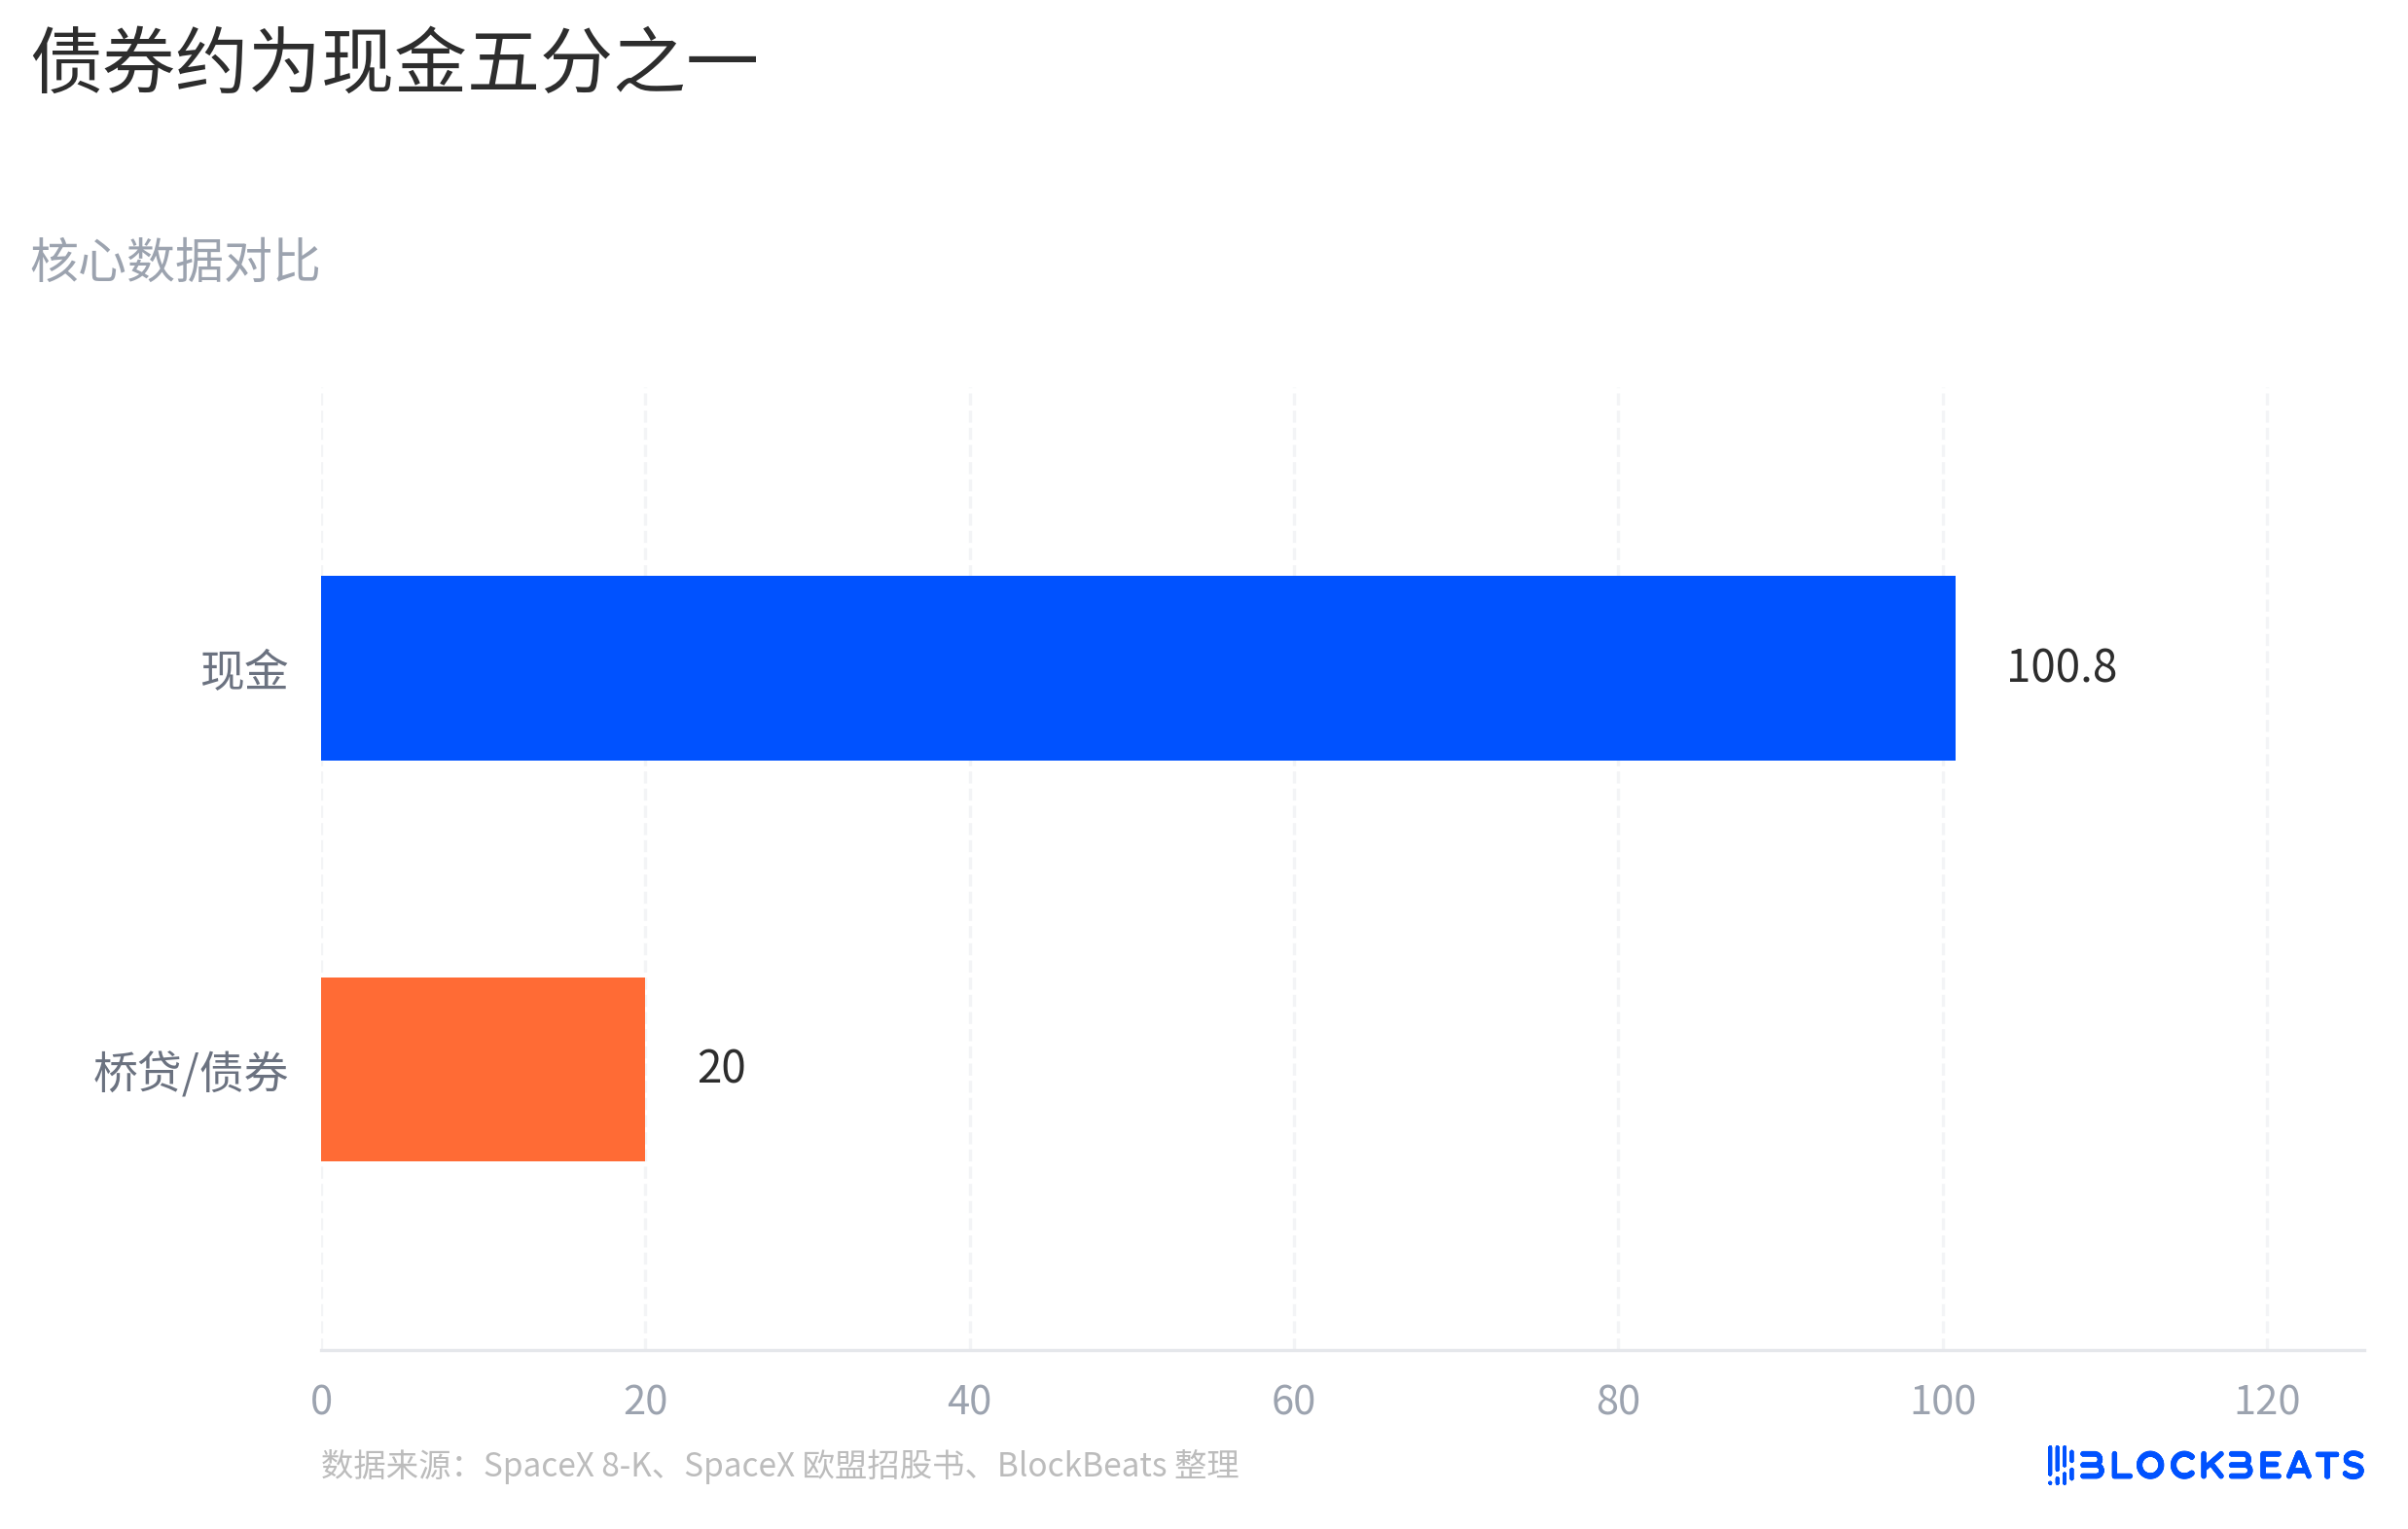
SpaceX de tahvil piyasasına bağımlı değil. Dosyadaki verilere göre, 19 Haziran itibarıyla şirketin nakit ve nakit benzerleri yaklaşık 100,8 milyar dolar seviyesinde. Halka arz sonrası bilançoda 100 milyar dolar seviyesinde nakit bulunması, en azından şirketin sermaye yapısının kötü olmadığını gösteriyor.
Ancak nakit fazlalığı, piyasanın gelecekteki harcama hızını yeniden hesaplamayacağı anlamına gelmez. Daha kritik olan köprü kredi yapısı: SpaceX'in Mart ayında 20 milyar dolarlık teminatsız bir köprü kredisi bulunuyordu. Bu kredi 2 Eylül 2027'de vadesi doluyor ve uzatma seçeneği mevcut. Ardından gelen en az 20 milyar dolarlık tahvil ihracı, çoğunlukla bu köprü kredisinin yeniden finansmanı veya geri ödenmesi olarak tanımlanıyor.
Tahviller, piyasanın SpaceX'e bakışını değiştirecek. Hisse senedi yatırımcıları, Starship, Mars taşımacılığı ve uzay altyapısı için peşin ödeme yapabilir çünkü uzun vadeli yukarı yönlü potansiyel satın alıyorlar; tahvil yatırımcıları ise nakit akışı, sermaye harcamaları ve borç ödeme takvimiyle daha çok ilgileniyor. SpaceX halka arz edilir edilmez büyük bir tahvil ihracına giriştiğinde, piyasa doğal olarak "Musk uzay hikayesini ne kadar büyütebilir?" sorusundan "Bu mühendislik projeleri gerçekleşmeden önce ne kadar para harcanacak?" sorusuna geçiyor.
SpaceX'in zaten para kazandıran işleri var, piyasanın sorguladığı ise bu işlerin şirketin aynı anda yürüttüğü tüm uzun vadeli projeleri karşılayıp karşılayamayacağı. Starlink, en net nakit akışı motoru olarak öne çıkıyor. Uydu internet kullanıcıları ve gelir artışı, onu birçok saf konsept uzay şirketinden ayırıyor.
Ancak SpaceX'in değerlemesi yalnızca Starlink'e değil, aynı zamanda Starship'in yüksek frekanslı yeniden kullanımına, küresel uydu ağı genişlemesine, Mars taşımacılığına ve potansiyel olarak AI altyapısıyla bağlantılı yeni anlatılara dayanıyor. Tüm bu anlatılar büyük ve aynı zamanda pahalı. Starship sürekli test, yineleme ve fırlatma kapasitesi inşası gerektiriyor; uydu ağı yeni uydular ve güncellemeler istiyor; AI altyapısı SpaceX'in sermaye hikayesine daha fazla bağlanırsa, yatırımcılar bu yatırımın ne zaman gelir üreteceğini de değerlendirmek zorunda kalacak.
Bu nedenle, tahviller SpaceX'in düşüşünün tek nedeni değil, ancak net bir tetikleyici. Piyasaya, uzay anlatısının halka açık piyasaya girdiğinde yalnızca vizyonun yeterince büyük olduğunu kanıtlamakla kalmayıp, aynı zamanda kendi kendine nakit üretme kapasitesinin de yeterince güçlü olduğunu göstermesi gerektiğini hatırlatıyor.
AI Anlatısı ve Uzay Anlatısı Farklı Gerçekleşme Aşamalarında
NVIDIA'nın aynı dönemde tahvil ihraç etmesi, piyasaya net bir referans noktası sundu. 15 Haziran'da NVIDIA, 25 milyar dolarlık yüksek dereceli tahvil ihraç etti ve talep yaklaşık 85 milyar dolara ulaştı. Piyasa bu borcu öncelikle bir baskı olarak değil, güçlü bir şirketin uzun vadeli sermayeyi kilitlemesi olarak yorumladı.
Fark, tahvillerin arkasındaki nakit akışı aşamalarından kaynaklanıyor. Nvidia'nın AI talebi, veri merkezi gelirleri, müşteri siparişleri ve kar marjları aracılığıyla zaten finansal raporlara yansımış durumda ve yatırımcılar bu büyüme eğrisinin ne kadar süreceğini tartışıyor. Onun için tahvil ihracı, daha çok halihazırda gerçekleşmiş bir büyüme eğrisine finansal esneklik eklemek anlamına geliyor.
SpaceX'in durumu farklı. Onun da bir nakit akışı motoru olan Starlink'i var ve halka arz sonrası bol miktarda nakdi bulunuyor, ancak şirketin değerlemesi henüz tam olarak ticarileşmemiş, sermaye yoğun projeleri içeriyor. Piyasa SpaceX'in tahvil ihraç ettiğini gördüğünde, "Borç alabilir mi?" diye sormuyor, "Gelecekteki projelerin sermaye tüketimi, nakit akışının gerçekleşmesinden daha hızlı mı olacak?" diye soruyor.
Bu, uzay ticarileşmesinin değersiz olduğu ya da piyasanın SpaceX'i tamamen reddettiği anlamına gelmiyor. Daha doğru bir ifadeyle, AI anlatısı Nvidia için zaten görünür bir gelir haline gelmişken, uzay anlatısı SpaceX için hâlâ daha fazla aşamalı kanıt gerektiriyor. Starship'in değeri, daha yüksek frekanslı, daha düşük maliyetli ve daha istikrarlı yeniden kullanım kabiliyeti kanıtlanana kadar ortaya çıkmayacak; Mars taşımacılığı ve uzay altyapısı daha da uzakta; AI altyapısı yeni bir büyüme noktası haline gelirse, gerçek müşteriler, gerçek gelirler ve açıklanabilir bir sermaye getirisi gerektirecek.
İşte derin teknoloji yatırımlarında en kolay gözden kaçan fark tam olarak bu. Bir şirket aynı anda güçlü teknolojiye, güçlü markaya ve güçlü kurucuya sahip olabilir, ancak nakit akışı doğrulaması sermaye yatırımından daha yavaş olduğu sürece, borç piyasa tarafından bir baskı kaynağı olarak görülecektir.
"Mars'ta para yakmak" ifadesi yaygın ama eksik. SpaceX'in ticarileşme yolları var, ancak birden fazla gelecek projesinin ilerlemesi için sermaye gerekiyor. Nvidia'nın ters tepkisi bunu daha net ortaya koyuyor: Piyasa, vizyon etiketlerini değil, hikayelerin gelire, kâra ve serbest nakit akışına dönüşme hızını ödüllendiriyor.
Nakit Akışı Kapsama Hızı, İyileşme Alanını Belirler
SpaceX'in iyileşme alanı, piyasanın Starlink kârlarının genişleyerek daha ağır sermaye harcama eğrisini karşılayabildiğini görmesine bağlı. Starship hâlâ yüksek yatırım aşamasında olduğu, uydu ağının sürekli güncellenmesi gerektiği ve AI altyapısı için hâlâ net bir ödeme yolu bulunmadığı sürece, yatırımcılar sermaye tüketimini tekrar tekrar hesaplayacaktır.
Tahvil fiyatlaması ilk sinyali verecektir. Nihai ihraç spread'i, kupon oranı ve talep, kredi piyasasının nispeten düşük maliyetle uzun vadeli fon sağlamaya istekli olduğunu gösteriyorsa, yatırımcıların SpaceX'in uzay altyapısı hikayesini daha uzun bir döngüde gerçekleştirmesini kabul ettiği anlamına gelir; finansman maliyeti yüksekse veya piyasa daha yüksek risk primi talep ediyorsa, hisse senedi değerlemesi de baskı altında kalmaya devam edecektir.
Daha da önemlisi iş tarafıdır. Starship, yüksek frekanslı yeniden kullanım ve fırlatma maliyetlerinde daha güçlü bir doğrulama sağlarsa, Starlink, derin uzay taşımacılığı ve hatta uzay altyapısının iş modelleri yeniden değerlenecektir. Tersine, eğer sonraki açıklamalar Starlink büyümesinin diğer projelerin genişlemesini karşılayamadığını gösterirse, borç piyasaya şunu hatırlatmaya devam edecektir: SpaceX hâlâ sermaye yoğun bir vizyon aşamasındadır.
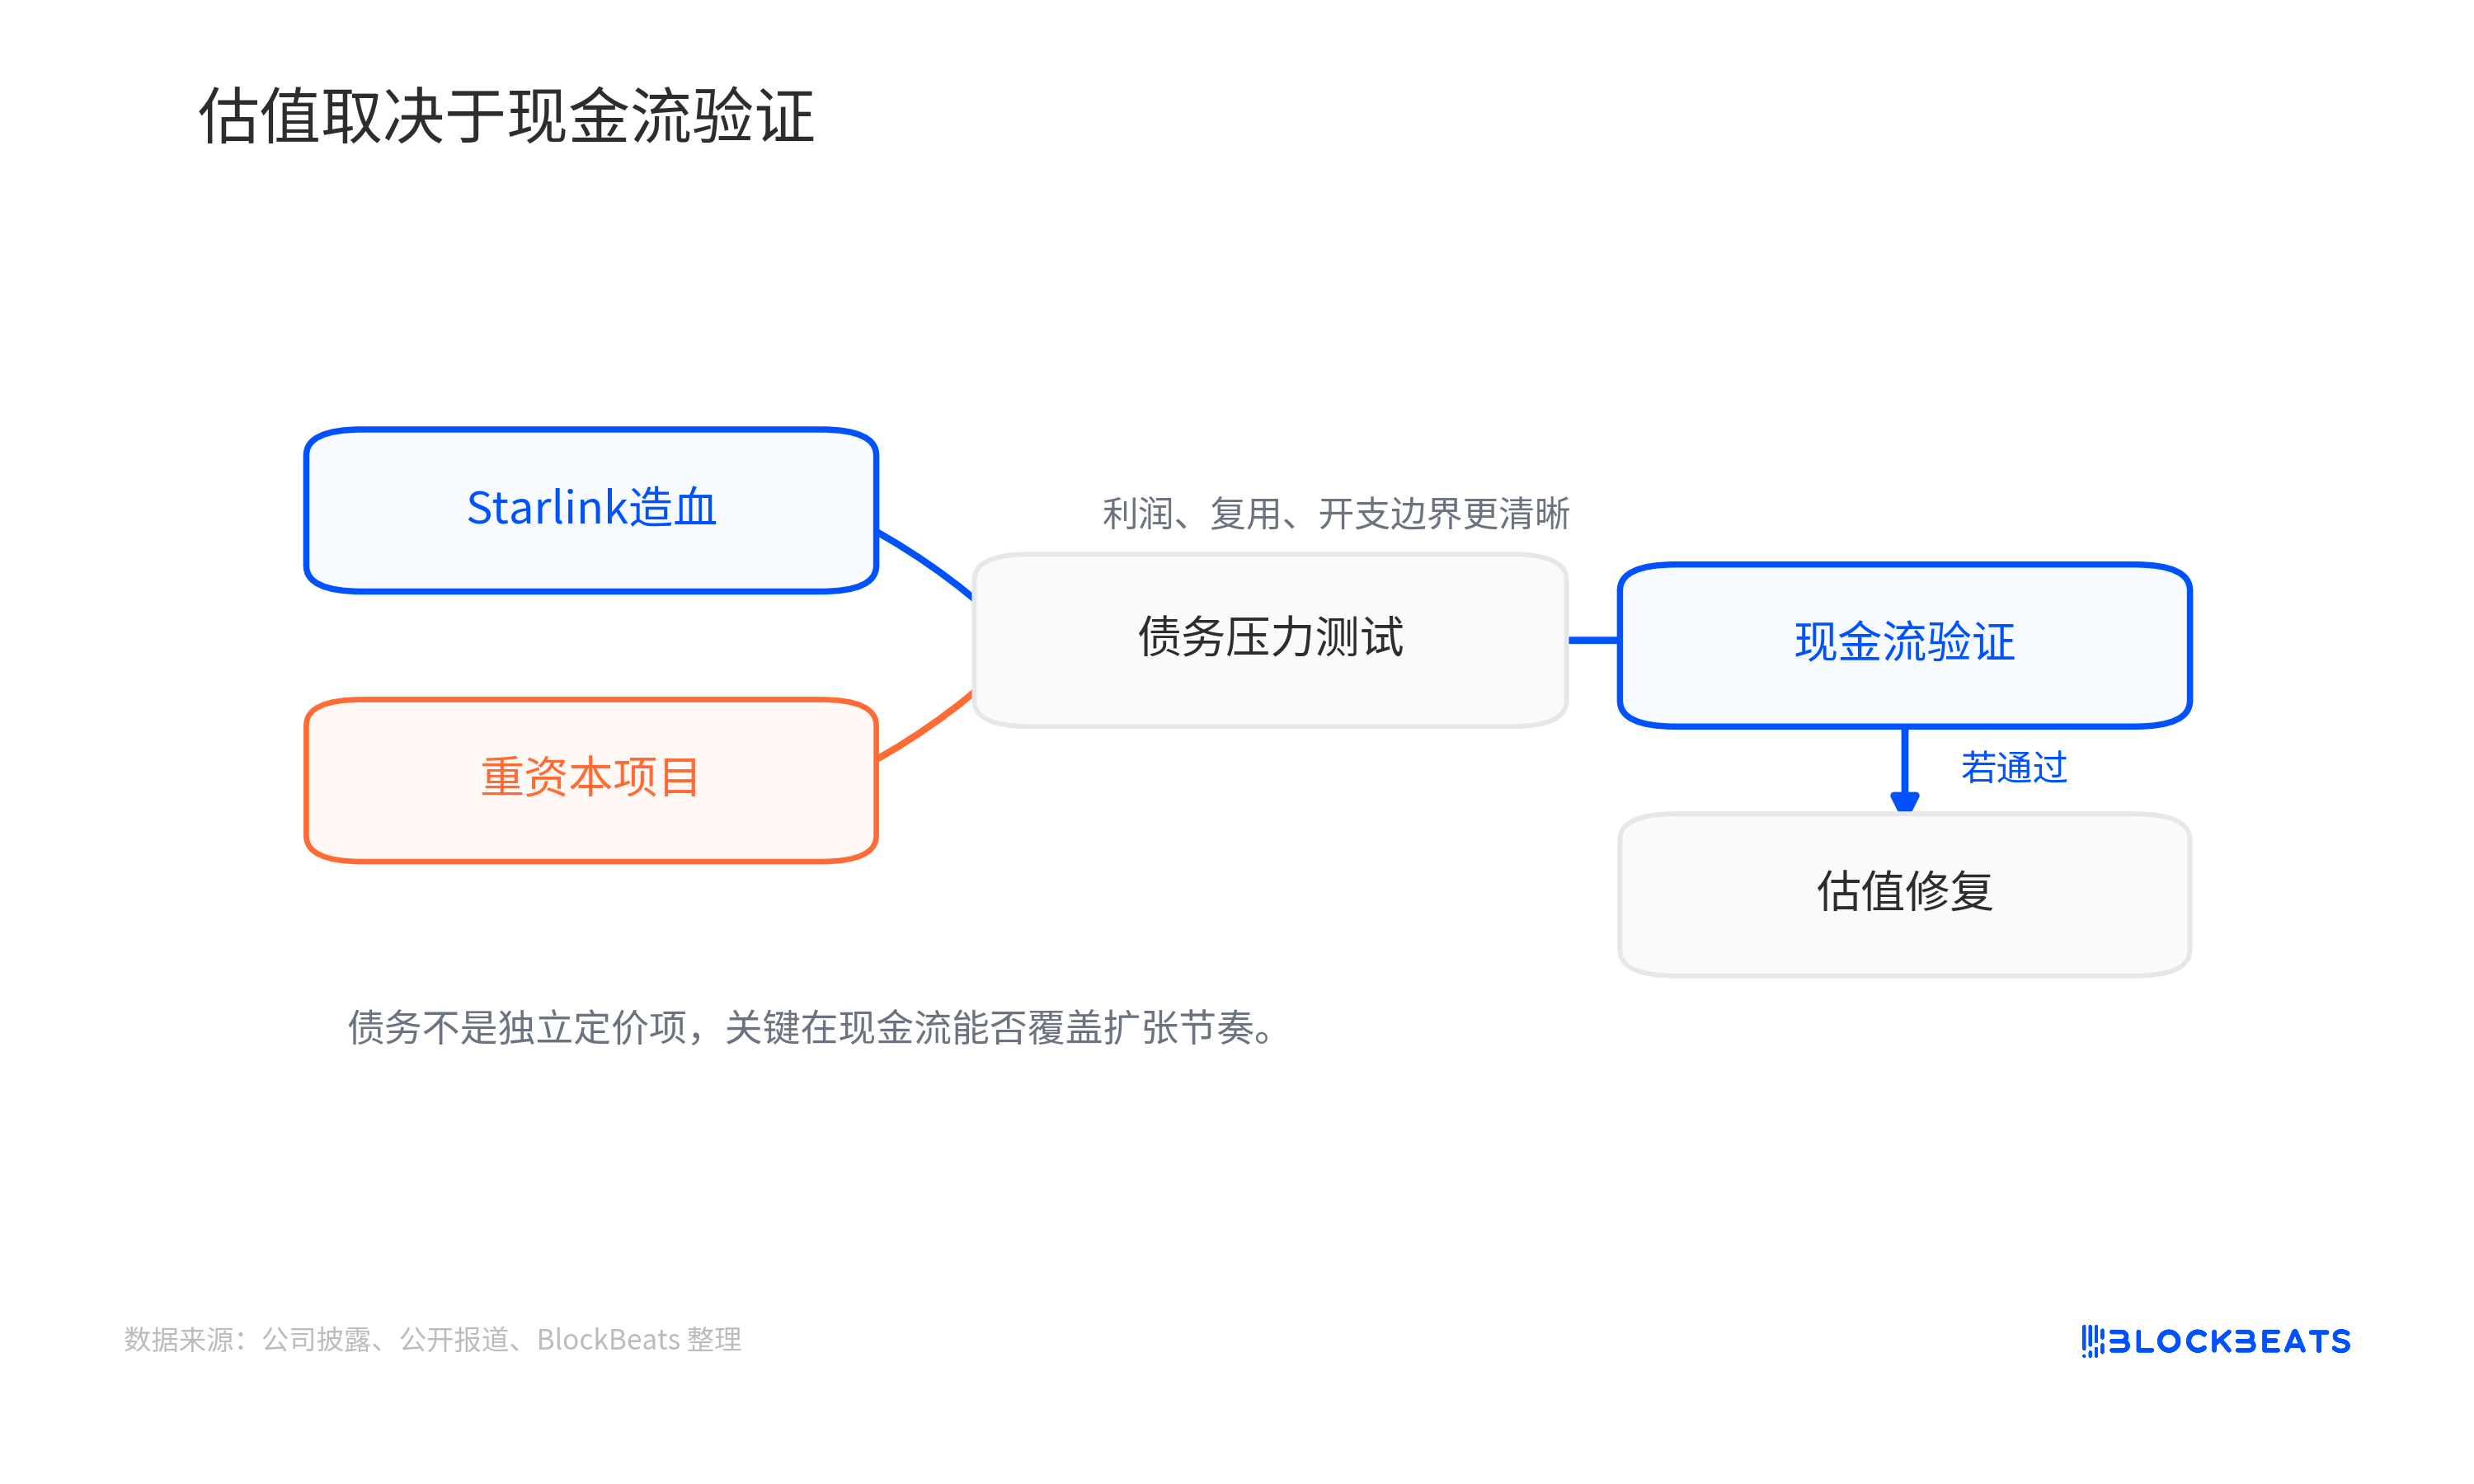
Bu aynı zamanda SpaceX'in mevcut fiyatlandırmasındaki temel çelişkidir. Şirketin kasasında yüz milyarlarca dolar seviyesinde nakit bulunuyor ve Starlink gibi bir nakit akışı motoru var, ancak açık piyasa yalnızca nakit bakiyesine göre fiyatlandırma yapmaz. Starlink kârı, Starship'in yeniden kullanım ilerlemesi ve sermaye harcama sınırları daha net hale gelmedikçe, borcun bir baskı unsuru olmaktan çıkıp yeniden bir büyüme aracına dönüşmesi mümkün olmayacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler