Finans piyasalarının "kriz dümenci"si hayatını kaybetti: Greenspan'ın Fed kariyerine bir bakış
Eski ABD Merkez Bankası Başkanı Alan Greenspan, Pazartesi günü Washington'daki evinde 100 yaşında hayatını kaybetti. Ölüm nedeni Parkinson hastalığının komplikasyonları olarak açıklandı. Eşi ve NBC News'in baş Washington muhabiri Andrea Mitchell bu haberi duyurdu. Greenspan, küresel piyasalar için yalnızca eski bir merkez bankası başkanının adı değildi: Fed'i yaklaşık 19 yıl yönetti, ABD'nin 1987 borsa çöküşünden internet patlamasına uzanan sürecine tanıklık etti ve görevden ayrıldıktan sonra 2008 finansal krizinin tarihsel sorgulamalarına dahil oldu.
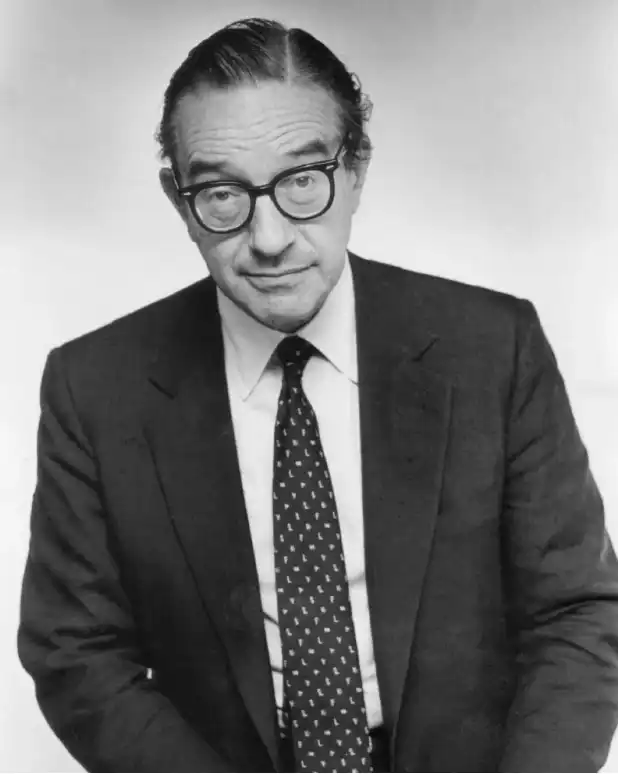
Hayatı, son birkaç on yılda ABD sermaye piyasalarının en temel tartışmalarını neredeyse özetliyordu: Piyasalar kendini düzenleyebilir mi, merkez bankası balonları aktif olarak engellemeli mi?
Fed'i Yaklaşık 19 Yıl Yönetti, Dört Başkan Dönemini Kapsadı
Greenspan, Ağustos 1987'de Fed Başkanı olarak göreve başladı ve Ocak 2006'ya kadar görevde kaldı. Yaklaşık 19 yıllık görev süresiyle, William McChesney Martin'den sonra ABD tarihindeki en uzun süre görev yapan ikinci Fed Başkanı oldu.
Bu dönem, Reagan, George H.W. Bush, Clinton ve George W. Bush olmak üzere dört başkanı, ayrıca Soğuk Savaş'ın sonunu, internet dalgasını, küreselleşmenin hızlanmasını ve finansal inovasyonun genişlemesini kapsadı. İki partili hükümetler arasında art arda atanabilmesi, Washington ve Wall Street arasındaki özel konumunu gösteriyordu.
Zirve döneminde Greenspan, "Maestro" olarak anıldı. Bu unvan yalnızca kişisel bir prestij değil, aynı zamanda 1990'larda ABD'nin teknolojik ilerlemeye, serbest piyasalara ve sermaye piyasası verimliliğine duyduğu güçlü güveni temsil ediyordu. O dönemde ABD ekonomisi uzun süreli bir genişleme yaşadı, enflasyon ılımlı kaldı, borsa ve verimlilik birlikte yükseldi ve dış dünya, merkez bankasının piyasalara güçlü müdahale etmeden büyüme ve istikrarı sürdürebileceğine inanmaya başladı.
Greenspan'ın kamu imajı da yoğun bir teknokratik hava taşıyordu. Konuşmaları genellikle temkinli ve anlaşılması güçtü, ancak piyasalar faiz oranı yönünü bulmak için her kelimesini didik didik ederdi. "Fed Başkanı'nın bir sözü küresel piyasaları etkiler" dönemi, onun görev süresinde zirveye ulaştı.
1987 Borsa Çöküşünden 9/11'e, Krizlerin Dümenindeki İsim
Greenspan, göreve başladıktan kısa bir süre sonra ilk büyük sınavıyla karşılaştı. Ekim 1987'de ABD borsası "Kara Pazartesi"yi yaşadı ve Dow Jones Sanayi Ortalaması tek bir günde sert bir düşüş kaydetti. Fed, piyasaya hızla likidite sağlayarak finansal sistemin istikrara kavuşmasında kilit bir adım olarak görüldü.
Bunu takiben Asya finansal krizi, Rusya borç krizi, Long-Term Capital Management (LTCM) olayı ve 2001'deki 11 Eylül saldırılarının ardından gelen piyasa şokları gibi krizlerle başa çıktı. Bu dönüm noktalarında Fed'in likidite desteği ve faiz indirimi politikaları, Greenspan'ın "kriz yöneticisi" imajını güçlendirdi.
Bu politika tarzı daha sonra piyasa tarafından "Greenspan Put" yani "Greenspan Satım Opsiyonu" olarak özetlendi. Bu resmi bir politika değil, bir piyasa beklentisiydi: Varlık fiyatları keskin bir şekilde düştüğünde ve finansal sistem baskı altına girdiğinde, Fed'in devreye girerek piyasayı destekleyeceği beklentisi. Yatırımcılar için bu beklenti paniği azalttı; ancak diğer taraftan, daha yüksek kaldıraç ve daha agresif risk alımını teşvik etmiş olabilir.
Greenspan'ın kendisi basitçe "sürekli gevşeklik" ile özdeşleştirilemez. 1996 yılında piyasanın aşırı ısındığı konusunda "irrasyonel coşku" uyarısında bulunmuştu ve bu ifade daha sonra finans tarihinin unutulmaz sözlerinden biri haline geldi. Ancak sorun şuydu ki, bu uyarı varlık balonlarını sert bir şekilde bastıracak bir politikaya dönüşmedi. Ona göre, merkez bankasının bir balonun ne zaman oluştuğunu doğru bir şekilde tespit etmesi ve reel ekonomiye zarar vermeden balonu önceden söndürmesi çok zordu.
Bu değerlendirme, ekonomik canlanma dönemlerinde pragmatik görünürken, kriz sonrasında tartışmaların başlangıç noktası haline geldi.
Piyasa Dostu Felsefe, 2008'den Sonra Yeniden Değerlendirildi
Greenspan'ın politikasının temelini piyasa dostu bir anlayış oluşturuyordu. Piyasa fiyatlarının bilgiyi topladığına, finansal inovasyonun riski dağıtabileceğine ve aşırı düzenlemenin verimliliği azaltacağına inanıyordu. Ayrıca serbest ticareti, düzenlemelerin gevşetilmesini ve teknoloji odaklı verimlilik artışını uzun süre destekledi.
Bu anlayış, ABD'nin 1990'lardaki ekonomik atmosferiyle son derece uyumluydu. Soğuk Savaş'ın sona ermesiyle birlikte küreselleşme ve bilgi teknolojilerinin yayılması büyük bir iyimserlik getirdi. Wall Street'te finansal inovasyon hızlandı; karmaşık türev ürünler, menkul kıymetleştirilmiş ürünler ve bankaların bilanço dışı işlemleri sürekli genişledi. Kriz patlak vermeden önce, bu araçlar genellikle sermaye tahsis verimliliğini artıran ve finansal riski dağıtan ilerlemeler olarak tanımlanıyordu.
Ancak 2008 finansal krizi, Greenspan'ın tarihteki yerini değiştirdi.
Eleştirmenler, Fed'in dot-com balonunun patlaması ve 11 Eylül saldırılarının ardından faiz oranlarını çok uzun süre düşük tutarak konut piyasasının aşırı ısınmasına katkıda bulunduğunu; düzenleyicilerin bankaların ve Wall Street'in risk genişlemesine karşı çok hoşgörülü davrandığını, konut kredisi menkul kıymetleştirmesi, kaldıraç ve karmaşık finansal ürünlerin şişmesini sınırlayamadığını; merkez bankasının varlık fiyatlarının temel değerlerden sapabileceğini bilmesine rağmen balonlarla doğrudan mücadele etmek istemediğini savunuyor.
Bu eleştiriler, 2008 krizinin yalnızca Greenspan'a atfedilebileceği anlamına gelmez. Krizin nedenleri arasında düzenleyici yapı, finansal kurum teşvikleri, derecelendirme sistemleri, konut politikaları, küresel sermaye akışları gibi birçok faktör bulunmaktadır. Ancak kriz öncesi dönemin en etkili para politikası yapıcısı ve serbest piyasa anlayışının temsilcisi olarak tartışmaların merkezinde yer alması şaşırtıcı değildir.
Greenspan, yaşlılık döneminde politika mirasını savundu. Finansal kurumların öz-denetim kapasitesine ilişkin değerlendirmesinde kusurlar olduğunu kabul etti, ancak balonların oluşum aşamasında genellikle doğru bir şekilde tespit edilmesinin zor olduğunu ve politika yapıcıların krizin tam resmini önceden bilemeyeceğini de vurguladı.
Arkasındaki Değerlendirme Hâlâ İki Dönem Arasında
Greenspan’ın ölümünün küresel piyasalarda hâlâ ilgi uyandırmasının nedeni, onun etrafındaki tartışmaların zamanla kaybolmamış olmasıdır.
Destekçilerinin gözünde, ABD’nin uzun süreli refah döneminde merkez bankasının dümenini tutan, birçok dış şokta finansal sistemin istikrarını koruyan ve ABD ekonomisinin yüksek enflasyon anılarından düşük enflasyonlu büyüme aşamasına geçişine yardımcı olan bir isimdir. Greenspan dönemi olmadan, 1990’lardaki ABD sermaye piyasalarının iyimserliğini ve küresel yatırımcıların Fed’e olan güvenini anlamak zordur.
Eleştirmenlerin gözünde ise, finansal serbestlik döneminin sembolik figürüdür. Düşük faiz oranları, gevşek düzenlemeler ve piyasanın kendini onarma yeteneğine duyulan güven, sonunda konut balonu, subprime krizi ve küresel finansal sistem dengesizliklerinde bedelini ödemiştir. 2008’den sonra Fed ve ABD düzenleyici sistemi daha sıkı denetim ve daha büyük ölçekli müdahalelere yönelmiş, bu da bir anlamda Greenspan dönemine bir tepki olmuştur.
Greenspan’ın mirasının karmaşıklığı tam da burada yatar: O ne sadece bir refah yaratıcısıdır ne de basitçe krizin baş sorumlusu olarak yazılabilir. Piyasaların, teknolojinin ve finansal inovasyonun ekonomik işleyişi sürekli iyileştirebileceğine inanılan bir dönemi temsil eder; ancak bu dönemin sonu, dünyayı merkez bankası, düzenleme ve piyasa arasındaki sınırları yeniden düşünmeye zorlamıştır.
Bugünün yatırımcıları için Greenspan’ın ölümü sadece tarihsel bir dipnot değildir. Piyasalar her Fed’in krizde gevşemeye yöneleceğine bahse girdiğinde, her varlık fiyatları yükselip finansal istikrar riskleriyle bir araya geldiğinde, “Greenspan dönemi”nin sorusu yeniden ortaya çıkar: Merkez bankası piyasayı istikrara kavuşturuyor mu, yoksa bir sonraki risk birikimini teşvik mi ediyor? Bu sorunun hâlâ kesin bir cevabı yoktur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler