FedNow vs. The Clearing House: Hangi Taraf Kazanacak?
Orijinal Başlık: Bankalar Kripto Şirketler Fed Ödeme Erişimi İçin İsrar Ederken
Orijinal Yazar: Emily Mason ve Evan Weinberger, Bloomberg
Çeviren: Peggy, BlockBeats
Editör Notu: ABD'nin ödeme sistemine erişim kuralları kritik bir noktada duruyor. Bankalar, banka aracılığıyla olası bir banka hüsrana karşı koymak ve düzensizliği önlemek için Fed'e giden yolu kendilerinin kontrol etmeye devam etmek istiyor; ancak kripto ve fintech şirketleri, banka aracılığını atlayarak doğrudan merkezi uzlaştırma sistemine erişmeyi amaçlıyor. Sabitcoin geliri, hesap erişimi ve düzenleme sorumluluğundaki farklılıklar, bu kurumsal tartışmayı sürekli olarak tırmandırıyor. Tartışmanın odak noktası artık belirli bir hesap tasarımı değil, kimin ABD'nin ödeme altyapısının merkezine doğrudan erişim hakkına sahip olacağıdır.
Aşağıda orijinal metin yer almaktadır:
Bankalar resmi olarak, kripto şirketlerine ve fintech şirketlerine doğrudan Fed'in ödeme sistemini açma karşı çıktılar, bu da "ABD'nin ödeme altyapısının merkezine kimin hakim olacağı" etrafındaki tartışmayı daha da tırmandırdı.
Amerikan Bankacılık Politikası Enstitüsü, Clearing House Birliği ve Finansal Hizmetler Forumu, bu konuda detaylı bir argüman sunan ortak bir görüş mektubunda bulundular ve işletmelerin ödeme hesabı açma yetkisine başvurmadan önce 12 aylık bir bekleme süresi belirlenmesini talep ettiler. Bu lobi grupları özellikle, yeni lisanslanmış bir sabitcoin ihraççısının güvenli ve güvenilir bir şekilde işletmeyi kanıtlamadan önce Fed'in ona sistem erişimini açmamasını savunuyorlar. İlgili anlaşmazlık yargı sürecine giderse, bu argümanlar çatışmayı daha da tırmandırmak için temel olabilir.
Anlaşmazlığın merkezinde: "Fed'in ödeme 'boru hattı'na doğrudan erişime izin verilip verilmemesi, uzun süredir bankacılık sistemince tekelleştirilmiş bir ayrıcalıktır. Şu anda, kripto ve fintech şirketleri hala ödeme erişimi ve AML gibi uygunluk altyapısı desteği elde etmek için işbirliği yoluyla bankalara bağımlıdır. "Zayıf hesap" önerisi, sabitcoin ihraççısı ve ödeme şirketlerinin banka aracılığını atlayarak doğrudan Fed sistemine erişmelerine izin verebilir.
Bankacılık endüstrisi grupları, bu tür bir hesaba başvuruda bulunanın en az 12 ay "başarılı ve güvenli bir işletme geçmişine" sahip olması gerektiğini savunuyorlar. Onlar, Fed'in birçok potansiyel başvuru sahibine deneyim eksikliği nedeniyle yeterli düzeyde gözetimi olmadığını ve çoğu kuruluşun doğrudan denetim yetkisine sahip olmadığını belirtiyorlar. Dahası, "Dahi Yasası" Temmuz ayında başkan tarafından imzalandıysa da, sabitcoin işletmecileri için özel bir düzenleme çerçevesi henüz tam olarak uygulanmamıştır.
Banka Politikaları Enstitüsü (Bank Policy Institute), Clearing House Derneği (Clearing House Association) ve Finans Hizmetleri Forumu (Financial Services Forum), 6 Şubat tarihinde sundukları ortak bir görüş mektubunda, önerinin finansal sisteme bazı önemli koruma önlemleri getirdiğini ancak yeni lisans alan kurumların karşılaşabileceği tehlike anında bankaların kaynaklarını kurtarmada her zaman etkili olamayabileceğini belirttiler.
Finansal düzenleyici denetim kuruluşu Better Markets ise genel eğilimin her zaman bankaların lehinde olmadığını uyarısında bulundu. Better Markets CEO'su Dennis Kelleher yorumunda, "Fed'in ödeme hesabı sağlama düzenlemesi muhtemelen ilerleyecektir, ne kadar direnç olursa olsun." Halktan görüş alımı geçen hafta Cuma günü sona erdi.
Bu endişelere önceden karşı koymak ve yakında yürürlüğe girecek olan "Genius Yasası" ile ilgili kurallara proaktif bir şekilde uyum sağlamak amacıyla birçok finansal teknoloji ve kripto şirketi ulusal bir güven bankası lisansı başvurusu yapmaya başladı; bazıları ise son hedeflerinin Fed'in ana hesabına erişim başvuruları yapmak olduğunu açıkça belirttiler.
2022'de, Fed, ana hesap başvurularını değerlendirmek için bir katmanlı inceleme mekanizması tanıttı. Ulusal güven bankası lisansına sahip Anchorage Digital Bank, son zamanlarda "seviye 3" olarak adlandırılan bir sıfatla başvuruda bulundu, bu kategori genellikle en katı inceleme standartlarını ima eder. Amerikan Bankacılar Birliği ise ana hesap erişim hakkının yalnızca "seviye 1" olarak belirlenen, federal bankacılık düzenleyicileri tarafından doğrudan denetlenen ve federal mevduat sigortası bulunan kuruluşlara verilmesi gerektiğini savunuyor.
Bu bankacılık örgütü aynı zamanda, yeni ödeme hesaplarının ana hesaba "atlama tahtası" olarak kullanılmaması gerektiğini ve ana hesabın her zaman bağımsız bir başvuru süreciyle alınması gerektiğini vurguladı.
Circle ve Anchorage, önerilen "zayıf hesapların" (skinny accounts) tasarımının çok katı ve kısıtlayıcı olduğunu düşünüyor. Örneğin, mevcut plan, hesap sahiplerinin FedACH'ye erişebilmelerine izin vermiyor; bu, yılda trilyonlarca dolarlık işlem hacmine sahip bir ödeme sistemi. Geçen yıl hesap planını ilk kez sunarken, Federal Rezerv Yönetim Kurulu Üyesi Christopher Waller, zayıf hesapların kredili limit sağlamayacağını ve diskontolu pencere finansmanı sağlamayacağını belirtmişti. Circle, görüş mektubunda, ödeme hesabının FedACH'ye erişip erişemeyeceğinin, aşırı çekilmeyi önleyici uygun kontrollerin oluşturulmasına bağlı olduğunu belirtti.
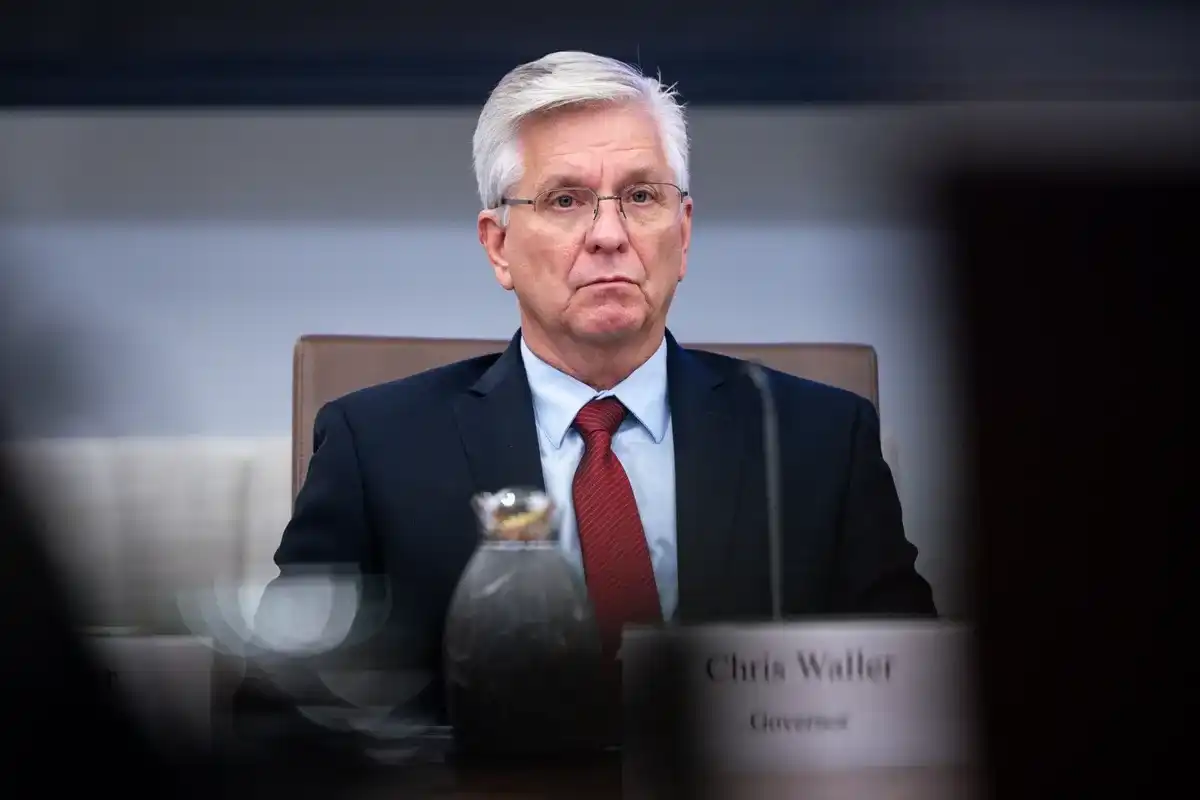
American Dunya Bankası Yönetim Kurulu Üyesi Christopher Waller, 24 Ekim 2025 tarihinde Amerika'nın Washington DC kentinde düzenlenen American Dunya Bankası Yönetim Kurulu toplantısında konuşma yapıyor. Fotoğraf: Al Drago / Bloomberg.
Finans Teknolojileri Derneği (Financial Technology Association), gece bakiye sınırına da eleştiri getirdi. Bu sınır, 500 milyon ABD Doları veya toplam varlıkların %10'u (hangisi daha düşükse) olarak belirlendi. Dernek, bu sınırın, önceden belirlenmiş ölçekteki ödeme şirketleri için çok katı olduğunu düşünüyor, çünkü bu tür kurumlar genellikle günlük işlem hacmi olarak milyonlarca doları aşan tutarları işlem görüyor.
Anchorage, bu sınırın korunması durumunda, hesap sahiplerinin her iş gününün sonunda, sınırın üzerindeki fonları gece havuza aktarmaları gerekeceğini belirtti. Aynı zamanda Anchorage, ödeme hesabı sahiplerinin de American Dunya Bankası rezerv hesaplarındaki bakiyeleri için faiz geliri elde etmeleri gerektiğini ekledi.
Bu tartışma, başka bir son derece hassas konuyla eş zamanlı olarak ortaya çıktı: Coinbase Global Inc. gibi kripto para birimleri ticaret platformlarının, kullanıcılara stabilcoin bakiyeleriyle bağlantılı teşvikler sunmasına izin verilmeli mi? Şu anda, Coinbase Global Inc., USDC bakiye kullanıcılarına %3,5 geri ödeme sağlıyor. Bankacılık sektörü, bu uygulamanın mevduatları geleneksel finansal sistemden "çekme" potansiyeline sahip olduğunu, bu durumun banka mevduat tabanına tehdit oluşturabileceğini düşünüyor. Bu çekişme, ilgili yasa tasarısının ilerlemesini yavaşlattı.
Kaynaklara göre, Beyaz Saray da müzakereleri koordine etmeye dahil oldu ve bu soruna çözüm bulunmasını bu ayın sonuna kadar sağlamayı umuyor.
Bununla birlikte, bu endişeler, "zayıf hesap" (skinny account) konusundaki görüş mektubunda tartışmanın ana odağı olmamıştır.
Finansal İstikrar Savunucuları ve Bankacılık Endüstrisi Grupları aynı anda söz konusu hesapların American Dunya Bankası'nın yasal yetki alanının ötesine geçtiği ve ciddi sistemik riskler getirebileceği konusunda uyarıda bulundu.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler