Yükseldikçe daha mı tehlikeli? SpaceX'in değerlemesindeki çılgın artışın ardındaki sistematik risk
Orijinal Başlık: SpaceX Sistematik Olarak Tehlikeli Hale Gelebilir
Orijinal Yazar: Quoth The Raven
Çeviri: Peggy, BlockBeats
Editörün Notu: SpaceX'in piyasa değeri borsa sonrası işlemlerde 3 trilyon doları aştıktan sonra, bu makale "gerçekte ne kadar değerli?" sorusundan daha keskin bir soruyu gündeme getiriyor: Sınırlı dolaşımdaki hisse senedi, opsiyon ticareti ve piyasa duyarlılığının birleşik etkisiyle bir şirket bir günde yüz milyarlarca dolar piyasa değeri kazanabildiğinde, sermaye piyasaları hâlâ fiyat keşfi mi yapıyor, yoksa kendi kendini güçlendiren bir spekülasyon makinesine mi dönüştü?
Yazarın temel değerlendirmesi SpaceX'in ticari potansiyelini reddetmek değil. SpaceX hâlâ dünyanın en önemli uzay altyapı şirketlerinden biri olabilir ve son derece yüksek bir uzun vadeli hayal gücü alanına sahip olabilir. Ancak bu makalenin asıl odaklandığı başka bir şey var: Hisse senedi fiyatı esas olarak alım opsiyonu alımları, piyasa yapıcı hedge işlemleri, momentum fonlarının kovalaması ve pasif fon tahsisleri tarafından yönlendiriliyorsa, o zaman değerleme artık sadece "değeri yansıtmak" değil, "değer yaratmaya" başlar. Fiyat artışının kendisi yeni bir yükseliş gerekçesi haline gelirken, temel faktörler arka plana itilir.
Makalede defalarca bahsedilen gamma squeeze (opsiyon piyasa yapıcılarının hedge için hisse senedi almaya zorlanması ve bunun da hisse fiyatını daha da yükselten bir geri bildirim döngüsü), bu makaleyi anlamanın anahtarıdır. Son birkaç yılda benzer mekanizmalar Tesla, bazı meme hisseleri ve yüksek momentumlu teknoloji hisselerinde defalarca görüldü. Yazarın endişesi, SpaceX'in bu yolu izlemesi ve kendi anlatı gücü, sınırlı dolaşımdaki hisse senedi ve Elon Musk'ın kişisel etkisiyle daha da yukarı itilmesi durumunda, yüksek değerlemeli bir hisse senedinden tüm piyasa için sistematik bir değişkene dönüşebileceğidir.
Daha tehlikeli kısım endeksleme ve pasif yatırımla ilgilidir. Bir şirketin piyasa değeri yeterince büyüdüğünde, büyük endekslere dahil edilir ve ETF'ler, emeklilik fonları, emeklilik hesapları, egemen servet fonları ve kurumsal portföyler tarafından pasif olarak tutulur. Bu noktada balon artık sadece birkaç trader'ın macerası olmaktan çıkar ve sıradan yatırımcıların uzun vadeli varlık tahsisine girer. Ne kadar yükselirse, piyasa ondan o kadar kaçınamaz; ne kadar kaçınılmaz olursa, fonlar da ona doğru akmaya devam eder.
Bu nedenle, bu makale aslında SpaceX'in 5 trilyon dolar mı yoksa 10 trilyon dolar mı olacağını tartışmıyor, modern sermaye piyasalarının yapısal bir paradoksunu ele alıyor: Piyasa mekanizmasının kendisi anlatıyı, kaldıracı ve likiditeyi temel faktörleri bastıracak kadar büyütebildiğinde, sözde "fiyat keşfi" hâlâ geçerli olabilir mi? SpaceX sadece uç bir örnek, ancak ortaya çıkardığı sorun daha yaygın olabilir - bugünün ABD hisse senedi piyasasında, sistematik risk bazen kötü şirketlerden değil, en popüler ve göz ardı edilemeyen şirketlerden başlar.
„İşler giderek daha tuhaf, daha tuhaf, daha tuhaf hale gelecek ve sonunda o kadar tuhaf bir noktaya varacak ki insanlar bunun ne kadar tuhaf olduğunu tartışmaya başlayacak.“
— Terence McKenna
Son birkaç yıldır kendime şu soruyu soruyorum: İşler ne kadar çılgınlaşmalı ki, borsanın temelden tamamen bozulduğunu kabul edelim? Bugün seans sonrası SpaceX'in yükselişini gördükten sonra, cevabın açık olduğunu düşünüyorum: Piyasa çoktan bozuldu. Asıl soru, diğerlerinin bunu fark etmesi için ne kadar saçma hale gelmesi gerektiği.
SpaceX, seans sonrası işlemlerde piyasa değerini 3 trilyon dolara çıkardı. Bu, değerlemesinin Amazon ve Microsoft'u geçtiği anlamına geliyor. Microsoft her yıl yüz milyarlarca dolar gelir elde ediyor ve yıllık kârı 100 milyar doların üzerinde. Amazon'un yıllık geliri 700 milyar doları aşıyor ve kârı da on milyarlarca dolar seviyesinde. Şimdi ise SpaceX'e bunlardan daha yüksek bir değer biçiliyor.
SpaceX'in nispeten sınırlı dolaşımdaki arzı, onu manipülatif short squeeze işlemleri için ideal bir hedef haline getiriyor. Seans sonrası işlemlerin sonuna doğru hisse fiyatı hisse başına 230 dolara yaklaştı. Bir günde, hâlâ her yıl milyarlarca dolar zarar eden bir şirket, yaklaşık 650 milyar dolar piyasa değeri kazandı.
650 milyar dolar. Bir yıl değil. On yıl değil. Sadece bir gün. Ve yarın, SpaceX opsiyonları işlem görmeye başlayacak. Daha önce tahmin ettiğim gibi, muhtemelen daha da fazla short squeeze yaşanacağına bahse girerim.
İşte asıl rahatsız edici olan kısım bu. Çünkü yıllardır yazıyorum: Opsiyon aktivitesi fiyat hareketlerinin ana itici gücü haline geldiğinde piyasada neler olur.
Bu senaryoyu daha önce gördük: Alım opsiyonu alıcıları akın eder, piyasa yapıcılar hedge etmek zorunda kalır, hisse yükselir, momentum yatırımcıları peşinden gider, daha fazla alım opsiyonu satın alınır ve bu döngü kendini güçlendirir.
Doğu Saati ile sabah 10:30 itibarıyla, SpaceX opsiyonlarının işlem gördüğü ilk günde, 500.000'den fazla kontrat işlem gördü ve bu, yaklaşık 50 milyon hisseye karşılık gelen nominal bir büyüklüğe denk geliyor.
İki gün sonra vadesi dolacak ve kullanım fiyatı 380 dolar olan alım opsiyonları—yani şu anda satın alınabilecek en derin out-of-the-money kontratlar—bu hafta vadesi dolan alım opsiyonları arasında en popüler ikinci kullanım fiyatıydı ve sabah işlemlerinde bir ara en popüler kullanım fiyatı haline geldi.
Bir noktada, fiyat artık değeri ölçmez, değer yaratmaya başlar. Değerlemenin kendisi yükseliş gerekçesi haline gelir. Şirketin sektörü ve temelleri tamamen önemsizleşir. İşte o zaman piyasa, yapmaması gereken şeyi yapmaya başlar.
İşte bu yüzden yarın önemli. Çünkü daha önce güçlü bir short squeeze özelliği sergileyen bir şirketin opsiyonları işlem görmeye başlayacak. Ve onun 'kardeş şirketi' de benzer bir durum yaşamıştı.
Son birkaç yıldır yazıyorum: Modern piyasalar giderek temel analizden çok mekanik güçler tarafından yönlendiriliyor. Yarın, bu tespitin en net örneklerinden biri olabilir.
Beklentim, SPCX opsiyon ticaretinin başlamasının fiyat keşfini iyileştirmek yerine daha da bozacağı yönünde. Agresif alım opsiyonu talebi gelirse, piyasa yapıcıların hedge işlemleri, Tesla'yı ve diğer momentum hisselerini son on yılda muhteşem ama tamamen mantıksız yükselişlere iten mekanizmaya benzer bir döngüsel geri bildirim yaratabilir.
O noktada fiyat hareketlerinin iş temelleriyle hiçbir ilgisi kalmaz; tamamen piyasa yapısına bağlı hale gelir. Eğer SpaceX gerçekten birçok trader'ın açıkça beklediği türden bir gamma squeeze yaşarsa, bu bence modern piyasaların işe yaramaz hale geldiğinin ve sıradan insanların emeklilik hesapları için son derece tehlikeli olduğunun bir kanıtı daha olacak.
Çünkü piyasalar sermaye tahsis etmeli, fiyat keşfini kolaylaştırmalı. Değerlemeleri – ne kadar kusurlu olursa olsun – ekonomik gerçeklikle bağlamalı. Piyasalar, sırf mekanik para akışlarıyla bir şirketin piyasa değerine yüz milyarlarca hatta trilyonlarca dolar ekleyen, kendi kendini güçlendiren bir geri bildirim makinesine dönüşmemeli.
Sorun SpaceX'in iyi bir şirket olup olmaması değil. Sorun, etrafındaki piyasa yapısının sağlıklı olup olmaması.
Çünkü eğer bir şirket, gelir ve kârı Microsoft ve Amazon'un çok küçük bir kısmıyken onlardan daha değerli hale gelebiliyorsa ve yarın Nvidia'yı da geçebilirse, o zaman sınırlayıcı faktör tam olarak nedir? Onu 5 trilyon dolarlık bir şirket olmaktan ne alıkoyar? Peki ya 10 trilyon dolarlık bir şirket olmaktan?
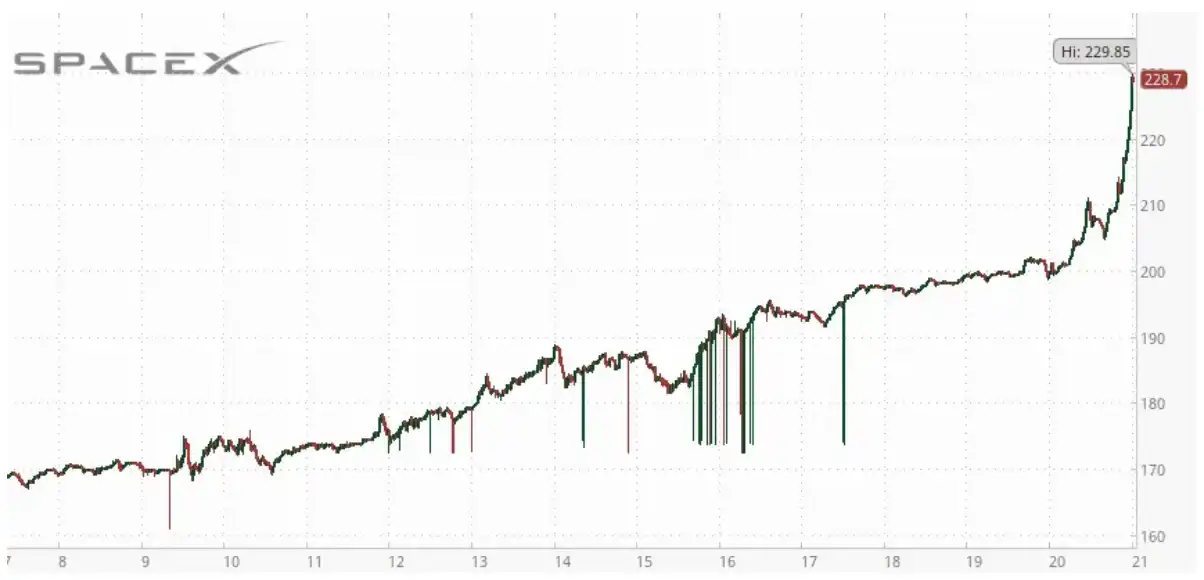
Görsel Kaynağı: Zero Hedge Twitter
Eğer Tesla'yı 2019 sonrasında fırlatan aynı opsiyon kaynaklı geri bildirim döngüsü burada da devreye girerse, o zaman bu rakamlar artık eskisi kadar hayal edilemez olmayacak. İşte kimsenin konuşmak istemediği nokta da burası.
Herkes SpaceX'in ne kadar yükselebileceğini konuşmak istiyor. Kimse şunu konuşmak istemiyor: Eğer gerçekten o noktaya ulaşırsa ne olacak?
Eğer SpaceX'in piyasa değeri 10 trilyon dolara ulaşırsa, bu bir şirketin değerinin ABD GSYİH'sının yaklaşık üçte birine eşit olması anlamına gelir. Pasif endekslere, emeklilik hesaplarına, ETF'lere, emeklilik fonlarına ve kurumsal portföylere hükmedecek kadar büyük olur. Yükselişi ve düşüşü, tüm piyasanın performansını giderek daha fazla belirleyecek – üstelik henüz kâr bile etmiyorken. İnsanlık tarihinin en büyük ve en tehlikeli spekülasyon makinesi haline gelecek.
Bunun Elon Musk için ne anlama geldiğini bir düşünün. SpaceX'in değerlemesi 10 trilyon dolara ulaşırsa, Musk'ın kişisel serveti modern tarihte hiç görülmemiş bir seviyeye çıkacak. Net varlıkları şimdiden dolaşımdaki tüm paranın %40'ına denk geliyor.
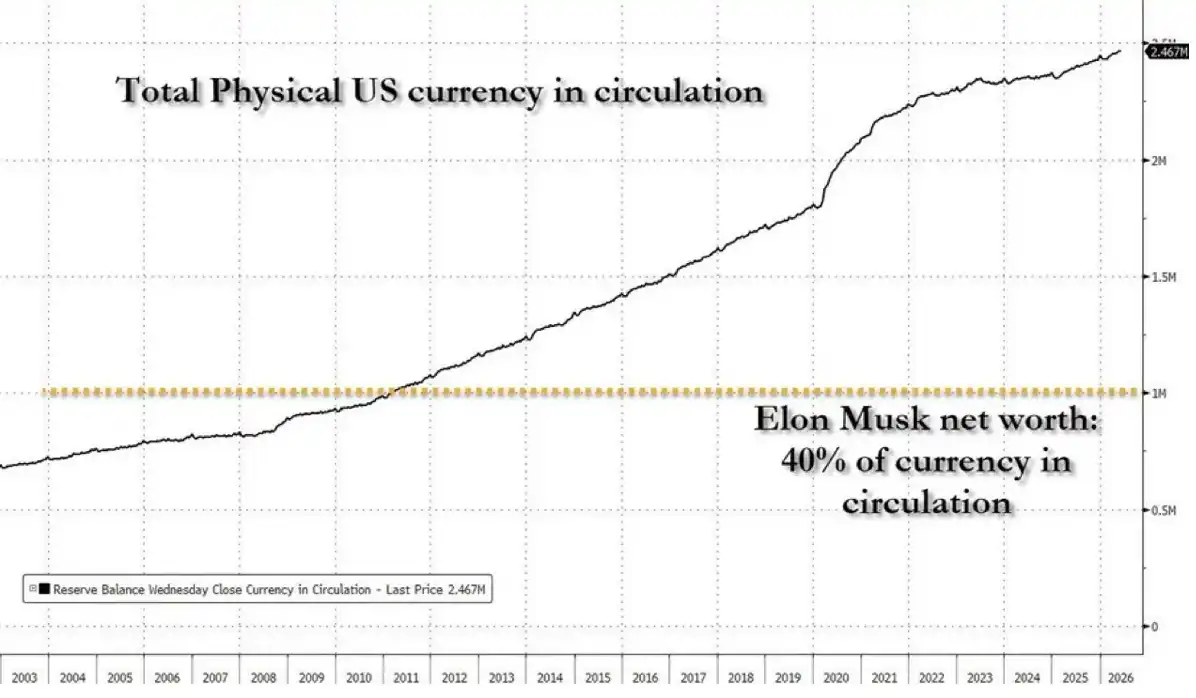
Görsel Kaynağı: Zero Hedge
Üstelik sadece ikinci en zengin kişiden daha varlıklı değil. Yakında ikinci en zenginin yaklaşık on katı olabilir.
Musk ile diğer milyarderler arasındaki fark, bazı gelişmiş ülkelerin toplam servetini aşabilir. O noktada, artık sıradan anlamda bir servet yaratımından bahsetmiyor olacağız.
SpaceX'in piyasa değeri bir gamma sıkışması arızası nedeniyle gerçekten 28 trilyon dolara fırlarsa ne olur? Bu kabaca ABD'nin bir yıllık ekonomik üretimine denk gelir. O zaman insanlar nihayet piyasayı sorgulamaya başlayacak mı? Yoksa her şeyi rasyonalize etmek için yeni bahaneler aramaya devam mı edecek?
Çünkü tarihteki her balon böyle işler. Her yeni zirve, bir önceki zirvenin çok düşük olduğunun kanıtı olarak sunulur. Her spekülatif çılgınlık, inovasyon olarak paketlenir – sözde "inovasyon uzmanı" Cathie Wood'a sorun. Her sıkışma, dahi olarak yorumlanır. Her uyarı, "şüphecilerin geleceği anlamadığının" kanıtına dönüşür.
SpaceX'in 3 trilyon doları aşmasındaki en çarpıcı şey, değerlemenin kendisi değil.
Asıl mesele, yükselmeye devam ederse artık göz ardı edilemeyecek kadar büyüyecek olması. Bir noktada, SpaceX'in kendisini tartışmayı bırakıp onu yaratan sistemi konuşmamız gerekecek: Orijinal işlevinden tamamen kopmuş bir spekülasyon makinesi.
Tehlike şu: Bir şirket yeterince büyük bir ölçeğe ulaştığında, çarpıklığın kendisi sistemik bir risk haline gelir. Her pasif fon onu portföyünde bulundurmak zorundadır. Her büyük endeks ona bağımlı hale gelir. Emeklilik fonları, bireysel emeklilik hesapları, egemen varlık fonları, sigorta şirketleri ve kurumsal portföyler giderek aynı işleme daha fazla maruz kalır. Ne kadar yükselirse, o kadar kaçınılmaz hale gelir.
İşte kimsenin gerçekten anlamadığı kısım bu.
SpaceX sonuçta abartı, anlatı, mekanik fon akışları ve opsiyon kaynaklı geri bildirim döngülerinin ortak etkisiyle 10 trilyon dolara ulaşırsa, bu artık sadece SpaceX'in hikayesi olmaktan çıkar. Piyasanın ta kendisi haline gelir. Hareketleri giderek daha fazla endeksleri, ETF'leri ve tüm finansal sistemdeki emeklilik hesaplarının performansını belirler. Piyasa aslında tek bir hisse senedi üzerinde bir referanduma dönüşür.
Balon işte böyle sistemik bir riske dönüşür. Henüz küçükken alay konusu olabileceği bir aşamada değil, herkesin katılmak zorunda kaldığı kadar büyüdüğünde. Bugün fiyatları yükselten aynı mekanizma, sonunda yarının istikrarsızlık koşullarını yaratır. Trilyonlarca dolarlık servet, temellere hiçbir zaman gerçekten bağlanmamış bir değerlemeye kilitlendiğinde, hafif bir düzeltme bile bu hisse senedinin kendisini çok aşan sonuçlar doğurabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler