Sabah Yıldızı yorumu: Tesla ve SpaceX birleşirse, kim daha yüksek bedel ödeyecek?
Elon Musk'ın sahip olduğu Tesla ve SpaceX, giderek daha sıkı bir şekilde birbirine bağlanan iki trilyon dolarlık şirket haline geliyor. SpaceX'in halka açık piyasaya girmesiyle birlikte, daha fazla hayal gücü uyandıran bir soru dikkat çekmeye başladı: İki şirket sonunda birleşmeye gidecek mi?
Morningstar'ın 9 Haziran'da yayımladığı bir araştırma raporunda, Tesla ile SpaceX'in birleşmesinin güçlü bir ticari mantığa sahip olduğu belirtildi. Her iki şirket de büyük ölçekte yapay zekaya yatırım yapıyor ve çip, enerji, otonom sürüş ve veri merkezleri etrafında tedarik zincirleri kuruyor; gelecekteki iş kesişimleri daha da genişleyebilir.
Ancak teknolojik sinerjiden ziyade, işlemin gerçekleşip gerçekleşemeyeceğini belirleyebilecek asıl faktör, her iki tarafın hissedarları arasındaki değerleme anlaşmazlığı olabilir.
Raporun yayımlandığı sırada SpaceX'in hisse başına 135 dolarlık IPO fiyatlamasına göre, şirketin örtük piyasa değeri yaklaşık 1,8 trilyon dolara ulaşıyordu; bu, Tesla'nın o dönemdeki yaklaşık 1,5 trilyon dolarlık piyasa değerinden %20 daha yüksekti. Ancak Morningstar'ın SpaceX için verdiği gerçeğe uygun değer tahmini yalnızca hisse başına 63 dolar.
Bu, taraflar iş açısından yüksek düzeyde tamamlayıcı olsa bile, Tesla hissedarlarının SpaceX'in yüksek değerlemesinin bedelini ödemeye istekli olmayabileceği anlamına geliyor. SpaceX hissedarları açısından ise IPO fiyatlamasının önemli ölçüde altında bir değerlemeyle birleşmeye katılmak yine cazip değil.
Tesla ile SpaceX arasındaki iş bağlantısı ne kadar derin?
Aslında Tesla ile SpaceX arasındaki bağlantı, uzun süredir Musk'ın her iki şirketi de yönetmesinden ibaret değil.
Morningstar, SpaceX'in IPO için sunduğu en güncel S-1 kayıt belgesinde Tesla'nın adının 87 kez geçtiğini belirterek, taraflar arasında sermaye, satın alma ve teknoloji araştırma-geliştirme alanlarında geniş bağlantılar bulunduğunu yansıtıyor.
Öncelikle hisse sahipliği düzeyinde. Raporun yayımlandığı sırada Musk, Tesla'nın yaklaşık %13 hissesine sahipti; ilgili hisse opsiyonlarını kullanması halinde bu oran yaklaşık %20'ye çıkabilir. Morningstar, SpaceX'in IPO'su tamamlandıktan sonra Musk'ın yaklaşık %49 hisseye sahip olacağını ve hissedar oylarının %84'ünden fazlasını kontrol edeceğini öngörüyor.
Aynı zamanda Tesla daha önce xAI'ya 2 milyar dolar yatırım yapmıştı. SpaceX'in xAI'yı satın almasıyla Tesla, SpaceX'te %1'in altında finansal pay elde ederek yaklaşık 19 milyon hisseye sahip oldu.
Ticari ilişkiler de oldukça yakın.
2025 yılında SpaceX, SpaceX'e ait tesislerde kullanılmak üzere Tesla'dan yaklaşık 506 milyon dolar değerinde Megapack enerji depolama bataryası ve yaklaşık 130 milyon dolar değerinde Cybertruck satın aldı.
Ve iki taraf arasındaki işbirliği, geleneksel enerji ve ekipman tedarikinden yapay zeka altyapısına kadar genişledi.
Tesla, SpaceX ve Intel, özel yapay zeka çiplerinin üretim ölçeğini geliştirmeyi ve genişletmeyi planlayan Terafab projesini birlikte yürütüyor. Bu çipler gelecekte Tesla'nın Optimus insansı robotunda, otonom sürüş kamyonlarında ve SpaceX'in planladığı yörünge veri merkezlerinde kullanılabilir.
Ayrıca iki şirket, Macrohard adlı bir ajan platformunu birlikte geliştiriyor. Morningstar bunu, insanlar gibi bilgisayarı otonom olarak kullanabilen bir yapay zeka sistemi olarak yorumluyor.
Bu işbirlikleri, iki şirketin otomotiv ve havacılık sektörlerinde faaliyet göstermesine rağmen, gelecekteki teknoloji yatırımlarının giderek aynı yapay zeka endüstri zincirinde yoğunlaştığını gösteriyor.
Gelir yapısı açısından bakıldığında, iki şirket halen farklı iş geliştirme aşamalarında bulunuyor.
Morningstar tarafından derlenen finansal verilere göre, Tesla ve SpaceX'in iş gelirleri birlikte incelendiğinde, otomotiv işi hala en büyük gelir payını oluşturuyor. Tesla'nın enerji, enerji depolama ve hizmet işleri ile SpaceX'in havacılık, uydu iletişimi ve yapay zeka işleri, kalan gelir kaynaklarını oluşturuyor.
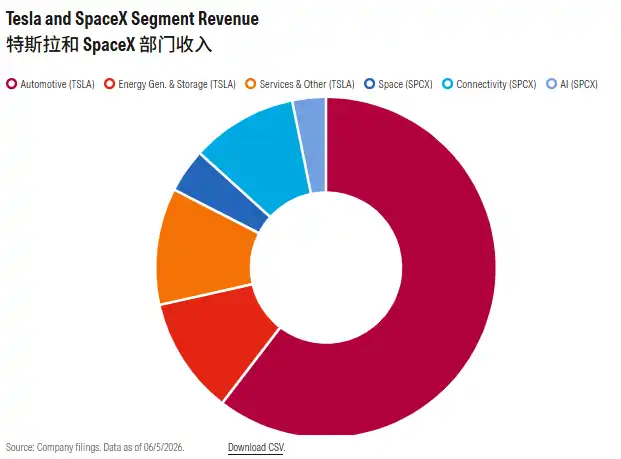
Grafik: Tesla ve SpaceX'in iş kollarına göre gelir yapısı. Kaynak: Şirket bildirim dosyaları, Morningstar; veriler 5 Haziran 2026 itibarıyla.
Bu yapı, potansiyel bir birleşme işleminin önemli bir özelliğini de ortaya koyuyor: Şu anda iki şirketin gelirleri ağırlıklı olarak nispeten olgun işlerden gelirken, sermaye piyasalarının uzun vadeli değer beklentileri büyük ölçüde otonom sürüş, robotlar ve yapay zeka altyapısı gibi yeni işlerle ilgili.
Bu nedenle, birleşmenin yatırım mantığı yalnızca iki şirketin mevcut gelirlerini toplamak değil, piyasaların tarafların entegrasyon sonrasında daha büyük bir uzun vadeli büyüme alanı yaratabileceğine inanıp inanmadığıdır.
Birleşme neden cazip? Özünde yapay zeka endüstri zinciri entegrasyonu
Morningstar'a göre, Tesla ile SpaceX'in birleşmesinin en ikna edici nedeni, geleneksel anlamda maliyet tasarrufu değil, iki şirketin son derece tamamlayıcı bir yapay zeka teknolojisi ve altyapı sistemi inşa ediyor olmasıdır.
Tesla, geleneksel bir otomobil üreticisinden otonom sürüş yazılımı, Robotaxi ve insansı robotları merkezine alan bir teknoloji şirketine dönüşmeye çalışıyor. SpaceX ise Grok yapay zeka sistemi, Starlink uydu iletişim ağı ve uzay altyapısı aracılığıyla bu dönüşüme potansiyel destek sağlıyor.
Örneğin Morningstar, Grok'un Tesla'nın tam otonom sürüş sistemi ve Robotaxi için kullanıcıya dönük yapay zeka arayüzü haline gelebileceğini ve Optimus insansı robotunda daha ileri düzeyde uygulanabileceğini belirtiyor.
Aynı zamanda Starlink, Robotaxi'ye iletişim bağlantısı sağlayarak geleneksel yer tabanlı iletişim altyapısına bağımlılığını azaltabilir.
İki tarafın enerji ve hesaplama gücü düzeyindeki işbirliği ise daha uzun vadeli bir anlam taşıyor.
SpaceX, yörüngede yapay zeka veri merkezleri kurmayı planlıyor ve uzayda büyük ölçekli hesaplama altyapısı konuşlandırmayı hedefliyor. Bu proje özel çipler, enerji sistemleri ve ilgili ekipman gerektiriyor; Tesla'nın batarya, enerji depolama ve endüstriyel üretim alanlarındaki yetenekleri ise SpaceX için önemli bir tedarik kaynağı haline gelebilir.
Buna karşılık SpaceX'in uydu ağı, yapay zeka hesaplama altyapısı ve uzay yetenekleri de Tesla'nın gelecekteki otonom sürüş ve robotik işlerini destekleyebilir.
Başka bir deyişle, Tesla enerji, donanım ve uç uygulamalar sağlayabilirken SpaceX iletişim, hesaplama altyapısı ve uzay taşımacılığı kapasitesi sunuyor. İki taraf potansiyel bir tam yapay zeka endüstri zinciri sinerjisi oluşturuyor.
Ancak Morningstar, ticari düzeydeki sinerjinin yanı sıra daha önemli bir itici faktörün daha olduğunu düşünüyor: Musk'ın kendisi, sahip olduğu şirketleri büyük bir grup halinde birleştirmek istiyor.
Şu anda Tesla ve SpaceX iki ayrı şirket; aynı kişi tarafından kontrol edilseler bile iki şirket arasındaki yetenek aktarımı, teknoloji paylaşımı ve ilişkili satın alımlar için hâlâ ilişkili taraf işlemlerinin açıklanması ve potansiyel hissedar çıkar çatışmalarının ele alınması gerekiyor.
Eğer iki şirket aynı grup altında birleşirse Musk, mühendisleri ve teknoloji kaynaklarını içeride daha doğrudan tahsis edebilecek ve şirketler arası işlemlerden kaynaklanabilecek yönetişim sorunlarını azaltabilecek.
Musk açısından birleşme, sahip olduğu şirketlerin operasyonel yönetimini daha bütüncül hale getirebilir.
Ticari mantık geçerli, ancak birleşme mutlaka en iyi seçenek değil
Morningstar iki şirketin entegrasyonunun potansiyel değerini kabul etse de rapor, birçok sinerjinin mutlaka tam bir birleşme yoluyla gerçekleştirilmesi gerekmediğine de dikkat çekiyor.
Uzun vadeli strateji açısından iki şirket yapay zeka altyapısı ve uygulama alanlarına yaklaşıyor, ancak mevcut temel görevler arasında hâlâ belirgin farklar bulunuyor.
Tesla'nın hedefi otomobil ve batarya satışlarına bağımlılığı kademeli olarak azaltarak otonom sürüş yazılımı, Robotaxi hizmeti ve insansı robotlara yönelmek. SpaceX'in yakın vadeli odağı ise Starship roketinin fırlatma kapasitesini genişletmeye devam etmek, daha fazla uydu konuşlandırarak Starlink ağını büyütmek ve Grok AI ile Colossus veri merkezini ticarileştirmeyi ilerletmek.
Bunlar arasında, geliştirme yörüngesindeki AI hesaplama kümesi SpaceX'in en önemli uzun vadeli projelerinden biridir ve Morningstar'ın halka arz finansmanı aramasının ana nedenlerinden biri olduğunu düşündüğü faktörlerden biridir.
Ancak bu proje hâlâ teknik fizibilite ve ticarileştirme getirisi açısından belirsizliklerle karşı karşıyadır.
Morningstar, Tesla'nın SpaceX ile birleşmemesi durumunda bile, iki tarafın ortak girişim kurarak, uzun vadeli tedarik anlaşmaları imzalayarak veya geleneksel tedarikçi ilişkileri kurarak benzer ticari sinerji elde edebileceğini belirtiyor. Örneğin, Tesla SpaceX'e enerji depolama ekipmanı sağlamaya devam edebilir ve iki taraf mevcut hisse yapısını değiştirmeye gerek kalmadan özel AI çipleri ve yörünge veri merkezlerine ortaklaşa yatırım yapabilir.
Bu nedenle, iki şirketin gelecekteki iş bağlantılarının giderek daha da yakınlaşması, tam bir birleşmenin mutlaka en verimli seçenek olduğu anlamına gelmez.
Bunun yanı sıra, düzenleyici sorunlar da engel teşkil edebilir. SpaceX, ABD hükümeti ve ordusu için önemli bir yüklenicidir; Tesla ise Çin'de büyük ölçekli otomobil ve batarya işletmesine sahiptir. İki şirketin birleşmesi, ABD düzenleyici kurumlarının tedarik zinciri ve ulusal güvenlik risklerine ilişkin daha fazla inceleme başlatmasına yol açabilir.
Gerçek engel: SpaceX neden Tesla'dan daha pahalı?
İş sinerjisi ve düzenleyici sorunlara kıyasla Morningstar, değerleme anlaşmazlığının birleşme işleminin çözülmesi en zor engeli olabileceğini düşünüyor.
Raporun yayımlandığı tarihteki piyasa verilerine göre, SpaceX'in hisse başına 135 dolarlık halka arz fiyatlandırması yaklaşık 1,8 trilyon dolar piyasa değerine karşılık gelirken, Tesla'nın o dönemdeki piyasa değeri yaklaşık 1,5 trilyon dolardı. Bu, Tesla daha büyük ölçekli olgun bir işletmeye ve pozitif serbest nakit akışına sahip olsa bile, SpaceX'in piyasa değerlemesinin yaklaşık %20 daha yüksek olduğu anlamına geliyor.
Daha da dikkat çekici olan, SpaceX'in değerlemesinin kısa bir süre içinde büyük bir artış yaşamasıdır.
Morningstar, SpaceX'in Temmuz 2025'teki değerlemesinin yalnızca yaklaşık 400 milyar dolar olduğunu belirtiyor. Ardından SpaceX, Musk'a ait AI işletmesini satın aldı; ilgili işlem SpaceX'in kendisi için yaklaşık 1 trilyon dolar, AI işletmesi için ise yaklaşık 250 milyar dolar değerleme öngörüyordu.
Haziran 2026'daki halka arz fiyatlandırma aşamasına gelindiğinde, SpaceX'in ima edilen piyasa değeri yaklaşık 1,8 trilyon dolara yükseldi. Değerlemedeki hızlı artış, piyasanın Starlink, yapay zeka ve uzay hesaplama altyapısının uzun vadeli büyüme potansiyeline yönelik iyimser beklentilerini yansıtıyor.
Ancak Morningstar, SpaceX'in yüksek değerlemesinin halihazırda büyük miktarda gelecekteki büyüme beklentisini içerdiğini ve bu büyümenin henüz tam olarak nakit akışına dönüşmediğini hatırlatıyor. Tesla hissedarlarının temkinli bir tutum sergilemesinin nedeni de bu olabilir.
Rapor, Tesla yatırımcılarının genellikle Musk'ın teknolojik vizyonunu uzun vadeli bir perspektiften değerlendirmeye istekli olmalarına rağmen, son yıllarda Tesla'nın genel olarak pozitif serbest nakit akışı üretebildiğini ve iş genişlemesini ağırlıklı olarak kendi kaynaklarıyla finanse ettiğini belirtiyor.
Buna karşılık SpaceX, raporun yayınlandığı sırada hâlâ negatif serbest nakit akışı aşamasındaydı ve aynı zamanda yörünge veri merkezleri gibi sermaye yoğun projelere büyük miktarda yatırım yapması gerekiyordu.
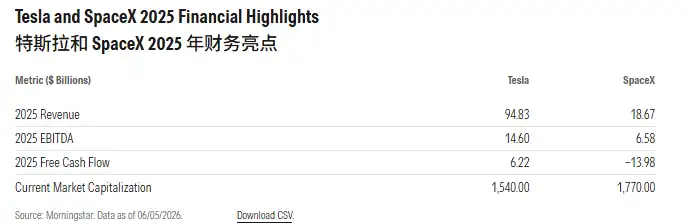
Tesla ve SpaceX'in 2025 yılı temel finansal verilerinin karşılaştırması. Birim: milyar dolar; Kaynak: Morningstar, piyasa değeri verileri 5 Haziran 2026 itibarıyladır.
Bu, eğer iki şirket birleşirse, Tesla hissedarlarının yalnızca SpaceX'in yüksek değerlemesini kabul etmek zorunda kalmayacağı, aynı zamanda gelecekteki finansman ihtiyaçlarını da ortaklaşa üstlenebileceği anlamına geliyor. Eğer yeni yatırımlar faaliyet nakit akışıyla karşılanamazsa, birleşmiş şirketin sürekli olarak hisse senedi ihraç ederek fon toplaması gerekebilir ve bu da mevcut hissedarların haklarını seyreltir.
Tesla hissedarları açısından sorun, yalnızca SpaceX'in muazzam bir uzun vadeli büyüme potansiyeline sahip olup olmadığı değil, aynı zamanda bu potansiyelin mevcut yüksek değerleme üzerinden satın alınmaya değer olup olmadığı ve gelecekte bu vizyonları gerçekleştirmek için ek finansman maliyetlerine katlanılmasının gerekip gerekmediğidir.
Morningstar hesaplaması: Tesla hissedarları birleşmiş şirketin %50-%66 hissesine sahip olmayı talep edebilir
Eğer taraflar sonunda birleşmeye karar verirse, birleşmiş şirketin hisse dağılımının nasıl yapılacağı en kritik müzakere konusu haline gelecektir.
Morningstar'a göre, Musk her iki şirketin de ana hissedarı olsa da, Tesla'nın diğer hissedarları hâlâ yeterli etkiye sahiptir ve işlem koşullarının değiştirilmesini talep edebilir, hatta kabul edilemez birleşme planlarını engelleyebilir.
Özellikle SpaceX'in değerlemesinin Tesla'dan yüksek ancak serbest nakit akışının hâlâ negatif olması durumunda, Tesla hissedarları birleşmiş şirkette zayıf bir konumda olmayı kabul etmek istemeyebilir.
Morningstar, Tesla hissedarlarının birleşmiş şirketin en az %50 hissesini talep edebileceğini, hatta daha yüksek bir kontrol oranı isteyebileceğini öngörüyor. Morningstar'ın her iki şirket için adil değer tahminine göre, makul hisse dağılımı oranı yaklaşık olarak Tesla hissedarları için %66, SpaceX hissedarları için %34 olacaktır.
Genel olarak değerlendirildiğinde Morningstar, Tesla hissedarlarının kabul edebileceği hisse oranı aralığının %50 ila %66 olduğu kanısındadır.
Ancak sorun şu ki, SpaceX hissedarları böyle koşulları kabul etmek istemeyebilir. SpaceX'in hisse başına 135 dolarlık IPO fiyatlandırmasına göre piyasa değeri yaklaşık 1,8 trilyon dolara ulaşırken, Morningstar'ın SpaceX için adil değer tahmini hisse başına yalnızca 63 dolar olup, IPO fiyatlandırmasının yaklaşık %53 altındadır.
Eğer taraflar Morningstar'ın adil değer ölçümüne göre birleşirse, bu SpaceX hissedarlarının halka arz fiyatlamasının çok altında bir değerlemeyi kabul etmesi gerektiği anlamına gelir. SpaceX hisselerini yüksek fiyattan satın alan yeni yatırımcılar için bu koşul açıkça çekici değildir.
Öte yandan, eğer SpaceX'in halka arz değerlemesine göre işlem yapılırsa, Tesla hissedarları fiilen pozitif serbest nakit akışı üreten bir şirketle, gelecekteki büyüme beklentilerine büyük ölçüde bağımlı olan başka bir şirket için aşırı prim ödediklerini düşünebilirler.
Ayrıca, SpaceX'in halka arzının ilk aşamasında halka açık dolaşımdaki pay oranının düşük olması nedeniyle hisse likiditesi nispeten sınırlıdır. Morningstar, Tesla hissedarlarının ve yönetim kurulunun işlem yapısında daha avantajlı hisse ve likidite düzenlemeleri talep edebileceğini değerlendirmektedir.
Sonuçta, her iki tarafın hissedarlarının karşı karşıya olduğu temel çelişki şudur: Tesla yatırımcıları SpaceX'in gelecekteki büyümesi için aşırı fiyat ödemekten kaçınmak isterken, SpaceX yatırımcıları halka arz değerlemesine kıyasla büyük bir indirimi kabul etmek istememektedir.
Bu anlaşmazlık, işlemin gerçekleşmesini engellemeye yeterli olabilir.
Son gelişme: Tesla ve SpaceX resmen birleşme değerlendirmesini başlattı
Morningstar, Haziran ayında yayımladığı raporda piyasada iki şirketin birleşmeyi görüştüğüne dair haberlerin ortaya çıktığını, ancak tarafların henüz resmi olarak bir işlem duyurmadığını belirtmişti. SpaceX'in halka arzının ardından kamu piyasasında bir değerleme oluşmasıyla birlikte Tesla yönetim kurulu, potansiyel işlemin makul fiyatını daha doğru bir şekilde değerlendirebilecektir.
Morningstar o dönemde, Musk'ın şirketlerinin büyük işlemleri ilerletme hızı göz önüne alındığında, tarafların nihayetinde birleşmeye karar vermesi halinde işlemin SpaceX'in halka arzından sonraki bir yıl içinde gerçekleşebileceğini öngörmüştü.
Şimdi bu öngörüde yeni bir gelişme yaşandı.
21 Ekim'de Reuters, Bloomberg ve diğer medya kuruluşlarının haberlerine göre Musk, SpaceX'in üçüncü çeyrek finansal sonuçlar telekonferansında SpaceX ve Tesla'nın potansiyel bir birleşme olasılığını resmen değerlendirmek üzere bağımsız yönetim kurulu üyelerinden oluşan özel komiteler kurduğunu doğruladı.
Musk, iki şirketin süper zeka yazılımı, çip tasarımı, Terafab, robotlar, yörünge veri merkezleri ve iletişim ağları gibi alanlarda geniş bir işbirliği potansiyeli bulunduğunu, dolayısıyla entegrasyonun önemli bir ticari değer taşıdığını belirtti.
Ancak Musk, her iki şirketin de CEO'su olması ve büyük miktarda hisseye sahip olması nedeniyle kendisinin çıkar çatışması tarafı olduğunu ve özel komitelerin müzakerelerine katılmayacağını ifade etti. Şu anda taraflar belirli işlem koşulları üzerinde anlaşmaya varmamış olup birleşme konusunda belirsizlik devam etmektedir.
Elon Musk'a göre, potansiyel anlaşma için ayrıca Tesla hissedarlarının desteği gerekiyor; yalnızca oylamaya katılan hisselerin basit çoğunluğu değil, tüm Tesla hisselerinin en az %50'sine denk gelen olumlu oy gerekiyor.
Bu arada, SpaceX'in yeni açıklanan üçüncü çeyrek mali raporu da potansiyel birleşme için yeni bir finansal arka plan sunuyor. Şirketin çeyreklik geliri yıllık bazda %161 artışla 14,58 milyar dolara, net kârı ise 4,4 milyar dolara ulaştı. Ancak, yapay zeka hesaplama altyapısı yatırımlarının sürekli genişlemesiyle birlikte, söz konusu çeyrekteki sermaye harcaması da 19,6 milyar dolara ulaştı.
Bu, Morningstar'ın haziran ayında yayımladığı rapora kıyasla SpaceX'in iş ölçeğinin ve kârlılık durumunun değiştiği anlamına geliyor; ancak devasa sermaye harcaması ihtiyacı hâlâ yatırımcıların dikkate alması gereken bir faktör.
Yaklaşık 3,5 trilyon dolar büyüklüğünde potansiyel bir süper birleşme için, teknoloji ve iş sinerjisi belki de en zor çözülen sorun değil. Asıl zorluk hâlâ şu: Her iki tarafın hissedarları değerleme, hisse dağılımı ve gelecekteki finansman sorumluluğu konusunda anlaşabilecek mi?
Morningstar'ın daha önce ortaya koyduğu temel soru da bu nedenle daha da gerçekçi hale geliyor: Tesla ve SpaceX birlikte daha büyük bir uzun vadeli değer yaratabilecek mi ve yatırımcılar bu vizyon için tam olarak ne kadar yüksek bir bedel ödemek zorunda?
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia