SpaceX Halka Arz İlk Gün Stratejisi: Tüccarlar Ne Düşünüyor?
Orijinal Başlık: SpaceX IPO Günü: Perakende Yatırımcıların Görmediği Şey (Emir Akışı Analizi)
Orijinal Yazar: The Flow Horse
Çeviri: Peggy, BlockBeats
Editör Notu: Süper IPO'lar, AI anlatıları ve riskli varlıkların yeniden fiyatlanmasının iç içe geçtiği bu dönemde, piyasanın SpaceX'in halka arzına yönelik tartışmaları "bu şirket ne kadar değer?" sorusundan "halka arz edildikten sonra nasıl işlem görecek?" sorusuna kayıyor. Ancak SpaceX en çok ilgi gören teknoloji varlıklarından biri haline gelirken, daha kritik bir soru ortaya çıkıyor: Geçmiş fiyat verisi, olgun opsiyon yapısı ve net bir dağılım profili olmayan yeni bir hissenin ilk gününde, yatırımcılar bunu değerleme çerçevesiyle mi yoksa piyasa mikro yapısıyla mı anlamalı?
Bu makale, The Flow Horse'un SpaceX IPO'sunun ilk gün işlem stratejisi üzerine hazırladığı video içeriğinden derlenmiştir. Odak noktası SpaceX'in uzun vadeli temellerini tartışmak değil, halka arzın ilk döneminde karşılaşabileceği nakit akışı, dolaşımdaki arz, endekslere dahil olma ve kilit açılımı takvimini analiz etmektir. Video yazarı, uzun süredir IPO ve emir akışı işlemlerine odaklanan bir piyasa trader'ıdır ve bakış açısı geleneksel şirket değerleme analizinden ziyade emir defteri ve işlem yürütmeye daha yakındır.
Bu içerikte SpaceX IPO'su, daha temel yapısal sorunlara ayrıştırılıyor: Bu, basitçe "almalı mıyım, almamalı mıyım?" sorusu değil; trader'lar, perakende yatırımcılar, pasif fonlar ve içerideki hissedarların sınırlı likidite etrafında farklı zaman dilimlerinde yeniden fiyatlama sürecidir.
Birincisi, perakende yatırımcıların ilk gün işlem ortamını yanlış değerlendirme olasılığı yüksektir. Geçmişte, perakende yatırımcılar popüler hisseleri işlem yaparken genellikle trend çizgileri, destek-direnç seviyeleri, önceki zirve ve dipler ile açılış momentumuna güveniyordu. Ancak SpaceX IPO'sunun ilk gününde geçmiş grafik, işlem yoğunlaşma bölgesi veya olgun bir opsiyon yapısı bulunmuyor. İlk mumdan önce piyasanın kullanabileceği tekrarlanabilir bir fiyat hafızası yok. Kısa vadeli yönü belirleyen şey artık emir defteri, işlem hacmi, VWAP, açılış aralığı ve alıcı ile satıcının gerçek el değiştirmeyi nerede yaptığıdır. Bu, perakende yatırımcıların açılışın ilk dalgasında yükselişe geçmesi veya erken teknik analizle trend araması durumunda, yapı henüz oluşmamışken en yüksek riski üstlenmeleri anlamına gelir.
İkincisi, geçmiş popüler IPO'lar "halka arzın ilk döneminde kesinlikle tek yönlü yükseliş" beklentisini desteklemiyor. Coinbase, Airbnb, ARM gibi şirketler yüksek ilgi görmüş olsa da, halka arzın erken döneminde istikrarlı bir trend vermemiş, aksine önce şiddetli iki yönlü dalgalanmalar yaşamıştır. Geçmişte piyasa, popüler IPO'ları duygusal bir konsensüsün gerçekleşmesi olarak anlamaya eğilimliydi; şimdi daha doğru anlayış, bunların genellikle kısa vadeli fonlar, kâr satışları ve yeni alımların tekrar tekrar el değiştirdiği bir alan haline geldiğidir. Bu, SpaceX'in güçlü anlatıya ve yüksek talep görmesine rağmen, ilk haftasında trend takipçileri için uygun olmadığı anlamına gelir. İlk gün katılımı için gerçekten uygun olanlar, genellikle emir akışını hızlı okuyabilen, pozisyon büyüklüğünü kontrol edebilen ve iki yönlü dalgalanmayı kabul edebilen trader'lardır.
Üçüncüsü, ilk gün stratejisi "yön tahmininden" "yapıyı beklemeye" kaymalıdır. Geçmişte birçok trader, açılış öncesinde yükseliş veya düşüş yönünde bir görüş belirleyip ilk dalga fiyat hareketiyle bu görüşü doğrulamaya alışkındı. Ancak SpaceX gibi düşük serbest dolaşımdaki hisse arzına sahip bir IPO'da, öncelikle piyasanın yapıyı oluşturmasına izin vermek gerekir: 135 dolar seviyesinde alım desteği var mı, 5 dakikalık açılış aralığı etkin bir şekilde kırıldı mı, VWAP geri çekilmesi sağlam bir şekilde tutundu mu, Level 2'de sürekli yenilenen gizli alım-satım güçleri görülüyor mu. Günümüzde ticaretin özü, herkesten önce sonuca varmak değil, piyasanın ilk fiyat koordinatlarını oluşturmasının ardından kimin inisiyatifi elinde tuttuğunu belirlemektir. Bu, en önemli şeyin ilk anda pozisyona girmek değil, en kaotik, spread'in en geniş ve duyguların en yoğun olduğu noktada pasif bir şekilde işlem yapmaktan kaçınmak olduğu anlamına gelir.
Dördüncüsü, yatırımcıların farklı aşamaların farklı sermaye türleri tarafından yönetildiğini anlaması gerekir. İlk 15 işlem gününde SpaceX, düşük serbest dolaşım, duygu odaklı sermaye ve emir akışı tarafından yönlendirilen kısa vadeli bir ticaret gibidir; 15. işlem günü civarında, Nasdaq endeksine dahil olma beklentisi, fiyata duyarsız ikinci aşama alımlarını getirebilir; ilk kazanç raporunun ardından, kilit açılımları piyasanın talebini test etmeye başlar; daha sonra, 70, 90, 120, 180 gün ve bir yıl sonraki büyük hissedar kilit açılımları, kademeli olarak daha güvenilir uzun vadeli sinyaller sağlar. Geçmişte IPO'lar genellikle ilk işlem günündeki yükseliş veya düşüşle başarıya ulaşırdı; şimdi SpaceX, bir dizi sürekli likidite testi gibidir. Bu, uzun vadeli bir değerlendirmenin ilk gün duygularına değil, yeni arzın piyasaya girmesinin ardından fiyatın istikrarlı bir taban oluşturup oluşturamayacağına dayanması gerektiği anlamına gelir.
Beşincisi, SpaceX ticareti mutlaka yalnızca SpaceX'in kendisinde gerçekleşmeyebilir. Rocket Lab, LUNR gibi havacılık ve uzay ekonomisiyle ilgili varlıklar, halka arz döneminde aynı temayı ifade eden gölge hisseler haline gelebilir. Geçmişte IPO ticareti genellikle ana varlık etrafında dönerdi; şimdi, ana varlığın serbest dolaşımı çok düşük, oynaklığı çok yüksek ve spread'i çok geniş olduğunda, ilgili varlıklar daha net bir ticaret yapısı sunabilir. Bu, piyasanın yalnızca SpaceX hisselerini değil, aynı zamanda bu hisselerin harekete geçirdiği endüstri anlatısını ve likidite taşmasını da işlem gördüğü anlamına gelir.
Bu makaleyi tek bir yargıya indirgemek gerekirse: SpaceX IPO'sunun ilk günü trader'lara aittir, uzun vadeli değerlendirme ise arz testini beklemelidir. Trader'lar için ilk gün, emir akışı ticaretinin "Süper Kupa"sı olabilir; yatırımcılar için ise ilk günkü yükseliş veya düşüş aşırı yorumlanmamalıdır. Bu anlamda, SpaceX IPO'sunun temel sorunu yalnızca ilk gün alım yapılıp yapılmaması değil, katılımcıların hangi oyuna girdiklerini önceden belirleyip belirleyememesidir: ilk gün emir akışına, uzun vadede ise arz emilim kapasitesine bakılır. Bu ikisini birbirine karıştırmak, çoğu perakende yatırımcının en kolay para kaybetme nedenidir.
Aşağıda video içeriği yer almaktadır (okuma kolaylığı için orijinal içerik düzenlenmiştir):
Çoğu Perakende Yatırımcı SpaceX Halka Arzında Neden Para Kaybedebilir?
SpaceX halka arzının ilk günündeki en büyük tehlike, birçok kişinin bunu sıradan bir popüler hisse senedi gibi işlem görmesidir.
Sıradan hisse senetlerinin geçmiş fiyat aralıkları, önceki zirve ve dipleri, yoğun işlem bölgeleri ve yeterli piyasa hafızası vardır. Yatırımcılar geçmiş destek ve direnç seviyelerine, hareketli ortalamalara, opsiyon pozisyonlarına ve fon maliyetlerine başvurabilir. Ancak halka arzın ilk günü boş bir tablodur. İlk mum çubuğu oluşmadan önce piyasada gerçek bir işlem geçmişi yoktur.
Bu, trend çizgilerini erken çizmenin anlamsız olduğu ve açılıştan sonra ilk yükseliş dalgasını takip etmenin ters yöndeki dalgalanmalarla kolayca kırılabileceği anlamına gelir. Özellikle düşük dolaşımdaki arz ortamında, fiyat kısa süreli alımlarla hızla yükselebilir veya kar satışları veya kurumsal arz nedeniyle aniden düşebilir. Perakende yatırımcılar sadece fiyat artışına ve duygulara bakarlarsa, en gürültülü noktada piyasaya girmeleri çok kolaydır.
SpaceX'in ilk günündeki gerçek işlem mantığı, açık artırma mekanizmasının (alıcı ve satıcıların farklı fiyatlarda denge aradığı bir süreç) gerçek zamanlı oluşumudur. Yatırımcıların gözlemlemesi gerekenler: Kim daha yüksek fiyattan almak istiyor? Satıcı hangi seviyede sürekli arz sağlıyor? Hangi fiyat seviyelerinde yüksek işlem hacmi var ancak fiyat ilerlemiyor? Bu emir defteri bilgileri, önceden çizilmiş herhangi bir teknik formasyondan daha önemlidir.
İşlem Detayları: 75 Milyar Dolarlık Fonlama, %3 Dolaşımdaki Arz ve Yüksek Perakende Tahsisi
SpaceX'in bu halka arzında yaklaşık 555 milyon hisse senedi ihraç etmesi, yaklaşık 75 milyar dolar fon toplaması, hisse başına 135 dolar fiyatlandırma yapması ve toplam değerlemesinin yaklaşık 1,7 trilyon dolara ulaşması planlanıyor. Bu büyüklük, başlı başına piyasa çapında bir olay haline gelmesi için yeterlidir.
Ancak ilk günkü oynaklığı gerçekten belirleyen şey sadece fonlama büyüklüğü değil, dolaşımdaki arzdır. SpaceX'in listeleme sonrası ilk dönemde serbestçe işlem görebilecek hisse oranı yalnızca yaklaşık %3'tür. Bu, ılımlı bir alımın bile fiyat üzerinde belirgin bir etki yaratabileceği anlamına gelir. Perakende yatırımcıların alımları, aktif fonların pozisyon açmaları ve kurumların küçük ölçekli alımları, fiyatın kısa sürede temel değerlerden kopmasına neden olabilir.
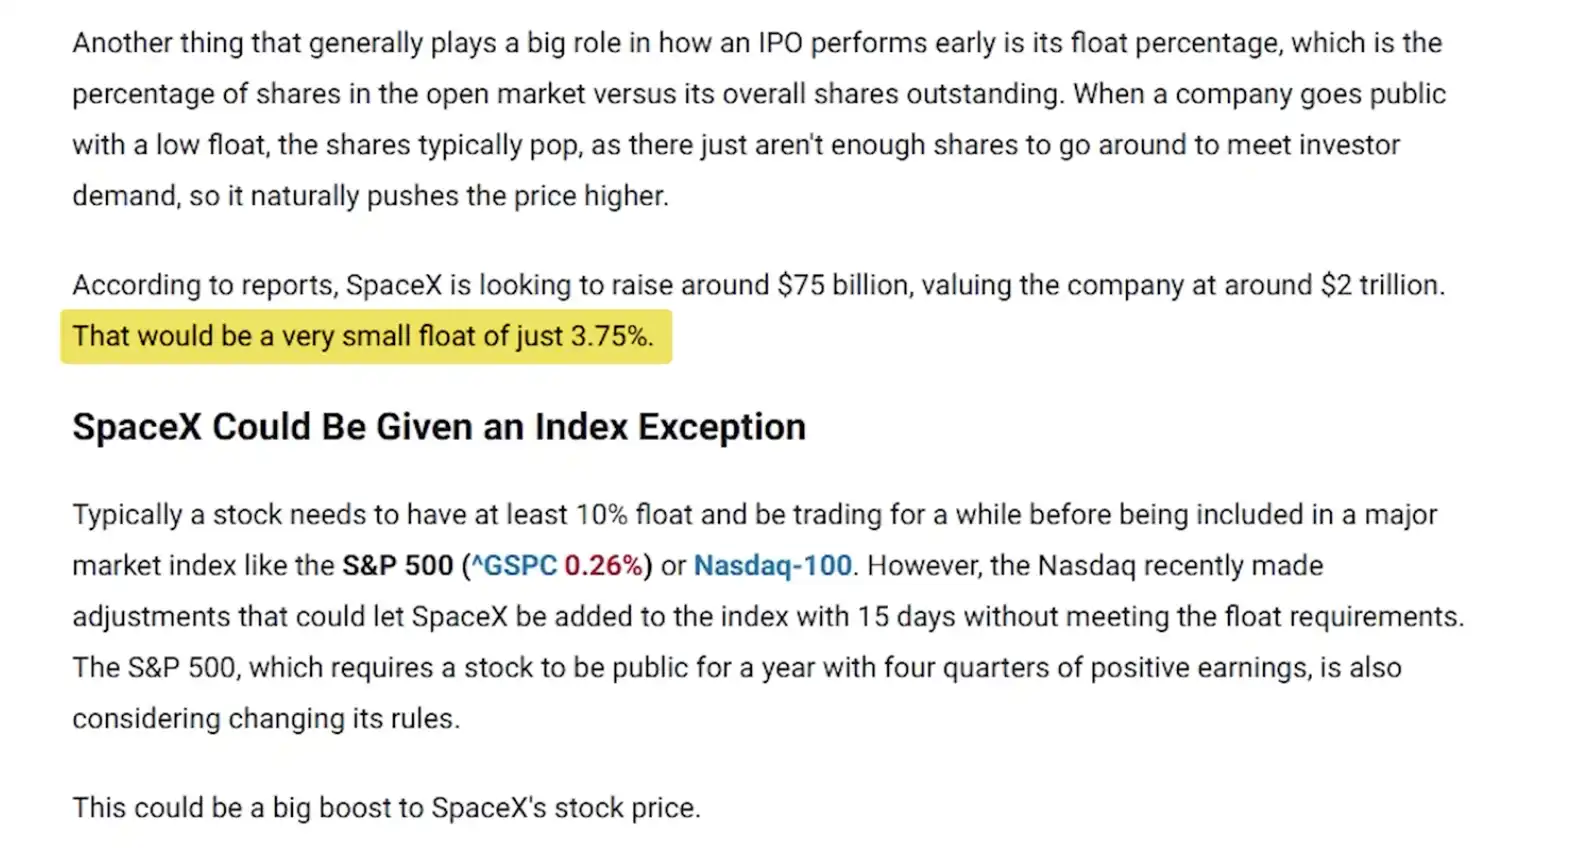
Bir diğer özel değişken ise perakende tahsisidir. Bu halka arzda perakende tahsis oranı yaklaşık %30'a ulaşabilir ki bu, normal bir halka arzın yaklaşık 3 ila 4 katıdır. Bu, açılış sonrası işlemleri daha da zorlaştıracaktır. Bir yandan, daha fazla perakende yatırımcının önceden hisse alması, listelemenin ilk gününde "alamama" kaynaklı yükseliş dürtüsünü azaltabilir; diğer yandan, bu önceden hisse alan yatırımcılar açılıştan sonra karlarını realize ederek ilk arz dalgasını oluşturabilir.
Bu nedenle, SpaceX halka arzının özü, basitçe "aşırı talep iyi haberdir" demek değil, hisse senedi yapısını anlamaktır: Son derece düşük dolaşımdaki arz, hem yükselişleri hem de düşüşleri büyütebilirken, yüksek perakende tahsisi, ilk gün alım ve satım taraflarının aynı anda daha agresif olmasına neden olabilir.
15. İşlem Günü: Nasdaq Endeksine Dahil Olma, Sermaye Yapısını Değiştirebilir
Bir diğer kritik zaman noktası, halka arzdan sonraki 15. işlem günüdür. Belirlenen takvime göre, SpaceX'in Nasdaq 100 Endeksi'ne (NDX) dahil edilmesi mümkündür. Bu düzenleme nihai kurallara ve fiili sonuçlara bağlı olmakla birlikte, buna karşılık gelen işlem mantığı oldukça önemlidir.
Halka arzın ilk dönemlerinde fiyatı esas olarak hızlı para, bireysel yatırımcılar, aktif fonlar ve duygusal sermaye yönlendirir. Bu fonlar fiyata duyarlıdır ve dalgalanmalara göre hızla girip çıkarlar. Ancak endekse dahil olmanın ardından piyasaya başka bir tür sermaye girer: pasif fonlar.
Pasif fonların özelliği, fiyata duyarlı olmamalarıdır (Price-insensitive Flow, yani endeks kuralları veya portföy gereklilikleri nedeniyle alım yapmak zorunda olmaları, fiyatın ucuz olmasından değil). Endeks fonları, ETF'ler ve ilgili takip ürünleri, kurallara göre bileşen hisselerine yatırım yapmak zorundadır. Bu tür alımlar genellikle daha mekaniktir ve piyasa tarafından önceden işleme konulması daha olasıdır.
Bu nedenle, 15. işlem gününden önce aktif fonlar önden koşmaya (Front-run, yani kesin alım gelmeden önce erken alım yapmak) çalışabilir. Halka arzın ilk döneminde SpaceX zaten bir yükseliş momentumu oluşturmuşsa, endekse dahil olmanın getirdiği mekanik alımlar bu trendi daha da büyütebilir; ancak ilk iki hafta zayıf bir seyir izlerse, bu alımlar tek başına piyasanın yönünü değiştirmeye yetmeyebilir.
SpaceX IPO'sunun sıradan ilk gün işlemlerinden farklı olduğu nokta da budur: Tek bir olay değil, bir dizi sermaye akışı düğümüdür.
İlk Gün Grafik İşlemi Değil, Emir Akışı İşlemidir
SpaceX'in ilk günü için en önemli değerlendirme şudur: Bunu bir grafik işlemi olarak görmeyin.
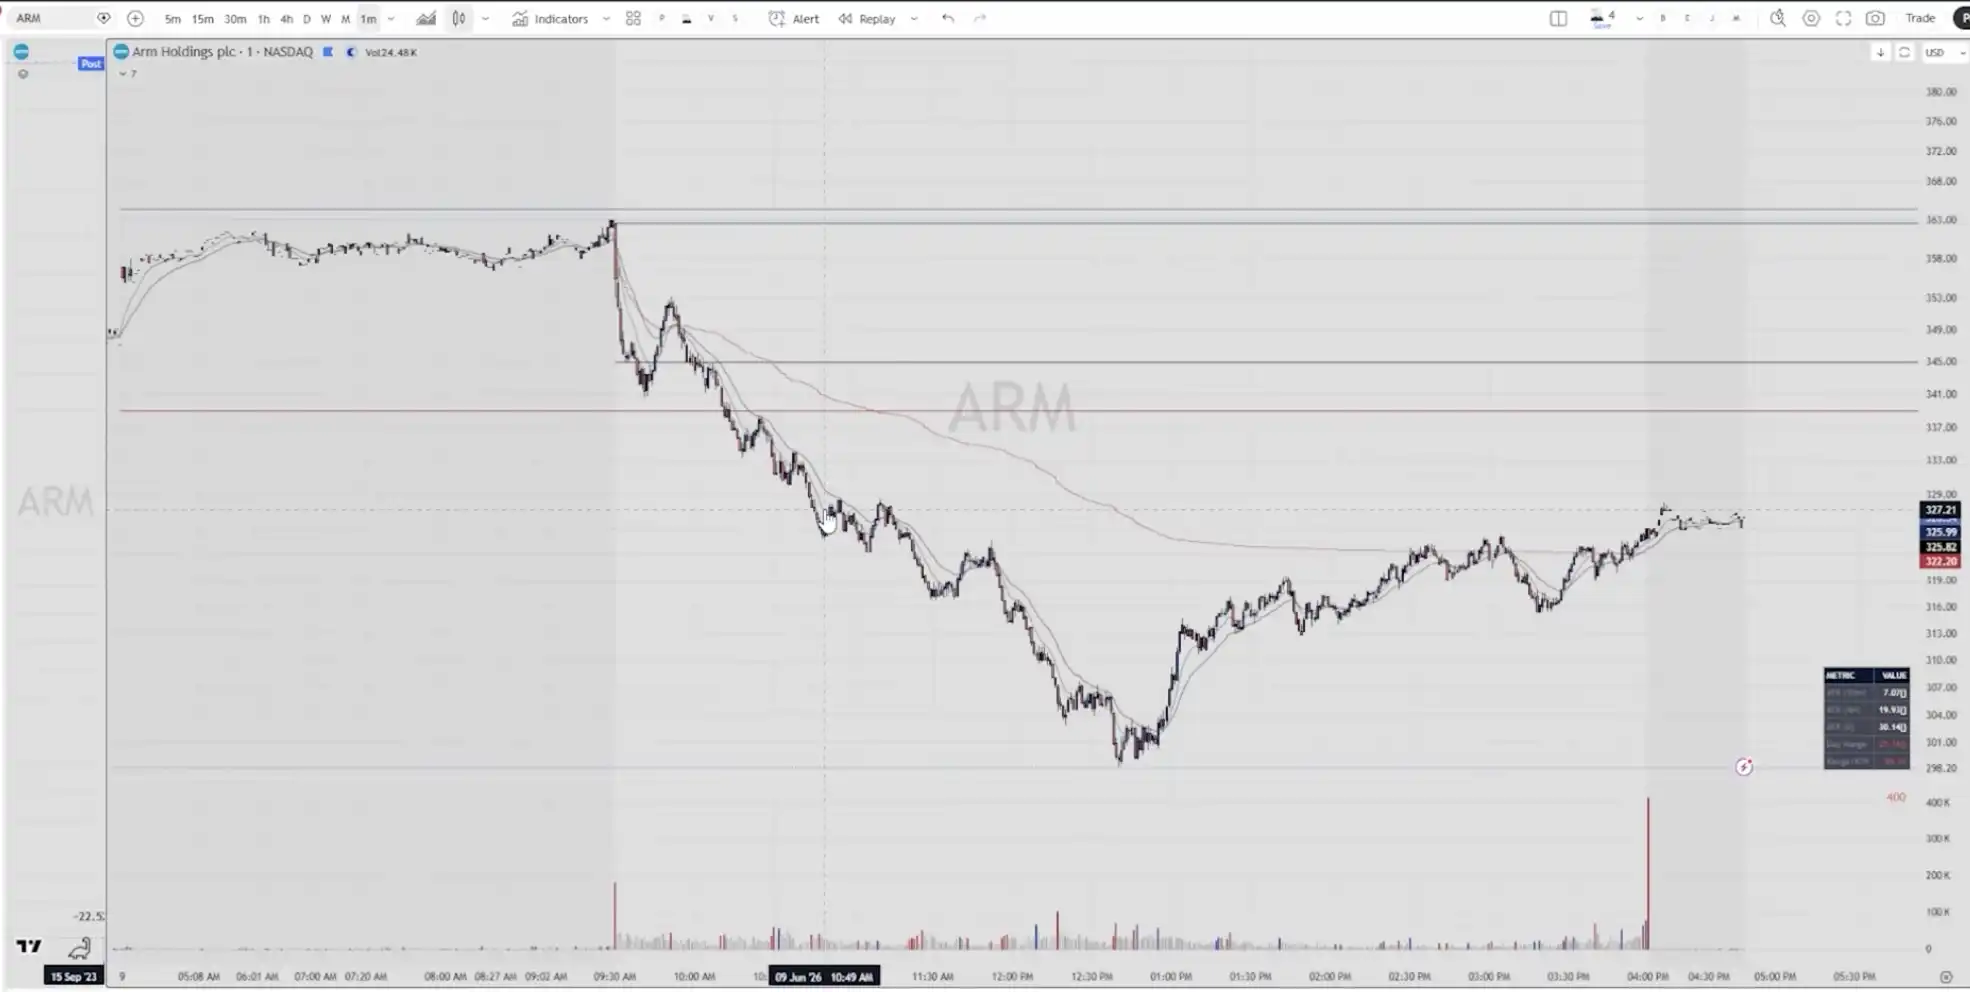
Sıradan bir yatırımcı genellikle şunu sorar: Destek nerede? Direnç nerede? Önceki zirve nerede? Yoğun işlem bölgesi nerede? Opsiyonların maksimum acı noktası nerede? Ancak IPO'nun ilk gününde bu soruların çoğunun cevabı yoktur. Geçmiş grafik olmadığı için güvenilir bir teknik yapı da yoktur; olgun bir opsiyon piyasası olmadığı için referans alınabilecek opsiyon açık pozisyonları da yoktur.
İlk günün asıl sorusu şudur: Alıcılar ve satıcılar nerede anlaşmaya varıyor? Nerede yüksek miktarda el değiştirme oluyor? Fiyat halka arz fiyatının altına düştüğünde alım desteği geliyor mu? Yükselişlerde satıcılar sürekli olarak arz yapıyor mu? Emir akışı işleminin özü budur.
İlk birkaç kritik fiyat seviyesi, piyasa tarafından o gün içinde çizilmelidir. İlk olarak 135 dolar, yani videoda belirlenen halka arz fiyatı. Yatırımcı, fiyatın 135 dolara göre performansını gözlemlemelidir: Düşüşten sonra hızla toparlanıp toparlanmadığı? Bu seviyenin üzerine çıktığında kalıcı olup olmadığı? 135 doların altına her düşüşte alım desteği geliyorsa, bu seviye erken bir maliyet çıpası haline gelebilir; 135 doların üzerine her çıkışta satış geliyorsa, yukarı yönlü arzın daha güçlü olduğu anlamına gelir.
İkinci olarak VWAP (Hacim Ağırlıklı Ortalama Fiyat, o günkü piyasa ortalama işlem maliyetini temsil eder). İşlem başladıktan bir saat sonra fiyatın VWAP'ın üstünde mi yoksa altında mı olduğu ve VWAP'a geri çekilirken destek bulup bulamadığı, alıcı ve satıcı taraflarından hangisinin daha aktif olduğunu doğrudan yansıtır.
Son olarak ilk günün en yüksek ve en düşük seviyeleri. Kapanışın ardından, ilk günün en yüksek ve en düşük fiyatları, sonraki günler için en önemli yapısal referans noktaları haline gelir. Geçmiş grafiği olmayan yeni bir hisse senedi için, ilk günün fiyat aralığı, piyasanın oluşturduğu ilk koordinat sistemidir.
Fiyatı Yönlendiren Dört Sermaye Akışı
SpaceX IPO'sunun ilk dönemindeki fiyat dalgalanmaları dört tür sermaye akışına ayrılabilir.
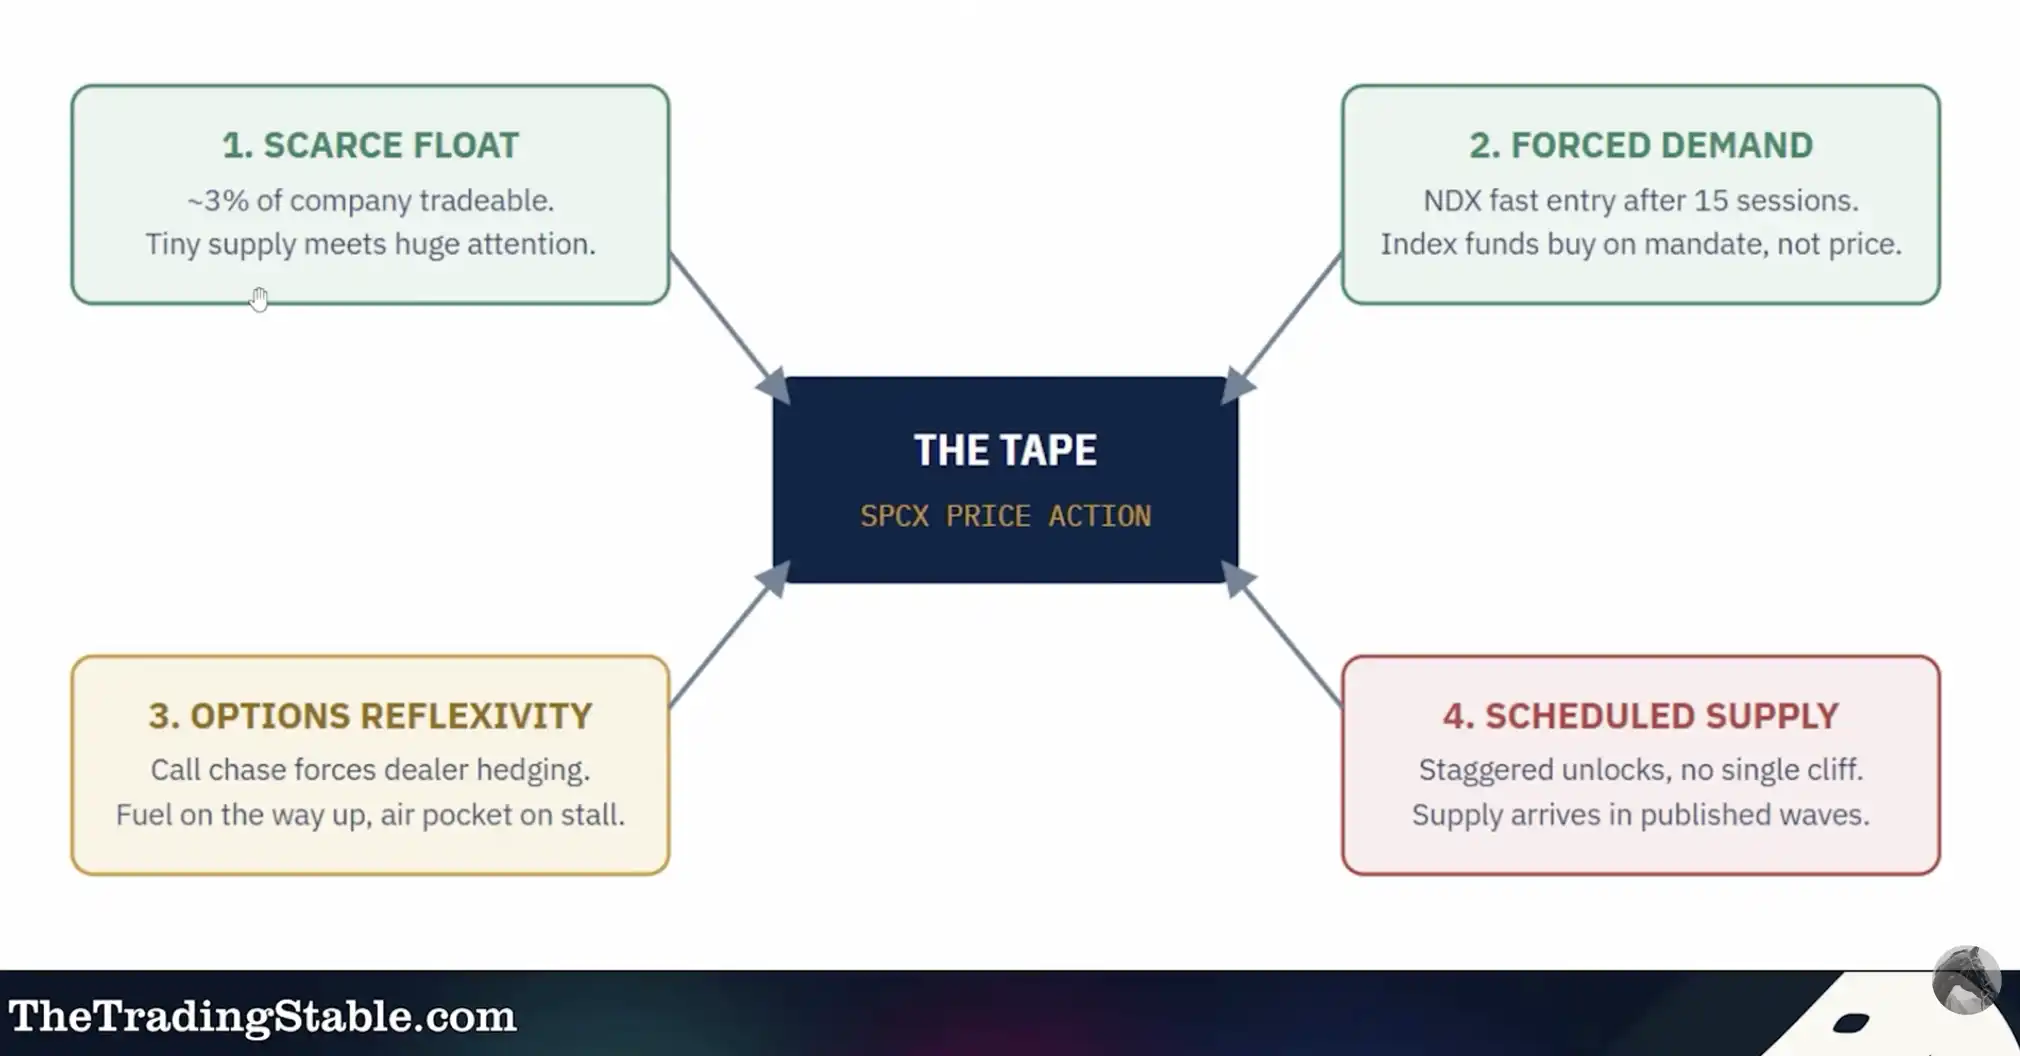
Birinci tür, son derece düşük serbest dolaşımdaki hisse miktarından kaynaklanan kıtlık alımlarıdır. %3 serbest dolaşım, piyasada işlem görebilecek çok az hisse senedi olduğu anlamına gelir; talep biraz yoğunlaştığında hisse fiyatını hızla yukarı çekebilir. Bu nedenle ilk gün körü körüne açığa satış yapmak çok risklidir. Düşük serbest dolaşıma sahip hisseler her zaman yükselmeyebilir, ancak kısa sürede açığa satıcıları "sıkıştırma" olasılıkları en yüksektir.
İkinci tür, Nasdaq endeksine dahil olmanın getirdiği pasif alımlardır. 15. işlem gününde NDX'e dahil edilirse, endeks fonları ve ilgili ürünler kurallara göre alım yapmak zorundadır. Bu tür sermaye, değerlemeye göre değil, endeks ağırlığına göre emir verir. Yatırımcılar için bu ideal bir mekanik talep; kısa vadeli işlemciler için ise önceden işlem yapılabilecek bir zaman penceresidir.
Üçüncü tür, opsiyon refleksivitesidir (Opsiyon piyasasının ana hisse senedi fiyatını ters yönde etkilemesi). Opsiyonlar işlem görmeye başladığında, bireysel yatırımcıların yoğun şekilde alım opsiyonu alması, piyasa yapıcıları ana hisse senedini hedge etmek için satın almaya zorlayabilir ve bu da bir Gamma döngüsü oluşturur (opsiyon alımları piyasa yapıcıları ana hisse senedini hedge etmek için almaya iter ve yükselişi daha da büyütür). Ancak bu mekanizma genellikle ilk işlem gününde hemen ortaya çıkmaz ve ilk haftada da olgunlaşmayabilir.
Dördüncü tür, hisse senedi kilitlerinin çözülmesidir (Satışı kısıtlanmış hisselerin kademeli olarak piyasaya girmesi). Bu, yeni bir arz yaratır ve tüm uzun vadeli yatırımcıların dikkat etmesi gereken bir risk noktasıdır. SpaceX'in özelliği, 180 gün sonra tek seferde kilit çözümü yapmak yerine, hisseleri aşamalı olarak serbest bırakabilmesidir.
Kilit Çözüm Takvimi: 180 Günlük Tek Seferlik Uçurum Değil
Geleneksel IPO'larda yaygın bir risk noktası, 180 günlük kilitlenme süresinin sonunda erken yatırımcıların ve çalışanların hisselerinin toplu olarak serbest kalması ve piyasanın aniden büyük bir arzla karşı karşıya kalmasıdır. Ancak videoda verilen SpaceX kilit çözüm yapısı daha karmaşıktır: Tek seferlik bir uçurum değil, bir dizi aşamalı likidite olayı olabilir.
Öncelikle, ilk mali raporun ardından 2 gün içinde, uygun hisselerin en fazla %20'si serbest bırakılabilir. Bu, mali raporun sadece bir performans olayı değil, aynı zamanda bir arz olayı olduğu anlamına gelir. Hisse fiyatı mali rapordan önce duygusal olarak yükseltilmişse, rapor sonrası yeni arz momentumu baskılayabilir.
İkinci olarak, kilit çözümü fiyat performansına da bağlı olabilir. Hisse fiyatı, mali rapordan önceki 10 işlem gününün 5'inde 135 doların %30 üzerinde kalırsa, ek olarak %10'luk bir kısım daha serbest bırakılabilir. Bu tür düzenlemeler, yükselişin kendisinin daha fazla arzı tetiklemesine neden olarak dinamik bir denge oluşturur: Ne kadar sert yükselirse, satılabilecek hisse sayısı da o kadar artabilir.
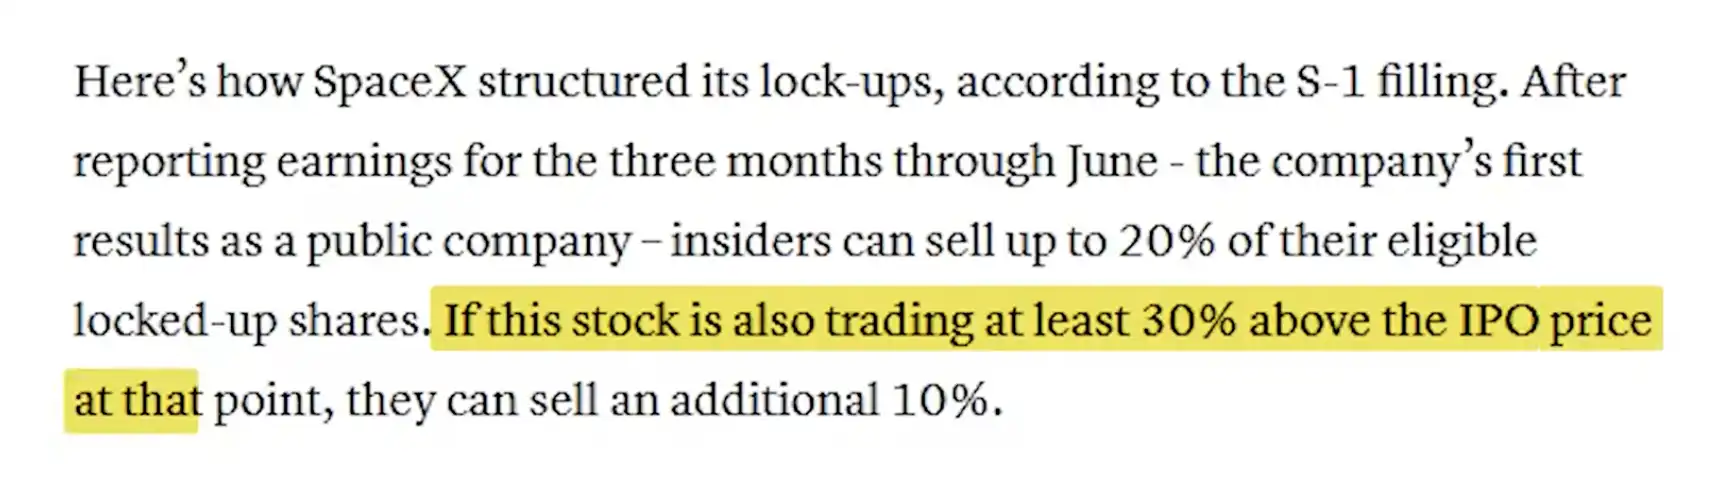
Sonraki dönüm noktaları da aynı derecede önemlidir. Videoda, 70. gün, 90. gün ve 120. günde sırasıyla yaklaşık %7'lik hisselerin serbest bırakılabileceği ve 180 gün sonra tamamen serbest kalacağı belirtiliyor. Çalışan hisseleri açısından, çalışanların yaklaşık %5'i ilk mali rapordan hemen sonra hisselerini satabilir; ek bir performans veya fiyat koşulu gerekmez. Elon Musk ve en büyük hissedarlar ise muhtemelen bir yıldan fazla, yaklaşık 366 gün beklemek zorunda kalacak.
Bu tarihler özellikle uzun vadeli yatırımcılar için önemlidir. SpaceX'in gerçek bir dip yapıp yapmadığını değerlendirmek için sadece ilk işlem günündeki yükseliş veya düşüşe bakmak yeterli değildir; her yeni arz piyasaya girdiğinde alım talebinin bunu karşılayıp karşılayamayacağına bakılmalıdır.
Geçmiş IPO'lardan Dersler: Coinbase, Airbnb, ARM - Hiçbiri Başlangıçtan İtibaren Tek Yönlü Trend Vermedi
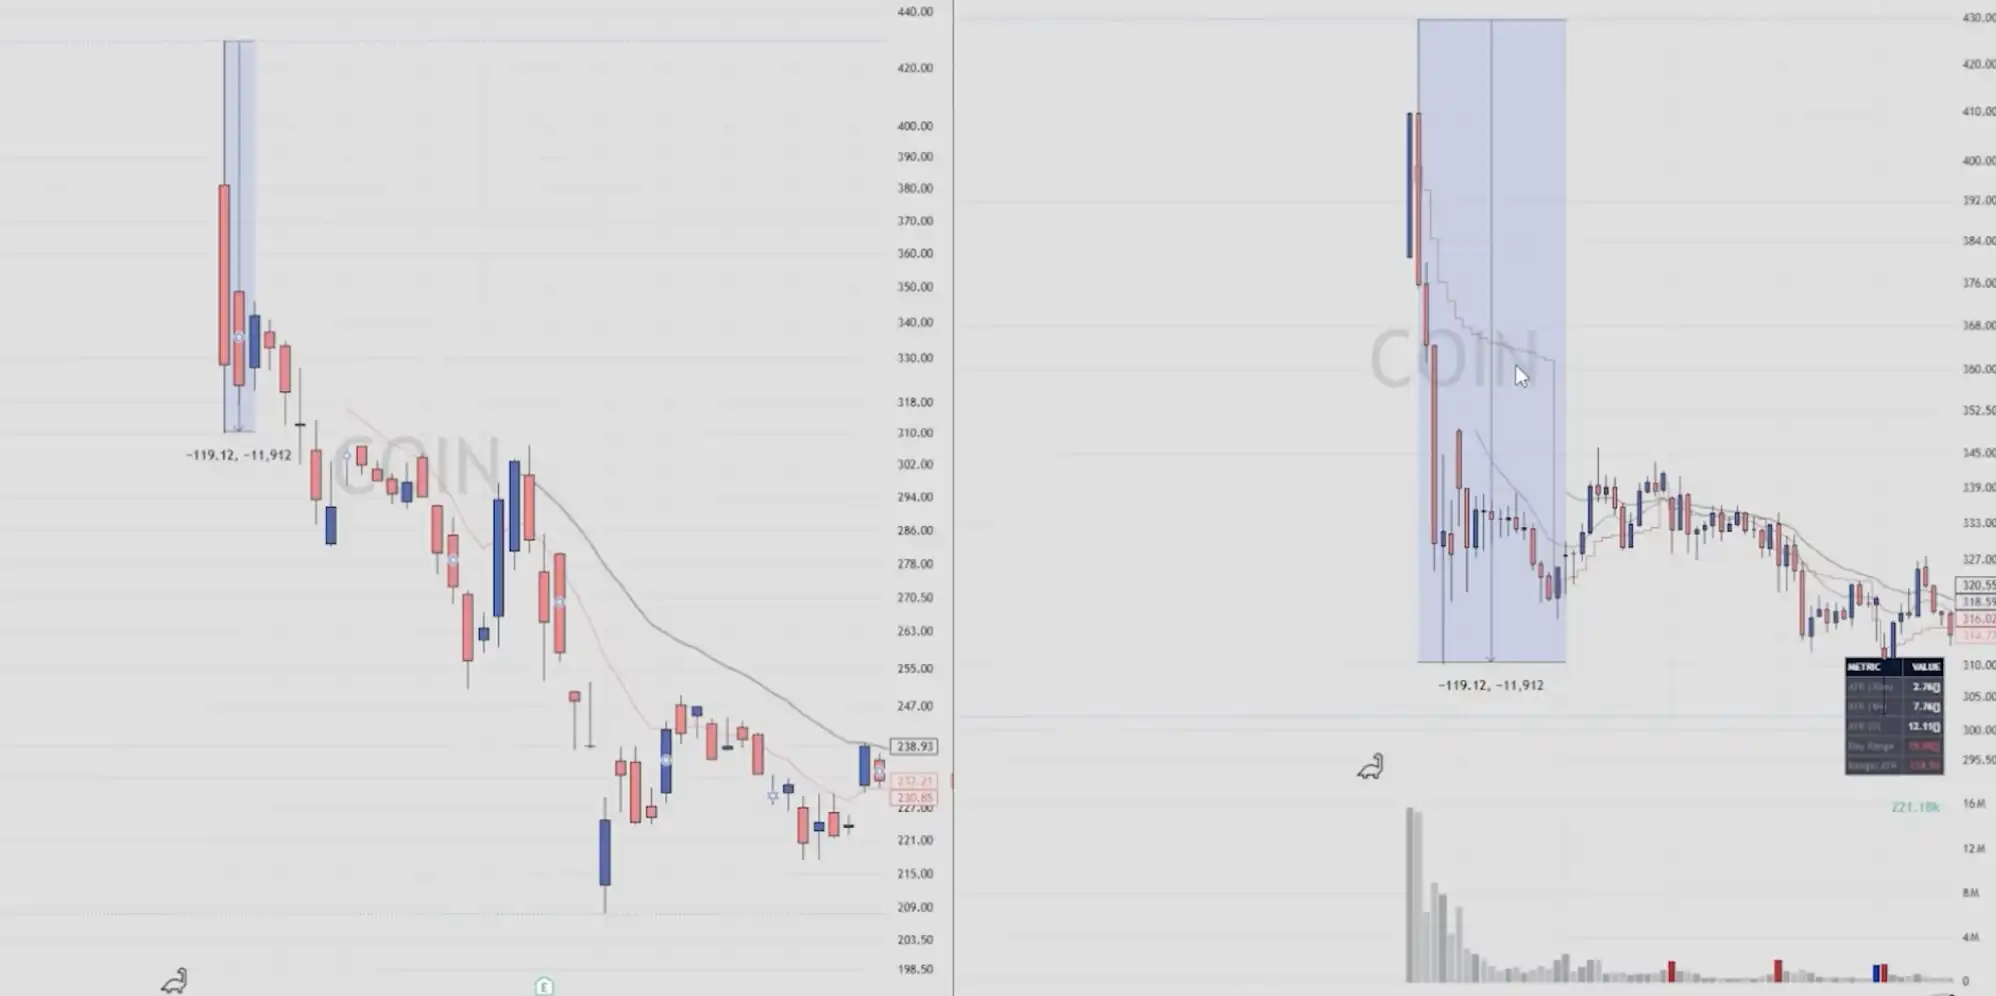
Popüler IPO'lar yanlış bir izlenim yaratabilir: Piyasa ilgisi yüksek olduğu için halka arz sonrası sürekli yükselmesi gerekir. Ancak Coinbase, Airbnb ve ARM'in erken dönem işlemleri, ilginin tek yönlü bir trend anlamına gelmediğini gösteriyor.
Videoda, bu popüler IPO'ların ilk dönemlerinde büyük dalgalanmalar yaşadığı belirtiliyor. Coinbase'in erken dönem dalgalanması yaklaşık 119 puana, Airbnb'ninki yaklaşık 53 puana ve ARM'ninki yaklaşık 22 puana ulaştı. Önemli olan spesifik rakamlar değil, bu rakamların gösterdiği şeydir: Popüler IPO'ların ilk günleri ve haftaları genellikle istikrarlı bir trend değil, şiddetli iki yönlü işlemlerle geçer.
Bu tür bir ortam, scalper'lar (kısa süreli küçük fiyat dalgalanmalarından sık sık alım-satım yaparak kar elde eden yatırımcılar) ve emir akışı yatırımcıları için daha uygundur; sıradan trend takipçileri için değil. Trend yatırımcıları yapıya ihtiyaç duyar, ancak IPO'nun ilk döneminde en çok eksik olan şey yapıdır.
SpaceX daha da aşırı olabilir. Zaten yüksek oranda aşırı talep görmüş durumda ve daha fazla bireysel yatırımcının erken tahsisat almasına izin verebilir. Bu, açılıştan sonra hem fiyatı yükseltmek isteyen fonların hem de kar satışı yapmak isteyenlerin olacağı anlamına gelir; hem 15. gün endeksine dahil olma beklentisiyle alım yapmak isteyenler hem de yüksek ilginin kendisini bir satış fırsatı olarak görenler olacaktır. Alım ve satım güçleri aynı anda yoğunlaştığında, sonuç genellikle temiz bir trend değil, yüksek işlem hacmi, yüksek volatilite ve yüksek gürültüdür.
İlk Gün Ticaret Stratejisi: Piyasanın Yapıyı Oluşturmasını Bekle, Sonra Harekete Geç
SpaceX'in ilk gün ticaretinin ilk kuralı, açılışın ilk dalgasını kovalamamaktır.
Açılış anı genellikle gürültünün en yüksek, spread'in en geniş ve duyguların en aşırı olduğu zamandır. Özellikle düşük dolaşımdaki arz ortamında, ilk yükseliş sadece kısa süreli bir tarama olabilir ve ilk düşüş de sadece likidite eksikliğinden kaynaklanan ani bir düşüş olabilir. Gerçekten işlem yapılabilir bir yapı, piyasanın oluşmasını beklemeyi gerektirir.
İlk gözlem noktası 135 dolardır. Fiyat 135 doların altına düşüp hızla toparlanır ve açılış aralığı ile VWAP'ın üzerine yeniden çıkarsa, bu, aşağıda gerçek bir alım desteği olduğunu gösterir. Tersine, fiyat 135 doların üzerine çıkmak için defalarca denemeler yapıp satışla geri püskürtülürse, bu satıcıların kontrolü ele almış olabileceğini gösterir.
İkinci gözlem noktası, 5 dakikalık açılış aralığıdır (açılıştan sonraki ilk 5 dakikada oluşan en yüksek ve en düşük seviye aralığı). 5 dakikalık veya 30 dakikalık açılış aralığını kullanarak gürültüyü filtrelemek, erken aşamada gereksiz yere al-sat zararlarına düşmekten kaçınmaya yardımcı olabilir. Açılış aralığı darsa, sonraki kırılma daha anlamlıdır çünkü çok sayıda kısa vadeli pozisyon sınırlı bir fiyat bandında yoğunlaşmıştır. Fiyat aralıktan ayrıldığında, stop-loss'lar ve takip emirlerinin tetiklenmesi daha kolay olur.
Üçüncü gözlem noktası VWAP'tır. İşlem başladıktan bir saat sonra, fiyat VWAP'ın üzerinde seyrediyor ve VWAP'a geri çekildiğinde hızla alım buluyorsa, bu boğaların baskın olduğunun bir işareti olabilir. Fiyat uzun süre VWAP'ın altında kalıp zayıf bir toparlanma gösteriyorsa, o günkü ortalama işlem maliyetinin bir direnç haline geldiği anlamına gelir.
Dördüncü gözlem noktası "Hayalet Seviye"dir (Ghost Level, yani emir defterinde işlemleri emmeye devam eden gizli alım-satım gücünün olduğu bir konum). Belirli bir fiyat seviyesinde görünürdeki emir miktarı az olsa da işlem hacmi sürekli yüksekse ve fiyat bir türlü kırılamıyorsa, bu, orada sürekli olarak stok tazeleyen gizli satıcılar olabileceği anlamına gelir. Tersine, düşük bir seviyede sürekli işlem oluyor ancak fiyat düşemiyorsa, bu da orada alım yapan gizli alıcılar olabileceğini gösterebilir.
Bu geçici fiyat seviyeleri önümüzdeki aylar için anlamlı olmayabilir, ancak ilk gün için çok önemlidir. Çünkü geçmiş grafiklerin olmadığı bir durumda, bunlar piyasanın yeni oluşturduğu ilk yol işaretleridir.
Pozisyon Yönetimi ve Risk Yönetimi: Düşük Dolaşımdaki Hisse Senetlerini Blue Chip Gibi İşlemeyin
SpaceX'in şirket büyüklüğü çok büyük olabilir, ancak halka arzın ilk dönemindeki işlem özellikleri mutlaka büyük blue chip hisseleri gibi olmayabilir.
Dolaşımdaki arz sadece %3 ise, emir defteri çok ince olabilir, alış-satış spread'i (Spread, yani alış fiyatı ile satış fiyatı arasındaki fark) çok geniş olabilir ve fiyat, sürekli tarama emirleri nedeniyle hızlı sıçramalar gösterebilir. Buna ek olarak, opsiyon piyasası başlangıçta henüz olgunlaşmamış olabilir ve yatırımcıların korunma araçları eksik olabilir. Çok büyük pozisyonlar, kayma ve işlem durdurma riskleri nedeniyle kayıpları kolayca büyütebilir.
Bu nedenle, Apple, Microsoft, Nvidia gibi olgun büyük hisseleri işlem yapma şekliyle SpaceX'i işlem yapılamaz. Yeni başlayanlar sadece emir akışını öğrenmek istiyorlarsa, çok küçük pozisyonlarla başlamalı, hatta sadece gözlem yapıp işlem yapmamalıdır. Çoğu insan için ilk gün fırsatını kaçırmak en büyük sorun değildir; FOMO'nun etkisiyle en kaotik konumda büyük pozisyon açmak en büyük risktir.
Kısa vadeli yatırımcılar şu gerçeği kabul etmelidir: İlk gün en önemli şey her dalgalanmadan para kazanmak değil, yapısız bir konumda piyasa tarafından "silinmemektir". Uzun vadeli yatırımcılar ise daha çok sonraki arz düğümlerine odaklanmalı, ilk işlem gününde SpaceX hakkında haklı olduklarını kanıtlamak için acele etmemelidir.
Bilinmesi Gereken Dört Şey
Birincisi, ilk 15 işlem günü büyük olasılıkla duygular tarafından yönlendirilir. Son derece düşük dolaşımdaki hisse sayısı, büyük ilgi ve teknik standart seviyelerinin olmaması, fiyatın esas olarak emir akışına ve kısa vadeli sermaye itişine bağlı olmasına neden olur.
İkincisi, 15. işlem günü sermaye yapısının değiştiği bir düğüm noktası olabilir. SpaceX, Nasdaq 100 endeksine dahil edilirse, fiyata duyarsız mekanik alımlar piyasaya girebilir ve aktif sermaye de bu beklentiyi önceden işlemleyebilir.
Üçüncüsü, ilk finansal rapor sadece bir performans olayı değil, aynı zamanda bir arz baskısı noktasıdır. Rapor sonrası bazı hisselerin kilidi çözülmeye başlayabilir ve piyasanın yeni arzı karşılayabileceğini kanıtlaması gerekir.
Dördüncüsü, kilit çözümü tek seferlik bir olay değil, önümüzdeki bir yıl boyunca birçok likidite testidir. 70, 90, 120, 180 gün ve hatta bir yıl sonra büyük hissedarların kilit çözümü, SpaceX'in gerçek alım tabanını yeniden test edecektir.
Takip Edilmeye Değer SpaceX Gölge Hisseleri
SpaceX halka arzı sırasında, ilgili sektörlerdeki vekil varlıklar (Proxy, yani temel varlığa doğrudan işlem yapılamadığında benzer temayı veya risk maruziyetini ifade etmek için kullanılan alternatifler) de takip edilmeye değerdir.
Havacılık, savunma, roket fırlatma, uydu ve uzay ekonomisi ile ilgili hisseler, SpaceX'in piyasa sıcaklığı nedeniyle sermaye taşması yaşayabilir. Videoda bahsedilen örnekler arasında Rocket Lab (RKLB) ve LUNR gibi uzayla ilgili varlıklar bulunmaktadır.
Bu tür gölge hisselerin fırsatı, mutlaka kazanç sağlayacak olmaları değil, sermayenin SpaceX temasını ifade etmek için alternatif bir yol olabilmeleridir. Özellikle SpaceX'in kendisinin fiyat farkı çok geniş, oynaklığı çok yüksek ve dolaşımdaki hisse sayısı çok düşük olduğunda, likiditesi daha iyi olan bazı ilgili varlıklar daha net bir işlem yapısı sunabilir.
Ancak vekalet işlemleri, piyasa görünümüne göre doğrulanmalıdır. İlgili varlık yalnızca kısa süreli bir yükseliş gösteriyorsa, işlem hacmi yoksa, süreklilik yoksa veya göreceli güç yoksa, SpaceX mantığını zorla uygulamak mümkün değildir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler