Roadshow verileri ışığında Wall Street şimdi SpaceX'i nasıl değerlendiriyor?

Hisse başına 135 dolar, 555,6 milyon hisse, 1,77 trilyon dolar.
SpaceX, halka arz fiyatını buraya sabitledi. SpaceX'in 3 Haziran'da SEC'e sunduğu S-1/A ve 4 Haziran'da sunduğu FWP yol haritası materyallerine göre şirket, 555,6 milyon adet A Sınıfı adi hisse senedi ihraç etmeyi planlıyor. İhraç fiyatı hisse başına 135 dolar olup, hisselerin Nasdaq ve Nasdaq Texas'ta SPCX koduyla işlem görmesi bekleniyor. Sigortacı indirimleri ve ihraç masrafları düşüldükten sonra şirketin yaklaşık 74,4 milyar dolar net fon toplaması beklenirken, sigortacıların ek hisse alım opsiyonunu tam olarak kullanması durumunda net fon miktarı yaklaşık 85,7 milyar dolara ulaşacak.
Yol haritasının piyasaya gerçekten sunduğu soru "bir roket şirketinin değeri ne kadar olmalı" değil. SpaceX, materyallerde tekrar tekrar başka bir konuyu vurguluyor: Uzay taşımacılığı, uydu bağlantısı ve AI işlem gücü, aynı bilançoda birleştiriliyor.
Aynı FWP yol haritası materyaline göre SpaceX, uzay, bağlantı ve AI olmak üzere üç katmanlı donanım ve yazılım altyapısını aynı anda inşa eden tek şirket olduğunu belirtiyor. Uzay işi, yörüngeye erişim maliyetini düşürmekten sorumlu; Starlink, bağlantıyı karada, denizde, havada ve mobil ağların ötesine yaymakla görevli; AI işi ise xAI, Grok, X ve Colossus hesaplama kümelerini aynı anlatı içinde birleştiriyor.
SpaceX Yol Haritası Dosyası
Sunduğu veriler yeterince büyük. Yol haritası materyallerine göre SpaceX, 2023'ten bu yana küresel yörüngeye giren kütlenin %80'inden fazlasını üstlendi, yaklaşık 650 fırlatma gerçekleştirdi, 9.600'den fazla Starlink uydusunu işletiyor, yaklaşık 10,3 milyon Starlink kullanıcısına sahip ve 164 ülke ile bölgeyi kapsıyor. Grok ve X'in aylık aktif kullanıcı sayısı yaklaşık 550 milyon, X'te günlük yaklaşık 350 milyon gönderi yapılıyor ve AI hesaplama altyapısının nominal güç tüketimi 1 GW'ı aşıyor.
Wall Street'in en çok ayrıştığı nokta tam da burası.
SpaceX, altyapı sattığını söylüyor. Şüpheciler ise altyapıyı, AI'ı ve Musk'ın kişisel primini bir arada paketleyip sattığını iddia ediyor.
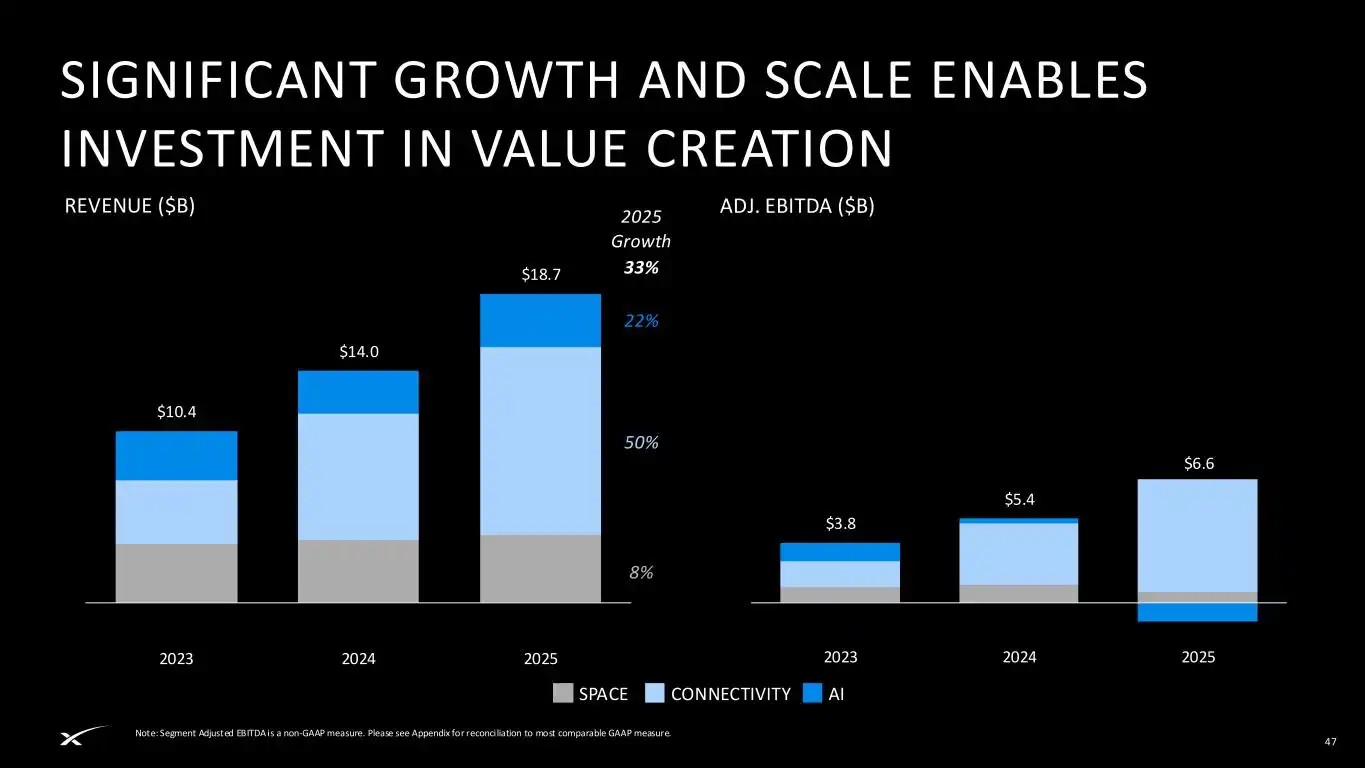
Önce yol haritasındaki en sağlam kısmı inceleyelim. Connectivity (Bağlantı), şu anda "halka açık şirket işine" en çok benzeyen bölüm. Yol haritası materyallerine göre Connectivity'nin 2025 geliri 11,4 milyar dolar, düzeltilmiş FAVÖK'ü 7,2 milyar dolar; bu rakamlar 2024'teki 7,6 milyar dolar gelir ve 3,8 milyar dolar düzeltilmiş FAVÖK'ün üzerinde. Uzay bölümünün 2025 geliri 4,1 milyar dolar, düzeltilmiş FAVÖK'ü 700 milyon dolar. AI bölümünün 2025 geliri ise 3,2 milyar dolar olup, düzeltilmiş FAVÖK zararı 1,2 milyar dolar.
Bu üç fatura bir araya geldiğinde, oldukça dengesiz bir SpaceX tablosu ortaya çıkıyor. Starlink para kazanıyor, roketler konuşlandırma kapasitesi sağlıyor, yapay zeka ise para yakarken değerleme esnekliğine katkıda bulunuyor.
Sunum materyallerine göre, SpaceX'in 2025 yılı toplam geliri 18,7 milyar dolar, düzeltilmiş FAVÖK'ü 6,6 milyar dolar, ancak GAAP net zararı 4,9 milyar dolar. Sermaye harcamaları 2023'teki 4,4 milyar dolardan 2024'te 11,2 milyar dolara ve 2025'te 20,7 milyar dolara yükseldi. 2026'nın ilk çeyreğinde şirket hâlâ 4,3 milyar dolar GAAP net zararı kaydediyor.
Borsa diliyle ifade etmek gerekirse, bu olgun bir kâr hissesi değil. Bu, gelecekteki altyapı kontrolünü önceden açık piyasaya satan bir hisse senedi.
Wall Street'in ilk tepkisi, hikâyenin değiştiğini kabul etmek oldu.
Portföy yöneticisi Mike Alves'in makalesinde, yatırımcıların sadece 1,75 trilyon dolar ile 2 trilyon dolar arasındaki tepe değerlemeye bakmaması gerektiği, asıl sorunun SpaceX'in yeni nesil ekonominin altyapı katmanını inşa edip etmediği olduğu belirtiliyor. Colorado Boulder Üniversitesi'nden finans doçenti Shaun Davies de SpaceX'i havacılık, iletişim altyapısı, savunma teknolojisi ve yapay zekânın bir karışımı olarak tanımlıyor. George Washington Üniversitesi Uzay Politikası Enstitüsü direktörü Scott Pace'in değerlendirmesi sunum anlatısına daha yakın; büyümenin itici gücünün iletişim, veri ve yapay zekânın uzay aracılığıyla yeni şekillerde birleşmesinden geldiğini düşünüyor.
Bu, bir grup boğa yatırımcının temel mantığı. Boeing, AT&T veya geleneksel uzay şirketlerini SpaceX ile kıyaslamayın. O, kopyalanması zor bir altyapı girişi satıyor.
Reuters, en az bir büyük SpaceX kurumsal yatırımcısının özel olarak SpaceX'i Boeing veya AT&T ile değil, Palantir, GE Vernova, Vertiv gibi yapay zeka altyapısıyla yeniden değerlenen şirketlerle karşılaştırdığını belirtiyor. Aynı haberde PitchBook analisti Franco Granda'nın ifadesi oldukça doğrudan: Yatırımcılar bugün platform primi ödüyor, yarının altyapı tekel ekonomisine bahis yapıyor.
Ancak bu hesaplamanın da kendi zorlukları var. 1,75 trilyon dolar değerlemeyle SpaceX, 2025 gelir tahmininin yaklaşık 110 katına denk geliyor; hatta Palantir bile bazı göstergelerde daha ucuz. S&P Capital IQ verilerine göre, 1,75 trilyon dolar ile 2 trilyon dolar piyasa değeri ve 31 Mart 2026'ya kadar olan son 12 aylık gelir baz alındığında, SpaceX'in fiyat/satış oranı yaklaşık 90 ila 103 kat arasında; bu, tüm Yedi Büyükler şirketini ve o dönemde yaklaşık 16 kat fiyat/satış oranına sahip olan Tesla'yı açıkça geride bırakıyor.
Boğalar bu fiyatı kabul edebiliyor çünkü SpaceX'i bir roket şirketi olarak görmüyorlar. Ayılar bu fiyatı kabul edemiyor çünkü SpaceX artık sadece bir roket şirketi değil.
Değerleme farklılığı bu noktada netleşmeye başlıyor.
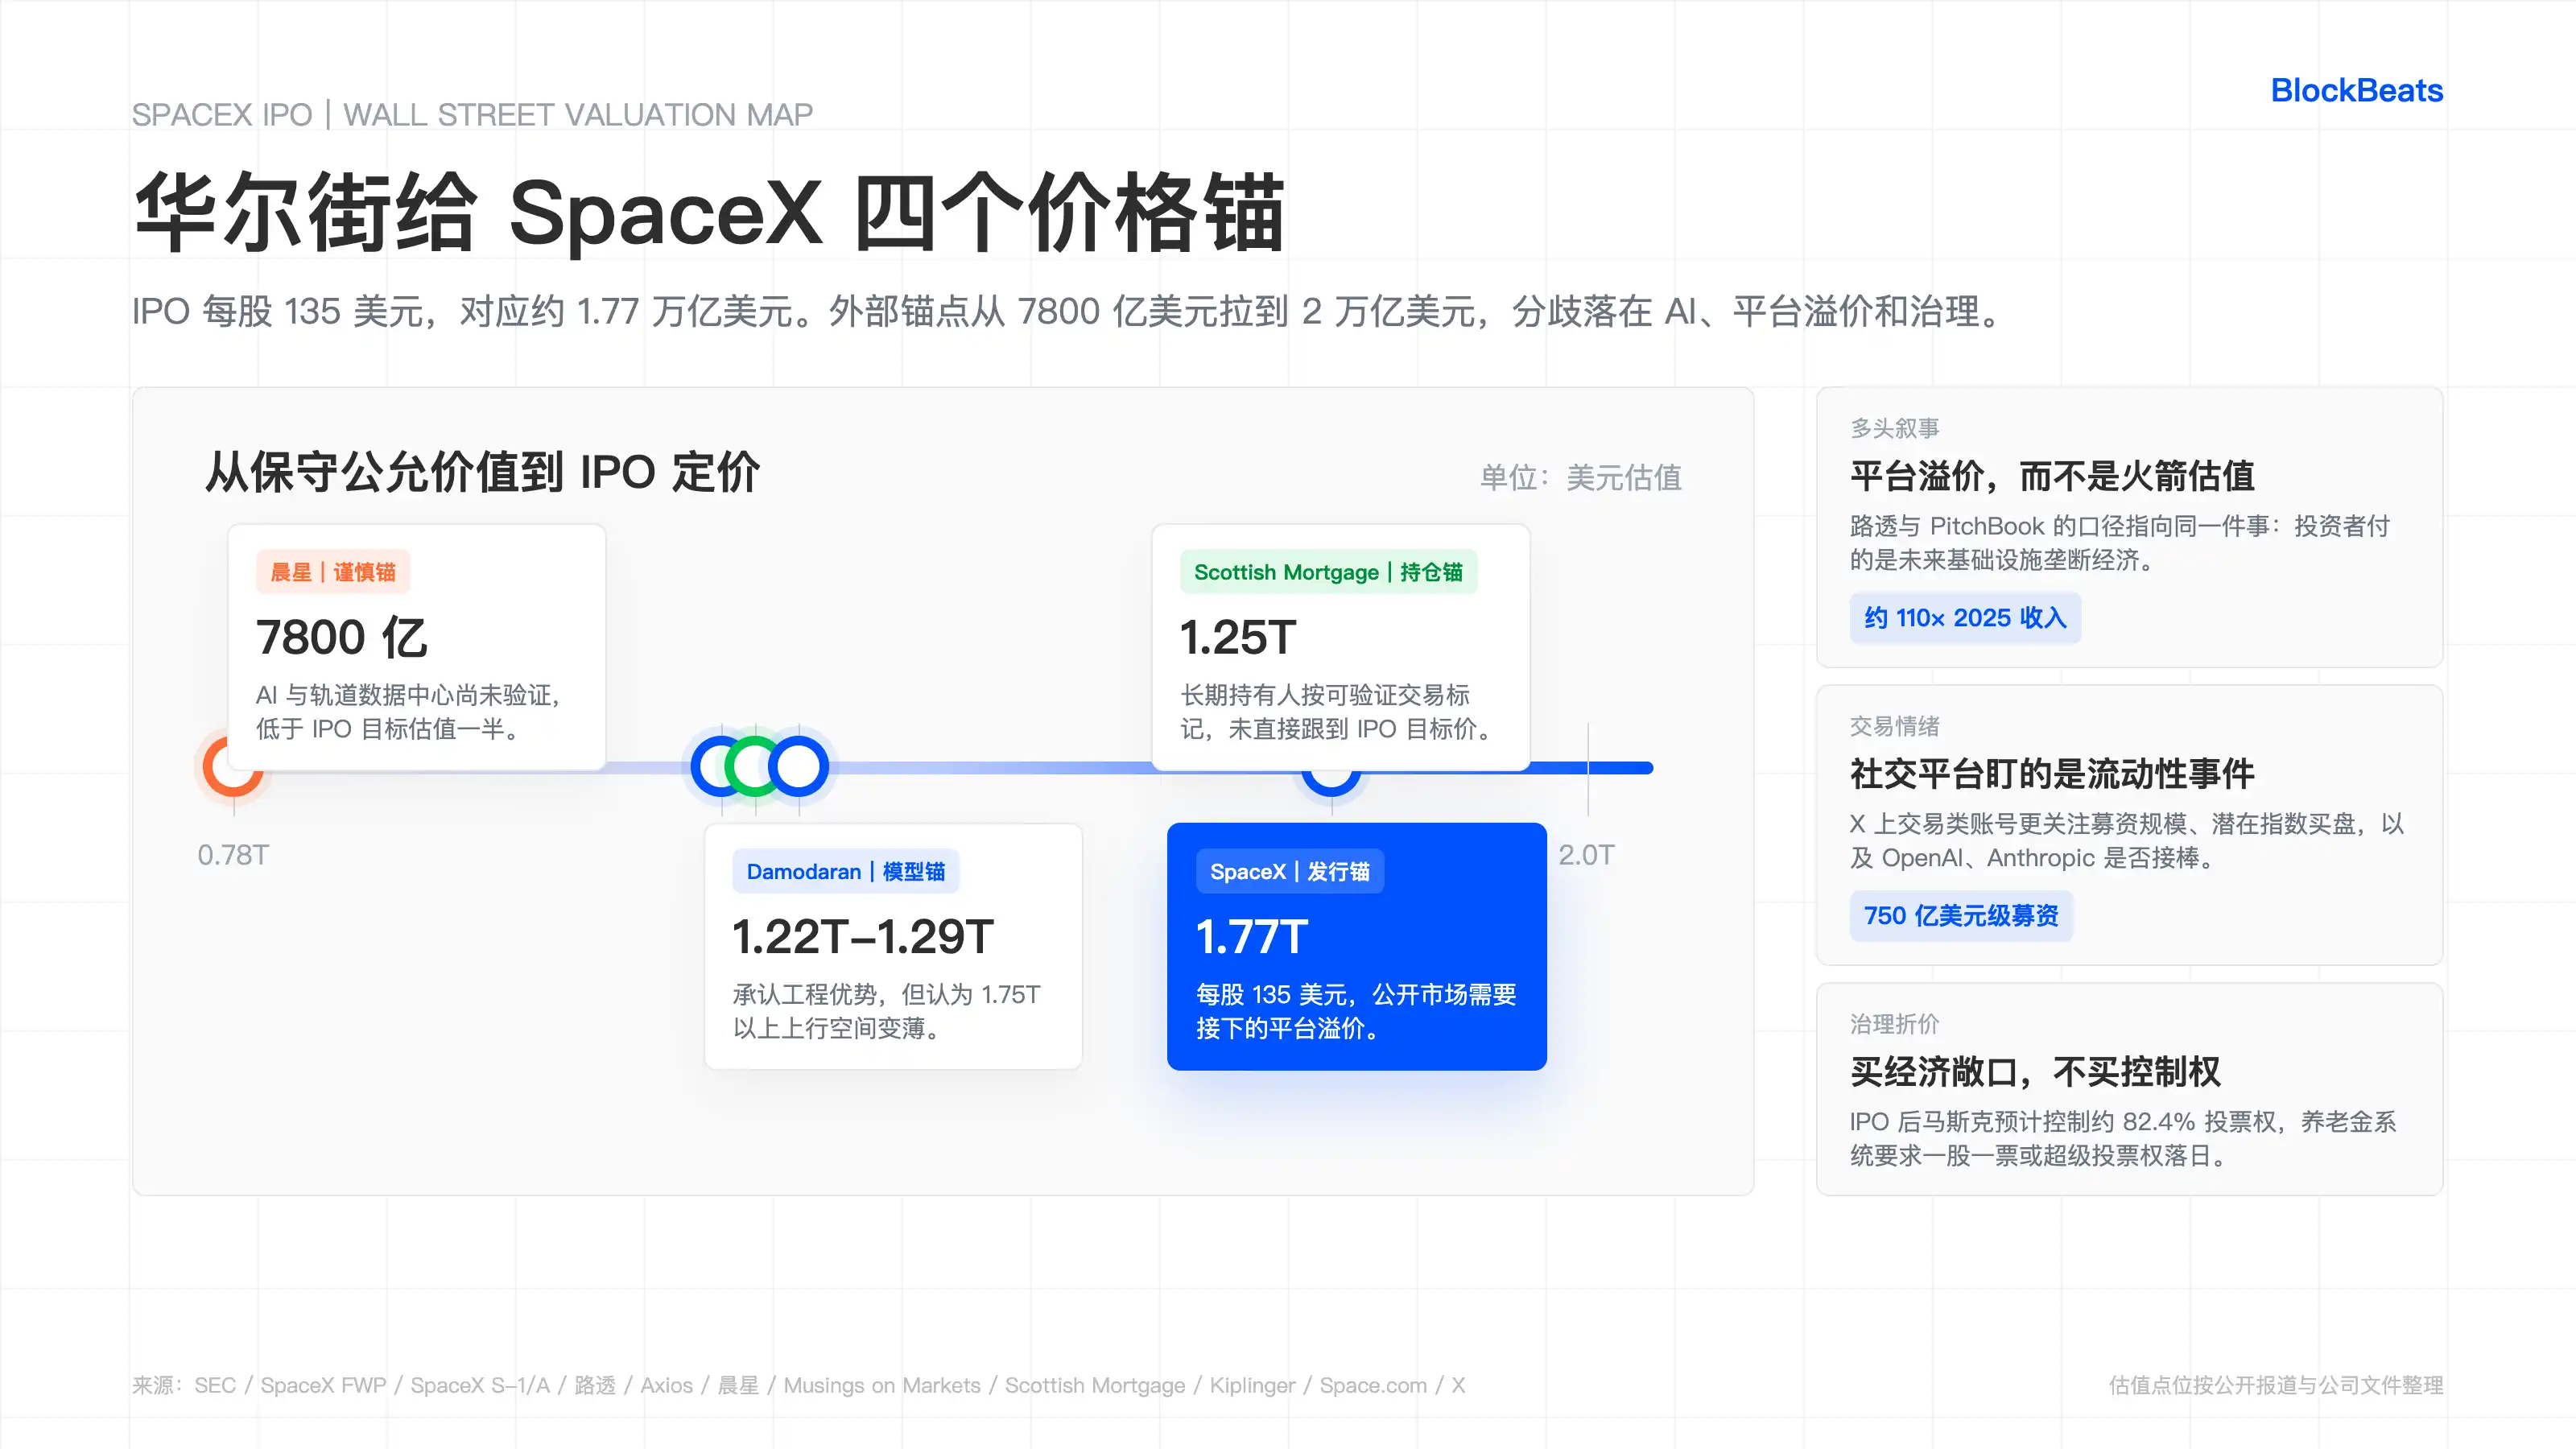
İlk çizgi 780 milyar dolar. Morningstar analisti Nicolas Owens, SpaceX'i ilk kez kapsama aldıktan sonra adil değer tahminini 780 milyar dolar olarak verdi; bu, halka arz hedef değerlemesinin yarısından az. Owens'ın endişeleri yapay zeka işine odaklanmış durumda. Grok'un şu anda lider bir yapay zeka laboratuvarı olmadığını, yörünge veri merkezi gibi teknolojilerin henüz doğrulanmadığını ve yatırımcıların halka arz sonrası daha güvenli marjlara sahip alım fırsatları bulabileceğini düşünüyor.
İkinci çizgi 1,22 trilyon dolar ile 1,29 trilyon dolar arası. New York Üniversitesi Stern İşletme Fakültesi profesörü Aswath Damodaran'ın değerleme modeli, o dönemdeki sınırlı finansal verilerle 1,22 trilyon dolarlık bir baz değerleme verirken, 10.000 simülasyon sonrası medyan değer 1,29 trilyon dolar oldu. SpaceX'in bir mühendislik harikası olduğunu ve büyük rekabet avantajlarına sahip olduğunu kabul ediyor, ancak alt çizgisi net: 1,75 trilyon dolar hatta 2 trilyon dolar fiyatlandırılırsa, alıcı taraf için neredeyse hiç yukarı yönlü alan kalmıyor.
Üçüncü çizgi 1,25 trilyon dolar. Baillie Gifford tarafından yönetilen Scottish Mortgage, 31 Mart 2026 itibarıyla SpaceX'i 1,25 trilyon dolar değerleme ile elinde tutuyor ve değerlemenin medya söylentilerine değil, doğrulanabilir işlemlere dayandığını vurguluyor. Bu rakam oldukça ilginç. Scottish Mortgage uzun vadeli bir hissedar; SpaceX'e karşı değil, ancak doğrudan 1,75 trilyon dolara da gitmiyor.
Daha yukarıda ise SpaceX'in kamu piyasasına sunduğu 1,77 trilyon dolar var.
Bu dört rakam bir araya geldiğinde, Wall Street'in gerçek SpaceX'ini ortaya koyuyor.
Bir tarafta "al", diğer tarafta "sat" diye bağırmak değil. Daha çok bir fiyat bandı gibi: 780 milyar dolar temelcilerin verdiği muhafazakar çapa, 1,22 trilyon dolar ile 1,29 trilyon dolar Damodaran'ın anlatı ve nakit akışı arasında bir uzlaşma, 1,25 trilyon dolar mevcut kurumların portföy işareti ve 1,77 trilyon dolar SpaceX'in kamu piyasasının kabul etmesini istediği fiyat.
Sosyal platformlardaki işlem duyguları ise daha doğrudan. X'te Ticker Wire, Surmount, VirtualBacon gibi işlem odaklı hesapların tartışma odağı nakit akışı indirgemesi değil; 75 milyar dolarlık fon toplama, 1,75 trilyon dolarlık değerleme, potansiyel endeks alımları ve SpaceX'ten sonra OpenAI ile Anthropic'in halka arz bayrağını devralabileceği işlem temposu. SpaceX'i bir Excel'de yavaşça ayrıştırılması gereken bir şirket olarak değil, bir likidite olayı olarak görüyorlar.
Bu uyarı Scott Sacknoff'tan geliyor. SPADE Defense Index yöneticisi Scott Sacknoff'a göre, SpaceX IPO'su ana akım yatırımcı coşkusunu neredeyse irrasyonel bir seviyeye taşıdı ve halka açık uzay şirketlerinin hisse senetleri bu yıl %60 ila %100 arasında değer kazandı. 1,75 trilyon dolarlık değerlemede, gerçekten para kazanma potansiyeli olanlar, alıp uzun vadeli tutanlardan ziyade daha çok trader'lar gibi görünüyor.
Trader'lar arz ve talebe bakar, uzun vadeli yatırımcılar ise değerlemenin gerçekleşme yoluna.
Bu yolda üç kontrol noktası var.
İlk kontrol noktası Starlink. Kullanıcı büyümesini, ARPU'yu, mobil bağlantıyı ve kurumsal-devlet müşterilerini nakit akışına dönüştürmeye devam etmeli. SpaceX roadshow'u Connectivity'yi 1,6 trilyon dolarlık potansiyel pazara koyuyor; bunun 8700 milyar doları Starlink Broadband'a, 7400 milyar doları ise Starlink Mobile'a karşılık geliyor. Bu pazar küçük değil, ancak halka açık piyasa önce TAM'a değil, gelir kalitesine bakacak.
İkinci kontrol noktası AI. SpaceX roadshow'u AI'nın uzun vadeli fırsatını 26,5 trilyon dolar olarak yazıyor ve 2028'de AI hesaplama uydularını konuşlandırmaya başlama planını sunuyor. Reuters Breakingviews, 24 Nisan'da bu pazar iddiasını "gezegensel düzeyde bir saçmalık" olarak nitelendirdi; gerekçesi basit: 28,5 trilyon dolarlık toplam potansiyel pazar, küresel GSYİH'nın beşte birini aşıyor. Burada AI'nın değersiz olduğu söylenmiyor, ancak SpaceX değerleme esnekliğini en zor doğrulanabilir alana yatırıyor.
Üçüncü kontrol noktası yönetişim indirimi. SpaceX S-1/A'ya göre, bu ihraç tamamlandıktan sonraki sermaye yapısında Musk, adi hisselerin oy haklarının yaklaşık %82,4'ünü kontrol edecek. B Sınıfı adi hisseler hisse başına 10 oy, A Sınıfı ise hisse başına 1 oy hakkına sahip. New York City Comptroller'ı, New York Eyalet Comptroller'ı ve CalPERS CEO'su, 13 Mayıs'ta SpaceX'e gönderdikleri açık mektupta, üç tarafın temsil ettiği toplam varlık yönetim büyüklüğünün 1 trilyon doları aştığını belirterek, SpaceX'in hisse başına bir oy sistemini benimsemesini veya süper oy haklarına 7 yılı aşmayan bir gün batımı maddesi koymasını talep etti.
Kiplinger'dan Mike Alves bu duruma yükseliş yönlü bir yorum getirdi. Ona göre, sıradan bir şirkette bu tür bir kontrol, bir işlem engeli olabilir, ancak SpaceX'in piyasası "maruz kalma elde etmeyi" yönetişimden daha önemli görebilir. Buradaki alt metin, yatırımcıların yönetişim hakkı değil, Musk'ın dümende kalmaya devam etmesi için bir opsiyon satın aldığıdır.
Bu sunum, SpaceX'i bir roket şirketinden bir altyapı kompleksine dönüştürdü. Wall Street'in şimdi yapması gereken, bu kompleksin ne kadarının gerçek nakit akışı, ne kadarının gelecekteki teknoloji yol haritası ve ne kadarının Musk primi olduğuna karar vermek.
Sadece sunuma bakılırsa, SpaceX hikayeyi oldukça eksiksiz bir şekilde anlattı. Roketler maliyetleri düşürüyor, Starlink kullanıcıları bağlıyor, yapay zeka hesaplama talebini entegre ediyor ve yörünge hesaplamaları tavanı daha da yukarı taşıyor.
Wall Street'in tepkisine bakıldığında ise başka bir hikaye de oldukça eksiksiz.
Morningstar daha düşük bir fiyat bekliyor, Damodaran büyük bir düzeltme bekliyor, Scottish Mortgage pozisyonlarını IPO hedef fiyatına işaretlemedi, PitchBook ve bazı kurumlar platform primi için gerekçe bulmaya istekli, işlem hesapları potansiyel endeks alımlarını ve kısa vadeli likiditeyi izliyor, emeklilik fonları ise kontrolü izliyor.
SpaceX'in roketleri tartışmasız. Tartışma, yatırımcıların roketlerin ardındaki o koca gökyüzü için ne kadar ödemeye istekli olduğu.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler