SpaceX'in Trilyon Dolarlık Halka Arz Fiyatlandırmasının Şeması: Wall Street'in Zorunlu "Tek Fiyat"ını Atlatarak, 135 Doların Arkasındaki Güven Ne?

2 Haziran'da SpaceX, SEC'e revize edilmiş bir S-1 sundu ve halka arz fiyatlandırma detaylarını açıkladı: hisse başına 135 dolar, 555,6 milyon adet A Sınıfı adi hisse senedi ihracı, yaklaşık 1,77 trilyon dolarlık bir değerlemeye ve 75 milyar dolarlık bir fon toplama hedefine karşılık geliyor. 12 Haziran'da Nasdaq'ta SPCX koduyla işlem görmeye başlayacak. Bu, tarihin en büyük teknoloji halka arzı olup, Saudi Aramco'nun 2019'daki halka arz fon toplama rekorunun 2,5 katından fazladır.
Ancak fiyatlandırmanın açıklandığı aynı gün, Morningstar'ın ilk araştırma kapsamı tamamen farklı bir tablo çizdi. Analist Nicolas Owens'ın DCF modeliyle yaptığı hesaplamaya göre, SpaceX'in gerçek adil değeri yaklaşık 780 milyar dolar olup, halka arz değerlemesinin yarısından azdır.
İki tablo arasında 990 milyar dolarlık bir fark var. Bu farkın nasıl hesaplandığı, bu halka arzın tarihin en büyük teknoloji şirketi listelemesi mi yoksa aşırı ısınmış bir fiyatlandırma kumarı mı olduğunu belirleyecek.
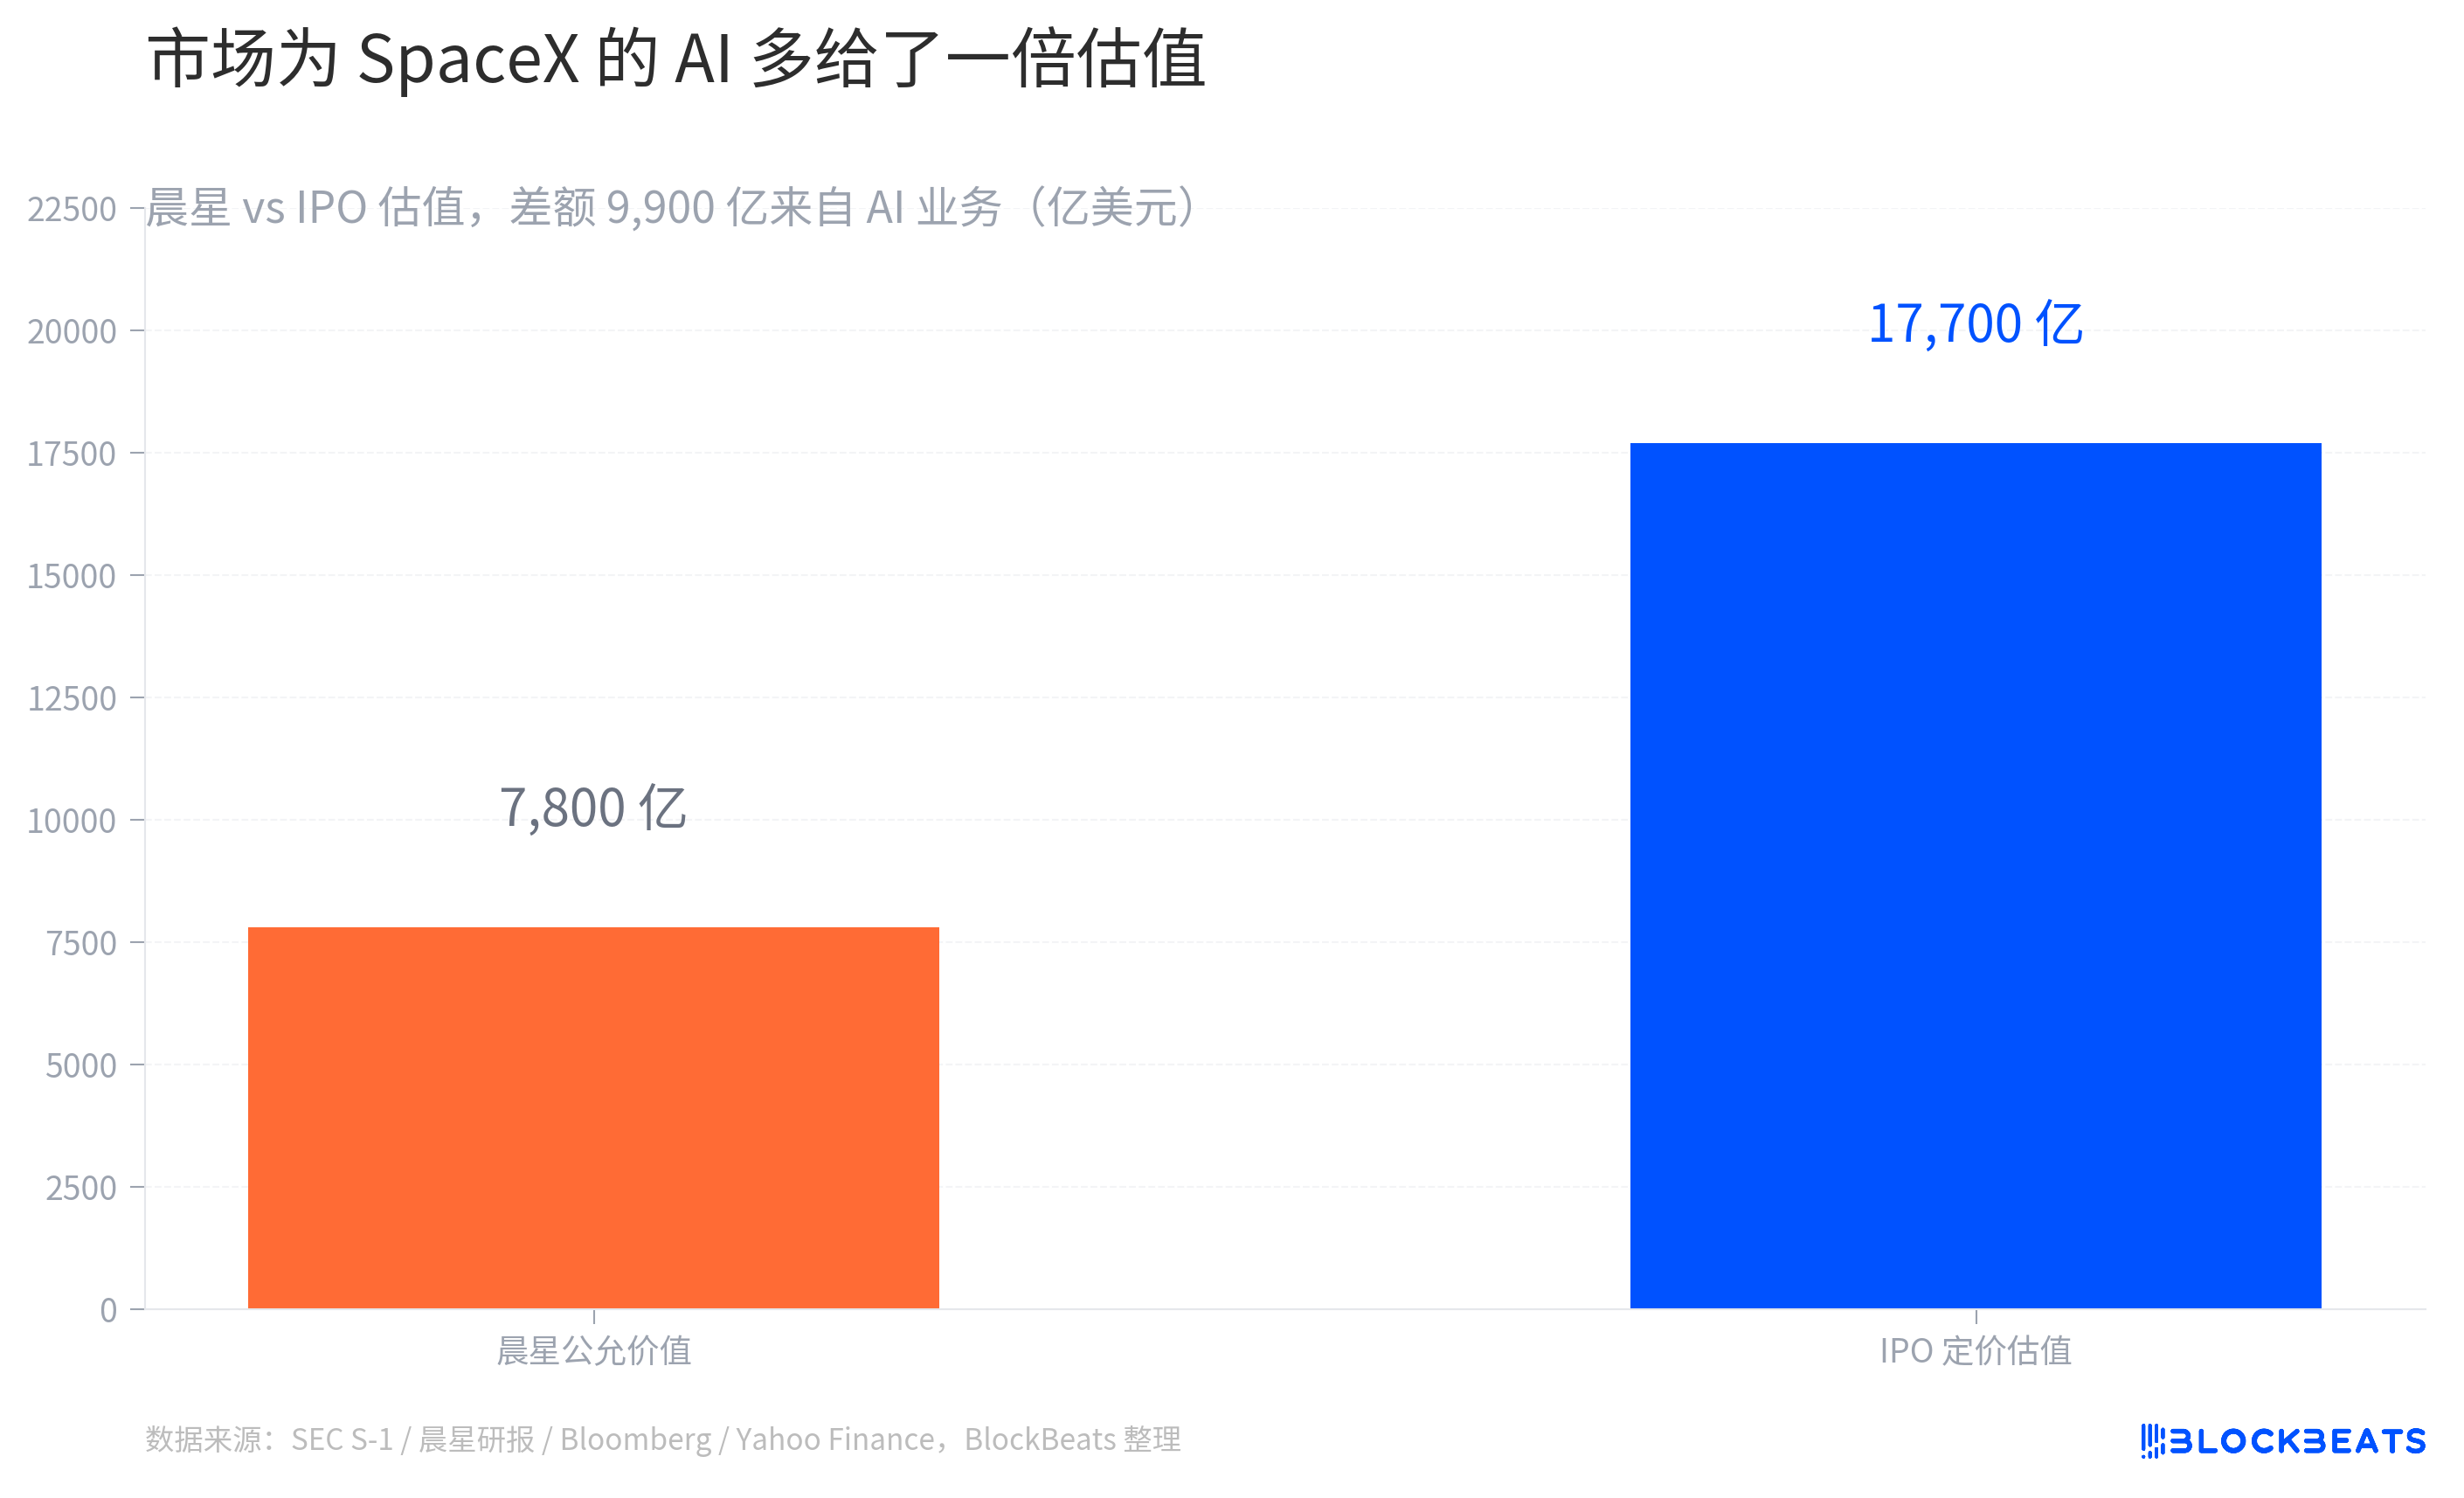
Morningstar raporuna göre, 780 milyar rakamı tek bir indirim değil, iki bölümün toplamıdır. Çekirdek iş (roket fırlatma ve Starlink uydu interneti) DCF değerlemesi 611 milyar dolar. AI işi (xAI hesaplama gücü ve SpaceX'in kendi yörünge veri merkezi planı) olasılık ağırlıklı senaryo değerlemesiyle 170 milyar dolar. İki bölümün toplamı 780 milyar doları veriyor.
Farkın tamamı AI işinin değerleme katlarında ortaya çıkıyor. Halka arz fiyatlandırması tüm şirketi 1,77 trilyon dolar olarak değerlendiriyor; çekirdek işin 611 milyar dolarını çıkardıktan sonra piyasa AI işine 1,16 trilyon dolar veriyor ki bu, Morningstar'ın verdiğinin 6,8 katıdır. 990 milyar dolarlık fark, özünde piyasanın SpaceX'in AI hikayesi için fazladan ödemeye istekli olduğu miktardır.
Morningstar'ın indirim için verdiği iki neden oldukça spesifik. Birincisi, AI işinin gelecekteki uygulanabilirliği ve ekonomikliği henüz doğrulanmamıştır. xAI, Mayıs ayında 965 milyar dolar değerleme ile fon toplamayı tamamladı, ancak izahname 2025 yılı için 6,4 milyar dolar işletme zararı ve 3,2 milyar dolar gelir açıklarken, yörünge veri merkezinin 2028 yılına kadar konuşlandırılmaya başlanması planlanmıyor. Nakit akışı yaratmayan bir işi trilyonlarca dolar değerlemek, halka arz değerlemesi ile DCF değerlemesi arasındaki en büyük fark noktasıdır. İkincisi, yönetişim riskidir; Musk'ın %85,1 oy hakkı ve xAI satın alma şartları, Morningstar tarafından ayrı ayrı önemli bir belirsizlik olarak işaretlenmiştir.
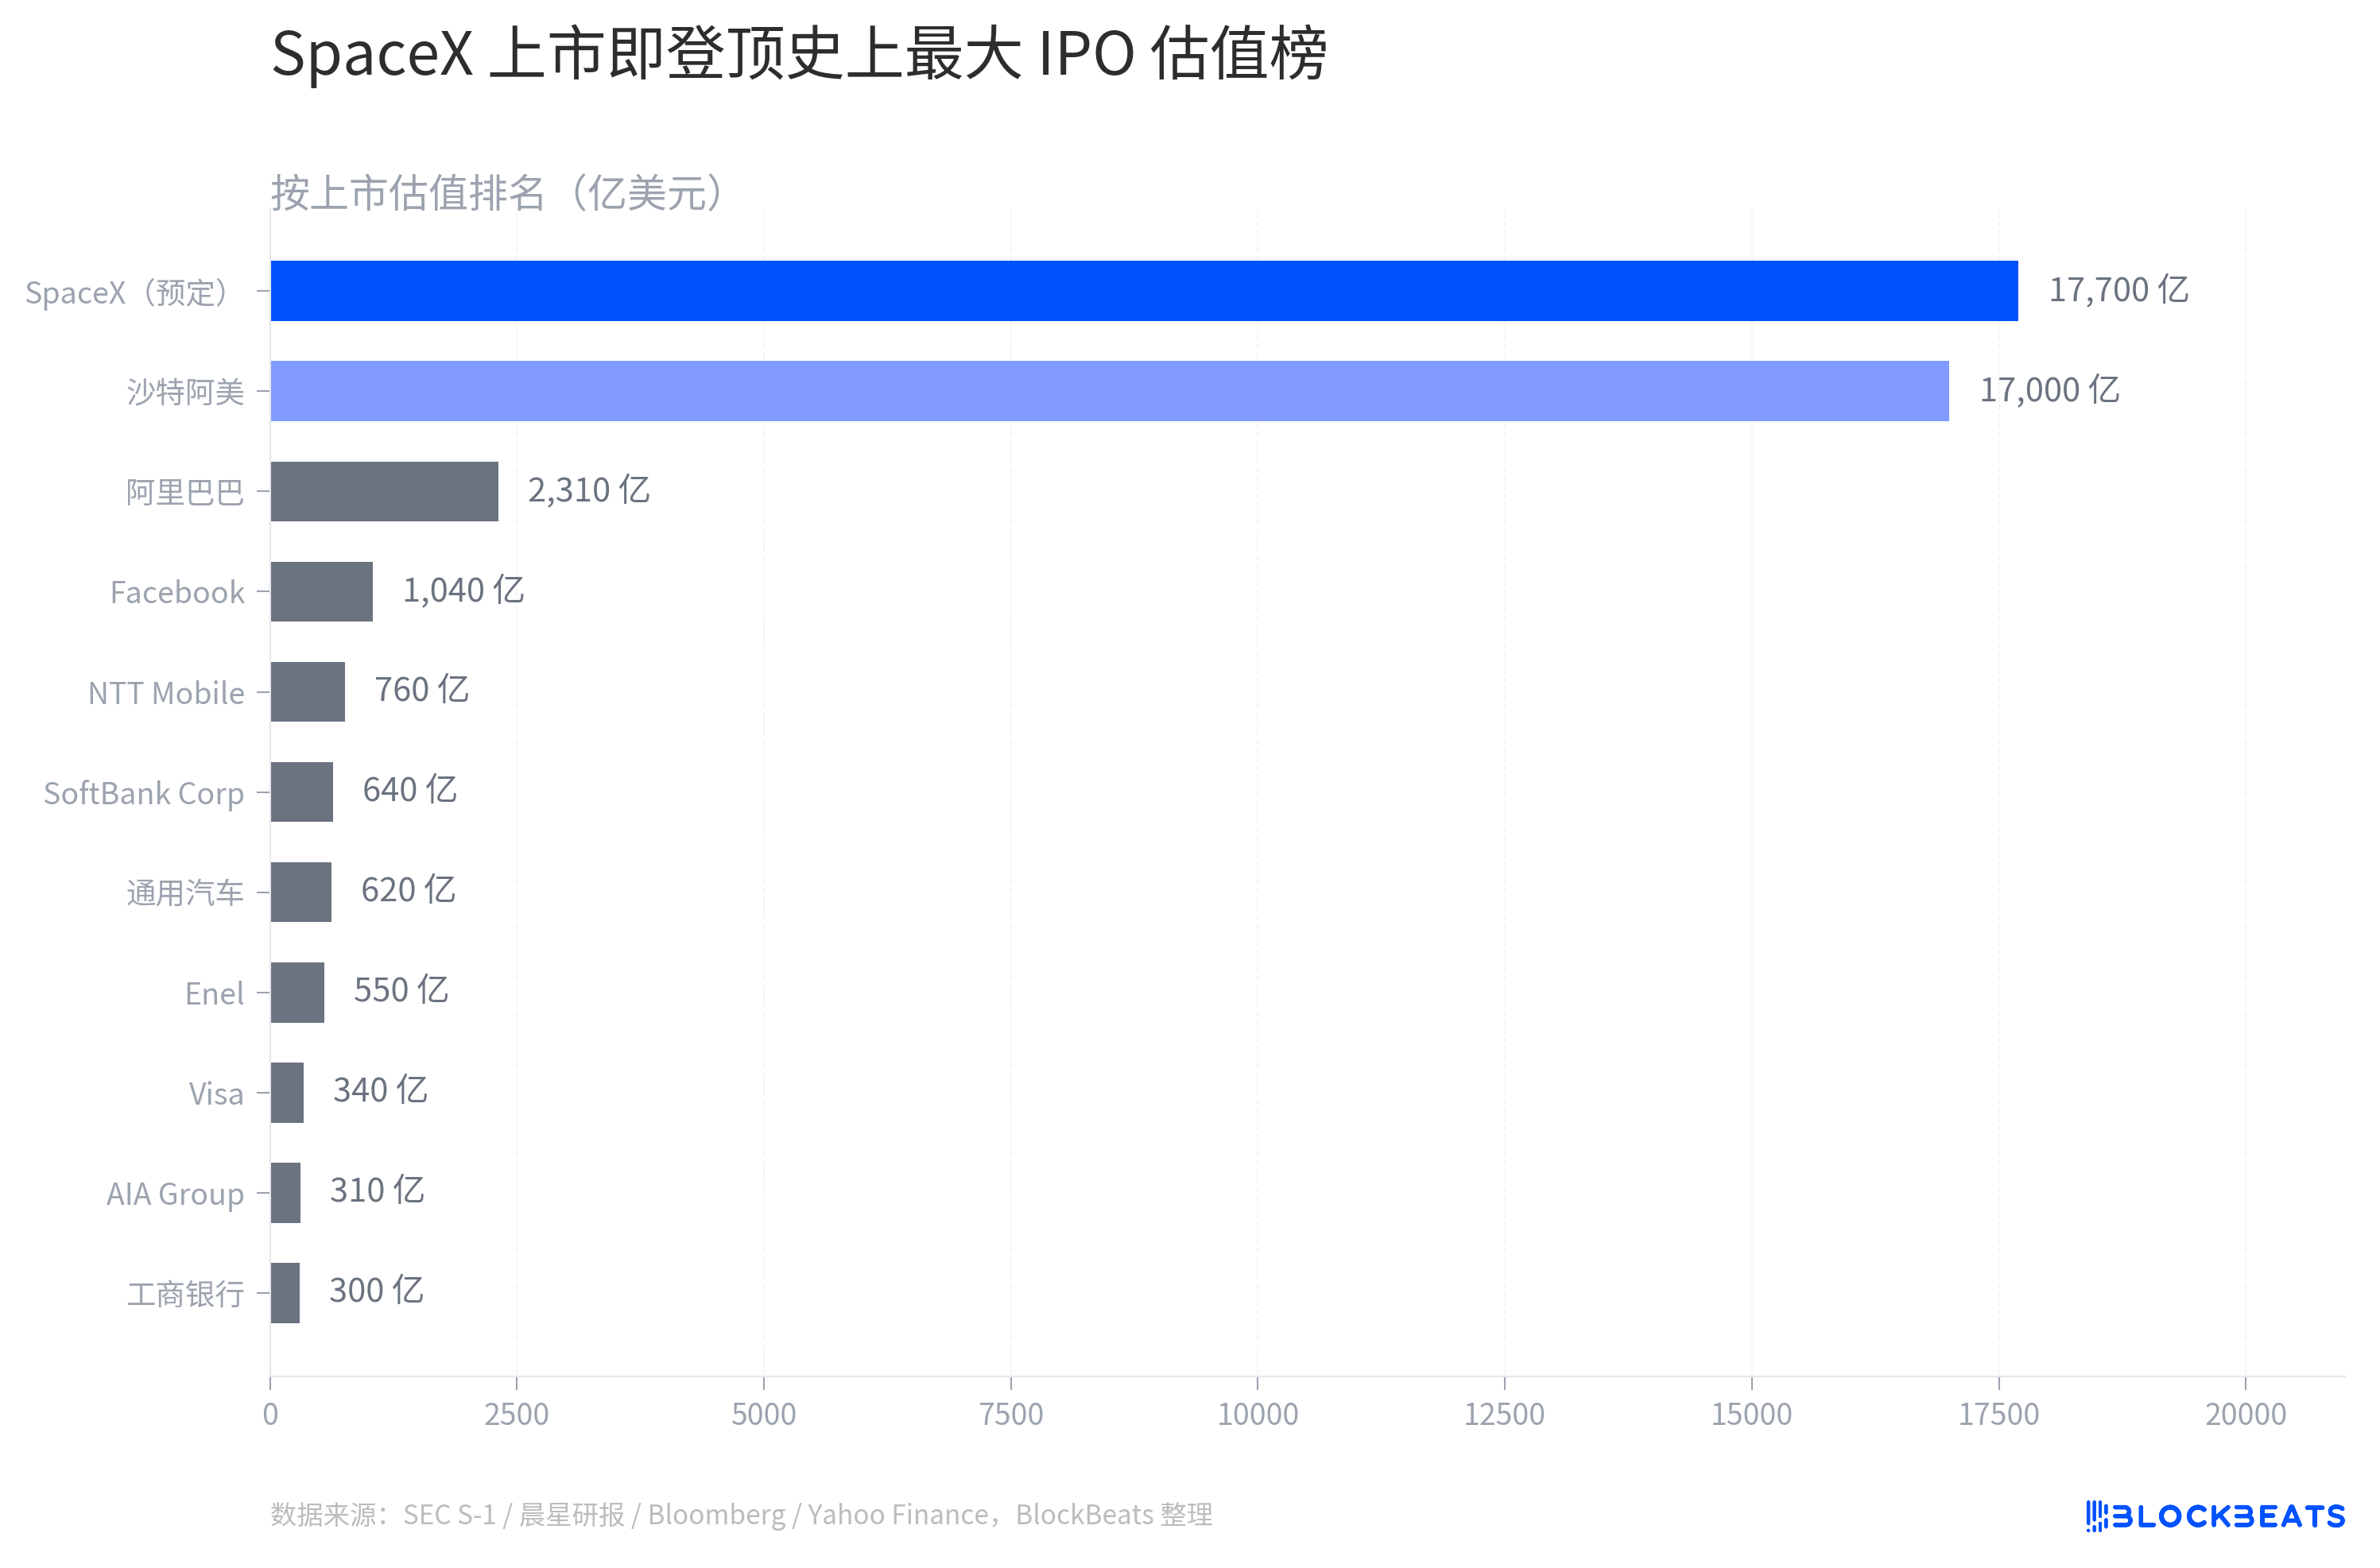
SpaceX'i tarihin en büyük halka arz sıralamasına koymak daha anlaşılır olacaktır. SpaceX'ten önce, küresel olarak en büyük değerlemeye sahip halka arz, 2019'da halka açıldığında 1,7 trilyon dolar değerlemeye sahip olan Saudi Aramco'ydu ve hala bu listenin zirvesinde yer alıyor.
SpaceX 1,77 trilyon dolar, Suudi Aramco'dan 70 milyar dolar daha yüksek. Ancak bu iki şirketin karşılaştırılabilirliği son derece düşük. Suudi Aramco, dünyanın en büyük ham petrol rezervlerine sahip ve 2019'daki halka arzında zaten istikrarlı kâr elde eden bir kaynak deviydi. SpaceX ise hâlâ para yakıyor; 2025 konsolide faaliyet zararı 2,6 milyar dolar.
Karşılaştırmaya daha çok değen, listedeki ikinci sıradaki Alibaba. Alibaba'nın 2014'teki halka arz değeri 231 milyar dolardı, bu SpaceX'in 1,77 trilyon dolarının %13'ü. Son 20 yılda Suudi Aramco dışında hiçbir halka arz SpaceX'in bu büyüklüğüne yaklaşamadı. SpaceX, halka arzla birlikte Apple, Nvidia, Microsoft gibi trilyon dolarlık kulüp şirketlerinin piyasa değeri aralığına girdi; o şirketlerin bu noktaya gelmesi onlarca yıl süren açık piyasa operasyonları gerektirdi.
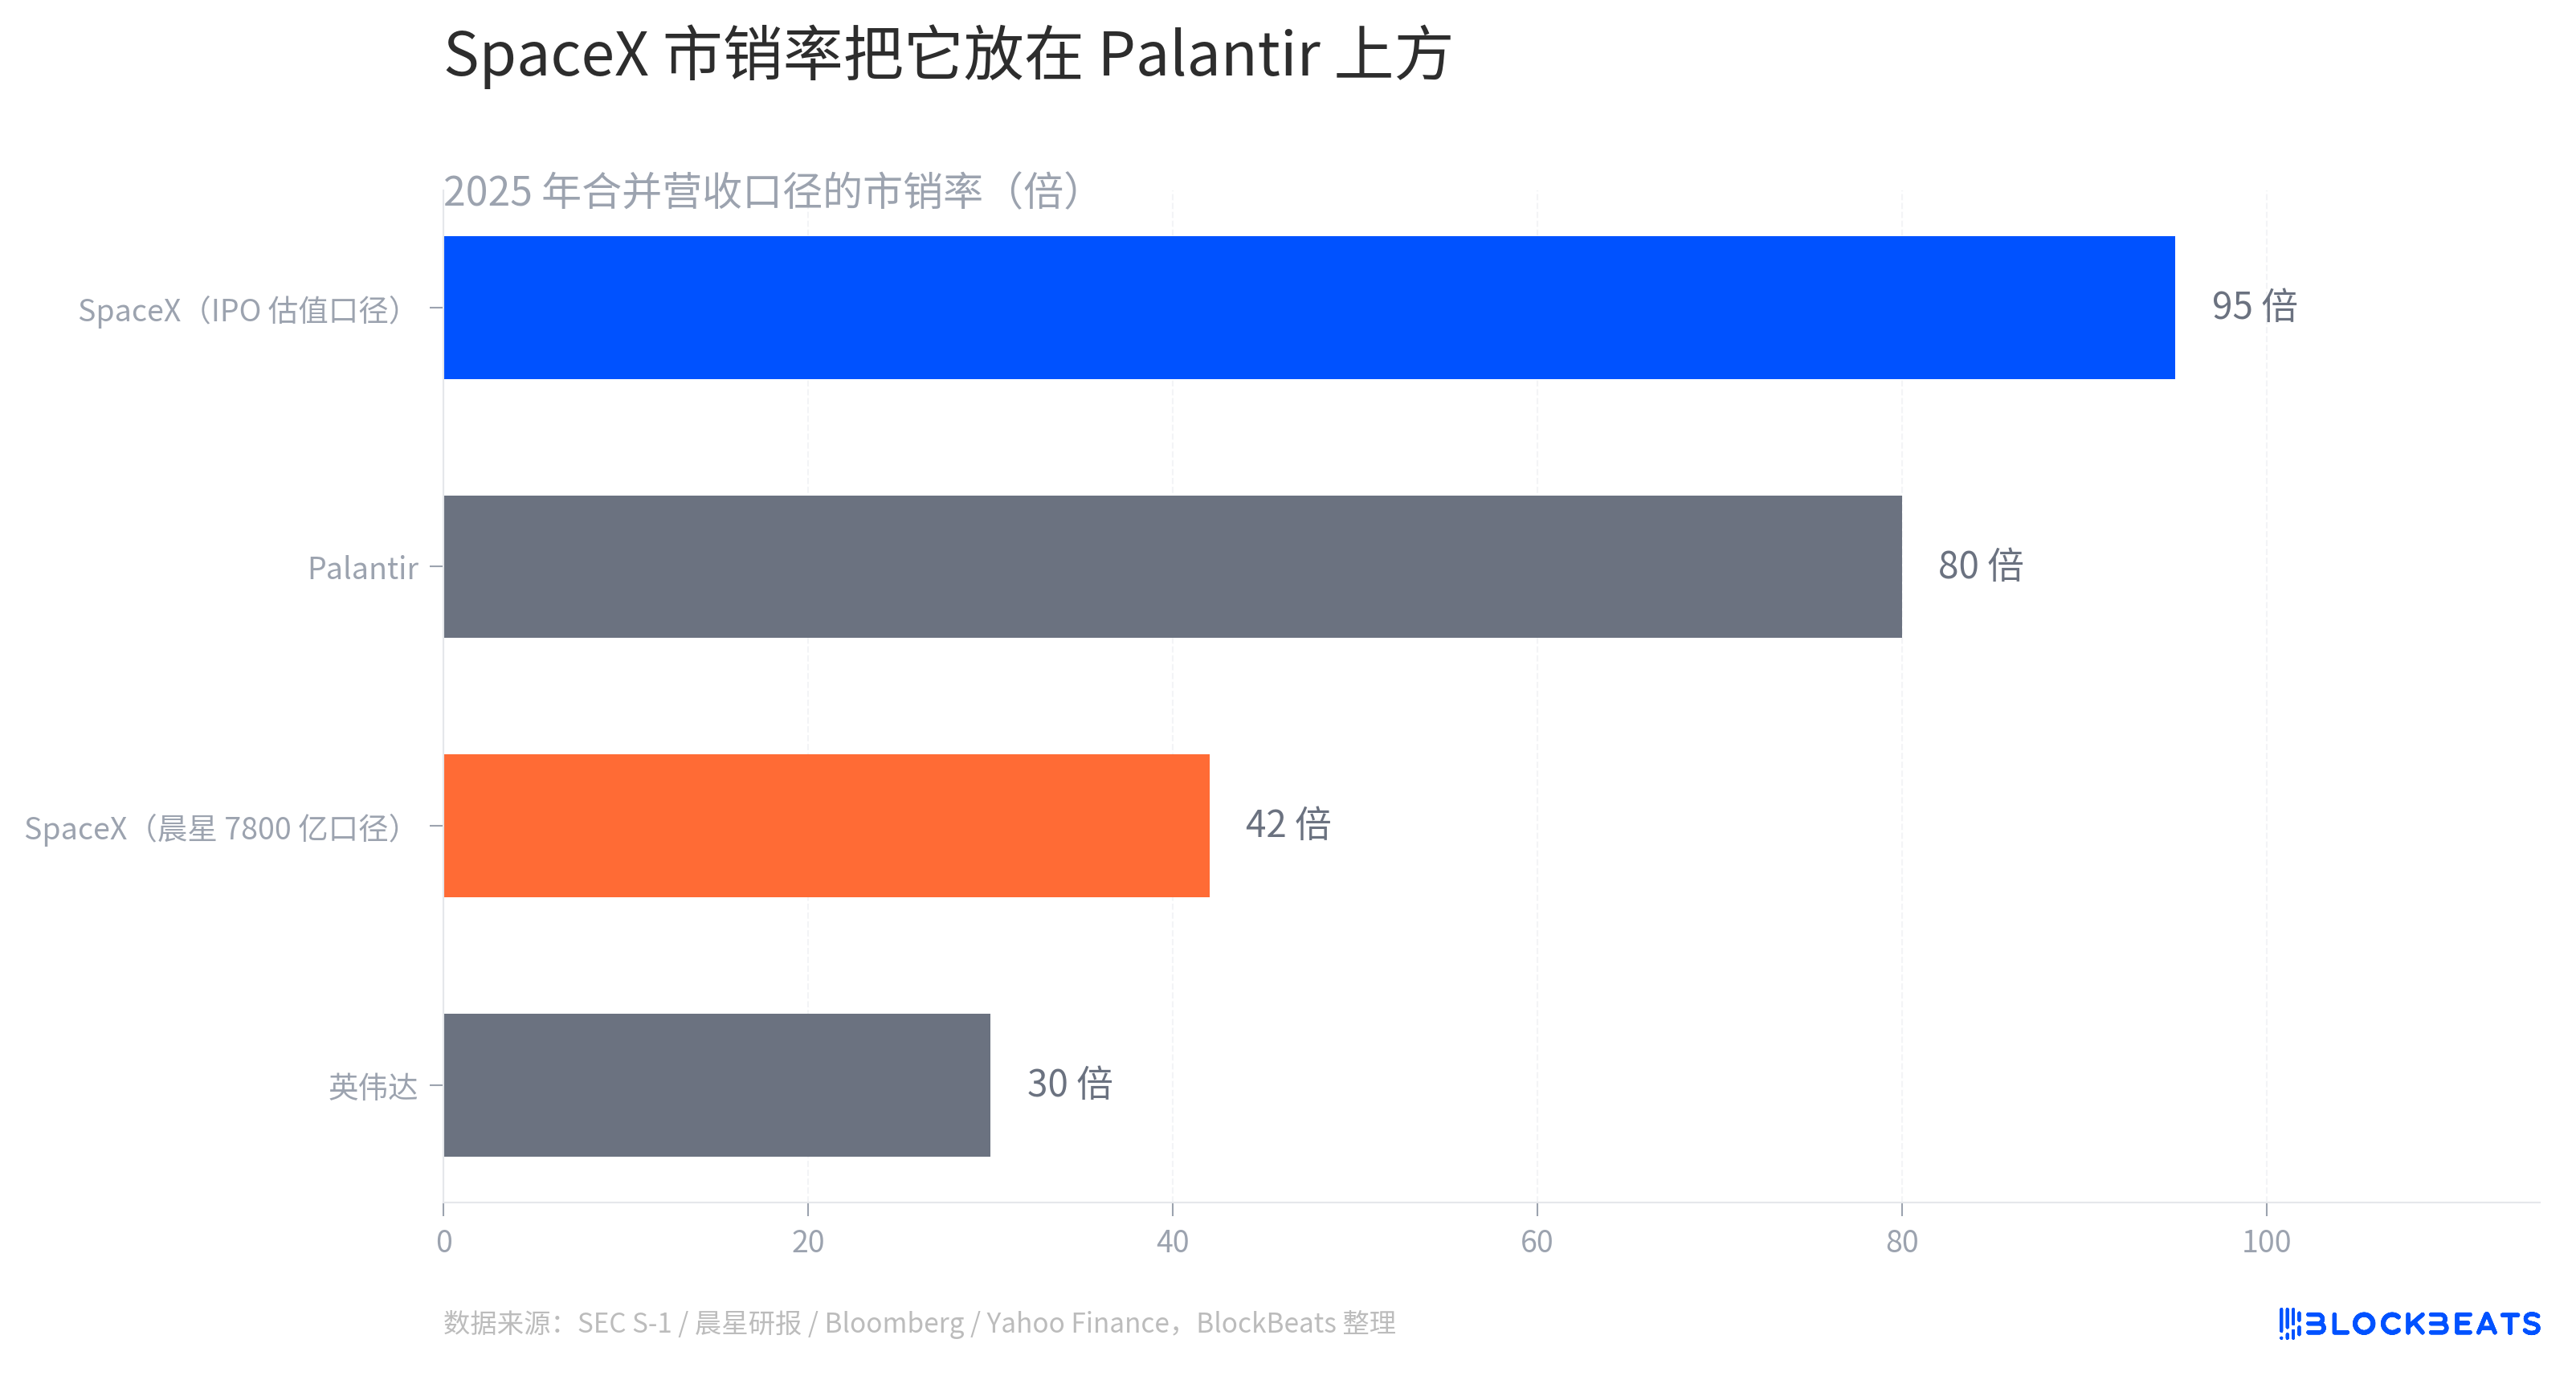
Fiyat-satış oranı (piyasa değerinin gelire bölümü) ile hesaplandığında değerleme tartışması daha net görülüyor. SpaceX'in 1,77 trilyon dolarlık değerlemesi, 2025 konsolide geliri olan 18,7 milyar dolara bölündüğünde fiyat-satış oranı yaklaşık 95 kat.
Nvidia, AI dalgasının en sıcak döneminde yaklaşık 30 kat fiyat-satış oranına sahipti. Palantir ise "AI konsept hisselerinin uç örneği" olarak yaklaşık 80 kat seviyesindeydi. SpaceX'in halka arz fiyatlandırması, Nvidia'nın fiyat-satış oranını doğrudan üç kattan fazla artırdı ve Palantir'den de bir miktar yüksek kaldı.
Morningstar'ın 780 milyar dolarlık ölçütüne göre hesaplandığında, SpaceX'in fiyat-satış oranı 42 kat olup hâlâ Nvidia'dan yüksek. En muhafazakâr değerleme bile alınsa, SpaceX hâlâ pahalı fiyatlandırılmış durumda. 1,77 trilyon dolar ile 780 milyar dolar arasında "makul" bir aralık yok; sadece "pahalı" ile "çok pahalı" arasında bir fark var.
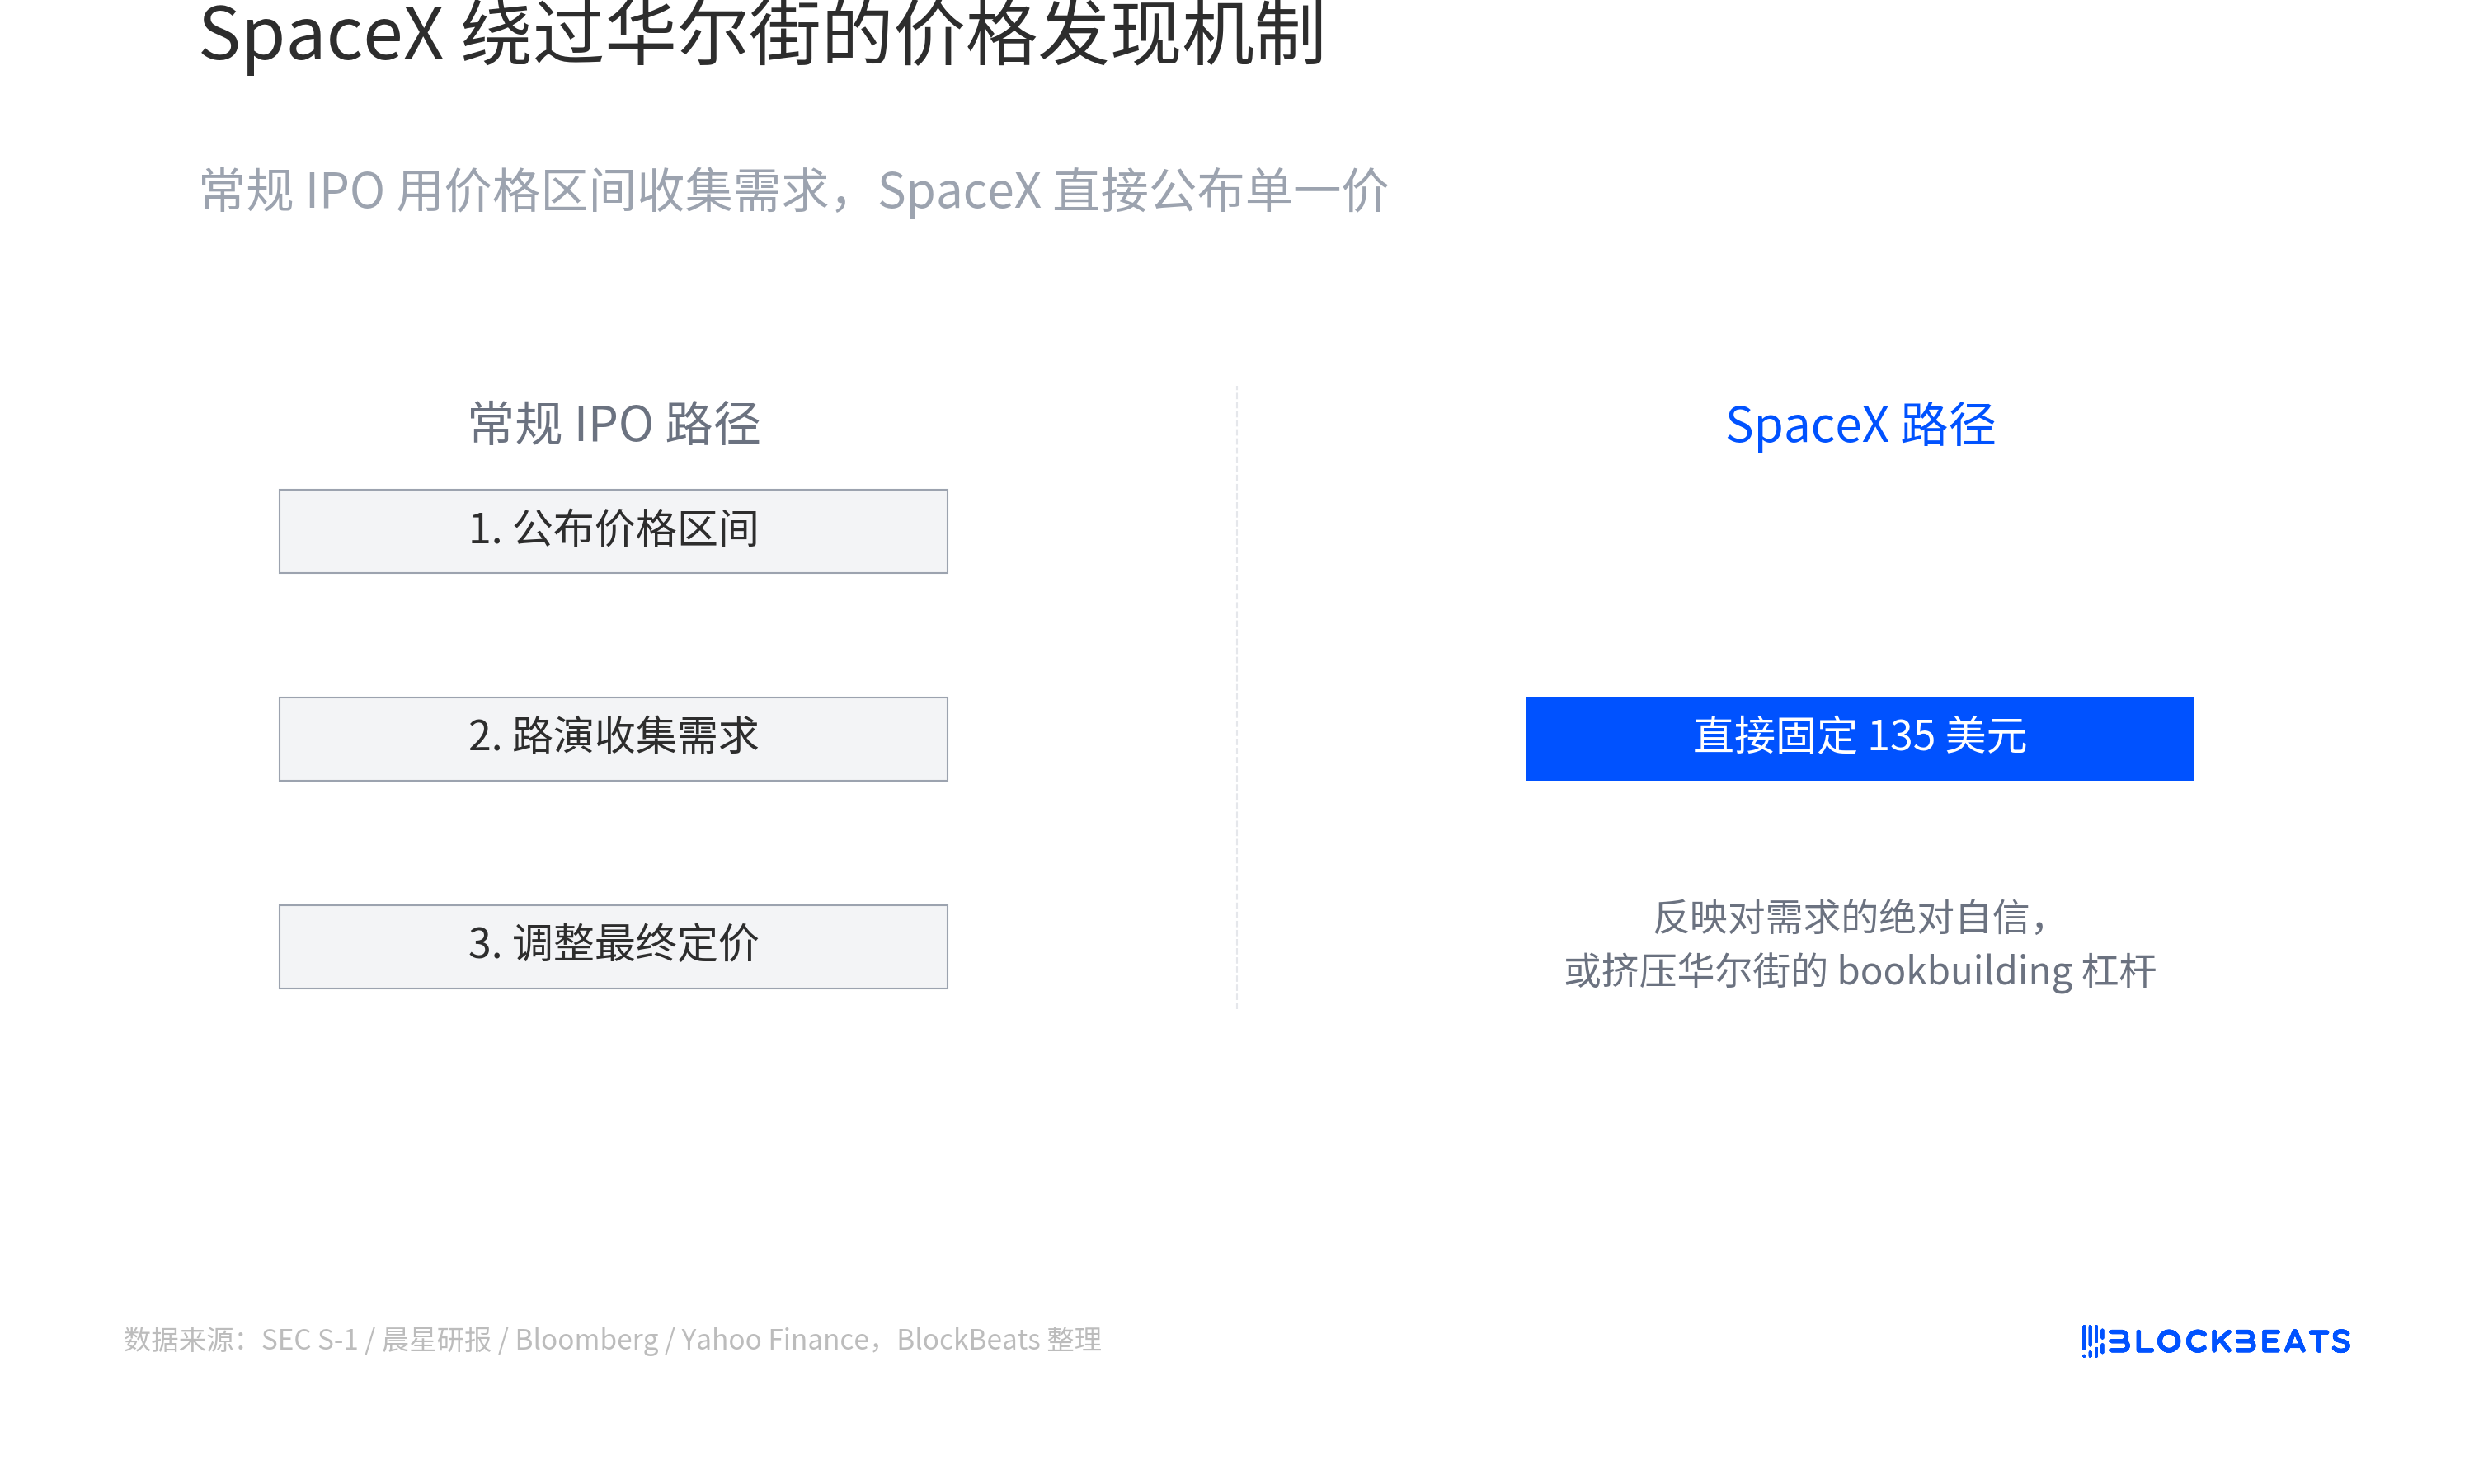
Son olarak, SpaceX'in ihraç yönteminin kendisini incelemeye değer. Geleneksel büyük halka arzlarda, fiyat aralığı belirtilerek ihraç fiyatı duyurulur, örneğin "hisse başına 110 ila 150 dolar" gibi, ardından roadshow sırasında kurumsal yatırımcı geri bildirimlerine göre ayarlanır. Bu mekanizmaya bookbuilding denir ve Wall Street yatırım bankalarının onlarca yıldır kullandığı bir fiyat keşif aracıdır.
SpaceX bu adımı atladı. Revize edilen S-1'de doğrudan tek bir sabit fiyat olan 135 doları açıkladı, aralık bırakmadı. Bu, SpaceX'in piyasanın talep yoğunluğunu söylemesine ihtiyaç duymadığı, kendisinin zaten bildiği anlamına geliyor. Ya da yatırım bankalarının bu rakamı ayarlamasına izin vermemeyi tercih ettiği.
Sabit fiyatlı halka arzlar son 20 yılda son derece nadirdir. Suudi Aramco'nun halka arzının bir kısmında benzer bir yöntem kullanılmıştı ve az sayıda Çin devlet şirketi de kullanmıştı. Bu yöntem iki sinyal gönderir. Birincisi, talebe mutlak güven; sabit fiyatın bile aşırı talep göreceği varsayımı. İkincisi, Wall Street'in fiyatlandırma gücüne kasıtlı bir baskı. Geleneksel bookbuilding sürecinde yatırım bankaları, fiyat aralığını ayarlayarak kurumsal müşterilere pazarlık alanı bırakır ve sonuçta ihraç fiyatını düşürerek ilk gün fiyat sıçramasından fark yaratır. SpaceX'in sabit fiyatı bu mekanizmanın işlemesini engelliyor.
San Francisco'da yaşanan küçük bir olay, bu halka arzın bir dipnotu olarak değerlendirilebilir. Aynı hafta, San Francisco'nun Duboce Triangle semtinde 1907 yılında inşa edilmiş eski bir ev 2.995 milyon dolara satışa çıkarıldı ve ev sahibi, ödeme yöntemi olarak OpenAI veya Anthropic çalışanlarının hisse senetlerini kabul ettiğini belirtti. İlanın yayınlanmasından sonraki 24 saat içinde çok sayıda yanıt alındı.
Bu yalnız bir örnek değil. Nisan ayında, Marin County'de bir yatırım bankacısı bir malikâneyi satışa çıkardı ve yine Anthropic hisselerini kabul ettiğini belirtti. Körfez Bölgesi'nde binlerce AI şirketi çalışanı, milyonlarca dolar değerinde kağıt üzerinde hisse senedine sahip, ancak satışları kısıtlı; kağıt üzerinde zengin, nakit olarak sıkışık durumdalar. SpaceX özel teknoloji şirketinin değerlemesini 1.77 trilyon dolara çıkarırken, OpenAI ve Anthropic'in değerlemeleri sırasıyla 852 milyar ve 965 milyar dolara ulaştı. Özel teknoloji hisse senetleri, gerçek bir alternatif para birimine dönüşüyor.
Yüksek fiyatlandırma, bu halka arzın eleştirilecek tek yönü değil. Aynı zamanda neyin para, neyin varlık olarak kabul edileceğini ve Wall Street'in teknoloji şirketlerinin fiyatlandırmasında ne kadar söz hakkı kaldığını yeniden tanımlıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler