Google'ın 84,7 milyar dolarlık finansmanının ardından piyasa düzeltmeye girdi, yapay zeka değerlemeleri geri dönüş hızına göre değerlendirilmeye başlandı.
TL;DR
· Alphabet yaklaşık 80 milyar dolarlık bir hisse senedi finansmanı planlıyor ve bu tutar daha sonra 84,75 milyar dolara yükseltildi. Yapay zeka altyapısının finansman baskısı gün yüzüne çıktı.
· Piyasanın endişelendiği şey yapay zeka yönünün başarısız olması değil, veri merkezleri, çipler, elektrik ve ağ altyapısına ne kadar harcanması gerektiği ve bu yatırımın ne zaman geri döneceği.
· İlgili varlıklar: GOOGL, NVDA, AVGO, AMD, MU, DLR, EQIX ve elektrik ile veri merkeziyle bağlantılı varlıklar.
Son birkaç yıldır yapay zeka ticaretinin en temel sorusu basitti: Yapay zeka dünyayı değiştirecek mi? Cevap "evet"e yaklaştıkça, piyasa çip üreticilerine, bulut sağlayıcılarına, yazılım şirketlerine ve model geliştiricilere daha yüksek değerlemeler vermeye istekliydi.
Son zamanlarda piyasa dili değişmeye başladı. Son dönemde bazı yarı iletken ve yüksek değerlemeli yapay zeka yazılımlarında düşüş yaşandı ve piyasa katılımcıları, daha net siparişleri ve daha istikrarlı nakit akışı olan alanlara yönelmeye başladı. Aynı zamanda Alphabet, büyük ölçekli bir hisse senedi finansmanı duyurdu ve önceki Q1 kazanç raporunda 2026 sermaye harcama tahminini yukarı yönlü revize etti.
Bu iki olayı basitçe "finansman düşüşe neden oldu" olarak yazmak doğru olmaz. Daha doğru bir bağlam, piyasanın yapay zekayı bir yazılım odaklı büyüme hikayesinden, ağır varlık altyapı döngüsü olarak yeniden fiyatlandırmasıdır.
Buradaki anahtar kelime sermaye harcamasıdır. Yapay zeka, sadece birkaç satır kod yazarak büyüyebilecek bir iş değildir; çiplere, veri merkezlerine, ağlara, elektriğe ve araziye ihtiyaç duyar. Sermaye harcaması arttıkça, yatırımcılar üç soruyu sormaya başlar: Para nereden gelecek, ne kadar pahalı olacak ve ne zaman geri dönecek?
Alphabet'in finansmanı piyasanın hesapları yeniden yapmasına neden oldu
Alphabet'in finansmanı başlı başına bir kriz sinyali değil, ancak güçlü bir hatırlatıcı: Yapay zeka inşası artık dev bir sermaye projesidir.
SEC dosyaları ve Reuters ile Investing raporlarına göre Alphabet, Haziran 2026'da yaklaşık 80 milyar dolarlık bir hisse senedi finansmanı planladığını duyurdu ve bu tutar daha sonra 84,75 milyar dolara yükseltildi. Fonların kullanım amacı, yapay zeka altyapısı ve hesaplama kapasitesi genişletme ile ilgili ihtiyaçları içeriyor, ancak tamamı doğrudan yapay zeka sermaye harcamalarına gitmiyor. SEC dosyasına göre, 40 milyar dolarlık ATM planının yaklaşık 30 milyar dolarının, çalışan hisse senedi hak edişiyle ilgili vergi yükümlülüklerinin idari düzenlemeleri için kullanılması bekleniyor.

Bu ayrım önemlidir. 84,75 milyar doların tamamını "yapay zeka yatırım fonu" olarak yazmak doğrudan etkiyi abartır, ancak yine de yatırımcıların algısını değiştirecektir. Çünkü Alphabet gibi nakit ineklerinin bile açık piyasada fonlama artırması gerekiyorsa, piyasa doğal olarak şunu sorgulayacaktır: Eğer bu şirket finansal esnekliğini güçlendirmek zorunda kalıyorsa, OpenAI, Anthropic, xAI, veri merkezi REIT'leri ve enerji şirketlerinin isteyeceği paraları kim karşılayacak?
Sermaye harcamaları ile günlük giderler de aynı şey değildir. Şirketlerin personel alımı ve pazarlama için harcadığı para işletme gideridir; sunucu satın almak, veri merkezi kurmak ve enerji sağlamak ise sermaye harcamasıdır. İkincisi daha çok fabrika kurmaya benzer, başlangıçta nakit akışı üzerinde büyük baskı yaratır ve muhasebede amortisman yoluyla kademeli olarak yansır, ancak piyasa hemen getiri süresini değerlendirir.
Alphabet, 2026 yılının ilk çeyrek kazanç çağrısında, yıllık sermaye harcaması hedefini 175 milyar ila 185 milyar dolardan 180 milyar ila 190 milyar dolara yükseltti. Şirket, bu artışın nedenleri arasında Intersect satın almasıyla ilgili yatırımları ve AI compute (yapay zeka hesaplama gücü) talebini gösterdi. Şirket, sağlıklı bir bilanço ve finansal esneklik vurgusu yaparken, yönetim bu fonlamayı bir hayatta kalma baskısı olarak tanımlamadı.

Yatırımcılar başka bir hesap yapıyor. Sermaye harcaması hedefi sürekli yukarı çekildiğinde, değerleme modelindeki payda da değişir: amortisman artar, serbest nakit akışı baskı altına girer, fonlama maliyetleri ve potansiyel hisse seyreltmesi hesaplamalara dahil olur. Yapay zeka ticareti bir sonraki aşamaya geçiyor; ilk aşama hayal gücünü ödüllendirirken, sonraki aşama sermaye verimliliğini ödüllendiriyor.
Yapay zeka parası sadece büyük şirketlerin defterinde yanmıyor
Yapay zeka altyapısının sermaye ihtiyacı sadece Alphabet, Microsoft, Amazon, Meta gibi büyük şirketlere ait değil. Piyasayı asıl geren şey, birden fazla aktörün aynı sermaye havuzu için aynı anda rekabet edebilme olasılığı.
Birinci kategori, öncü model şirketleridir. OpenAI, Anthropic, xAI gibi şirketlerin gelirleri hızla artıyor, ancak modelleri eğitmek ve çıkarım yapmak için sürekli hesaplama gücü satın almaları gerekiyor ve nakit tüketimleri de yüksek. Olgun bulut sağlayıcılarının aksine, reklam, bulut ve yazılım nakit akışlarıyla desteklenmedikleri için dış fonlamaya, stratejik yatırımlara ve gelecekte IPO veya borç piyasalarına daha bağımlıdırlar.
İkinci kategori, veri merkezi şirketleridir. Yapay zeka, sıradan ofis sunucuları değil, yüksek yoğunluklu ve enerji tüketimi yüksek veri merkezleri gerektirir. Veri merkezi REIT'leri (veri merkezi gayrimenkul yatırım fonları), sermaye toplayarak tesisler inşa eder ve ardından hesaplama altyapısını bulut sağlayıcılarına veya yapay zeka şirketlerine kiralar. Digital Realty, Equinix gibi varlıklar talep genişlemesinden faydalanır, ancak genişlemenin kendisi de sürekli fonlama gerektirir.
Üçüncü kategori elektrik ve kamu hizmetleridir. AI veri merkezlerinin en büyük darboğazlarından biri çipler değil, elektriktir. Büyük veri merkezleri, elektrik şebekeleri, trafo merkezleri, iletim hatları ve uzun vadeli elektrik alım anlaşmaları üzerinde baskı oluşturur. AI şirketlerinin harcadığı para GPU'larda kalmaz; arazi, sunucu odaları, soğutma, elektrik şebekeleri ve enerji projelerine doğru tedarik zinciri boyunca akar.
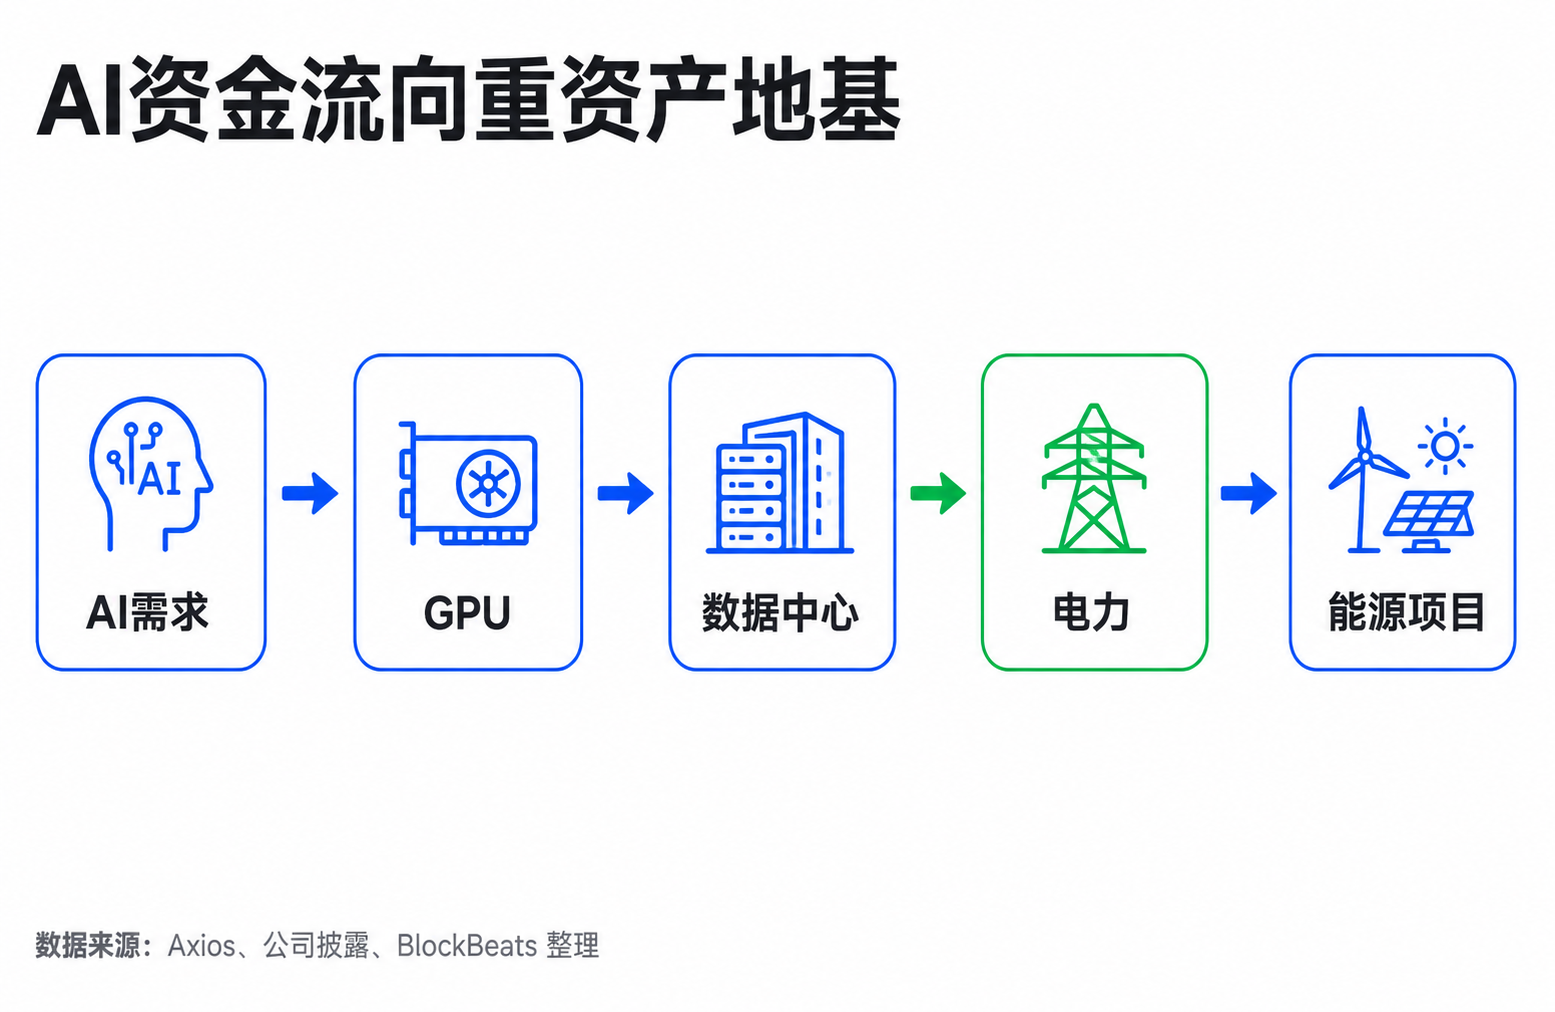
Axios'un 10 Haziran tarihli haberine göre, Alphabet, Amazon, Meta, Microsoft ve Oracle, 2026 yılına kadar hisse senedi ve borç finansmanı yoluyla 255,34 milyar dolar topladı ve beş şirketin yıl içinde AI veri merkezi harcamalarının yaklaşık 750 milyar dolar olacağını belirtti. Bu rakam kesin bir nedensellik kanıtı olarak alınamaz, ancak piyasaya bir ölçek duygusu verir: AI'nın sermaye talebi, tek bir şirket sorunundan tüm finansal piyasanın absorbe etmesi gereken bir finansman döngüsüne dönüşüyor.
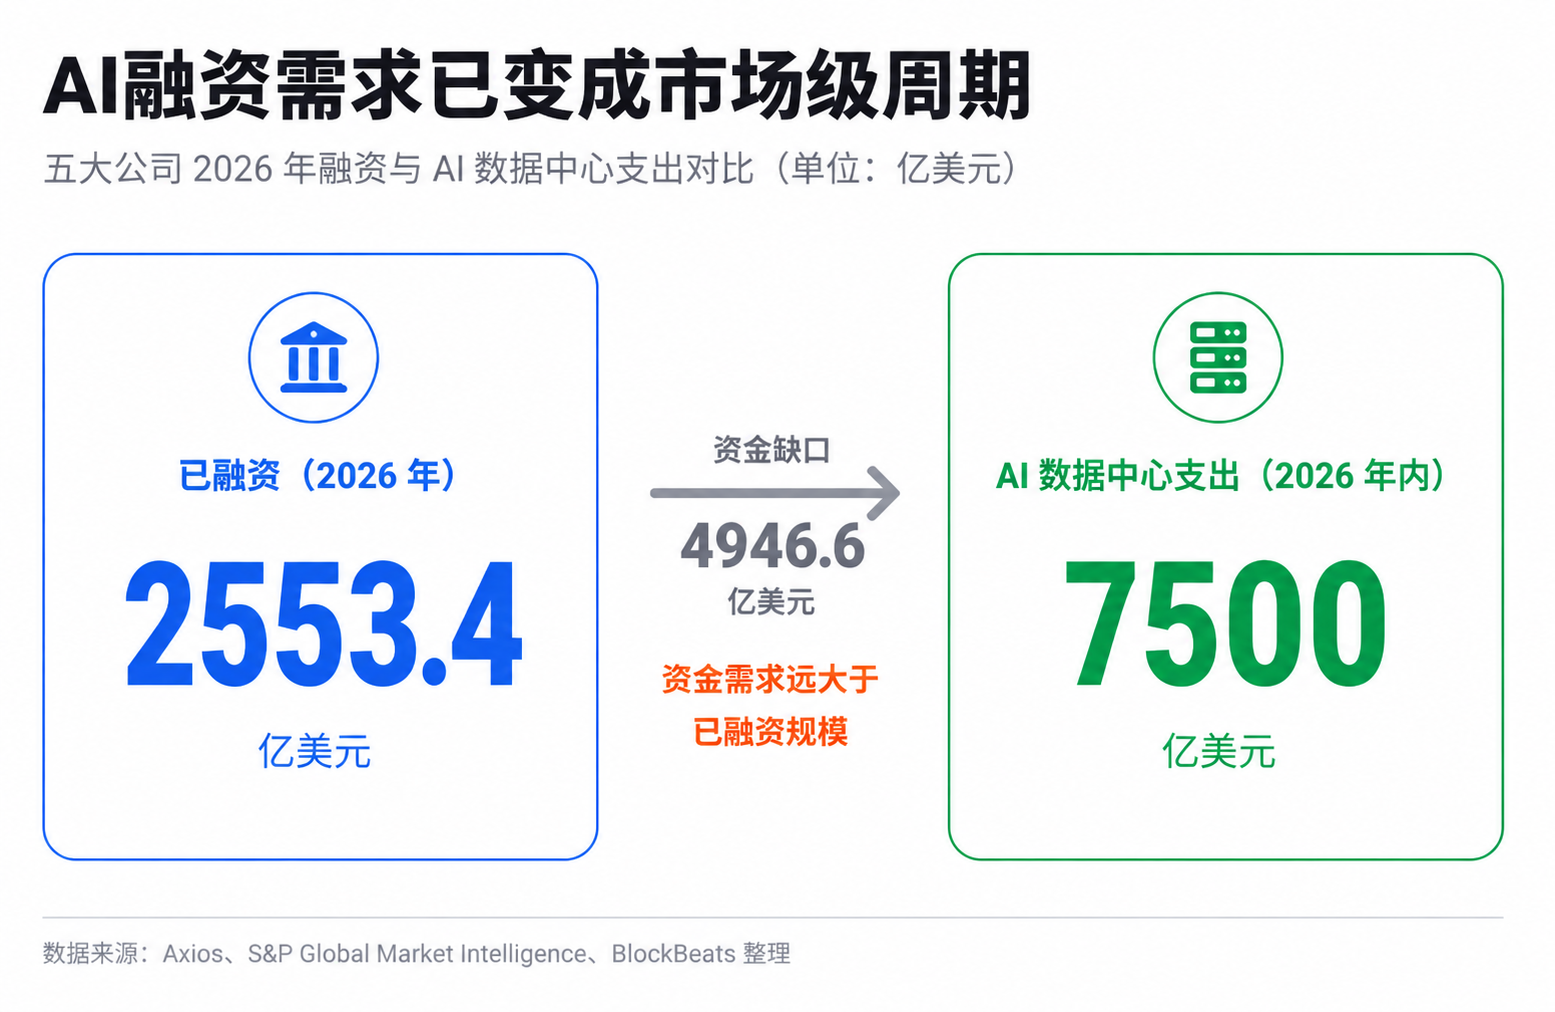
Geçmişte piyasa genellikle AI'yı bir yazılım devrimi olarak görüyordu: düşük marjinal maliyet, hızlı büyüme, yüksek kar marjı. Şimdi ön saflardaki AI daha çok demiryolları, elektrik ve iletişim fiber optikleri gibi bir altyapı devrimine benziyor: erken aşamada yoğun inşaat gerektiriyor, büyük yatırımlar yapılıyor ve sonunda değer yaratabilir, ancak arada finansman kapasitesi, sermaye maliyeti ve kapasite kullanım oranı testlerinden geçiyor.
Değerleme mantığı geri ödeme hızına kayıyor
Piyasa yeniden değerleme yaptığında, fiyatlar genellikle temel göstergelerin bozulduğunu değil, yatırımcıların farklı sorular sormaya başladığını yansıtır.
Geçmişte sorulan sorular: Kimin AI anlatısı en güçlü? Kimin gelir büyümesi en hızlı? Bir sonraki nesil platform girişine en yakın kim? Şimdi sorular şunlar: Yatırılan sermayeyi nakit akışına kim dönüştürebilir? Kimin siparişleri yeterince kesin? Kim düşük maliyetle finansman sağlayabilir? Yüksek sermaye harcama döngüsünde kim seyreltilir veya karlılığı baskılanır?
Bu, son dönemde AI sektöründeki iç farklılaşmayı açıklıyor. Yüksek değerlemeli AI yazılımları ve uzun vadeli hikayelere ağırlık veren şirketler daha fazla baskı altında kalıyor çünkü değerlemeleri gelecekteki büyümeye bağlı. Piyasa sermaye maliyetini yükselttiğinde, gelecekteki nakit akışlarının iskonto edilmiş değeri düşer. Bazı yarı iletken şirketleri de etkilenebilir çünkü yatırımcılar siparişlerin beklenenden daha hızlı büyümeye devam edip etmeyeceğinden endişe eder.
Ancak bu, tüm AI varlıklarının terk edildiği anlamına gelmez. Siparişleri daha net olan donanım, depolama, ağ ekipmanları, veri merkezleri ve elektrik varlıkları, yeniden değerleme sırasında göreceli destek bulabilir. Nedeni çok basit: Piyasa inşaat döngüsüne odaklanmaya başladığında, kürek satanlara hâlâ talep vardır; ancak yatırımcılar kimin siparişlerinin gerçek ve görünür olduğunu, kimin sadece anlatılarla değerlemesini şişirdiğini daha titizlikle sorgular.
Bu aynı zamanda Alphabet yönetimi ile temkinli yatırımcılar arasındaki anlaşmazlığın da kaynağıdır. Yönetim, AI yatırımlarının stratejik bir zorunluluk olduğunu ve finansmanın uzun vadeli rekabette inisiyatifi korumak için yapıldığını vurguluyor. Temkinli yatırımcılar ise AI'nın paraya dönüşme hızının sermaye harcamalarının gerisinde kalabileceğinden, özellikle birden fazla dev ve model şirketi aynı anda finansmanı artırdığında, sermaye piyasasının daha yüksek getiri talep edeceğinden ve bunun da değerlemeleri düşüreceğinden endişe ediyor.
Her iki taraf da aynı anda geçerli olabilir. Yapay zeka, uzun vadede doğru bir altyapı yatırımı olabileceği gibi, kısa vadede serbest nakit akışını ve değerleme katsayılarını da baskılayabilir. Yatırımcılar için "yapay zekaya yükseliş" ile "yapay zekanın bir kısmının değerlemesine düşüş" birbiriyle çelişmez.
Sıradaki Adım: Sermaye Harcamaları ve Gelir Gerçekleşmesi
Henüz son dönemdeki düzeltmeyi, yapay zeka finansman baskısının piyasaya yön verdiği şeklinde yazamayız, hatta yapay zekada bir likidite krizi yaşandığını söyleyemeyiz. Makro faiz oranları, kar satışları, kalabalık işlemlerin soğuması ve istihdam verilerindeki dalgalanmalar, sektördeki oynaklığın nedenleri olabilir. Finansman haberleri, fiyatları tek başına tetikleyen bir düğmeden ziyade, piyasanın açıklama çerçevesine dahil ettiği unsurlar gibi görünüyor.
Ancak bu açıklama çerçevesinin kendisi dikkate değerdir. Piyasa, yapay zekayı "sermaye harcamaları, finansman maliyetleri ve geri ödeme süresi" üzerinden fiyatlamaya başladığında, birçok varlığın sıralaması değişecektir.
Alphabet gibi nakit inekleri için sorun, fon bulup bulamayacakları değil, yapay zeka yatırımlarının serbest nakit akışını sürekli olarak sıkıştırıp sıkıştırmayacağı ve yeni yatırımların bulut gelirine, reklam verimliliğine, abonelik gelirine veya kurumsal hizmet gelirine dönüşüp dönüşemeyeceğidir. Gelir artışı, amortisman ve finansman maliyetlerini karşılayabildiği sürece piyasa daha yüksek sermaye harcamalarını kabul edebilir; ancak sermaye harcamaları yukarı yönlü revize edilmeye devam ederken getiriler gecikirse, değerleme baskısı daha belirgin hale gelecektir.
Saf yapay zeka şirketleri için sorun daha doğrudandır: Yüksek gelir artışı, hesaplama gücü tüketimine ayak uydurabilecek mi? OpenAI, Anthropic ve xAI, kurumsal müşterilerin sürekli ödeme yapmaya istekli olduğunu ve birim ekonomi modellerinin iyileştiğini kanıtlayabilirse, dış sermaye girişi devam edecektir; ancak gelir artışı esas olarak daha yüksek eğitim ve çıkarım maliyetleri tarafından tüketilirse, bir sonraki finansman turu veya halka arz fiyatlaması daha seçici olacaktır.
Veri merkezleri ve enerji varlıkları için piyasa, uzun vadeli sözleşmelere, kullanım oranlarına, finansman yapılarına ve enerji kısıtlamalarına bakacaktır. Yapay zeka talebi ne kadar gerçekse, bu "temel" varlıklar o kadar önemli hale gelir; ancak finansman maliyetleri yükselirse veya veri merkezi inşası gerçek talebin önüne geçerse, bunlar da faydalanıcılardan ağır varlık baskısını üstlenen taraflara dönüşebilir.
Önümüzdeki dönemdeki en önemli doğrulama noktası, belirli bir günde yarı iletken endeksinin yükselip düşmesi değil, bir sonraki kazanç raporundaki sermaye harcaması rehberliğinin yukarı yönlü revize edilip edilmediği, yapay zeka gelirinin daha hızlı gerçekleşip gerçekleşmediği ve halka açık piyasaların büyük ölçekli hisse senedi ve borç ihraçlarını sorunsuz bir şekilde absorbe edip edemediğidir. Bu değişkenler olumlu kaldığı sürece, yapay zeka ticareti sona ermeyecektir; ancak piyasanın yapay zekaya verdiği değerleme dili, artık yalnızca hayal gücü alanına bakılan aşamaya geri dönmekte zorlanacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler