Binance, ana borsa likiditesiyle ABD hisse senetlerini işlemeye başlıyor, CME ise 7/24 petrol piyasası açmayı planlıyor. Hyperliquid'in değerleme çıpası değişecek mi?

TL;DR
· CME, küçük ölçekli ham petrol ve 1 ons altını 7/24 işleme açmayı planlıyor; geleneksel piyasalar, piyasa dışı saatlerdeki risk yönetimi boşluğunu dolduruyor.
· Binance, NYSE/ICE de 7/24 tokenize varlıklar üzerinde çalışıyor; Hyperliquid'in "geleneksel varlıkları her an işlem" avantajı yeniden fiyatlanıyor.
· İlgili varlıklar: HYPE, CME, ICE, BNB ve ham petrol, altın, ABD hisse senedi tokenizasyonu ile ilgili ürünler.
HYPE'nin son dönemdeki düşüşü, kilit açılımlarına, büyük yatırımcı satışlarına veya TradeXYZ'in SpaceX halka arz öncesi işlemlerindeki sorunlara bağlanabilir. Ancak daha uzun bir zaman diliminde bakıldığında, başka bir sorun daha önemli hale geliyor: Hyperliquid'in geçmişte piyasa tarafından ödüllendirilen "geleneksel varlıkları her an işlem" yeteneği, geleneksel finans ve merkezi borsalar tarafından kopyalanıyor.
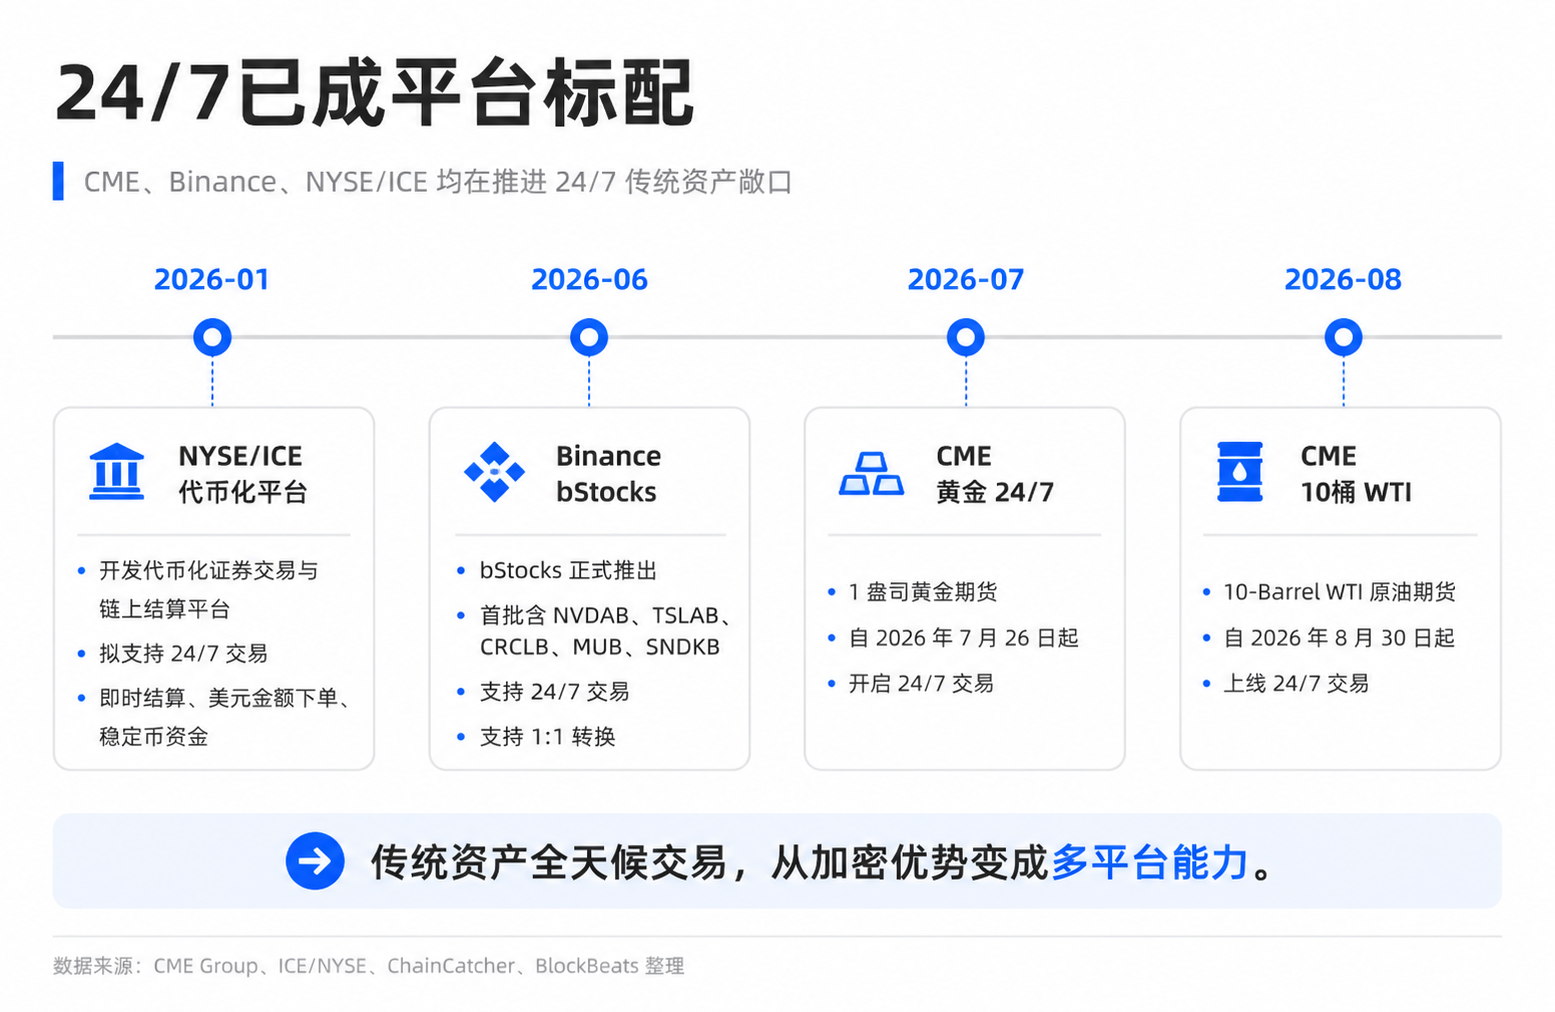
11 Haziran'da CME, düzenleyici onay alması halinde 7/24 küçük ölçekli WTI ham petrol vadeli işlemlerini başlatmayı ve mevcut 1 ons altın vadeli işlemlerini 7/24 işleme açmayı planladığını duyurdu. Hemen hemen aynı dönemde, kamuya açık haberlere göre Binance, kullanıcıların Binance ana borsasının likiditesiyle NVDA, TSLA gibi tokenize ABD hisse senetlerini işlem görmesini sağlayan bStocks'u piyasaya sürdü; NYSE/ICE de kendi 7/24 tokenize menkul kıymet ve zincir üstü takas platformunu geliştiriyor.
Bu ürünler aynı şey değil. CME düzenlemeye tabi vadeli işlemler yapıyor, Binance bStocks daha çok tokenize hisse senedi girişine benziyor, Hyperliquid ise zincir üstü sürekli vadeli işlemler sunuyor. Ancak hepsi aynı talebe hitap ediyor: Ham petrol, altın ve ABD hisse senetleri geleneksel piyasalarda kapalıyken, yatırımcılar hâlâ anında pozisyon almak veya riskten korunmak istiyor.
Yani bu, "CME'nin Hyperliquid'in işlem hacmini çaldığı" hikayesi değil. CME'nin yeni ham petrol ürünü henüz piyasaya sürülmedi, altının 7/24 işlemi de Temmuz ayını bekliyor; gerçek bir hacim kayması için işlem verileri gerekiyor. Bu daha çok bir beklenti yeniden değerlemesi: Eğer 7/24 işlem artık Hyperliquid'e özgü bir kıtlık avantajı değilse, piyasa HYPE'nin değerleme çıpasını nasıl anlamalı?
7/24 işlem, kripto avantajından platform standardına dönüşüyor
Sıradan yatırımcılar konuyu basitçe anlayabilir: Haberler piyasa açılışını beklemez.
Jeopolitik çatışmalar hafta sonu meydana gelebilir ve petrol ile altın fiyatlarının anında değişmesi beklenir. Bir ABD şirketinin mali raporu, düzenleyici bir soruşturma veya beklenmedik bir olay da geleneksel işlem saatleri dışında ortaya çıkabilir. Geçmişte, yatırımcılar ya açılışta fiyat boşluğu riskini göze almak zorunda kalıyor ya da riskten korunmak için alternatif araçlar arıyordu. Kripto piyasası, doğal olarak 7/24 işlem gördüğü için bu konuda her zaman avantajlıydı.
Hyperliquid işte bu boşluğu yakaladı. Sadece bir kripto kalıcı işlem platformu değil; aynı zamanda hisse senetleri, ham petrol, altın gibi geleneksel varlıklara maruziyeti zincire taşıyor. Bazı üçüncü taraf HIP-3 piyasaları ve ekosistem ürünleri ise daha erken aşamadaki varlıklara kadar uzanıyor. Bazı yatırımcılar için Hyperliquid, "hiç kapanmayan bir risk marketi" gibidir: ABD borsaları kapandığında, emtia vadeli işlemlerinde likidite azaldığında, zincir üstü sözleşmeler hala yön belirlemelerine, riskten korunmalarına ve hatta kaldıraçlı işlem yapmalarına olanak tanır.
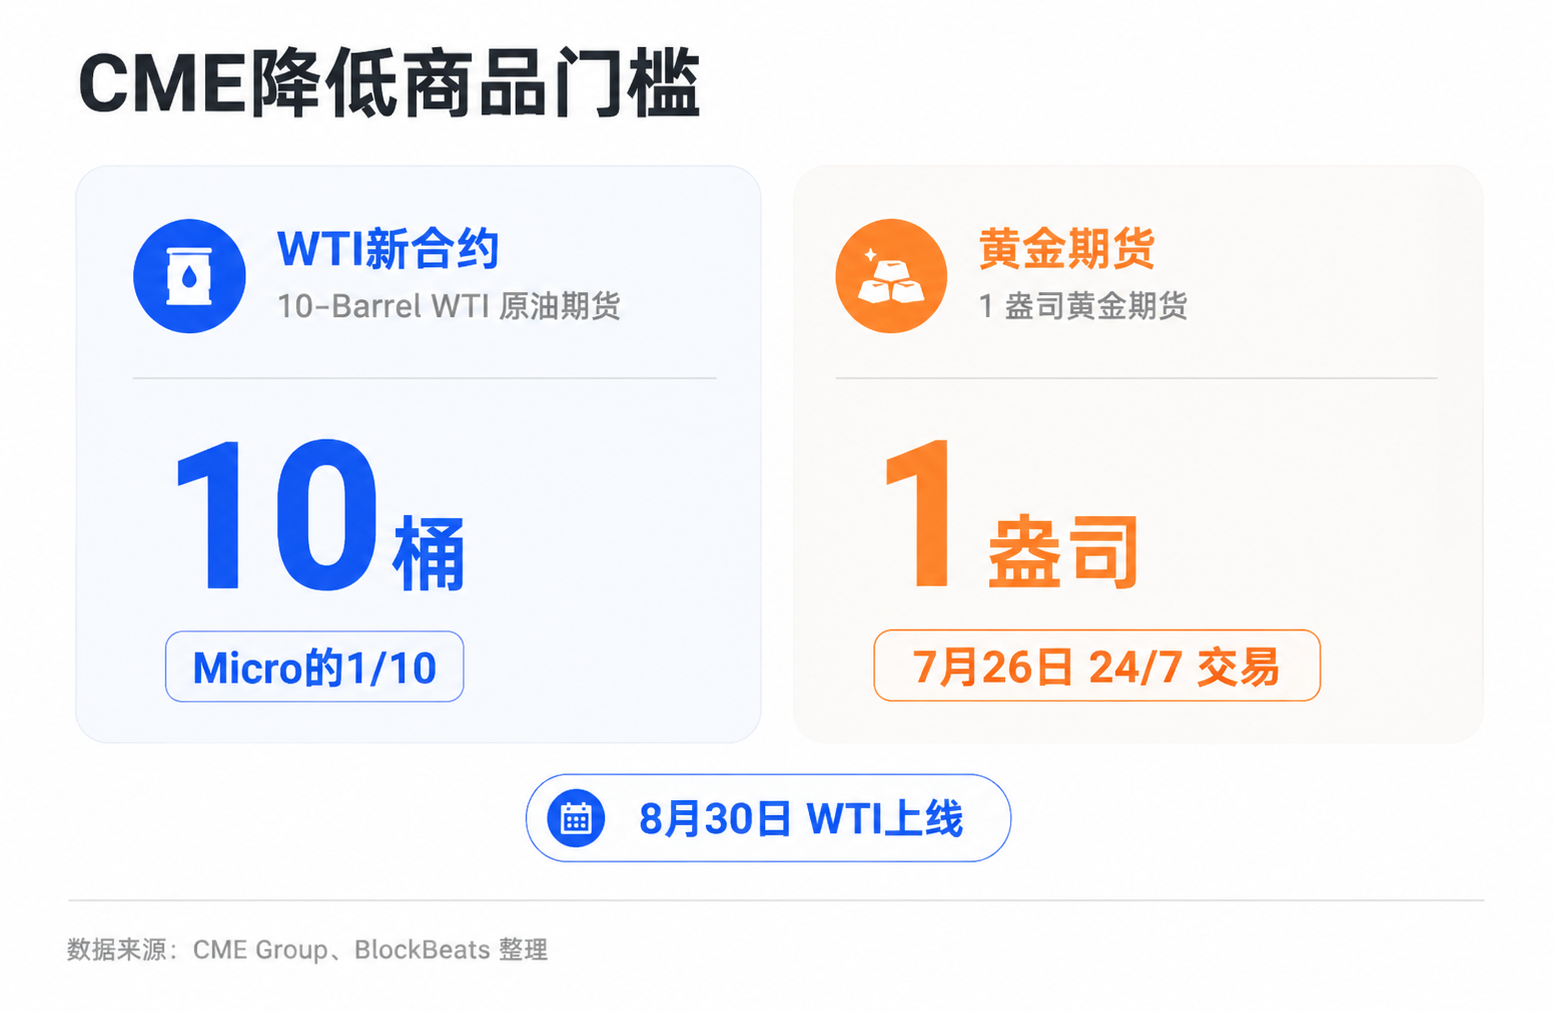
CME'nin hedef aldığı işte tam da bu sorun. CME'nin 11 Haziran tarihli duyurusuna göre, yeni 10-Varil WTI Ham Petrol vadeli işlem sözleşmesi yaklaşık 10 varil büyüklüğünde olup, mevcut Micro WTI'nin onda biri kadardır. 30 Ağustos 2026'da başlaması ve nakit uzlaşmalı olması planlanmaktadır. Mevcut 1 ons altın vadeli işlem sözleşmesinin ise 26 Temmuz 2026'dan itibaren 7/24 işlem görmesi ve yine nakit uzlaşmalı olması planlanmaktadır.
Küçük ölçekli vadeli işlemler, basitçe, büyük emtia sözleşmelerini daha küçük parçalara bölmek anlamına gelir. Bu sayede yatırımcılar büyük miktarda sermaye bağlamadan risklerini daha hassas bir şekilde yönetebilirler. CME Emtia Küresel Başkanı Derek Sammann duyuruda, jeopolitik belirsizlikler karşısında yatırımcıların, haberler geldiğinde risk maruziyetlerini yönetebilmek için uygun büyüklükte, haftanın 7 günü 24 saat erişilebilen, düzenlenmiş ürünlere ihtiyaç duyduğunu belirtti.
Bu ifadenin odak noktası sadece "7/24" değil, aynı zamanda "düzenlenmiş" ve "uygun büyüklük"tür. Birincisi kurumları ve uyumlu sermayeyi hedeflerken, ikincisi katılım eşiğini düşürüyor. CME'nin Hyperliquid'in yüksek kaldıracını ve zincir üstü deneyimini kopyalaması gerekmiyor; sunduğu şey farklı türde bir 7/24 maruziyet: daha geleneksel, daha uyumlu ve mevcut finansal sistem tarafından kabul edilmesi daha kolay.
CME, Binance ve NYSE Aynı Talebi Hedefliyor
CME, Binance ve NYSE/ICE tarafından sunulan ürünlerin biçimleri farklı olsa da, hepsi Hyperliquid'in piyasada en kolay anlatılan avantajlarından birini kopyalıyor: Piyasalar kapalıyken geleneksel varlıklarda işlem yapabilme.
CME'nin giriş noktası emtialar. Ham petrol ve altın zaten küresel makro ticaretin temel varlıklarıdır; jeopolitik gerilim arttıkça, işlem saatleri dışında risk yönetimi ihtiyacı da artar. Geleneksel kurumlar için, eğer CME gece ve hafta sonları yeterince derin likidite sağlayabilirse, ek uyum, saklama ve operasyonel riskler üstlenmek için zincir üstü kalıcı işlem platformlarına gitmelerine gerek kalmayabilir.
Binance'in hamlesi, ABD hisse senetlerinin tokenleştirilmesidir. Kamuya açık haberlere göre, bStocks'un ilk partisi NVDAB, TSLAB, CRCLB, MUB, SNDKB gibi hisseleri içeriyor ve 7/24 işlem, bire bir dönüşüm ve kendi kendine saklama desteğini vurguluyor. Burada, Binance'in diğer hisse senediyle ilgili ürünlerinden ayırt edilmesi gerekir; bStocks, tokenleştirilmiş hisse senedi girişine daha yakındır ve hisse senedi sürekli vadeli işlemleriyle karıştırılmamalıdır.
Tokenleştirilmiş hisse senetleri, "zincir üzerindeki hisse senedi sertifikalarının bir versiyonu" olarak anlaşılabilir ve Hyperliquid'in sentetik sürekli vadeli işlemlerinden farklıdır. Sentetik sürekli vadeli işlemler, daha çok fiyat artış ve düşüşlerini işlem gören bir sözleşme gibidir; yatırımcılar gerçek hisse senedine sahip olmaz. Tokenleştirilmiş hisse senetleri ise fiyatı gerçek varlığa daha yakın bir şekilde sabitlemeye çalışır ve dönüşüm mekanizmasıyla güveni artırır.
NYSE/ICE'in yönü daha çok temel altyapıya benzer. ICE/NYSE, bu yılın Ocak ayında yaptığı duyuruda, tokenleştirilmiş menkul kıymet ticareti ve zincir üzeri takas platformu geliştirdiğini, 7/24 işlem, anlık takas, dolar cinsinden emir verme ve stablecoin fon transferini desteklemeyi planladığını ve düzenleyici onay gerektiğini belirtti. Bu yön hayata geçerse, geleneksel işlem platformları yalnızca işlem saatlerini uzatmakla kalmayacak, aynı zamanda menkul kıymet piyasasının takas ve işlem mantığının bir kısmını zincir üzeri deneyime daha yakın bir forma taşıyacaktır.
Bu üçü doğrudan eşitlenemez. CME vadeli işlemlerinde teminat, teslimat ve düzenleyici çerçeve vardır; Binance bStocks, merkezi bir işlem platformundaki tokenleştirilmiş hisse senedi girişine daha çok benzer; Hyperliquid sürekli vadeli işlemleri ise yüksek kaldıraç, zincir üzeri teminat ve hızlı spekülasyon veya riskten korunmaya yöneliktir. Bunların kullanıcıları, risk yönetimi, kaldıraç ve KYC gereksinimleri farklıdır.
Ancak piyasanın yeniden değerlendirilmesi için bunların tamamen aynı olması gerekmez. Sadece aynı ihtiyaçların bir kısmını karşılamaları yeterlidir; Hyperliquid'in anlatısı değişecektir. Geçmişteki anlatı şuydu: Ham petrol, altın veya ABD hisse senedi riskine her an maruz kalmak istiyorsanız, zincir üzeri sürekli vadeli işlemler en doğrudan giriş noktalarından biridir. Şimdiki anlatı ise şöyle: Hâlâ Hyperliquid'e gidebilirsiniz, ancak CME, Binance'i de tercih edebilirsiniz, hatta gelecekte NYSE'in tokenleştirilmiş platformunu bile seçebilirsiniz.
Hyperliquid, yatırımcıların kalmak isteyeceğini kanıtlamalı
Hyperliquid destekçileri için, CME ve Binance'in hamleleri elbette tam bir ikame anlamına gelmez. Zincir üzeri sürekli vadeli işlemlerin çekiciliği hiçbir zaman yalnızca 7/24 işlemden gelmemiştir.
Hyperliquid'in avantajları arasında yüksek kaldıraç, kendi kendine saklama, zincir üzeri hız, işlem kültürü ve halihazırda oluşmuş likidite ağı bulunur. Kripto doğal yatırımcıları ve bazı yüksek frekanslı spekülatif fonlar için, daha az KYC, daha hızlı yeni listelemeler ve daha esnek teminat kullanımı, geleneksel işlem platformlarının kolayca kopyalayamayacağı deneyimlerdir. CME 7/24 ham petrol ve altın sunsa bile, zincir üzeri riski üstlenmeye ve daha yüksek kaldıraç arayan tüm yatırımcılar hemen taşınmaz.
Likidite de kendi başına bir atalet yaratır. Yatırımcılar nereye gideceklerine sadece ürün özelliklerine bakarak değil, aynı zamanda derinlik, kayma, ücretler, mevcut kaldıraç ve karşı tarafın varlığına göre karar verir. Hyperliquid belirli kontratlarda yeterince derin bir emir defterine sahipse, yeni uyumlu ürünler hemen işlem hacmini çekemeyebilir. Özellikle erken dönemde, CME'nin gece ve hafta sonu işlemlerinin gerçekten aktif olup olmadığını görmek için sadece ürün duyurularına değil, gerçek işlem verilerine ihtiyaç var.
Baskı da tam buradan geliyor: Hyperliquid artık geleneksel varlıklara erişimin nadirliğini kanıtlamak için sadece "7/24 açığız" sözüne güvenemez. Kanıtlaması gereken şey, diğer platformlar da 7/24 işlem yaparken, yatırımcıların pozisyonlarını, teminatlarını ve işlem hacimlerini burada tutmayı tercih edecek olmasıdır.
Bu durum HYPE'ın fiyatlama mantığına da yansıyacaktır. Bazı yatırımcılar genellikle HYPE'ı, platform işlem hacmi ve işlem ücretleriyle ilişkili bir borsa varlığı olarak anlar: ne kadar çok işlem olursa, o kadar çok işlem ücreti toplanır, protokolün HYPE'ı geri almak için kullandığı fon o kadar güçlü olur ve tokenın nakit akışı anlatısını elde etmesi o kadar kolaylaşır. Bu işlem ücreti ve geri alım döngüsü, HYPE'ı geçmişte birçok saf anlatı token'ından ayıran önemli bir faktördü.
CME, Binance, NYSE/ICE'nin hamleleri kısa vadede Hyperliquid'ın gerçek gelirini mutlaka değiştirmeyecek, ancak piyasanın gelecekteki gelir büyümesine dair beklentilerini değiştirecektir. HYPE'daki düşüş, kilit açılımları, büyük yatırımcı davranışları, genel risk iştahı ve rekabet beklentileri gibi birçok faktörle açıklanabilir ve sadece CME'nin yeni ürünlerine bağlanamaz. Ancak rakipler 7/24 yeteneklerini tamamlamaya başladığında, piyasa doğal olarak şunu soracaktır: Gelecekte geleneksel varlıkların sürekli işlem hacmindeki büyüme, eskisi gibi sorunsuz bir şekilde işlem ücretlerine ve geri alımlara dönüşebilecek mi?
Bu nedenle bu tartışma daha çok bir performans doğrulamasından ziyade bir beklenti yeniden değerlemesi gibidir. CME'nin yeni ham petrol kontratı henüz piyasaya sürülmedi ve Binance bStocks ile Hyperliquid hisse senedi süreklileri arasındaki kullanıcı geçişine dair net bir veri yok. Şu an doğrulanabilen şey, Hyperliquid'ın geleneksel varlıklara erişimdeki "tekilliğinin" azalmakta olduğudur; doğrulanamayan şey ise bunun ne ölçüde gerçek işlem hacmi kaybına dönüşeceğidir.
Temmuz ve Ağustos İlk Doğrulama Dalgasını Getirecek
Bundan sonra gerçekten bakılması gereken, hangi platformun duyurusunda "7/24" yazdığı değil, piyasa kapalıyken gerçek işlem ve derinlik olup olmadığıdır.
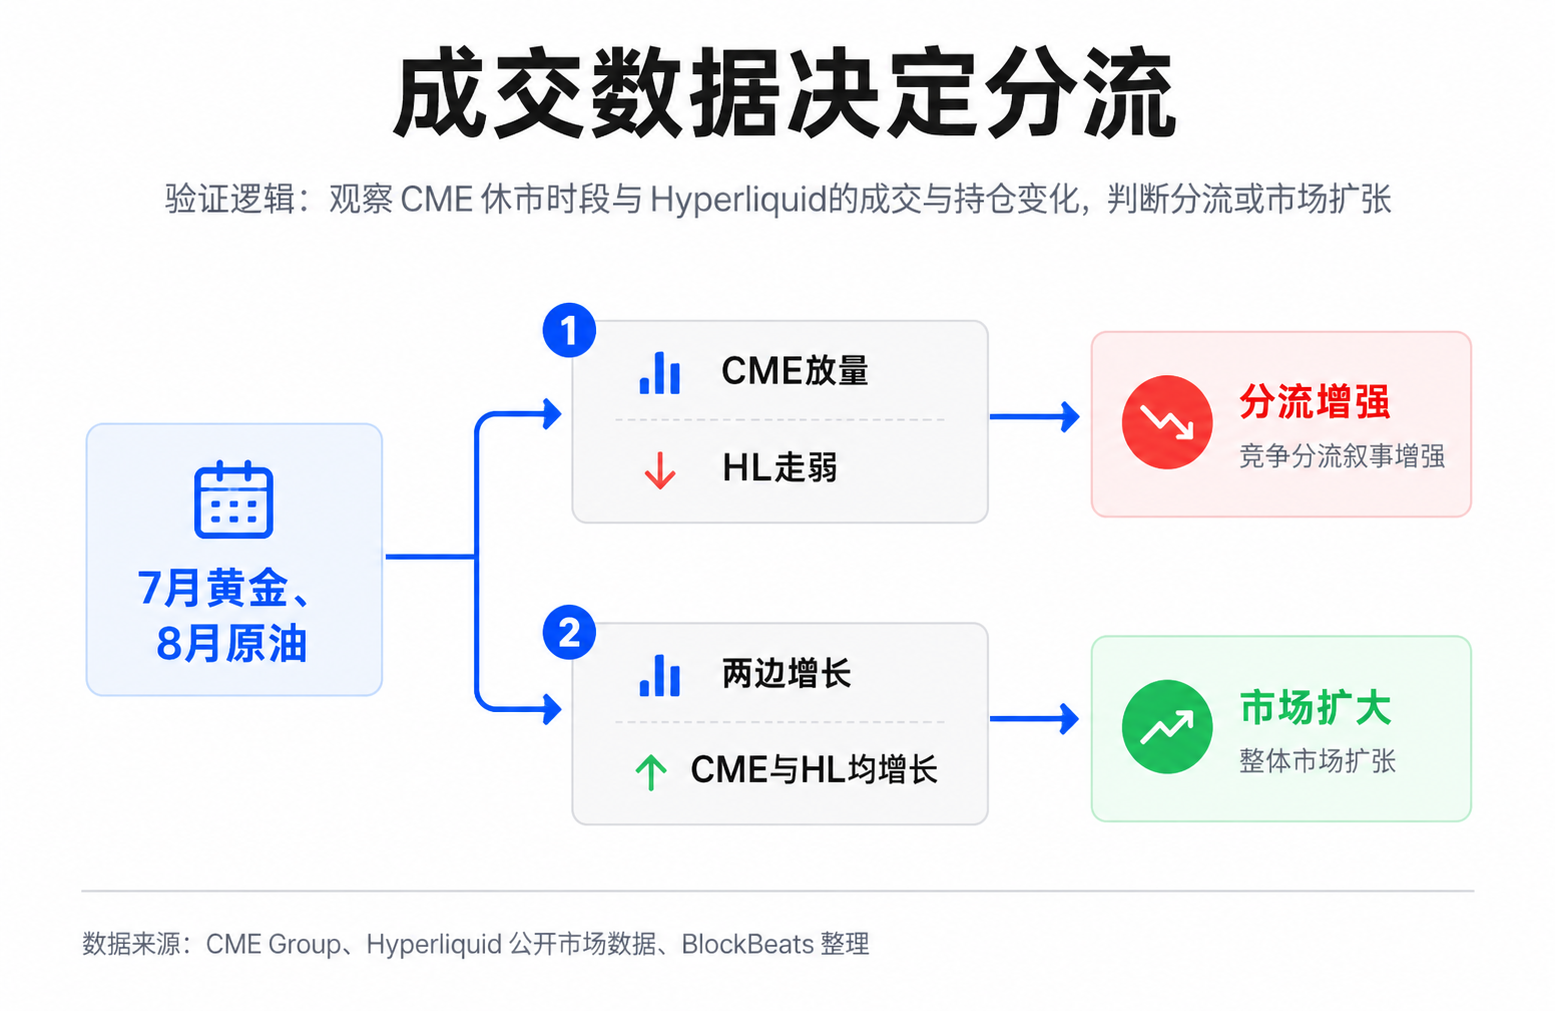
CME'nin 1 ons altın vadeli işlemleri 26 Temmuz 2026'da 7/24 işlem görmeye başlayacak ve yeni 10 varil WTI ham petrol vadeli işlemleri ise 30 Ağustos 2026'da piyasaya sürülecek. Bu iki tarih, piyasaya ilk doğrulama örneklerini sunacak: gece ve hafta sonu işlemleri yeterince aktif mi, spreadler yeterince dar mı ve kurumsal ve profesyonel yatırımcılar gerçekten risk yönetimlerini düzenlenmiş vadeli işlem sistemine geri mi taşıyor?
Hyperliquid için daha doğrudan bir gösterge, ilgili emtia ve hisse senedi sürekli vadeli işlemlerinin hacmi, açık pozisyon miktarı ve komisyon katkısıdır. CME altın ve ham petrol yeni ürünlerinin hacmi artmaya başlarken, Hyperliquid'in ilgili piyasalarındaki işlem hacmi ve açık pozisyon miktarı aynı dönemde zayıflarsa, rekabetçi ayrışma anlatısı güçlenecektir; her ikisi de büyüyorsa, 7/24 işlem yapmanın, basitçe zincir üstünden zincir altına taşımak yerine, genel piyasayı genişlettiği anlamına gelebilir.
HYPE'ın anahtarı da burada yatıyor. Kilit açılımları ve büyük yatırımcı işlemleri kısa vadeli fiyatı etkileyebilir, ancak daha uzun vadeli değerleme çıpası, platformun sürekli olarak komisyon üretebilmesine ve bu komisyonları geri alıma dönüştürebilmesine bağlı olmaya devam ediyor. İşlem hacmi ve geri alım yoğunluğu, yeni arz ve duygu baskısını karşılayabildiği sürece, rekabet beklentileri mutlaka trend bazlı bir hasara dönüşmeyebilir. Tersine, geleneksel varlıkların sürekli vadeli işlem büyümesi yavaşlarken, dış platformların 7/24 likiditesi şekillenmeye başlarsa, piyasanın HYPE'a yönelik fiyatlandırması "yüksek büyüme işlem platformu token'ı"ndan daha temkinli bir nakit akışı beklentisine dönecektir.
Hyperliquid hakkında henüz bir sonuca varmanın zamanı değil. Daha doğru bir ifadeyle, yarattığı ve doğruladığı talep, daha büyük finansal platformlar tarafından kabul ediliyor ve kopyalanıyor. Bir sonraki veri döngüsü, bu yeniden değerlemenin anlatı düzeyinde kalıp kalmayacağını veya gelir ve token fiyatlarına kadar iletileceğini belirleyecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler