Veri Araştırma: Hyperliquid ile CME Petrolü Arasındaki Likidite Farkı Ne Kadar?
Çeviri Başlığı: 432 Saatlik Hyperliquid Petrol Piyasa Verileri: CME WTI Vadeli İşlemleri ile Bir Mikroyapı Karşılaştırması
Orijinal Kaynak: Castle Labs
Orijinal Çeviri: Golem, Odaily 星球日报
Editörün Notu: Bu makale, Hyperliquid ve CME'nin iş günü ve hafta sonu saatlerindeki petrol sözleşmeleri ticaret verilerinin farkını sistemik olarak incelemekte ve önemli bazı sonuçlara varmaktadır. Şu anda, Hyperliquid'in likidite derinliği veya slippage gibi mutlak ölçütlerde CME ile rekabet edemediği, genel likiditenin %1'in altında olduğu ve bu durumun RWA ticaret platformunun ana kullanıcılarının hala kripto doğal bireyler olmasından kaynaklandığı görülmektedir.
Hyperliquid'in farklılığı, hafta sonu saatlerinde Hyperliquid'de petrol sözleşmeleri ticaretinin belirgin bir şekilde artmasıdır. Bu, hafta sonu spekülasyon talebinin yanı sıra, pazartesi öncesinde petrol ticareti pozisyonu almak isteyen ve hedge işlemleri gerçekleştirmek isteyen tüccarların da Hyperliquid üzerinde işlem yaptığını göstermektedir. Bu tür bir eğilim giderek daha belirgin hale gelmekte olup, Hyperliquid artık emtia fiyat keşfetme yeteneğine sahiptir.
Ancak kurumsal yatırımcılar için, CME'ye kıyasla Hyperliquid platformundaki yüksek işlem maliyeti, emtia ticareti alanında genişlemesinin başlıca engelidir. Eğer Hyperliquid, kurumsal düzeyde emir işleme yeteneğine sahip olacak şekilde erken aşamada gelişimini tamamlamazsa, o zaman sadece geleneksel tüccarlar için hafta sonu geçici bir ticaret merkezi olmaktan ileri gidemeyecek ve sonunda geleneksel finansal haritadaki küçük bir ek katkı haline gelecektir.
Araştırma Metodolojisi ve Veri Kaynakları
Bu analiz, petrol piyasasının mikroyapısını değerlendirmek için iki çalışmayı kullanmaktadır, iş günü ve hafta sonu piyasalarını kapsamaktadır ve Hyperliquid'in xyz:CL sürekli sözleşmesi ve Chicago Ticaret Borsası (CME) CLJ6 (2026 Nisan NYMEX WTI petrol vadeli işlem) sözleşmesinden gelen işlem bazlı verileri kullanmaktadır.
CME verileri, Databento işlem veri kaynağından gelmekte olup, bu veri kaynağı işlem bazlı verileri, sipariş defteri anlık görüntülerinden değil, yakalamaktadır. Bu nedenle, CME'nin tüm derinlik ve slippage tahminleri, gerçek işlem hacmi temel alınarak yapılmakta olup, teklif derinliği değil. Hyperliquid verileri ise, Hyperliquid'in açık S3 veritabanından gelmekte olup, tamamıyla zincir üstü işlem kayıtlarını içermektedir.
Bu nedenle, her iki borsanın analizi de gerçek işlem hacmine dayanmaktadır. Tüm derinlik verileri açık işlem likiditesini temsil etmektedir, yani VWAP orta noktasında 5 dakikalık pencere içinde belirli bir baz aralığındaki işlem hacmini, sipariş defterindeki tam dinlenme derinliğini değil.
Araştırma Dönemi ve Piyasa Arka Planı
Araştırma dönemi 27 Şubat 2026 ile 16 Mart 2026 tarihleri arasındadır, bu zaman dilimi, İran'ın 28 Şubat 2026'da saldırı düzenlediği ve jeopolitik durumun karışık olduğu bir zamana denk gelmektedir.
· Saldırı Öncesi Piyasa Kapanışı: Saldırı olayından önceki son CME işlem günü.
· Pazartesi Açılışı: Piyasa yeniden açıldığında büyük bir baskı vardı, CME fiyatı büyük boşlukla açıldı, ancak Hyperliquid xyz:CL piyasası keşif sınırının sınırlamalarıyla karşılaştı.
· Sonraki Birkaç Hafta Sonu: Petrol fiyatlarının yüksek seyretmesi nedeniyle, piyasadaki dalgalanmalar Hyperliquid platformundaki petrol işlem hacminde yüksek kalmasına neden oldu.
xyz:CL, 2026 yılında başlatıldı, bu da üç hafta sonunun Hyperliquid pazarının erken olgunlaşma aşamasını kapsayan bir gözlem dönemini belirtmektedir. Gözlemlenen eğilimler, likidite derinliğinde artış, işlem hacminde artış ve kullanıcı sayısında artış gibi unsurlar, pazarın olgunluğunu kısmen yansıtmaktadır. Ancak, mevcut durumda, blokzincir tabanlı işlem platformlarının likidite derinliği veya slippage gibi mutlak göstergeler açısından geleneksel işlem platformlarıyla eşitlenemeyeceğini düşünüyoruz.
Araştırmamızın hedefi, yön eğilimlerini izlemektir: Fiyat farkı daralıyor mu, daralma hızı ne durumda ve hangi koşullar altında daralıyor.
Veri Analizi
Veri analizi zaman açısından iki bölüme ayrılmıştır:
· İş Günü Zaman Dilimi: Tam üç haftalık süreyi kapsayan iş günleri zaman dilimi, Hyperliquid ve CME iş günü zaman dilimlerinin derinliğini, slippage'ını ve her iki borsada işlem gören varlıkların prim/discount'ını karşılaştırır. Hyperliquid için, ayrıca tüm zaman dilimi boyunca finansman oranını da analiz ettik.
· Hafta Sonu Zaman Dilimi: Belirtilen zaman diliminde, üç hafta sonunu içerirken, fiyat keşfini ve Hyperliquid'in CME açılış fiyatına göre fiyat boşluğu sapmasını analiz ettik.
İş Günü Süresi Veri Analizi
Bu analiz, iki borsanın aynı anda aktif olduğu zaman dilimlerine odaklanarak tam üç haftalık bir zaman dilimini kapsar.
Likitlik derinliği, her 5 dakikalık aralıkta VWAP orta fiyatı ±2, ±3 ve ±5 baz puan aralığında dolar cinsinden işlem hacmi ile ölçülür ve tüm iş günü aralıklarının ortancası olarak özetlenir. Yukarıda belirtildiği gibi, bu işlem hacmi aralığındaki ticareti yansıtır ve dinlenme emri derinliğini değil. Bu yöntem, CME ve Hyperliquid'in likiditesini hafife alabilir.
Gerçekleştirme slaytı, sentetik bir sipariş defterinde sıralanmış işlem fiyatı kullanılarak tahmin edilir. Her 5 dakikalık zaman diliminde, gözlemlenen tüketici siparişleri fiyat açısından artan sırada düzenlenir (simüle edilen satış emri), ve hedef sipariş boyutuna ulaşılana kadar sırayla satış emirleri gerçekleştirilir. Varış fiyatı, o zaman dilimindeki en düşük işlem fiyatı olarak belirlenir (siparişin ulaştığı zamandaki en iyi satış fiyatını temsil eder). Slippage, gerçekleştirme miktarına göre ağırlıklı ortalama fiyat (VWAP) ile varış fiyatı arasındaki farkı baz puan cinsinden gösterir. Bu yöntem, 1.000 ila 1.000.000 dolarlık artan sipariş boyutları için uygulanır.
İş Günü Zaman Dilimi Hypeliquid-CME Baz Farkı: Tüm iş günü zaman dilimlerinde 5 dakikalık pencere içinde Hyperliquid orta fiyatı ile CME en son fiyatı arasındaki imzalı fiyat farkını takip eder. Bu, Hyperliquid'in aktif olduğu süreçte CME referans fiyatına göre herhangi bir yapısal prim veya indirimi yansıtabilir. Hyperliquid orta fiyatı, her 5 dakikalık işlem zaman diliminde işlem hacmine göre ağırlıklı ortalama fiyattan (VWAP) gelir ve canlı sipariş defteri fiyatları değildir.
Hyperliquid Finansman Oranı saatlik olarak fiyatlandırılır, finansman oranı saatlik baz puan olarak gösterilir.
Hafta Sonu Süresi Veri Analizi
Bu analiz, CME'nin üç farklı hafta sonu tatil süresine odaklanır:
· W1: 28 Şubat - 1 Mart 2026
· W2: 7 - 8 Mart 2026
· W3: 14 - 15 Mart 2026
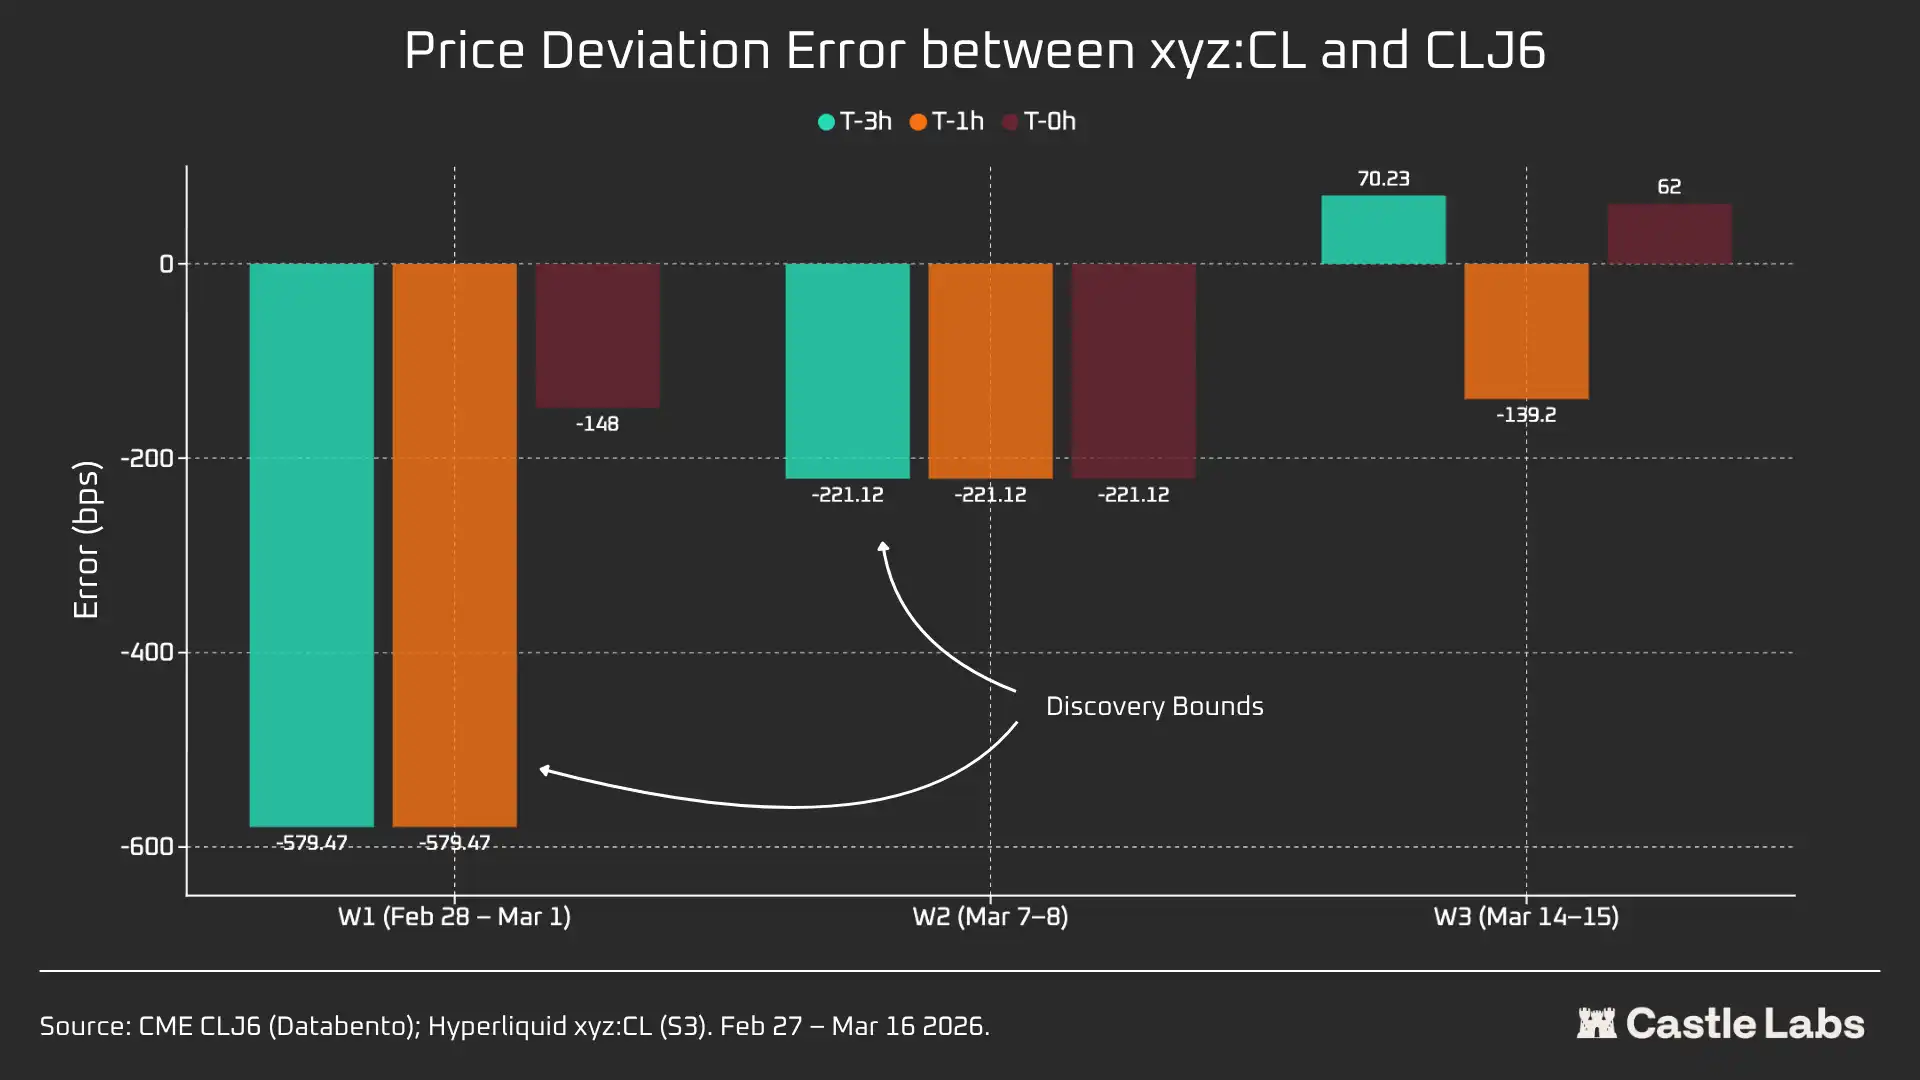
W1 ve W2'de, Hyperliquid sürekli kontratı kısıt altındadır, bu nedenle işaret fiyatı "Aralık Sınırı"nı (DB) aşamaz. Oracle fiyatı donduğunda (örneğin referans piyasası (CME) tatilde olduğunda ve dış fiyat verisi kaynağı güncellenmeyi durdurduğunda), protokol aslında fiyatı dar bir aralıkta sınırlar.
Her haftasonu penceresi için, Hyperliquid xyz:CL'nin kilit veri göstergelerini, fiyatı, işlem hacmini ve işlem sayısını raporlayacağız. Pazartesi açılış fiyatı farkı sapmasını ölçmek için, her haftasonu, Hyperliquid ile CME arasındaki fiyat farkını üç referans noktasında ölçeceğiz:
CME yeniden açılış öncesi 3 saat CME yeniden açılış öncesi 1 saat CME açılış zamanı (T=0)
Tüm farklar baz puan cinsinden ifade edilir, pozitif değer Hyperliquid'in CME açılış fiyatının üzerinde olduğunu, negatif değer ise iskonto olduğunu gösterir.
Nicel Analiz
Bu bölümde ilk olarak, Hyperliquid xyz:CL HIP-3 ham petrol piyasasının NYMEX CLJ6 ile iş günü örtüştüğü saatlerde likidite durumunu karşılaştıran bir analiz yapılmaktadır.
Likidite Derinliği: Hyperliquid, CME'nin %1'inden azı
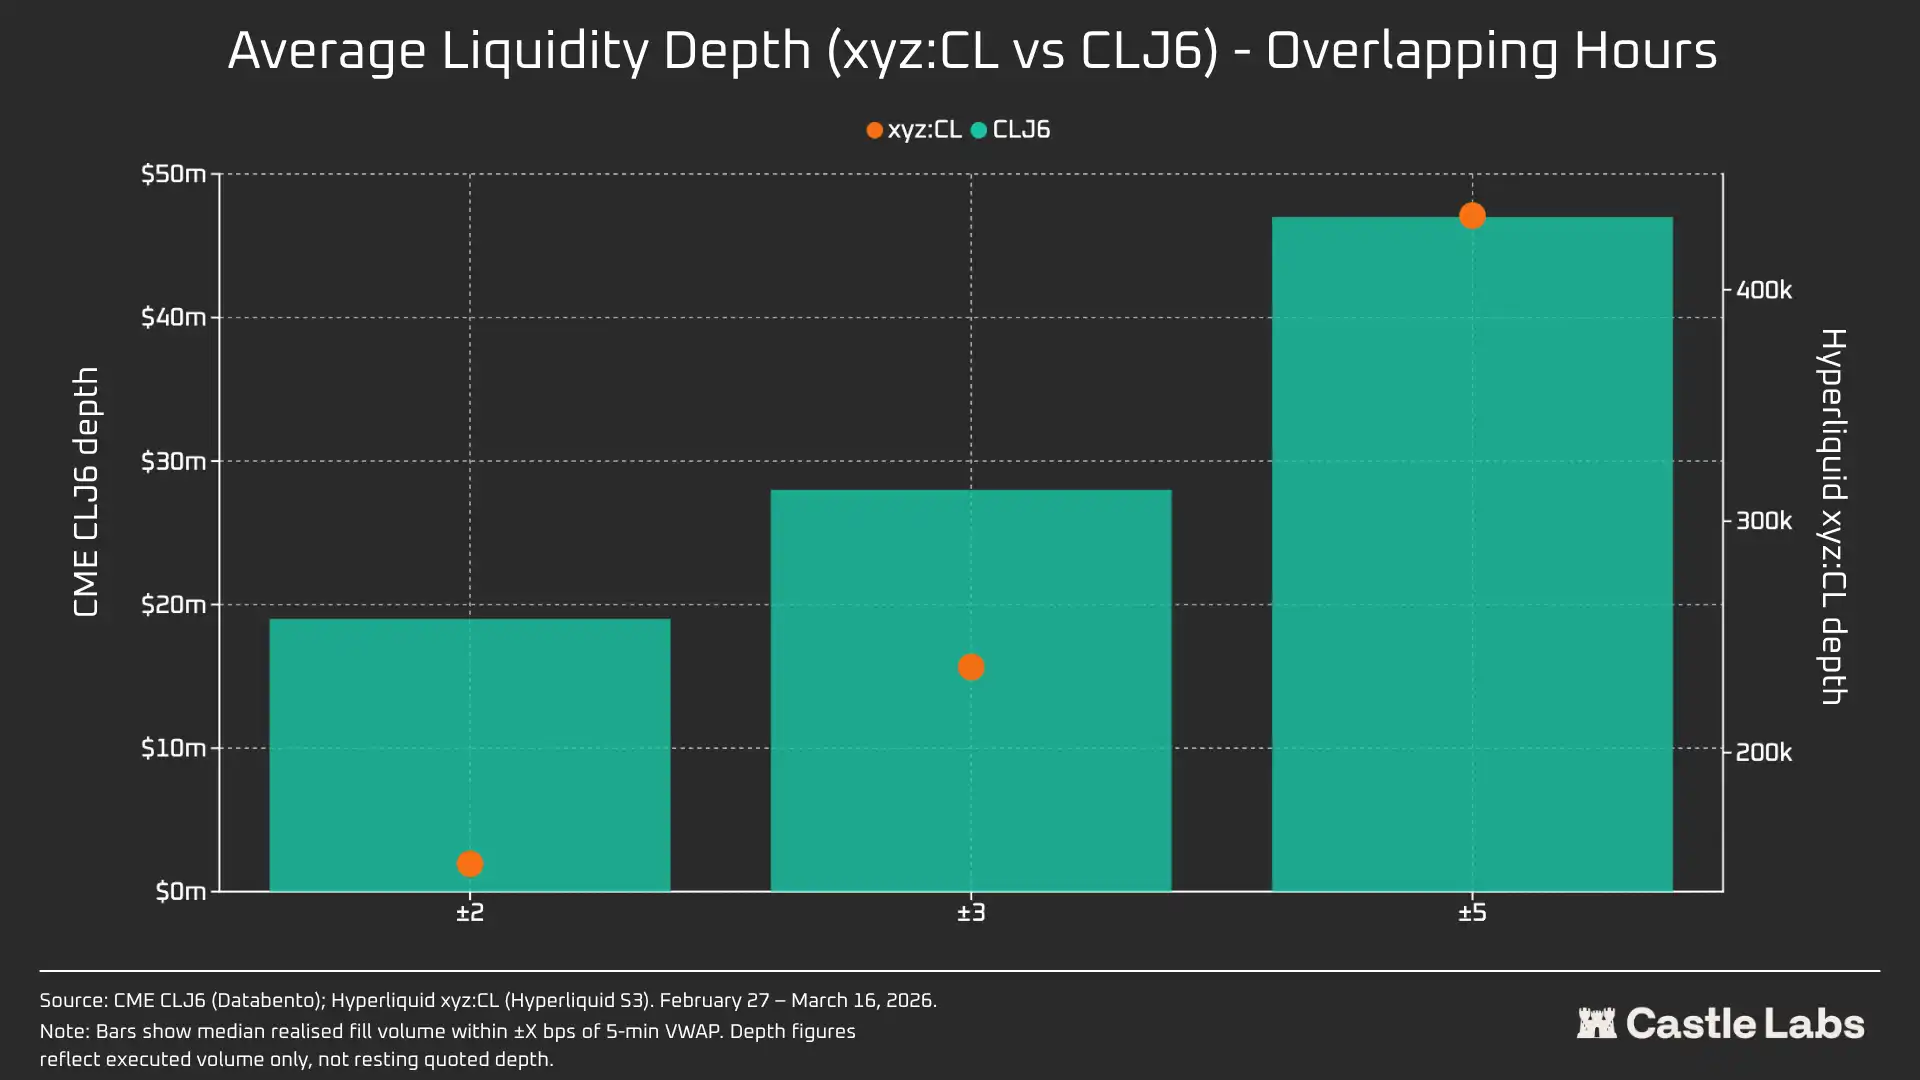
Kuşkusuz, zincir üstü işlem platformunun likidite durumu CME'den tamamen farklıdır. Hyperliquid'deki CL'nin ortalama likidite derinliği, CLJ6'nın %1'inden azdır ve her fiyat aralığının likidite derinliği aynıdır (±5 bp olduğunda 109 katıdır). %2 bp aralığındaki orta fiyatın etrafındaki bölgede, CME'nin yürütülebilir derinliği 19 milyon ABD doları iken, Hyperliquid'in sadece 15.2 milyon ABD dolarıdır ve aralarında 125 kat fark vardır.
Hyperliquid gibi DEX'in hafta sonu işlem hacminin artmasıyla, insanlar bu platformlara olan bakış açısını değiştirmeye başladı, kurumsal yatırımcılar işlem saatleri dışında pozisyon korumaya olan ilgilerini artırdı, bu nedenle Hyperliquid için geleneksel yatırımcılar ve bireysel yatırımcılar için uygun bir pazar ortamı oluşturmak daha da önemli hale geldi.
1.000 ABD doları tutarında işlem yapan bireysel yatırımcılar için bu maliyet farkı önemsizdir. Ancak 1 milyon ABD dolarından fazla işlem yapan kurumsal yatırımcılar için, CL (ve çoğu diğer pazar) zincir üstü işlem maliyetleri hala karşılanamaz düzeydedir.
Aslında, kullanıcı kitlesinin doğal farklılığı, bu pazarların örtüştüğü saat dilimlerindeki ortanca işlem hacmine yansır.
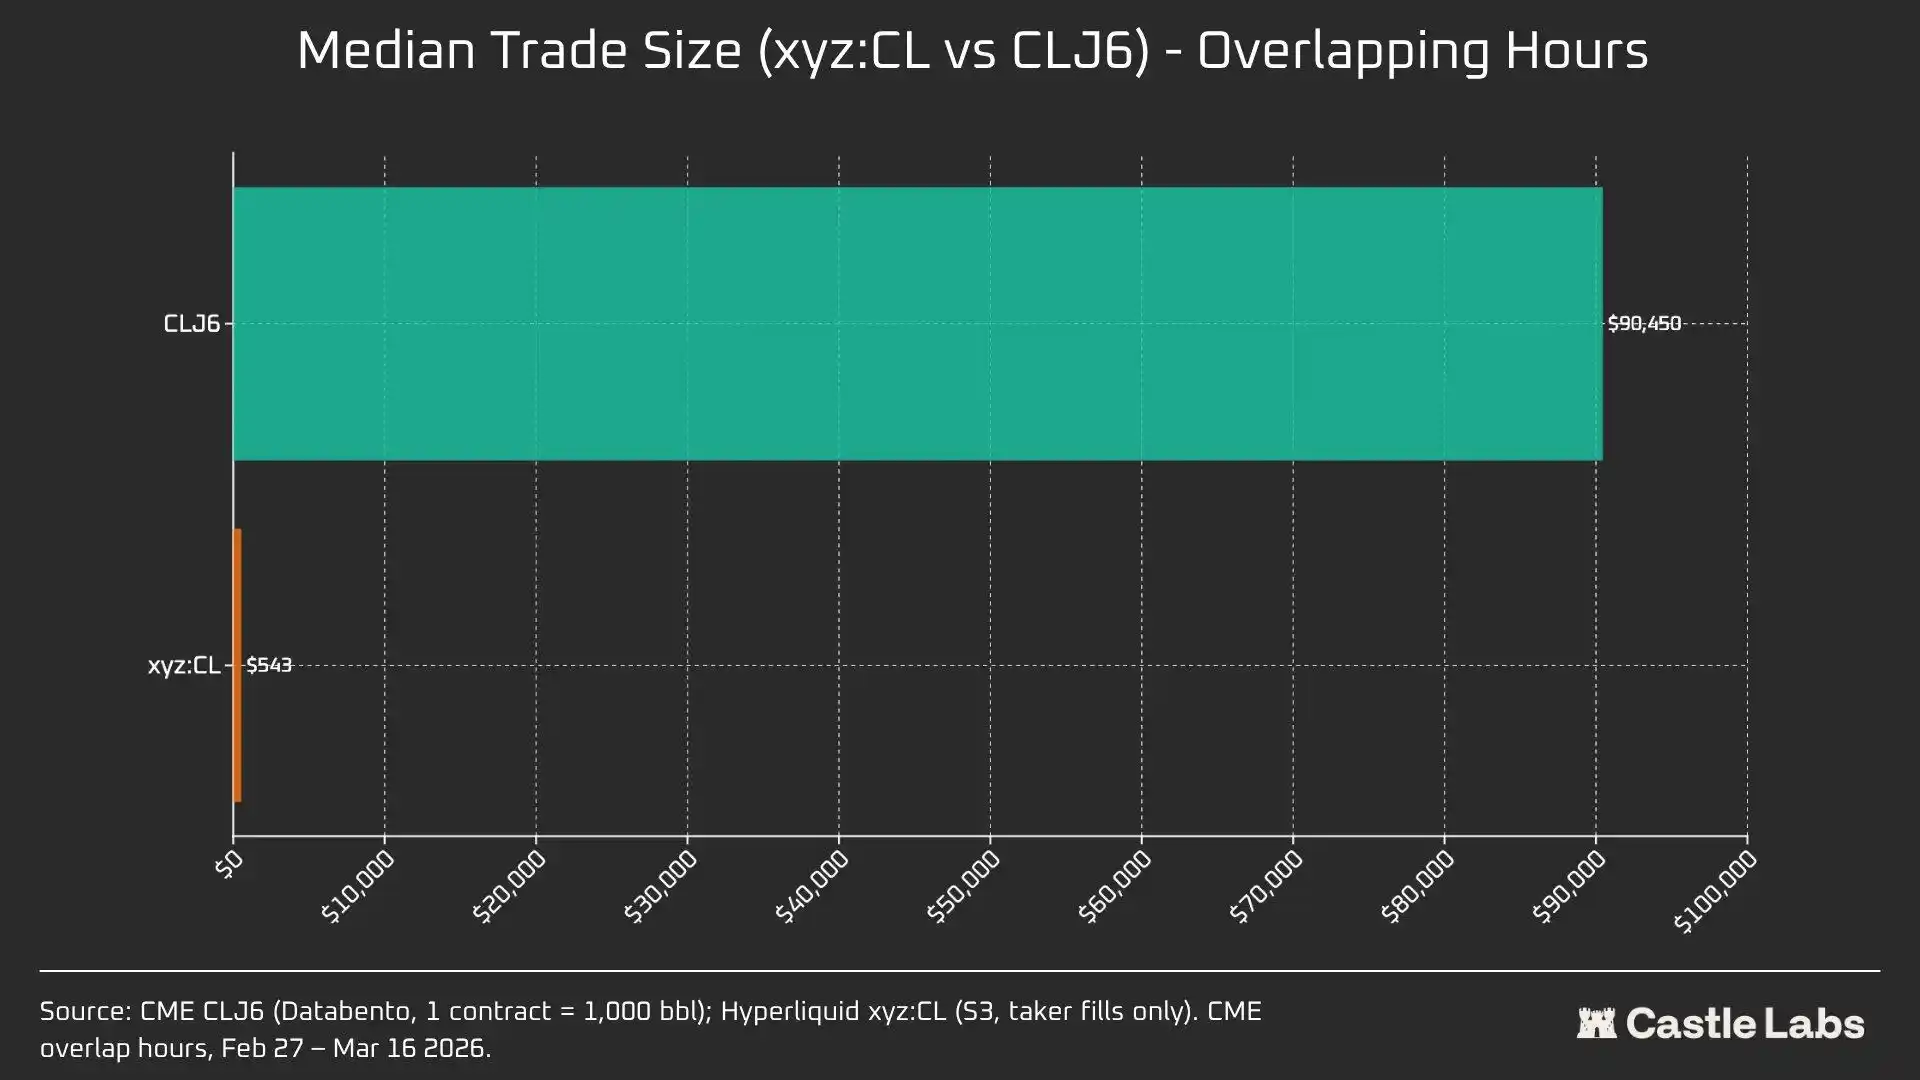
90,450 dolarlık ve 543 dolarlık ortanca işlem hacmi arasındaki 166 kat fark (90,450 dolar vs 543 dolar), bu işlem mekanlarının hizmet verdiği kullanıcı kitlesinde temel farklılığın varlığını en açık şekilde kanıtlar. CLJ6'nın ortanca işlem hacmi, bir standart ham petrol vadeli işlem sözleşmesine denk gelir (şu anki fiyatla hesaplandığında yaklaşık 94,000 dolarlık bir değere sahiptir), Hyperliquid'in ortanca işlem hacmi ise 543 dolardır, bu da kripto paralarla ilgilenen bireysel yatırımcıların kaldıraçlı ve yönlü bahis yaptığını yansıtır.
Bu pazarların, daha fazla geleneksel yatırımcının gözünde meşruiyet kazanması ve fonlarını blokzincire taşımasıyla, Hyperliquid emtia pazarının ortanca işlem hacminde bir dönüm noktası beklediğimizi öngörüyoruz.
Farklı işlem hacimlerini daha iyi ayırt etmek için işlem simülasyonu gerçekleştirdik, işlem boyutu 1,000 ile 1,000,000 dolar arasında değişmektedir.
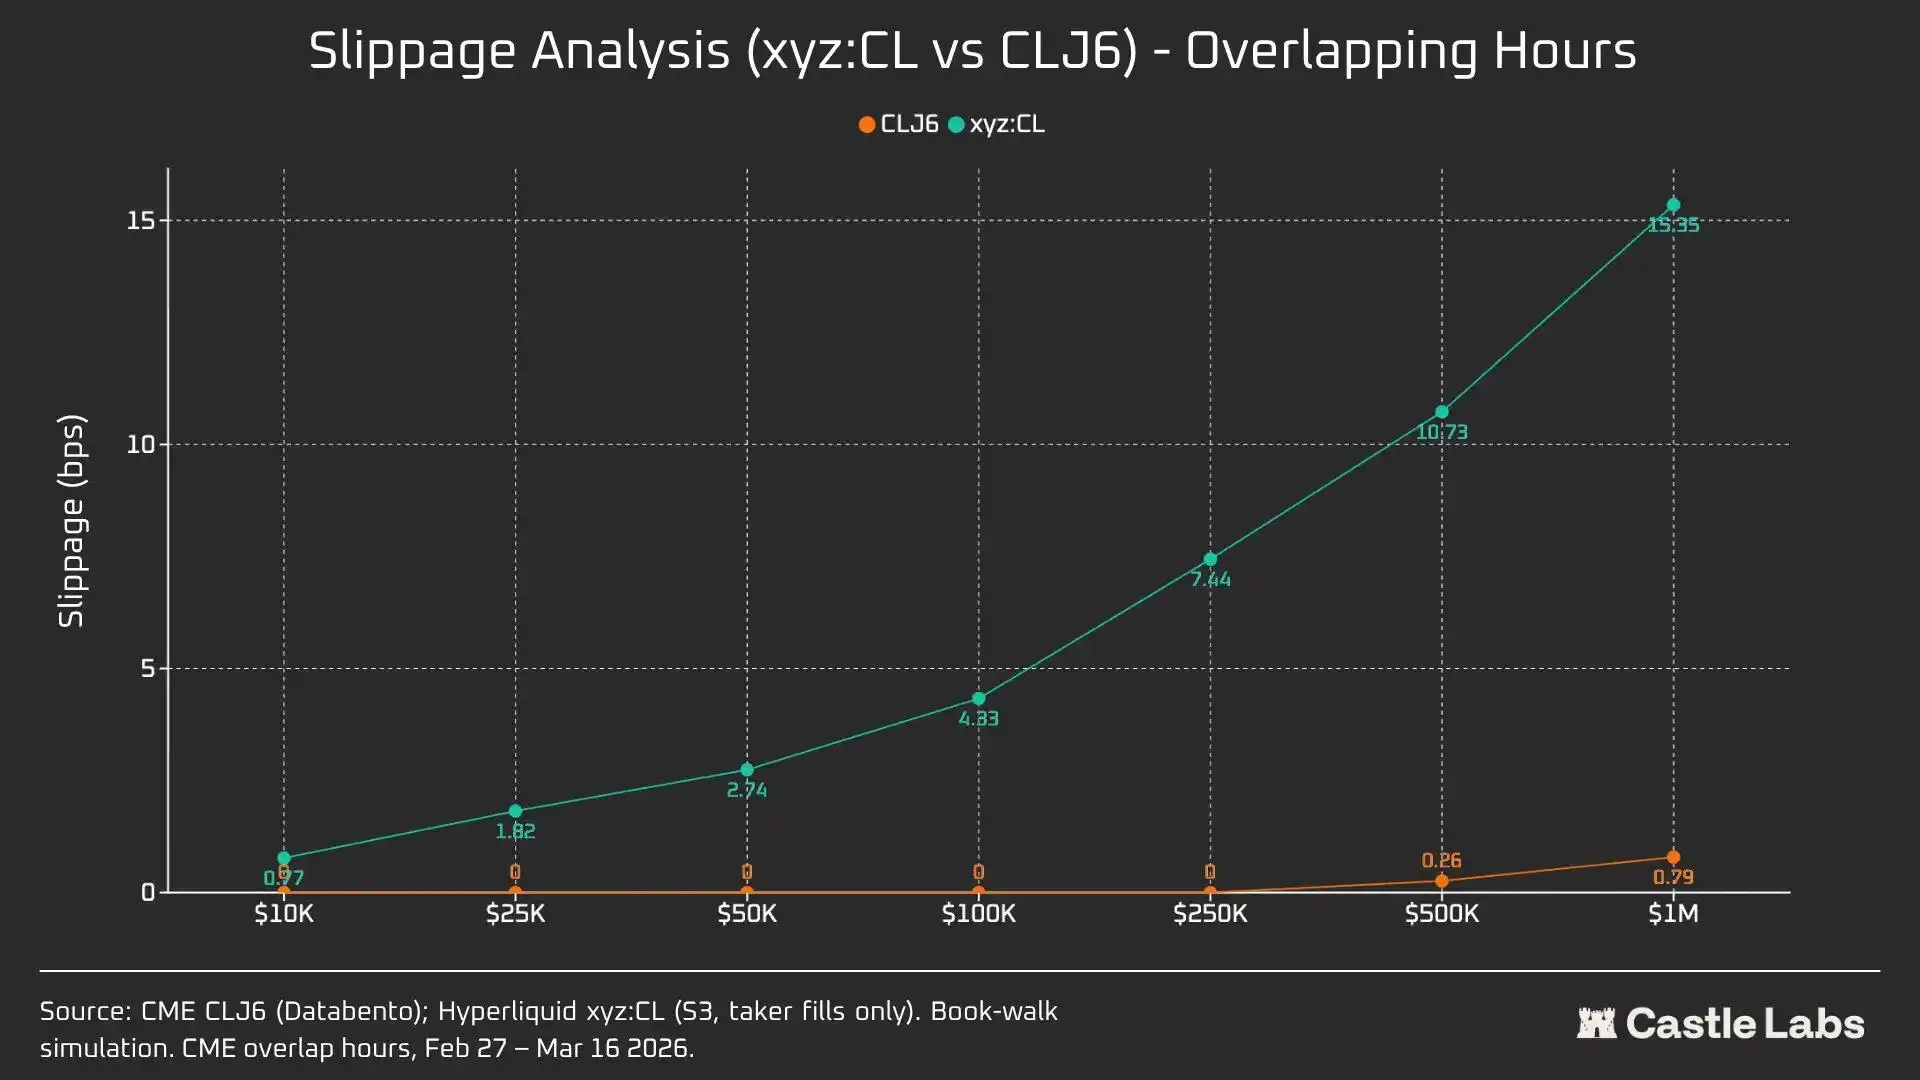
1,000 dolarlık bir emir için, CLJ6 işlemcilerinin kayma yaşamadığı, beklendiği gibi olduğu görülmüştür, Hyperliquid kullanıcılarının ise ortanca gerçekleşen kayması 1 baz noktasının altında olan, 0.77 baz noktasıdır. Farklılık, 100,000 dolarlık bir emirde ortaya çıkar, bu noktada Hyperliquid kullanıcılarının kayması 4.33 baz noktasına çıkar ve 5 baz noktası eşiğine yaklaşırken, CME CLJ6 herhangi bir kayma yaşamaz.
Dikkat edilmesi gereken nokta, bu, CLJ6 pazarının ortanca işlem hacminin (90,450 dolar) üzerindedir.
1,000,000 dolarlık işlem hacminde, Hyperliquid'in 15.4 baz noktası, CME'nin 0.79 baz noktasının 20 katıdır, bu da bu işlem mekanının şu anda kurumsal düzeyde emirleri işleme kabiliyetine sahip olmadığını kanıtlar. Hyperliquid'in ortanca işlem hacmi göz önüne alındığında, bu platform, kayma olmadan kullanıcılara aynı kaliteli hizmeti sunabilir.
CLJ6 emirleri, 500,000 dolar civarındaki işlem hacminde belirgin bir kayma yaşamaya başlar, yürütmesini etkiler.
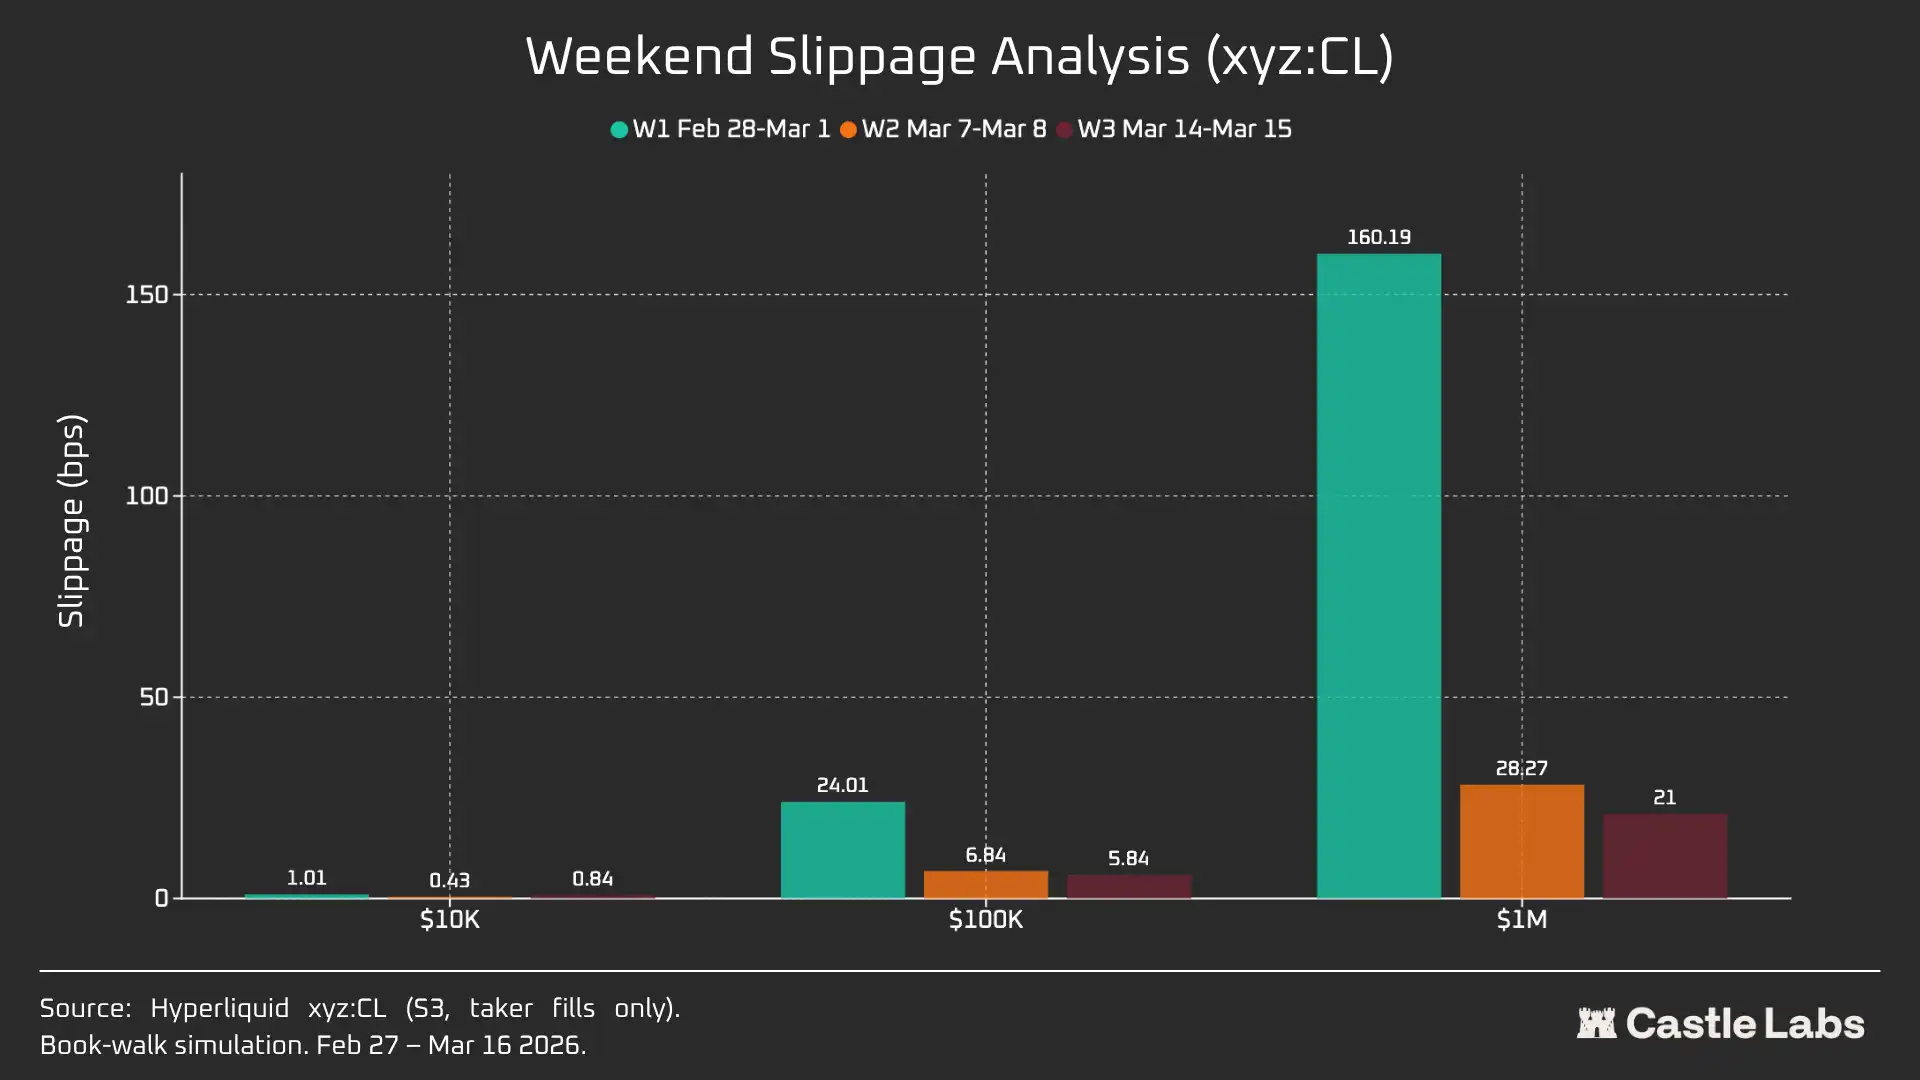
Emir boyutu analizimizi hafta sonuna genişlettiğimizde, tüm emir boyutlarında kaymaların azaldığını gözlemledik, özellikle 100,000 dolar ve 1,000,000 dolarlık emir boyutlarında, bu da pazarın olgunlaştığını göstermektedir. Analiz edilen üç hafta boyunca, simüle edilen emirlerdeki kayma durumu şöyledir:
· 1 Amerikan Doları: -16%
· 10 Amerikan Doları: -75%
· 100 Amerikan Doları: -86.9%
Finansman Faizi
CL'nin finansman faizi, CME kapanış saatlerinde büyük ölçüde dalgalanırken, teslimat saatlerinde daha az dalgalanmaktadır. Bu durum, piyasanın işlem saatleri dışındaki içsel fiyatlandırma dinamiklerini ortaya çıkarmamıza yardımcı olur. Hafta sonu açık olması, CL piyasasının içsel fiyat keşif mekanizmasından (DB ve diğer risk azaltma mekanizmaları tarafından desteklenen) yararlanabileceği anlamına gelir. Dolayısıyla, finansman faizinin daha fazla dalgalanması beklenmektedir, aşağıdaki metinde vurgulandığı gibi.
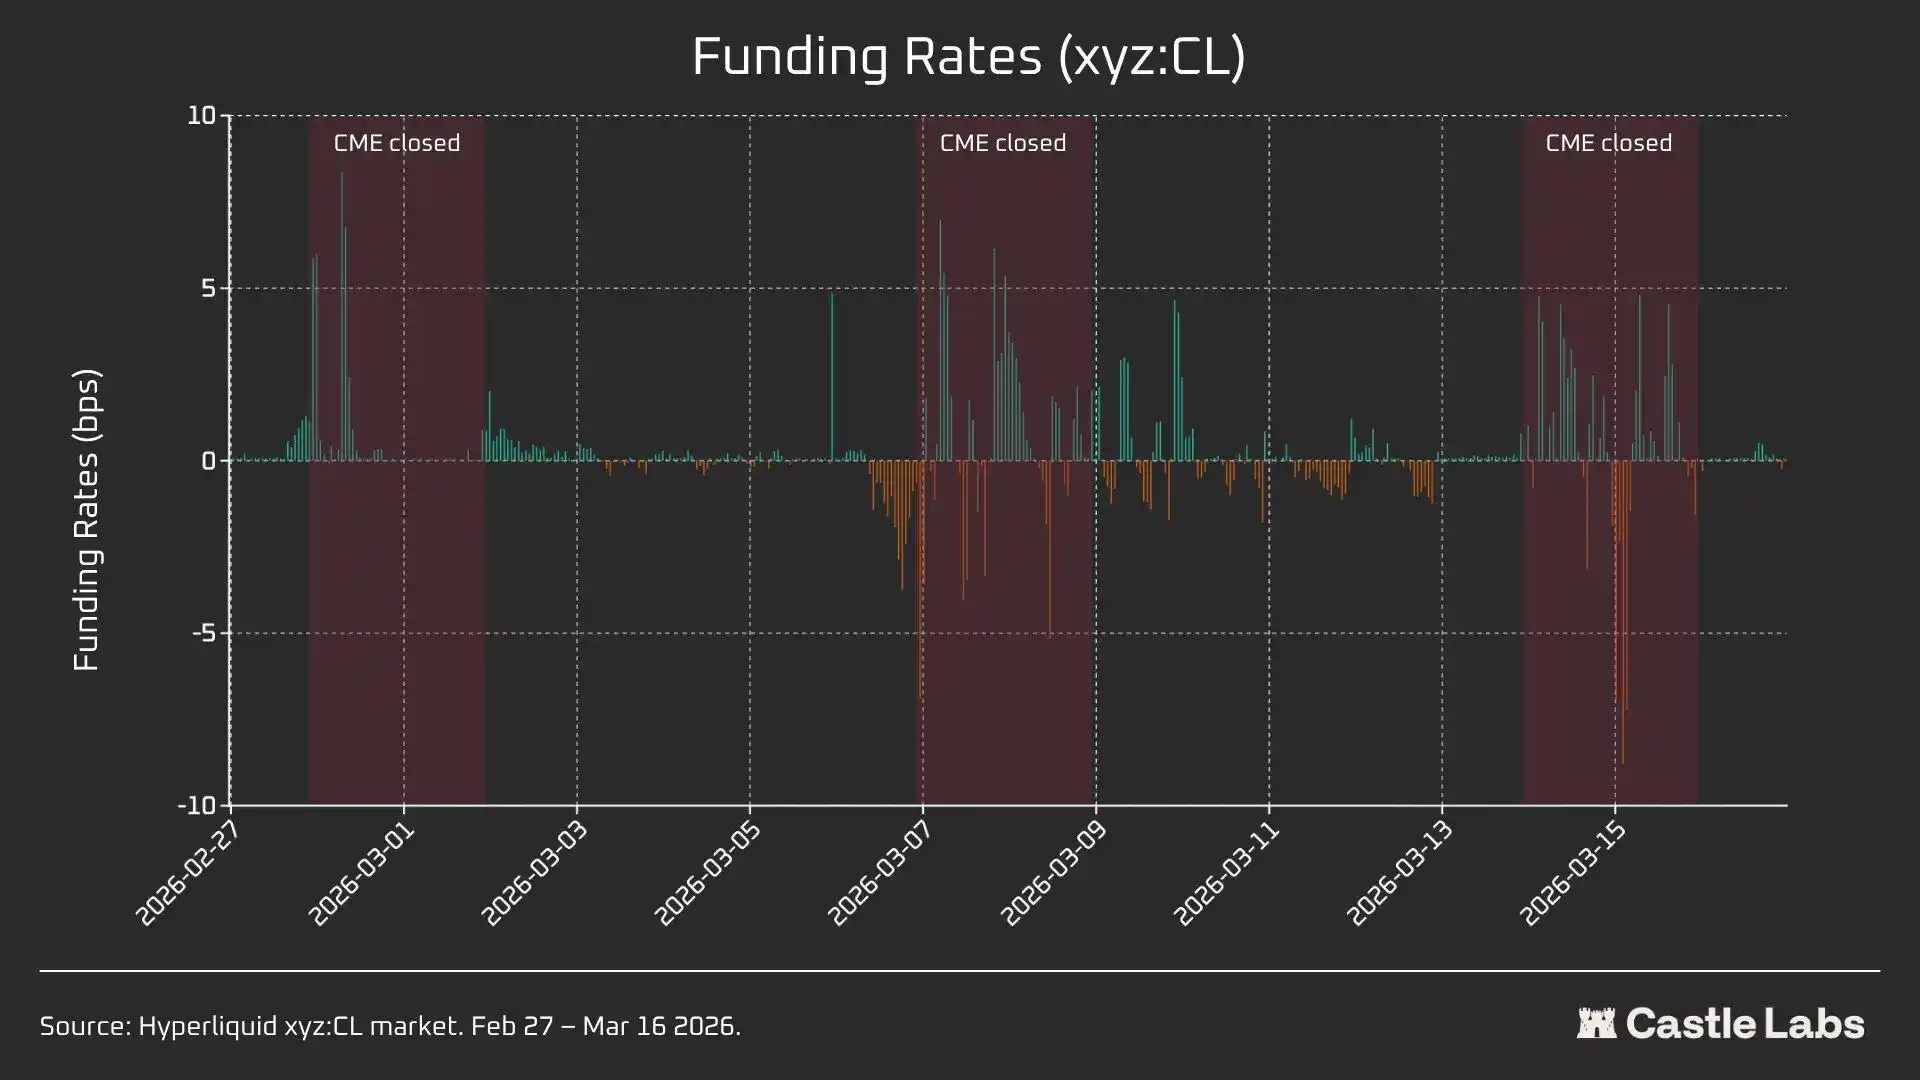
Aktif işlem saatlerinde, Hyperliquid'in xyz:CL ile CME'nin CLJ6'sı yakından ilişkilidir, ancak petrol fiyatları yükseldikçe, yapısal bir iskonto ve genişleme görülmüştür, bu büyük olasılıkla birikmiş uzun pozisyonlardan kaynaklanan finansman faizi baskısı nedeniyledir. Hafta sonları, CME kapalı olduğunda, Hyperliquid'in fiyat keşfi fiyat aralığı mekanizması (DB) tarafından daha fazla kısıtlandı, gerçek zamanlı referans piyasası olmadan, bu mekanizma fiyatlandırma dalgalanmasını sınırladı.
Hafta Sonu Süresince Ayrı Analiz: Hyperliquid Artık Fiyat Keşfini Sağlayabilmektedir
Bu üç hafta sonu, Hyperliquid piyasasının hızlı olgunlaşma sürecini göstermektedir:
W1: 28 Şubat - 1 Mart 2026 (İran Saldırı Olayı)
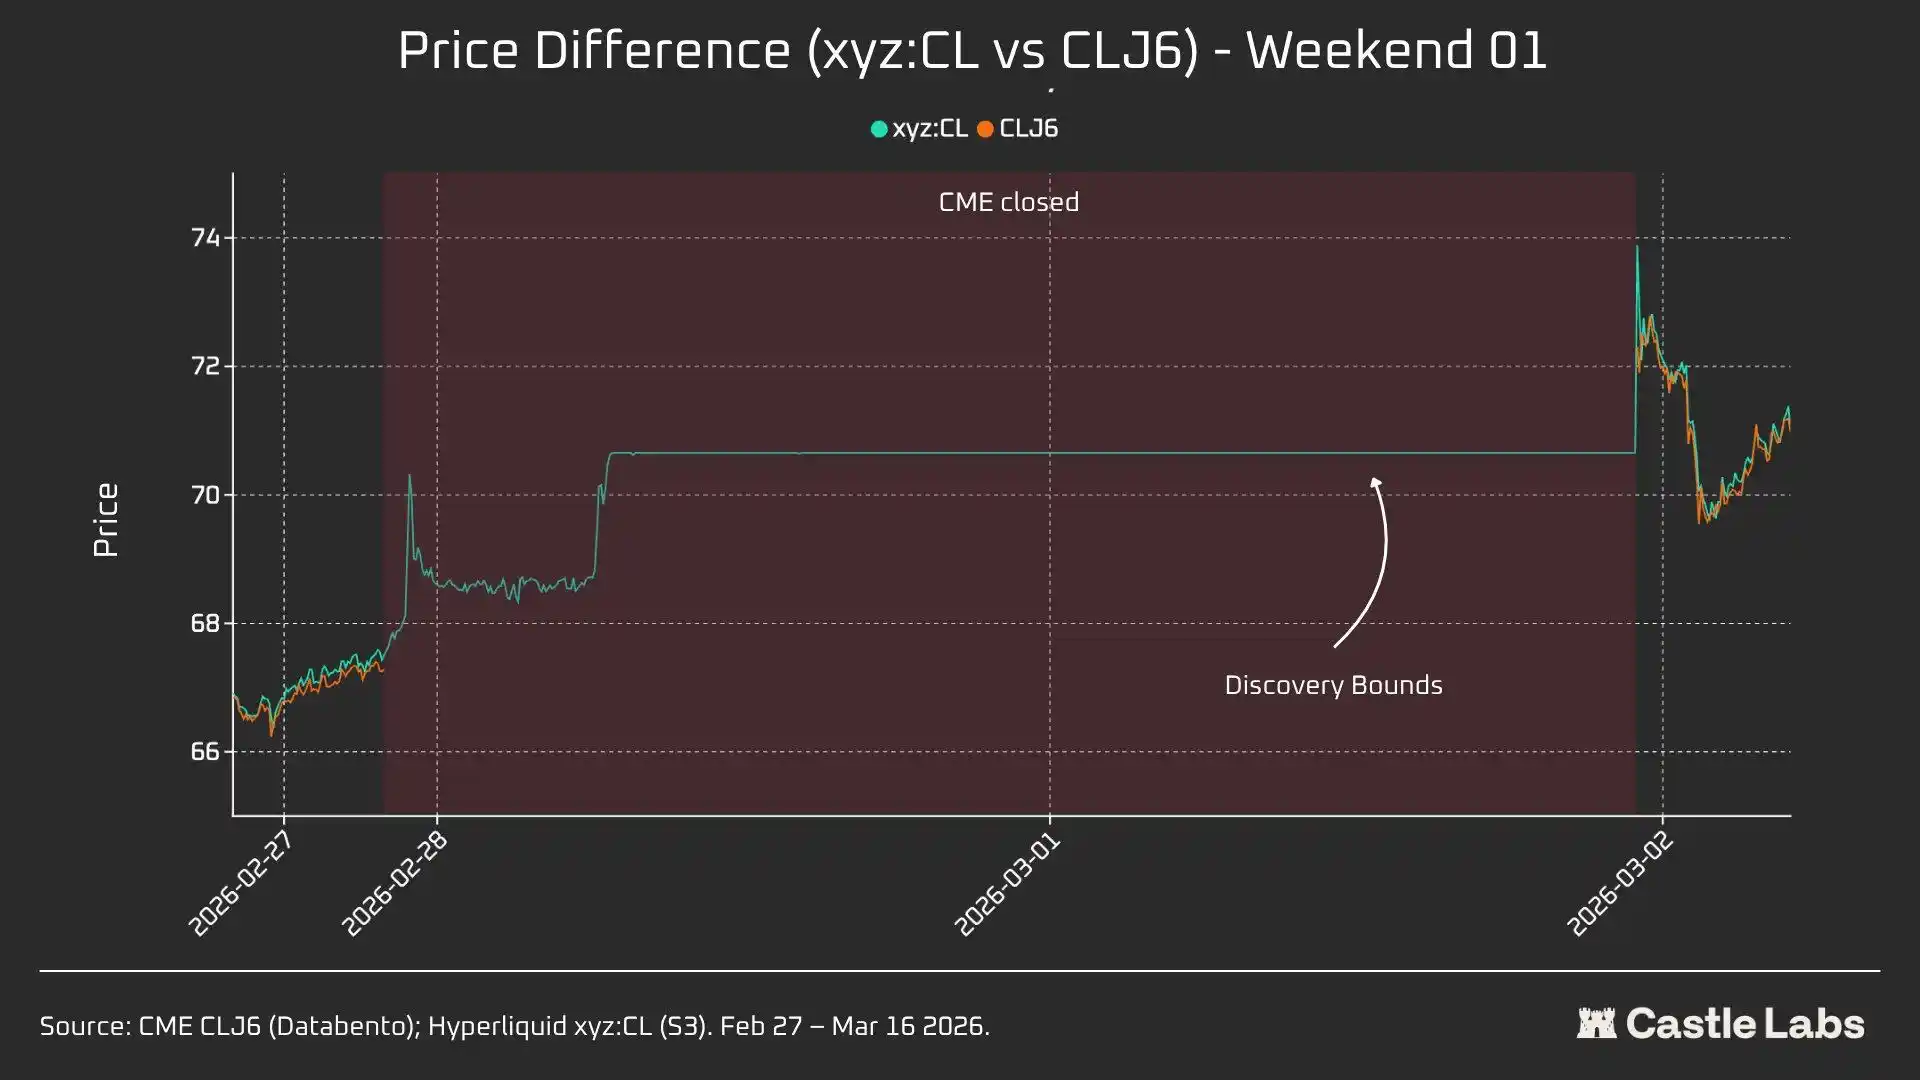
Hyperliquid'deki fiyat, CME'ye yaklaşık 67.29 ABD Dolarından 70.80 ABD Dolarına yükseldi ve Pazartesi günü %45'lik kapanış fiyatından açılış fiyatına sıçradı (+1146 baz puan).
Özellikle dikkat edilmesi gereken nokta, yukarıda bahsedilen ticaret.xyz'nin ±5% fiyat aralığı kısıtlama mekanizması (DB) nedeniyle bu hafta sonunun fiyat keşfinin kısıtlandığıdır. Bu, grafikteki eğrinin neden daha düz olduğunu ve neden Pazartesi günü açılışında bir sıçrama olduğunu açıklar. Bununla birlikte, eşleşen veriler açıklandığında, Hyperliquid xyz:CL (73.89 ABD Doları) ile CME CLJ6 (75 ABD Doları) arasındaki fark %1.5'in altındaydı.
Bu bir "hata" veya "başarısızlık" değil, piyasa tasarımı yoluyla gerçekleştirilen bir risk korumasıdır. Bu nedenle, veri açısından bakıldığında, ilk hafta sonunun ilişkisi en düşüktür, ancak İran saldırısının orijinal darbesine yanıt verdiği ve özellikle yeni pazarlar için hafta sonu fiyat keşfi mekanizması olarak DB'nin önemini fark ettiği görülmektedir.
W2: 7-8 Mart 2026
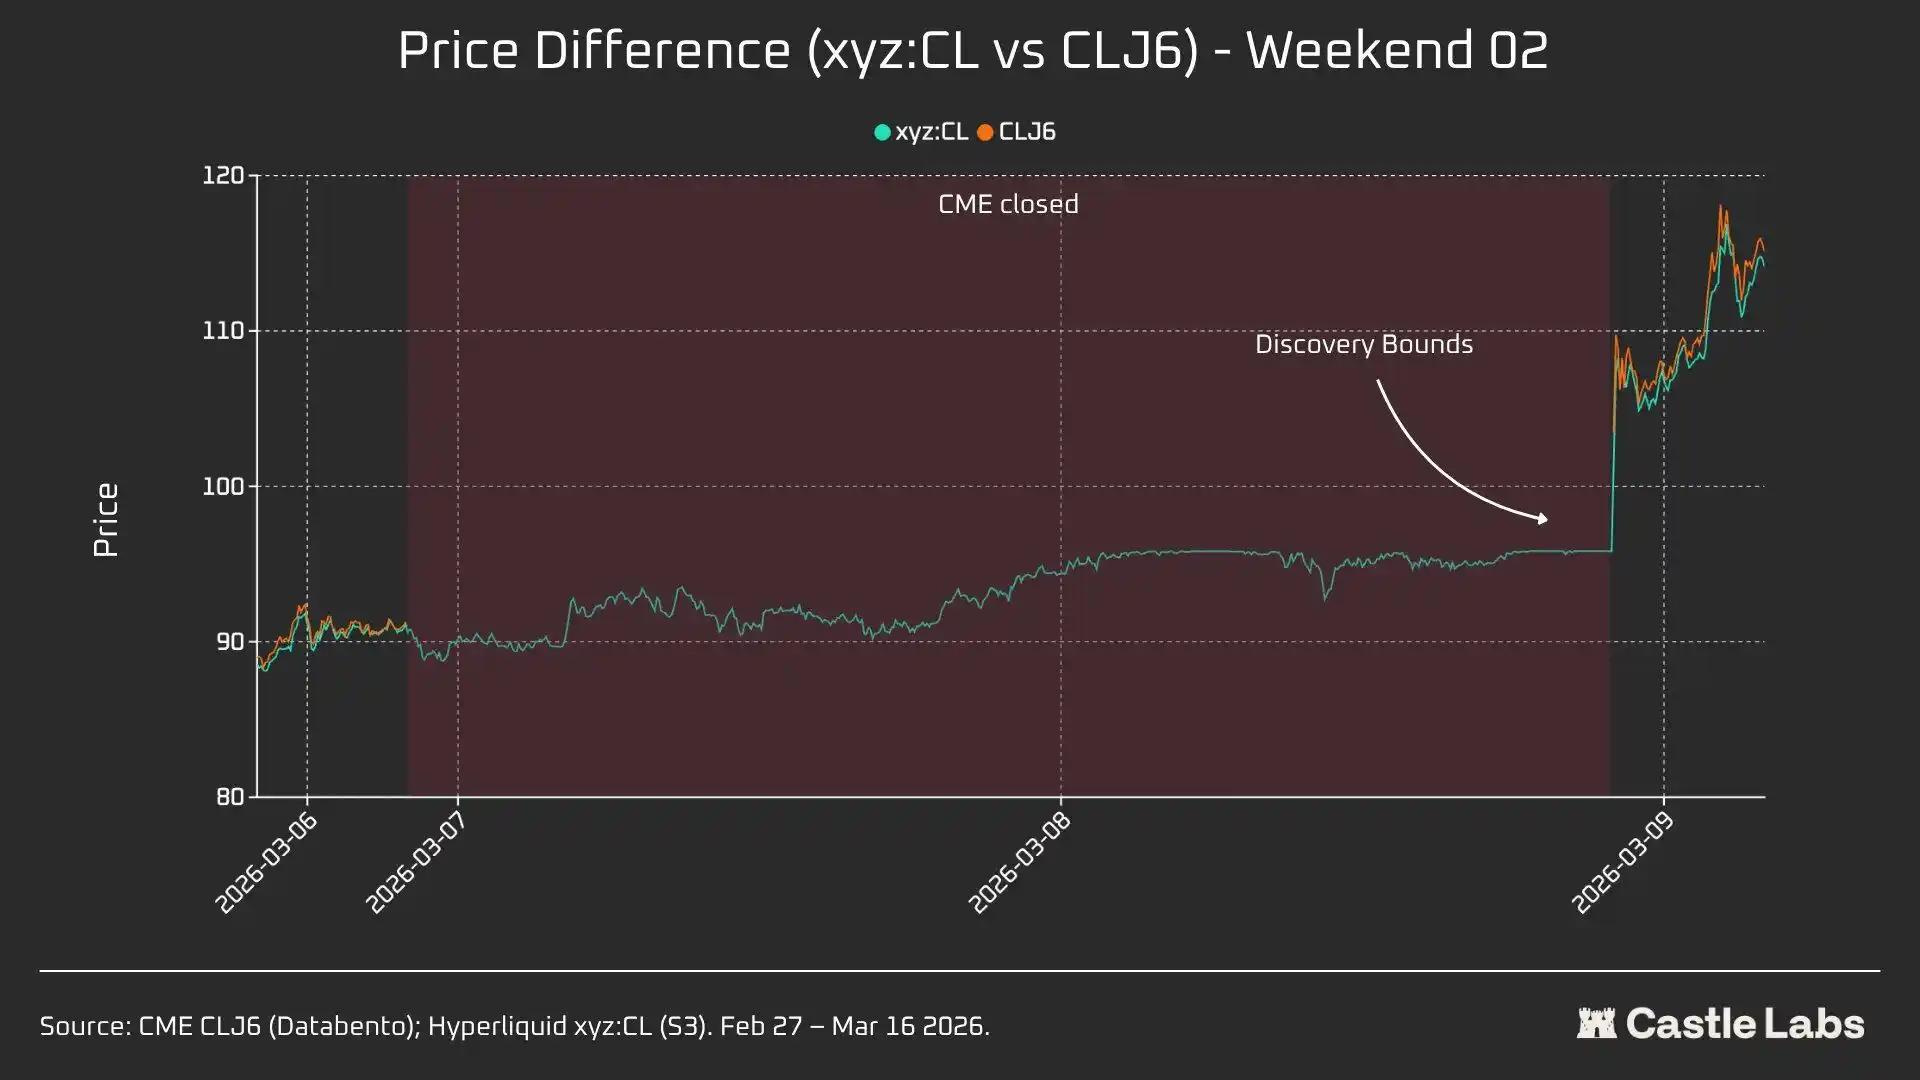
Gerçek test ise ikinci hafta sonunda gerçekleşti, çünkü xyz:CL piyasa kapanışında aralık sınır fiyatına ulaştı. CLJ6 açılış fiyatı 98 ABD Doları idi (91.27 ABD Doları kapanış fiyatına göre 737 baz puan artış), xyz:CL ise en yüksek 95.83 ABD Doları civarına kadar yükseldi ve sadece %68'lik bir artışı yakaladı.
İkinci hafta sonunda, xyz:CL piyasa trendini daha iyi yakaladı ve önceki hafta sonundan CME'nin açılış fiyatına daha yakın oldu.
W3: 14-15 Mart 2026
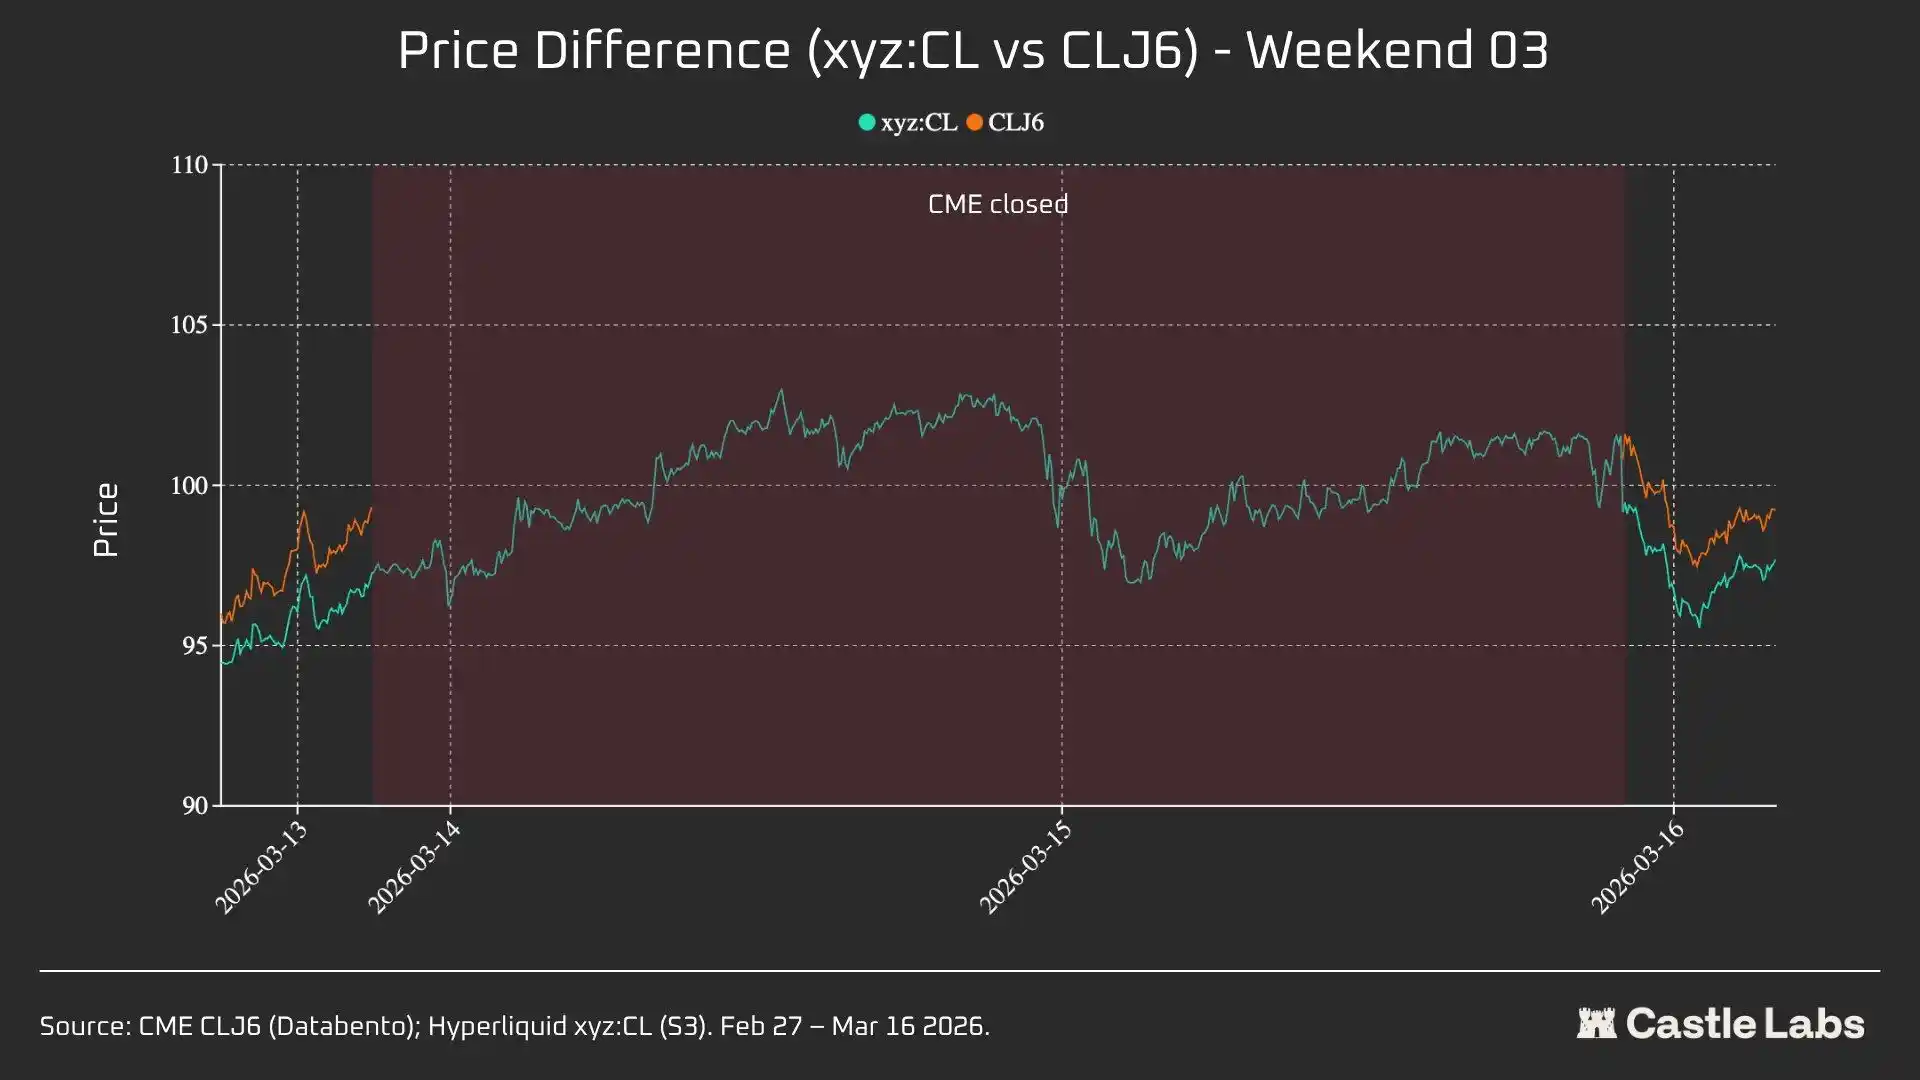
Üçüncü hafta sonu verileri, daha sakin bir piyasa ortamında Hyperliquid'in CME'nin nihai açılış yönünü daha güvenilir bir şekilde tahmin edebileceğini gösteriyor.
Bu hafta sonunda xyz:CL ile CLJ6'nın eğilim yakınsaması en iyi seviyeye ulaştı: CME kapanış fiyatına göre 226 baz puan artış, pazartesi günü açılış fiyatına göre ise 62 baz puan artış. CLJ6 cuma günü kapanış fiyatı 99.31 ABD Doları idi, açılış fiyatı ise 100.93 ABD Doları (163 baz puan artış), xyz:CL ise açılış fiyatı 101.56 ABD Doları idi.
Genel olarak, bu üç anlık görüntü, Hyperliquid platformundaki xyz:CL piyasasının yapısal değişimini gösteriyor, pazar, DB fiyat keşfi tarafından kısıtlanan yeni piyasadan (Hafta Sonu 1 ve Hafta Sonu 2) giderek daha özgür bir fiyat keşfi ve aşırı tepki ve geri tepki (Hafta Sonu 3) piyasasına geçti.
Farklı hafta sonlarındaki CME açılışından farklı zaman dilimlerindeki fiyat sapmalarını analiz ederek (3 saat, 1 saat, 0 saat), W3'ün en güvenilir verilere sahip olduğunu keşfettik, çünkü önceki iki hafta sonunda xyz:CL piyasası DB'nin etkisi altındaydı. W3'te, xyz:CL'in CME'nin açılışından önceki 3 ve 1 saatlik hata payları sırasıyla yaklaşık +70 ve -139 baz puan, fiyat keşfi yeteneğinin önceki hafta sonlarıyla karşılaştırıldığında üstün olduğunu gösteriyor.
Diğer Göstergeler
Hafta sonu özet analizi için diğer göstergeler de sunuyoruz, bu göstergeler arasında işlem hacmi, toplam işlem sayısı ve ortalama işlem büyüklüğü bulunmaktadır. Bu göstergeler hafta sonları arasında değişiklik göstermekte ve birkaç hafta sonu boyunca sürekli artmaktadır.
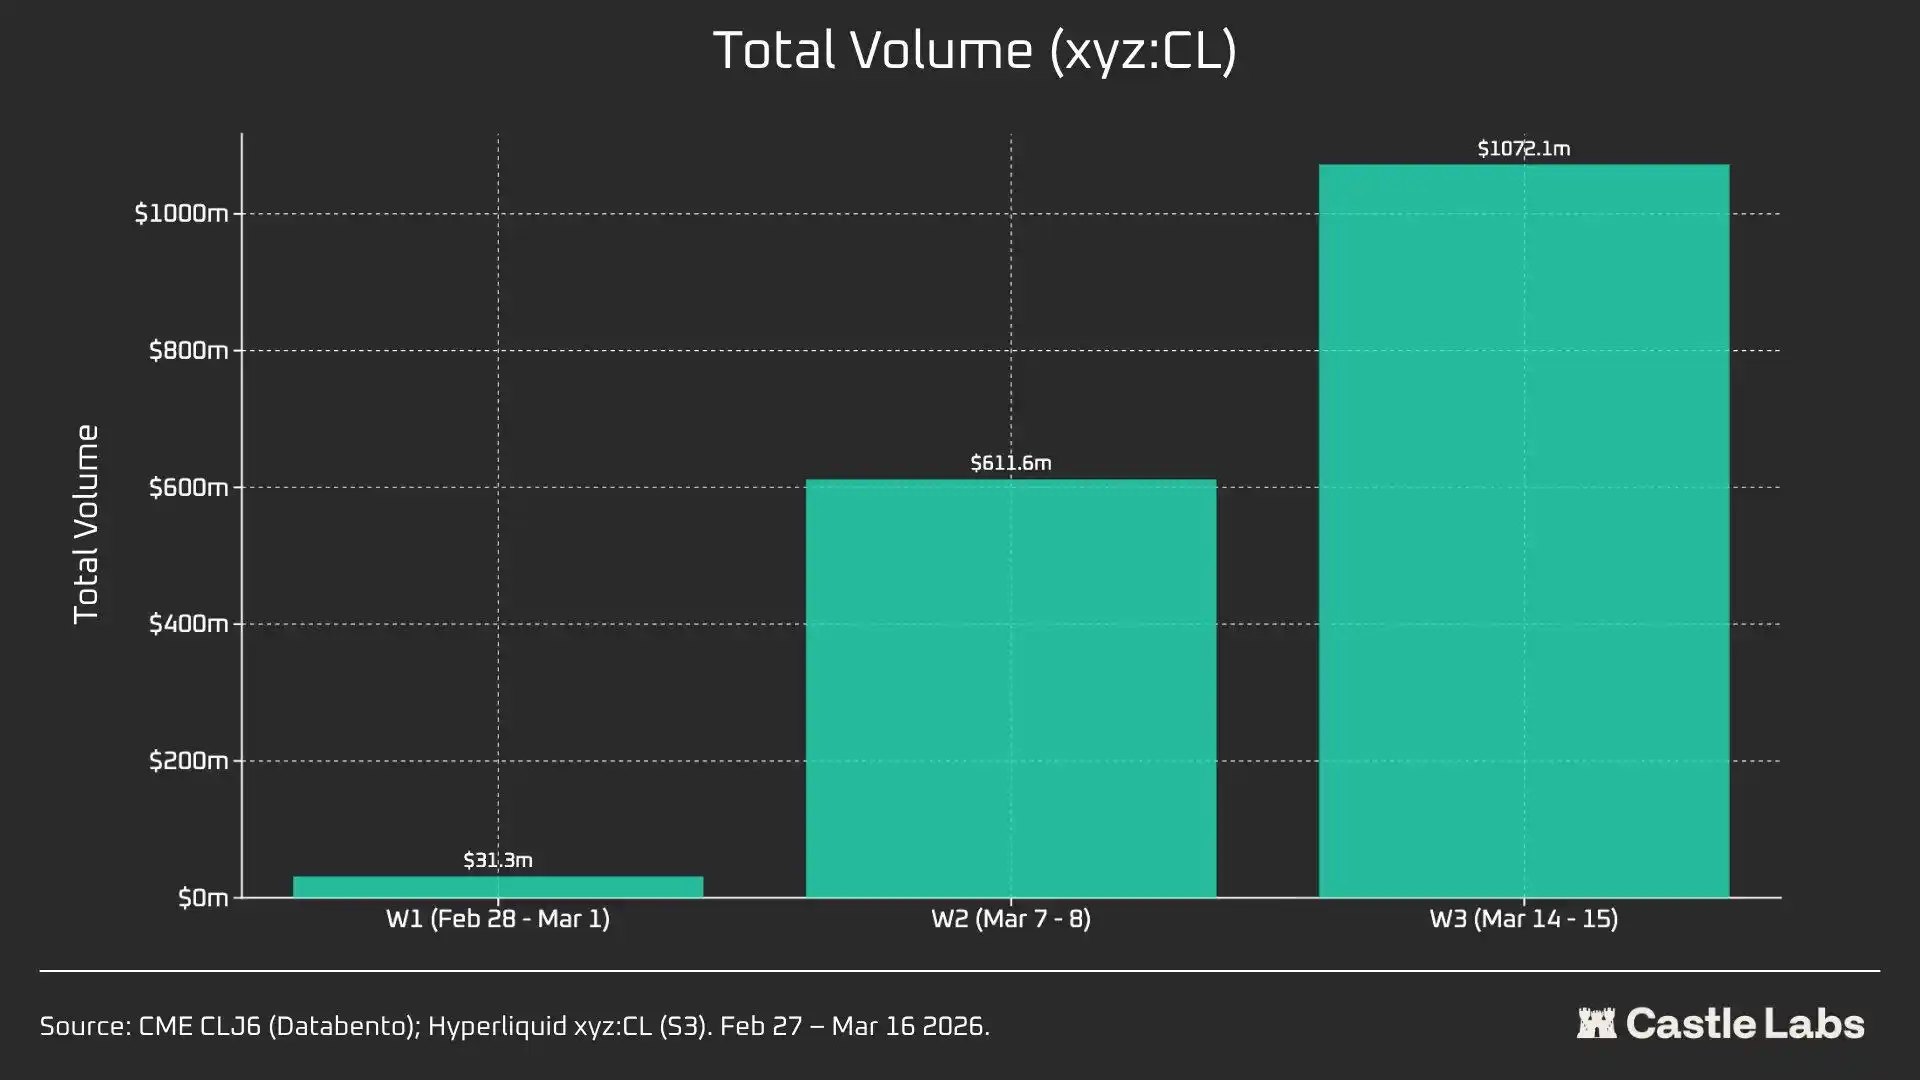
xyz:CL Piyasasının toplam işlem hacmi, son üç haftada 31 milyon doların üzerinden 1 milyar dolara yükseldi, bu da kullanıcı sayısındaki artışı ve piyasanın nihai olgunluğunu yansıtıyor.
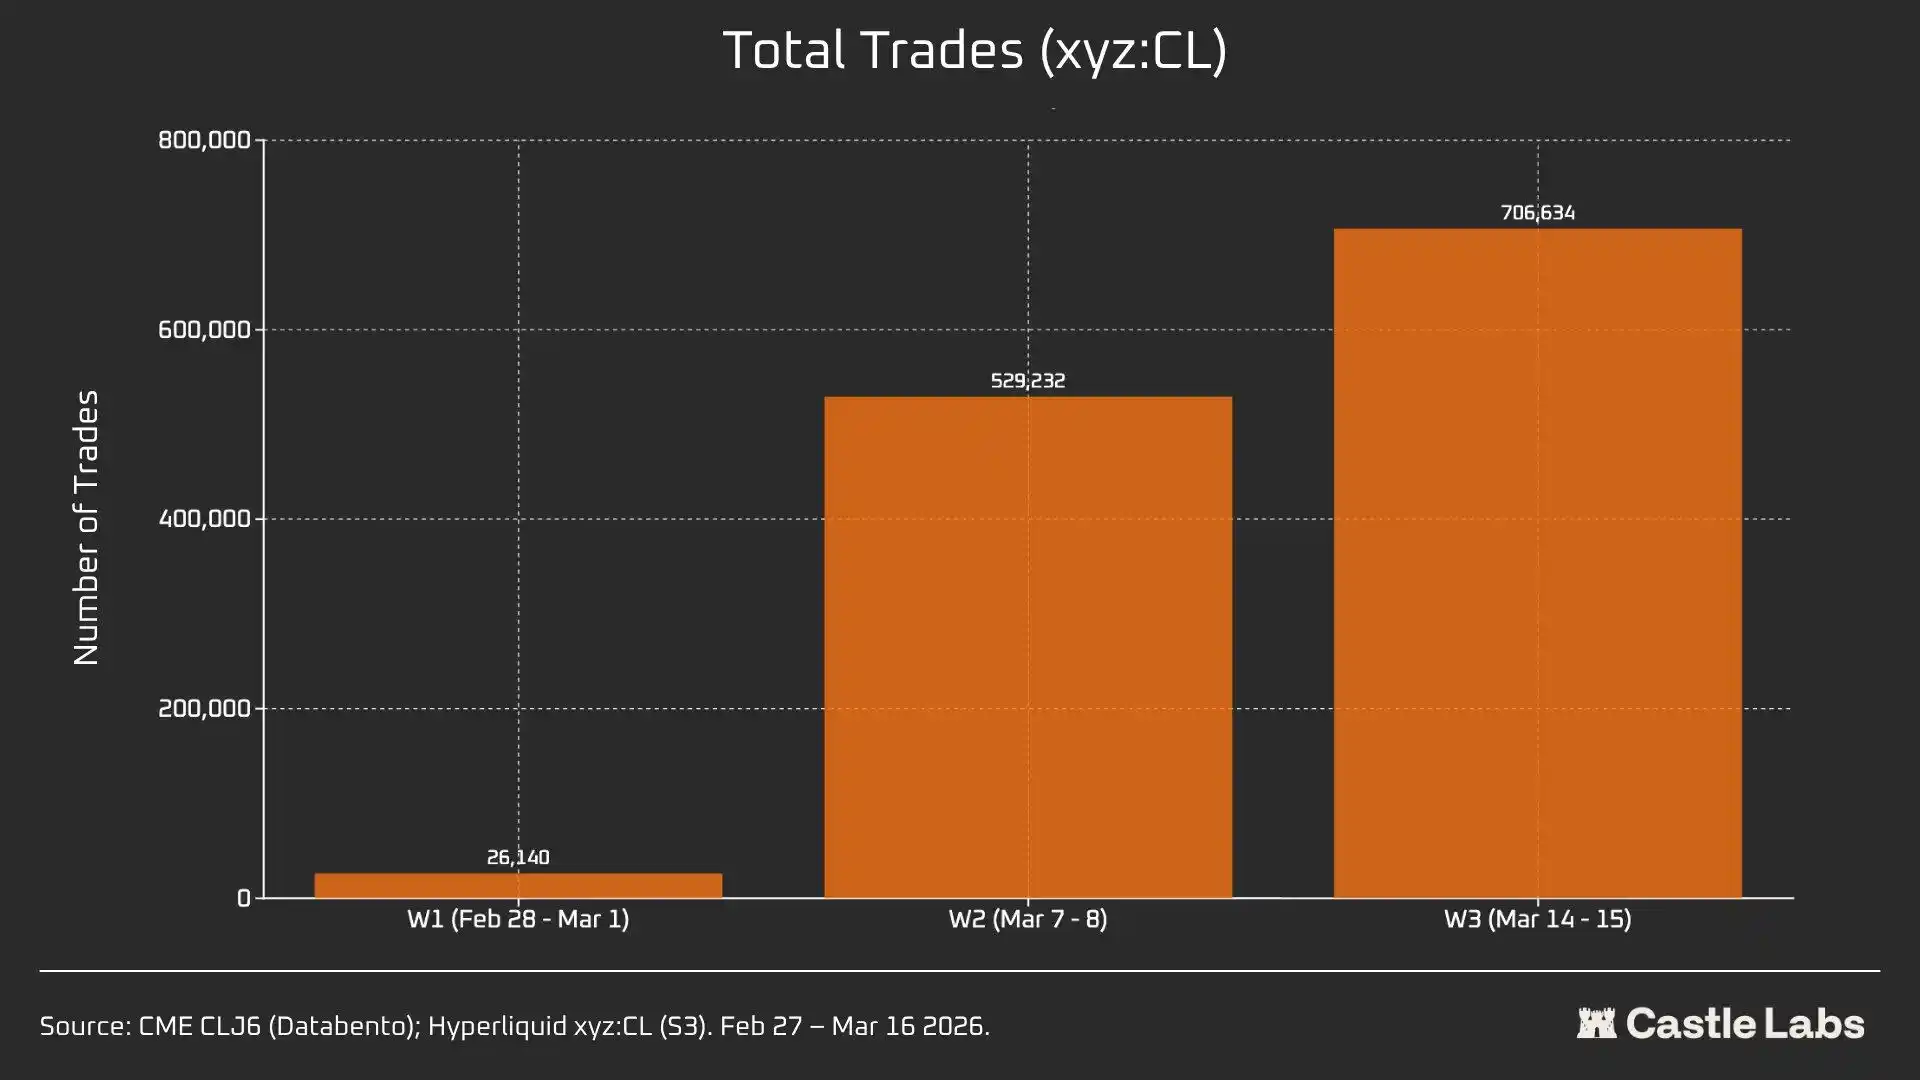
Ayrıca, işlem sayısı ilk hafta sonundaki 26,000'ten üçüncü hafta sonundaki 700,000'in üzerine yükseldi.
Önemli bir nokta, hafta sonu ortalaması işlem büyüklüğünün aslında önce bahsettiğimiz medyandan 534 dolara yükselmesidir. Tüm üç hafta sonunda aynı büyüme eğilimi gözlemlendi, bu da muhtemelen daha fazla kurumsal fonun piyasaya girişini göstermektedir.
İlk hafta sonunun ortalama işlem büyüklüğü 1199 dolar iken, üçüncü hafta sonunda 1500 doların üzerine çıktı.
Bu, hafta sonu platformu kullanan kullanıcı kitlesinin farklı olabileceğini, perakende kullanıcıların azaldığını ve daha fazla işlemcinin hafta başlamadan önce ham petrol ticareti pozisyonu alması gerektiğini gösterebilir. Dolayısıyla, hafta sonu işlemleri daha çok hedge ihtiyacına yakın olabilir, spekülasyon değil.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler