Devlerin nakit akışı sıfırlandı, değerlemeler geleceği tüketti: Yapay Zeka 'Dördüncü Balon Teorisi' gündemde.
Orijinal Başlık: "Üretken Yapay Zeka, Dördüncü Balon Olmayacak mı?"
Orijinal Yazar: Xiaojing, Tencent Technology
Üretken yapay zekanın patlamasından üç buçuk yıl sonra, piyasa yeni bir ayrışma noktasına girdi: iyimserlik hızlanmaya devam ediyor, şüpheler de birikiyor. "Balon" olup olmadığını belirlemek, mevcut karmaşıklığı açıklamak için yeterli değil. "Yapay Zeka İnancı ve Balon" serisi, piyasa, teknoloji, endüstri ve şirket perspektiflerinden kilit değişkenleri arayacak. Bu makale serinin ilk yazısıdır.
9 Haziran'da Güney Kore KOSPI endeksi keskin bir toparlanma gösterdi, gün içi yükselişi %5'e yaklaştı; KOSPI 200 vadeli işlemleri %5 artışa ulaşarak alım sidecar'ını tetikledi ve programlı işlemler 5 dakika durduruldu. Bir önceki işlem gününde (8 Haziran), KOSPI %8'in üzerinde düşerek 8000 puanın altına inmişti.
Son iki yılda, Güney Kore neredeyse küresel yapay zeka ticaretinin en hassas amplifikatörü oldu: Nvidia yükseldiğinde HBM yükseliyor; AI sunucu üretimi arttığında SK Hynix yükseliyor; depolama fiyatları arttığında Samsung ve Micron'un değerleme mantığı yeniden yazılıyor. Hem küresel AI altyapı genişlemesinin hayalini hem de bu genişlemenin aşırı ısınıp ısınmadığına dair piyasa şüphelerini üstleniyor.
Bu nedenle, Güney Kore borsasının yükseliş ve düşüş arasında tekrar tekrar işlem soğutma mekanizmalarını tetiklemesi, küresel sermaye piyasalarının AI konusundaki ayrışmasının da arttığını yansıtıyor.
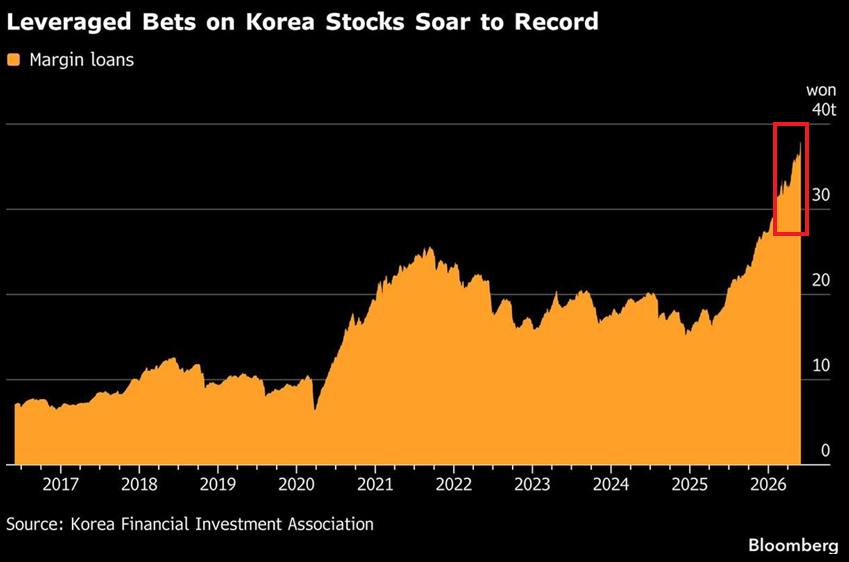
Şekil: Güney Kore borsasındaki kredi bakiyeleri tarihi zirvelere ulaştı
Bir yandan, AI hala en belirgin yatırım ana hattı. Çiplerden depolamaya, bulut bilişimden büyük dil modellerine kadar neredeyse tüm temel varlıklar "AI altyapısı" değerleme çerçevesine yeniden dahil ediliyor.
Hesaplama gücü talebi büyümeye devam ettiği sürece, bugünkü sermaye harcamaları, tedarik zinciri fiyat artışları ve yüksek değerlemeler, gelecekteki büyüme için ön yatırımlar olarak açıklanabilir.
Diğer tarafta, şüpheler de birikiyor.
AI giderek daha pahalı hale geliyor. Devlerin sermaye harcamaları yukarı yönlü revize ediliyor, büyük dil modeli şirketlerinin değerlemeleri yükselmeye devam ediyor, AI yeni zenginleri IPO'ya sıraya giriyor.
Üretken yapay zekanın patlamasından üç buçuk yıl sonra, balon hakkında ciddi tartışmalar üç kez yapıldı. Her seferinde net tetikleyici olaylar, net mantıksal zincirler ve görünüşte ölümcül sorgulamalar vardı; her seferinde piyasa çatlaklardan yeni umutlar buldu ve bahislerini artırdı.
Bu sefer, piyasanın tepkilerine bakılırsa, dördüncü ayrışmanın merkezinde duruyoruz.
Birçok yatırımcı, "Henüz balon tartışmalarının zamanı gelmedi. Devlerin nakit akışını yemeye başlasak da, yatırımları hâlâ çok kararlı ve hızlanıyor. Devlerin yatırımlarının yavaşladığını gördüğünüzde işte o zaman dikkatli olmalısınız." diyor.
Haitong International Yönetim Kurulu Üyesi, Araştırma Departmanı Başkanı ve Baş Ekonomist Zhang Yidong şunları söyledi: "Bu AI dalgası, 1993-2000 yılları arasındaki internet dalgasından çok daha büyük. AI çağının akışında, yukarıdan aşağıya geçiş yok, sadece yayılma var."
İşte AI piyasasının şu anki en temel çelişkisi: Herkes fiyatların giderek arttığını biliyor, herkes büyüme hızının değerleme balonunu sileceğine inanıyor ve kimse önce inmeye cesaret edemiyor.
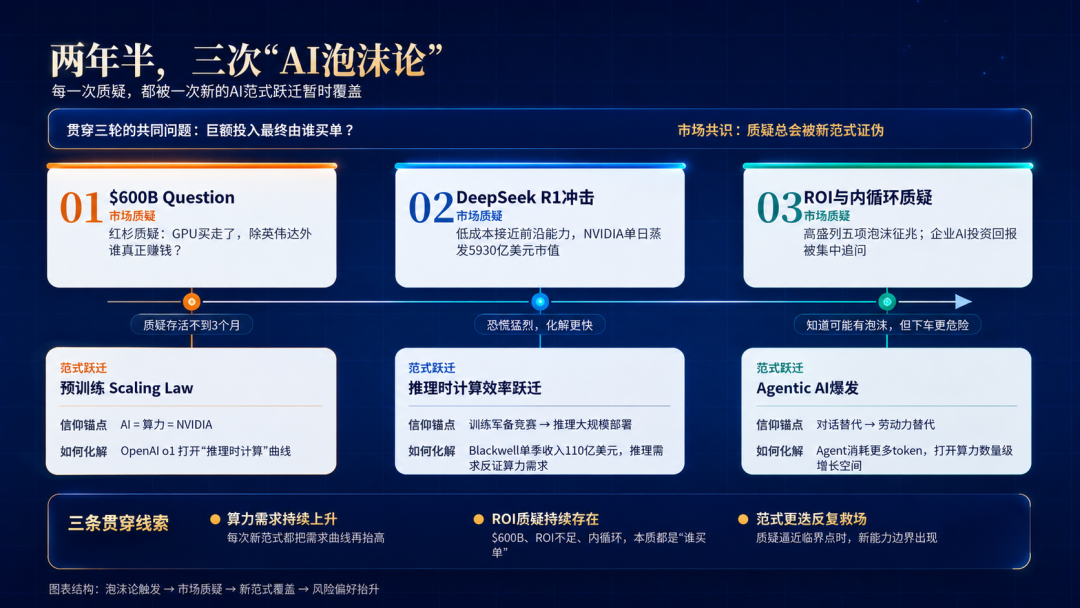
01 İki Buçuk Yıl, Üç "Balon Teorisi" ve Tehlikeli Bir Fikir Birliği
AI balon teorisi iki yıldır devam ediyor. Her "balon teorisi", AI endüstrisinde bir paradigma sıçramasına ve bu sıçramanın etrafında dönen sermaye çılgınlığına ve inanç sarsılmasına denk geliyor.
İlki Haziran 2024'teydi. Sequoia Capital, ünlü "AI's $600B Question" makalesini yayımlayarak ilk kez devasa sermaye harcamalarını sorguladı. Sequoia'nın sorusu şuydu: O dönemdeki Nvidia veri merkezi gelirleri ve GPU toplam sahip olma maliyetine göre, AI endüstrisinin bu altyapı yatırımını desteklemek için yılda yaklaşık 600 milyar dolar gelir elde etmesi gerekiyordu.
O dönemdeki AI paradigması, ön eğitimde Ölçekleme Yasası'ydı (Scaling Law): Model ne kadar büyükse o kadar iyi, veri ne kadar fazlaysa o kadar iyi, GPU ne kadar çoksa o kadar iyi.
2024 başından Sequoia'nın sorgulamasına kadar geçen bu çılgınlıkta Super Micro %217, Nvidia ise %150 yükseldi. Piyasanın tüm inanç çıpası basit bir denklemdi: AI = Hesaplama Gücü = Nvidia.
Sequoia'nın sorgulamasının ömrü sadece üç aydan az sürdü.
Eylül 2024'te OpenAI, o1 modelini yayımladı. Çıkarım zamanı hesaplama paradigması ortaya çıktı; daha büyük modeller yerine daha uzun düşünme süresi, eğitim sonrası + RL ile model yeteneklerinin tavanını kaldırdı. Yeni bir AI yetenek büyüme eğrisi açıldı ve piyasa, hesaplama gücü talebinde ikinci bir büyüme ayağı gördü.
Ancak yeni paradigma hızla kendi içinde yeni çatlaklar üretti. DeepSeek R1'in yayımlanmasıyla, çıkarım zamanı hesaplama yolunun verimliliği en uç noktaya taşındı: 6 milyon dolardan az eğitim maliyetiyle, öncü modellere yakın çıkarım yetenekleri elde edildi.
27 Ocak 2025'te Nvidia'nın piyasa değeri bir günde 593 milyar dolar eridi. İkinci balon söylentileri ortaya çıkmaya başladı.
Piyasanın sorguladığı temel nokta şuydu: Aynı yapay zeka yeteneğine ulaşmak için gerçekten bu kadar çok işlem gücüne ihtiyaç var mı? Bu panik sert geldi ama daha da hızlı dağıldı. Bir ay sonra Nvidia finansal raporunu yayınladı ve Blackwell'in tek çeyrekte 11 milyar dolar gelir elde ederek beklentileri büyük ölçüde aştığını gösterdi. Piyasa, yeni çıkarım paradigmasının daha fazla çıkarım talebi yaratacağını ve toplam işlem gücü ihtiyacının düşmek yerine artacağını kanıtladı.
Çıkarım paradigmasını iten OpenAI, bu yükselişin mutlak merkezi haline geldi. Kim onunla sözleşme imzalarsa hisseleri fırladı. CoreWeave, 11,9 milyar dolarlık beş yıllık bir sözleşmeyle halka arzını tamamladı. Oracle, "Stargate Projesi" kapsamındaki 300 milyar dolarlık anlaşmayla rekor kırdı. Broadcom, on milyarlarca dolarlık özel çip siparişi aldı.
Piyasanın güveni en kısa sürede sarsıldı. OpenAI toplu halde "konsept hisseleri" üretti ve inanç odağı "eğitim silahlanma yarışı"ndan "çıkarımın büyük ölçekli dağıtımı"na kaydı.
Üçüncüsü Ekim-Kasım 2025 dönemiydi.
Goldman Sachs, yapay zekanın beş balon belirtisini sıralayan bir rapor yayınladı: CapEx'in zirve yapması, kurumsal kâr büyümesinin yavaşlaması, teknoloji şirketlerinin borçlarının artması, Fed'in faiz indirim döngüsüne başlaması ve kredi spreadlerinin genişlemesi. Rapor, bunu açıkça 1997'deki internet balonunun arifesine benzetti. Bank of America'nın fon yöneticileri anketinde 20 yıl sonra ilk kez "aşırı yatırım" değerlendirmesi yapıldı. Wired ve The Atlantic aynı hafta derinlemesine araştırmalar yayınlayarak aynı bulguya işaret etti: Şirketlerin yapay zeka yatırımlarının %95'i gerçek bir getiri sağlamadı.
Devasa yapay zeka yatırımlarının yapay zeka endüstrisi içinde döngüsel olduğu anlatısı zirveye ulaştı. Nvidia'nın geliri bulut sağlayıcılarından geliyor, bulut sağlayıcılarının yapay zeka gelir artışı model şirketlerinin genişlemesinden kaynaklanıyor, model şirketlerinin değerlemesi sermayedarlardan geliyor ve sermayedarların getirisi model şirketlerinin kâğıt üzerindeki yeniden değerlemesine dayanıyor.
Peki, yapay zeka için ödeme yapan üst kademe kim?
ABD'li büyük teknoloji şirketleri, 2025'in üçüncü çeyrek kazanç görüşmelerinde analistlerin sorularını neredeyse aynı cümleyle yanıtladı ve aynı zamanda Goldman Sachs'ın CapEx'in zirve yaptığı yönündeki değerlendirmesine karşı çıktı: "Fazla yatırım yapmayı, geleceği kaybetmeye tercih ederiz." Goldman Sachs raporunda da küçük bir dipnot bıraktı: Şu an 1999'dan çok 1997'ye benziyor. Yani balon belirtileri ortaya çıktı ama patlamaya daha var.
Kasım 2025'te Fed faizi 25 baz puan daha indirdi ve likidite değerlemeleri desteklemeye devam etti. Nasdaq, sorgulamalara rağmen rekor üstüne rekor kırdı. Piyasanın mutabakatı şu oldu: Balon olabileceğini biliyorum ama şimdi inmek, trende kalmaktan daha riskli.
Ancak bu şüpheleri gerçekten ortadan kaldıran şey, yeni bir paradigmanın gelişiydi.
2025'in ikinci yarısında, Agentic AI yoğun bir şekilde patlak verdi ve AI, diyalogdan kendi kendine planlama, yürütme ve yineleme yapabilen dijital çalışanlara dönüştü. AI doğrudan iş akışlarının yerini alarak gelir tavanını "arama ikamesi"nden "işgücü ikamesi"ne yükseltti. Daha da önemlisi, Agent'lar doğal olarak diyaloglardan onlarca kat daha fazla token tüketir; hesaplama gücü talebi azalmak bir yana, katlanarak büyüme potansiyeli açtı.
İlk üç "balon teorisi" dalgasına geri döndüğümüzde, her zaman üç ana hat görüyoruz.
Hesaplama gücü talebi ne kadar sürecek; devasa AI harcamalarını kim üstlenecek ve bunların yatırım getirisi ne olacak; büyük modeller yeni bir paradigma atılımına mı tanık olacak.
Üç dalganın ardından piyasada tehlikeli bir fikir birliği oluştu: "Şüpheler her zaman hızla çürütülecek."
Davranışsal finans deneyimleri, panikten sonra piyasaya yeniden giren yatırımcıların risk iştahının genellikle daha yüksek olduğunu gösteriyor, çünkü paniğin yanlış olduğunu "doğrulamış" durumdalar.
02 AI'nın Dördüncü Balonu ve Üç Çatlak
Son birkaç işlem gününde piyasa şiddetli bir şekilde sarsıldı.
Çatlak ilk kez teknoloji devlerinin "kâr" ve "nakit akışı" arasında ortaya çıktı.
2026'nın ilk çeyrek kazanç sezonunda, devlerin kârları rekor kırarken nakit akışları sıfırlandı. Amazon'un serbest nakit akışı yıllık bazda %95 düştü ve dört büyük teknoloji devi günde toplam 2 milyar dolar yakıyordu. Bazı devlerin "net kâr artışı", AI şirketlerine yapılan yatırımların kağıt üzerinde yeniden değerlenmesi olarak yorumlandı; AI'ya yatırım yapmanın doğru olduğunu kanıtlamak için AI yatırımlarından elde edilen gelirler kullanıldı, döngüsel bir argüman.
Goldman Sachs, Nisan ayında şu rakamı verdi: 2026'da S&P 500'ün beklenen kâr büyümesinin yaklaşık %40'ı, AI ile ilgili sermaye harcamalarının endüstri zinciri yayılma etkisinden geliyor. Birden fazla yatırım bankası ve medya hesaplaması, 2026'da birkaç büyük ölçekli bulut sağlayıcısının AI ile ilgili sermaye harcamalarının 600 milyar ila 700 milyar dolar seviyesine ulaştığını gösteriyor.
Bir medya yorumu şöyleydi: "Silikon Vadisi teknoloji devleri, kârdan başka bir şeye sahip değil." Bu aynı zamanda ABD'deki halka açık şirketlerin genel büyüme beklentilerinin aynı temel üzerine inşa edildiği anlamına geliyor; AI CapEx yalnızca artabilir, azalamaz ve her şey birbirine bağlı.
Morgan Stanley, 2026'da büyük ölçekli işletmelerin CapEx/gelir oranının %34'e, 2028'de ise %37'ye ulaşacağını ve 2000 yılındaki internet balonu dönemindeki %32'lik tarihi zirveyi resmen geçeceğini belirtti. 2026'dan 2028'e kadar üç yıl içinde, yalnızca beş büyük devin AI altyapı toplam harcaması 2 trilyon dolara ulaşacak.
Daha da gizlisi, beş şirketin bilanço dışı yaklaşık 1 trilyon dolarlık kiralama taahhüdü bulunuyor; yani henüz inşa edilmemiş veri merkezleri için imzalanmış uzun vadeli sözleşmeler ve bunlar hiçbir bilançoda yer almıyor.
Küresel AI çağrı hacmi hızla artarken, birçok şirket "tokenmaxing" sloganını atmaya başladı. Fomo (kaçırma korkusu) dalgası yayılıyor; CEO'lar AI trenini kaçırmaktan korkuyor ve çalışanları için token harcamak adına birbirleriyle yarışıyor.
Ancak "tokenmaxing" hareketinde, büyük miktardaki tüketim Agent mimarisindeki sistemik fazlalıklardan kaynaklanıyor. Aşırı tasarlanmış Harness yapıları, büyük modellerin token çağrı hacminde dev bir balon oluşturdu. Henüz hiçbir kurum "etkin hesaplama" ile "mimari boşta çalışma" oranını ayırmış değil.
Yabancı basına göre Uber, 2026 yılının ilk 4 ayında yıllık AI kodlama bütçesini tüketmiş durumda.
Mühendisler, tokenmaxing teşvikiyle Claude Code gibi araçları paralel iş gücü olarak kullanmaya başladı: birden fazla görev aynı anda çalışıyor, birden fazla worktree aynı anda açık, Agent uzun süre kendi kendine arama, üretim, hata raporlama ve düzeltme yapıyor. AI kullanımı artmış gibi görünse de, finans departmanları bu token'ların sonuçta ne kadar ölçülebilir çıktıya dönüştüğünü hemen belirleyemiyor.
Çağrı hacmi, model şirketlerinin değerlemesinde temel bir göstergedir; ancak bu gösterge şişirilmişse, üzerine inşa edilen trilyonlarca dolarlık değerleme ne kadar güvenilir?
Agentic paradigmasının kurumsal verimlilik artışı anlatısının gerçekten etkili olup olmadığı, piyasadaki ikinci çatlak.
Sermaye piyasalarındaki coşku da devam ediyor; Anthropic'in değerlemesinin 9650 milyar dolara yaklaştığı ve gizlice IPO başvurusu yaptığı bildiriliyor; OpenAI da gizlice IPO başvurusu yapmış ve son finansman sonrası değerlemesi 8520 milyar dolar.
Açıkça görülüyor ki piyasa, henüz gerçekleşmemiş bir gelecek için tam fiyat ödüyor. Bu mutlaka bir çöküş anlamına gelmez, ancak hata payının son derece dar olduğu anlamına gelebilir.
"Tüm büyük teknolojik değişimler balon yaratır. Hiç kimse tam olarak doğru tahmin edemez. Ya pazar payını kapmak için büyük miktarda para harcar, fazla harcayıp harcamadığınızı düşünmezsiniz; ya da yetersiz yatırım yapar ve pazar payını kaybedersiniz." 3 Haziran'da Bridgewater Associates'in kurucusu Ray Dalio bir röportajda böyle söyledi.
Dalio, balonun patlamasının yatırımcıların kağıt üzerindeki servetlerini nakde çevirmeye çalıştığı sırada gerçekleştiğini ve mevcut AI odaklı piyasanın "bu yolda ilerlediğini", AI'ın kendisinin "olağanüstü bir teknoloji" olmasına rağmen böyle olduğunu belirtti.
Bu perspektifte, teknolojinin uzun vadeli değeri ile kısa vadeli değerleme balonları bir arada var olabilir; tıpkı internet balonunun patlamasının ardından internetin kendisinin küresel ekonomiyi derinden yeniden şekillendirmesi gibi.
Makro düzeyde üretken yapay zeka balonunu tartışmak medyanın sevdiği bir konudur, ancak yatırımcıların gözünde "etkili bir gündem maddesi" değildir.
Peter Thiel, "Yapay zeka teknolojisi gerçek, ancak piyasa gelecekteki 15-20 yılın fiyatlamasını şimdiden tüketti" diyor. 2025'in üçüncü çeyreğinde tüm Nvidia pozisyonlarını tasfiye etti; 100 milyon dolar, fonun yüzde 40'ı. Aynı zamanda Tesla'daki pozisyonunun yüzde 76'sını kesti ve toplam portföyünü yüzde 65 oranında daralttı. 1999'da internet balonunu isabetli bir şekilde tahmin etmişti. Bu seferki tahmini farklı mı? Şu an için bir cevap yok.
Ancak kesin olan şu ki, Peter Thiel, 2025 yılının sonunda başlayan Agent yeni paradigma çılgınlığını kaçırdı.
Sadece Thiel değil. Berkshire Hathaway'in 2026 yılı ilk çeyrek raporu, Buffett'ın nakit pozisyonunun 397,4 milyar dolara –tarihi bir zirveye– ulaştığını ve toplam varlıkların yüzde 59'unu oluşturduğunu gösteriyor.
Teknolojik evrimin uzun vadeli eğiliminin olumlu olması, yatırımcıların kısa vadede kâr satışı veya pozisyon azaltma yapmayacağı anlamına gelmez. Uzun vadeli eğilim ile kısa vadeli yatırım stratejisi arasındaki çelişki, piyasadaki üçüncü çatlaktır.
Bu üç çatlağın üzerinde, piyasanın sinirleri hassaslaşmaya başladı. ABD faiz beklentileri yükseldiğinde ve piyasa yapay zeka sermaye harcamalarının aşırı ısınıp ısınmadığını sorgulamaya başladığında, bu yapay zeka dalgasının "en saf" pazarlarından biri olan Güney Kore'de oynaklık büyümeye başladı. Yükselişi yapay zeka inancından, sert düşüşü ise yine aynı inancın sarsılmasından kaynaklandı.
Bu nedenle yatırım işlemleri son derece zorlu bir aralığa girdi.
Deneyimli birçok yatırımcı hâlâ "Yapay zeka balonu henüz gelmedi" diye inanıyor. Ancak yapay zekanın bir balon mu yoksa değerinin altında mı olduğuna karar vermek ile etkili bir yatırım sistemi kurup kuramamak tamamen farklı iki şeydir. Birincisi yön tespiti, ikincisi ise tempo, pozisyon büyüklüğü, değerleme, nakit akışı ve çıkış penceresinin birleşik bir sınavıdır.
İnancın hâlâ sürdüğü ancak oynaklığın arttığı bir piyasada, uzun vadeli eğilimi doğru görmek, çoğu insanın kısa vadeli geri çekilmeleri atlatabileceği anlamına gelmez.
Dördüncü üretken yapay zeka balonu henüz gelmemiş olabilir, ancak tetikte olunması gereken an çoktan geldi. Deneyimli ve uyum yeteneği yüksek bir kaptan, fırtınalı denizleri aşıp hazineyi bulabilir, ancak sıradan bir denizci dalgalar arasında kaybolabilir.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler