1,7 trilyon dolarlık SpaceX hissesi alınır mı? Piyasanın neyden endişe duyduğunu bilmeniz gerekiyor.
TL;DR
· SpaceX, hisse başına 135 dolar fiyatla yaklaşık 750 milyar dolar toplamayı planlıyor ve bu da şirketin değerini yaklaşık 1,75 trilyon dolara çıkarıyor. Tartışma, şirketin teknik yeteneğe sahip olup olmadığıyla değil, bu değerlemenin halihazırda yapay zeka, yörünge veri merkezleri ve Mars vizyonunu içermesiyle ilgili.
· Piyasadaki FUD esas olarak üç noktadan kaynaklanıyor: Değerlemenin mevcut gelir ölçeğinin çok üzerinde olması, Starlink kârlarının yüksek yatırımlı yapay zeka işini sübvanse etmesi ve bağlantılı finansman ile iç birleşmelerin riski giderek tek bir bilançoda yoğunlaştırması.
· İlgili varlık: SPCX (halka arz edilmeyi planlıyor)
SpaceX, sermaye piyasaları rekorlarını yeniden yazabilecek bir halka arza hazırlanıyor.
Şirket, hisse başına 135 dolar fiyatla yaklaşık 556 milyon hisse senedi ihraç ederek yaklaşık 750 milyar dolar toplamayı ve bu da toplam değerlemeyi yaklaşık 1,75 trilyon dolara çıkarmayı planlıyor. Halka arz başarıyla tamamlanırsa, bu tarihteki en büyük halka arzlardan biri olacak ve SpaceX'i ilk işlem gününde doğrudan ABD'nin en değerli şirketleri arasına sokacak.
SpaceX'in son yirmi yıldaki başarıları göz önüne alındığında, bu piyasa ilgisi anlaşılabilir.
Şirket, yeniden kullanılabilir roketler sayesinde ticari fırlatma maliyetlerini önemli ölçüde düşürdü, dünyanın en büyük uydu internet ağını kurdu ve Starlink'i yavaş yavaş bir teknoloji deneyinden gerçek bir gelir ve kâr kaynağına dönüştürdü. Küresel ticari uzay sektöründe SpaceX'in gerçek anlamda karşılaştırılabileceği bir şirket neredeyse yok.
Ancak bu halka arz gerçekleşmeye yaklaştıkça, piyasadaki sorgulamalar da yoğunlaşıyor.
Bu sorgulamalar, yatırımcıların SpaceX'in teknik yeteneğini inkar ettiği veya piyasanın Starlink'in değersiz olduğunu düşündüğü anlamına gelmiyor. Asıl FUD'u tetikleyen şey, şirketin açık piyasadan bir kerede son derece agresif bir fiyatlama mantığını kabul etmesini beklemesi:
Bugünkü yatırımcıların sadece roketler ve uydu ağı için ödeme yapması değil, aynı zamanda yapay zeka altyapısı, yörünge veri merkezleri, bir sonraki nesil Starship ve daha uzun vadeli uzay ekonomisi için de peşin prim ödemesi gerekiyor.
Piyasanın korktuğu şey SpaceX'in bir geleceğinin olmaması değil, geleceğin zaten çok fazla fiyatlanmış olması.
1,75 Trilyon Dolarlık Değerleme Artık Sadece Starlink ile Açıklanamaz
SpaceX'in bu halka arzındaki en doğrudan tartışma, değerlemeden kaynaklanıyor.
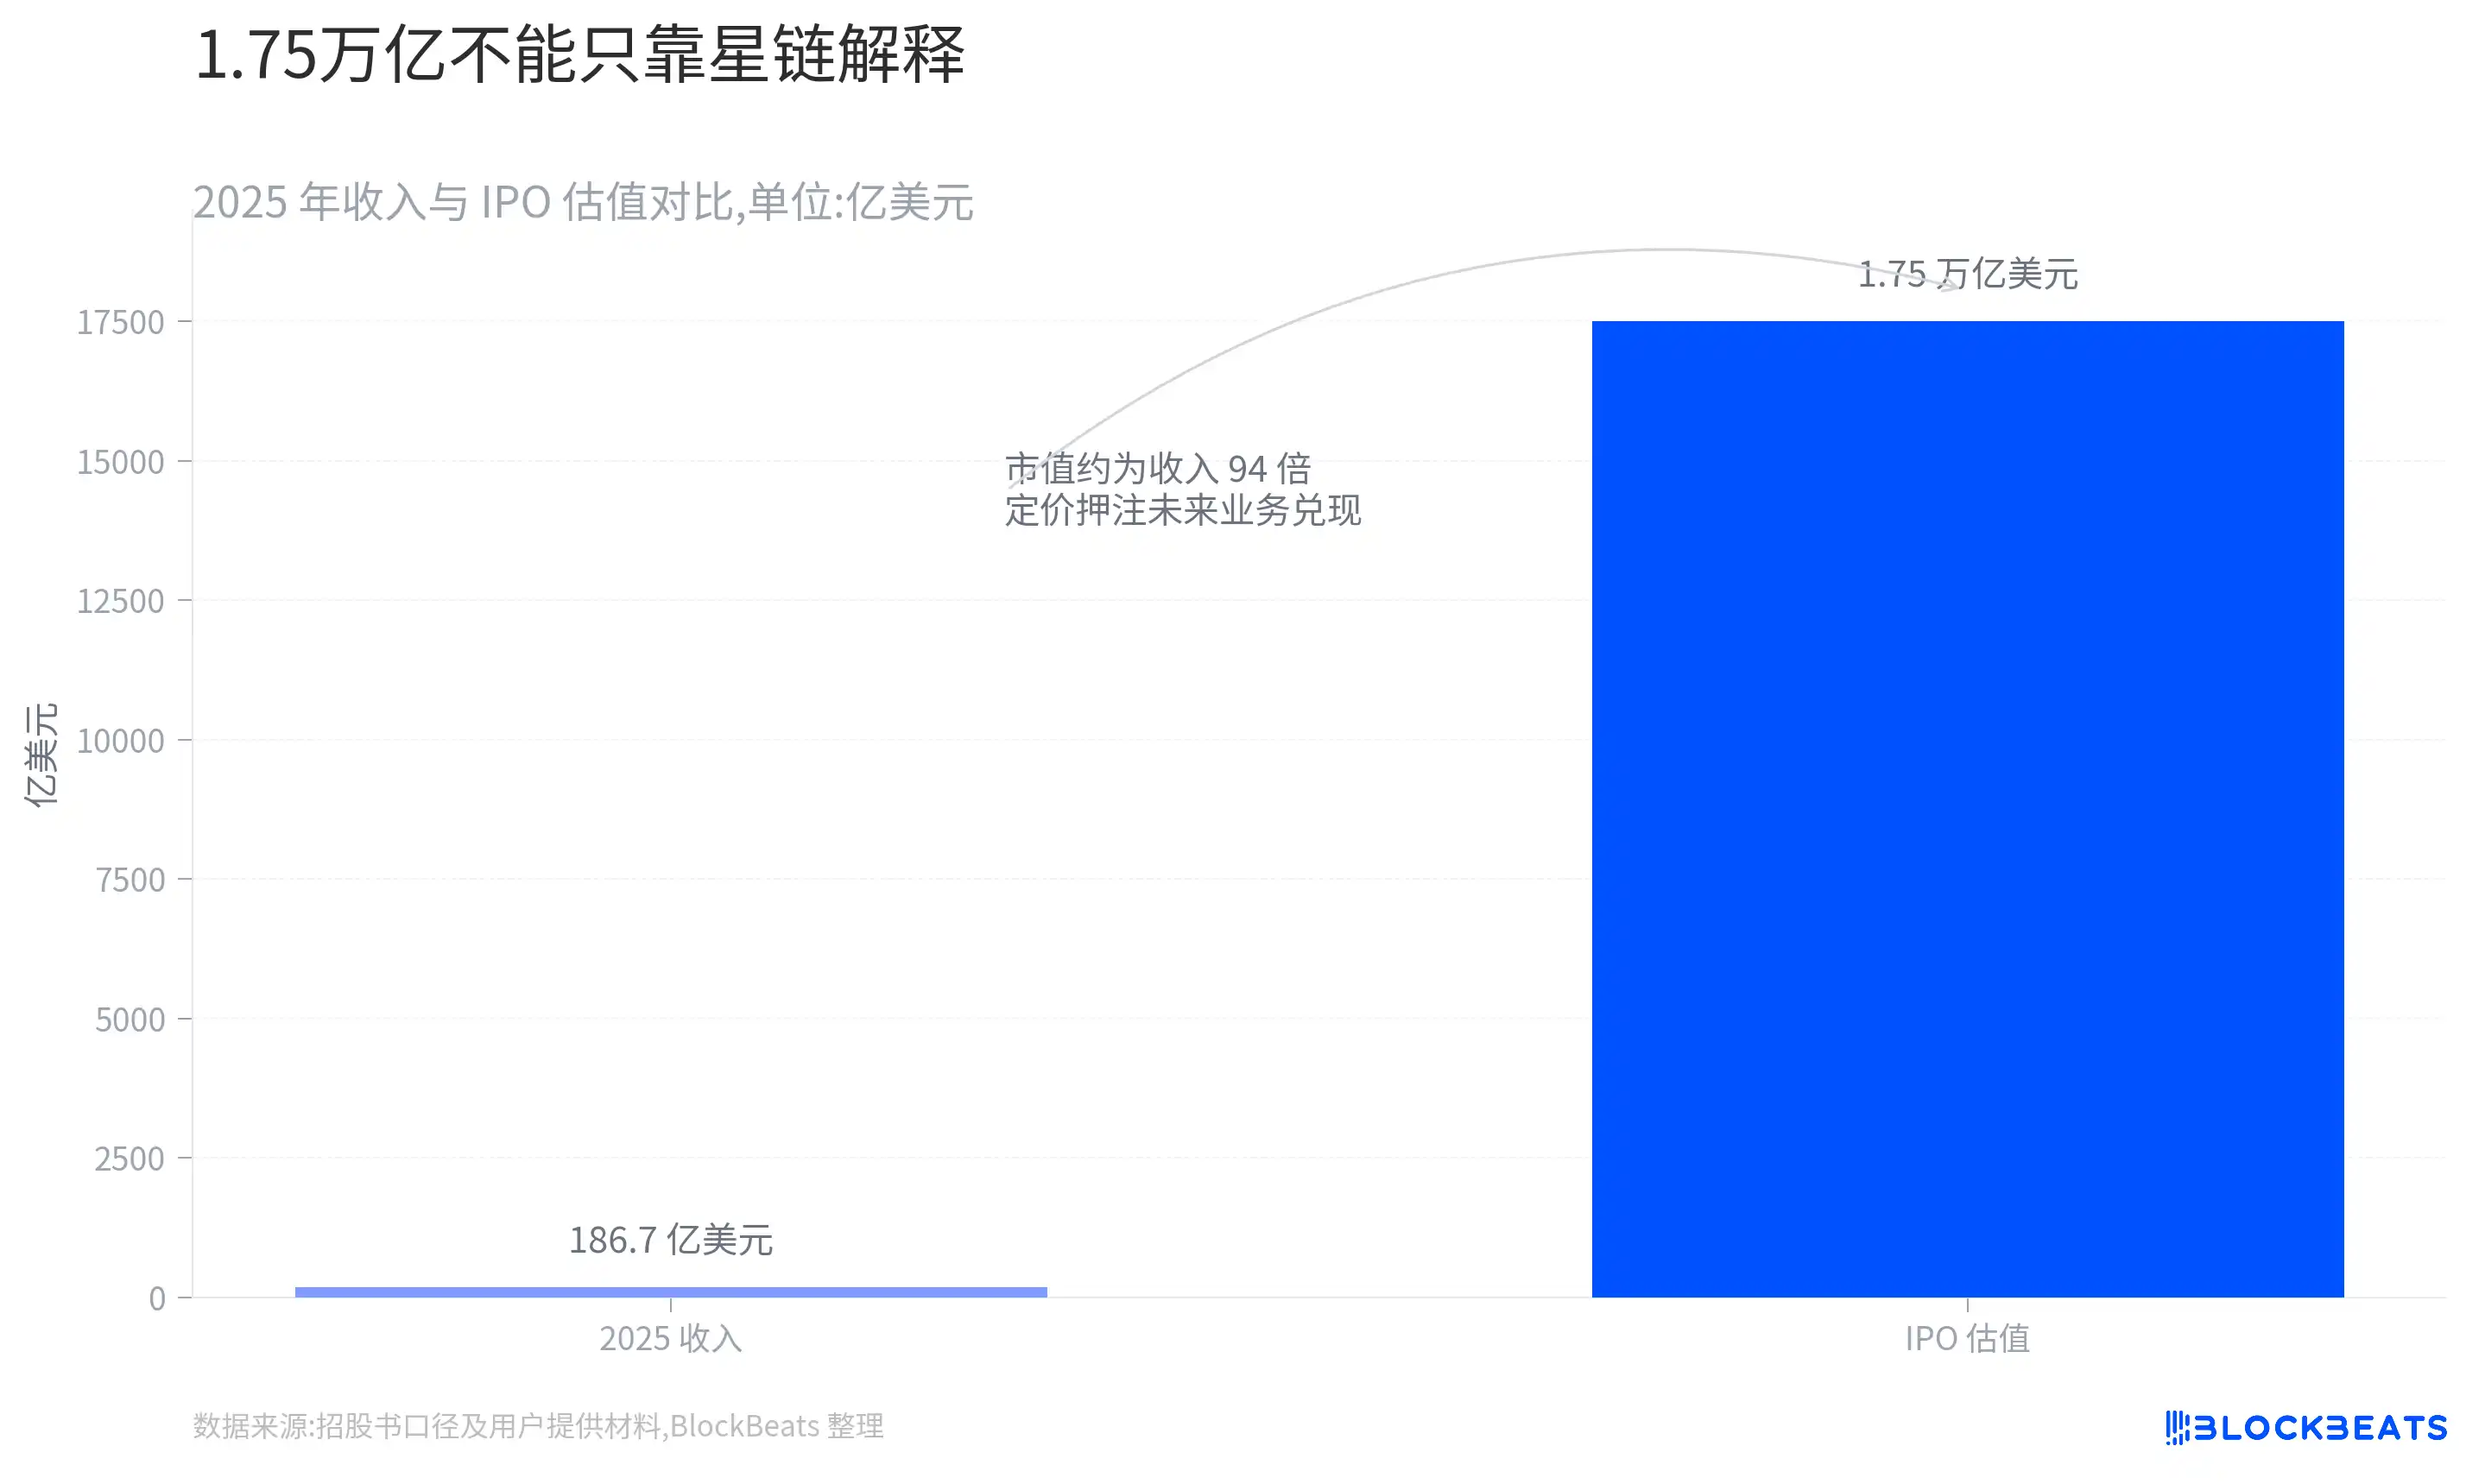
2025 yılında şirketin geliri yaklaşık 18,67 milyar dolar olup yıllık %33 artış gösterdi, ancak net zarar hala yaklaşık 4,94 milyar dolar seviyesinde. 1,75 trilyon dolarlık değerleme ile hesaplandığında, SpaceX'in piyasa değeri bir önceki yıl gelirinin yaklaşık 94 katına denk geliyor.
Bu kat, şirketin mutlaka aşırı değerlendiği anlamına gelmez. SpaceX, son derece nadir bulunan bir altyapıya sahiptir ve iş yapısı, geleneksel uzay, iletişim veya teknoloji şirketleriyle kolayca karşılaştırılamaz.
Sorun şu ki, değerleme 1,75 trilyon dolara ulaştığında, mevcut işlerle piyasa fiyatlandırmasını tam olarak açıklamak zorlaşıyor.
Yatırımcılar SpaceX'i yalnızca bir roket fırlatma ve uydu internet şirketi olarak görürse, mevcut değerleme oldukça agresif görünüyor; ancak piyasa aynı anda yapay zeka, yörünge veri merkezleri, yeni nesil uydu ağları ve daha uzun vadeli uzay altyapısının gerçek gelir kaynakları haline gelebileceğine inanıyorsa, bu fiyatlandırma mantığı ancak o zaman geçerli olabilir.
Bu nedenle SpaceX'in izahnamesindeki büyük vizyon, piyasa tartışmalarının başlangıç noktası haline geliyor.
Bir şirketin değerlemesi, henüz olgun bir iş modeli oluşturmamış işlere dayanarak açıklanmak zorunda kaldığında, piyasa doğal olarak risk indirimini artırır.
Para kazandıran Starlink, para yakan ise Yapay Zeka
Mars, yörünge veri merkezleri ve derin uzay taşımacılığını bir kenara bırakırsak, SpaceX'in mevcut finansal yapısı oldukça net.
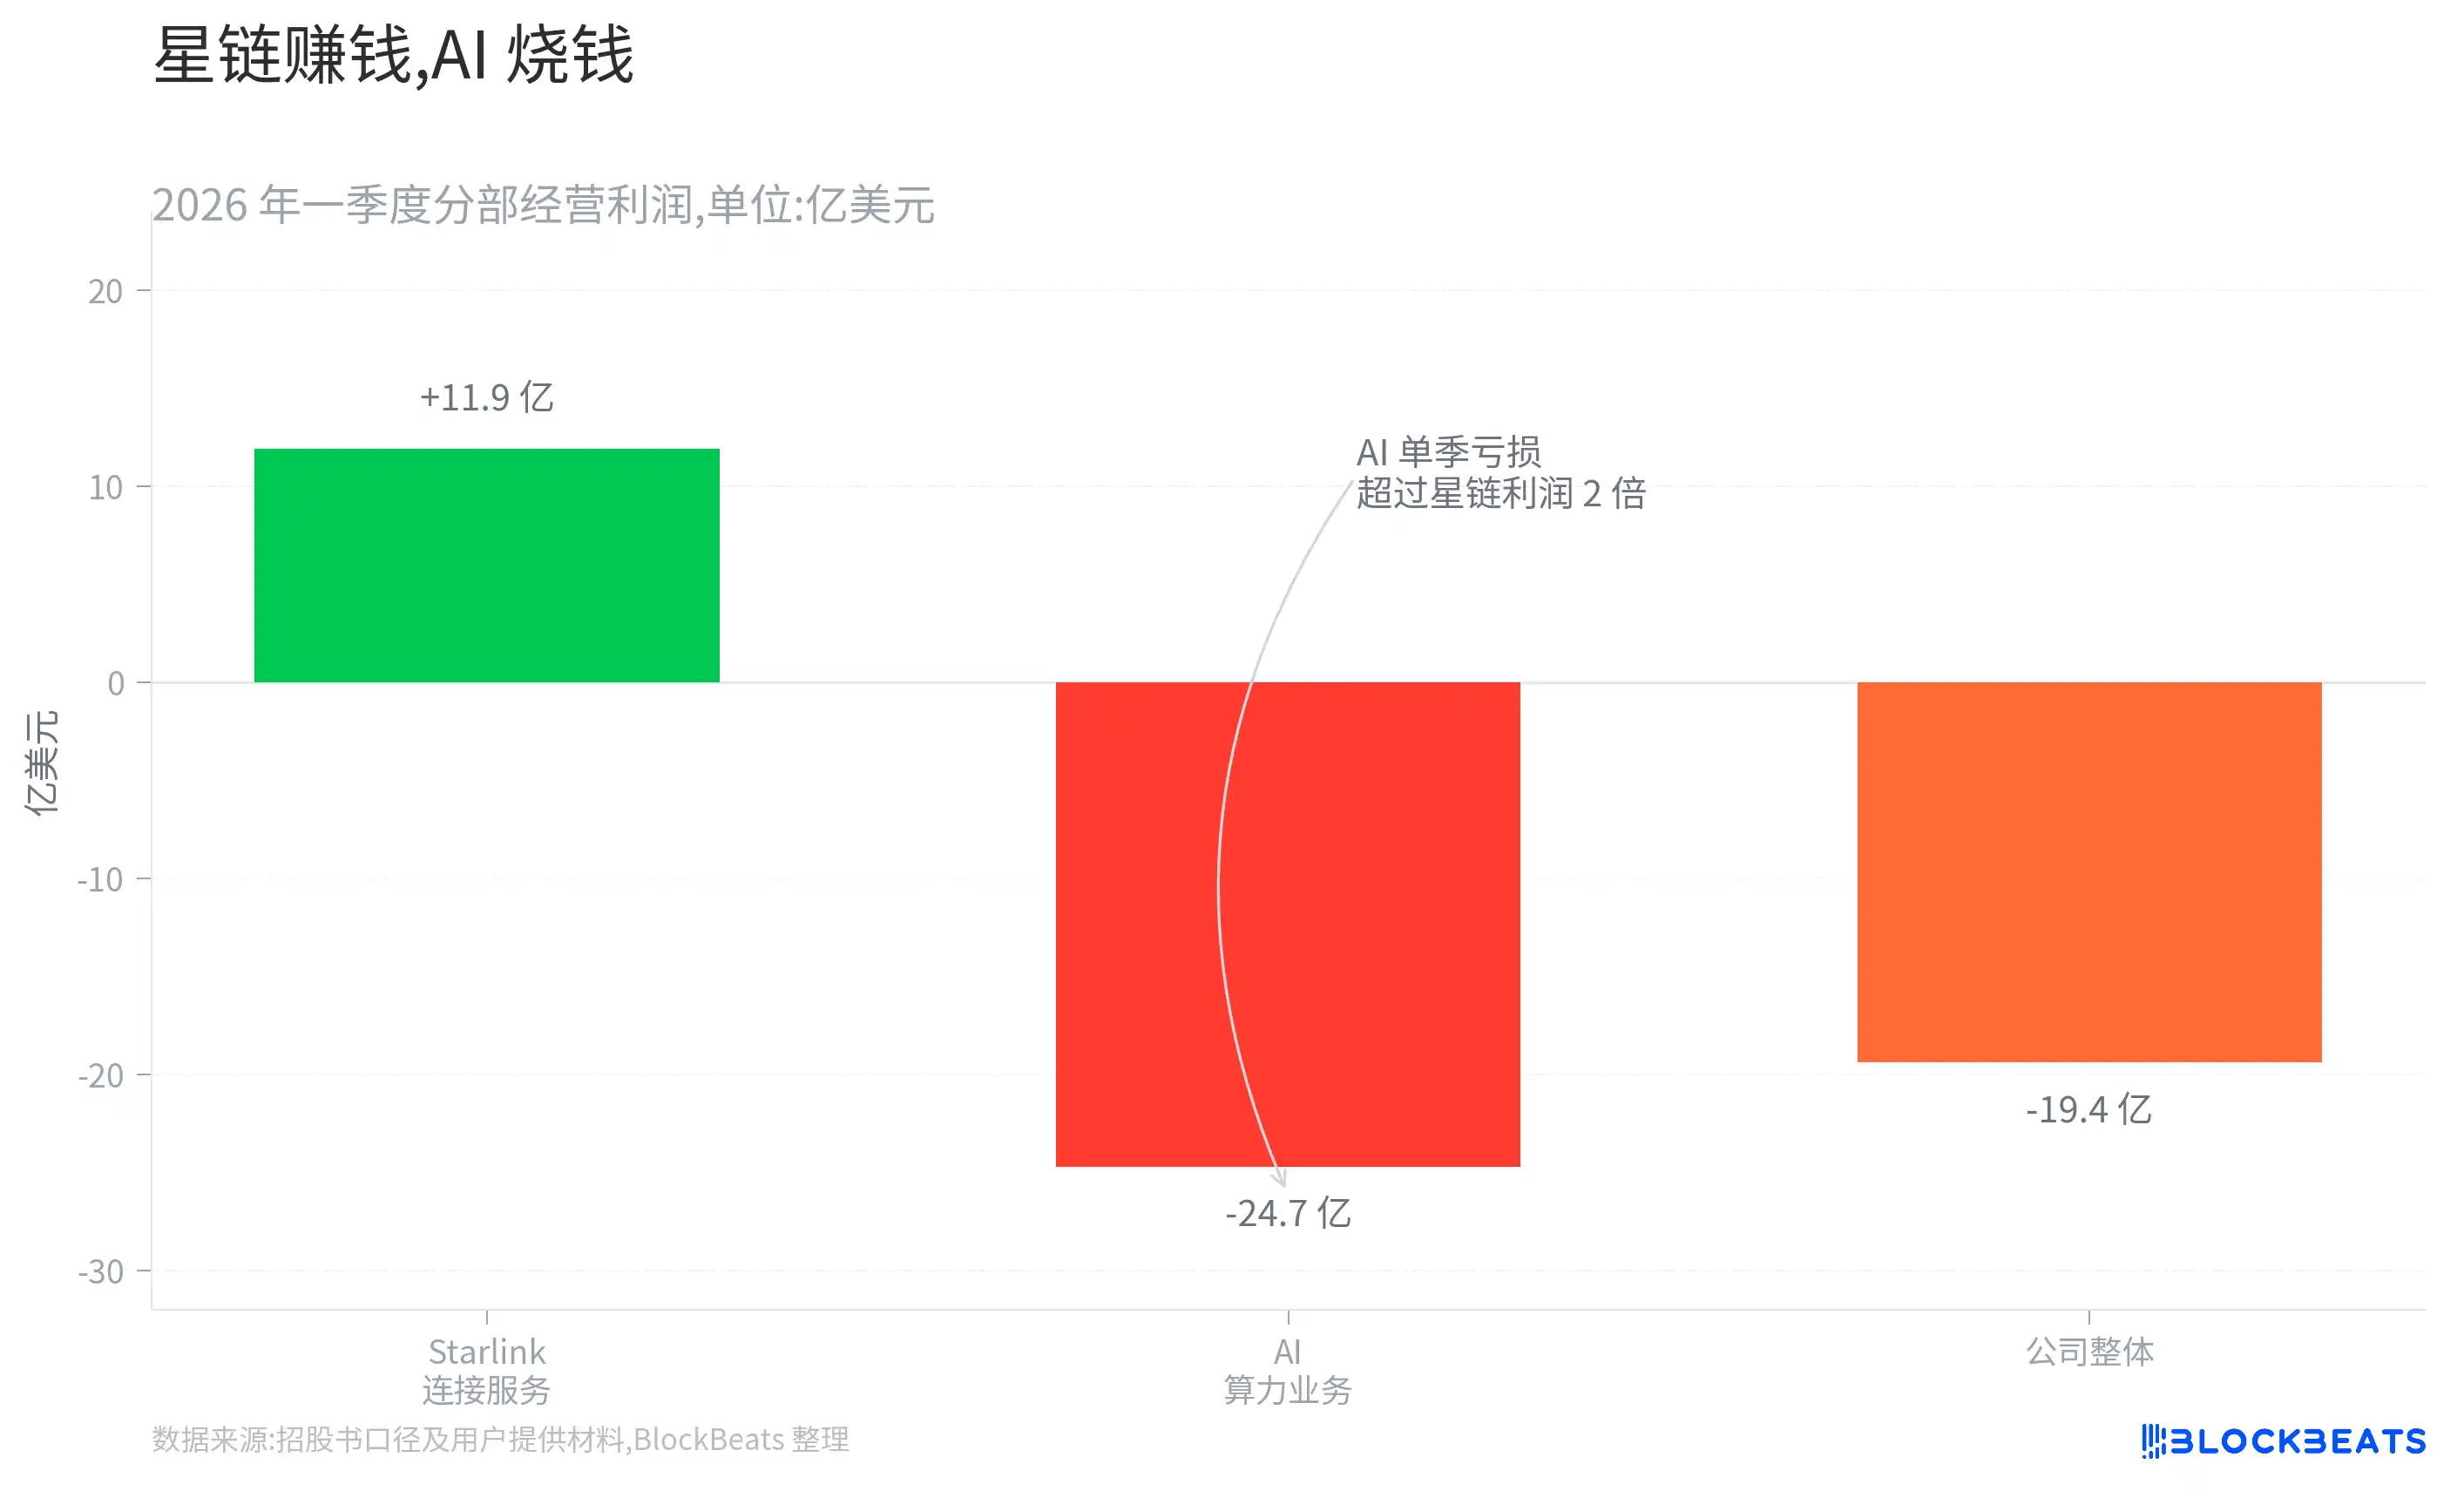
2026'nın ilk çeyreğinde şirket yaklaşık 4,69 milyar dolar gelir elde etti, ancak faaliyet zararı yaklaşık 1,94 milyar dolar oldu. Üç ana iş biriminden yalnızca Starlink merkezli bağlantı hizmetleri bölümü kârlıydı ve çeyreklik faaliyet kârı yaklaşık 1,19 milyar dolar oldu. Yapay zeka bölümü yaklaşık 818 milyon dolar gelir elde ederken, faaliyet zararı yaklaşık 2,47 milyar dolar oldu.
Aynı zamanda SpaceX'in sermaye harcamaları belirgin şekilde hızlanıyor. Şirketin ilk çeyrekteki sermaye harcaması yaklaşık 10,1 milyar dolar olup, bunun %76'sı yapay zeka ile ilgili işlere yönlendirildi.
Bu, SpaceX'in mevcut en istikrarlı kâr kaynağının hala Starlink olduğu, ancak şirketin en agresif fon akışının yapay zekaya yöneldiği anlamına geliyor.
Bu model tamamen mantıksız değil. Yapay zeka altyapısı, başlangıçta büyük miktarda sermaye yatırımı gerektiren bir sektördür; veri merkezleri, elektrik, çipler ve ağ ekipmanları kısa sürede geri kazanılamaz.
Ancak piyasanın asıl endişesi şu:
Starlink'in kârı, sürekli para yakması gereken ancak getiri süresi hala net olmayan yeni bir işe mi yatırılıyor?
Eğer yapay zeka kademeli olarak istikrarlı gelir ve kâr oluşturabilirse, bu yatırımlar önceden yapılmış bir hamle olarak görülecektir.
Tersine, eğer AI işi uzun vadede ağır varlıklı bilgi işlem gücü kiralama aşamasında kalırsa, SpaceX'in değerleme mantığı baskı altına girecektir. Çünkü piyasanın nihayetinde görmek istediği sadece gelir artışı değil, kârın sermaye yatırım hızına yetişip yetişemediğidir.
xAI'yi satın aldıktan sonra SpaceX, AI genişlemesinin riskini de üstlendi
SpaceX'in AI yatırımı, sadece sermaye harcamalarındaki artıştan ibaret değil.
Şubat 2026'da SpaceX, xAI'yi tamamen hisse senedi takası yoluyla satın aldı. İşlemde SpaceX'in değeri yaklaşık 1 trilyon dolar, xAI'nin değeri ise yaklaşık 250 milyar dolar olarak belirlendi ve birleşme sonrası toplam değer yaklaşık 1,25 trilyon dolar oldu.
Stratejik açıdan bakıldığında, bu işlemi anlamak zor değil. SpaceX roket, uydu ağı ve potansiyel yörünge altyapısına sahipken, xAI ise Grok, büyük veri merkezleri ve AI işine sahip. İkisini bir araya getirmek, yörünge veri merkezleri ve uzay bilgi işlem anlatısı için daha eksiksiz bir çerçeve sunuyor.
Ancak finansal açıdan bakıldığında, SpaceX sadece AI'nin büyüme potansiyelini değil, aynı zamanda AI genişlemesinin arkasındaki sermaye baskısını da üstlenmiş oldu.
İzahnameye göre, xAI'ye bağlı bir yan kuruluş, Valor Equity Partners ile ilişkili taraflarla GPU ve veri merkezi donanımını kapsayan 20 milyar doları aşan AI altyapı kiralama anlaşmaları imzaladı. Valor'un kurucusu Antonio Gracias aynı zamanda SpaceX yönetim kurulu üyesi ve Musk'ın uzun süreli iş ortağıdır.
Bu işlemlerin bir kısmı, normal sat-geri kirala işlemlerinin muhasebe kayıt koşullarını karşılamadığı için "başarısız sat-geri kirala" olarak sınıflandırıldı. Bu, ilgili yükümlülüklerin basit bir kiralama gideri olarak değil, SpaceX'in bilançosunda borç olarak yer alması gerektiği anlamına geliyor.
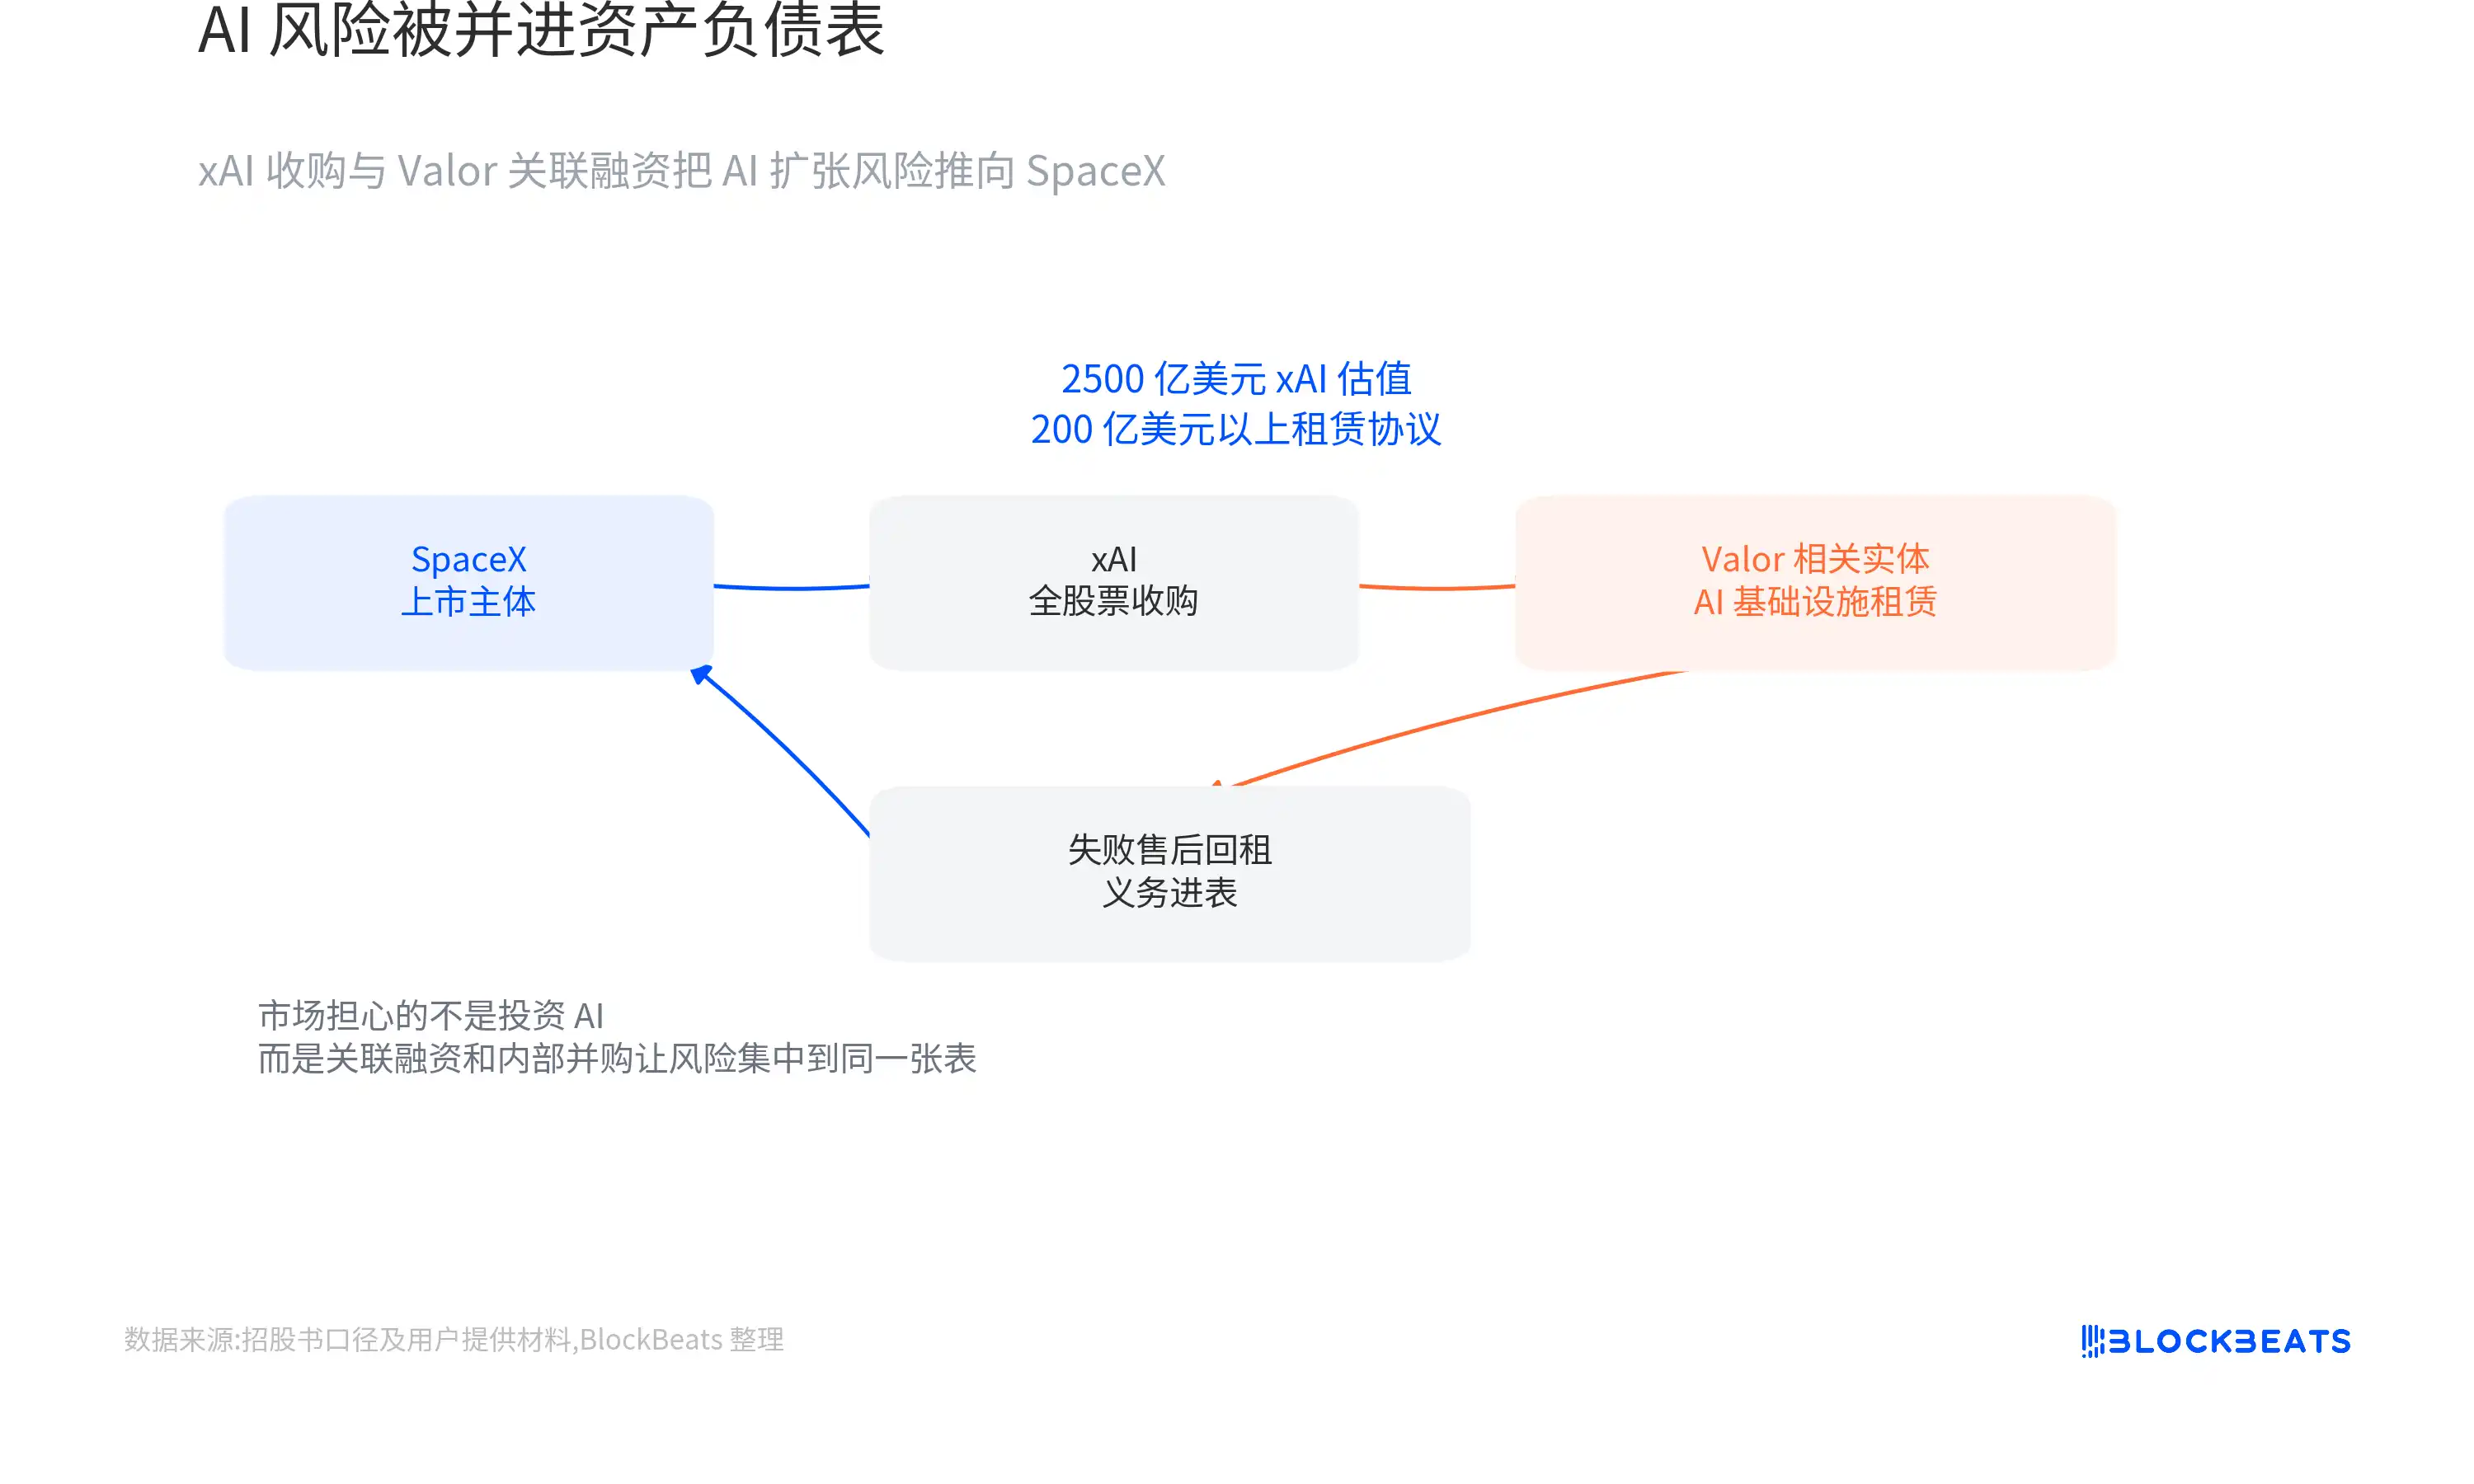
Kiralama ve finansman düzenlemeleri yoluyla veri merkezi inşaatının ön nakit baskısını azaltmak, başlı başına nadir görülen bir durum değil. Piyasada asıl endişe yaratan, finansman sağlayıcının tamamen bağımsız bir üçüncü taraf olmaması ve xAI'yi satın alan ile satan tarafın da Musk tarafından kontrol edilmesidir.
Bu durum, kaçınılması zor iki soruyu gündeme getiriyor:
xAI'nin 250 milyar dolarlık değerlemesi makul mü?
İlişkili finansmanın işlem koşulları yeterince şeffaf mı?
Piyasanın korktuğu, SpaceX'in AI'ye yatırım yapmaya başlaması değil; AI işinin borçları, finansman düzenlemeleri ve uygulama risklerinin, iç birleşmeler ve ilişkili işlemler yoluyla halka açık şirketin bilançosuna girmesidir.
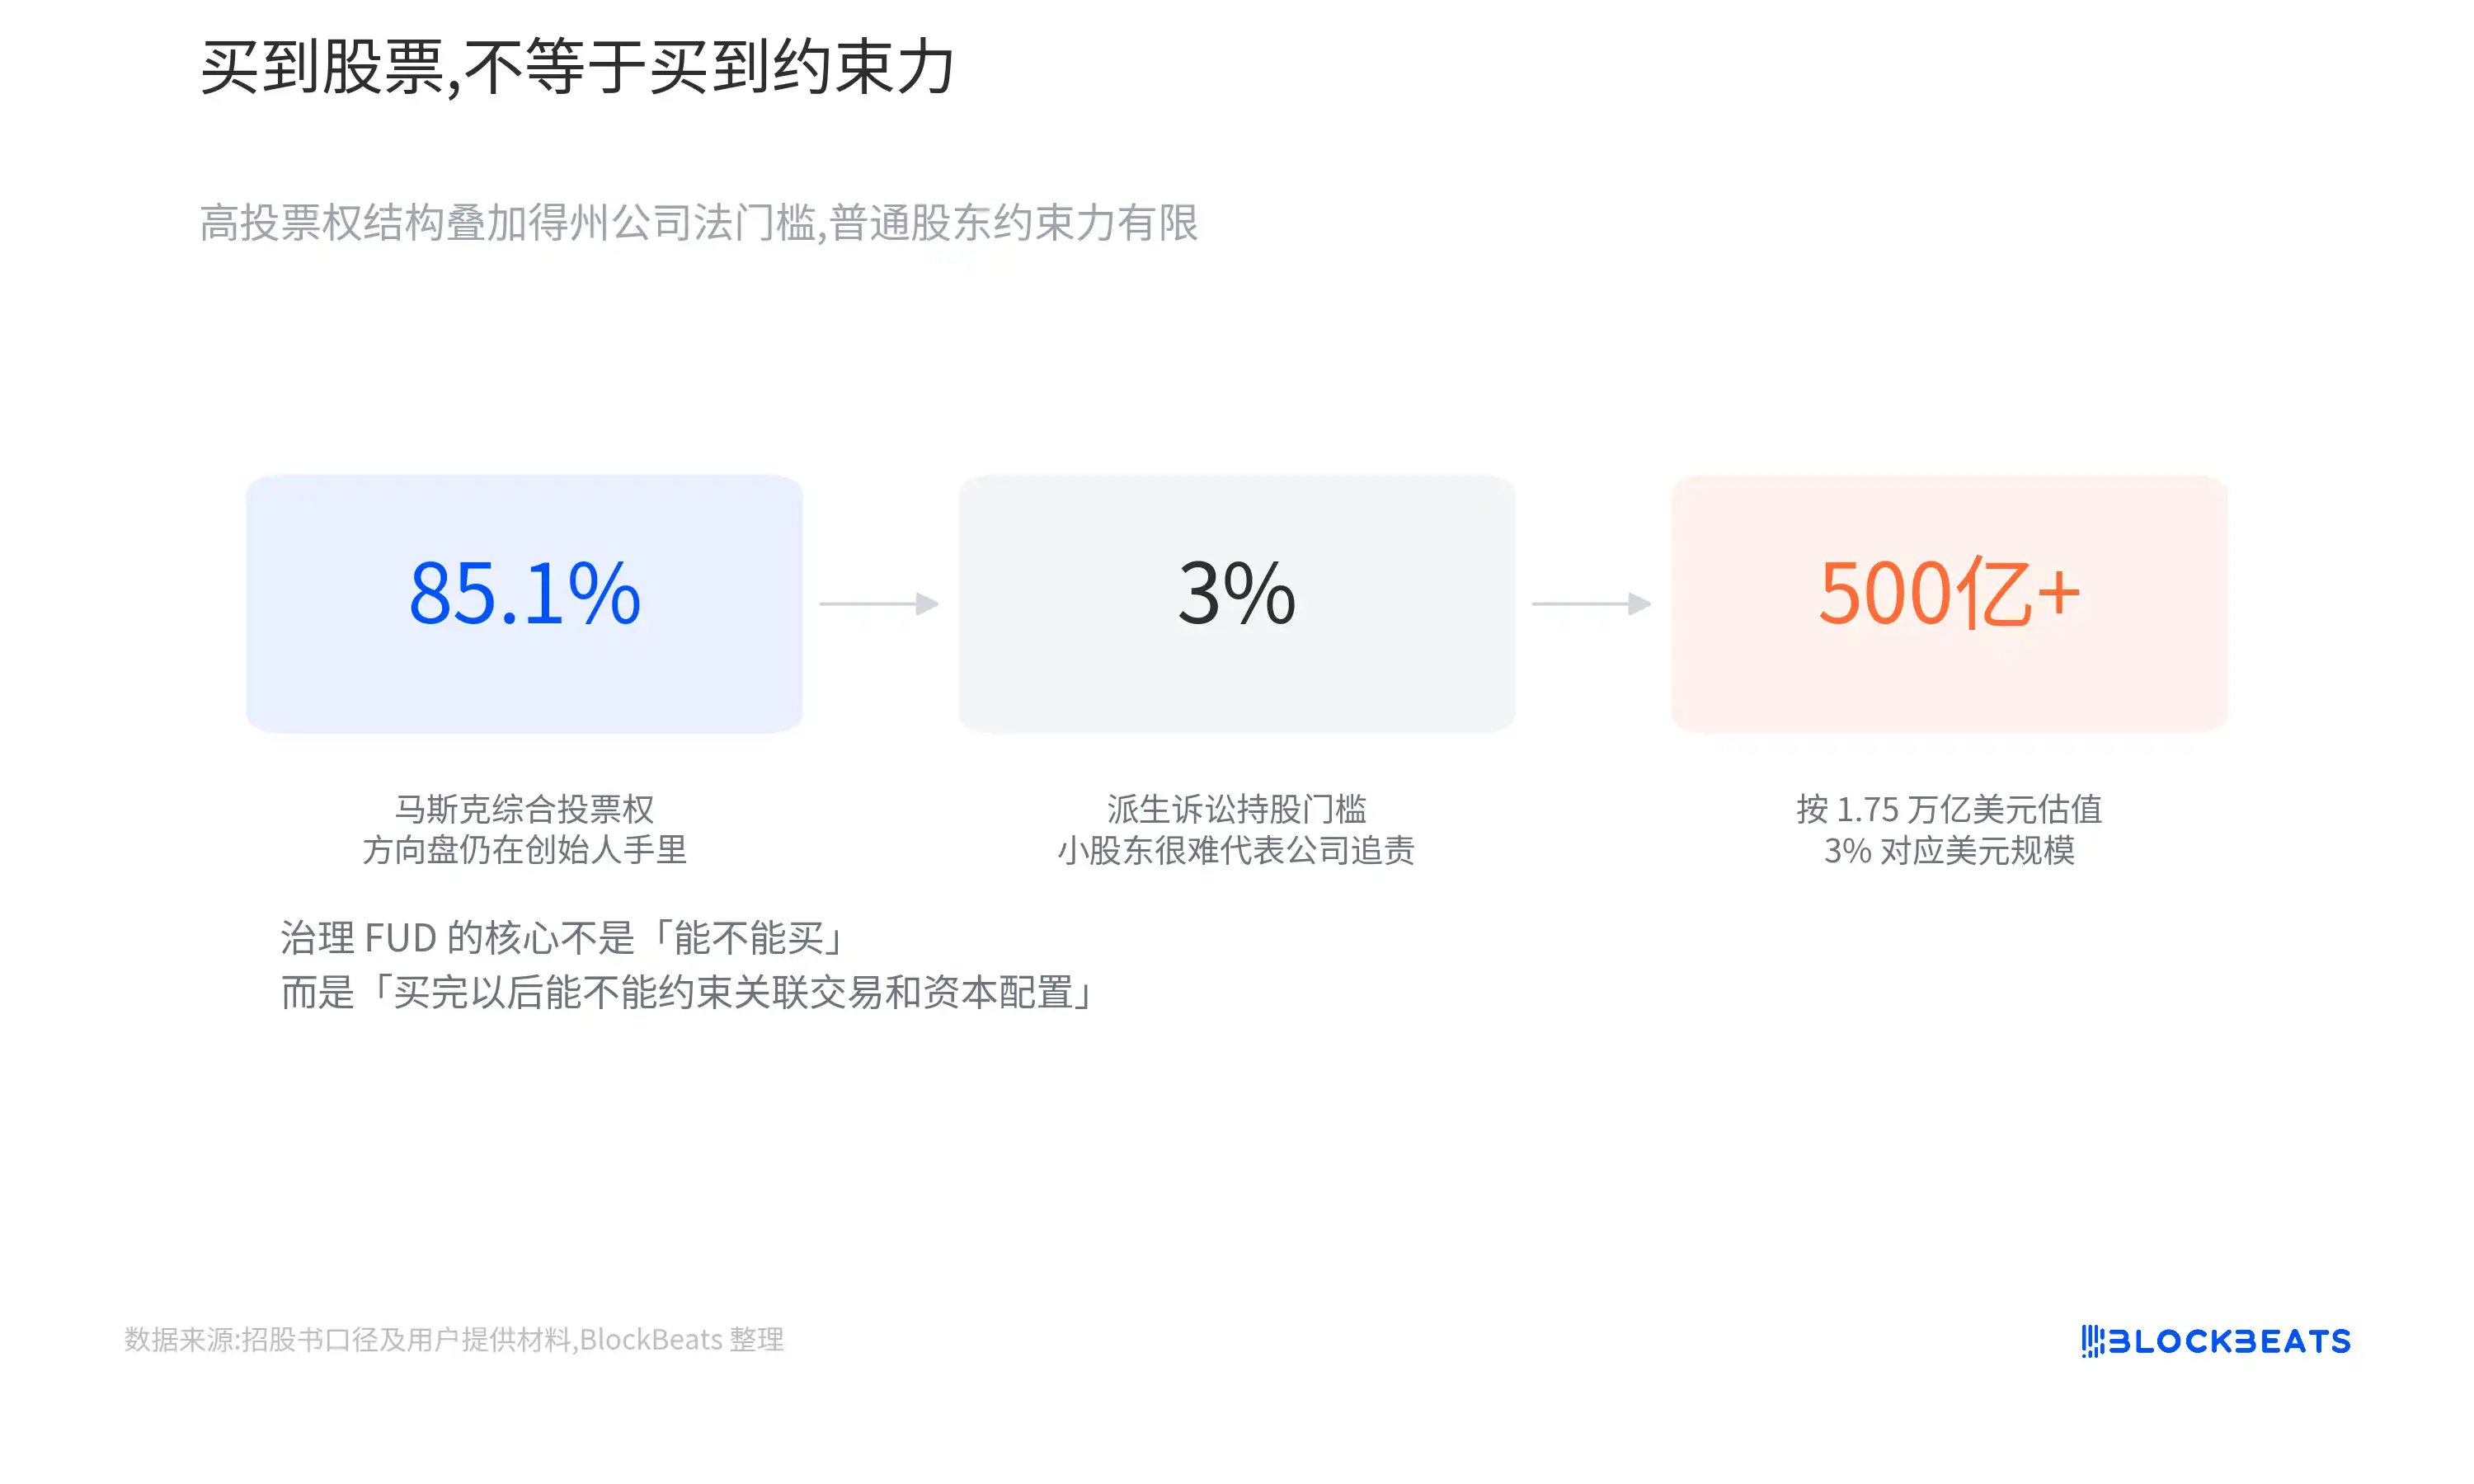
Teksas şirketler hukuku bu endişeleri daha da artırıyor. SpaceX, Teksas'ta kayıtlıdır ve ilgili yasalar, halka açık şirketlerin türev davalar için hisse senedi sahipliği eşiğini yükseltmesine ve hissedarların bazı e-postalar, kısa mesajlar ve elektronik iletişim kayıtlarına erişimini kısıtlamasına izin vermektedir. Yaklaşık 1,75 trilyon dolar değerinde olduğu tahmin edilen SpaceX için %3'lük bir hisse, 500 milyar doların üzerinde bir değere karşılık gelmektedir.
Bu, sıradan hissedarların hiçbir koşulda şirkete dava açamayacağı anlamına gelmez.
Ancak, yatırımcıların bağlı taraf işlemlerinin şirketin çıkarlarına zarar verdiğini düşünmeleri ve şirket adına yöneticilere veya üst düzey yöneticilere itiraz etmek istemeleri durumunda, fiili eşiğin çok yüksek olacağı anlamına gelir.
Şirket sınırları giderek daha belirsiz hale geldiğinde, halka açık piyasa yalnızca iş riskini değil, aynı zamanda Musk'ın tüm iş sisteminin sermaye tahsisi riskini de üstlenir.
Yatırımcılar büyümeyi satın alabilir, ancak kararları etkilemekte zorlanır
Yönetişim sorununun önemli olmasının nedeni, SpaceX'in halka açık bir şirket olmaya hazırlanması, ancak sıradan yatırımcıların uygulayabileceği etkinin oldukça sınırlı olmasıdır.
SpaceX, çift sınıf hisse senedi yapısı kullanmaktadır. Musk, yüksek oy hakkına sahip hisseler aracılığıyla mutlak kontrolü sürdürecek ve şirket gelecekte sermaye tahsisi tartışmaları, bağlı taraf işlemleri anlaşmazlıkları veya stratejik yön farklılıklarıyla karşılaşsa bile, sıradan hissedarların oylama mekanizması yoluyla sonucu değiştirmesi zor olacaktır.
Bu yapı nadir değildir. Birçok teknoloji şirketi, kurucuların halka arz sonrasında kontrolü kaybetmesini önlemek için çift sınıf hisse senedi tasarımı kullanır.
Ancak SpaceX'in özel yanı, şirketin gelecekte hala yüksek riskli, uzun vadeli ve yüksek sermaye yoğunluklu birçok karar alması gerekecek olmasıdır. Yatırımcıların kabul etmesi gereken yalnızca düşük oy hakkı değil, aynı zamanda daha aşırı bir yönetişim ön koşuludur:
Şirket, Starship, AI ve yörünge altyapısına büyük miktarda kaynak ayırmaya devam edebilir ve bu projeler kısa vadede kar üretemese bile, sıradan hissedarların stratejik yönü değiştirmesi zor olacaktır.
Musk'a uzun vadeli güvenen yatırımcılar için bu yapı bir sorun olmayabilir. SpaceX'in geçmiş başarısı, zaten kurucunun son derece güçlü kişisel karar alma yeteneği ve risk iştahı üzerine inşa edilmiştir.
Ancak yönetişim şeffaflığına daha fazla önem veren yatırımcılar için bu başka bir anlama gelir:
Yatırımcılar uzun vadeli yürütme riskini üstlenmek zorunda kalırken, yönetimi gerçekten sınırlamakta zorlanır.
Starship bir teknoloji projesi ve aynı zamanda bir değerleme değişkenidir
SpaceX'e yönelik piyasa endişeleri yalnızca yapay zeka ve yönetim yapısıyla sınırlı değil.
İster yeni nesil Starlink uyduları, ister yörünge veri merkezleri, isterse Mars taşımacılığı olsun, sonuçta hepsi aynı temel altyapıya bağımlı: Starship.
Starship'in önemi, sadece daha büyük bir roket üretmekten ibaret değil. Birim fırlatma maliyetini önemli ölçüde düşürmesi, tek seferlik yük kapasitesini artırması ve nihayetinde yüksek frekanslı, tekrarlanabilir ticari fırlatmaları mümkün kılması gerekiyor.
Ancak Starship gerçek anlamda ölçeklenmiş operasyon aşamasına geçtiğinde, SpaceX daha düşük maliyetle yeni nesil uydu ağlarını kurabilir, daha büyük ekipmanları yörüngeye gönderebilir ve yörünge bilişim altyapısı için gerçekçi koşullar yaratabilir.
Bu nedenle Starship'in her testi sadece bir uzay haberi değil, aynı zamanda piyasanın SpaceX'in uzun vadeli değerlemesini nasıl anladığını da etkiliyor.
SpaceX'in değerlemesi yalnızca Starship'in uçup uçamayacağına değil, bir altyapı aracı gibi istikrarlı, düşük maliyetli ve yüksek frekanslı bir şekilde uçup uçamayacağına bağlı.
Piyasadaki FUD aslında neyden endişeleniyor?
Birkaç veri setini bir araya getirdiğimizde, "SpaceX aşırı değerlenmiş mi?" sorusundan daha kapsamlı bir çerçeve ortaya çıkıyor: Starlink ticari değerini kanıtladı, tekrar kullanılabilir roketler belirgin bir rekabet avantajı oluşturdu, yapay zeka ve yörünge veri merkezleri ise şirkete yeni büyüme alanları sunuyor.
Ancak aynı zamanda, şirketin değerlemesi 1,75 trilyon dolara ulaştı, yapay zeka bölümü hala büyük zararlar yazıyor, sermaye harcamaları genişlemeye devam ediyor, bağlantılı finansman ve iç birleşmeler iş sınırlarını giderek bulanıklaştırıyor ve sıradan hissedarların uygulayabileceği yönetişim kısıtlamaları oldukça sınırlı.
Tüm bu gerçekler aynı anda var olabilir ve birbirleriyle çelişmez.
Çünkü SpaceX etrafındaki FUD, şirketin geçmiş başarılarını inkar etmek anlamına gelmiyor.
Aksine:
Musk, Starlink, roketler, yapay zeka ve gelecekteki yörünge altyapısını aynı değerleme modeline koyduğunda, açık piyasa hangi olasılıklar için prim ödemeye istekli ve hangi belirsizlikler için indirim uygulamalı?
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler