Wall Street'in yeni hamlesi: Yen kısa pozisyonları hâlâ artıyor, ancak Japon hisseleri Carry Trade kapatmalarına dayanmıyor.

3 Haziran'da dolar/yen paritesi gün içinde 160,44 seviyesine ulaşarak Temmuz 2024'ten bu yana en yüksek seviyeyi gördü. Aynı gün Nikkei 225 endeksi ilk kez 68.000 puanı aşarak 68.634,74 puana kadar yükseldi. Bu iki rakam bir araya gelince piyasada hemen tanıdık bir anlatı belirdi: "Carry trade çökecek, Ağustos 2024 tekrarlanacak."
Bu anlatının yarısı doğru. Diğer yarısında ise veriler tam tersini söylüyor.
Kısa pozisyonlar azalmadı, aksine arttı
Yen carry trade yoğunluğunu ölçen en doğrudan gösterge, ABD Emtia Vadeli İşlemler Komisyonu'nun (CFTC) haftalık olarak yayımladığı ticari olmayan pozisyon raporudur. Bu rapor, spekülatif yatırımcıların yen vadeli işlem piyasasındaki net uzun veya net kısa pozisyonlarını kaydeder.
CFTC pozisyon raporuna göre, 26 Mayıs haftası itibarıyla ticari olmayan hesapların yen vadeli işlemlerindeki net kısa pozisyonu 114.667 kontrata ulaştı – uzun pozisyonlar 112.993, kısa pozisyonlar ise 227.660 kontrat. Bir önceki haftaya göre net kısa pozisyonlar 27.152 kontrat daha arttı.
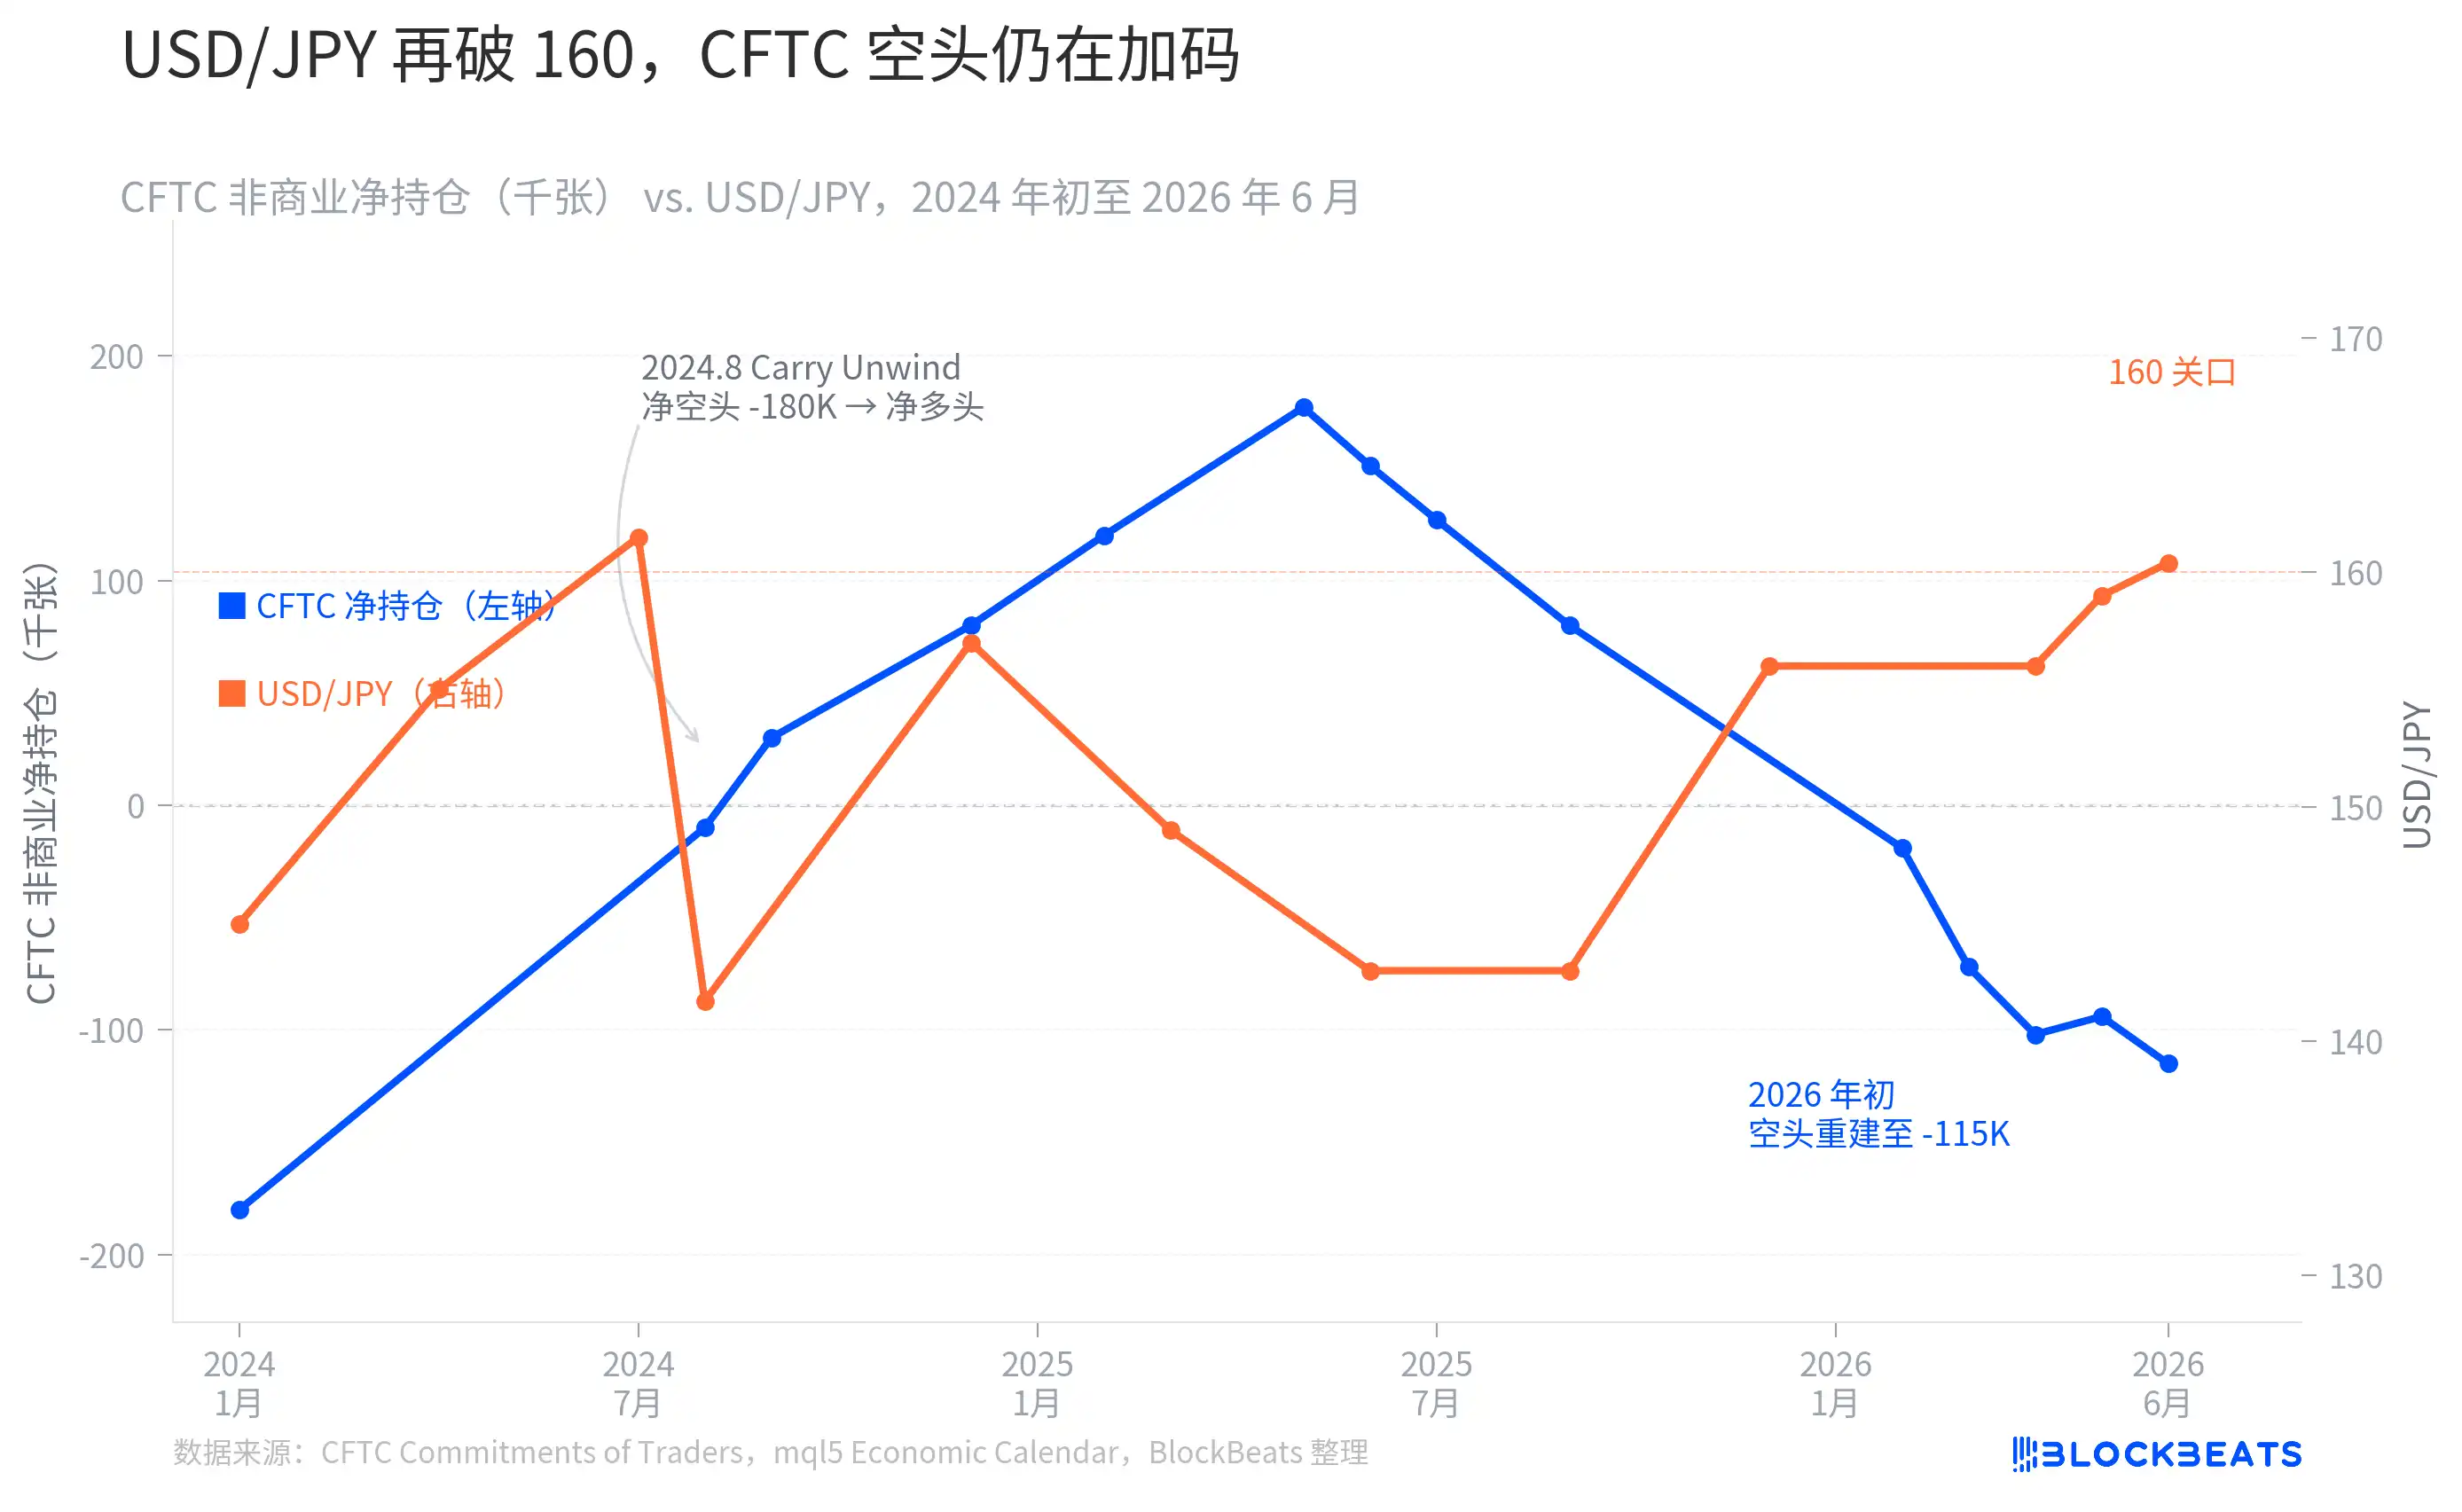
Grafikte biraz ters köşe bir eğilim görülüyor. Temmuz 2024'te USD/JPY 161 civarında zirve yaparken, CFTC net kısa pozisyonu yaklaşık -180.000 kontratla tarihi uç seviyedeydi. Ardından Ağustos başında Japonya Merkez Bankası'nın (BOJ) sürpriz faiz artırımı ve ABD tarım dışı istihdam verilerinin beklentilerin oldukça altında kalmasıyla yen kısa pozisyonları birkaç hafta içinde zorunlu tasfiyeye uğradı. Net kısa pozisyon yaklaşık -180.000 kontrattan hızla daraldı ve 2025'in ikinci çeyreğinde +177.000 kontratın üzerinde net uzun pozisyona döndü – carry trade o dönemde sistematik bir sıkışma yaşadı.
Ancak sonraki seyir "sıkışma anlatısı"nın tam tersi yönde ilerledi. 2025 sonlarından itibaren yen net kısa pozisyonları yeniden birikmeye başladı, Şubat 2026'da negatife döndü ve Nisan'da hızla -102.000 kontrata genişledi. 26 Mayıs itibarıyla net kısa pozisyon -114.667 kontrata ulaştı. USD/JPY 160 seviyesine geri döndüğünde, küresel spekülatif sermaye kaçmıyor, aksine pozisyonlarını artırıyordu.
Bu, BOJ'un Temmuz toplantısında daha şahin sinyaller vermesi veya ABD ekonomik verilerinin yeniden beklenenden zayıf gelmesi durumunda, bu -114.667 kontratlık net kısa pozisyonun Ağustos 2024'tekine oldukça benzer bir pasif tasfiye baskısıyla karşı karşıya kalacağı anlamına geliyor. Japonya Maliye Bakanlığı da bunun farkında – 28 Nisan ile 27 Mayıs arasında bakanlık, kısa pozisyonları bastırmak amacıyla rekor seviyede 11,7349 trilyon yen harcayarak yen alıp döviz sattı.
En Büyük Tek Seferlik Müdahale 160'ı Koruyamadı
Japonya Maliye Bakanlığı'nın döviz müdahalesi geçmişi 1998 yılına kadar uzanıyor. 2022 sonbaharında yen 152 seviyesine yaklaştığında, bakanlık 1998'den bu yana ilk kez "yen alımı" operasyonunu devreye soktu: Eylül'de 2,84 trilyon, Ekim'de ise 6,34 trilyon yen harcayarak toplamda yaklaşık 9,18 trilyon yenlik bir müdahale gerçekleştirdi. Bu müdahale USD/JPY'yi geçici olarak 152'den 127 seviyesine çekse de etkisi yalnızca birkaç ay sürdü.
2024 baharında USD/JPY tekrar 160'a yaklaşıp bir ara bu seviyeyi aşınca, Maliye Bakanlığı yaklaşık 9,80 trilyon yenlik bir müdahale yaptı. Bu, 2022'den bu yana yapılan en büyük tek seferlik operasyon ve "2022'den bu yana doğrulanan ilk yen alım müdahalesi" oldu.
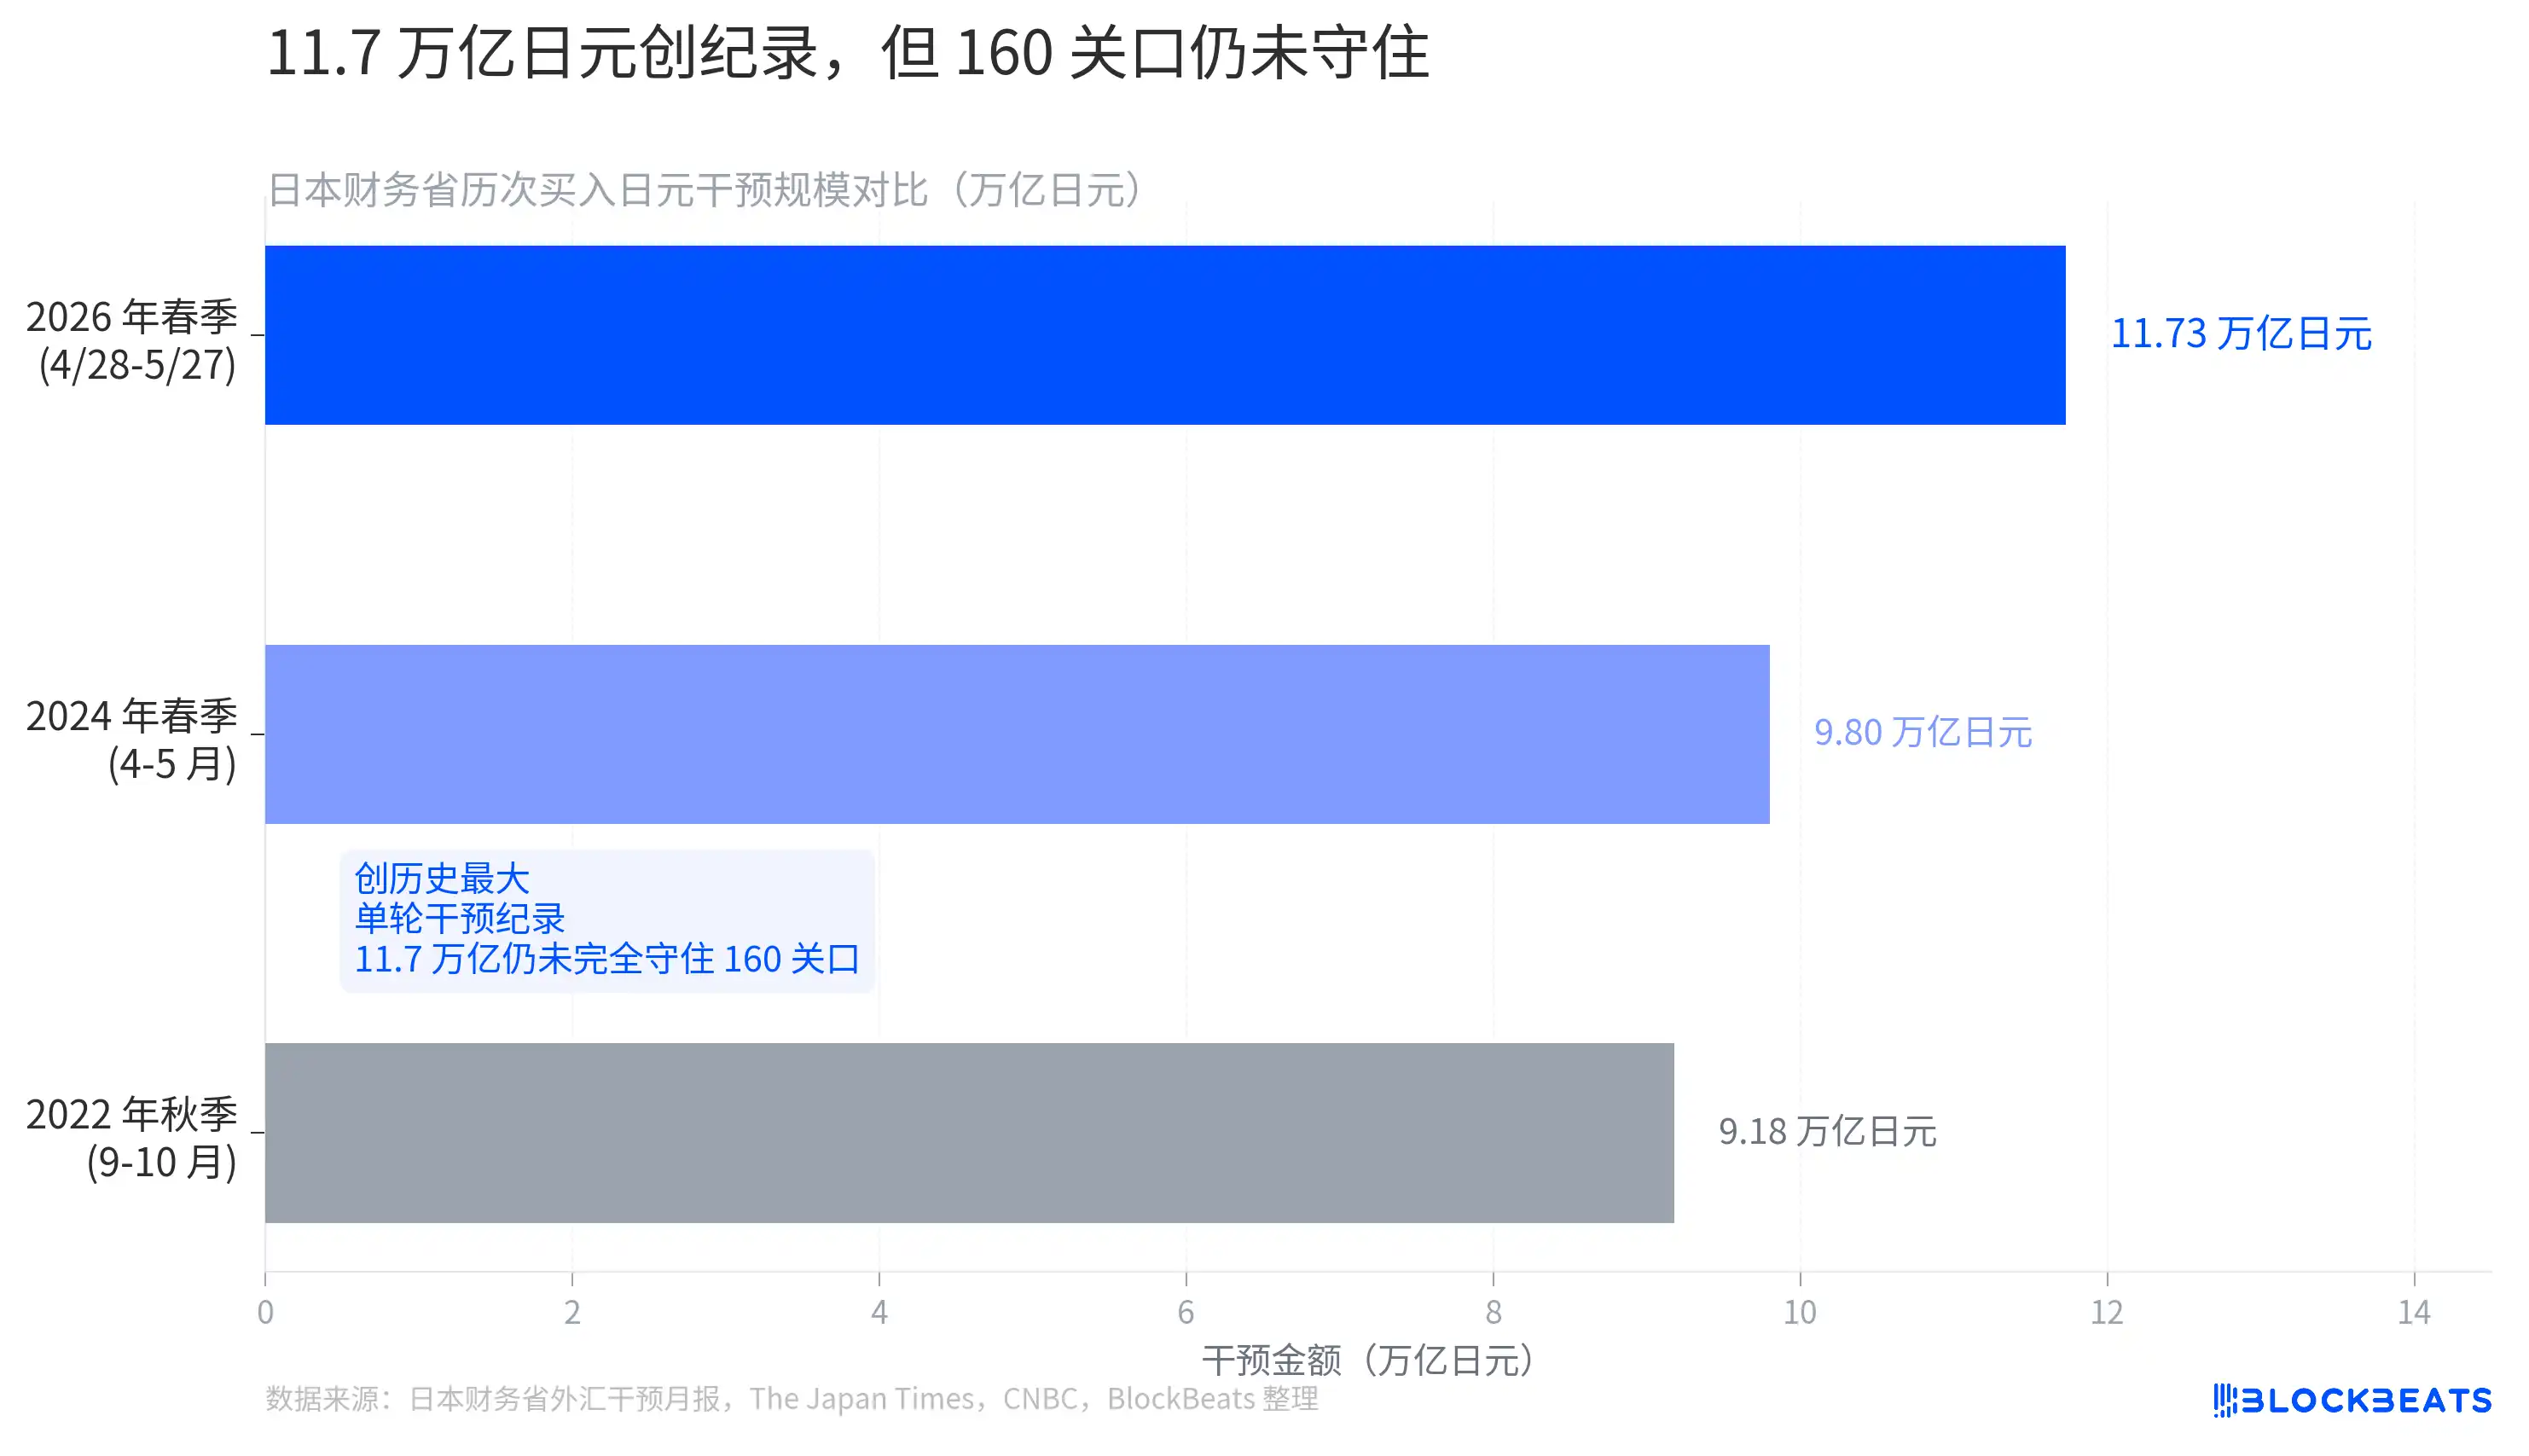
Japonya Maliye Bakanlığı'nın 29 Mayıs 2026'da açıkladığı aylık müdahale verilerine göre, 28 Nisan ile 27 Mayıs arasındaki bu operasyonun büyüklüğü 11,7349 trilyon yen (yaklaşık 73,6 milyar dolar) olarak gerçekleşti. Bu, kayıtlara geçen en büyük tek seferlik müdahale olup, 2022 yılı boyunca yapılan toplam müdahaleyi aşarken, 2024 baharındaki müdahaleden de tam 2 trilyon yen daha fazla.
Ancak, Maliye Bakanlığı'nın bu rakamları açıklamasından bir hafta bile geçmeden USD/JPY yeniden 160 seviyesinin üzerine çıktı. En büyük müdahale bile bu psikolojik sınırı tam olarak koruyamadı.
Yabancıların Japon Hisse Senedi Alımı: Carry Trade Kapanışından Kaçan Sermaye Değil, AI Peşinde
Carry trade hâlâ yoğunken, Nikkei 225 neden hâlâ yeni zirveler yapıyor?
Reuters'ın Japonya Borsa Grubu (JPX) verilerine dayandırdığı habere göre, 23 Mayıs haftası itibarıyla yabancı yatırımcılar üst üste 8. haftada da Japon hisse senetlerinde net alıcı konumundaydı ve haftalık net alım 1,08 trilyon yene ulaştı. Yılbaşından bu yana kümülatif net alım miktarı ise 11,7 trilyon yene yaklaştı.
2025'in aynı döneminde yabancı yatırımcıların kümülatif net alımı yalnızca 742,1 milyar yen idi. 2026'da bu rakam, bunun 15,8 katı.
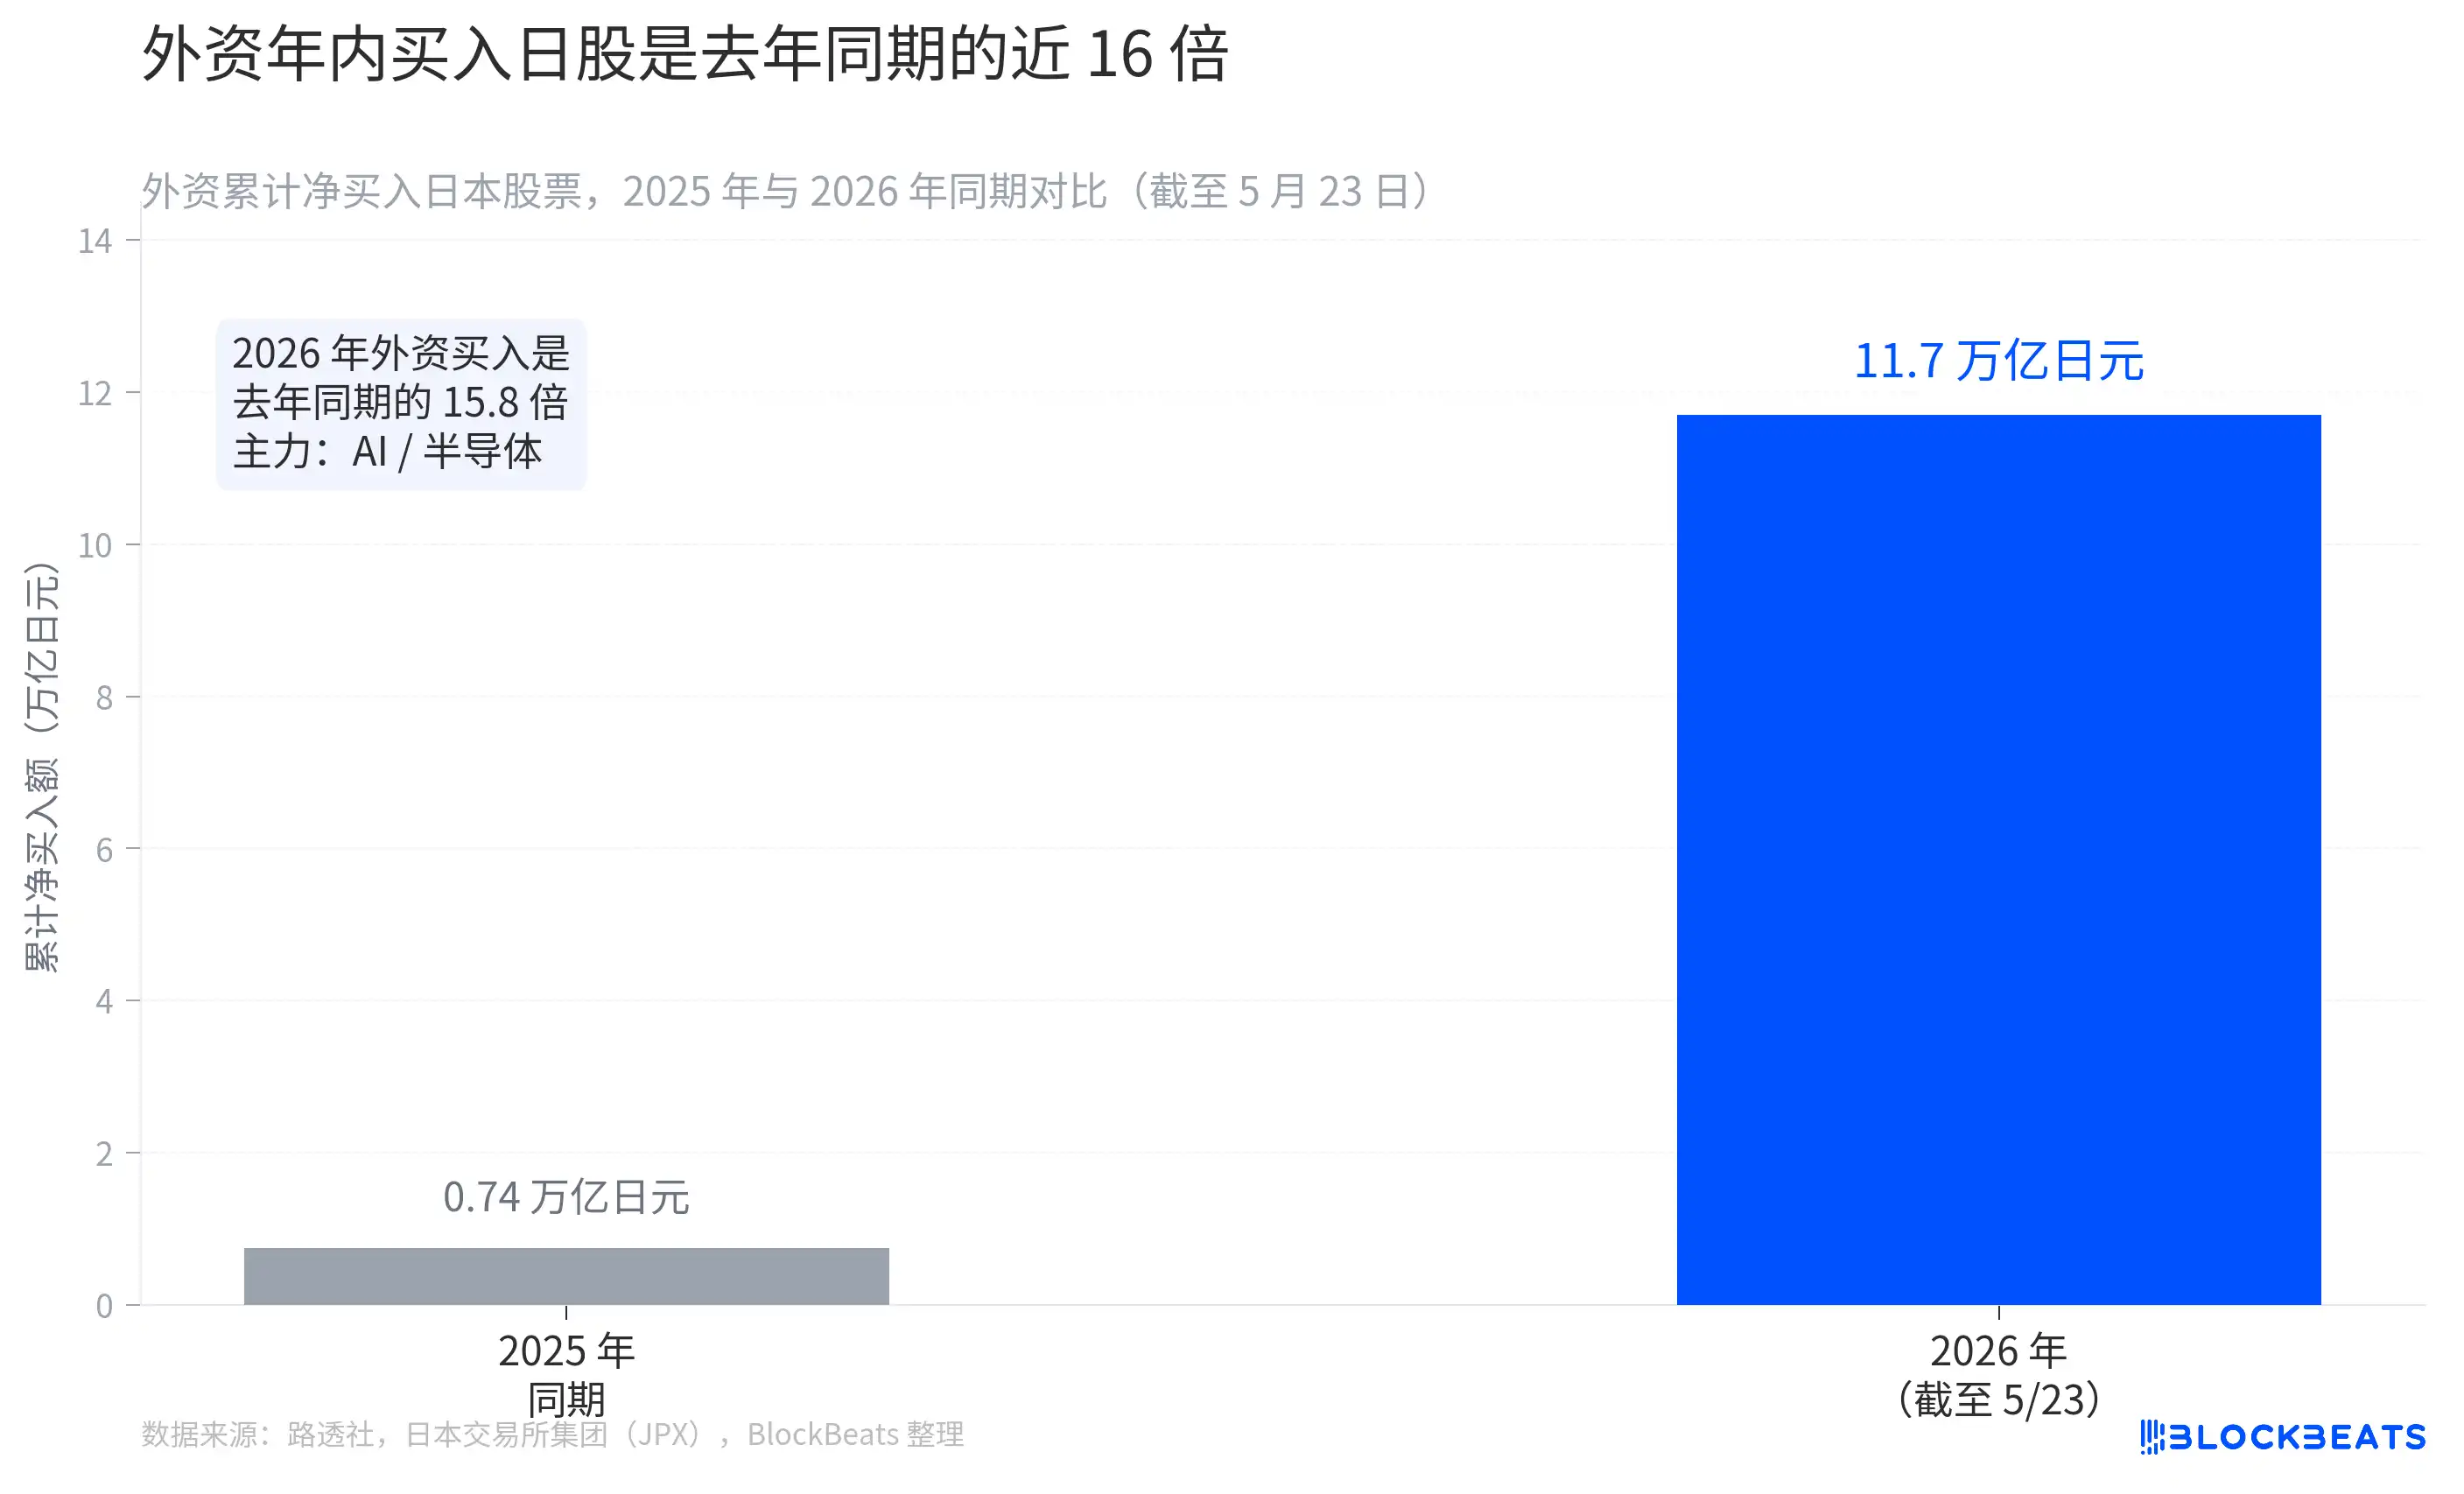
Bu sermayenin yöneldiği yer oldukça yoğunlaşmış durumda. Aynı dönemde en çok yükselen hisseler arasında, AI yatırım platformu SoftBank Group haftalık %17,62, çip tasarımcısı Socionext ise %12,26 değer kazandı. Reuters'ın haberinde alımın itici gücü doğrudan belirtiliyor: Nvidia'nın performans beklentileri, AI ve yarı iletken talep görünümünü güçlendirdi ve yabancı yatırımcılar bu ana temayı Japonya piyasasında takip etti.
Bu durum, Ağustos 2024'teki "carry unwind kaynaklı satış dalgası"nın mantığının tam tersidir. O dönemde zorunlu pozisyon azaltımı ve ayrım gözetmeksizin yapılan satışlar söz konusuydu; fonlar Japonya piyasasından çekiliyordu. Oysa 2026'daki yabancı net alımları, Japonya piyasasına AI kaynaklı yeniden enflasyon trendine katılmak için yapılan gönüllü girişlerdir. İkisinin tetikleyici mekanizmaları farklı olduğu gibi, Nikkei endeksi açısından taşıdıkları anlam da farklıdır.
Faiz Artışı Borsayı Baskılamıyor, Ancak Bu İlişki Giderek Kırılganlaşıyor
Nikkei 225'in bir diğer sezgilere aykırı yönü, BOJ'un ardışık faiz artırımlarına rağmen yükselişini sürdürmesidir.
Japonya Merkez Bankası'nın (BOJ) geçmiş politika kararı duyurularına göre, son iki yıldaki faiz artırım patikası şöyledir: Mart 2024'te negatif faiz politikası sonlandırılarak politika faizi -%0,1'den %0,1'e yükseltildi; Temmuz 2024'te tekrar %0,25'e çıkarıldı; Ocak 2025'te %0,5'e; Aralık 2025'te ise %0,75'e yükseltildi ki bu, 1995'ten bu yana en yüksek seviyedir. Nisan 2026 toplantısında faiz %0,75'te sabit tutulsa da, oylama 6'ya 3 ile geçti; üç üye (Hajime Takata, Naoki Tamura, Junko Nakagawa) faizin %1,0'a çıkarılması yönünde net bir şekilde oy kullandı.
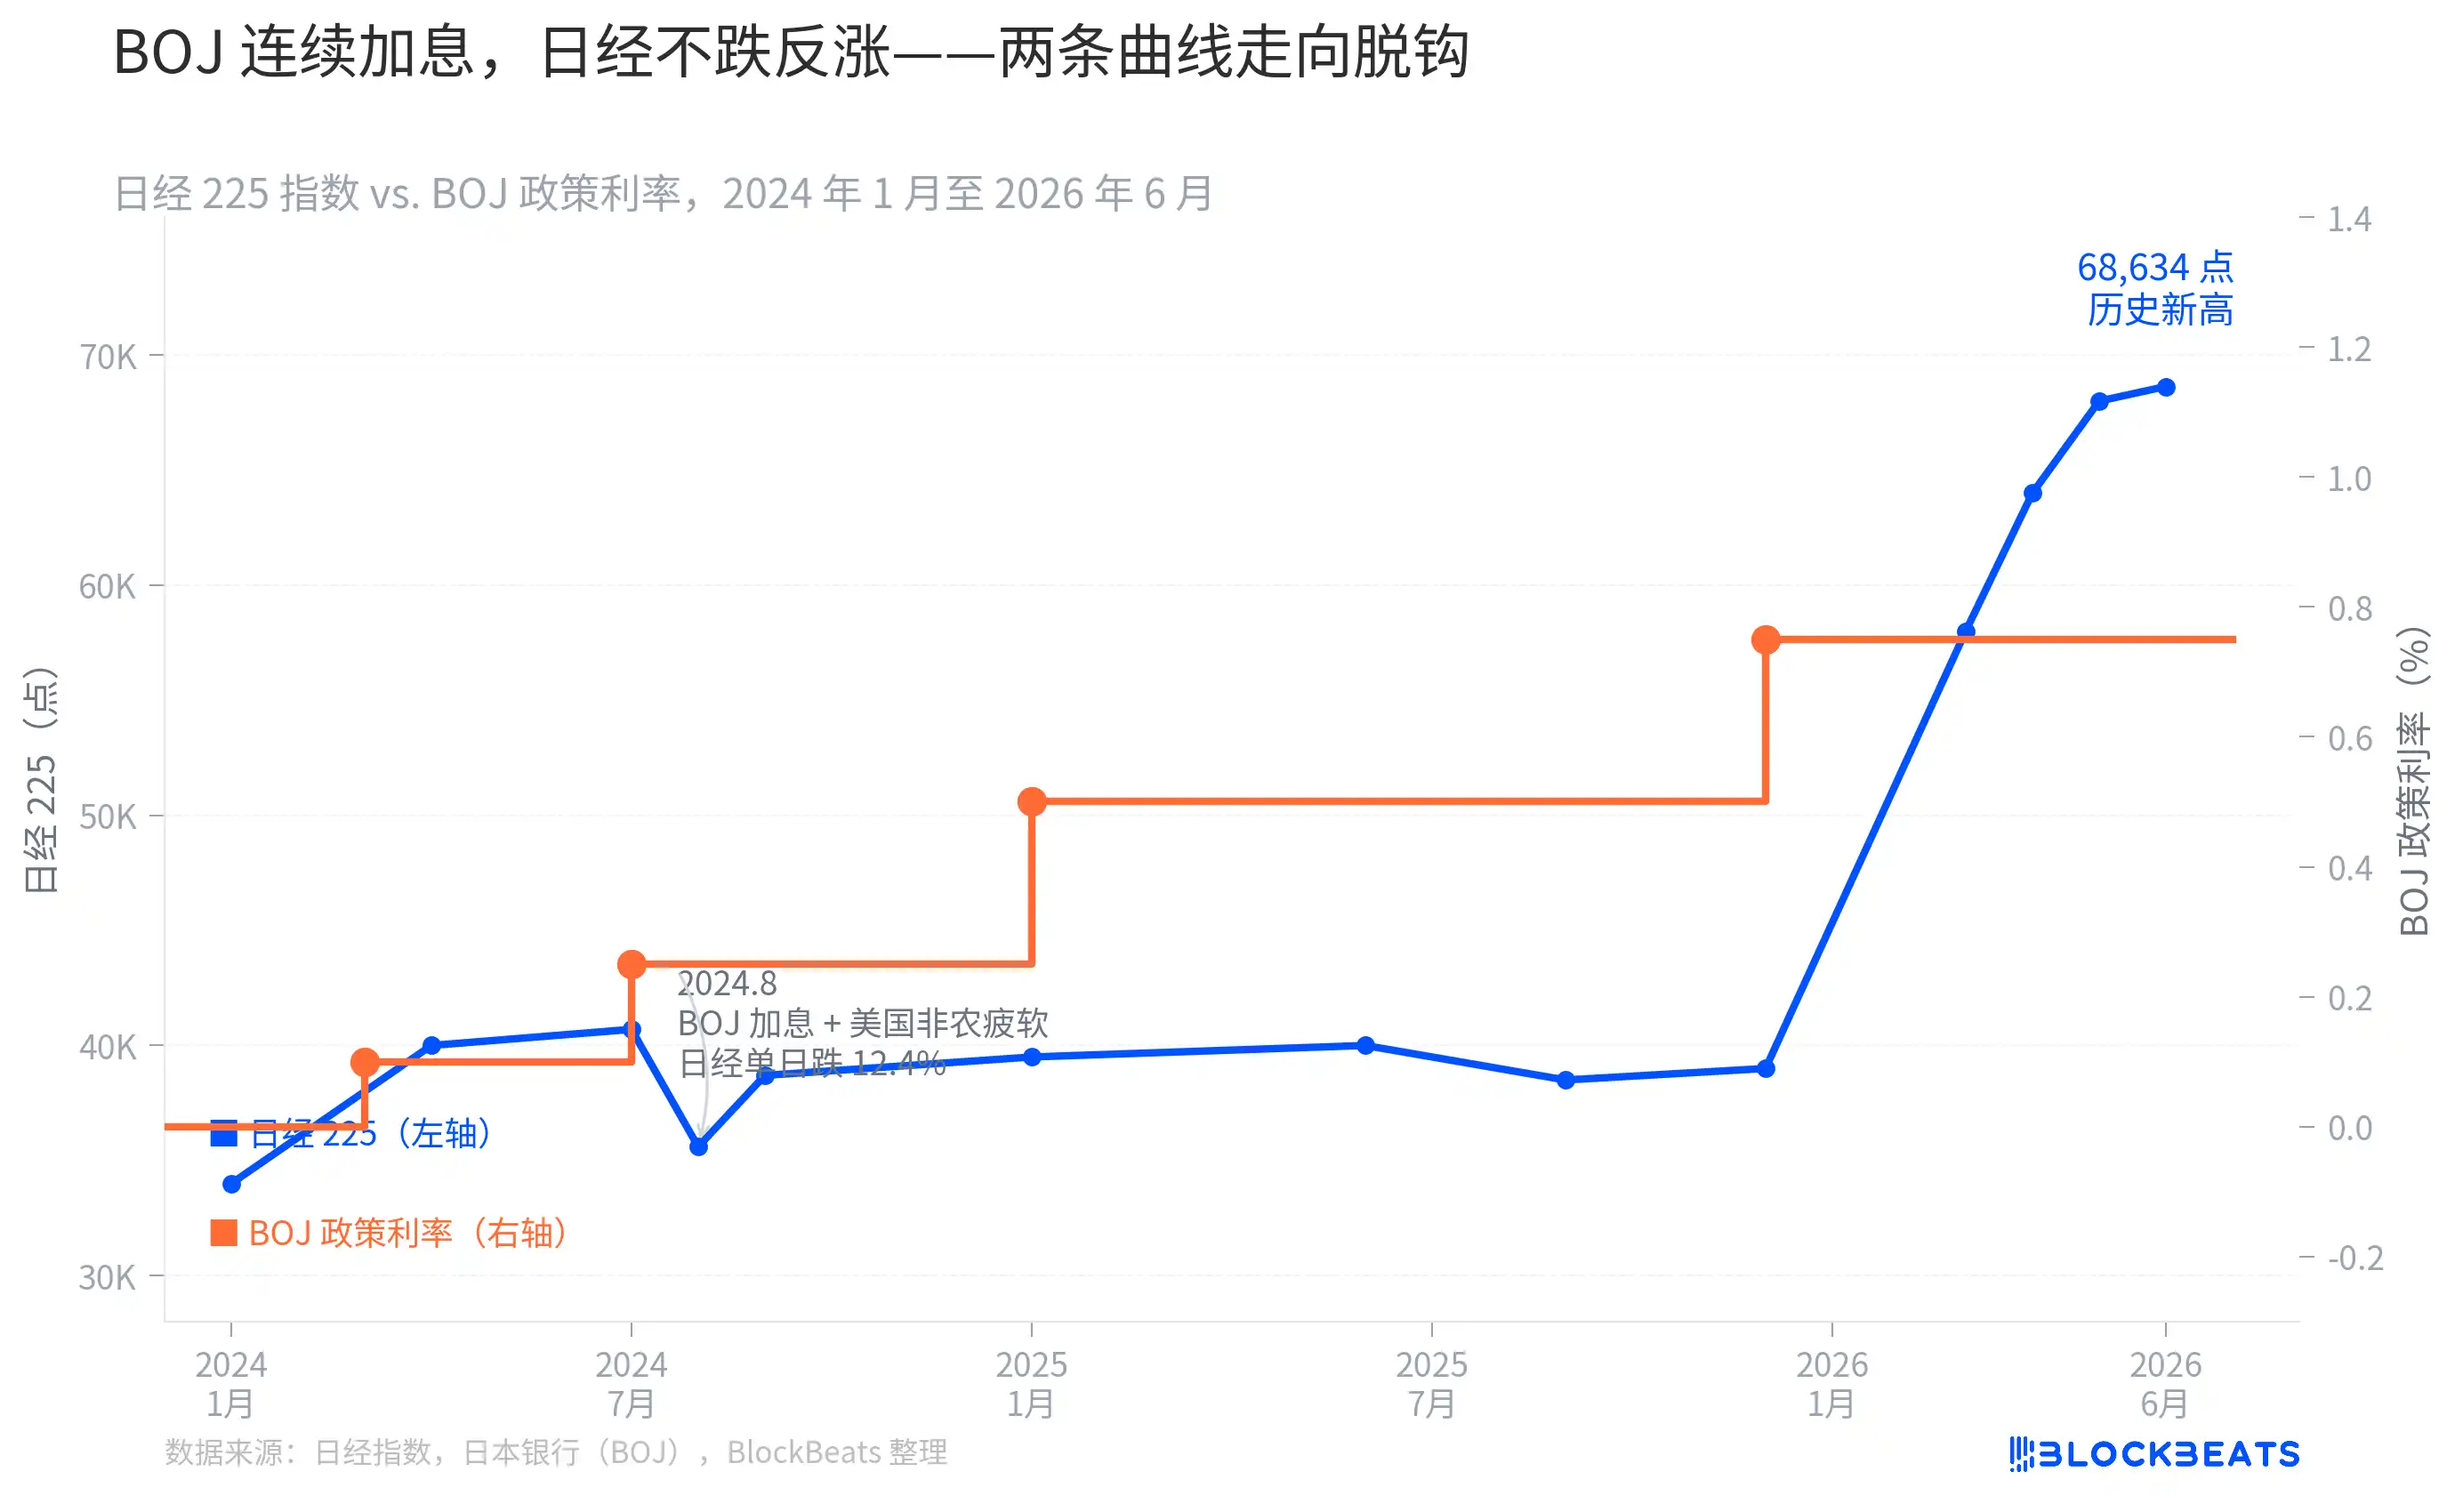
Grafikten açıkça görülebileceği gibi, faiz artırım noktaları ile Japon hisse senedi piyasası arasındaki korelasyon farklı dönemlerde tamamen farklılık göstermektedir. Temmuz 2024'teki faiz artırımı, Nikkei 225'te tek günde %12,4'lük tarihi bir düşüşü tetikledi; bunun nedeni BOJ'un faiz artırımı ile ABD tarım dışı istihdam verisinin aynı anda gelmesi ve doğrudan carry unwind'i patlatmasıydı. Ancak Ocak ve Aralık 2025'teki iki faiz artırımına, Nikkei 225'in 40.000 puan civarından mevcut 68.634 puanlık rekor seviyeye tırmanışı eşlik etti.
Bunun ardındaki neden karmaşık değil: Yabancı yatırımcıların alım mantığı AI kaynaklı yeniden enflasyonu kovalamak olduğunda ve Japon yeninin düşük faizli finansman maliyetine bağımlı olmadığında, BOJ'un küçük çaplı faiz artırımlarının bu fonlar üzerindeki etkisi oldukça sınırlı kalıyor. Elbette bu ilişki değişmez değil; eğer BOJ Temmuz toplantısında faizi gerçekten %1,0'a çıkarır ve aynı anda dolar başka nedenlerle zayıflarsa, carry trade'in finansman maliyeti keskin bir şekilde artar ve o zaman iki eğrinin yönü yeniden birbirine bağlanabilir.
Üç grafiği bir araya getirdiğimizde nispeten bütüncül bir kavrayış çerçevesi elde ediyoruz: Yen kısa pozisyonları hâlâ yoğun; Maliye Bakanlığı'nın tarihin en büyük müdahalesi 160 seviyesini koruyamadı; ancak Japon hisse senetlerindeki rekor yükselişin itici gücü AI odaklı yabancı sermaye akışı. Bu üç olgu aynı anda doğrudur, birbirleriyle çelişmez ve hiçbiri tek başına bundan sonra ne olacağını tahmin edemez.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler