30 yıllık ABD tahvil faizi yeniden %5’i aştı, "her şeyin ucuz olduğu" dönem sona erdi.
Orijinal Başlık: "30 Yıllık ABD Hazine Tahvili Getirisi Yeniden %5'i Aştı, 'Her Şey Ucuz' Dönemi Sona Erdi"
Orijinal Yazar: Long Yue, Wall Street Görüşleri
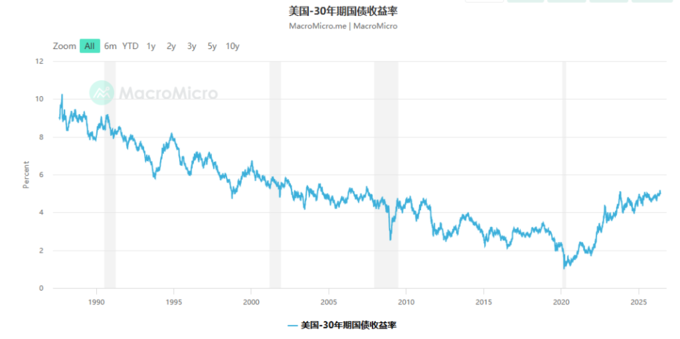
30 yıllık ABD Hazine tahvili getirisi yeniden %5 seviyesini aştı. Ancak bu kez piyasanın tepkisi 2023'tekinden belirgin şekilde farklı: Yatırımcılar, yüksek faiz oranlarının uzun süre devam edeceği gerçeğini gerçekten kabullenmeye başladı.
Analizler, bunun arkasında daha derin bir yapısal dönüşüm olduğunu gösteriyor: ABD'nin son 50 yıldaki düşük enflasyon ve düşük faiz ortamını destekleyen üç temel dayanak – ucuz sermaye, ucuz işgücü ve ucuz enerji – eş zamanlı olarak çöküyor. Bu süreçte yapay zekanın (AI) yönü, gelecekteki enflasyon seyrini belirleyecek en büyük bilinmeyen olacak.
30 yıllık ABD Hazine tahvili getirisi son dönemde yeniden %5 seviyesini aştı. Financial Times köşe yazarı Rana Foroohar, 2023'teki kısa süreli %5 aşımı ve hızlı düşüşün aksine, bu kez piyasanın tepkisinin belirgin şekilde farklı olduğunu belirtti. Yatırımcılar, ABD'nin düşük faiz dönemine veda ettiği ve enflasyon baskılarının daha kalıcı ve çeşitli olduğu yeni bir aşamaya girdiği gerçeğini nihayet kabullenmeye başlamış gibi görünüyor.
Makale, Apollo Başekonomisti Torsten Sløk'ün müşterilerine gönderdiği son raporda şu ifadelere yer verdiğini aktarıyor: "Yatırımcılar, kısa, orta ve uzun vadede sürekli yüksek faiz ortamına uygun pozisyon almalıdır."
Bunun arkasında daha büyük bir yapısal hikaye var: Son 50 yılda ABD ekonomik büyümesini yönlendiren üç ucuz unsur – ucuz sermaye, ucuz işgücü ve ucuz enerji – eş zamanlı olarak tersine dönüyor.
Yarım Asırlık "Ucuzluk Getirisi" Nasıl Oluştu?
30 yıllık ABD Hazine tahvili getirisi, 1980'lerin başındaki onlarca yüzde puanından pandemi döneminde yaklaşık %1'e kadar düştü. Bu neredeyse yarım asırlık düşüş eğilimi tesadüf değil.
Arkasında tam bir makro mantık yapısı var:
Ucuz Sermaye: Onlarca yıllık küreselleşme ve imalat teknolojisindeki ilerlemeler emtia fiyatlarını düşürdü; petrol ihraç eden ülkeler büyük miktarda petrol dolarını ABD'ye geri göndererek bol miktarda ucuz fon sağladı; emeklilik fonlarının özelleştirilmesi reformu çeşitli finansal ürünlere yönelik büyük bir talep yarattı; küresel yatırımcılar ABD Hazine tahvillerini satın almak için yarıştı çünkü hiçbir ülke ABD'den daha güvenli değildi.
Ucuz İşgücü: Üretimin dış kaynak kullanımı, sendikaların zayıflaması, otomasyon dalgası ve "hissedar önceliği" kurumsal kültürü (finans mühendisliğine odaklanıp çalışan yatırımını ihmal eden), özellikle üniversite diploması olmayan işçilerin ücretlerini düşürerek kurumsal kâr marjlarını sürekli destekledi.
Ucuz Enerji: Petrodolar sistemi bir ölçüde enflasyonu baskılamış, küresel enerji ticaretinin dolar üzerinden yapılması da doların küresel konumunu güçlendirmiştir.
Bu üç temel direk, ABD'nin yarım yüzyıl süren düşük enflasyon ve düşük faiz refahını birlikte ayakta tutmuştur.
Üç Temel Direk Aynı Anda Sarsılıyor
Rana Foroohar makalesinde, yukarıdaki her bir destekleyici faktörün günümüzde değişmekte olduğuna işaret ediyor.
Sermaye Cephesi: Her ABD tahvil ihalesinde uluslararası alıcılar artmak yerine azalıyor. Küreselleşmeden uzaklaşma ve tedarik zincirlerinin geri dönüşü, kısa vadede mal ve hizmet fiyatlarını yukarı çekecek. Aynı zamanda petrodolar sisteminin temelleri aşınıyor.
Enerji Cephesi: Ortadoğu'daki süregelen gerilim, en doğrudan Asya'daki enerji ithalatçısı ülkeleri etkiliyor. Ancak daha uzun vadede bakıldığında, bu durum Asya'daki büyük ülkelerin temiz enerji alanındaki yatırımlarını hızlandırabilir – tam da ABD iklim taahhütlerinden geri çekilirken. Bu, uzun vadeli sermaye akışlarının ABD'den Asya'daki büyük ülkelere yönelebileceği anlamına geliyor.
İşgücü Cephesi: Son yıllarda işgücü kıtlığı, büyük çaplı grevler (otomotiv imalatındaki başarılı hak arayışları dahil), göç kısıtlamalarının sıkılaştırılması ve bazı alanlarda (özellikle beyaz yakalı sektörlerde) sendika üyeliğinin artması, ücretlerin yükselmesine yol açtı. Ancak bu eğilim iki faktör tarafından kısmen dengeleniyor: Birincisi, işveren sağlık sigortası maliyetlerinin artması ve işverenlerin bunu ücretleri düşürerek telafi etme eğilimi; ikincisi ise yapay zekanın etkisi.
Bir de Yavaş Değişen Faktör Var: Borç, Jeopolitik ve Popülizm
Yukarıdaki belirgin faktörlerin yanı sıra, birkaç "yavaş değişen faktör" daha var: sürekli artan kamu borcu, artan jeopolitik sürtüşmeler ve popülizmin yayılması.
Bu risklerin ortak etkisi şudur: Borç verenler, paralarını ödünç vermek için – özellikle de birkaç yıllığına – daha yüksek bir risk primi talep ederler.
Bu da doğrudan uzun vadeli faiz oranlarını, yani 30 yıllık ABD tahvil getirisini yukarı çeker.
Yapay Zeka: Kurtarıcı mı, Yoksa Yeni Bir Enflasyon Kaynağı mı?
Tüm değişkenler arasında yapay zekanın yönünü tahmin etmek en zor olanı, ancak etkisi en derin olabilir.
Rana Foroohar iki tamamen farklı senaryo öne sürüyor:
İyimser Senaryo: Yapay zekanın verimlilik faydaları, tüm sektörlere ve bireylere geniş çapta yayılır, yeni işler ve gelir kaynakları yaratır. Yale Üniversitesi Bütçe Laboratuvarı'nın modeline göre, bu senaryoda ABD ulusal borcu önemli ölçüde düşer ve enflasyon da geriler.
Kötümser Senaryo: Yapay zeka, yalnızca şirketlerin işten çıkarma, maliyetleri düşürme ve kârı artırma aracı haline gelirken, yapay zeka altyapı inşası (büyük miktarda çip, arazi, su ve elektrik tüketimi) yeni bir enflasyon baskısı yaratıyor. Net etki, maliyetleri düşürmek yerine yükseltmek oluyor. Hükümetler, işsiz kalan işçilere yardım etmek zorunda kalacak ve borçlar daha da artacak.
Şu anda, yapay zeka devleri büyük miktarda gayrimenkul, çip, su kaynağı ve elektrik tüketiyor ve bu kaynakların genel ekonomideki fiyatlarını zaten yükseltiyor. Nihai sonucun ne olacağını görmek için yıllar geçmesi gerekecek.
Yatırımcıların Karşılaştığı Gerçek Zorluk
Makalenin sonucu doğrudan ve net: Çoğu piyasa katılımcısı, kariyerlerinin tamamını "ucuz dönem" içinde geçirdi. İçgüdüleri, modelleri ve beklentileri, düşük faiz oranı ortamında kalibre edildi.
Şimdi ise bu ortam değişiyor.
"Beklenti ataleti" güçlü bir güçtür—2023'te 30 yıllık ABD Hazine tahvil getirisi %5'i aştığında, birçok kişi bunun geçici bir anormallik olduğunu ve hızla geri döneceğini düşündü. Ancak bu kez piyasanın tepkisi farklı oldu.
Uyum sağlamak, eski beklentilerden vazgeçmek anlamına gelir. Düşük faiz oranlarına alışkın yatırımcılar için bu kolay bir iş değil.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler