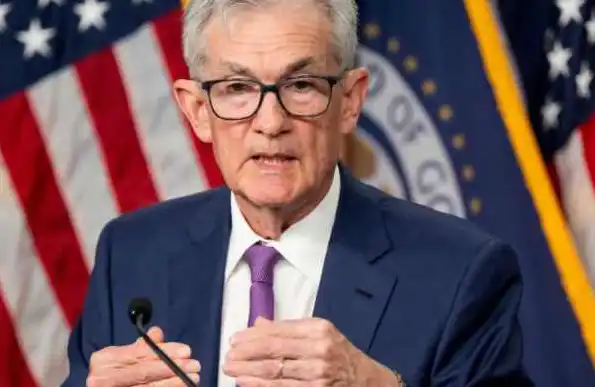
鲍娜’nın son FOMC basın toplantısında dikkat edilmesi gerekenler nelerdir?

Bu akşam, Powell'ın Fed Başkanı olarak son basın toplantısı olacak. Aynı gün sabah, Doğu Saati'nde, Senato Bankacılık Komitesi, halefini olması beklenen Kevin Wash'ın adaylığı üzerine oy kullanacak. Wash'ın eski başkanı basın toplantı salonuna girmeden önce Bankacılık Komitesi'nden onay alması muhtemeldir.
Faiz oranlarının büyük olasılıkla değişmeyeceği, piyasanın neredeyse %3.5 ila %3.75 aralığında sabitlendiği ve bu durumun 2026 yılının üçüncü ardışık duraksaması olacağı tahmin ediliyor. Nisan, SEP toplantısı değil. FOMC'nin yılda sadece dört kez ekonomik tahminler ve nokta grafiği yayınladığı dönemler var, Nisan bunlardan biri değil. Bu akşam izlenecek sayılar yok.
Dolayısıyla izlenmesi gereken, zaten gerçekleşmiş ancak henüz bir araya getirilmemiş üç şeydir.
Daha Gevşetmek İstediği Ancak Tam Olarak Başaramadığı Vida
Powell, 18 Mart'taki basın toplantısında, pek çok kişinin fark etmediği bir cümle bıraktı. Bir gazeteci, FOMC'nin ekonomik tahmin özetinin biçimini veya iletişim şeklini değiştirmeyi düşünüp düşünmediğini sordu. Powell'ın cevabı şuydu: "SEP ve iletişim çerçevesinin birçok yönünü dikkatlice inceledik, ancak komite tarafından geniş destek görmeyen hiçbir öneri yok. Kendi yapmak istediğim bazı şeylerim var, ancak bunlar yeterli destek almadı."
2019'da Powell, Fed'in yıllık basın toplantısını dört kezden sekiz keze genişletme kararı aldı. FOMC toplantıdan sonra, Başkan o günün akşamı gazetecilerin karşısına çıkmak zorunda kaldı. Politika yolunu daha öngörülebilir kılmak için daha fazla şeffaflıkla yol almak istiyordu. O günden beri, her basın toplantısı küresel sermaye piyasaları için bir tören haline geldi. Analistler onun sözlerini harfi harfine deşifre ederken, hedge fonlar tonlarını onun vurgusuna göre ayarladı, gelişmekte olan piyasa merkez bankaları ise işaretlerine göre ülkelerinin politika ritmini belirledi. Bu sistem yedi yıl boyunca işledi.
Ancak 2021 ve 2022 inflasyon dalgası, bu sistemin mantığını alt üst etti.
CPI kontrolsüz hale gelmeden bir yıl önce, Powell "enflasyonun geçici olduğunu" defalarca tekrarladı. Sonra, CPI 2022'nin Haziran ayında %9.1'e fırlayarak son 40 yılın en yüksek seviyesine ulaştı. Powell'ın sözleri, o yılın fiyatları tarafından tamamen çürütüldü. Ne kadar şeffaf olursa olsun, ne kadar sık açıklama yaparsa o kadar güvenilirliği zedelendi.
Ardından, kendisi de geri adım attı. İlerleyen basın toplantılarında, giderek önceden belirlenmiş brifing materyallerine bel bağlamaya, anlık cevaplar vermeye başladı. Piyasanın tekrar tekrar çözümlemesine neden olan ifadeleri, giderek birkaç cümleye indirildi. Bu bir geri adım değil. Kendisi tarafından başlatılan basit dil çağı dönemi, sorun, fazla konuşmasıydı. Önümüzdeki kılavuzlama konularında, ne kadar çok söylerse o kadar yoruldu, o kadar çok söylerse o kadar kırılganlaştı.
18 Mart'ta kabul ettiği "kendi yapmak istediği bazı şeyler"e dair yön, bu sistemi biraz gevşetmeyi amaçlıyor. Daha az öngörü, daha çok anlık, politikanın uygulanmasının piyasayı dengelemesine izin vermek, politikanın önceden haber verilmesi değil.
Teorik olarak bir şansı daha var. Bu akşam başkan olarak son basın toplantısını yapacak, tekrar deneyebilir. Örneğin, açılış konuşmasında öngörü yönlendirmesini hafifletebilir veya her toplantıdan sonra basın toplantısı sıklığını azaltmayı önererek. Bunun için komite oylaması gerekmez, sadece sahnede birkaç kelime söylemesi yeterlidir. Ancak bu tür bir eylemin bir maliyeti vardır: Bu, halefinin Powell'ın "öngörüsüz" savunusunu hazırlaması olarak yorumlanacaktır.
Bu akşam dinlememiz gereken ilk şey budur. Powell, kendi inşa ettiği binada, ilk vidasını kendisi çıkaracak mı?
Ateşkes Devam Ediyor, Enflasyon Sürüyor
Yıllık bazda Mart ayı TÜFE %3,3 artarak Şubat ayındaki %2,4'ten neredeyse 1 puan yükseldi. Benzin fiyatları aylık %21,2 artarak son 4 yılın en yüksek aylık artışını yaşadı. Bir galon benzinin fiyatı İran ile savaş öncesi 2,94 dolardan 4,12 dolara yükseldi.
Bu veriler 10 Nisan'da açıklandığında, ABD-İran ateşkes anlaşması yürürlüğe girmişti. Nisan ayının çoğu zamanında enerji fiyatları gerilemeye başladı. Fed'in karşı karşıya kaldığı yalnızca dışsal bir şok olduğunu varsayarsak, Mart ayındaki bu rakamın zirve olması gerekti.
Sorun, ABD Bankası'nın ateşkes sonrası enflasyonun da düşmeyeceğini tahmin etmesidir. ABD Bankası, "tipik bir stagflasyon piyasası ortamı" diye açık ifadeli bir dil kullandı. Ardından enflasyon beklentisini %2,8'den %3,6'ya, büyüme beklentisini ise %2,3'e indirerek, 50 baz puan indirdi ve petrol fiyatlarını varil başına 100 dolara dayanak olarak belirledi. Modelde, çekirdek TÜFE'nin yolu ikinci çeyrekte %3,2'ye çıkacak ve yıl sonunda %2,8'e gerileyecek.
Wall Street Journal, Nisan ayı ISM imalat endeksi verileri açıklandıktan sonra bir ayrıntıya dikkat çekti, Nisan ayındaki ISM verilerinde, fiyatlar bileşeni hızlanırken, yeni siparişler ve istihdam her ikisi de daralmada. 2021'deki o enflasyon dalgasının başlangıcında, üç bileşen de genişleme bölgesindeydi, fiyat artışları gerçek talep genişlemesiyle aynı anda gerçekleşiyor. Bu dönem tersine, fiyatlar yükseliyor, talep geri çekiliyor.
Bu stagflasyonun şekli, ancak stagflasyonun kendisi değil. İşsizlik oranı hala %4,3'te ve son bir yılda %2,1'lik büyüme hızı gerileme belirtisi göstermiyor.
Son beş yılda, ABD ekonomisi ardarda pandemi yeniden açılımı, Rusya-Ukrayna savaşı, gümrük vergileri yeniden yapılandırması, İran çatışması olmak üzere dört arz darbesine maruz kaldı. Darbeler arasındaki aralık, enflasyon beklentilerinin yeniden ayarlanmaya fırsatı bulamayacak kadar kısaldı. Mart ayındaki %21,2'lik benzin fiyatı artışı, sadece İran savaşından değil, önceki üç darbenin artçıları henüz bitmemiş olduğu için gerçekleşti.
Faiz oranları %3,5 ile %3,75 arasında sabitlenmeye devam ediyor, üst üste üç toplantıda duraklama yaşandı. CME FedWatch, 2026'da en fazla bir faiz indirimi beklediğini gösteriyor. Reuters'ın anketine katılan 103 ekonomistin 56'sı Eylül'den önce bir adım atılmayacağını düşünüyor.
Bu akşam dinlemem gereken ikinci şey şu. Powell'ın şu anki durumu nasıl tanımlayacağını, İran'ı tek seferlik bir şok olarak mı ele alacağını yoksa dört şokun enflasyon yapısını nasıl değiştirdiğini mi kabul edeceğini göreceğiz.
Wash’ın Değiştirmek İstediği Faiz Değil
21 Nisan'da Senato Bankacılık Komitesi'ndeki onaylama işlemi sırasında Wash'ın açılış konuşmasının ilk cümlesi şuydu: "Enflasyon bir tercihtir ve Fed buna sorumluluk almak zorundadır. Kongre'nin Fed'e verdiği görev fiyat istikrarını sağlamaktır, kılıf yok, belirsizlik yok, tartışma yok, mücadele yok."
Bu konuşma için yapılmış bir hazırlık değildi. Wash, 2025 Mayıs'ında Hoover Enstitüsü'nde verdiği bir konuşmada "Enflasyon bir tercihtir" konulu bir konuşma yapmıştı. Aynı yılın Temmuz'unda CNBC'de, Fed'in politika rotasını tamamen değiştirmesi gerektiğini açıkladı. Bu iki açıklama da resmi olarak 2026 Ocak'ında Trump tarafından resmi olarak aday gösterilmeden önce yapıldı. Wash'ın Fed'e gelmesi geçici bir görev değil, kendi hazırlık yaptığı on yılı aşkın sürenin son adımıydı.
Onaylama işlemi sırasında değiştirmek istediği şeyleri net bir şekilde sıraladı: İleriye Dönük Yönlendirme'yi kaldırmak. Her toplantıdan sonra basın toplantısı yapma taahhüdünü vermemek. "Farklı, yeni bir enflasyon çerçevesi" oluşturmak. Şu anda kullandığı temel PCE göstergesini "kaba bir tahmin" olarak nitelendirdi.
Piyasa bu yaklaşımı daha şahin olarak anladı. Ancak bu etiket çok basit. Wash, onaylama sırasında yapay zekayı tartışmaya oldukça fazla zaman ayırdı. Yapay zeka üretkenliği artıracak, enflasyonu düşürecek ve bu nedenle faiz indirimini destekleyecektir. Karşı çıktığı şey yapısal gevşeme politikasıdır. Nicel gevşeme, genişletici varlık alımları, hükümet harcamalarını desteklemek, hepsinin kesilmesini istediği şeydir. Ancak üretkenlik primi tarafından yönlendirilen düşük faiz oranlarına karşı değildir.
Değiştirmek istediği şey faiz oranı seviyesi değil, Fed'in konuşma biçimi ve neden destekleyebileceği konusudur.
Wash'ın olası olarak ilk kez başkanlık edebileceği 16 ve 17 Haziran tarihleri FOMC toplantısı olacak, geleneksel olarak SEP toplantısı olacak, güncellenmiş ekonomik tahminler ve nokta grafiği yayınlanacak. Ancak Wash, onaylama sırasında nokta grafiğini kaldırma sözü verdi. 17 Haziran'daki açıklama, kamuoyunun onun tutarlılığını ilk kez sınayacağı an olacak. Eğer gerçekten nokta grafiğini kaldırmazsa, Fed'in iletişim çerçevesinde ilk kesinti gerçekleşmiş olacak. "Fed sinyali"ni referans noktası olarak kullanan tüm varlıklar, sinyalsiz duruma geri dönmek zorunda kalabilir.
Bu akşam Powell, Fed Başkanı sıfatıyla söyleyeceği son söz olacak, bir sonraki adım Wash’tan başlayacak. Wash, açıklamalarının Powell'ınkinden daha az olacağına dair açık bir taahhütte bulundu. İleriye Dönük Yönlendirme'yi kaldırmak, her toplantıdan sonra basın toplantısı yapma taahhüdünü almadan, Fed'in konuşma sıklığını azaltma çabası içinde.
Bu akşamdan itibaren, Fed giderek sessizleşecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler