DeFi'nin makul faiz oranı ne olmalıdır?
Orijinal Başlık: DeFi Faiz Oranları Gerçekte Ne Olmalı?
Orijinal Yazar: Tom Dunleavy, Varys Capital Başkanı
Orijinal Çeviri: Chopper, Foresight News
KelpDAO, 2.92 milyar dolarlık bir çapraz zincir köprü saldırısına uğradı, risk Aave'ye yayıldı ve DeFi'nin kilitlenmiş varlıkları 48 saat içinde 13 milyar dolar eridi.
Eğer bir para piyasası hesabına yalnızca USDC yatırımı yaparak %5 getiri elde ediyorsanız, gerçek sorun DeFi'nin bir risk taşıyıp taşımadığı değil, asıl mesele şudur: Getirinizin, üstlendiğiniz riskle uyumlu olup olmadığı.
Bu yazı, bu sorunu tahvil fiyatlandırma mantığıyla çözmeyi amaçlamaktadır.
İki hafta önce, saldırgan KelpDAO'dan 2.92 milyar dolar çaldı, çalınan rsETH daha sonra Aave V3'e yeniden ipotek olarak yatırıldı, bu doğrudan Aave'nin yaklaşık 196 milyon dolar zarar etmesine neden oldu. Sadece üç gün içinde, Aave'nin kilitlenmiş varlıkları 264 milyar dolar'dan 179 milyar dolar'a büyük bir düşüş yaşadı.
Bundan iki hafta önce, Solana ekosistemindeki Drift Protokolü, yönetici özel anahtarı Kuzey Koreli bir hacker grubunun sosyal mühendislik saldırısına maruz kalarak 2.85 milyar dolar kaybetti, bu saldırının planı en erken 2025 sonbaharına kadar uzanmaktadır.
İki önemli güvenlik olayı arasında sadece üç haftalık bir süre vardı ve toplamda 5.77 milyar dolarlık zarara neden oldu. Riskli çekilme etkisiyle, Aave'nin USDC kredi pazarı fonlama oranı dört gün boyunca %99.87'ye kadar yükseldi ve mevduat faizi %12.4'e fırladı. Circle'ın baş ekonomisti Gordon Liao, kredi limitini dört kat artırarak çekilme talebini hafifletmek amacıyla yönetişim önerisi dahi sundu.
Bir ay önce, birçok kullanıcı DeFi para piyasasına istikrarlı kripto para birimleri yatırarak yalnızca %4-6 arası yıllık getiri elde etti.
Şu anda herkesin karşılaşması gereken temel soru şudur: Bu tür getiri oranları gerçekten makul bir şekilde fiyatlandırılmış mıdır? KelpDAO olayının patlak vermesinden haftalar önce, Santiago R Santos Blockworks podcast'inde sordu: DeFi'de uzun vadeli yüksek riskler almaktayız, ancak yeterli risk primi hiçbir zaman elde etmedik. Gelecekte, çeşitli varlıkların makul risk-getiri farkının yeniden tanımlanması gerekmektedir.
Geleneksel Finansmanın Kredi Riskinin Fiyatlandırılması
Tüm şirket tahvillerinin getirisi, çok katmanlı risk primleri tarafından oluşturulur. Temel fiyatlama formülü aşağıdaki gibidir:
· Getiri Oranı = Rf + [PD x LGD] + Risk Prim + Likidite Prim
· Rf, risksiz faiz oranı olup, vadeye uygun ABD Hazine Bonosu getirisi baz alınmaktadır.
PD × LGD beklenen zararı temsil eder=Varsa Likidite Riski x Zarar Kesinti Oranı, burada zarar kesinti oranı = 1 - varlık toparlanma oranıdır. Risk Prim, beklenen zararın ötesindeki belirsizliği telafi eder; yani, PD ve LGD gibi iki varlık aynı olsa bile, risk sonuçlarının farklı olması durumunda fiyatlama farklılık gösterecektir. Likidite Prim, varlığın iskonto ile nakde çevrilmesinden ve pozisyonun terk edilmesinden kaynaklanan ek maliyeti ifade eder.
Moody's'in 1920'den bu yana uzun vadeli tarih verileri kullanarak referans alındığında, temel şu şekildedir:
· ABD Yatırım Dereceli Tahvil Uzun Vadeli Ortalama Temerrüt Oranı %4.5, son on iki ay için %3.2 ve 2026'nın birinci çeyreğinde %4.1'e yükseleceği tahmin ediliyor;
· Güvence Altında Olmayan Yüksek Getirili Yatırım Dereceli Tahvillerin Ortalama Kurtarma Oranı yaklaşık %40, karşılık gelen temerrüt zararı oranı ise yaklaşık %60;
· Yüksek Getirili Tahvillerin Uzun Vadeli Yıllık Beklenen Zararı: %4.5 x %60 = %2.7;
· Özel Kredi Alanı, KBRA'nın tahminiyle, doğrudan kredi temerrüt oranının %3.0 olacağı 2026 ve 2023-2024 arasındaki ortalama geri ödeme oranının %48 olacağı;
· Güvence Altında Yüksek Kaldıraçlı Kredilerin geçmiş kurtarma aralığı %65-%75.
2026 Nisan Geleneksel Finansman Getiri Oranı Kademeleri
Şu anki gerçek verilere bir göz atalım. Geçen hafta Çarşamba günü kapanışında 10 yıllık ABD Hazine Bonosu getirisi %4.29 idi. Aynı zamanda, 2026 Nisan ICE Bank of America İşlem Gören Tüm Kredi Kategorisi Seçenek Ayarlı Farkı.
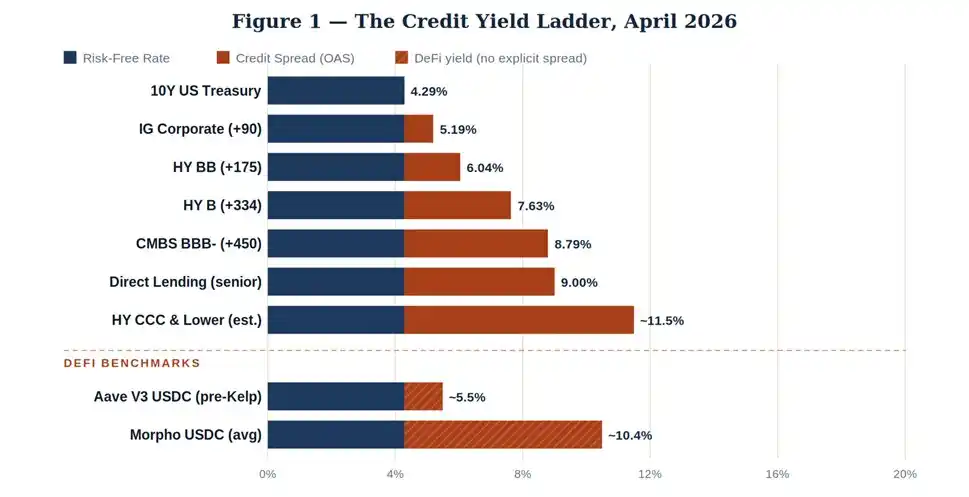
Fiyatlama Mantığı açık ve sağduyuya uygundur: Sermaye düzeyi boyunca Hazine Bonosu, Yatırım Dereceli Tahvil, Yatırım Yapılabilir Olmayan Tahviller ve İkincil Ticari Gayrimenkul Varlıklarından aşağı doğru ilerlerken, getiri oranı aynı anda artar ve artan temerrüt olasılığı ile zarar miktarını telafi etmek için kullanılır.
Özel Kredi Doğrudan Borç Getirisi yaklaşık %9 civarında sabitlenir, çünkü borçlu temerrüt oranı daha yüksek değildir; bu durumun temel nedeni standart olmayan özel kredi varlıklarının çok düşük likiditesidir ve likidite primi belirgin bir şekilde görünür.
DeFi Piyasasına Genel Bakış: KelpDAO Olayı'nın ortaya çıkmasından önce, Aave'in USDC Mevduat Faizi yaklaşık %5.5 seviyesindeydi, fiyatlandırma seviyesi yatırım yapılabilir düzeydeki tahviller ile B Notu yüksek getirili tahviller arasında yer alıyordu. Seçilmiş kasa ve proaktif yönetim süzgeci üzerine inşa edilen Morpho'ya göre getiri oranı yaklaşık %10.4. Bu iki rakam aynı potansiyel riski doğru bir şekilde yansıtamaz.
DeFi'nin Tamamen Varoluşta Olmayan Üç Benzersiz Temerrüt Modeli
Geleneksel kredi temerrüt süreci sıkıcıdır. Borçlu faizi ödeyemez, tahvil sahipleri borcu hızlandırma hükmünü işleme koyar, işletme yeniden yapılandırılır, varlık likidasyonu gerçekleşir, varlık toplama süreci yapılır, süreç uzun ve müzakere edilebilir.
Ancak DeFi'de borç yeniden yapılandırma mekanizması mevcut değildir, tehditler çoğunlukla protokol saldırısından gelir ve tamamen farklı üç temerrüt modeline ayrılır, her biri benzersiz bir zarar özelliğine sahiptir.
Model Bir: Akıllı Kontrat Açığı Saldırısı
Kod açığı fonların çalınmasına yol açar, örneğin tekrar giriş saldırısı, parametre doğrulama hatası, izin kontrolü eksikliği vb. Saldırgan doğrudan fon havuzunu boşaltır. Tarih verileri göstermektedir ki: White hat hacker'ların müdahil olduğu protokol saldırılarında, fonların geri kazanma oranı genellikle %5-15 arasındadır; Kuzey Kore devlet destekli hacker gruplarının karıştığı durumlarda, geri kazanma oranı neredeyse sıfıra yaklaşır.
2021'de Poly Network'e yapılan 611 milyon dolarlık saldırıda tüm fonlar geri verilirken, bu olay aşırı bir durumu temsil etmektedir; Ronin'de 625 milyon dolar, Wormhole'da 325 milyon dolarlık hırsızlık olayları, kayıpların geri alınmasını sağlamak için tamamen proje ekibi ve likidite sağlayıcıların kendi sermayelerine başvurması sonucu, bu durum pazar odaklı bir varlık geri alma değil, esasen ortakların tazminatı niteliğindedir.
Model İki: Oracle Manipülasyonu ve Yönetişim Saldırısı
Düşük likiditeli merkezi olmayan takas havuzlarını kullanarak fiyat verisi kötü niyetli şekilde manipüle etme, kasıtlı olarak kötü borç yaratma; veya saldırganların yönetişim jetonlarını biriktirme, kötü niyetli önerilerin kabul edilmesi, hazine fonlarının boşaltılması. 2022'de Beanstalk'in yönetişim saldırısından kaynaklı 182 milyon dolarlık zarar tipik bir örnektir. Bu tür riskler kısmen protokol müdahalesi ile bazı kayıpların geri kazanılmasını sağlasa da, borç verenin elinde tuttuğu varlık alacağı genellikle değersiz jetonların elinde kalır.
Model Üç: Bileşiklik Zincirleme Çöküş
Bu KelpDAO olayı bu kategoriye girer ve en tehlikeli, en zor denetim ve tahmin edilebilir risk modelidir. Protokol A likidite temin/tekrar temin türetilmiş ürünler çıkarır, Protokol B bu varlığı teminat olarak kabul eder, Protokol C çapraz zincir varlık köprüleme işlemlerini yürütür.
Herhangi bir halka bütün, aşağı akımlı tüm pozisyonların patlamasına neden olacaktır. Saldırgan Aave'nin temel rsETH protokolünü hacklemek yerine, yukarı akıştaki halkayı ihlal etmek durumunda, Aave borç verenini büyük miktarda kötü borçla karşı karşıya bırakacaktır.
Üç risk türü, DeFi ile geleneksel kredi piyasası arasındaki temel farkın da özelliğini paylaşır: Risk patlaması dakikalar içinde gerçekleşir, üç aylık dönemlerle değil. Sözleşme müzakeresi yok, iflas finansmanı yok, akıllı sözleşme otomatik olarak yürütülür, kod kuraldır. Bir kez kodun hatası tespit edildiğinde, neredeyse tam kayıp telafi edilemez hale gelir. Aave V3'ün rsETH sorunu sıfırdan 196 milyon dolara yaklaşık dört saatte fırladı. Buna karşılık, BB dereceli geleneksel yüksek getirili tahvillerin risk uyarısından borç yeniden yapılandırmasına kadar geçen ortanca süre 14 aydır.
Gerçek Zarar Veri Tablosunun Ortaya Koyduğu Gerçekler
Chainalysis'in 2025 yılının ortasındaki ara raporu, çelişkili bir veri setini ortaya koydu: 2024 başından 2025'in Ekim ayına kadar, DeFi'nin toplam kilitli varlığı 400 milyon dolardan 175 milyar dolara yükseldiği dönemde, DeFi'ye özgü hacker saldırısı kaybı 2023 seviyelerinde kaldı.
2025 yılında, tüm yıl boyunca 34 milyar dolarlık kripto varlığı çalındı, risk büyük ölçüde merkezi olmayan borsaların hacklenmesi ve bireysel cüzdanların çalınmasıyla merkezlenmiş durumda.
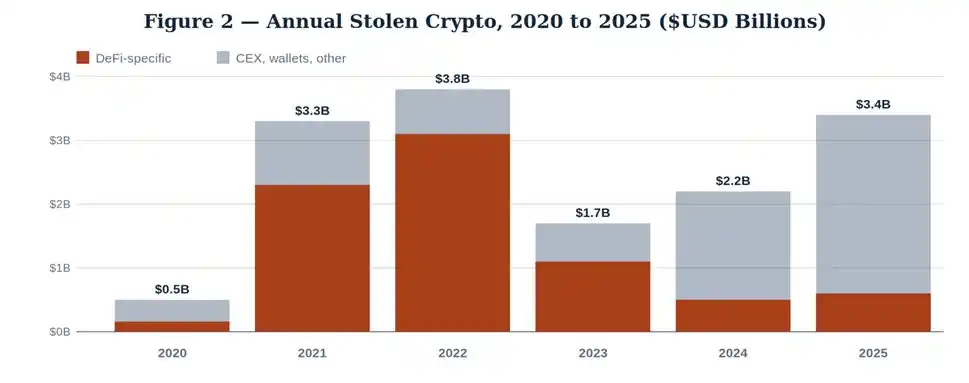
Bu verilere yalnızca bakarak, DeFi'nin güvenlik düzeyinin sürekli arttığı yanılgısına düşmek kolaydır. Ancak objektif gerçek şudur: Sözleşme denetimi endüstrisi olgunlaşmıştır, Immunefi gibi hata ödülü platformları 100 milyar doların üzerinde kullanıcı varlığını korur, çapraz zincir köprüleri zaman kilidi ve çoklu imza doğrulama mekanizmasını kademeli olarak devreye alır.
Ancak 2026'nın gerçeği tamamen farklıdır: 1 Nisan'da Drift 285 milyon dolar kaybetti, 18 Nisan'da KelpDAO 292 milyon dolar kaybetti. 18 gün içinde iki milyar dolarlık büyük hırsızlık olayı gerçekleşti, saldırı hedefleri her iki durumda da birleştirilebilirlik mimarisindeki bir açığı hedef aldı, teminat protokolünü değil.
Yıllık Kilitli Varlık Ortalamasıyla, Son Yıllarda DeFi'nin Yıllık Zarar Oranı Hesaplaması:
· 2024: DeFi özel zararı yaklaşık 500 milyon dolar, ortalama kilitli varlık 750 milyar dolar → Yıllık zarar oranı %0,67
· 2025: Zarar yaklaşık 600 milyon dolar, ortalama kilitli varlık 1.200 milyar dolar → Yıllık zarar oranı %0,50
· 2026 Yılı İçinde (Yıllık Hesap): Yalnızca ikinci çeyrekteki iki olayda 577 milyon dolarlık zarar, ortalama kilitli varlık 950 milyar dolar → Risk hızı devam ederse, yıllık zarar oranı %2,0–2,5 olacaktır
Bu hesaplama temelinde, önde gelen DeFi borç verme işlemlerinin gelecekteki yıllık iflas olasılığının yaklaşık %1.5–2.0 olduğu tahmin edilmektedir. Ayrıca, aşırı saldırı durumunda %90 iflas zarar oranı göz önüne alındığında (dış bir destekçi olmadığında, genellikle sadece %5–15 olan normal hırsızlık geri kazanım oranı), yıllık beklenen kayıp %1.35–1.80 aralığındadır. Bu değer geleneksel yüksek getirili tahvilleri aşmış durumdadır ve belirsizlik primi, likidite iskonto, düzenleyici risk ve çapraz zincirli kombinasyon bulaşma riski henüz hesaba katılmamıştır.
DeFi Adil Risk Prim Modeli
Tahvil fiyatlandırma mantığına dayanarak, önde gelen DeFi istikrarlı coin mevduatının adil getiri oranını hesaplıyoruz: Ethereum ana ağındaki önde gelen protokollerle (Aave, Compound) karşılaştırılarak, tam teminatlık ve perakende/otomatik borç veren USDC borç verme ürününe odaklanıyoruz.
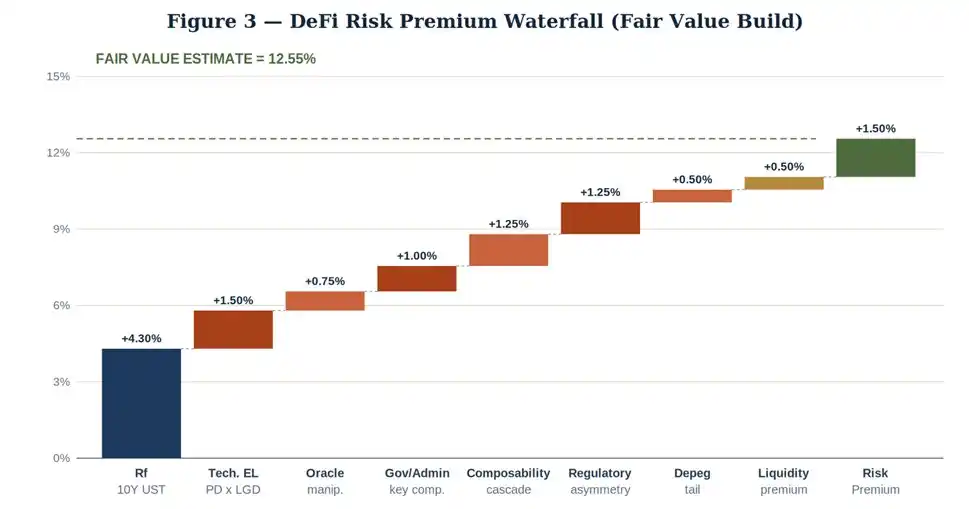
10 yıllık hazine bonosu getiri oranı referans alınarak adil değer getiri oranı oluşturuluyor
10 yıllık ABD Hazine bonosu referans alınarak aşamalı olarak prim eklendi:
· Risk-Free Benchmark (10 yıllık ABD Hazine bonosu): +%4.30
· Beklenen Sabit Kayıp: +%1.50
· Oracle Manipülasyonu Risk Primı: +%0.75
· Yönetişim/Yönetici Anahtar Risk Primı: +%1.00
· Protokol Kombinasyon ve Zincir Riski (Kelp benzeri risk): +%1.25
· Düzenleyici Asimetri Risk Primı: +%1.25
· Stabilcoin Kayma Riski: +%0.50
· Varlık Likidite Primı: +%0.50
· Risk Primı: +%1.50
Son olarak elde edilen adil mantıklı yıllık getiri oranı: %12.55.
Bu nedenle, ideal durumda, önde gelen uyumlu DeFi istikrarlı coin mevduatı için makul faiz oranı %13'ün altında olmamalıdır. Sigorta kapsamına sahip, protokol rezervleri ile desteklenen varlıklarda faiz oranı makul bir şekilde düşürülebilir; uzun kuyruklu protokoller, yeni listelenen piyasalar, yeniden teminatlandırma ve çapraz-zincir alt varlıkları içeren varlıklar için daha yüksek bir risk primi gereklidir.
Sonuç
Öncelikle, adil bir tazminatın hedeflenmesi gerekmektedir. Eğer DeFi'ye USDC sağlamak için %5 karşılığında anlaşma yaparsanız, aslında BB dereceli kredi riski fiyatlandırması kabul etmiş olursunuz ve teknik ve birleşme riski açısından aslında CCC derecesinden daha yüksektir. Morpho benzeri bir seçme hazine piyasası, %9 ile %12 arasında faiz oranları sunarak daha adil getiriler sunarken, aynı zamanda yönetici seçimi ve şeffaflık sorunlarına neden olmaktadır.
İkinci olarak, sermaye yapısnı güçlendirmek önemlidir. ETH, wBTC, olgunlaşmış LST gibi yüksek kaliteli teminatlarla desteklenen aşırı teminatlı krediler, bir kehanet makinesi yedekliliği ve protokol düzeyinde sigorta katmanı ile desteklenerek, cross-chain riskini içermeyen ve risk primi önemli ölçüde daha düşük olan bir çerçeve sunar. Bunlar, DeFi alanında "yatırım sınıfı varlıklar" olarak kabul edilir.
Üçüncü olarak, kuyruk riskini doğru bir şekilde değerlendirmek önemlidir. KelpDAO açığı bir kara kuğu olayı değil, daha çok giderek kırılgan hale gelen multi-chain mimarisi üzerindeki bir kez yeniden teminatlandırma özelliğinin öngörülebilir bir hata modelidir. Drift durumu da benzer şekilde, sadece katılımcılar farklıdır.
2026 yılının ikinci çeyreğinde 5.77 milyar dolarlık kalıcı zarar kaydedildi. %5.5 getiri oranına sahip bir DeFi yatırım portföyü, aşırı fiyat düşüşleri ve ardışık iflas riskini hiçbir şekilde dengeleyemez.
DeFi kesinlikle yatırım yapılamaz anlamına gelmez, sadece şu anda yanlış fiyatlandırılmış durumdadır. Kurumsal düzeyde yatırım yapma fırsatı gerçekten mevcuttur, ancak şartlar, yatırımcının ya makul bir risk primi gerektirmesi ya da titiz bir standartta derinlemesine tek bir protokolü incelemesi gerektiğini belirtir.
Sadece en iyi kripto para birimi piyasalarına akılsızca yatırım yapmak, düşük getiri kabul eden pasif bir uzanma stratejisi, aslında yüksek risk farkı ticareti olarak maskelenmiş, risk içermeyen bir tasarruf aracıymış gibi görünür.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler