



<a href="https://www.example.com">Zincir Üstü Sabit Faiz Kredisi Neden Zor Bir Durumda?</a> <br> <br> <p><i>“Faiz Farkı” İşlemi Yolunuzu Aydınlatıyor</i></p>
原文标题:Neden sabit faizli kredi hiçbir zaman zincir üstünde popüler olmadı
原ın yazarı: @nicoypei, Kripto İçerik Üreticisi
Orjinal Çeviri: AididiaoJ, Foresight News
Sabit faizli kredi talebi genellikle kurumsal borçlular ve döngüsel strateji kullanıcılarından gelmektedir. Gelecekte, zincir üstü kredi hacmi genişleyecek olsa da, mevcut aşamada, çoğu zincir üstü katılımcı "her zaman fonları geri çekebilme" esnekliğine çok önem vermektedir. Bu nedenle, kredi verenleri "vade kilitli" şekilde kabul etmelerine zorlamak yerine, sabit faizli kredi ihtiyacını karşılamak için mevcut para piyasası (örneğin Aave gibi) üzerinde bir faiz oranı takası katmanı oluşturmak daha iyidir.
Geleneksel Finansın İncelenmesi: Sabit Faizli Piyasası, Borçlu Talebinden Başlar
Özel borç piyasasında, sabit faizli oranın yaygın olmasının nedeni, borçlunun belirsizlikten kaçınma ihtiyacından kaynaklanır, kredi verenin sevmesi değil.
· Borçlu Bakış açısı (şirketler, özel sermaye fonları, emlak geliştiricileri vb.): Onlar için en önemli konu tahmin edilebilir nakit akışıdır. Sabit faiz oranı, referans faiz oranlarının yükselme riskini önler, bütçelemeyi basitleştirir, yeniden finansman riskini azaltır. Bu özellikle yüksek kaldıraçlı veya uzun vadeli projeler için önemlidir, çünkü faiz oranındaki dalgalanmalar doğrudan bunların varlığını tehdit edebilir.
· Kredi Veren Bakış açısı: Genellikle değişken faiz oranını tercih ederler. Kredi fiyatlandırması genellikle "referans faiz oranı + kredi riski primi" şeklindedir. Değişken yapı, faiz artışları sırasında kar marjını korur, "vade riskini" azaltır ve referans faiz oranlarının yükseldiği durumlarda ek gelir elde etmelerini sağlar. Kredi verenler, faiz riskini hedge edebildiklerinde veya yeterli prim alabildiklerinde yalnızca sabit faiz sağlarlar.
Dolayısıyla, sabit faizli ürünler, borçlu talebine yanıt olarak ortaya çıkar ve piyasanın varsayılan şekli değildir. Bu durum, DeFi için önemli bir ders olup, açık ve sürekli bir şekilde borçluların "faiz oranı belirsizliği" talebi olmaksızın, sabit faizli kredinin likidite kazanması, ölçek oluşturması veya sürdürülebilir bir şekilde gelişmesi oldukça zor olacaktır.
Aave / Morpho & Euler Üzerindeki Borçlular Kimlerdir? Neden Borçlanıyorlar?
Yaygın bir yanlış anlama şudur: "Tüccarlar kaldıraç eklemek veya kısa satış yapmak için para piyasasından borç alır."
Aslında, yönlü kaldıraç işlemlerinin neredeyse tamamı vadeli işlemler aracılığıyla gerçekleştirilir, çünkü daha verimli bir fon yapısı vardır. Para piyasası ise aşırı miktarda teminat gerektirir ve spekülatif kaldıraç için uygun değildir.
Ancak sadece Aave bile yaklaşık 8 milyar dolarlık sabit coin borcu bulunmaktadır. Bu borçlular kimdir?
Genel olarak, iki kategoriye ayrılabilir:
1. Uzun Vadeli Tutucular / Balina / Proje Hazinesi: Bunlar ellerindeki kripto varlıkları (ör. ETH) teminat olarak kullanarak sabit bir coin ödünç alırken likidite elde ederler, aynı zamanda varlıklarını satmaktan kaçınırlar (böylece değer artışı potansiyelini korurlar ve vergilendirilebilir olayları önlerler).
2. Gelir Döngüsü Oluşturucular: Krediyi genellikle likidite teminatlı token (LST/LRT gibi) veya faiz kazanan sabit coin (ör. sUSD) üzerinde kaldıraç kullanarak alırlar. Hedefleri, spekülasyon yapmak yerine daha yüksek bir net getiri elde etmektir.
Peki, aslında sabit faize ihtiyaç duyan birisi var mı?
Var. Talep genellikle kurumsal kripto varlığı teminatlı krediler ve döngü stratejilerinden gelir.
1. Kurumsal Kripto Teminatlı Krediler Sabit Faize İhtiyaç Duyar
Maple Finance örneğinde olduğu gibi, aşırı teminatlı krediler aracılığıyla kurumlara sabit coin kredi verir; teminatları genellikle BTC, ETH gibi yüksek piyasa değerine sahip kripto varlıklardır. Kredi alanlar genellikle yüksek net değerli bireyler, aile ofisleri, hedge fonları gibi kurumlardır ve maliyeti öngörülebilir sabit faizli fon ararlar.
· Faiz Karşılaştırması: Aave'de USDC ödünç almanın maliyeti yaklaşık %3.5 iken, Maple'da aynı tür teminatlı sabit faizli kredinin işlem getiri aralığı %5.3 ile 8 arasındadır. Bu da, değişken faizden sabit faize geçmek isteyen kişilerin yaklaşık olarak 180 ila 450 baz puan prim ödemesi gerektiği anlamına gelir.
· Piyasa Büyüklüğü: Sadece Maple'ın Syrup fon havuzu yaklaşık 26.7 milyar doları yönetmekte olup, Aave'in Ethereum ana ağında yaklaşık 37.5 milyar dolarlık borç hacmiyle benzerdir.
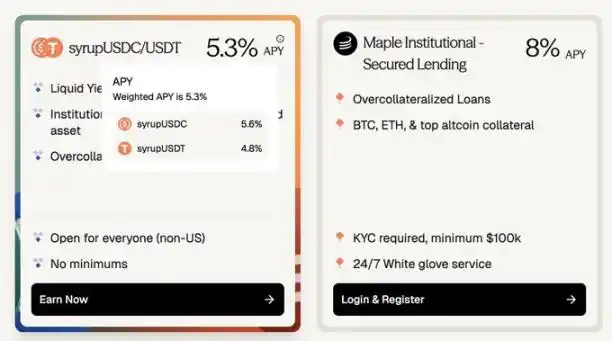
(Aave'in %3.5'ine karşılık Maple'ın %8'ine kadar olan sabit faizli kripto kredileri için yaklaşık olarak 180-400 baz puan prim ödemiş olur.)
Belirtmek gerekirse, bazı kredi alanlar Maple'ı (erken dönem DeFi'nin) akıllı kontrat risklerinden kaçınmak için seçerler. Ancak Aave gibi protokollerin güvenliği, şeffaflığı ve tasfiye mekanizmalarının kanıtlanmış olmasıyla bu risk algısı azalmaktadır. Eğer güvenilir bir sabit faiz seçeneği ortaya çıkarsa, çevrimdışı sabit faizli kredilerin primi muhtemelen azalacaktır.
2. Döngü Stratejileri Sabit Faize İhtiyaç Duyar
Geri Dönüşüm Stratejisi milyarlarca dolarlık fon talebi yaratsa da, kredi faiz oranlarındaki büyük dalgalanma nedeniyle bu strateji genellikle karlı değildir.
Bir Stabil Kripto Geri Dönüşüm Kredisi kullanıcısı şunları söylüyor: "Geri Dönüşümcü / Kredi Alan olarak, kredi faiz oranının öngörülemez olduğunu, faiz oranındaki dalgalanmanın sık sık birkaç aylık birikmiş getiriyi aniden silebileceğini ve pozisyon zararına neden olabileceğini gördüm."
Tarihçe verileri, Aave ve Morpho'daki kredi faiz oranlarının son derece istikrarsız olduğunu gösteriyor, yıllık oynaklık oranı %20'yi aşabiliyor.
Geri Dönüşümcüler için, kazandıkları şey sabit getiridir (örneğin, Pendle'nin PT aracılığıyla), ancak döngüyü sürdürmek için değişken faiz oranıyla ödünç almak, "faiz oranı riski"ni tanıtır. Kredi faiz oranı aniden yükseldiğinde, tüm karı yok edebilir. Kredi faiz oranı ve yatırım getirisi sabit olduğunda, fon riski ortadan kalkar. Strateji değerlendirilmesi daha kolay hale gelir, pozisyon güvenle korunabilir, sermaye daha verimli bir şekilde dağıtılabilir.
Pendle'nin PT gibi zincir üstü altyapıları beş yıldan fazla süredir güvenlik testinden geçtikçe, zincir üstü sabit faiz oranı kredilerine olan talep hızla artıyor.
Talep olduğuna göre, neden pazar büyümüyor? Arz tarafındaki soruna bir göz atalım.
Esneklik, Zincir Üstü Katılımcılar için "Paha Biçilemez Değer"
Buradaki esneklik, her an pozisyonu ayarlayabilme veya çıkabilme yeteneği anlamına gelir, kilitlenme süresi olmadan—kredi verenler her zaman para çekebilir, kredi alanlar da her zaman geri ödeme yapabilir, teminatı geri alabilir, ceza olmaksızın.
Buna karşılık, Pendle PT sahipleri bir miktar esnekliği feda eder. En büyük fon havuzunda bile, Pendle'ın mekanizması, yaklaşık 1 milyon doların üzerinde bir pozisyonun anında çıkmasını sağlayamaz ve büyük kayma yaşanabilir.
Öyleyse, zincir üstü kredi verenler esnekliği terk ederken ne kadar tazminat alıyor? Pendle PT örneğinde, tazminat genellikle yıllık %10'a kadar yüksektir, YT puanlarına büyük ilgi gösterilen dönemlerde (örneğin, Arbitrum'daki usdai), hatta %30'u aşabilir.
Açıkça, gerçek kredi alanlar (spekülatörler hariç) %10'un üzerindeki sabit faiz oranını karşılayamaz. Bu yüksek faiz oranı, özünde esnekliği terk etmek için ödenen bir "primdir" ve YT puanlarına yönelik spekülasyon olmaksızın sürdürülebilir değildir.
PT'ler, Aave gibi temel kredi protokollerinden daha yüksek bir risk taşısa da (protokolün kendisi ve temel varlık riskini artırır), temel sonuç değişmez: Kredi verenlerden esnekliği terk etmeleri istenilen herhangi bir sabit faiz oranı pazarı, kredi alanların ödeyemeyecekleri aşırı yüksek faiz oranlarına genişlemeyecektir.
Term Finance ve TermMax buna bir örnektir: Neredeyse hiçbir borç veren, esnekliğinden vazgeçerek birkaç temel puan faiz için, kredi faizini sabitlemek için Aave faiz oranı %4 iken %10 ödemeyi reddeden bir borçlu olmak istemez.
Çıkış Yolu: Sabit Faizli Borç Verenleri Doğrudan Sabit Faizli Kredi Verenlerle Eşleştirmeyin
Sabit faizli borç verenleri, faiz oranı takasçılarıyla eşleştirmeniz gerekmektedir. Daha spesifik olarak:
Adım 1: Borç Veren Deneyimini Koruma
Çoğu on-chain sermaye sadece Aave, Morpho, Euler'ın güvenliğine güvenir ve Aave gibi "yatır ve unut" pasif deneyimi tercih eder. Onlar, herhangi bir konuda%50-100 prim ödeme isteğiyle yeni bir protokolü değerlendiren "kıdemli yöneticiler" değildir.
Bu nedenle, sabit faizli piyasayı genişletmek istiyorsanız, borç veren deneyimi şu anda Aave kullandıklarında olduğu gibi olmalıdır:
· Para yatırma ve çekme imkanı
· Yeni güven varsayımları olmadan neredeyse hiçbir güvenlik eklentisi gerektirmeyen
· Kilitlenme süresi olmaksızın
İdeal olarak, sabit faizli protokoller doğrudan bu güvenilir para piyasalarına kurulmalı ve güvenliklerinden ve likiditelerinden yararlanmalıdır.
Adım 2: Alışveriş "Fark", Değil "Ana Sermaye” İçin Yapılıyor
Sabit faizli kredi almak isteyenler için, başka bir kilitlenme süresine sahip tam tutarlı bir krediye ihtiyaçları yoktur. Gerçekten ihtiyaç duydukları şey, "sözleşmeli sabit faiz" ile "Aave değişken faiz" arasındaki faiz farkı riskini üstlenmeye istekli bir sermayedir ve geri kalan ana sermayeyi Aave'den başka yerlerden ödünç alabilirler.
Yani, tüccarların işlem gördüğü şey, sabit faiz ile değişken faiz arasındaki beklenen farktır ve kredinin tüm ana sermayesi değil.
Bu işlem için bir faiz swap katmanı bu amaca ulaşabilir:
· Sigortacılar, Aave değişken faiz oranına tamamen eşleşen değişken geliri sabit bir ödeme ile takas edebilir.
· Makro tüccarlar, faiz oranı trendine ilişkin görüşlerini ifade etmek için son derece yüksek sermaye verimliliği kullanabilir.
Sermaye verimliliği örneği: Bir tüccar, adi sermayeden çok daha düşük bir marjla faiz oranı riski taşıma pozisyonuna girmek için yalnızca küçük bir teminat yatırmak zorundadır. Örneğin, 1 aylık Aave borcunun 10 milyon dolar ve faiz oranının yıllık %4 olduğu bir durumda, bir tüccarın yaklaşık 33,000 dolar teminat yatırması gerekebilir - bu, gizli bir şekilde 300 kat kapasite verimliliğini içerir.
Dikkate alındığında, Aave faiz oranı genellikle %3.5 ila %6.5 arasında dalgalanırken, bu içsel kaldıraç, tüccarların faiz oranını kendisini yüksek volatiliteye sahip bir "jeton" olarak işlemelerine olanak tanır (3.5 $'dan 6.5 $'a yükselirken), bu dalgalanma genellikle ana akım kripto paralardan çok daha fazladır ve genel piyasa likiditesi ve fiyatıyla güçlü bir şekilde ilişkilidir; aynı zamanda BTC'deki (40 kat gibi) açıkça kaldıraç kullanmaktan kaynaklanan patlama riskini de önler.
Faiz oranını uzun pozisyon alarak "tepe" den yararlanın, faiz oranını kısa pozisyon alarak "dip" den yararlanın.
Uzun Vadeli Görünüm: Sabit Faiz Oranları, Zincir Üstü Kredi Genişlemesinin Vazgeçilmez Bir Parçasıdır
Benim öngörüm, zincir üstü kredi büyüdükçe, sabit faiz oranlı kredilere olan talebin de artacağı yönünde. Borç alanlar, daha öngörülebilir finansman maliyetine ihtiyaç duyacaklar, böylece daha büyük ölçekli, daha uzun vadeli pozisyonlar ve üretkenlik sermaye tahsisini destekleyebilecekler.
· Kurumsal Kredi Genişlemesi: Cap Protocol gibi projeler, zincir üstü kurumsal kredi için çalışmalarını sürdürüyor. Bu projeler, kurumsal düzeyde teminatlı borç verme protokollerine sigorta sağlar. Şu anda faiz oranı, kısa vadeli likidite için geçerli olan kullandırma eğrisine dayanarak belirlenir, ancak kurumsal borç alanlar faiz oranı belirsizliğine değer verir. Gelecekte, belirli bir faiz takası katmanı, "vadeye özel fiyatlandırma"yı desteklemek ve risk transferini kolaylaştırmak için hayati öneme sahip olacaktır.
· Zincir Üstü Tüketici Kredileri: 3Jane gibi projeler, zincir üstü tüketici kredilerine odaklanmaktadır. Bu alan neredeyse tamamen sabit faiz oranlı kredilerden oluşur, çünkü tüketiciler belirlenmişlik ararlar.
Gelecekte, borç alanlar kredi derecelendirmesine veya teminat varlığı türüne göre farklı faiz oranı pazarlarına girebilirler. Geleneksel finanstan farklı olarak, zincir üstü faiz oranı piyasası, borç alanların doğrudan piyasa tarafından belirlenen faize maruz kalmasını sağlayabilir, bu da tek bir kredi verenin belirlediği faize kilitlenmek yerine.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







