Yield Security Trade-Off: Can DeFi Break Through in Emerging Markets?
DeFi'nin Kara Günü
Nisan ayının üçte ikasını bile tamamlamadan, zincirdeki varlıkların üzerinde 600 milyon doların üzerinde bir tutar çalındı.
Bu güvenlik olayları, bir korkunç gerçeği açığa çıkardı: Eskiden DeFi Maksilerinin vaaz ettiği slogan, artık DeFi'nin kapısına yapıştırılan bir büyü haline geldi.
「Kod Kuraldır」, yapay zeka tarafından taranan hata bulma ve sosyal mühendislik yoluyla kolayca ele geçirilen çoklu imza anlamına gelir; 「DeFi Lego」 ise her yeni bir protokol, her yeni bir zincir, her yeni bir katman ekleyerek sistem genelindeki saldırı yüzeyini eş zamanlı olarak genişletir, patladıktan sonra iletim yolu bir halka daha fazla olur.
Denetim kodu kapsayabilir, ancak yönetimi kapsayamaz; çoklu imza eşiği yükseltebilir, ancak altı aylık fiziki penetrasyonu engelleyemez; bileşik olma özelliği DeFi'nin karakteristiğidir, aynı zamanda riskin protokoller arasında serbestçe dolaşmasına neden olan şeydir. Bu yapı içinde, savunma her zaman saldırıya uğrayan tarafın peşinden sürüklenir.
Geliri zincir dışına çıkararak denetlenen geleneksel finansal varlıklara dönüştürmek, bu durumu aşmanın tek yoludur.
Varlıklar lisanslı kurumlar tarafından saklanır ve yönetilir, zincirdeki jetonlar gerçek fon paylarına karşılık gelir, net varlık değeri günlük olarak hesaplanır, ihraç ve geri alım standart süreçleri izlenir. Hatta bir akıllı sözleşmede hata olsa bile, rehin varlığın anında kaybolması veya sıfıra düşmesi olayı yaşanmaz.
Ancak sorun şu ki, bu yolun en yaygın sonu noktası ABD Hazine Bonoları'dır. Banka mevduatı için %3 ila %5 arasında bir getiri oranı iyi bir rakam olsa da, iki haneli veya üç haneli getirilere alışmış bir DeFi kullanıcısı için hiçbir cazibe oluşturmaz.
Gerçekten hem uygunluk hem de getiri oranını sağlayabilen varlık her zaman var olmuştur, sadece dolar sistemi içinde değil. Bu, kurumların sıkıca koruduğu ve bireylerin neredeyse hiç giriş yapamadığı başka bir yerden gelmektedir.
Bireysel Yatırımcının Ulaşamadığı Kazanç
Eğer piyasayı takip ediyorsanız, muhtemelen 2024 yılının Ağustos'unun başındaki sert düşüşü hatırlarsınız. 5 Ağustos'ta, Standard & Poor's %3, Nikkei Endeksi %12 ve Bitcoin'in düşüş oranı %20'ye ulaştı.
Birçok piyasa acemisi, pozisyonlarının geri çekilmesi sırasında yeni bir kavram öğrendi: Taşıma İşlemi (Carry Trade).
1995 yılından sonra, Japon ekonomik balonunun patlaması ile Japon Merkez Bankası süper düşük faiz politikasını benimsemeye başladı. Yatırımcılar düşük faizli para birimi (genellikle Japon Yeni) ödünç alır, bunları yüksek faizli para birimiyle değiştirir ve yerel kısa vadeli tahvillere yatırım yapar, faiz farkını alır; bu tür bir arbitraj işlemi Taşıma İşlemi'dir.
Amerikan Ulusal Ekonomi Araştırma Bürosu, 2008 yılında yayımlanan bir araştırma raporunda fark oranı işlemlerini, dönemler arası ve pazarlar arası istikrarlı bir şekilde var olan aşırı getiri kaynağı olarak nitelendirdi.
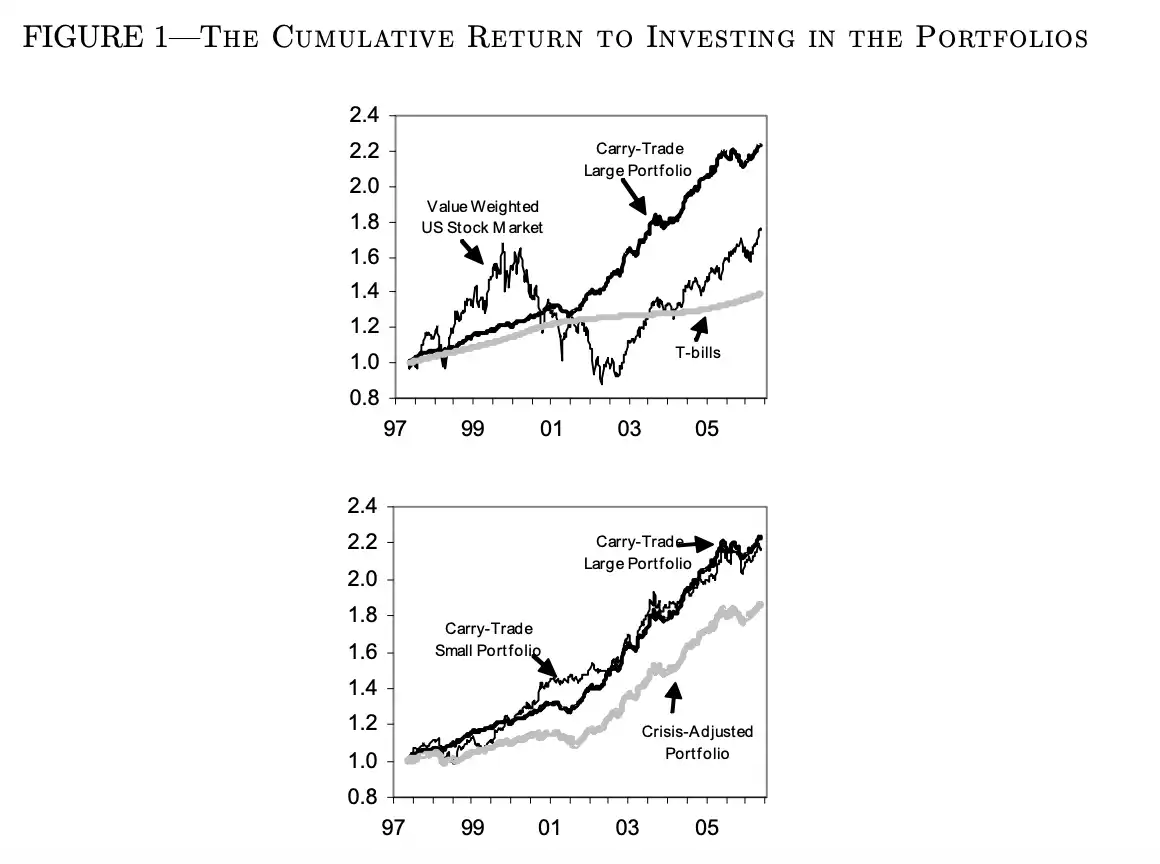
Fark oranı işlemleri kullanan yatırım portföyünün getirisi, kontrol grubundan belirgin şekilde yüksektir.
Faiz oranları piyasasının boyutu, kripto endüstrisinden çok daha büyüktür. Uluslararası Takas Bankası'nın 2025 Eylül'ünde yayımladığı üç yıllık bir araştırmaya göre, Nisan 2025'te küresel tezgahüstü faiz türevleri günlük ortalama işlem hacmi 79 trilyon Amerikan Dolarıdır. J.P. Morgan'ın tahminlerine göre, yatırılabilir yeni pazar tahvillerinin büyüklüğü Eylül 2025'te 31 trilyon Amerikan Dolarını aşmıştır.
Fark oranı işlemleri alanında, Türkiye kaçınılmaz bir isimdir. Merkez Bankası, Mart 2024'te bir haftalık repo faizini %50'ye çıkardı, Nisan 2025'te hala %46'da duruyordu ve Ocak 2026'ya kadar %37'de kaldı. Bu durum Türk Lirası'nı kısa vadeli faizli varlık olarak fark oranı işlemlerinde çekici hale getirdi.
ING'in Kasım 2025'te yaptığı sınır ötesi fark oranı görünümünde, kurumun Türk Lirası varlıkları pozisyonunun bir ara 470 milyar ABD Dolarına ulaştığı açıklandı. Allianz Global Investors, 2026'daki yeni pazar tahvili görünümünde Türkiye'yi olumlu bir şekilde değerlendirdi.
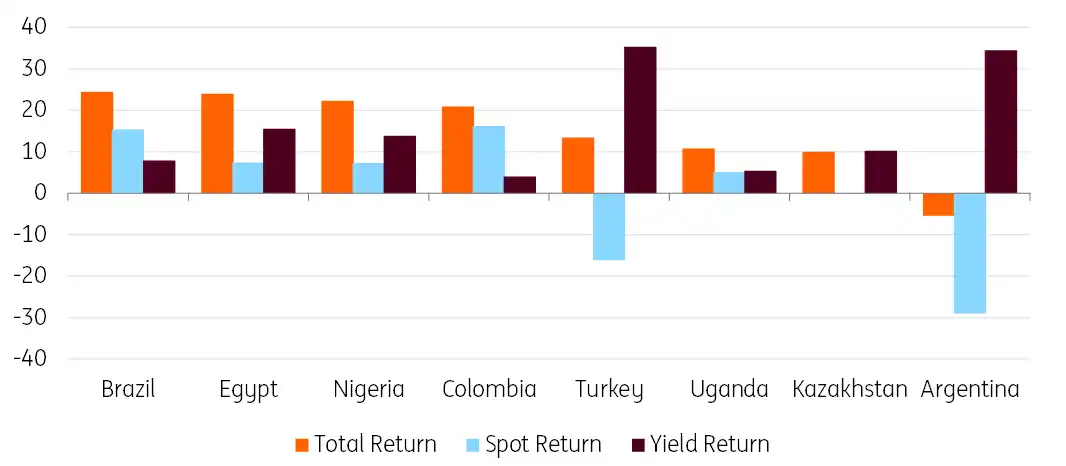
Fark oranı işlemleri ne kadar kazandırıyor? Franklin Templeton'a ait sürdürülebilir bir yeni pazar tahvili fonu, 2025 yıl sonu itibarıyla yıllık %26.76 getiri elde etti. J.P. Morgan Asset Management'ın 2026 yılının ilk çeyreğine ilişkin görüşünde, 2025 yılında yeni pazar yerel para birimi tahvillerinin genel getirisi %19.3 olarak belirtildi.
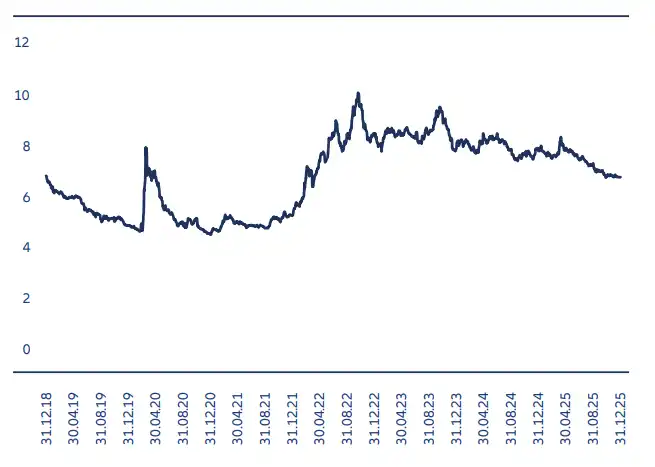
J.P. Morgan Yeni Pazar Tahvilleri Endeksi Getirisi
Merkezi olmayan oyuncuların %10'un altındaki borç verme faiz oranları için sürekli olarak pozisyon değiştirdiği ve akıllı kontratlardaki açıklar ve ardışık tasfiyelerden korktuğu bir ortamda, bu yeni pazar tahvilleri fonları sadece kısa vadeli tahvilleri tutarak yıllık çift haneli getiriler elde etti.
Bu kadar büyük ve istikrarlı bir getiri kaynağı olan bu pazar neden hala blok zincirine taşınmadı?
Cevap son derece katı giriş engellerinde yatmaktadır.
Türkiye'de en temel bir Lira para piyasası fonu satın almak istiyorsanız, aşağıdaki adımları tamamlamanız gerekir: Yerel bir finansal kurumun açtığı, yerel para birimi cinsinden bir hesap, eksiksiz KYC belgeleri sunmanız gerekmektedir (Türkiye, yabancı uyruklular için uyumluluk gereksinimlerinde genellikle katıdır), lisanslı bir distribütör kanalı üzerinden emir verilmesi (fonlar doğrudan perakende yatırımcılara satılmaz), belirli bir asgari yatırım tutarını karşılamak.
Bu boru hattı, Türk yerel finansal sistem içinde yıllardır kapalı bir şekilde çalıştı. Geleneksel kurumlar bunu işletebilir çünkü küresel banka ağı, kredi limiti, türev işlem platformu ve olgun bir saklama ilişkisi gibi zaten kurulmuş altyapıya güvenirler.
Bu yolu açmak isteyen bireyler içinse işler o kadar kolay değil.
Brix'in yaptığı şey, bu fark ticareti kazanç yolunu bir zincir üstünde erişilebilir bir ürüne dönüştürmek.
「Mükemmel Kılıf」
BRIX bu ay 5.5 milyon dolarlık başlangıç fonlamasını duyurdu.
Yatırım yapısına dikkatlice bakıldığında, Circle Ventures, ConsenSys, Borderless Capital gibi birkaç kripto girişim sermayesi dışında, çekirdek yatırımcılar arasında bazı tanıdık olmayan isimler var.

FRWRD Ventures, Türkiye'nin en büyük özel bankalarından biri olan Yapı Kredi'nin bir girişim sermayesi kolu, daha da etkileyici olanı ise İş Asset Management, Türkiye'nin en büyük varlık yönetimi şirketi İş Bankası'nın iştiraki.
Çoğu RWA projesi, sözde "banka işbirliği" dediğinde genellikle sadece saklama anlaşmasında kalır. Banka kendisiye sahip değil, işletme uyumu yok, projektör hukuki bir sorumluluk yolu da yok.
FRWRD ve İş Asset Management, hem BRIX'in yatırımcısı hem de iTRY altında yatan fonun girişimcisi, yöneticisi ve saklayıcısıdır.
BRIX'in bir hata yapması durumunda etkilenen sadece zincirdeki kullanıcıların ana parası değil, aynı zamanda iki bankanın yıllarca biriktirdiği marka itibarı ve kendi çıkarları olacaktır.
BRIX, MegaETH ana ağındaki ilk aşamayı başlattı, her gün World Markets'te 500.000 USD değerinde wiTRY gibi USDm'nin serbest bırakılacağından, projenin TVL’si 5 milyon dolara ulaşana kadar.
Kullanıcılar, World Markets'te USDm karşılığında wiTRY karşılığında değişim yapabilir ve faizli teminat olarak borç verme veya diğer stratejilere dahil edebilir; alttaki iTRY daha sonraki aşamalarda uygun kurumlara açık bir şekilde alım satım yapacak.
iTRY kendisi bir Türk Lirası para piyasası fonu payına bağlıdır. Zincir üstü jeton yalnızca pay belgesidir, alttaki fon elde edilen faizi sahiplerine orantılı olarak dağıtır.
Brix'in bankayla çıkarlarının uyumlu olmasının yanı sıra, gelir kaynağı kendiliğinden güvenli bir yapıya sahiptir.
iTRY'nin arkasındaki para piyasası fonu, çoğunlukla geri satın alma, para piyasası araçları, banka mevduatları ve kamu-özel sektör kısa vadeli borç enstrümanlarına yatırım yapar; tüm finansal ürünlerin vadesi 184 günü aşmaz, ağırlıklı ortalama vadesi 45 günü aşmaz. Saklama, Türkiye Sermaye Piyasası Kurulu tarafından denetlenen bir birleşik saklayıcı tarafından yapılmaktadır ve tüm süreç Türkiye yerel finansal düzenleme çerçevesi içindedir.
Bunun yanı sıra, iTRY'nin faizi tamamen altındaki fonun para piyasasında elde ettiği gerçek getiriden gelir. Türk Lirası yüksek faiz seviyesini koruduğu sürece, getiri bir dayanak noktasına sahiptir. Kaldıraç yok, jeton üretimi yok, TVL'ye bağımlı değil. Zincir sadece paketlemeyi yönetir, getiri zincir-dışı fon tarafından üretilir.
Türkiye, Brix'in sadece ilk durağıdır. Brix ekibinin planına göre, gelecekteki gelir kaynakları aşamalı olarak Birleşik Arap Emirlikleri, Mısır, Meksika, Brezilya, Kore gibi birçok gelişmekte olan pazara genişletilecektir.
Kutunun Dışına Çıkma
Son birkaç yılda, gelişmekte olan pazarlar tarafından zincire iletilen ana şey sığınma talebiydi. Yerel halk, lira, peso vb. gibi para birimlerinin değer kaybına karşı stabilcoin'lerle korunurken, stabilcoin'lerin bu pazarlardaki penetrasyon oranı sürekli artmıştır.
Kanal tek yönlü değil.
Zincirdeki dolar varlıkları da uygun kuruluşlar aracılığıyla paketlenerek, bu pazarlara ters yönlü erişim sağlayarak, gelişmekte olan pazarların yapısal getirilerinden faydalanabilir.
DeFi'nin güvenlik endişesi yakın zamanda ortadan kalkmayacak. Zincirdeki kullanıcılar için gerçekten düşünülmesi gereken şey, bir sonraki aksilik ne zaman olacak değil, zaten saldırıya uğrayan bu zincirde olmayan bir gelir türü olup olmadığıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler