



Getiri üreten sabit kripto paralar: Geleneksel finans ve merkezi olmayan finansın birleşimi
Orijinal başlık: "Yield-based Stablecoins: The Fusion of Traditional Finance and Decentralized Finance"
Orijinal kaynak: Amber Group
Stablecoin'ler dijital ödemeler ve işlemler için önemli bir altyapı haline geldi. 2024 yılında, stablecoin'lerin toplam işlem hacmi 27,6 trilyon ABD dolarına ulaşarak Visa ve Mastercard'ın toplam yıllık işlem hacmini aştı. Şu anda, sipariş defteri işlemlerinin %90'ından fazlası ve zincir üstü yerleşimlerin yaklaşık %70'i stablecoin'ler kullanılarak gerçekleştiriliyor. Stablecoin piyasa büyüklüğü Şubat 2024'te 138 milyar ABD dolarından Mayıs 2025'te 230 milyar ABD dolarının üzerine çıkarak, merkezi olmayan finans alanında altyapı konumunu sağlamlaştırdı.
Son zamanlarda, piyasa getiri üreten sabit paraların ortaya çıkışına ve hızla benimsenmesine tanık oldu. Bu sabit paralar, Ağustos 2023'te 660 milyon dolardan Mayıs 2025'te yaklaşık 9 milyar dolara çıkarak 13 kat büyüdü ve toplam sabit para piyasasının yaklaşık %4'ünü oluşturdu. Bu büyüme eğilimi devam ederse, bu yolun önümüzdeki birkaç yıl içinde sabit para piyasasının %50'sini oluşturması ve potansiyel olarak yüzlerce milyar dolarlık toplam kilitli bir hacme sahip olması bekleniyor.
Bu rapor, getiri üreten sabit paraların yükselişini incelemeyi ve erken formlarından günümüzün hızlı büyümesine kadar gelişim yollarını izlemeyi amaçlamaktadır. Bu, geleneksel para piyasası fonlarının büyümesine benzer bir yörüngedir. Ayrıca, tasarımlarında bulunan riskleri analiz edecek ve olası gelecekteki yeniliklere odaklanacağız. Bu rapor, tarihsel bağlamı ve son trendleri inceleyerek, bu stablecoin'lerin DeFi ekosistemindeki gelişen rolünü anlamak için net bir çerçeve sağlamayı umuyor.
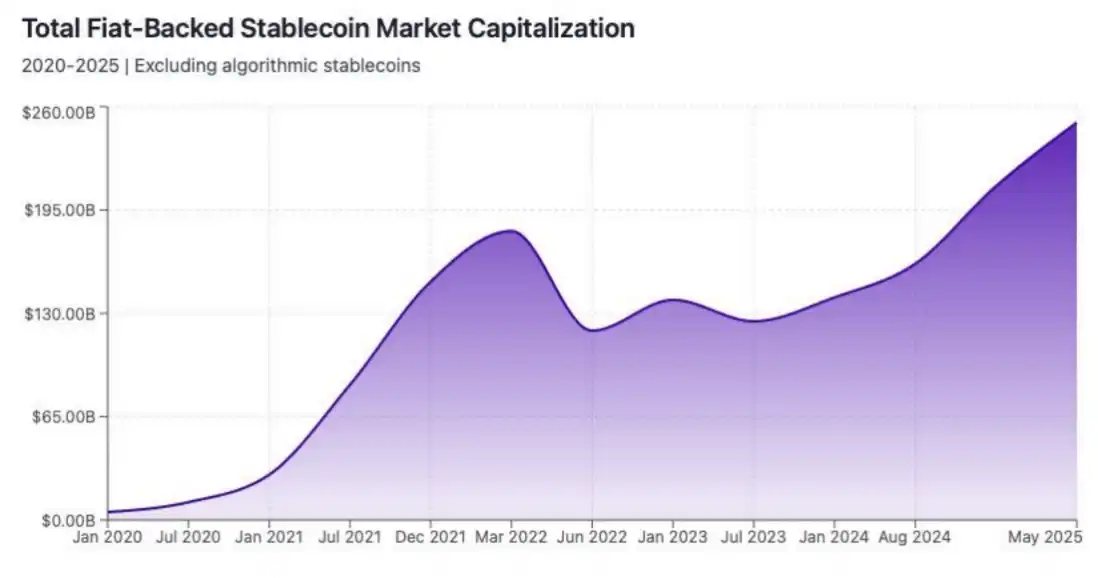
Şekil 1: Stabilcoin piyasa değeri 2020'de 5 milyar dolardan Mayıs 2025'te 230 milyar doların üzerine çıktı ve 2022-2023'te önemli bir oynaklık yaşandı; bu, öncelikle FTX çöküşünden kaynaklanıyor
Mevcut Stabilcoin Piyasasına Genel Bakış
Getiri üreten stablecoin'lere dalmadan önce, öncelikle mevcut stablecoin piyasasını bir bütün olarak kısaca inceleyelim.
Stabilcoin piyasası, dijital finansın temel bir ayağı olarak kendini sağlam bir şekilde kanıtladı ve toplam piyasa değeri şaşırtıcı bir büyüme yaşadı; Şubat 2024'te 138 milyar dolardan Mayıs 2025'te 230 milyar doların üzerine çıkarak %60'tan fazla arttı. Stablecoin'ler başlangıçta kripto paraların yüksek oynaklığıyla mücadele etmek için fiyat sabitleme aracı olarak tasarlanmıştı ancak bugün dünya çapında trilyonlarca dolarlık ticaret faaliyetini destekleyen önemli bir araç haline geldiler.
Yalnızca 2024 yılında, stablecoin'lerin toplam işlem hacmi 27,6 trilyon ABD dolarına ulaşarak Visa ve Mastercard'ın toplam yıllık işlem hacmini aştı ve merkezi ve merkezi olmayan finansal sistemlerde bir değer aktarım aracı olarak oynadığı önemli rolü vurguladı.
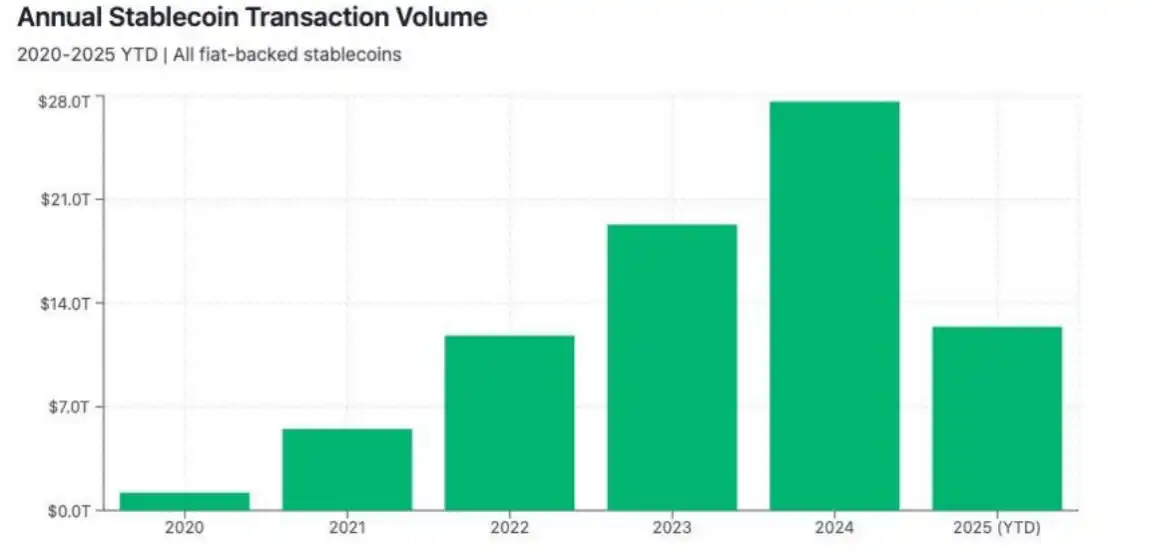
Şekil 2: 2024 yılında, stablecoin'ler toplam 27,6 trilyon dolarlık işlem hacmi işleyecek ve Visa ve Mastercard'ın toplam yıllık işlem hacmini aşacak
Blockchain tarafından toplam stablecoin kilitlenmesi
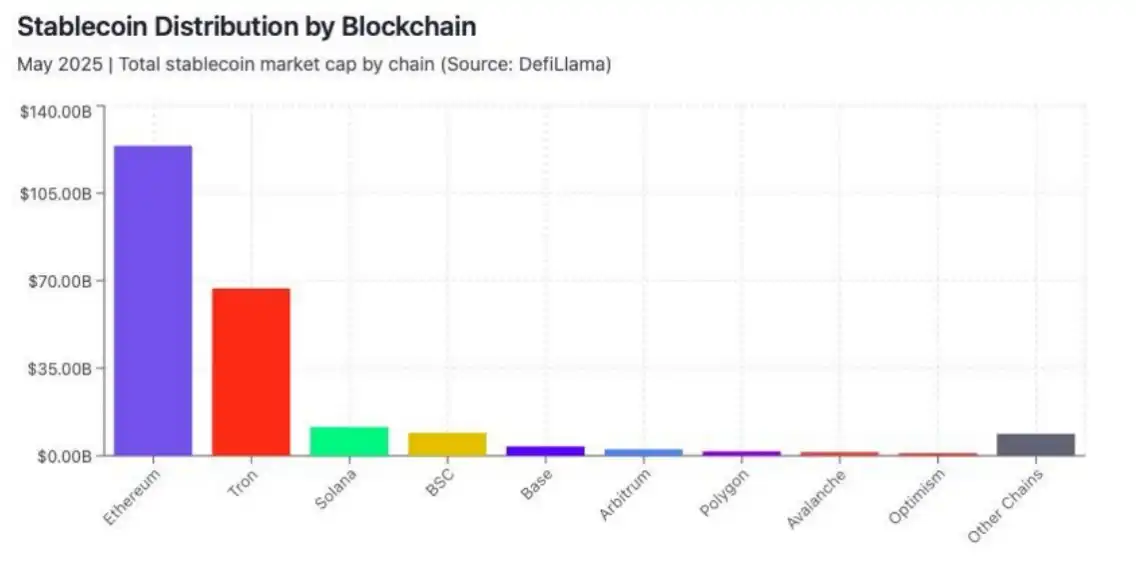
Şekil 3: Ethereum, mevcut stablecoin'lerin yaklaşık %52'sini taşıyarak stablecoin ihracına hakim
Ethereum
Ethereum, tüm pazarın %52'sini oluşturan yaklaşık 124 milyar dolarlık stablecoin TVL'sine sahiptir. Bunların arasında USDC yaklaşık %42, USDT %34 ve DAI %18'lik bir paya sahiptir. Şu anda yaklaşık 40 milyar dolarlık sabit para birimi mevduatına sahip olan Aave gibi merkezi olmayan finans protokollerinde kurumsal olarak benimsenmesi, devam eden büyümesinin başlıca itici gücüdür.
Tron
Tron'un sabit para birimi TVL'si, sınır ötesi ödemelerde yaygın olarak kullanılan USDT'nin (%89) hakim olduğu 66,9 milyar dolara çıktı. Ağ, özellikle gelişmekte olan piyasalarda küresel sabit para birimi işlemlerinin %35'ini işliyor.
Solana
Solana'nın sabit para birimi TVL'si, işlem başına 0,001 dolardan daha az bir ücretle günde 57,77 milyon işlem işleme yüksek performansı sayesinde yaklaşık 11,5 milyar dolardır ve bu da onu verimli bir ticaret ekosistemi için ilk tercih haline getirir.
BNB Zinciri
BNB Zinciri'ndeki sabit para birimlerinin TVL'si 9,2 milyar dolardır ve çoğunlukla FDUSD (%51) ve USDT'den (%39) oluşmaktadır.
Arbitrum, Polygon ve Avalanche
· Arbitrum: TVL 2,6 milyar dolar olup, ana stablecoin'ler USDC (%52) ve DAI (%31)'dir.
· Polygon: TVL 1,8 milyar dolar olup, ana stablecoin'ler USDC (%48,6) ve USDT (%37,2)'dir.
· Avalanche: TVL 1,5 milyar dolar olup, ana stablecoin'ler USDT (%67) ve USDC (%28)'dir.
Blockchain'e Göre Stablecoin Kullanıcılarının Dağılımı
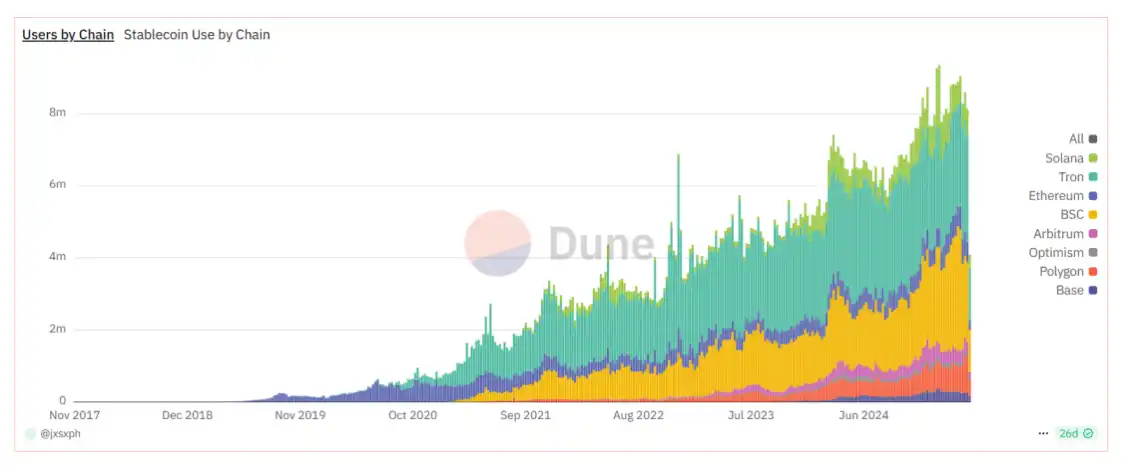
Şekil 4: Zincirler Arası USDC ve USDT Kullanıcılarının Dağılımı
Stablecoin kullanıcılarının farklı blok zincirleri arasındaki dağılımı, kullanıcı benimseme kalıplarında ve toplam kilitli değerde önemli farklılıklar ortaya koymaktadır. Bazı ağların büyük kullanıcı tabanları ancak nispeten küçük kilitli değerleri varken, diğerleri sınırlı bir kullanıcı tabanına rağmen orantısız olarak büyük miktarda TVL taşımaktadır ve bu, zincirler arasında kullanıcı davranışı, işlem özellikleri ve ekonomik faydadaki temel farklılıkları yansıtmaktadır.
Tron: Yüksek değerli, düşük frekanslı işlemler hakim
Tron, 3,1 milyon haftalık aktif stablecoin kullanıcısıyla önde gidiyor, ancak yıllık büyüme oranı diğer rakiplerinden daha mütevazı. Buna rağmen, ağ, esas olarak yüksek değerli, düşük frekanslı USDT transferlerindeki temel rolü nedeniyle küresel sabit para birimi işlemlerinin %41'ini işliyor ve aylık işlem hacmi 500 milyar doları aşıyor. Tron'un altyapısı, yüksek işlem hacmini yavaşlayan kullanıcı büyümesiyle dengeleyerek kurumsal düzeyde likidite için kritik öneme sahip.
BNB Zinciri: Perakende kullanıcılar için bir ticaret merkezi
Yaklaşık 2-3 milyon haftalık sabit para birimi aktif kullanıcısıyla BNB Zinciri, kullanıcı etkileşimi için en aktif ağlardan biri haline geldi ve bu yıl aktif kullanıcı açısından Tron'u geride bıraktı. 2025'in ilk çeyreğinde zincir, günde ortalama yaklaşık 1,2 milyon sabit para birimi işlemi gerçekleştirdi ve bu bir önceki yıla göre %28'lik bir artış anlamına geliyor. Sabit para birimi TVL'si 10,1 milyar dolara ulaşarak pazar payının yaklaşık %4,4'ünü oluşturuyor ve güçlü bir büyüme ivmesi gösteriyor. Bu büyüme, sıfır ücretli ticareti ve Binance ekosistemiyle derin entegrasyonu sayesinde, maliyet verimliliği ve profesyonel altyapı arayan yatırımcılar ve sermaye sahipleri için bir buluşma noktası haline gelmiştir.
Solana: Yüksek verimli, mikro işlem odaklı
Solana şu anda yaklaşık 800.000 haftalık aktif stablecoin kullanıcısına sahip ve son iki yılda hızlı bir büyüme kaydetti. Ağ, haftada yaklaşık 10 milyon stablecoin işlemini işleyerek, mikro işlem yoğunluklu kullanım durumları için uygun olan yüksek verimli, düşük ücretli ağ mimarisini tam olarak ortaya koyuyor.
Ethereum: Kurumsal düzeyde getiri motoru
600.000 haftalık aktif stablecoin kullanıcısıyla Ethereum, kullanıcı ölçeği açısından ortaya çıkan halka açık zincirlerin gerisinde kalıyor ancak kurumsal sermaye ve yüksek değerli işlemlerdeki hakimiyeti sarsılmazlığını sürdürüyor. Ethereum'un ortalama stablecoin işlem miktarı tüm büyük blok zincirleri arasında en yüksek olanıdır: USDC ortalama 97.900$ ve USDT 41.700$'dır, bu da perakende odaklı zincirlerdeki 1.000$'ın altındaki ortalamadan çok daha yüksektir. Bu veriler, Ethereum'un büyük ölçekli kurumsal faaliyetler için temel bir platform olarak sağlam konumunu yansıtmaktadır.
Katman 2: Ortaya Çıkan Ekosistemlerin Hızlı Büyümesi
Arbitrum (250.000 DAU) ve Optimism (150.000 DAU) gibi Katman 2 ağları hızla büyüyor, ancak toplam TVL'leri hala nispeten küçük. Şu anda, stablecoin'ler, 30 milyon aylık aktif adres, yıllık %53'lük artış ve trilyonlarca dolarlık aylık işlemle çok zincirli altyapı ve DeFi uygulamalarının temel bir bileşeni haline geldi ve kripto ekosistemindeki temel konumlarını daha da sağlamlaştırdı.
Getiri Sabit Paralarının Büyüme Potansiyeli: Yeni Nesil Para Piyasası Fonları
Önceki makalede stablecoin sektörünün ölçeği ve benimsenmesi incelendi, ancak alandaki en dönüştürücü evrim yalnızca büyüme verilerinin kendisi değil, getiri tabanlı stablecoin'lerin yükselişidir - bu, bu raporun temel odak noktasıdır. Ortaya çıkan bir finansal hibrit araç olarak, bu tür varlıklar kullanıcıların daha önce "statik" olan varlıkları kullanma biçimini yeniden şekillendiriyor.
Stablewatch verilerine göre, getiri tabanlı sabit paralar patlayıcı bir büyüme yaşıyor ve toplam arzları Ağustos 2023'te 666 milyon dolardan Mayıs 2025'te 8,98 milyar dolara fırladı ve Şubat 2025'te (10,8 milyar dolar) zirveye ulaştı. Hala tüm sabit para piyasasının %5'inden azını oluşturmasına rağmen, bu segment, yerel kripto getiri araçlarına yönelik artan kurumsal talep ve merkezi olmayan finansal altyapının sürekli iyileştirilmesiyle yönlendirilen 2024'te tek başına %583 büyüme elde etti.
Geleneksel stablecoin'lerin aksine, getiri tabanlı stablecoin'ler, riskten bağımsız korunma işlemleri veya ABD Hazine Bonolarının tokenleştirilmesi (kendisi 2024'te %414 büyüyen bir pazar) gibi akıllı sözleşmeler aracılığıyla getiri stratejilerini otomatik olarak yerleştirir ve varlıkların otomatik olarak değerlenmesini sağlar. Merkezi aracıları ortadan kaldırarak, bu tür stablecoin'ler DeFi'nin "özerklik, şeffaflık ve izinsiz erişim" temel kavramını uygular.
Düzenleyici eğilimler de gelişimini destekler. Örneğin, ABD Menkul Kıymetler ve Borsa Komisyonu'nun bazı getiri tabanlı ürünleri ve programlanabilir para birimi çerçevelerini onaylaması, bir sonraki nesil finansal araçlar olarak uygulanabilirliğini ve uyumluluğunu daha da kanıtlamaktadır.
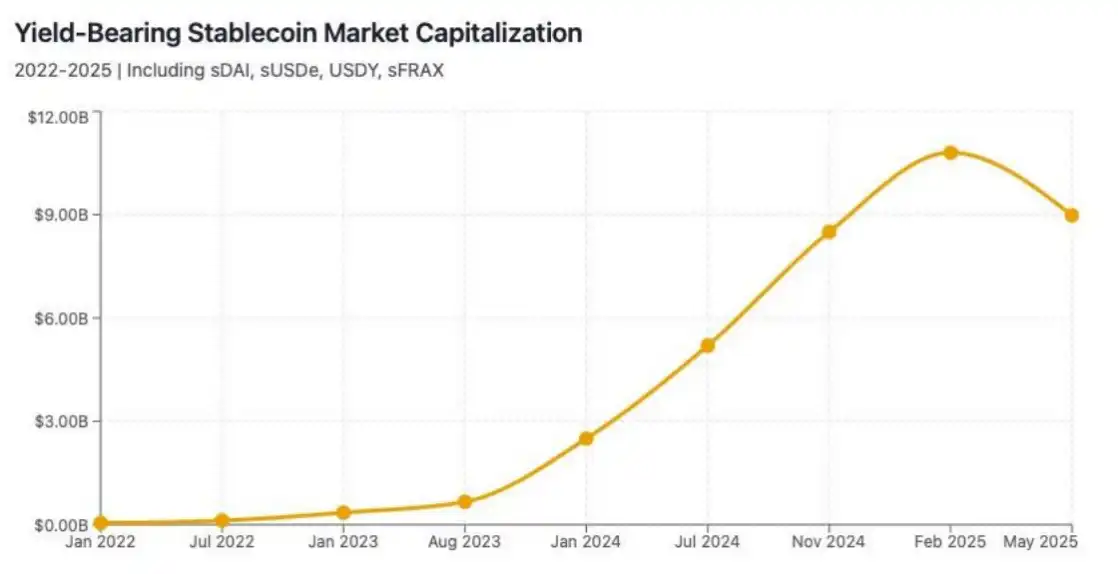
Şekil 5: Getiri getiren stablecoin'lerin toplam arzı, Ağustos 2023'te 666 milyon dolardan Mayıs 2025'te 10,8 milyar dolara çıkarak yaklaşık 13 kat arttı
Para Piyasası Fonlarıyla Benzerlik
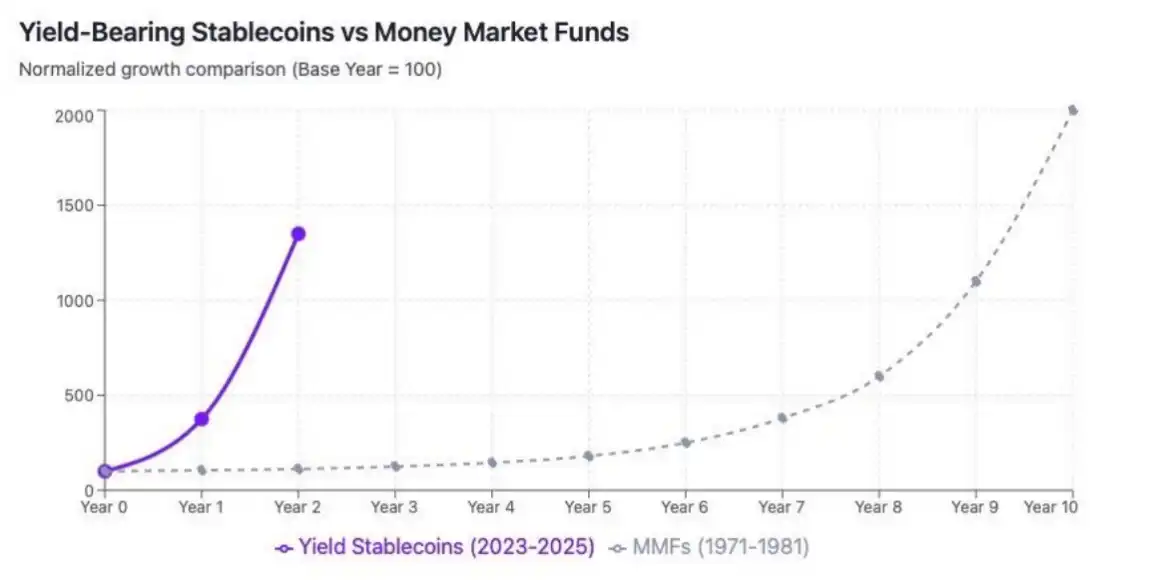
Şekil 6: Getiri getiren stablecoin'lerin büyüme yörüngesi, 1971'deki kuruluşlarından bu yana benimsenme oranlarının geleneksel para piyasası fonlarının gelişim oranını bile aştığını gösteriyor
Getiri getiren stablecoin'ler, geleneksel para piyasası fonlarının çok ötesinde bir gelişim yolunda hızla genişliyor. Benzer şekilde, para piyasası fonları 1971'de piyasaya sürüldü ve Mayıs 2025 itibarıyla 7 trilyon dolarlık bir sektöre dönüştü, getiri üreten sabit kripto paralar da nakit eşdeğeri varlıklarda otomatik getiri ihtiyacını karşılıyor.
İkisi arasındaki temel benzerlikler şunlardır:
· Getiri çekiciliği:Her ikisi de geleneksel tasarruf oranları ile piyasa getirileri arasındaki boşluğu dolduruyor
· Likidite edinimi:Para piyasası fonları bir zamanlar çek ödemelerini destekleyerek likiditeyi artırıyordu; getiri tabanlı sabit kripto paralar ise anında zincir üstü geri ödeme yoluyla verimli likiditeye ulaşıyor
· Düzenleyici itici güçler:Para piyasası fonlarının yükselişi, Q Yönetmeliği'nin banka mevduat oranlarına getirdiği sınırlamadan faydalandı; Bugün, stabil kripto paralar üzerindeki düzenleyici netlik, bunların gelişimini destekliyor
JPMorgan Chase, 2030 yılına kadar getiriye dayalı stabil kripto paraların, stabil kripto para piyasasının %50'sini oluşturmasının beklendiğini ve bugünkü 10 milyar dolardan yüzlerce milyar dolara kadar büyüyeceğini öngörüyor.
Gelir getiren stablecoin'lerin gelişim tarihi ve ana gelir yaratma mekanizması
Tarihsel gelişim incelemesi
2017–2019: Statik stablecoin'lerin temel aşaması
· Tether (USDT, 2014) ve USD Coin (USDC, 2018), fiyat istikrarı sağlamayı amaçlayan itibari paralarla desteklenen merkezi stablecoin'leri piyasaya sürdüler, ancak yerel gelir yeteneklerine sahip değiller
· MakerDAO tarafından 2017'de piyasaya sürülen DAI, merkezi olmayan bir teminat mekanizması gerçekleştirdi ve bu alanda önemli bir öncü oldu. Ancak, gelir fonksiyonu erken aşamada entegre edilmemişti ve odak noktası değer sabitleme ve korumaydı
2020–2022: DeFi çılgınlığı ve erken gelir keşfi
· MakerDAO tarafından başlatılan DAI tasarruf oranı %3–8 sunuyor
· TerraUSD (UST) gibi algoritmik modeller yüksek getirili mekanizmalar denedi, ancak sonuçta sürdürülebilirlik eksikliği nedeniyle başarısız oldu
· Frax Finance, saf algoritmik modellerin (UST gibi) ortaya çıkardığı güvenlik açıklarından kaçınmaya çalışırken sermaye verimliliğini artıran hibrit kısmi algoritmik bir model başlattı
2023: Kurumsal düzeyde hibrit stratejiler ve yeni katılımcılar
· Ondo Finance, tokenleştirilmiş ABD doları teminatlı bir RWA destekli stablecoin (USDY) başlattı. Hazineler, kurumsal fonları çekiyor
· Level Finance, Aave gibi olgun DeFi protokollerinde düşük riskli borç verme faaliyetleri yoluyla gelir elde ediyor
· Aave, Temmuz 2023'te merkezi olmayan, aşırı teminatlı bir stablecoin olan GHO'yu piyasaya sürdü
2024: Ana akım benimseme ve hızlı büyüme
· Ethena, Şubat 2024'te Ethereum ana ağında sentetik stablecoin'i USDe'yi resmen piyasaya sürdü
· BlackRock, %5'ten fazla yıllık getiriye sahip, 500 milyon ABD doları ölçeğinde tokenleştirilmiş bir Hazine tahvili fonu başlatan BUIDL projesini başlattı ve RWA teminat modelinin uygulanabilirliğini daha da doğruladı
· Usual'ın USD0'ı, Haziran 2024'teki lansmanından bu yana hızla büyüdü
· Resolv, kullanıcıların muhafazakardan kaldıraçlıya (4,3%-15,2% APY) kadar stratejiler arasında özgürce seçim yapmasına olanak tanıyan risk katmanlı getiri kasalarını sunar
2025: Çeşitlendirme, otomasyon ve düzenleyici netlik
· Sky Protocol, yapay zeka destekli getiri optimizasyon stratejilerini sunar. Yapay zeka sabit paralar ve getiri yönetimi, 2025'in başlarında "DeFi + AI" çılgınlığının temel odağı haline geliyor
· Şubat 2025'te YLDS, yıllık %3,85 faiz oranıyla ABD Menkul Kıymetler ve Borsa Komisyonu tarafından onaylanan ilk getiri üreten sabit para oldu
· Aave, GHO'nun uygulama senaryolarını genişletmeyi ve Aave V3'te USDC'nin yerel gelirinden elde edilen gelirle düşük riskli getiri üreten bir sabit para yaratmayı amaçlayan sGHO tasarruf belirteci planını önerdi
· Sabit parayla ilgili düzenleme daha netleşiyor: SEC 2025'in başlarında Getiri üreten sabit paraların menkul kıymet olarak düzenlenmesinin onaylanması ve STABLE Yasası ile GENIUS Yasası'nın yürürlüğe girmesi, sabit paralar için düzenleyici çerçevenin daha da açıklığa kavuşturulmasını da işaret ediyor
Temel kaynaklar gelir
Gerçek dünya varlıkları RWA teminatı
Bu sabit paralar, teminat olarak geleneksel finansal varlıklar (çoğunlukla ABD Hazine Bonoları) tarafından desteklenir ve bu varlıklardan gelir elde eder. Mart 2025 itibarıyla, tokenleştirilmiş ABD Hazine Bonoları piyasa büyüklüğü 5 milyar ABD dolarına ulaşmış olup, yıllık getiriler %4,8 ile %6,8 arasında değişmektedir. Bu segment, iyi uyumluluk nitelikleri ve kurumsal yatırımcılar tarafından geniş kabul görmesi nedeniyle gelişmeye devam etmektedir.
Şekil 7: Tokenleştirilmiş ABD Hazine piyasası 2024'te önemli ölçüde büyüyerek Mayıs 2025'e kadar 6 milyar dolara ulaşıyor
Bu alanda, BlackRock'ın BUIDL'i yaklaşık 1,7 milyar dolarlık yönetim altındaki varlıkla ilk sırada yer alıyor, ardından Ondo Finance'in USDY'si, Mountain Protocol'ün USDM'si ve Usual Money'nin USD0'ı geliyor. Geleneksel finansal sistemle yüksek uyumluluğu nedeniyle, bu sektör için potansiyel pazar alanı çok büyük ve 2030 yılına kadar 3,5 trilyon ila 10 trilyon dolarlık bir ölçeğe ulaşması bekleniyor.
Türev Arbitrajı
Bu tür sabit paralar, genellikle sürekli sözleşmelere güvenerek düşük riskli türev işlemleri yoluyla gelir elde eder. Örneğin, Ethena'nın sUSDe'si, sürekli sözleşme piyasasındaki arbitraj fırsatlarından yararlanmak için Delta Neutral nötr korunma stratejisini kullanıyor ve yıllık %10 ila %27 arasında getiri elde ederek piyasa değerini bir yılda 65 milyon ABD dolarından 3,5 milyar ABD dolarına çıkarıyor.
Ancak, bu yolun büyüme potansiyelinin içsel sınırları vardır. Getirileri, ölçeklenebilirlik açısından tokenleştirilmiş hazineler gibi daha sağlam gelir kaynaklarından önemli ölçüde daha düşük olan sürekli piyasalardaki sınırlı tutmalara ve değişken fonlama oranlarına dayanır. Aynı zamanda, düzenleyici ortam da beklentilerine belirsizlik katmaktadır. Genius Yasası ve Stable Yasası gibi son yasal gelişmeler, bu tür ürünleri "uyumsuz" olarak sınıflandırmış ve düzenlenmiş gerçek dünya varlık RWA tokenleştirme yolunu tercih etmiştir.
Bu nedenle, türev arbitraj sabit paraları hala belirli bir üst düzey kullanıcı grubuna yüksek getirili bir seçenek olarak hizmet etse de, pazar alanları RWA destekli sabit paralarınkinden çok daha küçüktür. İkincisi, kurumsal standartlar ve küresel düzenleyici yönelimle daha uyumludur ve trilyonlarca dolarlık büyüme potansiyeline sahiptir.
DeFi Borç Verme, Likidite Madenciliği ve Otomatik Getiri Toplama
Bu protokoller, sermayeyi borç verme, likidite madenciliği ve diğer otomatik stratejilere tahsis ederek gelir elde eder. Şu anda, bu kategorideki toplam kilitli hacim yüz milyonlarca ila milyarlarca dolar arasında değişirken, borç verme stratejileri yaklaşık %3-12 yıllık getiri oranı ve likidite madenciliği %5-20+'ye ulaşmaktadır. Nisan 2025 itibarıyla, DeFi borç verme ve likidite madenciliği protokollerinin toplam TVL'si yaklaşık 42,7 milyar dolardır. Ancak, bu mekanizmalar tarafından oluşturulan sabit kripto para TVL'si bunun yalnızca çok küçük bir kısmını oluşturmaktadır ve şu anda yaklaşık yüz milyonlarca ila milyarlarca dolar olduğu tahmin edilmektedir.
Bu boşluk esas olarak aşağıdaki üç nedenden kaynaklanmaktadır:
1. Çoğu TVL, sabit paralardan değil, yüksek oynaklığa sahip varlıklardan (BTC ve ETH gibi) gelir;
2. Sabit paralar, getiri elde etmek için para yatırmaktan ziyade borç verme için daha sık kullanılır;
3. Likidite madenciliği ödülleri genellikle sabit paraların kendisinden ziyade yönetişim token'ları olarak verilir, bu da TVL'yi gerçek sabit para getirilerinden ayırır.
Bu nedenle, bu tür bir strateji sabit paralara belirli bir gelir kaynağı getirse de, genel ölçeği ve sürdürülebilirliği RWA teminatlı veya türev arbitraj sabit paralarından önemli ölçüde farklıdır.
Risk Yönetimi
Getiri tabanlı sabit kripto paralar, çok boyutlu yollarla etkili bir şekilde azaltılması gereken bir dizi özel riskle karşı karşıyadır:
· Akıllı sözleşme riski: Üçüncü taraf denetimleri, hata ödül programları ve resmi doğrulama yöntemleri aracılığıyla olası güvenlik açıklarının etkisini azaltın.
· Düzenleyici risk: Aktif uyumluluk, modüler tasarım ve ilgili lisansların alınması yoluyla yönetilir.
· Likidite riski: Yüksek kaliteli rezerv varlıklar, çeşitlendirilmiş bir varlık portföyü ve sağlam bir geri ödeme mekanizması tarafından azaltılır.
· Gelir sürdürülebilirliği riski: Çeşitlendirilmiş gelir kaynakları, korunma stratejileri ve rezerv fonları aracılığıyla uzun vadeli istikrarlı getirileri garantileyin.
· Teminat riski: Muhafazakar kredi-teminat oranları, yüksek kaliteli teminat tarama mekanizmaları ve etkili takas sistemleri tarafından yönetilir.
· Karşı taraf ve platform riski: Durum tespiti, güvenlik denetimleri ve şeffaf bilgi açıklama mekanizmaları aracılığıyla risk kontrolü.
İnovasyon Sınırları
Bu alanın iki temel boyutta hala önemli inovasyon potansiyeline sahip olduğuna inanıyoruz: altyapının sürekli evrimi ve gelir kaynaklarının çeşitlendirilmesi.
Altyapı İnovasyonu: Plasma
Plasma, stablecoin'ler için tasarlanmış ve Tether tarafından desteklenen yeni bir halka açık zincirdir. Lansmanı, gelir getiren stablecoin'lerin altyapısında önemli bir sıçramayı temsil ediyor. Plasma, Bitcoin düzeyinde güvenlik, sıfır ücretli USDT transferleri ve tam EVM uyumluluğunu bir araya getirerek getiri tabanlı sabit para ürünlerinde bir sonraki inovasyon aşaması için güçlü bir temel oluşturur ve tamamen yeni bir getiri üreten modeller kategorisinin ortaya çıkmasına neden olması beklenir.
Mevcut sabit para ekosistemi, getiri modellerinin inovasyonunu belirli bir ölçüde sınırlayan, özellikleri için optimize edilmemiş genel bir altyapı üzerine kurulmuştur. Mevcut halka açık zincirler genellikle sabit paraları diğer tokenlardan farklı olarak ele almaz, ne işlem özelliklerini optimize eder ne de daha karmaşık getiri mantığını destekler. Kullanıcıların, zahmetli, yüksek ücretli ve yönetimi karmaşık olan borç verme platformları veya likidite havuzları aracılığıyla stratejileri manuel olarak dağıtmaları gerekir. Sık strateji değiştirme ve işlem izleme de nihai getiriyi aşındırmaya devam ederek büyük ölçekli benimsemeyi engelliyor.
Plasma, yukarıdaki sorun noktaları için özel mimari tasarım yaptı, bunlar şunları içerir:
· Sıfır Ücretli USDT:Plasma'nın en devrim niteliğindeki yeniliği, gecikmeye dayalı bir önceliklendirme mekanizmasıyla elde edilen sıfır ücretli USDT transfer işlevidir. İşlem maliyetleri ortadan kaldırıldıktan sonra, başlangıçta işlem ücretleri nedeniyle uygulanamaz olan sık otomatik yeniden dengeleme, saatlik kar dağıtımı vb. gibi mikro gelir modelleri uygulanabilir.
· Esnek işlem maliyeti sistemi:Plasma, kullanıcıların özel belirteçlere güvenmeden USDT veya diğer varlıklarla işlem ücretlerini ödemelerini destekleyen özel bir Gas Token işlevi sağlar. Bu, işlem sürecini büyük ölçüde basitleştirir, kullanıcıların ek işlem ücreti varlıklarını yönetmesine gerek kalmaz ve ayrıca karmaşık, otomatik ve sıklıkla işlem gören kar stratejileri için bir yürütme temeli sağlar
· Bitcoin düzeyinde güvenlik ankrajı:Plasma, izinsiz kesinlik, daha güçlü anti-sansür ve küresel olarak doğrulanabilir bir güven kaynağı elde etmek için devlet verilerini düzenli olarak Bitcoin blok zincirine bağlar. Bu güçlü güvenlik tasarımı, karmaşık kar ürünlerine kurumsal katılımı teşvik etmek için kritik öneme sahiptir
· EVM uyumluluğu ve inovasyon alanı: Plasma'nın Ethereum sanal makinesiyle yerel uyumluluğu, mevcut DeFi protokollerinin ve gelir mekanizmalarının doğrudan geçişini sağlayarak ekosistem inşasını hızlandırır. Aynı zamanda, bu uyumluluk yerel inovasyon için de alan açar, örneğin
· Programlanabilir stablecoin'ler: Piyasa koşullarına göre fonları otomatik olarak optimum gelir stratejisine tahsis edin;
· Zamanla kilitli stablecoin'ler: Daha yüksek getiriler karşılığında zamanı kilitleme;
· Yeni gelir dağıtımı ve yeniden dengeleme mekanizmaları: Yüksek ücretli zincirlerde mümkün olmayan modeller mümkün hale gelecektir.
Kısacası, Plasma stablecoin'lerin özellikleri ve gelir üretme ihtiyacı etrafında tasarlanmış bir blok zinciri ortamıdır. Ücret sürtünmesini ortadan kaldırarak, işlem yürütmeyi basitleştirerek, güvenliği artırarak ve derin özelleştirme yeteneklerini açarak Plasma, gelir tabanlı sabit paraların tasarım paradigmasını ve uygulama sınırlarını tamamen yeniden şekillendirme potansiyeline sahiptir.
Çeşitlendirilmiş gelir kaynakları
Zincir üstü gelir kaynağı örneği: Unitas
Unitas, temel ürünü tarafsız bir korunma stratejisine dayanan getiri tabanlı bir sabit para olan USDu olan merkezi olmayan, çok zincirli bir ödeme protokolüdür. Ekosistemin temel bir bileşeni, Jupiter sürekli sözleşme platformunun likidite sağlayıcı tokeni JLP'dir ve bu, Jupiter platformundaki kullanıcılar tarafından sağlanan likidite payını temsil eder.
JLP geliri nasıl elde eder
· Gelir paylaşımı:JLP sahipleri, kaldıraçlı ticaret ve borsa ücretleri dahil olmak üzere Jupiter sürekli sözleşme platformunun işlem ücreti gelirinin yaklaşık %75'ini elde edebilir.
· Ücret yeniden yatırım mekanizması:Gelir doğrudan stablecoin biçiminde dağıtılmayacak, ancak otomatik olarak JLP havuzuna geri akacak ve böylece JLP tokeninin sanal fiyatı artacak ve bileşik büyüme elde edilecektir.
· Piyasa maruziyeti:JLP token'ları, SOL, ETH, BTC, USDC ve USDT dahil olmak üzere bir varlık sepetine karşılık gelir ve sahipleri bu varlıkların fiyat dalgalanmalarının risklerini ve ödüllerini üstlenir.
· Getiri aralığı:Yıllık getiri oranı, platformun işlem hacmi ve piyasa oynaklığına göre haftalık olarak değişir. Yüksek işlem aktivitesi ve oynaklık dönemlerinde, tarihsel olarak daha yüksek çift haneli getiriler elde edilmiştir.
· Tüccar geliri ile havuz kayıpları arasındaki korunma ilişkisi: Tüccarlar kar elde ettiğinde, karları likidite havuzundan gelir, bu nedenle JLP sahipleri gelirlerinde düşüş veya hatta anapara kaybıyla karşı karşıya kalabilirler.
Unitas'ın temel yenilikleri
· Unitas, sürekli sözleşme ticaret platformlarından gelen ücret geliri, staking ödülleri, fonlama oranı spread arbitrajı ve optimize edilmiş getiri performansı elde etmek için verimli teminat yönetimi dahil olmak üzere birden fazla gelir kaynağını entegre eder
· Temel sabit parası USDu, birden fazla varlıkta (örneğin teminatlı SOL, ETH ve BTC) nötr korunma stratejileri uygulayarak fiyat istikrarını korurken getiri elde eder
· Dinamik çok varlıklı teminat mekanizması, ankrajının istikrarını ve şeffaflığını daha da artırır ve fiyat dalgalanmalarının getirdiği riskleri azaltır
· Unitas ayrıca Unitas Card aracılığıyla gerçek dünya ödeme sistemleriyle entegre olur ve kullanıcıların kripto varlıklarla desteklenen kredi hatlarını kolayca tüketmelerine olanak tanır
· Protokol, merkezi finans ve merkezi olmayan finans arasında iyi bir çapraz ekolojik birlikte çalışabilirliğe sahiptir ve kurumlar ve bireyler için likidite ve pratik uygulama senaryoları sağlar Kullanıcılar
Geleneksel temel staking gelir modelinden farklı olarak, Unitas A hibrit getiri çıkarma stratejisi benimsenmiştir ve Jüpiter sürekli sözleşme platformunun iki temel mekanizmasına dayanmaktadır: (1) işlem ücretlerinin birikimi; (2) fonlama oranı arbitraj fırsatları
JLP pasif bir varlık sepeti olduğundan, varlık kompozisyonu piyasa akışları ve yatırımcıların kar ve zararlarına göre ayarlanacaktır, bu nedenle bu model statik tek varlık teminat modelinden çok daha zorlayıcı olan daha karmaşık nötr korunma yönetimi gerektirir.
Unitas yukarıdaki getiri mekanizmasını ödeme ve kredi sistemiyle birleştirerek stratejik olarak getiri, ödeme ve krediyi entegre eden çok işlevli bir kripto-finansal ekosistem olarak kendini konumlandırır ve zincir üstü getiri ile gerçek dünya finansal uygulamaları arasındaki kanalı açar.
Bu model ayrıca daha geniş bir potansiyel yönü de ortaya koymaktadır: gelecekteki protokoller, daha az kullanılan zincir üstü gelir kaynaklarının (DEX ücretleri, NFT telif hakları vb.) kilidini açarak, DeFi inovasyonunun ve ölçeklenebilir finansal altyapının derin entegrasyonunu gerçekleştirerek yeni türde getiri tabanlı sabit paralar için destek sağlayabilir.
Zincir dışı gelir kaynakları Gelir getiren sabit paralar için potansiyel yenilikçi yollar
Teminat olarak özel kredi ve varlığa dayalı menkul kıymetler ABS
Zincir dışı kredilerden elde edilen faiz geliri yoluyla gelir elde etmek için sabit para rezerv sistemine tokenleştirilmiş özel kredi araçları ve varlığa dayalı menkul kıymetler dahil edin. Örneğin, Figure Markets tarafından piyasaya sürülen sabit para YLDS, ABS gibi özel varlıklar da dahil olmak üzere yüksek kaliteli para piyasası fonları tarafından tutulan varlıklara benzer menkul kıymetler içeren teminata sahiptir. Bu teminat yapısı, esas olarak ABD Hazine bonolarına veya itibari para rezervlerine dayanan çoğu geleneksel sabit paranın modelinden farklıdır ve ayrıca daha yüksek getirili ancak geleneksel olarak erişilmesi zor olan kredi piyasalarına erişmesini sağlar.
GPU Madenciliği veya Hesaplama Kaynak Geliri
GPU madencilik çiftliklerinden veya merkezi olmayan hesaplama ağlarından elde edilen geliri belirteçleştirin ve bunu sabit paranın gelir kaynağı için teminat olarak kullanın. Bu yöntem, zincir dışı, donanım yoğun işletmeler tarafından üretilen işletme gelirini zincir içi gelire dönüştürebilir. Örneğin: GAIB, NVIDIA H100, H200, GB200 ve diğer GPU'ların ve gelecekteki hesaplama gücü gelirlerinin sahipliğini belirteçleştirecek ve alınıp satılabilir gelir sertifikaları çıkaracaktır; USD.ai ayrıca AI altyapısını (hesaplama kaynakları gibi) belirteçleştirmeye ve sabit para geliri üretimi için kullanmaya odaklanmıştır. Şu anda bu tür hesaplama gücü gelirini sabit para geliri desteği olarak doğrudan kullanma konusunda bir anlaşma olmasa da, yukarıdaki projeler zincir dışı hesaplama altyapısı gelirinin belirteçleştirilmesinin uygulanabilirliğini doğrulamıştır.
Sigorta Primleri ve Taahhüt Geliri
Merkezi olmayan veya geleneksel sigortanın taahhüt faaliyetleri yoluyla elde edilen prim geliri, sabit para birimi geliri kaynağı olarak kullanılır. Sabit para birimleri, prim geliri elde eden ve bu geliri sahiplerine dağıtan bir varlık havuzu tarafından desteklenebilir. Bu model, sigorta nakit akışlarını sabit para birimi geliriyle birleştirerek gelir kaynaklarını finansal piyasanın ötesine genişletir. Şu anda hiçbir protokol sigorta primlerinin 1:1 teminatlandırılmasıyla sabit para birimleri ihraç etmese de, BakUp'ın RLP modeli ve Resolv'un kademeli getiri yapısı gibi tasarımlar, sigorta gelirinin geleneksel teminatı (devlet tahvilleri veya stake edilmiş ETH gibi) nasıl tamamlayabileceğini başlangıçta göstermiştir.
Bu yenilikçi yollar, getiri tabanlı sabit para birimi modelini tek bir zincir üstü DeFi stratejisinden daha geniş bir gerçek dünya getiri akışları ve sentetik teminat yöntemleri yelpazesine taşıyarak istikrarını, ölçeklenebilirliğini ve uyumluluk kolaylığını artırıyor.
Sonuç: Yenilik ve istikrar arasında bir denge bulmak
Getiri tabanlı sabit para birimleri, geleneksel varlıkların istikrarını DeFi protokollerinin verimliliğiyle birleştirerek dijital finans alanında önemli bir evrimi temsil ediyor. Geçtiğimiz iki yılda, bu yol 13 kat büyüme kaydetti ve BlackRock gibi büyük kurumlardan destek aldı ve sürekli genişleme için güçlü bir ivme gösterdi. Sürdürülebilir büyümeye ulaşmanın anahtarı, getiri optimizasyonu ve düzenleyici uyumluluk arasındaki dengede yatmaktadır. Gelecekte, kurumsal düzeyde saklama mekanizmalarını DeFi yerel yenilikleriyle etkili bir şekilde entegre edebilen protokoller, finansal altyapının bir sonraki aşamasının evrimine öncülük edebilir. Piyasa olgunlaştıkça, getiri üreten sabit kripto paralar deneysel ürünlerden küresel finans sisteminin temel bileşenlerine dönüşerek kullanıcılara istikrar sağlıyor ve getiri taleplerini karşılıyor.
Bu makale bir katkıya dayanmaktadır ve BlockBeats'in görüşlerini temsil etmemektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






