



Stablecoin'lerden DeFi'ye, zincir üstü gelir nerelerde gelişti?
Orijinal Başlık: Zincir Üstü Getiri Durumu: Sabit Kripto Paralardan DeFi'ye ve Ötesine
Orijinal Yazar: Christopher Rosa
Orijinal Çevirmen: Peggy, BlockBeats
Editörün Notu: Bu rapor, zincir üstü getirinin beş ana kaynağını sistematik olarak ele almaktadır: tokenleştirilmiş nakitten faiz oranı geçişi, staking ve yeniden staking ödülleri, borç verme spreadleri, AMM ücretleri ve yapısal tasarım. Şu anda, piyasada sabit kripto para paketlerinden yeniden staking/LRT'lere ve yapılandırılmış kasalara kadar çok çeşitli zincir üstü getiri araçları gelişmektedir. Tartışmalar genellikle yıllık getiri rakamlarına odaklanır. Bu rapor, yüksek getirilerle ilişkili riskler hakkında daha derin bir bakış açısı sunar. Gerçekte, APY gerçek getirilere eşit değildir; Temel soru, risk ve karmaşıklık düşüldükten sonra geriye ne kaldığıdır.
Günümüz piyasasında, cazip getiriler sunan giderek artan sayıda proje bulunmaktadır. Getiri üreten araçların sayısı arttıkça, potansiyel ile sürdürülebilirlik arasındaki uçurum da genişlemektedir. Getiri, risk ve operasyonel karmaşıklık arasındaki dengeyi anlamak, uzun vadeli değeri belirlemenin anahtarıdır. Yatırımcılar kendilerine her zaman şu iki soruyu sormalıdır: Ne kadar risk alıyorum? Operasyonel maliyetler düşüldükten sonra net getiri nedir?
Tam metin aşağıdadır:
DeFi'nin en ilgi çekici yeniliklerinden biri, geleneksel aracılara güvenmeden blok zinciri tabanlı finansal faaliyetler aracılığıyla elde edilen gelir olan zincir üstü getirilerdir. Başlangıçta DeFi getirileri, öncelikle kredi verme ve likidite sağlama gibi basit mekanizmalardan geliyordu. Günümüzde ekosistem, çok çeşitli risk türlerini, ekonomik modelleri ve varlık sınıflarını kapsayan çeşitli ve karmaşık bir yapıya dönüşmüştür.
Bu makale, DeFi ekosistemindeki çeşitli getiri üretme yöntemlerini anlamak ve karşılaştırmak için bir çerçeve sunmaktadır. Bunları getiri oynaklığına, temel varlık türüne, getiri üretme mekanizmasına ve ilişkili risklere göre sınıflandırıp analiz ediyoruz.
İlk olarak, getiri üretmeyen stablecoin'lere odaklanıyoruz.
Bu varlıklar ABD dolarına sabitlenmiştir ve faiz ödemezler. Sahiplerine gelir sağlamak için değil, istikrar ve hızlı ödeme için tasarlanmıştır. Kendi kendine saklama veya ödül vermeyen platformlarda tutulduğunda, bu varlıklar herhangi bir gelir üretmez. Bazı platformlar saklama bakiyeleri için ödüller sunsa da, bunlar bu makalede yer almamaktadır. Odak noktamız, ihraççının sahiplerine doğrudan mı yoksa platform ortakları aracılığıyla mı nakit gelir ödediğidir. Sıfır gelirle başlayarak, giderek artan karmaşıklık ve riskle gelir elde etmeyi sağlayacak çeşitli araçları ve stratejileri kademeli olarak keşfedeceğiz.
Ardından, platforma bağlı getiri üreten stablecoin'leri ele alacağız. Bu token'lar yerel faiz ödemesi yapmaz. Bunun yerine, platform geliri kullanıcıların saklama hesaplarına yalnızca platform ve ihraççı arasında bir gelir paylaşımı anlaşması sağlandığında aktarır. Gelir yalnızca platformda tutulan varlıklar için geçerlidir; varlıklar kendi kendine saklanıyorsa veya platform böyle bir anlaşmaya katılmazsa, getiri sıfır kalır. İhraççı ve platform arasındaki gelir paylaşım mekanizmasını platform promosyonları veya puan programlarıyla karıştırmamak için bu varlıkları ayrı ayrı kategorilere ayırıyoruz. Buna karşılık, sahiplerinin getiri elde etmek için sDAI gibi staking protokollerine aktif olarak katılmaları gereken merkezi olmayan, getiri sağlamayan stablecoin'ler de mevcuttur. Makale daha sonra, getirilerin sahiplerine dağıtılmak üzere tasarlandığı ilk kademe olan borç tabanlı stratejilere geçmektedir. Kısmen teminatlandırılmış stablecoin'ler, sabit gelirlerinin bir kısmını token sahiplerine dağıtır ve tüm tutarı ihraççının rezervlerine aktarmaz. Merkezi, itibari para teminatlandırılmış paketlenmiş varlıklar, kısa vadeli devlet tahvillerini tutar ve fon getirilerini otomatik olarak aktarır. Makale daha sonra protokol düzeyinde getiri mekanizmalarını, yani ihraççı rezervleri yerine zincir içi işlemlerle elde edilen getirileri analiz eder. Bu kategori, Hisse İspatı (PoS) varlıkları ve kredi piyasaları için yerel staking, yeniden staking ve likit staking mekanizmalarını içerir. Bu piyasalarda faiz oranları, sermaye kullanımı ve kredi talebiyle birlikte dalgalanır ve genellikle risksiz faiz oranını aşar. Protokol düzeyini takiben, yapılandırılmış ve aktif olarak yönetilen getiri stratejilerini inceliyoruz. Bu stratejiler, Pendle V2, Boros ve Euler V2 gibi projeler de dahil olmak üzere ekipler veya protokoller tarafından aktif olarak işletilmekte veya tasarlanmakta ve nakit akışlarını birleştirerek, vade belirleyerek veya kaldıraç uygulayarak getiri elde etmektedir. Son olarak, makale, likidite sağlayan otomatik piyasa yapıcılar (AMM'ler) tarafından kazanılan ücretler, teşvik programları ve getiri çiftçiliği de dahil olmak üzere piyasa faaliyetinin kendisi tarafından yönlendirilen getiriyi incelemektedir. Makale, bir stablecoin risk çerçevesi sunmakta ve tüm ekosistemi getiri ve risk, getiri ve karmaşıklık perspektiflerinden incelemek üzere bakış açısını genişletmektedir. Okuyucuların her ek yüzdelik getiriyle ilişkili riskleri ve operasyonel maliyetleri değerlendirmelerine yardımcı olmak için varlık sınıflarını nakit benzeri istikrardan daha tasarlanmış getiri yapılarına doğru sıralıyoruz.Getiri Olmayan Stablecoin'ler: Merkezi İhraç
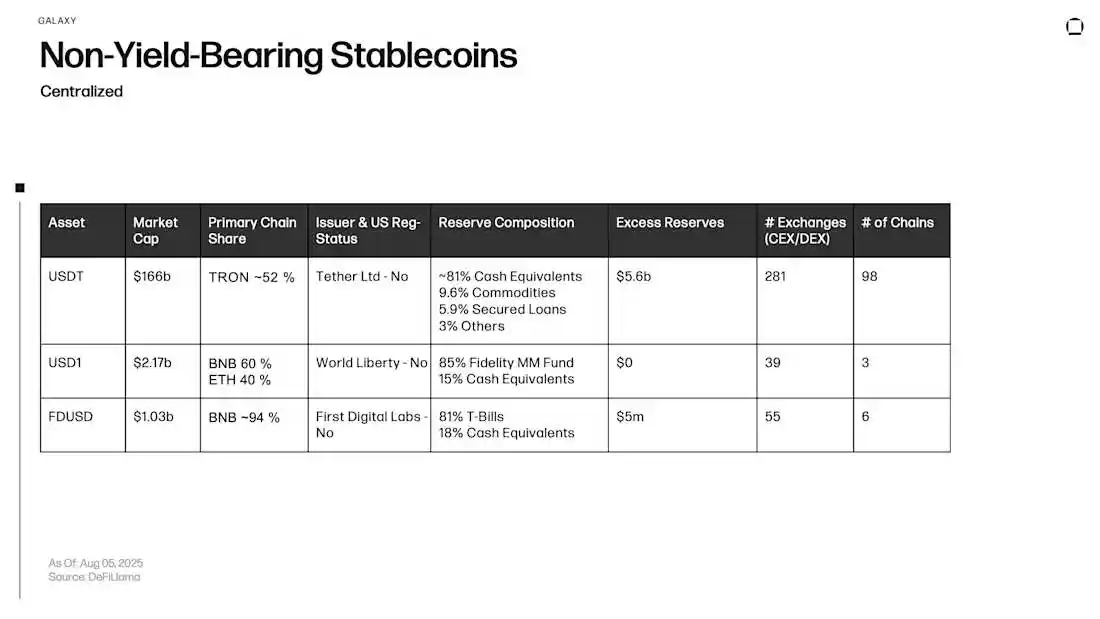
Stablecoin'ler, borsalar, cüzdanlar ve protokoller arasında birincil likidite aracıdır. Faiz getirisi olmayan stablecoin'ler genellikle ABD dolarına sabitlenir ve bunların ödeme işlevi, kısa vadeli Hazine bonoları, gecelik geri alım anlaşmaları, düzenlenmiş saklama kuruluşlarında tutulan nakit veya hükümet para piyasası fonları gibi yüksek kaliteli, likit rezerv varlıklarıyla desteklenir.
Bu makalede, USDT, FDUSD ve USD1'i getiri sağlamayan stablecoin'ler olarak sınıflandırıyoruz çünkü bu ihraççıların hiçbiri sahiplerine doğal faiz ödemiyor. Bazı platformlar bu varlıklardan getiri sağladığını duyursa da, bu getiriler ihraççıların doğrudan ödemelerinden değil, platformların kendi borç verme veya tanıtım faaliyetlerinden kaynaklanmaktadır ve bu nedenle bu makalenin kapsamı dışındadır.
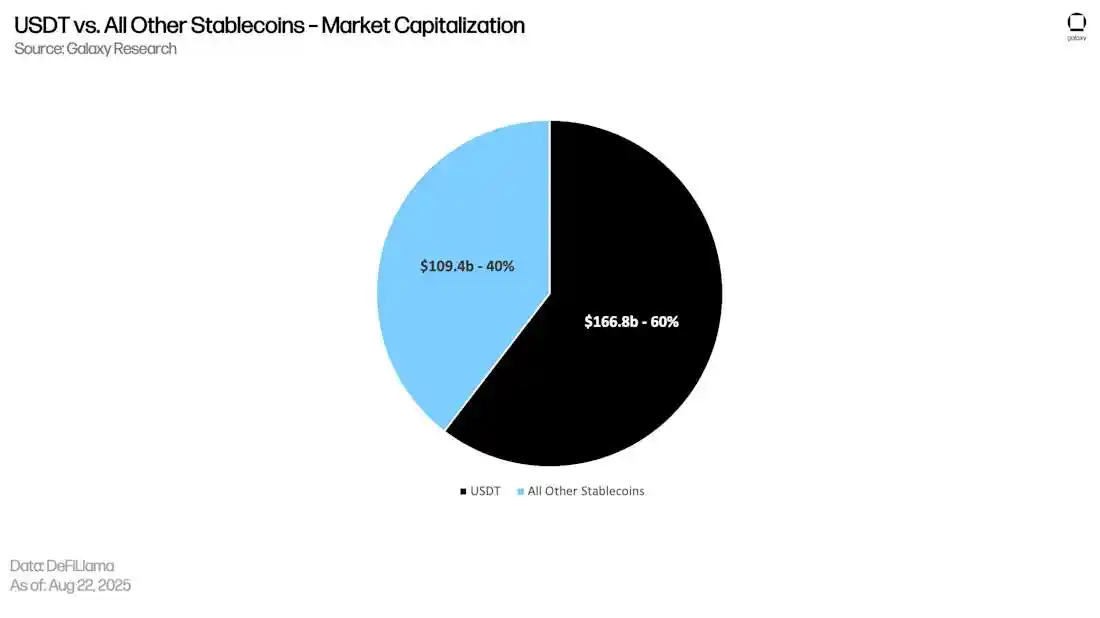
Piyasa değeri açısından en büyük stablecoin olan USDT, borsa emir defterlerinde ve zincir içi yollarda bir sabitleme görevi görür. İhraççısı Tether, nakit benzerleri ve diğer kısa vadeli varlıklarda yoğunlaşmış rezervleri açıklar ve "fazla rezervler" sabitleme istikrarını ve itfa mekanizmalarını desteklemek için bir sermaye tamponu görevi görür. USDT, rezerv gelirini sahiplerine dağıtmaz; Borsalar tarafından ilan edilen getiriler, ihraççıların kâr aktarımından değil, platformların kendi teşvik programlarından gelir.
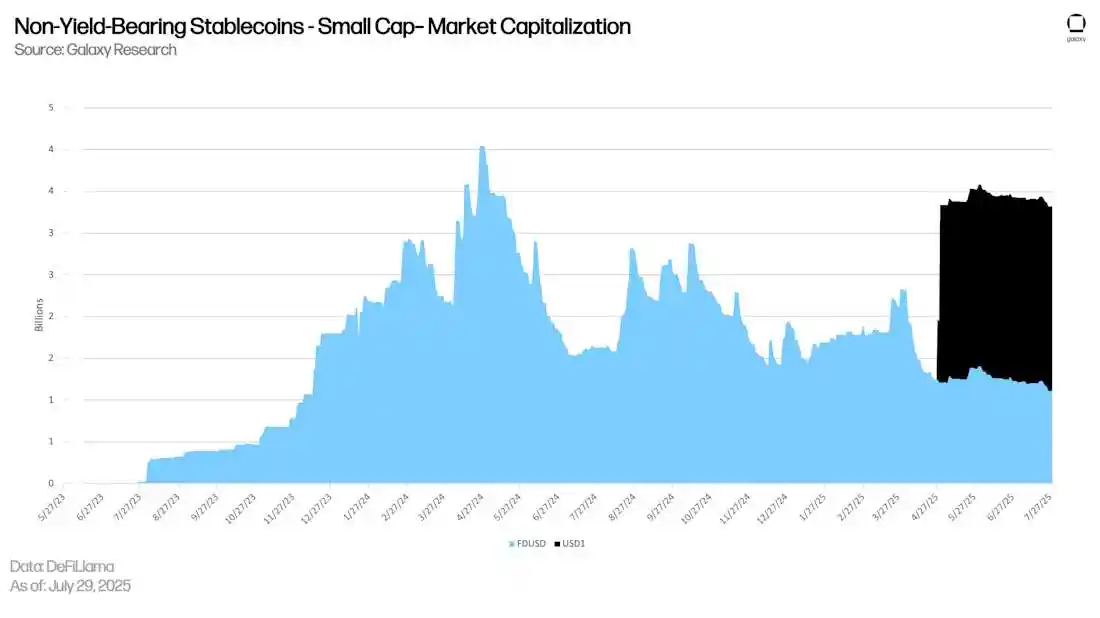
First Digital tarafından ihraç edilen FDUSD, itibari para desteklidir ve rezervleri devlet tahvilleri ve nakitten oluşur ve çoğunlukla büyük merkezi platformlara dağıtılır. Bu token yerel faiz ödemez ve platformda gösterilen yıllık yüzde oranı (APR), platformun teşvikleri kapsamındadır ve burada tanımlandığı gibi ihraççının geliri kapsamında değildir. USD1, rezervleri nakit benzerlerinden ve bazı devlet para piyasası fonlarından oluşan nispeten yeni bir itibari para destekli sabit kripto paradır. Mevcut büyümesi, öncelikle ihraççı veya platform tarafından sunulan borsa dağıtımları ve puan teşvik programlarından kaynaklanmaktadır. Sahiplerine yerel faiz ödemediği için, onu getiri sağlamayan bir sabit kripto para olarak sınıflandırıyoruz; promosyon teşvikleri bu sınıflandırmayı değiştirmez. Gelir, ihraççı tarafından muhafaza edilir ve bu da bu token'ları basit tutar. Geri alım, nominal değerde (1 token ≈ 1 $) gerçekleştirilecek şekilde tasarlanmıştır. Bu sayede varlıklar birden fazla platformda anında kullanılabilir ve ihraççının derin likiditeyi korurken transfer maliyetlerini kontrol etmesine olanak tanır. Ancak, yatırımcılar için fırsat maliyeti göz ardı edilemez. Örneğin, Tether'in kısa vadeli Hazine bonolarının ortalama getirisine göre Hazine bonoları, son üç yılda yaklaşık 12,6 milyar dolar faiz getirmiştir. Sonuç, sahiplerine yapılan ödemelerde yaygınlık ve basitlik için tasarlanmış, istikrarlı ve oldukça likit bir ödeme katmanıdır.
Platforma Bağlı Getiri Stabil Kripto Paralar
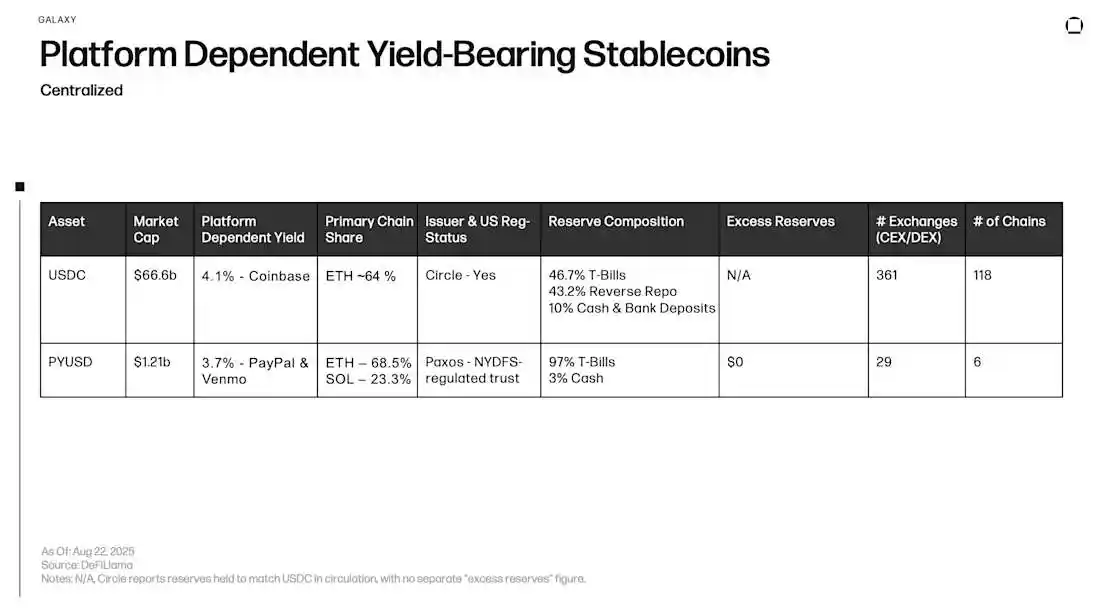
USDC ve PYUSD, rezervleri yüksek kaliteli, likit varlıklardan oluşan, itibari para destekli, USD'ye sabitlenmiş stabil kripto paralardır. USDC'nin rezervlerinin bir kısmı rezerv bankalarında tutulurken, geri kalanı kısa vadeli Hazine bonolarına ve devlet para piyasası fonları aracılığıyla yapılan ters repo anlaşmalarına yatırılmaktadır. Paxos Trust Company tarafından ihraç edilen ve New York Eyalet Mali Hizmetler Departmanı tarafından düzenlenen PYUSD, kısa vadeli Hazine bonoları ve nakitten oluşan rezervlere sahiptir.
Getiri nereden geliyor? Her iki token da yerel faiz ödemiyor. Kullanıcılar, kendi saklamalarında veya ödül programına katılmayan platformlarda tuttuklarında getiri elde etmiyor. USDC'nin ihraççısı Circle, Coinbase ile bir iş ortaklığına sahip ve rezerv gelirinin bir kısmını Coinbase'e tahsis ediyor; Coinbase de karşılığında kullanıcılara USDC ödülleri ödüyor. PYUSD için PayPal ve Venmo, Paxos ile ortaklık kurarak kendi uygulamaları içinde kullanıcı bakiyesi ödüllerini ödeyebilir. Bu ödül programları bir bakıma özerktir ve genellikle yalnızca belirli platformlarda tutulan bakiyeler için geçerli olan üst sınırlara veya kademeli yapılara sahiptir. Başkan Trump tarafından Temmuz 2025'te imzalanan GENIUS Yasası, düzenleyicilerin uygulama ayrıntılarını nasıl oluşturduklarına bağlı olarak bu dolaylı faiz geçişini kısıtlayabilir. Daha sıkı düzenlemeler, platformların nakit tabanlı ödüllerden puanlara veya geri ödemelere geçmesine yol açabilir. Her platform dolaşımdaki arzın yalnızca küçük bir kısmını tuttuğu için, rezerv gelirinin çoğu ihraççıda kalır. Bu aynı zamanda platformların cazip getiriler sunarken ihraççıların önemli kârlar elde etmesini de açıklıyor.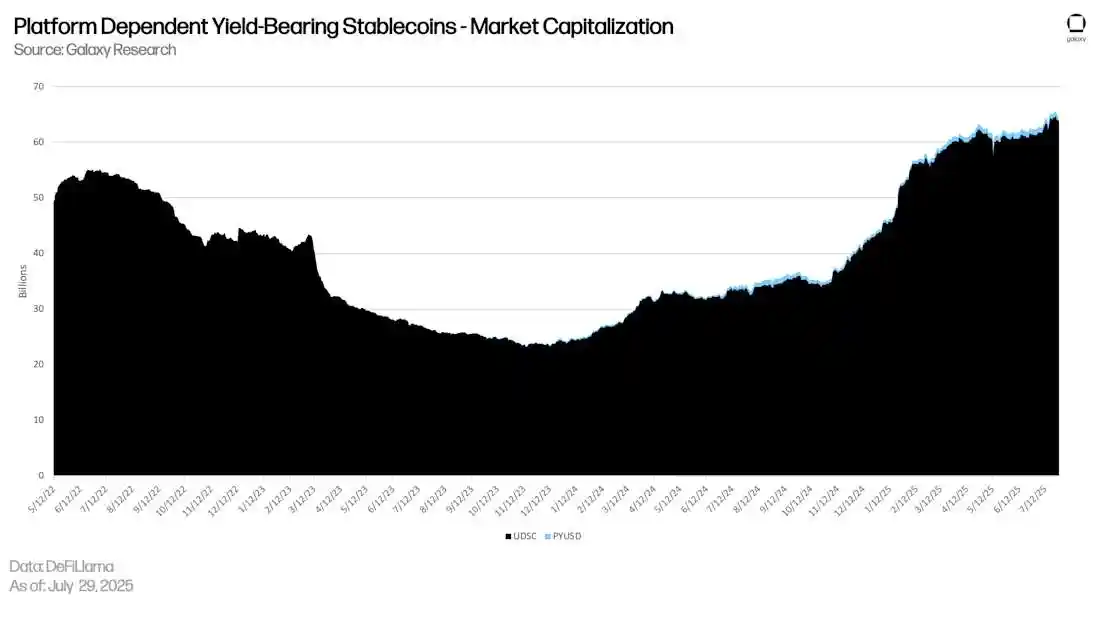
Önemli Noktalar
Küçük Stabilcoin'ler Pazar Payı İçin Rekabet Ediyor: USDT ve USDC, stabilcoin arzına hakimken, daha küçük ve gelişmekte olan projeler (FDUSD, USD1 ve PYUSD gibi) kalan pazar payı için rekabet ediyor. USDT, nerede tutulursa tutulsun herhangi bir getiri ödemiyor; USDC ise Coinbase'deki saklama bakiyelerinin getirisinin yalnızca bir kısmını paylaşıyor ve bu da toplam arzın küçük bir kısmını temsil ediyor. Sonuç olarak, çoğu USDT ve USDC sahibi getiri elde edemiyor; ihraççılar ise hazine faiz gelirinin çoğunu elinde tutuyor. PYUSD, USD1 ve FDUSD yeni stabilcoin'ler olarak bir miktar ilgi görmelerine rağmen, toplam arzları hâlâ getiri sağlamayan stabilcoin piyasasının yalnızca küçük bir bölümünü temsil ediyor ve piyasayı uzun süredir baskın olan oyuncuların sıkı kontrolü altında bırakıyor. İhmal Edilen Faiz: USDC ve USDT'nin sıfır getirili yapısı, perakende yatırımcılarının önemli potansiyel faizden mahrum kalması anlamına geliyor. Kısa vadeli Hazine tahvili getirilerinin %4'ü aşmasıyla, atıl durumdaki stabil kripto paraların fırsat maliyeti sadece birkaç yıl içinde on milyarlarca dolara ulaşarak bu yapısal sorunun boyutunu gözler önüne seriyor. "Sadece nakit" stabil kripto paralarda tutulan fonlar, esasen zincir içi saklamada bir değişiklik anlamına geliyor. Bu durum, yeni nesil merkezi olmayan varlıkların yolunu açıyor: tamamen zincir üzerinde basılan ve yakılan USDS, DAI, USDf ve USDe gibi getiri sağlamayan stabil kripto paralar. Bu token'lar, merkezi hazine varlıkları yerine şeffaf teminat veya gerçek zamanlı korunma mekanizmalarına güvenirken, USDT ve USDC'nin yaygın kullanılabilirliğini devralıyor. Staking sarmalayıcıları aracılığıyla elde edilenler gibi getirisi artırılmış versiyonları incelemeden önce, bu temel katmanların faiz ödemeden 1 doların değerini nasıl garanti ettiğini anlamak çok önemlidir.
Getiri Vermeyen Stabilcoin'ler: Merkezi Olmayan İhraç
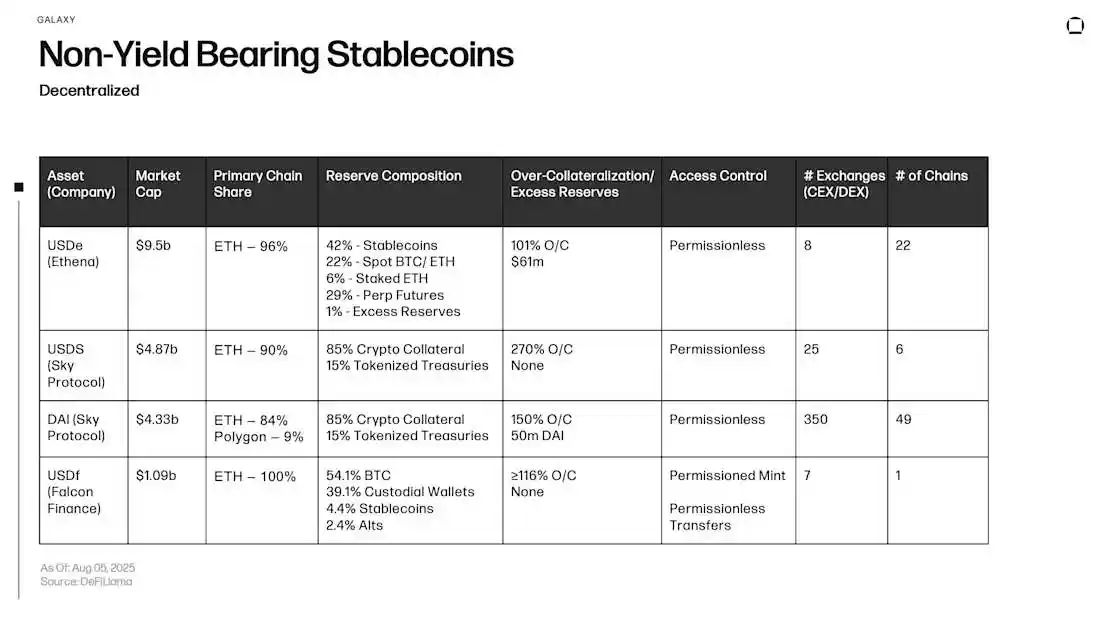
Merkezi getiri vermeyen stablecoin'lere benzer şekilde, merkezi olmayan stablecoin'ler de sahiplerine faiz ödemez, ancak sabit değerleri farklı şekilde korunur. Bu token'lar nakit veya devlet tahvilleri gibi geleneksel varlıklara dayanmaz. Bunun yerine, aşırı teminatlandırma, sentetik koruma ve dahili fazlalık mekanizmaları gibi zincir içi mekanizmalar aracılığıyla sabit değerlerini 1 dolara korurlar.
USDe, "delta-nötr" sentetik bir USD stablecoin'idir. Sistem bir dolarlık spot teminat (ETH, stETH veya BTC gibi) aldığında, spot kazançlarını sözleşme kayıplarına karşı korumak için belirlenmiş bir platformda karşılık gelen bir sürekli sözleşme kısa pozisyonu açar. Sistem ayrıca, geri alımlar ve teminat çağrıları için küçük bir stabil coin rezervi (yaklaşık %1, USDC/USDT cinsinden ifade edilir) tutar ve ETH-M'deki (ETH cinsinden vadeli işlem sözleşmesi) kısa pozisyonlar için teminat olarak az miktarda ETH tutar. Bu sabitleme mekanizması, sürekli korunma ve likidite tamponuna dayanır. Ham USDe getiri sağlamaz; ancak sUSDe'yi stake ettikten sonra, teminat olarak Liquid Staking Token'ları (LST) kullanıldığında sürekli sözleşme finansman ücretleri ve staking ödülleri kazanılabilir. USDS ve DAI, zincir içi kasalardan basılan aşırı teminatlandırılmış stabil coin'lerdir. Borçlular varlıkları (ETH, stETH, WBTC veya onaylı zincir içi RWA varlıkları gibi) yatırır ve risk değerlendirme limiti dahilinde USDS veya DAI basabilirler. Tipik teminatlandırma oranı, varlık türüne bağlı olarak yaklaşık %115-%175'tir. Teminat kasası tasfiye eşiğinin altına düşerse, protokol borcu geri ödemek için teminatlandırılmış varlıkları açık artırmaya çıkarır. Borçlular değişken bir istikrar ücreti öder ve tasfiye sırasında ceza öderler; bu gelirler, sıradan sahiplere dağıtılmak yerine, sistem güvenliği veya token geri alımları için protokolün fazlalık havuzuna veya hazinesine gider. Sadece USDS veya DAI tutmak herhangi bir getiri sağlamaz; getiriler yalnızca tasarruf modüllerine (örneğin, DAI → sDAI, USDS → sUSDS) katılım yoluyla elde edilir. USDf, zincir içi teminatlandırılmış varlıklardan oluşan bir portföyden basılan ve en az %116 teminat oranı gerektiren bir sabit kripto paradır. Kabul edilebilir teminatlar arasında sabit kripto paralar, BTC, ETH ve bazı büyük token'lar bulunur. Protokol ayrı bir rezerv fonu tutmaz; teminatın ek %16'sı bir itfa tamponu ve tasfiye garantisi görevi görür. Sadece USDf tutmak getiri sağlamaz; getiriler, belirlenen tasarruf modüllerinde stake edilerek elde edilir. Genel olarak, bu tasarımlar, merkeziyetsizliğin tek başına sabit kripto para getirilerini garanti etmediğini; sadece sabitleme mekanizmasını itibari para rezervlerinden zincir üstü mühendisliğe kaydırdığını göstermektedir. Teminat varlıkları ister aşırı teminatlandırılmış bir kasaya yatırılsın ister delta-nötr bir koruma yapısına dağıtılsın, ortaya çıkan getiriler son kullanıcıya değil, protokole aittir. Bu dağıtılmamış gelir, merkezi sabit kripto paralara benzer bir teşvik mekanizması da yaratır: Temel sabit kripto para, istikrar ve likidite açısından piyasada tanınırlık kazandığında, piyasa, temel nakit akışını sahiplerine aktarmak için hızla bir "hisse senedi paketi" geliştirir.Sonraki bölüm, daha önce atıl durumda olan stablecoin'leri zincir üstü üretken varlıklara dönüştürmenin ilk adımı olan bu getiri üreten türevleri incelemektedir. Çeşitli Tasarımlar, Ortak Sonuç: Çeşitli yapılarına rağmen, dört merkezi olmayan, getiri sağlamayan stablecoin'in hepsi 1 dolarlık bir sabitleme elde ediyor, ancak kullanılan mekanizmalar önemli ölçüde farklılık gösteriyor: USDS yüksek düzeyde aşırı teminatlandırmaya dayanıyor (yaklaşık %270); DAI ve USDF orta düzeyde tamponlar sağlıyor (sırasıyla yaklaşık %150 ve ≥%116); ve USDe, delta-nötr koruma ve %1 rezerv yoluyla istikrarını koruyor. Aynı kategoriye ait olmalarına rağmen, risk profilleri farklılık gösteriyor. Ayrışan Benimseme: Merkezi olmayan, getiri sağlamayan stablecoin'ler arasında USDe, şu anda piyasa değeri açısından lider konumda olan ve 22 zincirde konuşlandırılan en hızlı büyüyen proje olarak ortaya çıktı ve bu da yeni teminat tasarımlarının pazar payını yeniden şekillendirme potansiyelini gösteriyor. Karşılaştırıldığında, DAI ve USDS orta sıralarda yer alırken, USDF niş bir ürün olmaya devam ediyor. Fırsat maliyetleri ise devam ediyor: Farklı yapılarına rağmen, bu token'lar rezerv veya strateji getirilerinin çoğunu sahiplerine değil, protokol hazinesine yönlendiriyor ve bu da milyarlarca dolarlık bir getiri açığını ortaya çıkarıyor. Bu açık, bir sonraki bölümde ele alınan ve bu getirileri kullanıcılara yeniden dağıtmayı amaçlayan "staking paketlerinin" ortaya çıkmasına neden oldu. İhraççının politikası getiri dağılımını belirler: sDAI ve sUSDS, genellikle istikrar ücretlerine bağlı dalgalanan getirilere sahiptir. Ancak Sky, kullanıcıların sUSDS'ye geçişini aktif olarak teşvik ediyor ve daha iyi parametreler ve teşvikler sunuyor. Bu nedenle, sUSDS ve sDAI arasındaki getiri farkı yalnızca piyasa koşullarını değil, aynı zamanda ihraççının stratejik tercihlerini de yansıtır. Merkezi olmayan stablecoin'ler, hacim olarak daha küçük merkezi stablecoin'leri çok geride bırakıyor: Önde gelen merkezi olmayan getiri sağlamayan stablecoin'lerin toplam piyasa değeri 20 milyar dolara yaklaşırken, daha küçük merkezi stablecoin'lerin toplam piyasa değeri yalnızca yaklaşık 4 milyar dolar; bu da tam bir tezat oluşturuyor. Sıfır getiri ölçütünü belirledikten sonra, şimdi dikkatimizi sUSDS, sDAI, sUSDf ve sUSDe gibi getiri üreten paketlere çeviriyoruz. Bunlar, daha önce statik olan stablecoin'leri otomatik olarak bileşik hale gelen zincir içi varlıklara dönüştürüyor. Merkezi ve merkezi olmayan getiri sağlamayan token'ların sunduğu "sıfır getiri" ile rezerv varlıklarının yarattığı potansiyel getiriler arasındaki fark, önemli bir piyasa verimsizliğini ortaya koyuyor. Stake kasaları, bu açığı kapatmak için önemli bir araç olup, kullanıcıların likidite veya birleştirilebilirlikten ödün vermeden stablecoin'lerin getiri potansiyelinden yararlanmalarını sağlıyor. Borç Tabanlı Stratejiler
Stablecoin Stake Etme
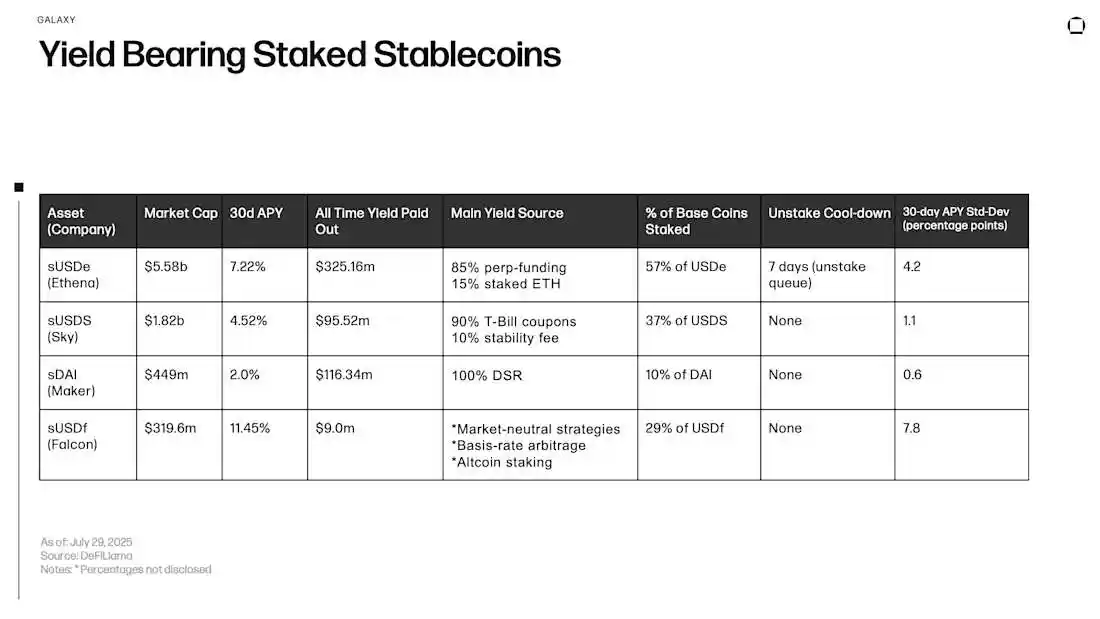
Stablecoin Stake Etme, zincir içi USD varlıkları için evrimsel bir katmandır ve kullanıcıların orijinal token'ların ödenebilirliğini ve geniş uygulanabilirliğini korurken zincir içi getiriler elde etmelerini sağlar. Kullanıcılar protokolün kasasına USDe, DAI, USDS veya USDf yatırdıklarında, karşılık gelen paketlenmiş token'ları (sırasıyla sUSDe, sDAI, sUSDS veya sUSDf) alırlar. Bu paketlenmiş token'ların geri ödeme değeri, protokol gelirinin akışıyla otomatik olarak artar. Bu getiri, yeni token'ların basımına değil, her paketlenmiş token'ın altta yatan stablecoin üzerindeki artan talebine yansır. Bu, cüzdan bakiyelerinin değişmeden kalmasını sağlar, ancak satın alma gücü arka planda artmaya devam eder. Bu paketlenmiş token'lar otomatik bir bileşik işlem mekanizmasını paylaşırken, altta yatan nakit akışı kaynakları farklılık gösterir: sDAI ve sUSDS, Aşırı Teminatlandırılmış Borç Kasası'ndan Hazine bonosu faizi ve istikrar ücreti geliri sağlar; sUSDf, kurumsal kredi platformu FalconX'ten sabit faizli kredi geliri sağlar; ve sUSDe, Ethena'nın delta-nötr koruma stratejisi tarafından toplanan likit staking ödülleriyle sürekli sözleşme finansman ücretlerini birleştirir. Bu mekanizmalar birlikte, aksi takdirde fırsat maliyetlerine tabi olacak atıl stabilcoin bakiyelerini, DeFi içinde serbestçe alınıp satılabilir kalırken esnek, USD cinsinden tasarruf araçlarına dönüştürür. Farklı paketlenmiş token'lar ayrıca yargı bölgelerine göre farklı düzenleyici muamele görür. Bazı piyasalarda, bu tür ürünler menkul kıymet veya kolektif yatırım araçları olarak kabul edilebilir, bu nedenle bazı ihraççılar ABD kullanıcılarına coğrafi kısıtlamalar getirebilir veya akredite yatırımcı muafiyetleri gibi yöntemlerle erişim sağlayabilir.
Sarılmış token'lara doğrudan kredi piyasalarına, likidite havuzlarına ve kaldıraç döngülerine erişilebilir ve bu da kullanıcıların ihtiyaçlarına göre "istikrar" ve "kârlılık" arasında esnek bir şekilde geçiş yapmalarına olanak tanır ve aynı ABD doları varlığını faiz getiren bir zincir içi enstrümana dönüştürür.

Önemli Noktalar
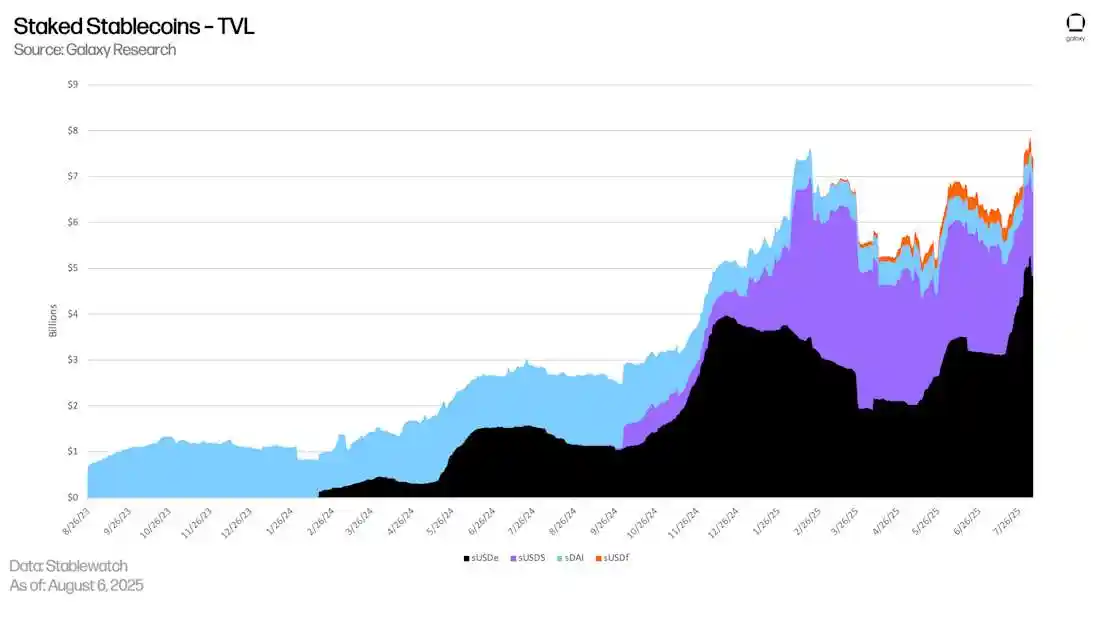
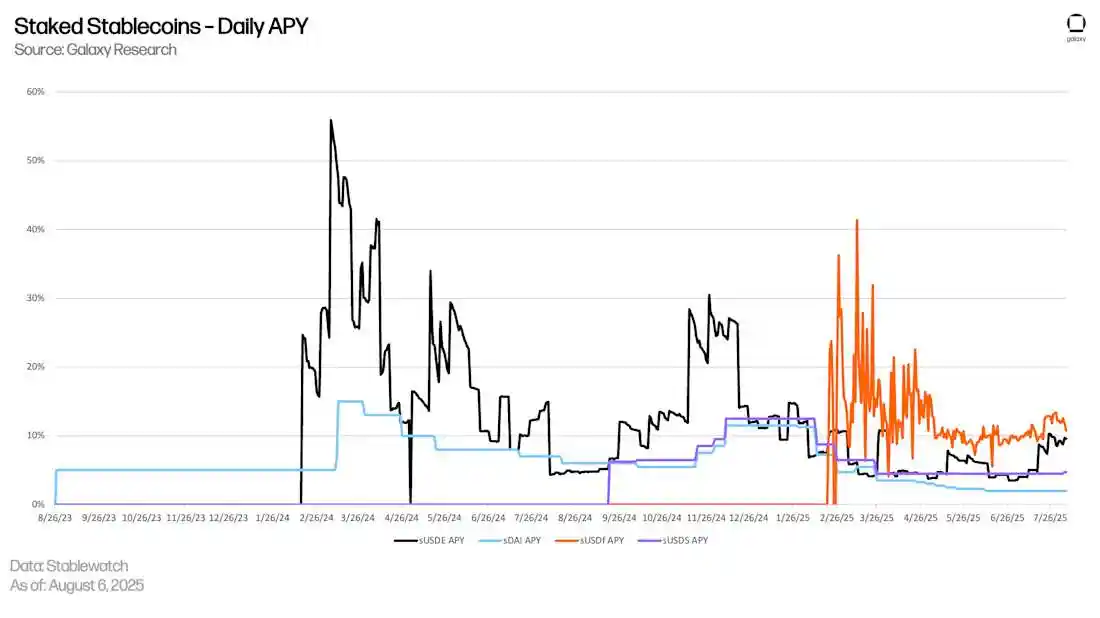
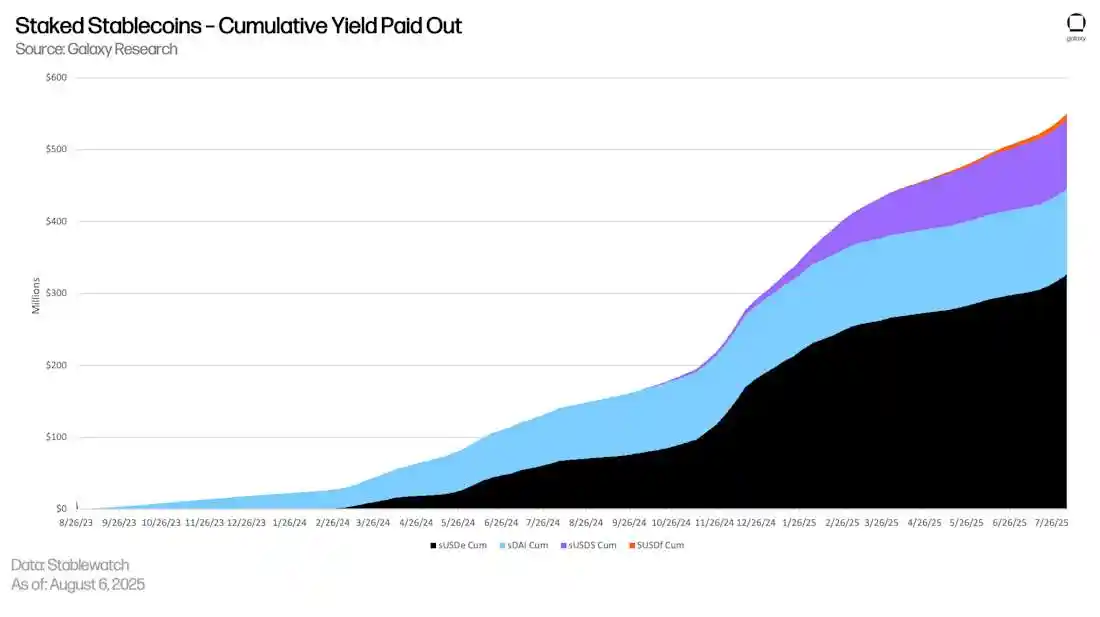
Ethena'nın sUSDe'si, teminatlı stabil kripto paralar alanında lider bir ürün haline geldi: tüm teminatlı stabil kripto para sektöründe, sUSDe şu anda toplam kilitli değer (TVL), günlük getiriler ve kümülatif dağıtımlar açısından sDAI, sUSDS ve sUSDf'yi çok geride bırakarak hakim konumdadır.
2024 başlarında, sUSDe getirileri kısa süreliğine %50'yi aştı. Bu dönemde Ethena, sürekli sözleşme fonlama ücretlerinden ve baz ticaretinden olağanüstü güçlü bir gelir elde ederken, ETH teminatından elde ettiği staking getirileri birkaç yüzde puanı daha ekledi. Başlangıçta nispeten az miktarda USDe stake edilmesi nedeniyle, sınırlı sUSDe arzı getirileri yoğunlaştırdı ve yıllık getiriyi (APY) yükseltti. Sermaye girişleri devam ettikçe ve arbitraj fırsatları daraldıkça, aynı fon havuzunun daha geniş bir sUSDe sahibi grubuna dağıtılması gerekti ve bu da getirilerde düşüşe yol açtı. 2024 ortalarından sonra fonlama oranları da istikrara kavuştu ve getiriler daha da azaldı. Bugün, sUSDe'nin 30 günlük dönen yıllık getirisi yaklaşık %7 ila %12 aralığında istikrar kazandı ve hala pozitif sermaye akışlarını yansıtıyor, ancak artık ilk günlerindeki yüksek oynaklığı yansıtmıyor. sUSDe getirilerindeki son artışın nedeni nedir? sUSDe getirileri, günlük fonlama ücretleri ve teşvik gelirlerinin dolaşımdaki mevcut sUSDe sayısına bölünmesiyle elde edilir. Son üç gelişme payı yükseltirken, payda büyük ölçüde değişmeden kalmıştır: SPAC fonlaması, ENA geri alımlarını teşvik ederek baz ticaretini geliştirir. Temmuz 2025'te, halka açık özel amaçlı satın alma şirketi (SPAC) TLGY, yaklaşık 360 milyon dolarlık bir PIPE yatırımıyla (260 milyon dolar nakit ve 100 milyon dolar ENA) birlikte Ethena ekosistemi içindeki bir hazine şirketi olan StablecoinX ile birleşme planlarını duyurdu. Nakit, Ethena Vakfı'nın bir yan kuruluşundan kilitli ENA'yı geri satın almak için kullanılacak ve ardından fonlar yaklaşık altı hafta boyunca Ethena piyasasından günlük yaklaşık 5 milyon dolarlık ENA geri satın almak için kullanılacak. İşlemin dördüncü çeyrekte kapanması bekleniyor ve ardından StablecoinX, çok yıllı anlaşma kapsamında ENA biriktirmeye devam edecek. Piyasa yapıcılar, Ethena ile aynı spot uzun/sürekli kısa vadeli işlemlerle bu likiditeyi korur ve böylece fonlama oranlarını artırarak sUSDe'nin gelir akışını canlandırır.Hazine geri alımları USDe dolaşımını azaltır, ancak sUSDe sabit kalır
Ethena'nın hazine geri alımları ve ikincil piyasada geri alımları, sUSDe arzını neredeyse hiç değiştirmeden dolaşımdaki hisse senedi olmayan USDe arzını azaltır. Protokol geliri yalnızca sUSDe sahiplerine dağıtıldığından, pay artarken payda sabit kalır ve bu da sUSDe başına daha yüksek getiri sağlar. Basitçe söylemek gerekirse: hisse senedi için daha az USDe mevcut olması, daha az yeni ihraç edilen sUSDe anlamına gelir ve böylece gelir seyrelmesi önlenir.
Aave Protokolü'nün "Likidite Kaldıracı" Teşvikleri: Aave'nin Verimli Modu'nda (E-Mod), kullanıcılar %50 USDe ve %50 sUSDe pozisyonları arasında geçiş yapabilir ve yerel sUSDe getirisine ek olarak, günlük olarak dağıtılan platform teşvik token'larının yaklaşık %12'sini alabilirler. Getiriler birbirine yaklaşıyor: 2024 sonunda fonlama oranında dalgalanmalar yaşadıktan sonra, stake edilen dört stablecoin'in 30 günlük yıllık getirileri birbirine yaklaştı. sUSDe'nin aşırı oynaklığı istikrara kavuştu ve şu anda diğer ürünlerin üst limitlerine benzer şekilde %10 civarında yoğunlaşıyor. Getiri farklılıkları, temel mekanizmaların tasarımını yansıtıyor: sDAI ve sUSDS, yönetişim mekanizmaları tarafından kontrol edilen daha yumuşak getiri ayarlamalarına sahipken; sUSDe ve sUSDf, sürekli sözleşme finansmanına ve kurumsal kredi akışlarına olan bağımlılıklarını yansıtan daha oynak getiri eğrilerine sahip. Genel olarak, dördünün getiri aralığı orta tek haneli seviyelerden düşük çift haneli seviyelere sabitlendi. Merkezi Fiat Teminatlı Getiri Stabilcoin'leri Merkezi fiat teminatlı getiri stablecoin'leri, düzenlenmiş nakit eşdeğerleriyle (ABD doları mevduatları ve kısa vadeli Hazine bonoları gibi) desteklenen ve genellikle tek bir güven kuruluşu veya varlık yöneticisi tarafından saklanan tokenleştirilmiş varlıklardır. İhraççılar, Müşterinizi Tanıyın (KYC) ve Kara Para Aklamayı Önleme (AML) prosedürleri gerektiren sıkı düzenleyici çerçeveler altında faaliyet gösterir. Bu stablecoin'ler genellikle yalnızca akredite yatırımcılara açıktır ve her token için 1:1 varlık desteğini doğrulamak için düzenli olarak denetim veya tasdik raporları yayınlar. USDC ve USDT'ye benzer. Ancak, bu iki büyük stablecoin'in aksine, bu token'lar getiriyi sahiplerine dağıtır. Kullanıcının adresi beyaz listede olduğu ve varlıklar ihraççının ekosistemi içinde kaldığı sürece, getiriler herhangi bir ek işlem yapılmadan otomatik olarak dağıtılır. Karşılıklı çıkarım açıktır: yatırımcılar profesyonel saklama, şeffaf denetimler ve kurumsal düzeyde erişim elde eder, ancak tamamen merkezi olmayan bir modelin ücretsiz basım/yakma, birleştirilebilirlik ve açık likidite olanaklarından mahrum kalırlar. GENIUS Yasası ile kısıtlanan ödeme sabit kripto paralarının aksine, BlackRock'ın BUIDL ve Franklin Templeton'ın BENJI gibi tokenleştirilmiş nakit eşdeğeri fonlar menkul kıymettir ve menkul kıymet yasaları uyarınca fon getirilerini dağıtabilirler. Ondo'nun USDY'si de bir menkul kıymet olarak ihraç edildiğinden, ABD'deki perakende satışları GENIUS Yasası'na değil, menkul kıymet yasalarına tabidir. Kısacası, GENIUS, ödeme sabit kripto paraları üzerindeki faiz ödemelerini kısıtlar ve tokenleştirilmiş para piyasası fonları veya benzeri menkul kıymetler üzerindeki getiri dağıtımlarını yasaklamaz.Önemli Noktalar
Tokenleştirilmiş Hazine tahvili piyasası parabolik bir büyüme gösterdi: sektörün piyasa değeri Nisan 2025'te yaklaşık 4,7 milyar dolarlık veya %545'lik bir artışla 5,6 milyar dolara ulaştı ve tüm zamanların en yüksek seviyesine ulaştı.
Tokenleştirilmiş kıyafetli Hazine tahvili izleyicileri: Bu tokenler, rezervlerinin yaklaşık %80-100'ünü kısa vadeli Hazine tahvillerine ve gecelik repo işlemlerine ayırıyor ve bu da esasen ön uç Hazine tahvili getirilerinin bir yansıması olan %4-5'lik bir getiriyle sonuçlanıyor. Bu getiriler piyasa tarafından belirleniyor ve arz, talep ve Fed'in politika yoluna ilişkin piyasa beklentilerini yansıtıyor. Sonuç olarak, bu token'ların yıllık getirileri, ücretler, nakit sıkıntısı veya varlık tahsisindeki farklılıklar nedeniyle yalnızca küçük sapmalar olmak üzere, 3 aylık Hazine bonolarının getirisiyle yüksek oranda ilişkilidir. Yüksek giriş engelleri ve sınırlı dağıtım kanalları: BUIDL, BENJI ve USDY'nin ilk teklifleri akredite yatırımcılarla sınırlıydı; bu da zincir üstü tutma adreslerinin son derece az sayıda olmasını açıklıyor: BENJI'nin 1.000'den az adresi ve milyarlarca dolarlık piyasa değerlerine rağmen BUIDL'nin 100'den az adresi var. Yüksek piyasa konsantrasyonu ve net bir hedef kitle: BUIDL tek başına sektörün piyasa değerinin neredeyse yarısını oluşturuyor ve açıkça tokenleştirilmiş para piyasalarına maruz kalmak isteyen kurumsal hazine kullanıcılarını hedefliyor; USDY ve BENJI, RWA'lara (gerçek dünya varlıkları) odaklanan daha küçük bir yatırımcı grubunu çekiyor. Likidite sınırlı kalmaya devam ediyor: Şu anda yalnızca 5-10 borsada listeleniyorlar ve likiditenin büyük kısmı, halka açık AMM (otomatik piyasa yapıcı) piyasası yerine izin verilen kurumsal kanallarda yoğunlaşıyor. Bu token'lar daha geniş bir borsa yelpazesinde listelenip zincir içi likiditesi artana kadar, gerçek anlamda değiştirilebilir ve birleştirilebilir sabit kripto paralardan ziyade "tokenleştirilmiş fon hisseleri" gibi olacaklar.
Bugüne kadar, sabit kripto para getirileri esas olarak geleneksel finans sistemi içindeki borç yapılarından geldi. Bu yapılarda getiriler, nihayetinde ihraççılar, bankalar ve piyasa yapıcılar tarafından belirlenen zincir dışı teminat ve faiz oranlarına dayanıyor. Protokol düzeyindeki getiriler farklı işliyor: ödüller, blok ihracı, işlem ücretleri ve diğer zincir içi gelirlerle finanse edilen yerel token'lar şeklinde dağıtılıyor. Yerel yeniden hisseleme mekanizmaları, ek getiriler elde etmek için aynı teminatlandırılmış varlıkları birden fazla hizmette daha fazla kullanarak riski geleneksel finanstan akıllı sözleşmelere kaydırıyor, azaltıyor ve protokoller arası bağımlılıkları artırıyor.
Protokol Tabanlı Getiri
Yerel Hisse Senedi Mekanizması
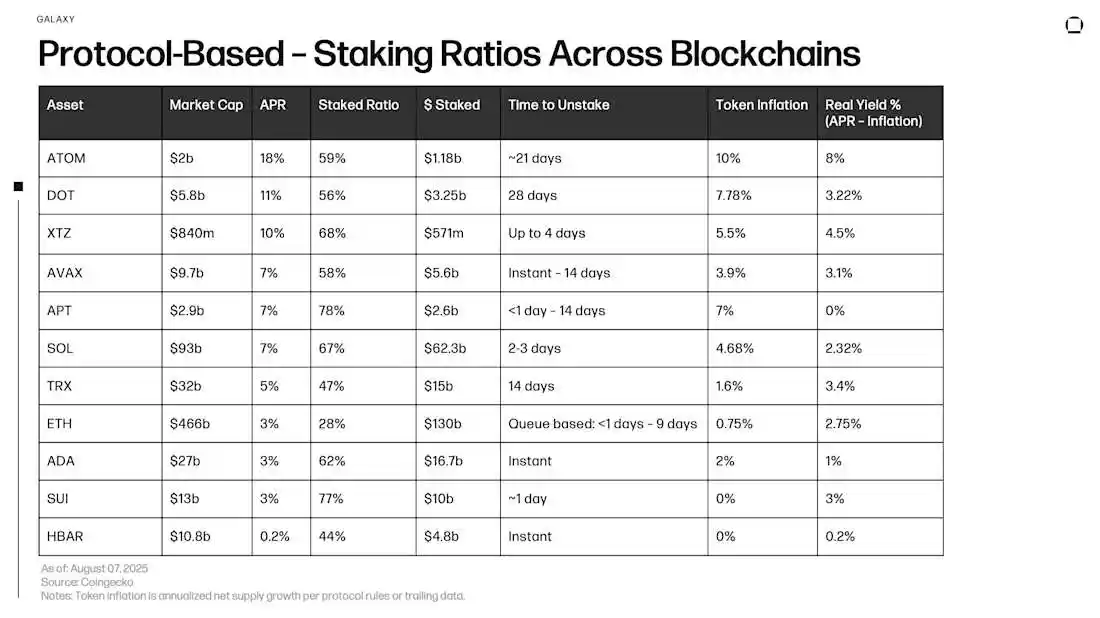
Yerel hisse senedi mekanizması, Hisse İspatı (PoS) token'larını üretken varlıklara dönüştürerek, sahiplerinin doğrulayıcıların ağın güvenliğini ve işleyişini sürdürmeleri için elde ettikleri gelirden pay almalarını sağlar (doğrulayıcılar tarafından alınan komisyon düşüldükten sonra). Gelirin büyük kısmı, doğrulayıcıları blok önerme ve doğrulama için tazmin etmek amacıyla kullanılan yeni çıkarılan token'lardan gelir; bir kısmı ise işlem ücretlerinden ve giderek artan Maksimum Çıkarılabilir Değer (MEV) gibi diğer zincir içi gelir kaynaklarından gelir.
Token enflasyonu zamanla azaldığı ve ücret geliri ağ etkinliğine göre dalgalandığı için, gerçek getiri, token ekonomisi modeli, ağ verimliliği ve doğrulayıcı davranışından etkilenen dinamik bir değişkendir. Stake getirilerini değerlendirirken, hem stake'inizi kilitlemekle ilişkili likidite maliyetlerini hem de slashing gibi kuyruk risklerini göz önünde bulundurmak önemlidir.
Gelir nereden geliyor? (Örnek olarak Ethereum'u ele alalım)
Ethereum şu anda en büyük stake protokolüdür ve başlıca gelir kaynakları şunlardır:
Yeni çıkarılan ETH (protokol ödülleri)
Ethereum, PoS mekanizması aracılığıyla yeni ETH çıkarır.
Ödüller, doğrulayıcılara şu durumlarda dağıtılır:
Blok önerme (blok öneren olarak seçildiğinde)
Blokları doğrulama (blok geçerliliği hakkında oylama)
Eşitleme Komitesine katılım (hafif istemci desteği için)
Bu temel ödüller, ağ genelinde stake edilen ETH miktarına göre algoritmik olarak ayarlanır.
Öncelik Ücretleri (bahşiş olarak da bilinir)
Kullanıcılar, doğrulayıcıları işlemi daha hızlı işlemeleri için teşvik etmek amacıyla bir işlem gönderirken bir öncelik ücreti ekleyebilirler.
Temel işlem ücretlerinin aksine, öncelik ücretleri yakılmaz, ancak bloğu öneren doğrulayıcıya doğrudan ödenir.
Öncelik Ücretler değişkendir ve genellikle ağ tıkanıklığı veya DeFi etkinliği dönemlerinde artar.
Maksimum Çıkarılabilir Değer (MEV)
Bir MEV rölesi veya blok oluşturucuyu entegre eden doğrulayıcılar, bloklardaki işlemleri yeniden sıralayarak, ekleyerek veya koruyarak ek değer çıkarabilir.
Yaygın MEV stratejileri şunlardır:
Sandviç saldırıları
Merkezi olmayan borsalar arasında arbitraj
Tasfiye olaylarının önceden çalıştırılması
MEV kazançları isteğe bağlıdır, garanti edilmez ve yalnızca bir MEV rölesine bağlanan doğrulayıcılar (ör. Flashbot'lar) tarafından kullanılabilir.
MEV kazançları, piyasa aktivitesinden ve doğrulayıcı katılımından etkilenerek önemli ölçüde dalgalanır.
Yerel Staking Yöntemleri Ethereum
Kendi doğrulayıcı düğümünüzü çalıştırın (minimum 32 ETH)
Resmi staking sözleşmesine tam olarak 32 ETH yatırın.
Kendi doğrulayıcı düğümünüzü çalıştırın ve çevrimiçi olduğundan emin olun, aksi takdirde ceza indirimleriyle karşı karşıya kalırsınız.
Tüm ödüller doğrudan doğrulayıcı bakiyenize aktarılır.
Para çekmek için bir çekim işlemi başlatmanız ve doğrulayıcı kuyruğunda beklemeniz gerekir.
Gelir, blok tekliflerinden, blok doğrulamasından ve doğrulayıcı katılımıyla kazanılan öncelik ücretlerinden gelir.
Borsa aracılığıyla staking (ör. Coinbase, Kraken) - Custodial Native Staking
Borsa hesabınıza ETH yatırın ve "Stake" seçeneğini belirleyin.
Borsa, sizin adınıza ETH stake etmek için doğrulayıcı altyapısını kullanır.
Kullanıcılar likidite token'ları almazlar (cbETH gibi paketlenmiş bir token'ı aktif olarak seçmedikleri sürece).
Ödüller, platformun stake bakiyesinde görüntülenir.
Borsalar genellikle stake ödüllerinden bir ücret alır.
Gelir Kaynağı: Kendi düğümünüzü çalıştırmaya benzer, ancak borsa ve kullanıcı arasında paylaşılır. Kullanıcılar platform ücretleri düşüldükten sonra net getiri elde eder.
Önemli Noktalar
Gelir Yapısı: Ödüller temel olarak iki kaynaktan gelir: çoğu zincir, doğrulayıcılara veya temsilcilere yeni çıkarılan token'lar aracılığıyla ödeme yaparken, bir diğer kısmı işlem ücretlerinden ve zincir içi gelirlerden (MEV gibi) gelir. Bu yapısal fark çok önemlidir; yeni çıkarılan token'lar enflasyonistken, ücret odaklı getiriler token değerini azaltmaz.
Gerçek Getiri Perspektifi: Nominal getiriler, token arz genişlemesi ve doğrulayıcı komisyonlarıyla birlikte değerlendirilmelidir. Yüksek bir APR, enflasyon ve ücretler düşüldükten sonra negatif satın alma gücüne neden olabilir; Ethereum gibi yakma mekanizmalarına sahip modeller, nominal faiz oranını aşan gerçek getirilerle sonuçlanabilir.
Katılım ve güvenlik arasındaki ilişki: Daha yüksek bir staking oranı genellikle ağın güvenliğine daha fazla ekonomik ağırlık yatırıldığı anlamına gelir, ancak aynı zamanda getirileri sıkıştırabilir ve dolaşımdaki arzı azaltarak büyük yatırımcıların çıkışı durumunda fiyat oynaklığını artırabilir.
Likidite: Staking'den çıkma süreleri zincirler arasında önemli ölçüde değişir: Örneğin, Hedera'nın HBAR'ı veya Cardano'nun ADA'sı anında çekilebilirken, Stellar'ın XLM'si ve Polkadot'un DOT'u birkaç haftalık değişken bir bekleme süresi gerektirir. Ethereum'un deneyimi, çok sayıda doğrulayıcının aynı anda çıkışı durumunda "esnek" sistemlerin bile tıkanıklık yaşayabileceğini gösteriyor.
Riskler
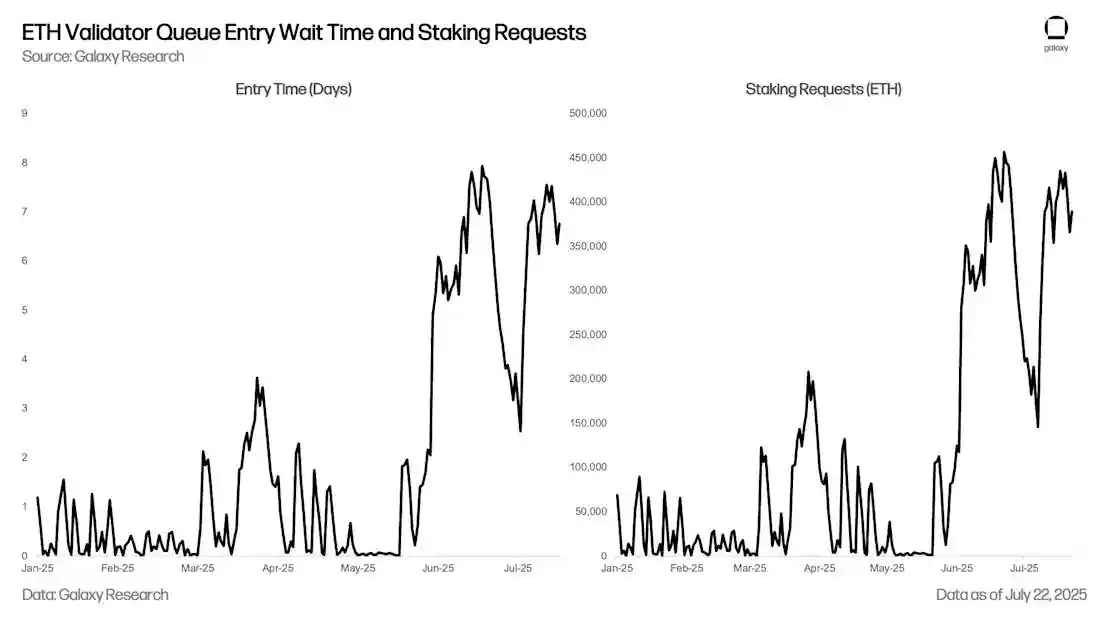
Çıkış Kuyruğu Tıkanıklığı: Temmuz 2025'in sonlarında, Ethereum doğrulayıcı çıkış kuyruğu yaklaşık 2,3 milyar dolara denk gelen 600.000 ETH'yi aştı ve bekleme süreleri sekiz günü aşarak rekor seviyeye ulaştı. Galaxy'nin "Ethereum Çıkış Kuyruğu Neden Aniden Patladı?" başlıklı raporu, bu sorunun ayrıntılı bir analizini sunmaktadır. Bu kadar büyük bir birikim, piyasa stresi dönemlerinde sıkışmış fonlara yol açabilir ve stake edilmemiş token'lar sonunda borsalara aktığında fiyat baskısı yaratabilir.
Ceza Mekanizması ve Performans Riski: Çift imzalama yapan veya çevrimdışı olan doğrulayıcılar, stake ettikleri varlıkların bir kısmına el konulmasıyla sonuçlanan cezalarla karşı karşıya kalabilir. Temsilciler de bu kuyruk riskini taşır ve destekledikleri düğümlerin operasyonel yeteneklerine ve disiplinine güvenmelidir.
Ödül Volatilitesi: Token para politikaları değişebilir (örneğin, XLM yakın zamanda maksimum enflasyon oranını %10'a düşürdü), ücret geliri ise ağ kullanımına göre dalgalanır, bu nedenle tutarlı ve istikrarlı getiriler garanti edilmez.
Akıllı Sözleşme ve Zincirler Arası Köprü Riskleri: Yerel staking ile bile, doğrulayıcı yazılım ve temel protokol, güvenlik açıkları veya güvenlik açıkları içerebilen karmaşık akıllı sözleşmelere ve koda dayanmaktadır. Yerel staking, likit staking'in yaygın köprüleme ve oracle risklerinden kaçınırken, istemci uygulamalarında veya fikir birliği kurallarında hala potansiyel sorunlara açıktır.
Düzenleyici ve Vergi Belirsizliği: Farklı yargı bölgeleri, staking gelirinin vergilendirilmesinin zamanlaması (alındığında veya satıldığında) açısından farklılık gösterir ve politika değişiklikleri, staking'in ekonomik faydalarını kısa sürede değiştirebilir.
Yeniden Hisse Senedi Alımı
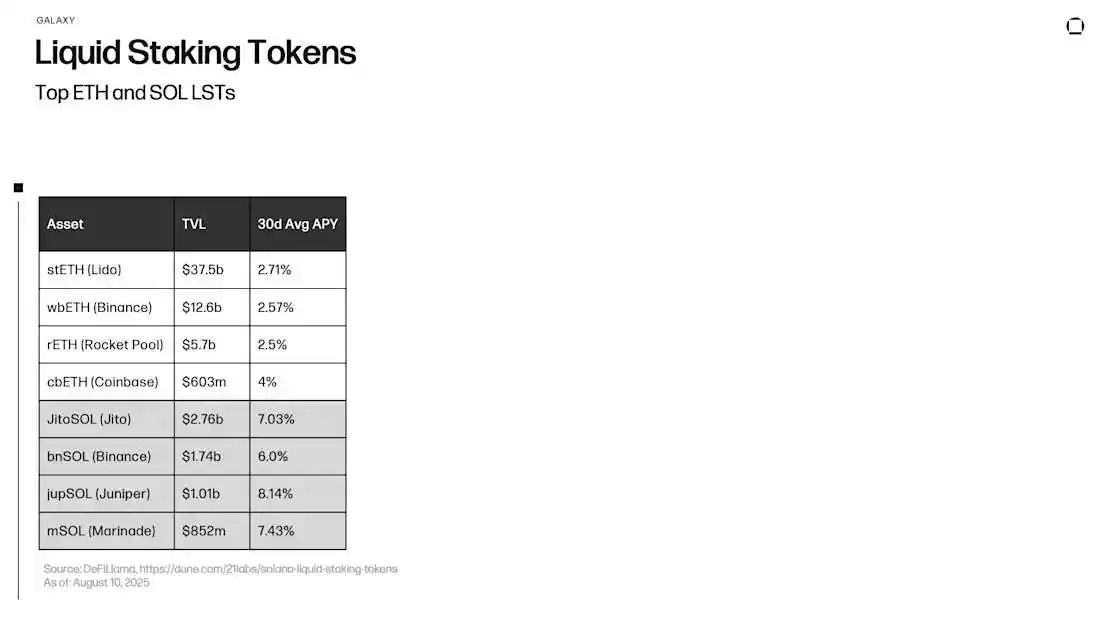
Daha önce de belirtildiği gibi, Ethereum'un 2022'de İş Kanıtı'ndan (PoW) Hisse Senedi Alımı'na (PoS) geçiş yapmasıyla birlikte, hisse senedi alımı DeFi'de temel bir uygulama haline geldi. Token sahipleri, ağ sözleşmelerinde ETH'yi (veya Solana'da SOL'u) kilitleyerek, fikir birliği güvenliğini korumaya ve ödül kazanmaya yardımcı olur. Geleneksel hisse senedi alımı, ağın doğrulama mekanizmasını desteklerken, aynı zamanda varlıkların çekilme veya tahvil çıkarma işlemi tamamlanana kadar kilitlendiği, likiditeyi sınırladığı ve başka amaçlar için kullanılabilecek sermayeyi boşta bıraktığı anlamına gelir.
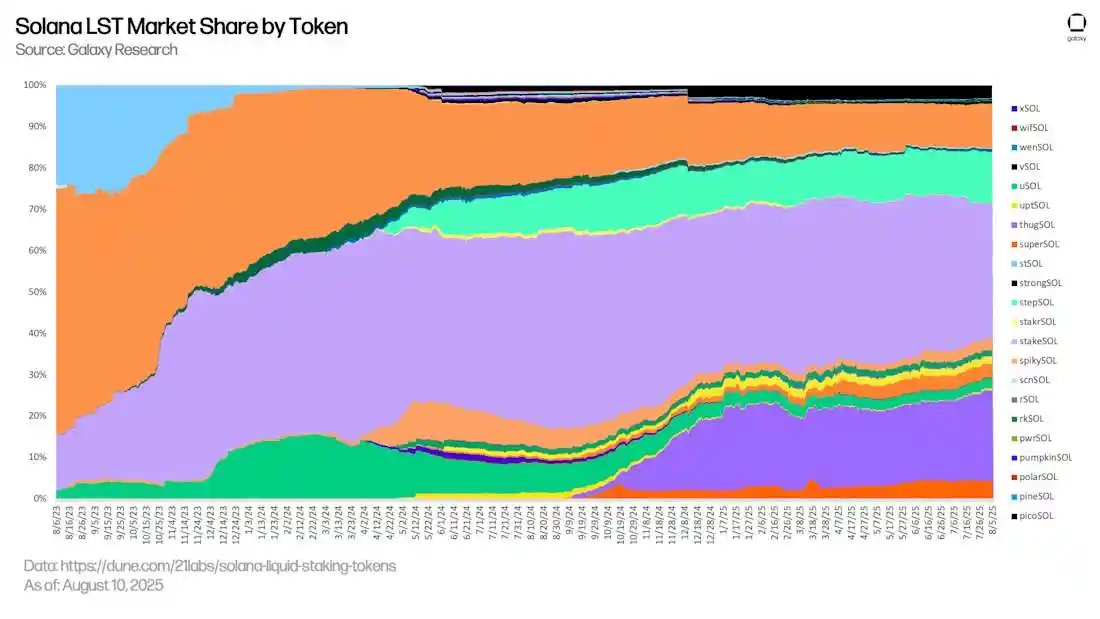
Likit Hisse Senedi Alımı bu sınırlamayı ortadan kaldırır. Kullanıcılar ETH veya SOL hisse senedi aldıklarında, hisse senedi aldıkları varlıkları temsil eden değiştirilebilir bir Likit Hisse Senedi Alımı (LST) alırlar. Sahipler, temel staking ödüllerini kazanırken LST'yi DeFi'de alım satım, borç verme veya teminat olarak kullanabilirler.
Kısacası, likit staking, orijinal staking'i, oluşturulabilir bir token karşılığında üçüncü taraf bir operatöre emanet etmektir.
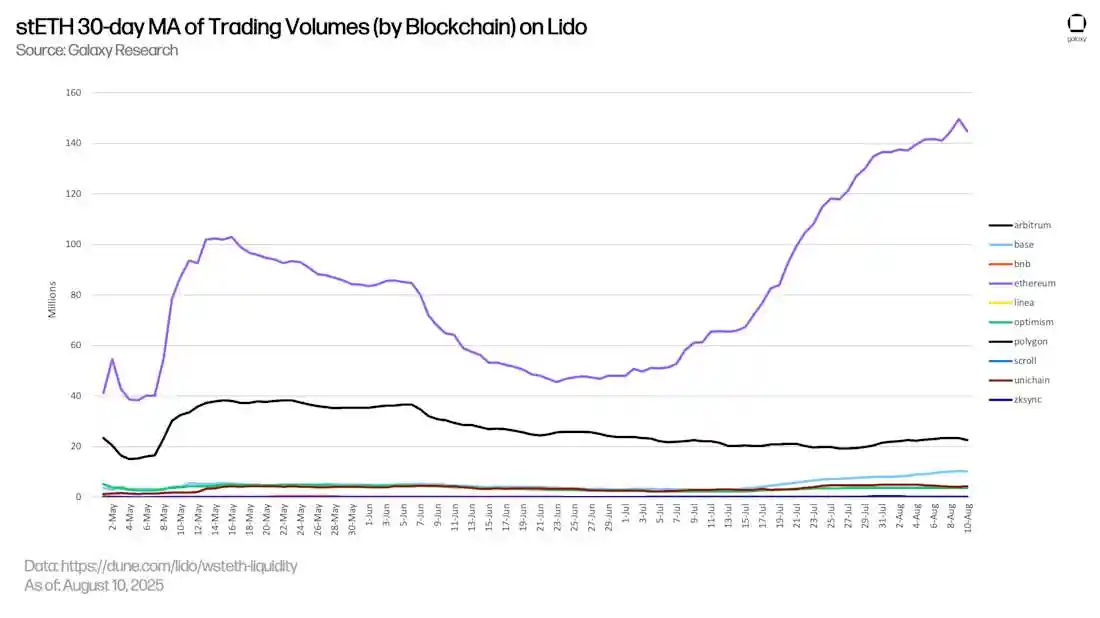
Gelir nereden geliyor? Liquid staking, yerel staking ile aynı kaynaklardan gelir elde eder. Aradaki fark, işlem yönteminde yatmaktadır: Kullanıcılar, doğrulayıcı operasyonel sorumluluklarını (anahtar yönetimi, düğüm çalışma süresi, blok teklifi ve doğrulaması, ücret ve MEV ödül ayarları) üçüncü taraf bir operatöre devreder ve DeFi'de serbestçe kullanılabilen bir Liquid Staking Token (LST) alırlar. Sonraki bölümlerde, bu token'ların zincir içi ekosistemdeki uygulama fırsatları daha ayrıntılı olarak ele alınacaktır.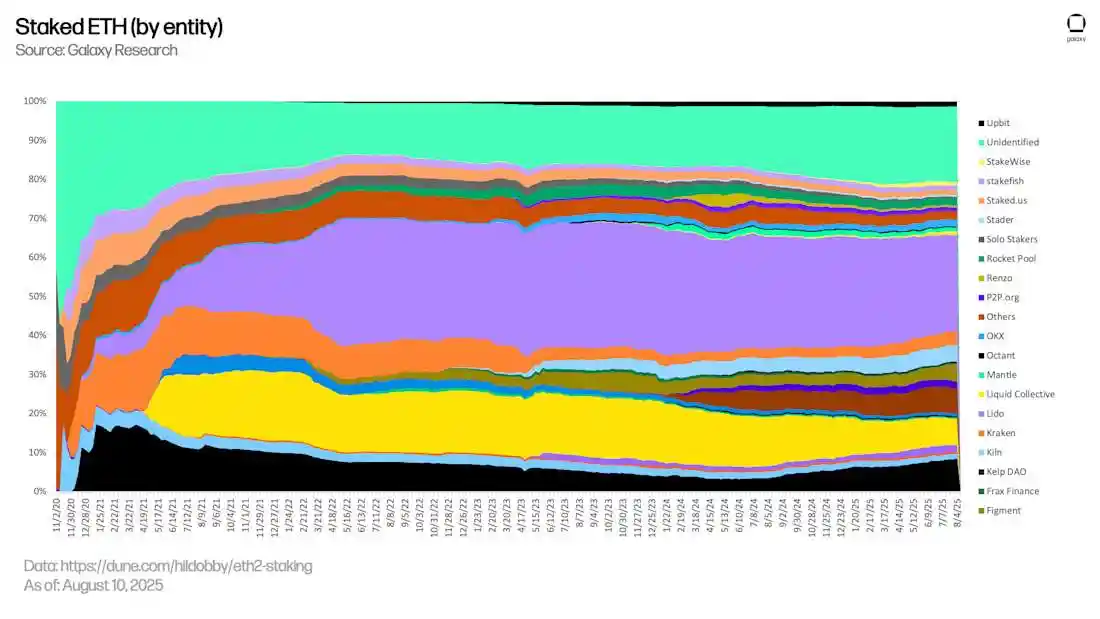
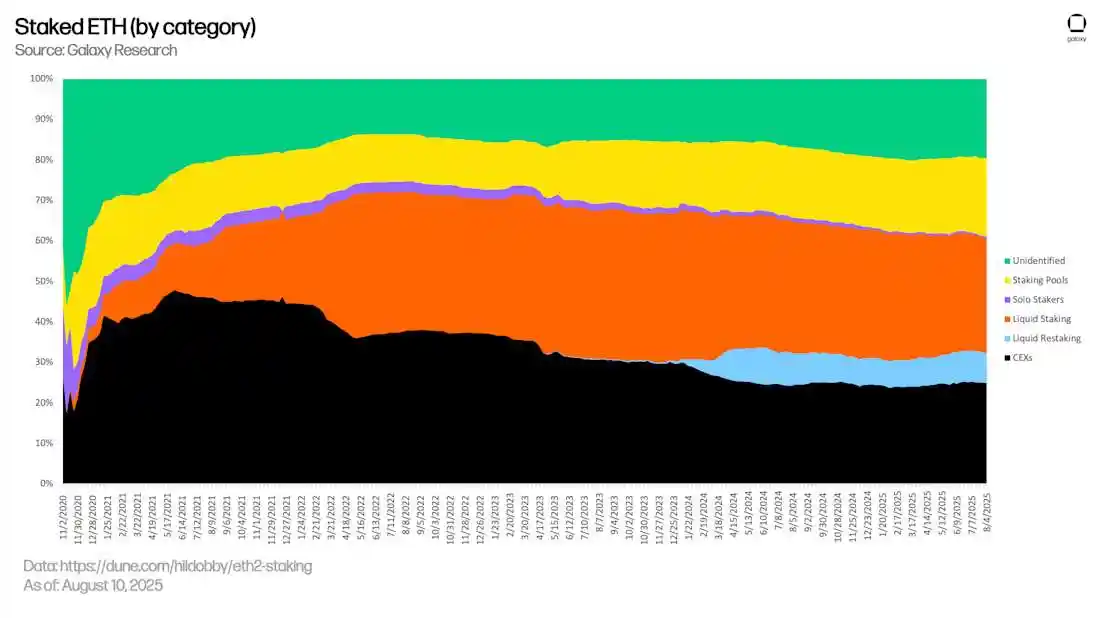
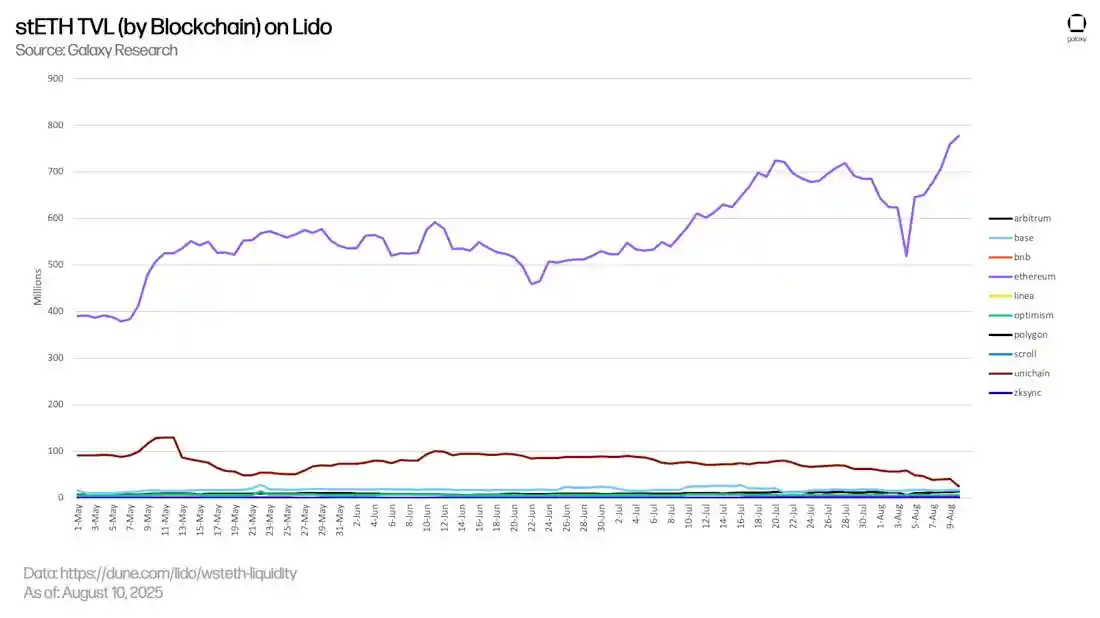
Riskler ve Önemli Çıkarımlar
Kararsız Sabitleme (Depegging Riski)
stETH gibi Sıvı Staking Token'ları (LST), ETH'ye sabitlenmeyi sürdürmek için tasarlanmıştır, ancak bu bağlantı değişebilir. Yakın tarihli bir örnekte, stETH, Aave protokolünde ETH borçlanma maliyetlerinin artması, kullanıcıların dairesel staking'de kaldıraç biriktirmesi ve doğrulayıcı çıkış kuyruğundaki tıkanıklık nedeniyle geri alımlarda yavaşlama gibi baskıların birleşimi nedeniyle bir indirim yaşadı. Bu senaryoda, arbitraj mekanizmaları zayıflar, likidite havuzu dengesizleşir ve LST fiyatı ETH'den sapabilir. Büyük yatırımcılar likidite sıkıntısı dönemlerinde toplu olarak satış yaparsa, piyasa daha derin ve istikrarlı bir likidite veya daha hızlı bir geri alım mekanizması geliştirmediği sürece küçük bir dengesizlik bile devam edebilir. Likidite Krizi: Kullanıcıların LST pozisyonlarına sorunsuz bir şekilde girip çıkabilmeleri, ikincil piyasanın sağlığına büyük ölçüde bağlıdır. Örneğin, Curve Finance'in stETH/ETH işlem çifti, stETH için birincil likidite merkezidir, ancak piyasa oynaklığı dönemlerinde dengesizliklere eğilimlidir. Bu havuzlara büyük miktarda LST yatırılırsa, tek taraflı likiditeye yol açabilir ve bu da yüksek kaymaya ve zayıf işlem performansına neden olabilir. Lido'da 9 milyondan fazla ETH hissesi bulunmasına rağmen, pazar payı son zamanlarda düşüşte. Bu durum, Curve'ün havuz parametresi ayarlamalarıyla birleşince, LST'nin likidite altyapısının kırılganlığını ortaya koydu. Likidite azalır ve çıkış kuyruğunda birikmeler oluşursa, kullanıcılar anında geri ödeme imkânı olmadan iskontolu varlıkları elinde tutmak zorunda kalabilir.
Kaldıraç Arttırma Etkisi
Birçok kullanıcı, ETH ödünç almak için teminat olarak LST'yi (stETH veya rETH gibi) kullanır, ardından ETH'yi daha fazla LST karşılığında geri alıp yeniden stake eder ve böylece dairesel bir kaldıraç etkisi yaratır. Bu strateji, istikrarlı piyasalarda getirileri artırabilir, ancak aynı zamanda sistemik riskler de doğurur. Sabit fiyat saptığında veya faiz oranları yükseldiğinde, bu tür pozisyonlar tasfiyeye karşı savunmasız hale gelir ve bu da LST satışlarının zincirleme reaksiyonunu tetikleyerek fiyatı daha da düşürebilir, likidite havuzunu boşaltabilir ve daha fazla tasfiyeye yol açarak bir geri besleme döngüsü oluşturabilir. Kaldıraç getirileri artırır ancak aynı zamanda özellikle dalgalı piyasalarda riskleri de artırır.
Merkezileşme ve Karşı Taraf Riski
LST protokolleri, staking sürecini merkeziyetsizleştirmeyi hedeflese de, çoğu hâlâ az sayıda doğrulayıcı operatörüne ve yönetişim yapısına dayanmaktadır. Örneğin, Lido büyük miktarda likit hisseli ETH'yi yönetmektedir ve bu da sistemik yoğunlaşma riskleri doğurmaktadır. Herhangi bir yönetişim sorunu, doğrulayıcı arızası veya akıllı sözleşme güvenlik açığı, protokol istikrarını etkileyebilir ve piyasada dalgalanma etkileri yaratabilir. Ayrıca, DeFi ekosisteminin az sayıda likidite havuzuna ve paketlenmiş token'lara olan bağımlılığı, tasarım parametrelerinin (Curve'ün yükseltme faktörü veya geri ödeme mekanizması gibi) kullanıcı deneyimi ve piyasa sağlığı üzerinde önemli bir etkiye sahip olduğu anlamına gelir.
Geri Ödeme Gecikmeleri ve Piyasa Kırılganlığı
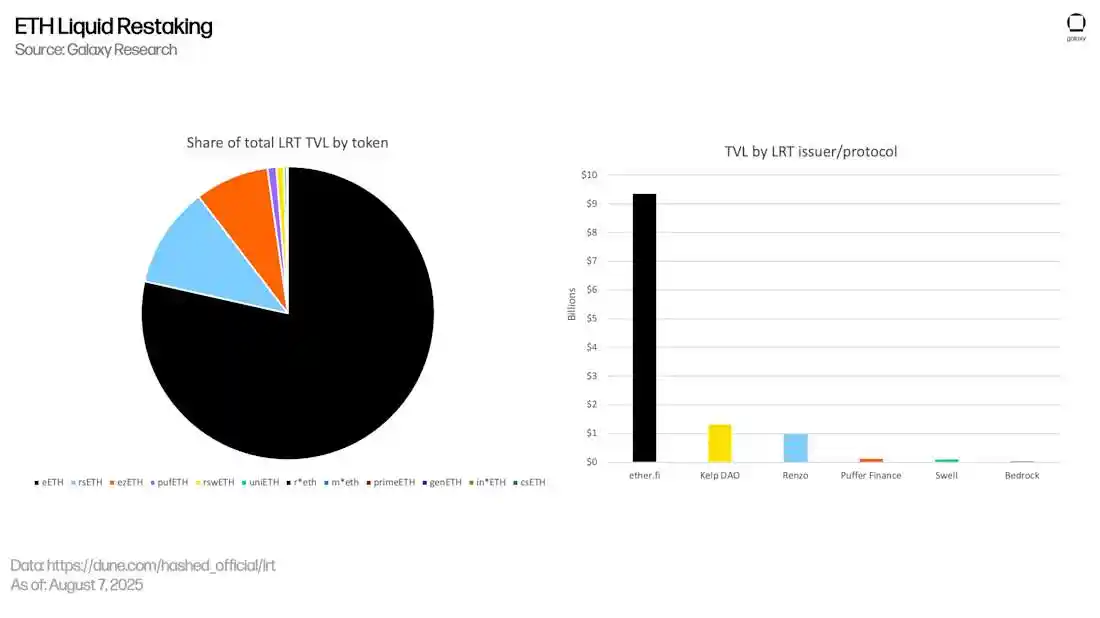
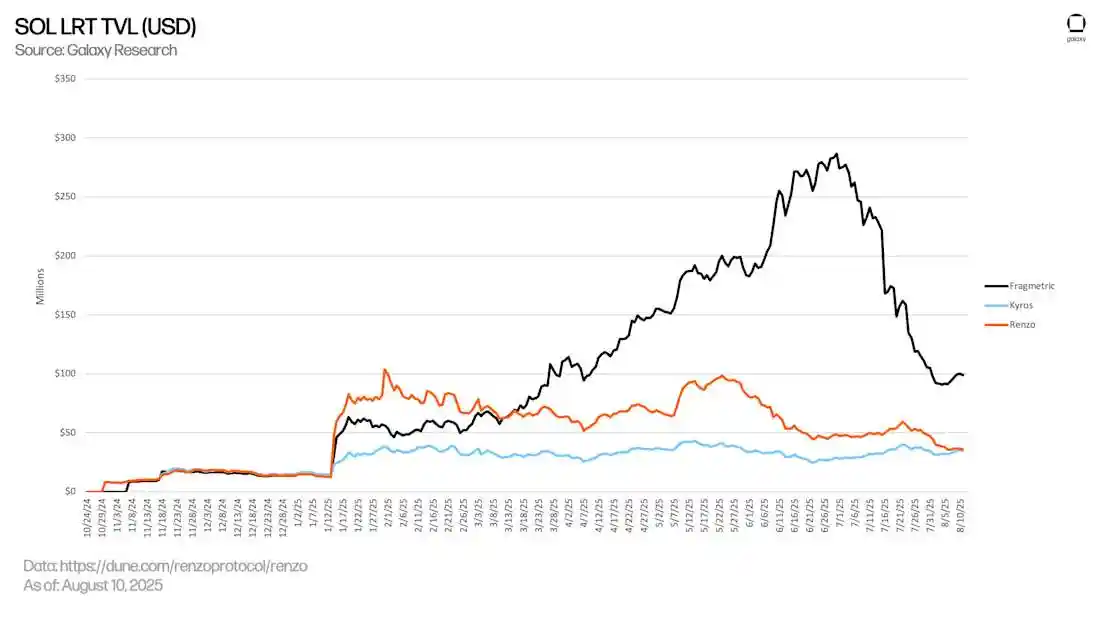
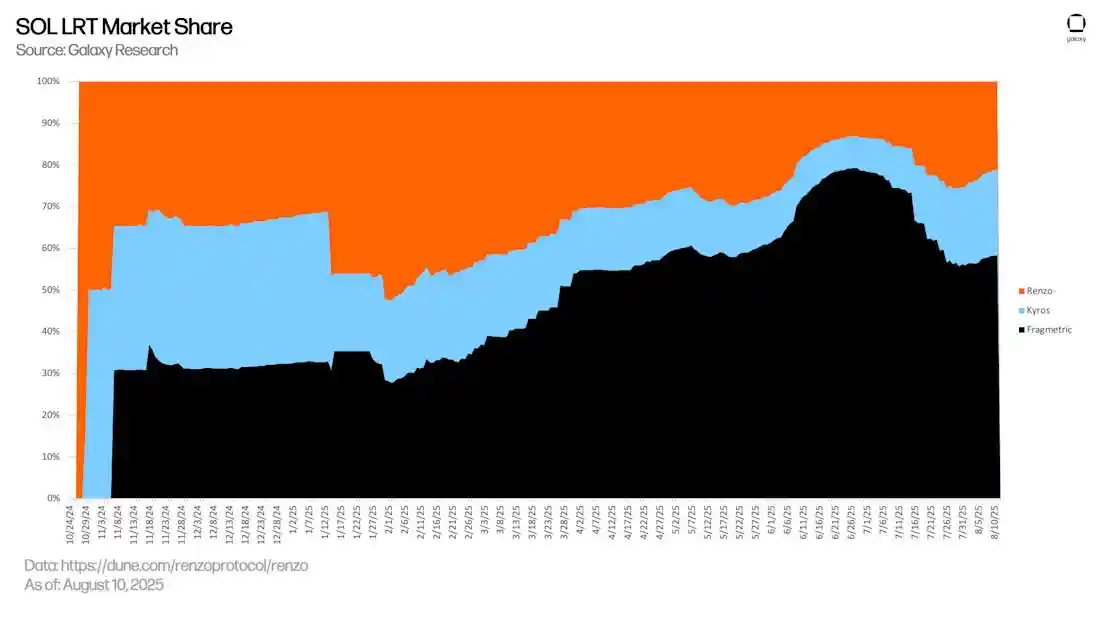
Ethereum, 2023'teki Shapella güncellemesinin ardından stake edilmiş ETH'nin geri çekilmesini destekleyecek olsa da, LST'nin geri ödeme süreci hala blok zincirinin doğrulayıcı çıkış kuyruğuna dayanmaktadır. Yoğun talep dönemlerinde, bu kuyruk önemli ölçüde tıkanabilir ve geri ödeme gecikmelerine yol açabilir. İkincil piyasa da bu dönemde baskı altına girerse, kullanıcılar stake edilmemiş ETH'lerini nominal değerden satamayabilir. Geri ödeme mantığı ile piyasa likiditesi arasındaki bu uyumsuzluk, yüksek volatilite veya yapısal stres dönemlerinde LST'yi likidite sıkıntısına maruz bırakır. Likidite Yeniden Hisse Senedi (Liquidity Restaking), likit hisse senedi temelleri üzerine inşa edilen zincir içi sermaye verimliliğindeki bir sonraki evrim aşamasıdır. EigenLayer gibi protokoller aracılığıyla kullanıcılar, Likidite Yeniden Hisse Senedi (LST)'lerini, güvensiz doğrulayıcıların güvenliğini gerektiren merkezi olmayan sistemler olan Aktif Doğrulama Hizmetleri'ne (AVS) yatırabilirler. Karşılığında kullanıcılar, eETH, ezETH veya rsETH gibi yeni bir Likidite Yeniden Hisse Senedi (LRT) alırlar. Bu LRT'ler, yeni gelir akışları eklerken orijinal LST'nin bileşenlerine ayrılabilirliğini ve likiditesini korur. Likidite yeniden hisse senedinin temel avantajı, teşvik istifleme yeteneğinde yatmaktadır: Kullanıcılar Ethereum'dan yerel hisse senedi ödülleri almaya devam eder; ayrıca AVS tarafından sağlanan puanlar ("mil puanları"nın kriptografik bir versiyonuna benzer), airdrop'lar ve erken token dağıtımları gibi teşviklerden de yararlanabilirler; ve birçok LRT protokolü, likidite madenciliği ve borç verme gibi DeFi entegrasyonunu da destekleyerek, varlık likiditesinden ödün vermeden potansiyel getirileri daha da artırır. Bu çok katmanlı teşvik yapısı, daha önce pasif, kilitli teminat varlıklarını gelir getiren ve DeFi'ye katılabilen aktif araçlara dönüştürür. ETH veya SOL'u, aynı anda birden fazla ağ için güvenlik sağlayabilen ve bunlardan ödüller kazanabilen çok amaçlı bir sermaye haline getirir.Yeniden bahis ekonomisi olgunlaştıkça, likit yeniden bahisin Ethereum ve Solana'nın modüler altyapısının önemli bir bileşeni haline gelmesi bekleniyor. Getiriler nereden geliyor? Sıvı Yeniden Bahis Token'ları (LRT), standart bahis getirilerine ek olarak ek gelir akışlarının kilidini açarak genel getirileri artırır. Bu şunları içerir: AVS'den Yeniden Bahis Teşvikleri: LRT, EigenLayer gibi ağlarda Aktif Doğrulama Hizmetleri'ne (AVS) katılarak, ortaya çıkan merkezi olmayan hizmetler için güvenlik sağlar. Bu hizmetler, yeniden bahisçilere puanlar (sık uçan yolcu ödüllerinin kripto versiyonuna benzer), erken token dağıtımları veya gelecekteki airdrop'lar dahil olmak üzere teşvikler sunar. Protokol Teşvik Programları: LRT ihraççıları (Renzo, ether.fi ve Kelp DAO gibi) kullanıcı katılımını çekmek için genellikle sadakat puanları, ödül çarpanları veya likidite madenciliği programları sunar. Bu teşvikler, özellikle erken aşamalarda net getirileri önemli ölçüde artırabilir.
DeFi Entegrasyonu: LRT genellikle borç verme piyasalarına, merkezi olmayan borsa (DEX) havuzlarına veya otomatik hazinelere yatırılabilir ve kullanıcıların yeniden stake etme ödüllerine ek olarak zincir üzerinde ek getiriler kazanmalarına olanak tanır.
Önemli Noktalar
LRT, Stake Etmeyi Yeni Bir Getiri Katmanına Genişletiyor
Liquid Restaking Token (LRT), stake edilen ETH veya SOL'u merkezi olmayan hizmetlere yeniden dağıtarak, bunun için güvenlik sağlar ve standart staking ödüllerinin ötesinde yeni teşviklerin kilidini açar.
Yeniden hisse senedi getirileri yalnızca Ethereum tarafından değil, AVS tarafından da sağlanır.
Yalnızca yerel Ethereum PoS ödüllerine dayanan LST'nin aksine, LRT de puanlar, airdrop'lar ve erken token dağıtımı gibi AVS'den gelen teşviklerden yararlanır ve bu da EigenLayer ve ekosistemi için genişletilmiş bir gelir yolu sunar.
LRT likidite ve birleştirilebilirliği korur.
LST'ye benzer şekilde, LRT de serbestçe alınıp satılabilen, DeFi'ye katılabilen ve kredi piyasalarına, kasalara ve AMM'lere erişebilen bir ERC-20 (veya Solana'da SPL) tokenidir. Kullanıcılar, pozisyonlarını kilitlemeden sürekli olarak getiri elde edebilirler.
Tüm getiriler ETH veya SOL olarak ödenmez. Birçok LRT şu anda getirileri puan, gelecekteki protokol token'ları veya ekosistem teşvikleri şeklinde sunmaktadır. Bu ödüller her zaman likit veya kesin olmayabilir, ancak mevcut getiri stratejilerinde merkezi bir rol oynarlar. Protokoller, birden fazla teşvik katmanıyla rekabet eder. Önde gelen LRT ihraççıları (Renzo, ether.fi ve Kelp DAO gibi), sadakat puanları, ödül çarpanları ve EigenLayer ve ortak AVS'lerle entegrasyonlar aracılığıyla kullanıcı getirilerini aktif olarak artırarak LRT'yi DeFi getiri yığınının dinamik bir bileşeni haline getirmektedir. LRT hala geliştirme aşamasındadır. Yeniden stake etme, gelişmekte olan bir alan olmaya devam etmektedir ve slashing, AVS güvenilirliği, akıllı sözleşme karmaşıklığı ve teşvik seyreltmesi gibi riskler sürekli dikkat gerektirmektedir. LRT'nin birleştirilebilirliği güçlü stratejiler sunmanın yanı sıra karmaşık riskler de sunmaktadır. Bir AVS saldırıya uğrarsa veya bir düğüm operatörü slashing kurallarını ihlal ederse, birden fazla pozisyon aynı anda cezalandırılabilir ve bu da LRT sahipleri, LST sahipleri ve yerel staker'lar arasında paylaşılan kayıplara neden olabilir. Görünüşte cazip olsa da, getiri biriktirme potansiyeli, operatörün ihtiyatlılığına, yönetim mekanizmasının şeffaflığına ve özellikle büyük pozisyonlar yoğun bir şekilde çekildiğinde piyasanın likidite şoklarına dayanma yeteneğine bağlıdır. Zincir içi borç verme, atıl token'ları üretken sermayeye dönüştürür. Mevduat sahipleri, varlıklarını para piyasası sözleşmelerine yatırır ve faiz getiren sertifikalar alır. Borçlular, aşırı teminatlandırma yoluyla, likidite havuzundan değişken faiz oranıyla varlık ödünç alır ve bu oran sermaye kullanımıyla artar. Bir pozisyonun marjı bir güvenlik eşiğinin altına düştüğünde, akıllı sözleşme otomatik olarak bir tasfiye mekanizmasını tetikler. Borçlular tarafından ödenen faiz, blok bazında gerçek zamanlı olarak mevduat sahiplerine akar, böylece getiri, piyasanın anlık kaldıraç talebini doğrudan yansıtır.Dijital nakit olarak cüzdanlarda statik olarak saklanan getiri sağlamayan stabil kripto paraların aksine, DeFi borç verme protokolleri bu varlıkları paylaşımlı likidite havuzlarına yönlendirerek getiri üreten sermayeye dönüştürür. Herkes stablecoin yatırabilir, anında bir "borç veren" haline gelir ve protokol algoritması tarafından belirlenen değişken faiz oranı alır. Borçlular ise, halka açık havuzdan borç almak ve faizi havuza geri ödemek için ayrı teminat varlıkları sağlarlar. Bu mekanizma, arz ve talebin sürekli ve dinamik olarak ayarlandığı gerçek zamanlı bir kredi piyasası yaratır: borçlanma talebi arttığında getiriler yükselir; likidite bol olduğunda getiriler düşer. Teminat varlıklarının değeri güvenlik eşiğinin altına düştüğünde tasfiye süreci otomatik olarak yürütülür.
Özünde, getiri sağlamayan stablecoin'ler tek bir ihraççıya USD maruziyeti sağlar ve gelir üretmez. Öte yandan DeFi borç verme piyasaları, bu teminatlandırılmış varlıkları birden fazla katılımcı arasında geri dönüştürerek, boşta duran token'ları sistemik kredi araçlarına dönüştürürken getirileri ve riskleri borç verenler ve borç alanlar arasında dağıtır. Gelir nereden geliyor? Borç verme protokolleri, piyasanın hem arz hem de talep tarafları için birikimli kâr yolları oluşturarak çeşitli mekanizmalar aracılığıyla çalışır. Borçlular tarafından ödenen faiz Özünde, borç verenler borç alanlar tarafından ödenen değişken bir faiz oranı alır. Bu faiz oranı, sermaye kullanımına göre dinamik olarak ayarlanır; kredilere olan talep ne kadar yüksekse, faiz oranı da o kadar yüksek olur. Borçlular bunu riski azaltmak, kaldıraç oranını artırmak veya varlık satmadan likiditeyi serbest bırakmak için kullanabilirler. Protokol Teşvik Programları Birçok borç verme protokolü, özellikle erken aşamalarında veya büyüme aşamalarında, hem borç verenlere hem de borç alanlara yerel yönetişim token'ları (COMP, AAVE ve MORPHO gibi) dağıtır. Bu teşvikler, borç verenlerin net yıllık getirisini (APY) artırırken, borç alanların maliyetlerini dengeleyen sübvansiyon görevi görür. Bazı durumlarda, teşvikler taban faiz oranını bile aşarak düşük faiz oranı ortamında bile "getiri çiftçiliği"ne olanak tanır. Temel Varlıklardan Yerel Getiriler Kullanıcılar yerel getirili varlıkları (stETH, rETH veya ezETH gibi) ödünç verdiklerinde, bu token'lara gömülü stake veya restake ödüllerini de kazanabilirler. Varlıklar ödünç verme havuzuna aktarılırken bu ödüller pasif olarak birikmeye devam eder ve ikili bir gelir kaynağı oluşturur: bir kısmı stake veya restake mekanizmasından; bir kısmı da ödünç verme faizi veya protokol teşviklerinden.Bazı durumlarda, bu yapı bir kaldıraç döngüsüyle (örneğin, ETH ödünç verip ardından yeniden stake ederek veya ödünç vererek) daha da güçlendirilebilir ve bileşik getiri elde edilebilir.
Getiri Yığınlama Mekanizması: DeFi İnovasyonunun Temel Bir Unsuru
Getiri yığınlama, DeFi alanında giderek daha temsili bir yenilikçi mekanizma haline geliyor. Önceki analizler, kullanıcıların stETH, rETH veya JitoSOL gibi Likidite Stake Token'ları (LST'ler) için ETH veya SOL stake edebileceğini ve bunları eETH veya ezETH gibi Likidite Yeniden Stake Token'ları (LRT'ler) için yeniden stake edebileceğini göstermiştir. Bu temel varlıklar, protokolün stake etme ve yeniden stake etme süreci aracılığıyla sürekli getiri sağlayabilir.
Ancak bu, getiri yapısının yalnızca ilk katmanıdır. Aave gibi borç verme platformlarında, kullanıcılar borç verme piyasasına LST veya LRT yatırabilir ve mevcut staking getirilerinin üzerine ek faiz kazanabilirler. Bu platformlar genellikle mevduat sahiplerine, likidite oluşturmak için teminat sağlayan borçlular tarafından finanse edilen değişken yıllık yüzde getirisi (APY) öder. Bu mekanizma, kullanıcıların varlıklarını stake etmeden veya satmadan ikili gelir akışları oluşturmalarına olanak tanır: protokol staking'inden ve borç verme piyasasından gelen faiz gelirinden. Bu modelin ortaya çıkışı, daha yüksek bileşik faiz ve verimliliğe doğru gelişen DeFi getiri stratejisini yansıtır. stETH ile Bileşik Getiriler Bir kullanıcının Lido aracılığıyla stake edilen ve sürekli olarak yerel Ethereum staking ödülleri kazanan ETH'yi temsil eden 10.000 ABD doları değerinde stETH'ye sahip olduğunu varsayalım. stETH'yi cüzdanında statik olarak tutmak yerine, kullanıcı bunu protokolün en gelişmiş pazar yeri olan Aave V3'e teminat olarak yatırmayı tercih etti. Böylece kullanıcı, stETH'den staking getirisi elde etmeye devam etmekle kalmaz, aynı zamanda Aave protokolünden ek borç verme geliri elde etmeye de hak kazanır. Aave platformunda, diğer kullanıcılar stETH ödünç alabilir ve stETH sahipleri, borç alanların ödediği faizden pay alır. Bu strateji, tek bir varlığın aynı anda birden fazla gelir akışı üretmesini sağlayarak, pasif staking gelirini protokol düzeyindeki borç verme getirileriyle birleştirir ve gerektiğinde fonlara erişim için teminatın likiditesini korur. Getiri istifleme kavramı doğal olarak stablecoin'lere de uzanır. Örneğin, kullanıcılar stETH'yi teminat olarak Aave'ye yatırabilir ve USDe veya DAI gibi stablecoin'leri ödünç alabilirler.Ödünç alınan stablecoin'ler ayrıca aşağıdaki amaçlar için de kullanılabilir:
Kredi geliri elde etmek için Aave'ye veya diğer protokollere tekrar yatırılabilir
Verim çiftliklerine veya otomatik strateji hazinesine yatırılabilir
Pozisyonları geri dönüştürmek ve maruziyeti artırmak için daha fazla stETH veya diğer LST ile değiştirilebilir
Pasif olarak tutulsun veya aktif olarak kullanılsın, ödünç alınan fonların bu kısmı daha geniş bir getiri stratejisinin ikinci katmanını oluşturur ve kaldıracı, birden fazla protokolde getiriyi en üst düzeye çıkarmak için birleştirilebilir ve sermaye açısından verimli bir araç haline getirir.
Aave ayrıca kullanıcıların "döngü" yoluyla getirilerini bileşik hale getirmelerine, yani teminat ödünç verip ödünç alınan varlıkları benzer varlıklara yeniden yatırmalarına olanak tanır. Örneğin, bir kullanıcı stETH'yi teminat olarak kullanarak ETH ödünç alabilir, ardından ETH'yi daha fazla stETH'ye dönüştürüp Aave'ye geri yatırabilir. Her döngü, kullanıcının stETH'ye olan maruziyetini artırır ve staking ve borç verme getirilerini daha da artırır. Bu strateji genellikle "kaldıraçlı staking" olarak adlandırılır. Döngü, potansiyel getirileri artırabilse de kaldıraç riski de getirir. Bu strateji borçla desteklendiğinden, değişen piyasa koşulları (stETH fiyatlarının ETH'nin altına düşmesi veya kredi faiz oranlarının yükselmesi gibi) kredi-değer (LTV) oranını hızla artırabilir. LTV, protokolün tasfiye eşiğini aştığında, kullanıcının teminatı kısmi veya tam tasfiyeyle karşı karşıya kalabilir. Bu nedenle, döngüsel stratejiler doğası gereği daha değişkendir ve özellikle düşük likidite veya oynak piyasaların olduğu ortamlarda aktif izleme gerektirir. Çoğu kullanıcı için bu, risk toleransı ve operasyonel hassasiyet gerektiren yüksek getirili bir stratejidir.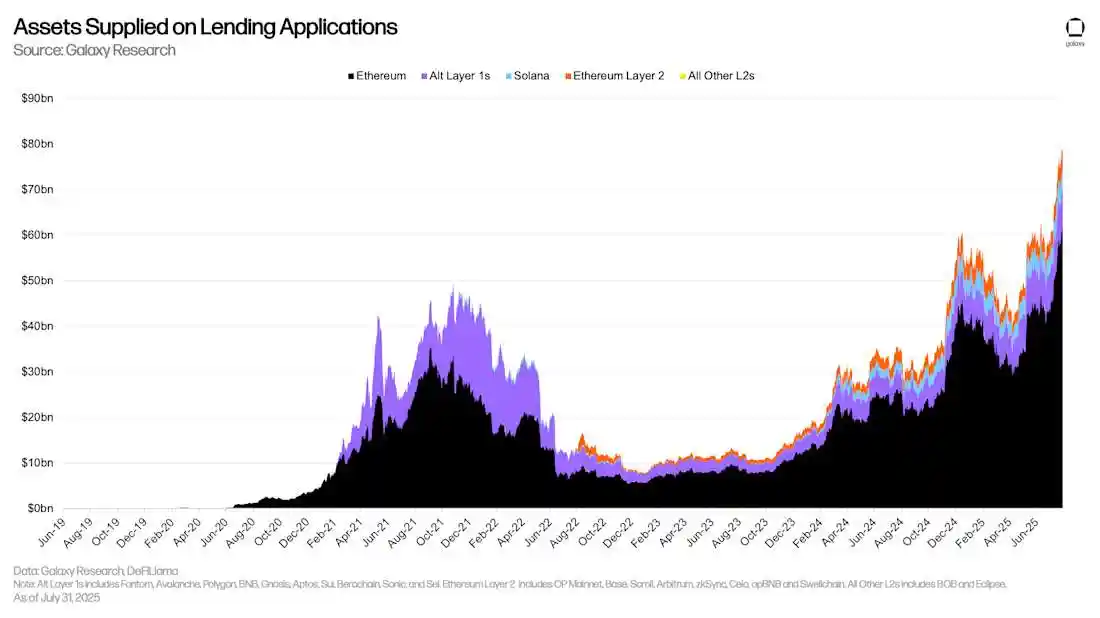
Yukarıdaki grafikteki renkli bant yığını, sermayenin düzinelerce zincire özgü dağıtıma dağıldığını göstermektedir. Bu durum, kuyruk riskini çeşitlendirirken aynı zamanda zincir içi likiditeyi de zayıflatır ve yatırımcıları zincirler arası likidite için köprü kurmaya veya ödeme yapmaya zorlar; bu, 2020-2021'de kredi vermenin neredeyse tamamen Ethereum'a özgü olduğu dönemde var olmayan operasyonel bir baş ağrısıdır.
Grafikler bir araya geldiğinde, kredi verme sektörünün büyüklük olarak toparlandığını ancak verimlilik açısından toparlanmadığını doğrulamaktadır: bol miktarda mevduat, ara sıra gerçekleşen borçlanma patlamalarını kovalıyor, faiz oranları buna göre dalgalanıyor ve likidite artık bir önceki döngüye göre çok daha fazla platform ve zincire yayılmış durumda; bu durum, aktif faiz oranlarını ve dikkatli teminat yönetimini ödüllendiren bir ortam yaratıyor.
Önemli Noktalar
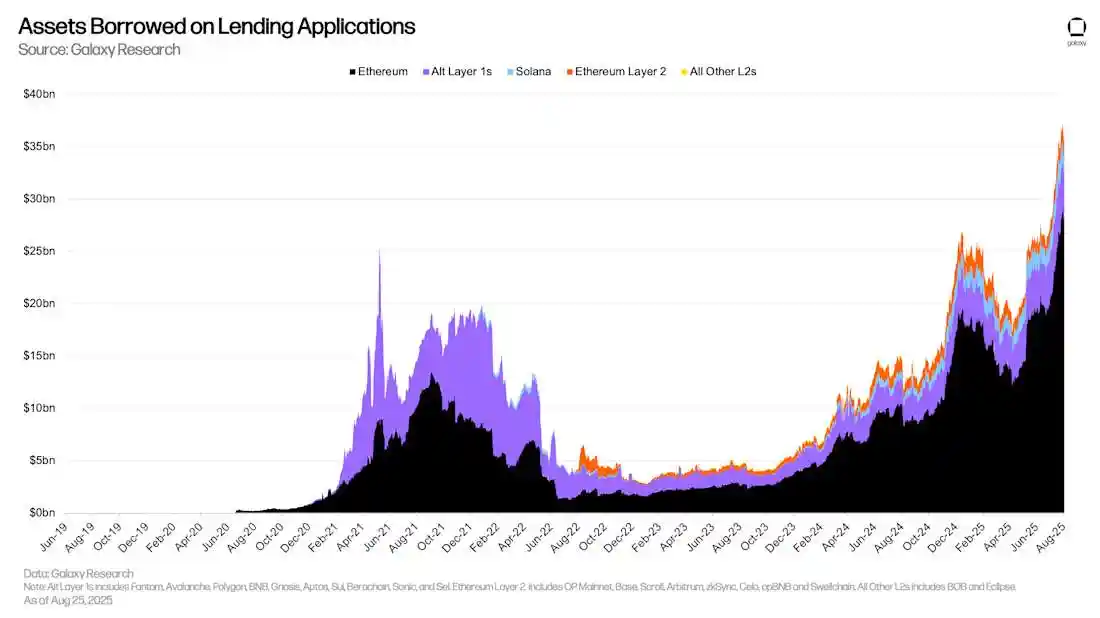
Piyasa faaliyetleri zirveye geri döndü, ancak yapı değişiyor. Merkezi olmayan kredi piyasasındaki faaliyetler tüm zamanların en yüksek seviyelerine yaklaşıyor, ancak fonlama yapısı önemli bir değişim geçiriyor. Toplam fonlama piyasası arzı 80 milyar doları aşarken, vadesi geçmiş krediler 35 milyar dolara yaklaşarak 2021-2022 boğa koşusu sırasında görülen seviyelere geri dönüyor. Ethereum ana ağı (grafikte siyah) birincil destek olmaya devam ederken, en hızlı büyüme Optimism gibi Katman 2 ağlarından (L2) ve gelişmekte olan alternatif Katman 1 ağlarından (alt-L1) geliyor. Bu eğilim, Galaxy Research'ün Nisan ayı "Kripto Kredilendirme Durumu" raporunda belirtilen göçü yansıtıyor.
Faaliyetlerdeki genel toparlanmaya rağmen, fonlama kullanımı zayıf kalmaya devam ediyor ve bu durum yapısal bir likidite fazlalığını yansıtıyor. Piyasadaki her yükselişle birlikte, arz ve kredi arasındaki fark genişlemeye devam ediyor ve şu anda mevduatların yalnızca yaklaşık %40'ı kredi olarak veriliyor. Bu "atıl" durum, artan spekülatif talep ortamında bile önemli dalgalanmalar olmaksızın, büyük varlıklar için kredi faiz oranlarını orta-düşük seviyelerde tutuyor. Borçlanma maliyetleri uzun vadeli olmaktan ziyade döngüsel olarak dalgalanıyor. Ethereum ana ağındaki stablecoin'ler için yıllık faiz oranı (APR), 2022'nin sonunda %2'nin altındaydı ve ardından 2024'ün ilk çeyreğindeki fonlama oranı dalgalanmaları sırasında %15'e yükseldi. Mevcut 7 günlük hareketli ortalama %5-6 aralığında sabit kalıyor. Bu model, kredi getirilerinin sürdürülebilir kredi talebinden ziyade kaldıraçlı işlemlere (arbitraj ve rehin döngüleri gibi) yakından bağlı olduğunu gösteren Nisan raporumuzdaki gözlemlerle tutarlıdır. DeFi Kredi Riskleri: Likidite Uyumsuzluğu ve Kullanım Riski. Şu anda, DeFi borç verme piyasası yaklaşık 85 milyar dolarlık mevduata sahipken, vadesi dolmamış krediler yaklaşık 35 milyar dolar civarında; bu da fonların yaklaşık %60'ının atıl durumda olduğu anlamına geliyor. Galaxy'nin Nisan ayı borç verme raporunda, "2024 yılı sonuna kadar, ayı piyasası dip seviyesinden yaklaşık 9,6 kat daha hızlı bir toparlanmaya rağmen, 20 protokolde toplam açık DeFi borç verme miktarı yalnızca 19 milyar dolar olacak." ifadesi yer alıyor. Piyasa aniden daha güvenli getiri kanallarına kayarsa, protokoller faiz oranlarını düşürmek veya kullanıcıları fon çekmeye teşvik etmek zorunda kalabilir ve bu da daha az likiditeye sahip daha küçük zincirler üzerinde özellikle baskı yaratabilir. Teminatlandırılmış Varlıklar Dağıtılmış, Tasfiyeler Yoğunlaştırılmış. Şu anda bir düzineden fazla L1 ve L2 ağı borç verme havuzlarına ev sahipliği yapıyor, ancak çoğu varlığın tasfiye mekanizmaları hâlâ az sayıda bot ve arbitrajcıya dayanıyor. Bir fiyat bağlantı şoku meydana geldiğinde, zincirler arası tasfiyeler, köprüleme veya arbitraj mekanizmalarının tepkiselliğinden bile daha hızlı bir şekilde gerçekleşebilir ve bu da fonlama oranı her yükseldiğinde piyasa geri çekilmesini güçlendirir.
Faiz oranı dalgalanmaları, sürdürülebilir kredi talebinden değil, spekülatif kaldıraçtan kaynaklanmaktadır. 2021'den bu yana, Ethereum borç verme piyasasındaki stablecoin'lerin yıllık faiz oranı (APR), gerçek bir fonlama talebinden ziyade, esas olarak fonlama oranı ticareti ve yeniden ipotek döngülerinden kaynaklanan %2 ile %16 arasında büyük dalgalanmalar göstermiştir. Galaxy'nin raporunda, "Kredi getirileri, uzun vadeli kredi talebiyle değil, kaldıraçlı ticaretle yakından bağlantılıdır" ifadesi yer almaktadır. Yatırımcılar, yüksek getiri dönemlerinin (%12'yi aşan gibi) genellikle kısa ömürlü olduğunu ve hızla ortalamaya döndüğünü bilmelidir. Herkes likidite sağlayabilirken, birçok yüksek getiri fırsatı (küçük L2'lerde bağımsız kredi havuzları gibi) genellikle zincirler arası işlemler, özel oracle'lar veya yönetişim beyaz listelemesi gerektirir. Fonlarını ana ağda bırakan sıradan kullanıcılar aynı piyasa riskleriyle karşı karşıya kalabilir, ancak daha düşük getiri elde edebilirler; bu da yüzeysel APR metriğinde yansıtılmayan risk ve kullanılabilirlik arasındaki yapısal bir uyumsuzluğu yansıtır. Özetle, DeFi borç verme piyasasının sürekli büyümesine rağmen, likidite uyumsuzlukları ve döngüsel oynaklık gibi yapısal risklerle karşı karşıyadır. Bu riskler, getiri sağlamayan teminatlı stabil kripto paralarda (CDP modeli gibi) yaygın olarak görülmez. Yatırımcılar, getiriyi hedeflerken, altta yatan sistemik zayıflıkları dikkatlice değerlendirmelidir. DeFi, temel borç verme ve stake etme mekanizmalarından daha karmaşık finansal yapılara doğru kademeli olarak evrilirken, bir dizi yeni protokol, getirinin kendisini nasıl yeniden paketleyip özelleştireceğini araştırıyor. "Yapılandırılmış getiri" olarak bilinen bu alan, getiri mekanizmalarını geleneksel finans alanındaki karmaşık araçlara yaklaştırmak için gelecekteki nakit akışlarını ayırmaya, otomatikleştirmeye veya tokenleştirmeye odaklanıyor. Pendle ve Euler v2, bu alandaki temsili yenilikçi projelerdir. Her ikisi de kullanıcılara daha gelişmiş getiri stratejileri sunmaya kararlıdır, ancak yaklaşımları farklıdır: Pendle, getiri tokenleştirme yoluyla getiri bölüşümünü ve alım satımını mümkün kılarken, Euler v2 modüler bir strateji kasası aracılığıyla esnek getiri portföyleri oluşturur.Pendle V2
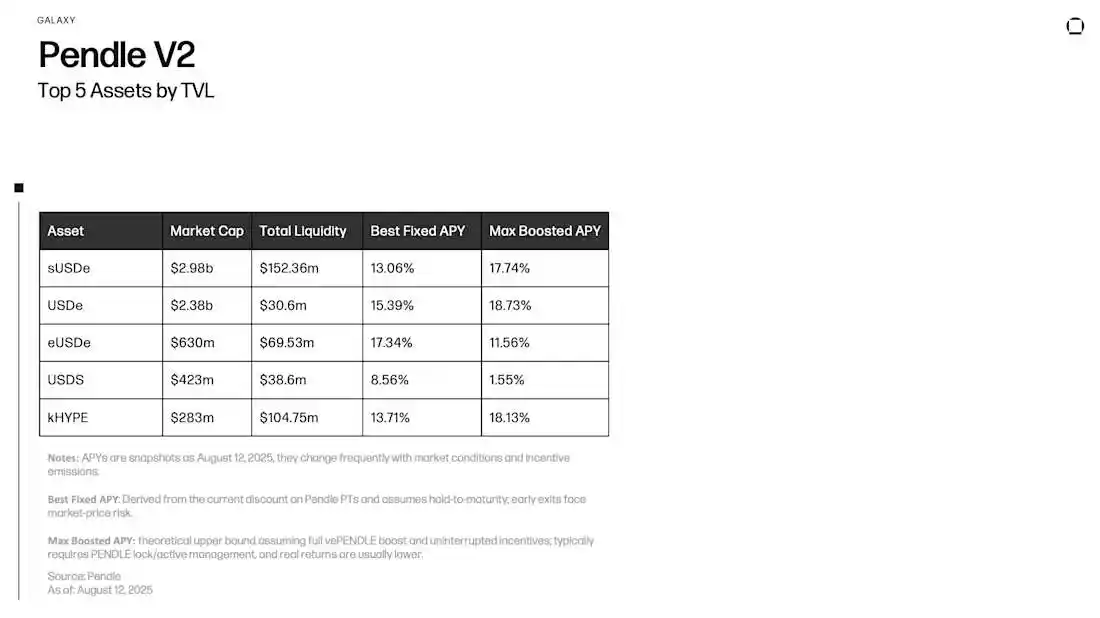
Maksimum Artırılmış Yıllık Getiri (APY): Pendle tarafından görüntülenen "Maksimum Artırılmış Yıllık Getiri (APY)", kullanıcıların tam vePENDLE teşvik bonusunu aldığı, en uygun likidite havuzunu seçtiği, ödülleri sürekli olarak topladığı ve mevcut teşvik planına bağlı kaldığı varsayılarak teorik bir üst sınırdır. Bu getiri değişkendir, teşvik mekanizmasına bağlıdır ve garanti edilmez. Genellikle PENDLE token'larının kilitlenmesini veya LP (likidite sağlayıcı) ve YT (getiri token'ı) pozisyonlarının aktif olarak yönetilmesini gerektirir. Gerçek getiriler, teorik değerden önemli ölçüde düşük olabilir ve işlem ücretleri, kayma ve gas maliyetlerini içermez.
Pendle, kullanıcıların getiri üreten varlıkları iki bağımsız token'a bölerek zaman içinde getiriler üzerinde daha ayrıntılı kontrol sağlayan bir DeFi protokolüdür. Getiri Tokenleştirme adı verilen bu mekanizma, kullanıcıların getirileri ayırmasına, işlem yapmasına ve yapılandırmasına olanak tanıyarak geleneksel staking veya borç verme protokollerinin sınırlamalarını ortadan kaldırır. Bir kullanıcı desteklenen bir varlık (stETH, ezETH, sDAI veya USDe gibi) yatırdığında, Pendle bu varlığı kilitler ve şunları ihraç eder: Ana Token'lar (PT): Orijinal varlığı belirli bir vade tarihinde geri alma hakkını temsil eder. PT'ler getiri üretmez ve genellikle indirimli işlem görür. PT'leri tutmak, tutma süresi boyunca piyasa dalgalanmalarından bağımsız olarak sabit bir getiriyi etkili bir şekilde kilitler. Getiri Token'ları (YT): Yatırımdan vadeye kadar elde edilen tüm değişken getirileri yakalar. YT sahipleri, birikmiş getirilerine göre ödüllendirilir ve piyasa fiyatı gelecekteki ödül beklentilerini yansıtır, bu da onu faiz oranı dalgalanmaları üzerinde spekülasyon yapmak veya bunlara karşı korunmak için kullanışlı hale getirir. 1980'lerde Wall Street'te uygulamaya konulan ipotek teminatlı menkul kıymetlerin "anapara/faiz" bölüşüm mekanizmasına benzeyen bu yapı, kullanıcıların risk iştahlarına göre pozisyonlarını özelleştirmelerine olanak tanır. Riskten kaçınan kullanıcılar sabit getirileri garantilemek için PT satın alabilirken, daha yüksek getiri veya yönlü işlem arayanlar, staking APY veya protokol teşvikleri gibi değişken getiriler elde etmek için YT satın alabilirler. Bu token'lar serbestçe alınıp satılabilir ve birleştirilebilir veya ayrı ayrı satılabilir. Kullanıcılar, getirileri manuel olarak değiştirmek için Aave veya Morpho'ya teminat olarak PT token'ları yatırabilirler. Ancak bu tür stratejiler, borçlanma limitlerinin, tasfiye riskinin izlenmesi ve piyasa dalgalanmaları sırasında pozisyonların yeniden dengelenmesi gibi aktif yönetim gerektirir. Kredi platformları genellikle YT yerine PT'yi kabul eder çünkü PT, sıfır kuponlu tahvillere benzer şekilde, vade sonunda nominal değerde ödeme yapar ve daha net bir fiyatlandırma ve risk değerlendirmesi sunar. Diğer yandan YT, dalgalı ve zamanla azalan bir getiri token'ıdır ve genellikle teminat olarak kabul edilmez.Pendle, anaparayı getiriden ayırır ve ekosistem araçları aracılığıyla işlemleri otomatikleştirir. Örneğin, Boros protokolü, Pendle'a dayalı bir PT getiri döngüsü stratejisi oluşturmuştur: PT'ye karşı borçlanma, daha fazla PT satın alma, yeniden yatırma ve işlemin tekrarlanması; hepsi önceden belirlenmiş bir risk aralığında. Amaç, PT'nin ima ettiği sabit getiri ile değişken borç verme oranı arasındaki farkı yakalamak ve ücretler ve kaymalar düşüldükten sonra istikrarlı bir getiri elde etmektir. Döngü stratejileri DeFi'de yaygın olsa da, bu "sabit spread" modeli Pendle PT tasarımına özgüdür. Diğer varlıklardaki (LST gibi) döngüler, bir spread'i sabitlemek yerine, öncelikle maruziyeti artırmak için kullanılır.
Boros
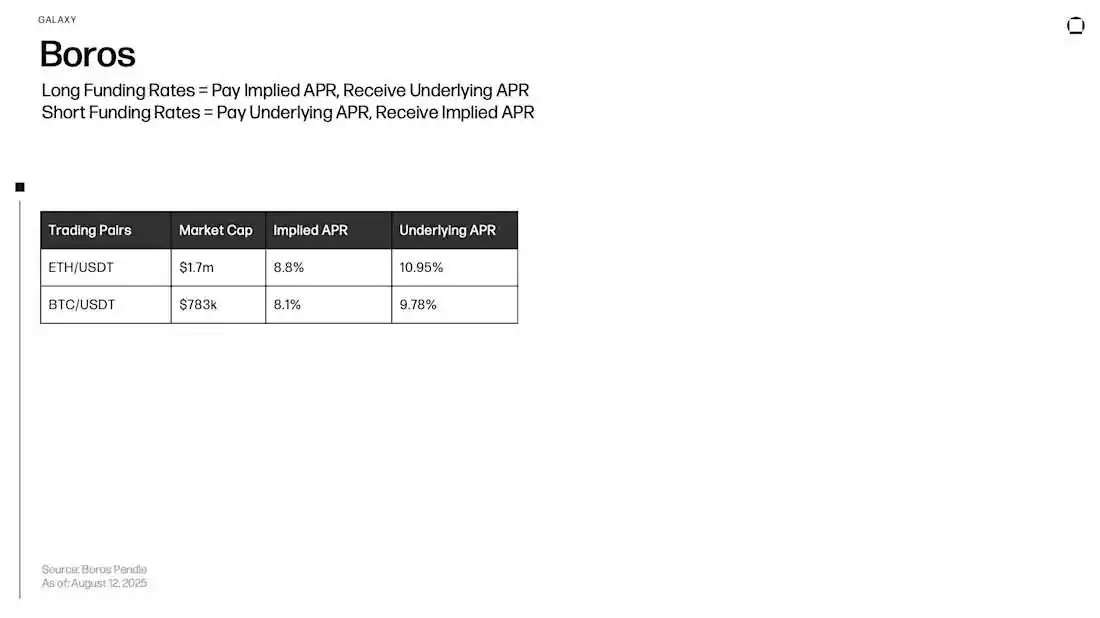
Boros, Pendle ekosistemi içinde, fonlama oranı farklılıklarına dayalı kaldıraçlı Ana Token (PT) ticareti gibi belirli bir getiri stratejisini otomatikleştiren bir platformdur. Pendle'daki manuel işlemlerin aksine, Boros tüm süreci basitleştirilmiş bir kasa mekanizmasında toplayarak kullanıcıların karmaşık süreçleri kendileri yönetmek zorunda kalmadan artırılmış sabit gelir elde etmelerini sağlar.
Genel olarak, Boros hazinesi bir döngü içinde çalışır:
Vade sonunda nominal değerden geri alınabilen Pendle'da indirimli ana token'lar (PT-USDe veya PT-sDAI gibi) satın alın;
Teminat olarak tutulan PT'yi Morpho veya Aave gibi borç verme platformlarına yatırın;
PT'yi teminat olarak kullanarak stablecoin'ler (USDC veya USDe gibi) ödünç alın;
Ödünç alınan stablecoin'leri tekrar PT satın almak için kullanın;
Maruziyeti sürekli olarak birleştirmek için işlemi tekrarlayın.
Bu döngü, sermayeyi yeniden kullanarak Pendle'ın sabit gelirli pozisyonlarının getirilerini artırır ve esasen kaldıraçlı maruz kalma yaratır Sabit getirili varlıklar. Bu stratejinin özü, PT'nin ima ettiği sabit getiri ile kredi platformundaki değişken borçlanma oranı arasındaki pozitif spread'dir. Borçlanma maliyeti, PT'nin ima ettiği getiriden düşük olduğu sürece, strateji net pozitif getiri elde edecektir.
Boros, akıllı sözleşme kasası aracılığıyla bu döngüyü otomatikleştirerek teminat oranlarını, borçlanma limitlerini ve pozisyon sağlığını yönetir ve kullanıcıların likidasyon riskini manuel olarak izleme veya yeniden dengeleme ihtiyacını ortadan kaldırır. Kasa parametreleri önceden ayarlanmış ve kamuya açık olarak denetlenebilir olduğundan, kullanıcılar tercihlerine göre farklı risk seviyeleri ve vade yapıları seçebilirler.
Karmaşık çok adımlı işlemleri tek bir mevduata dönüştürerek Boros, gelişmiş faiz oranı arbitraj stratejilerini anında devreye alınabilir DeFi araçlarına dönüştürerek kullanıcıların Pendle ekosistemindeki sabit getirili araçları kullanarak yapılandırılmış getirileri daha sermaye verimli bir şekilde elde etmelerini sağlar.
Gelir nereden geliyor?
Pendle protokolünde stETH iki token'a ayrılır:
YT-stETH (gelir token'ı): mevcut piyasa fiyatı yaklaşık 0,04 stETH'dir
PT-stETH (ana token'ı): mevcut piyasa fiyatı yaklaşık 0,96 stETH'dir
Son Kullanma Tarihi: Yaklaşık bir yıl
Temel Yıllık Getiri (Lido Staking): Yaklaşık %5
PT'nin Piyasa Tarafından Tahmin Edilen Yıllık Getirisi: Yaklaşık %4,2
Bir kullanıcı 1 YT-stETH satın aldığında, vade sonuna kadar o stETH'nin staking ödüllerine ilişkin tüm hakkı elde eder. Bir yıllık staking ödülü 0,05 stETH ise ve kullanıcı YT satın almak için yalnızca 0,04 stETH ödediyse, net getiri 0,01 stETH olur; bu da kaldıraç veya borçlanmaya gerek kalmadan yıllık %25 getiri anlamına gelir.
Yield Token (YT)
YT, sahiplerine dayanak varlıktaki tüm getirilerden (bu durumda Lido'nun stETH staking ödüllerinden) yararlanma hakkı tanır. Getiri, gerçek staking ödüllerinden YT satın alma maliyetinin çıkarılmasıyla hesaplanır. YT, nominal anaparaya göre önemli bir iskonto ile işlem gördüğünden, mütevazı getiriler bile yüksek bir sermaye getirisi sağlayabilir. Bu nedenle, YT genellikle borçlanma veya tasfiye riski olmadan "yarı kaldıraçlı" bir getiri aracı olarak görülür. Gerçek getiri, piyasanın ima ettiği getiri oranını aşarsa, YT varlıkları fazla getiri elde eder.
Ana Token (PT)
PT, ana kısmı temsil eder. Kullanıcılar PT'yi indirimli olarak (örneğin 0,96 stETH) satın alır ve vade sonunda 1 stETH'ye eşdeğer fiyattan bozdurur. Bu indirim, sabit getiriyi temsil eder. PT, vade yaklaştıkça fiyatı kademeli olarak eşdeğere yaklaşan sıfır kuponlu bir tahvile benzer şekilde davranır. Pendle uygulamasında görüntülenen "sabit yıllık getiri", bu vadeye kadar getiriyi temsil eder. PT, istikrarlı ve öngörülebilir getiriler sağlayarak staking ödüllerine veya teşvik puanlarına katılmaz.
İşlem Esnekliği
Pendle'ın otomatik piyasa yapıcılık mekanizmasında (AMM), hem PT hem de YT vade sonundan önce serbestçe alınıp satılabilir:
YT: Herhangi bir zamanda satılabilir. Yaygın bir strateji, kısmi getiriler elde edildikten sonra veya piyasa faiz oranları ve fiyatları yükseldiğinde getirileri garantilemek için erken satış yapmaktır.
PT: Herhangi bir zamanda da satılabilir. Vadeye kadar tutmak tam iskontolu getiri sağlasa da, piyasa faiz oranları düşerse veya sabit getiri talebi artarsa, PT fiyatları yükseldiğinde erken nakde çevrilebilir.
Boros Getiri Mekanizması
Boros, PT'nin sabit getirisi ile sabit getirisi arasındaki farkı değerlendirerek Pendle Ana Token'larına (PT) dayalı bir döner stratejiyi otomatikleştirerek yapılandırılmış getiriler üretir.
Spesifik süreç şu şekildedir:
Dolaşım verimliliği: Bu, kayma, ücretler ve teminat limitleri düşüldükten sonra sermaye birimi başına elde edilebilir maruziyeti ifade eder. Daha yüksek verimlilik daha fazla döngü ve daha fazla kaldıraç sağlar; daha düşük verimlilik ise amplifikasyon etkisini sınırlar.
İsteğe bağlı teşvik katmanı: Bazı kasalar, getirileri daha da artırmak için Pendle teşvikleri (PENDLE ihracı veya LP ödülleri gibi) içerebilir. Bu teşvikler garanti edilmese de, belirli piyasa koşullarında net yıllık getirileri önemli ölçüde artırabilirler.
Otomatik döngüler ve akıllı sözleşme yönetimi sayesinde Boros, karmaşık sabit gelirli arbitraj stratejilerini tek tıklamayla DeFi kasalarına dönüştürerek kullanıcıların zincir içi mantıkla desteklenen, daha sermaye verimli bir şekilde yapılandırılmış, kaldıraçlı getiriler elde etmelerini sağlar.
Riskler ve Önemli Noktalar
Getiri Açığı Riski (YT)
Yield Token'ın (YT) örtük yıllık getirisi, dayanak varlığın gerçek getirisinden daha yüksekse, piyasa koşulları iyileşmediği sürece işlem beklenen getiriyi elde edemeyebilir. Örtük getiri, ilk satın alma anındaki gerçek getiriden düşük olsa bile, gelecekteki yıllık staking getirileri yine de satın alma anındaki beklenen seviyenin altına düşebilir.
YT Fiyatının Zaman Etkisi
Pendle Token'ları vadeye yaklaştıkça, dayanak varlığın getirisi önemli ölçüde değişmediği sürece YT'nin fiyatı genellikle kademeli olarak düşer; çünkü değeri kalan ödenmemiş getiriyle sınırlıdır.
Faiz Oranı ve Piyasa Değeri Volatilitesi (PT)
Ana Token'ın (PT) piyasa fiyatı, faiz oranı beklentileriyle dalgalanır. Vadesinden önce satılırsa, gerçek getiri başlangıçta beklenen sabit gelirden daha yüksek veya daha düşük olabilir; ancak vadeye kadar tutulması, nominal değerde itfaya olanak tanır.
YT'nin "yarı kaldıraç" yapısı, borç verme mekanizmasından değil, fiyatlandırma mekanizmasından kaynaklanmaktadır, bu nedenle tasfiye veya oracle riski yoktur. Ancak, nihai getiri yine de gelecekteki getirilerin gerçekleşip gerçekleşmediğine bağlıdır.
Pendle Getiri Eğrisi: Ters Yapı
Daha kısa vadeli token'lar, uzun vadeli token'lara göre daha yüksek getiriler sunar. Bu olgu genellikle aşağıdaki faktörler tarafından yönlendirilir:
Son kullanma tarihi yaklaşan token'lara sahip PT'ler genellikle daha büyük iskontolarla işlem görür
Piyasa talebi kısa vadeli işlemlerde yoğunlaşır
Yatırımcılar uzun vadeli piyasalardaki belirsizliği veya oynaklığı fiyatlayabilir
Geleneksel Hazine Getiri Eğrisi: Normal Yapı
Uzun vadeli tahviller genellikle zaman ve enflasyon riskini telafi etmek için daha yüksek getiriler sunar. Bu, ABD Hazine Bonoları gibi geleneksel faiz oranı piyasalarında yaygın bir yapıdır.
Geleneksel finans, ABD Hazinesi'nden sabit vadeli seriler kullanır (örneğin, 1 aylık, 3 aylık ve 6 aylık Hazine bonoları ile 1 yıllık, 2 yıllık ve 5 yıllık Hazine tahvilleri).
Euler V2
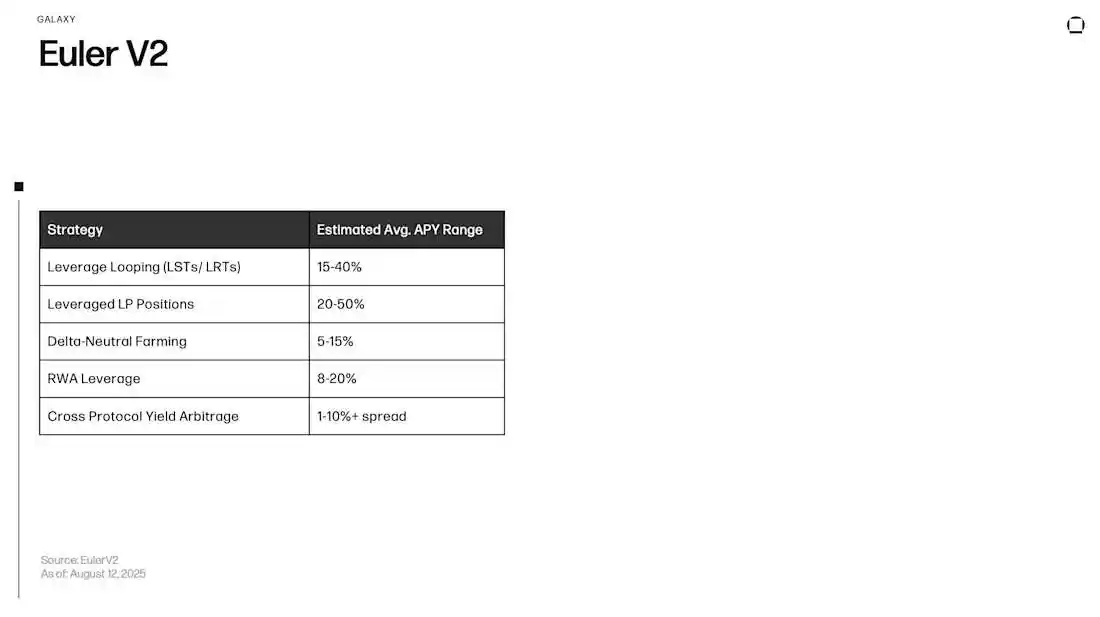
Euler v2 protokolü, merkezi olmayan kredi piyasası aracılığıyla kullanıcılara temel getiri fırsatları sunar. Kullanıcılar, varlıklarını faiz kazanmak için bağımsız ERC-4626 uyumlu kasalara yatırabilir veya özelleştirilebilir faiz oranlarıyla diğer token'ları ödünç vermek için teminat olarak kullanabilirler. Ancak platformun temel yeniliği, Yönetilen Strateji Kasalarında yatmaktadır. Bu kasalar, genellikle optimum risk yönetimi sağlamak, karmaşık DeFi işlemlerini otomatikleştirmek ve kullanıcıların minimum manuel müdahaleyle sermayeyi yapılandırılmış ürünlere yatırmasını sağlamak için risk yöneticileri tarafından dinamik olarak ayarlanır. Stratejileri devredilebilir hisse senetlerine dönüştürerek Euler v2, pasif kredileri aktif olarak yönetilen pozisyonlara dönüştürerek tüm ekosistemin birleştirilebilirliğini artırır. Strateji 1: LST ve LRT'nin Kaldıraçlı Döngüsü Bu nedir? Bu strateji, getiri üreten tokenlara olan maruziyeti artırmak için tasarlanmış yinelemeli bir borç verme mekanizmasıdır. Kullanıcılar LST (likidite hisse tokenları) veya LRT (likidite yeniden hisse tokenları) bir kasaya yatırır. Kasa daha sonra bu varlığı, dayanak varlığı (genellikle WETH) ödünç vermek için teminat olarak kullanır, ardından ödünç alınan WETH'i orijinal LST/LRT'nin daha fazlası ile takas eder ve kasaya geri yatırır. "Döngü" veya "katlama" olarak bilinen bu süreç, tekrarlanan işlemlerden yararlanarak kullanıcının temel getirisini artırır.
İlgili Varlıklar
Birincil varlıklar arasında yüksek kaliteli LST (wstETH gibi) ve LRT (eETH gibi) bulunur ve ödünç verilen varlık genellikle WETH'dir.
Gelir Kaynakları
Bu strateji iki kaynaktan gelir elde eder: LST/LRT'nin kendisinin stake edilmesi veya yeniden stake edilmesiyle elde edilen yıllık getiri; ve Euler kasasının yatırılan varlıklar için ödediği yıllık arz getirisi. Pozisyon kaldıraçlı olduğundan, hem stake/restaking geliri hem de arz geliri daha büyük bir nominal tutarda biriktirilir ve böylece genel getiri artar.
Strateji 2: Kaldıraçlı LP (Likidite Sağlayıcı) Pozisyonu
Bu nedir?
Bu strateji, likidite sağlayıcılarının (LP'ler) LP token'larını tutarken gelir elde etmelerini ve bu token'ları kaldıraç olarak kullanmalarını sağlar. Kullanıcılar, Uniswap gibi otomatik piyasa yapıcılarından (AMM'ler) LP token'larını Euler Hazinesi'ne yatırır. Hazine, bu token'ları işlem çifti içindeki belirli bir dayanak varlığı ödünç vermek için teminat olarak kullanır. Ödünç alınan varlıklar, orijinal LP token'larını satmak zorunda kalmadan daha fazla LP token'ı satın almak veya başka amaçlar için fon sağlamak için kullanılabilir.
İlgili Varlıklar
Teminat, LP token'ıdır (örneğin, WETH/USDC LP) ve ödünç verilen varlık, işlem çiftindeki temel token'dır (örneğin, WETH veya USDC).
Gelir Kaynakları
Birincil gelir, AMM havuzunda üretilen işlem ücretleri olan LP pozisyonunun temel getirisinden gelir. Kaldıraç, kullanıcıların bu ücretlere maruz kalma oranlarını artırmalarına olanak tanır. Ayrıca, kullanıcılar Euler platformu tarafından staking için sağlanan LP token arzı üzerinden yıllık yüzdelik getiri (APY) kazanırlar.
Strateji 3: Delta Nötr Tarım
Nedir?
Bu, varlık fiyat oynaklığı riskini en aza indirirken getiri sağlamak için tasarlanmış gelişmiş bir stratejidir. Kullanıcılar, sabit kripto paraları (USDC gibi) teminat olarak bir kasaya yatırır. Kasa daha sonra değişken varlıkları (ETH gibi) ödünç verir ve bunları hemen daha fazla sabit kripto para karşılığında kullanır. Bu, kullanıcıların değişken varlıkların fiyat dalgalanmalarından ziyade faiz oranı farklarından getiri elde ettiği "delta nötr" bir pozisyon yaratır.
İlgili Varlıklar
Sabit kripto paralar (USDC, DAI) teminat, değişken varlıklar (ETH, WBTC) ise borç verme varlıkları olarak hizmet eder.
Gelir Kaynağı
Gelir tamamen net faiz oranı farkından gelir. Kullanıcılar, değişken varlıkların borçlanma maliyetlerini öderken, sabit kripto para teminatı üzerinden arz getirisi elde eder. Sabit kripto para getirisi borçlanma maliyetini aştığı sürece, bu strateji pozitif getiri sağlar.
Dördüncü Strateji: Çapraz Protokol Getiri Arbitrajı
Bu nedir?
Bu, farklı DeFi protokolleri arasındaki faiz oranı farklarından yararlanan fırsatçı bir stratejidir. Euler kasaları, varlıkları nispeten düşük faiz oranlarıyla Euler üzerinden ödünç almak ve ardından bu varlıkları daha yüksek yıllık getiriler elde etmek için diğer protokollere (Pendle, Yearn veya gelişmekte olan teşvik fonlama piyasaları gibi) yatırmak üzere programlanabilir. Bu, zincir üstü bir "carry trade" stratejisidir.
İlgili Varlıklar
DeFi ekosistemindeki derin likiditeleri nedeniyle arbitraj için kullanılabilen varlıklar genellikle stablecoin'ler veya WETH'dir.
Gelir Kaynağı
Gelir, doğrudan iki protokol arasındaki faiz oranı farkından gelir. Bu, harici protokolde kazanılan APY'den Euler'deki borçlanma maliyetinin çıkarılmasıyla elde edilir. Bu gelir türü oldukça değişkendir ve kısa vadeli piyasa dengesizliklerine ve teşvik mekanizmalarına bağlıdır.
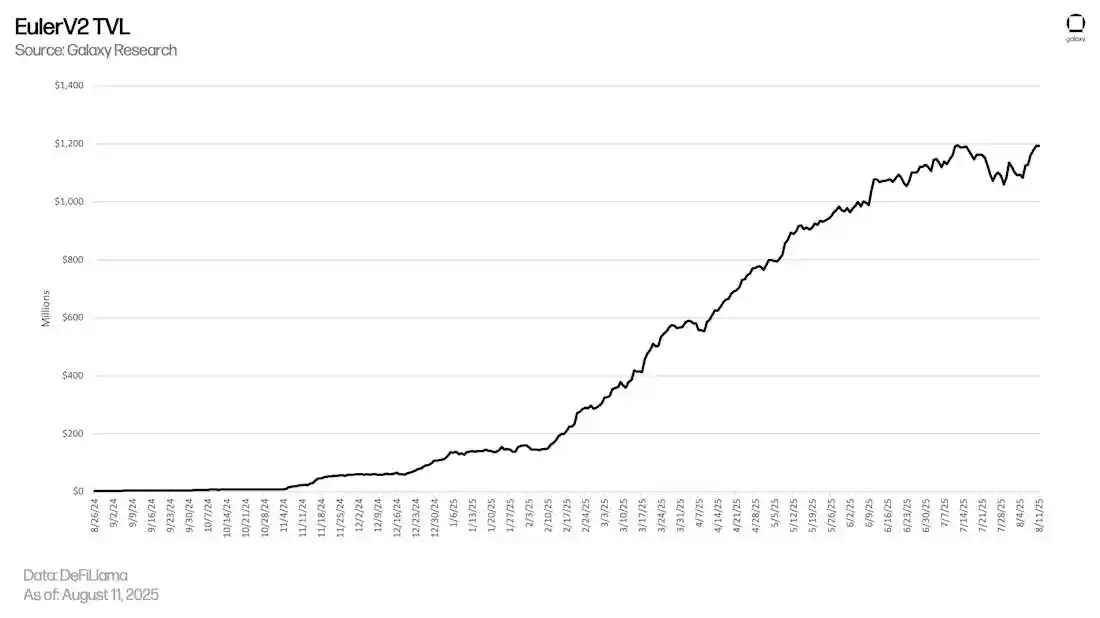
Risk Uyarıları ve Önemli Noktalar
Euler v2 Mimari Geliştirmeleri ve Risk Değerlendirmeleri
Euler v2 modüler bir kredi mimarisi ve temel risk yönetimi mekanizmaları sunmasına rağmen, varlık sağlayıcıları ve borçluları etkileyen bir dizi risk faktörü hâlâ mevcuttur:
Euler v1 Saldırısı
Mart 2023'te Euler Finance v1'e saldırı düzenlendi ve yaklaşık 190 milyon dolar değerinde kripto varlık (DAI, wBTC, stETH ve USDC dahil) çalındı. Saldırgan, protokoldeki kontrolsüz işlevleri kullanarak tasfiye sürecini manipüle etmek için flaş krediler kullandı ve nihayetinde varlıkları rezervden dışarı aktardı. Fonların çoğu daha sonraki soruşturmalar ve müzakereler yoluyla kurtarılmış olsa da, olay teminat bütünlüğü, tasfiye mantığı ve ani kredi saldırılarındaki olası güvenlik açıklarını ortaya çıkardı. Ayrıca, denetlenmiş protokollerin bile, özellikle kaldıraç mekanizmaları ve otomatik finansal işlemlerle birleştirildiğinde, karmaşık mantıksal kusurlar içerebileceğini hatırlatıyor.
Faiz Oranı Dalgalanma Riski
Euler, kullanıma dayalı bir faiz oranı modeli (IRM) kullanır; bu da arz getirisinin borçlanma talebiyle dalgalandığı anlamına gelir. Kullanım düşük olduğunda, getiri sıfıra yakın olabilir; kullanım yüksek olduğunda ise getiriler artsa bile, likidite kısıtlamalarını yansıtabilir. Faiz oranı değişiklikleri, özellikle dinamik bir IRM kullanan kasalarda hızla meydana gelebilir.
Likidite Sınırlamaları: Kullanıcılar, yalnızca kasada boşta likidite olduğunda varlıklarını çekebilirler. Yüksek kullanım senaryolarında, pozisyonlar hemen kapatılamayabilir ve bu da borçluların geri ödeme yapmasını veya yeni fon girişini gerektirebilir. Bu risk, özellikle dalgalı piyasalara veya dar bir borçlu tabanına sahip varlıklar için belirgindir. Temel Varlıklara Maruz Kalma: Kullanıcılar bir kasaya varlık yatırdıklarında, o varlığın fiyat riskini üstlenirler. Bir token, sabit değerden düşerse, saldırıya uğrarsa veya strateji başarısızlığı nedeniyle kötü performans gösterirse, değeri düşer. Bazı kasalar, getirileri artırabilen ancak aynı zamanda protokole özgü riskler de getirebilen getiri üreten varlıklar (sDAI veya wstETH gibi) kullanır. Ödül Sürdürülebilirliği Riski: Bazı piyasalar, harici teşvikler (zincir içi ödül akışları veya Merkl gibi platformlardan puan dağıtımı) nedeniyle daha yüksek APY'ler gösterir. Bu teşvikler geçici ve belirsizdir. Teşvikler sona erdiğinde, gerçek getiriler düşebilir ve yüksek getiri beklentisiyle piyasaya giren kullanıcıları hazırlıksız yakalayabilir. Kasa Yönetimi Riskleri Her kasa, rezerv faktörünü, faiz oranı eğrisini, tavanı ve teminatlandırma parametrelerini ayarlayabilen belirli bir yönetim birimi tarafından yönetilir. Bu değişiklikler faiz hesaplamalarını ve kasanın risk profilini etkileyecektir. Varlık sağlayıcılarının yönetimin rasyonelliğine ve şeffaflığına güvenmesi gerekir, ancak bu mutlak bir garanti değildir. Akıllı Sözleşme Riskleri Euler v2, v1 saldırısının ardından yeniden tasarlandı ve denetlendi, ancak özel faiz oranı modelleri, yönetim kontrolleri ve token entegrasyonunu içeren karmaşık bir sistem olmaya devam ediyor. Temel sözleşmelerdeki veya faiz oranı hesaplama mantığındaki güvenlik açıkları, fon kaybına veya riskin yanlış hesaplanmasına neden olabilir. Akıllı sözleşme riskleri azaltılabilir, ancak tamamen ortadan kaldırılamaz.Oracle'lar ve Fiyatlandırma Bağımlılıkları
Euler, teminat ve kredi varlıklarını fiyatlandırmak için harici oracle'lara (Chainlink veya Python gibi) güvenir. Bu oracle'ların arızalanması, gecikmesi veya manipülasyonu, yanlış faiz oranı ayarlamalarına, çarpık varlık fiyatlandırmasına ve hatta sistemik hazine kesintilerine yol açabilir. Oracle altyapısı yaygın olarak kanıtlanmış olsa da, kritik bir bağımlılık olmaya devam etmektedir.
Protokol Yönetimi ve Sistemik Risk
Euler protokolü, yükseltmeleri yetkilendirebilen, mekanizmaları askıya alabilen ve hazine politikalarını ayarlayabilen Euler DAO tarafından yönetilir. DAO'nun durdurulması veya manipüle edilmesi, protokolün yanıt verme hızını ve güvenlik mekanizmalarını etkileyebilir. Ayrıca, Euler v2, Ethereum ekosisteminin sistemik risklerini devralır.
Etkinlik Kaynaklı Gelir
Bir AMM'de karşı taraf, akıllı bir sözleşme tarafından barındırılan bir token havuzudur. Sözleşme, havuzdaki token bakiyelerine göre fiyatı hesaplamak için bir formül kullanır ve sabit bir fiyat teklifi sağlar. Kullanıcılar tek bir kurumsal karşı tarafla değil, havuzla işlem yapar. Herkes havuza token yatırabilir ve yatırımcıların ödediği ücretlerden orantılı bir pay alabilir. Havuzdaki fiyat, bakiye değiştikçe ayarlanır ve bir arbitraj mekanizması, fiyatın dış piyasayla uyumlu hale getirilmesine yardımcı olur.
Basit bir benzetme: Emir defteri, alıcılar ve satıcılar için "pazar yeri" iken, AMM varlık çiftleri için "satış makinesi"dir. Satış makinesi, raftaki kalan ürünlere göre fiyatları belirler ve işlem ücretleri, hisse senedini "yenileyen" likidite sağlayıcılarına dağıtılır.
Neden farklı işlem çiftleri ve havuzları var? AMM'ler varlık satış makineleriyse, "rafta ne var" sorusunun cevabı önemlidir. AMM'ler, her biri wETH/USDC veya USDC/USDT gibi iki varlıktan oluşan işlem çiftleri halinde düzenlenir. İşlem çiftleri, kullanıcıların belirli varlıklar arasında doğrudan değişim ihtiyaçlarını karşılamak için mevcuttur. Yüksek korelasyonlu varlıklar (stablecoin'ler gibi) düşük kayma formüllerine ve düşük ücretlere uygundur; diğer yandan daha oynak varlıklar, genellikle daha yüksek ücretlerle gelen daha esnek fiyatlandırma mekanizmaları gerektirir. Aynı işlem çifti içinde, farklı ücret oranlarına sahip birden fazla havuz bulunabilir ve bu da yatırımcıların ve sınırlı ortakların piyasa koşullarına göre en uygun ekonomik modeli seçmelerine olanak tanır. Uniswap v3'ün Havuzları ve Ücret KademeleriUniswap v3'teki her işlem çifti, her biri farklı bir ücret kademesine karşılık gelen birden fazla havuza sahiptir. Örneğin, wETH/USDC işlem çifti, %0,05 ve %0,30 ücret havuzlarında en aktiftir. Farklı ücret kademelerine sahip havuzlar likiditeyi paylaşmaz, bu nedenle LP getirileri seçilen ücret kademesine ve belirledikleri fiyat aralığına bağlıdır.
Ücret Kademesi Nasıl Seçilir ve Avantajları
%0,05 Havuzu: Düşük volatilite ve daha dar spread'lere sahip piyasalar için uygundur. Bu havuz, özellikle L2 ağında gas maliyetleri düşük olduğunda genellikle yüksek işlem hacmi görür ve LP'lerin çok sayıda küçük ücret kazanmasına olanak tanır. Olumsuz tarafı, işlem başına ödenen ücretlerin düşük olması ve envanter riskini ve yönetim maliyetlerini karşılamak için yüksek düzeyde sürekli işlem hacmi gerektirmesidir. %0,30 Havuz: Yüksek volatilite veya geniş spread'lere sahip piyasalar veya %0,05 havuz aşırı kalabalık olduğunda ve LP'ler küçük bir paya sahip olduğunda uygundur. İşlem başına ödenen daha yüksek ücretler, envanter riskini dengelemeye yardımcı olur. Ancak, işlem hacmi genellikle daha düşüktür ve bu da ücret gelirinde daha fazla volatilite ve yol bağımlılığına neden olur. Uniswap v3, fiyatları tick adı verilen daha küçük birimlere ayırır. Bir işlem çifti ve ücret kademesi seçtikten sonra, LP'ler likiditelerinin mevcut olacağı fiyat aralığını belirtir. Üst ve alt limitler bir tick'in katları arasında olmalıdır ve LP'ler yalnızca piyasa fiyatı bu aralıkta olduğunda ücret alırlar. İşlemler fiyatı tick aralığı içinde artırdıkça, LP'lerin varlıkları iki token arasında dönüştürülür ve ücretler mevcut tick aralığı içindeki LP'lere dağıtılır.
Dar aralık: Ücret yoğunluğu aralık içinde olduğunda yüksektir, ancak sık sık izleme gerekir ve fiyat saparsa getiri elde edilemeyebilir.
Geniş aralık: Sermaye birimi başına ücretler daha düşüktür, ancak aralık içinde geçirilen süre daha uzundur, bu da daha düşük bakım maliyetleriyle sonuçlanır.
Aralığın dışında: LP varlıkları tek bir token'da yoğunlaşır ve aralık yeniden ayarlanana veya piyasa fiyatı geri dönene kadar hiçbir ücret kazanılmaz.
AMM Havuzlarına Likidite ve Ücret Kademesi Seçimi Sağlama
İşlem çiftini, havuzun ücret kademesini ve likiditenizin etkili olacağı fiyat aralığını seçtikten sonra, her iki token'dan da eşit miktarda yatırmanız gerekir. Akıllı sözleşme daha sonra varlıklarınızı ve kazanılan ücretleri kaydetmek için bir LP değiştirilemez token (NFT) basacaktır.
İşlem Özeti:
Bir havuz ve ücret katmanı seçin: Uniswap v3'te, wETH/USDC işlem çifti %0,05 ile %0,30 ücret katmanları arasında en aktiftir. Yüksek ücretli havuzlar işlem başına daha fazla ödeme yapar, ancak daha düşük işlem hacmine sahip olabilir; Düşük ücretli havuzlar genellikle daha yüksek işlem hacmine sahiptir.
Bir fiyat aralığı belirleyin: Örneğin, ETH fiyatı 3.200 dolar ise, 2.800 ila 3.600 dolar arasında bir aralık belirleyebilirsiniz. Dar aralıklar, geçerli aralık içinde daha yüksek getiri sağlar, ancak vade dolmaya daha yatkındır; geniş aralıklar daha düşük getiri sağlar, ancak daha uzun süreler boyunca daha aktiftir.
Aralığa göre eşdeğer değerde token yatırın: sözleşme, varlıklarınızı temsil eden bir NFT basacaktır.
Aralık içinde işlem yaparken ücret kazanın: ücretler, siz talep edene kadar sözleşmede birikir.
Fiyat aralığın dışına düştüğünde: öncelikli olarak bir varlığı elinizde tutarsınız ve şu ana kadar ücret kazanmazsınız:
A) NFT'yi imha edin, ücretleri talep edin ve aralığı sıfırlayın;
B) piyasa fiyatı tik aralığınıza geri dönün.
Herhangi bir zamanda çıkın: Token'ları ve talep edilmeyen ücretleri kurtarmak için likiditeyi kaldırın.
Geçici Kayıp
LP işlemlerinde anlaşılması gereken önemli bir kavram geçici kayıptır (IL). Uniswap v3'te wETH/USDC likiditesi sağlama örneğini kullanarak mekanizmasını ve getiriler üzerindeki etkisini açıklamaya devam edelim.
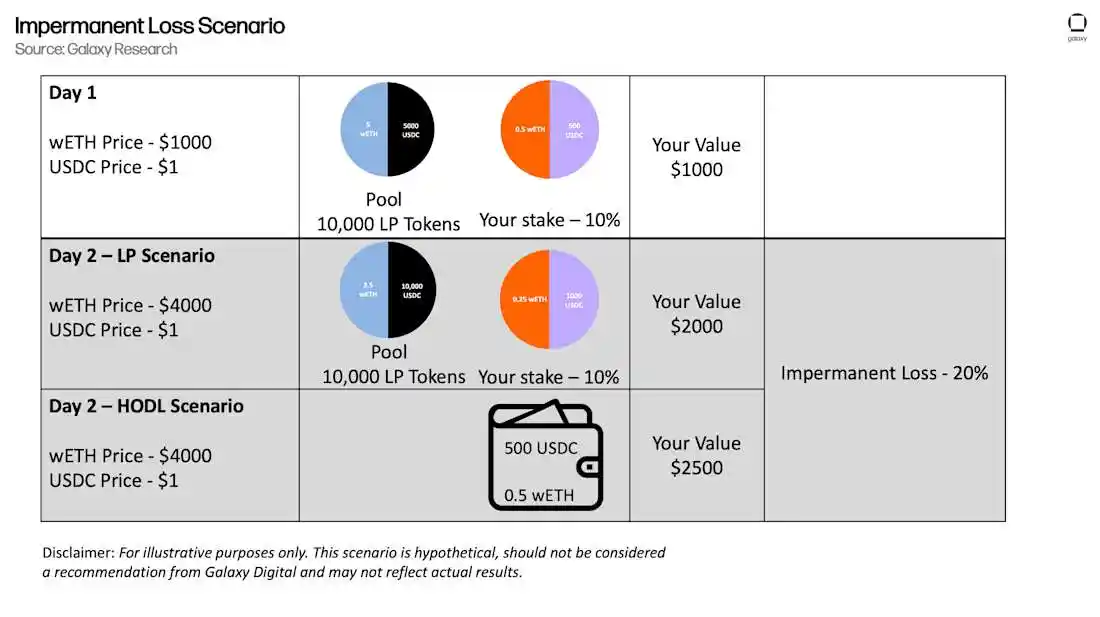
Geçici kayıp, LP varlıklarınızın değeri ile yalnızca orijinal token'ları tuttuğunuzda ve LP işlemlerine katılmadığınızdaki değer arasındaki farkı ifade eder. Kazanılan ücretler bu farkı kısmen veya tamamen telafi edebilir.
Havuz varlıklarınızı otomatik olarak nasıl yeniden dengeler?
wETH/USDC gibi %50/50 bir havuzda, AMM fiyatı yatırımcılarla yapılan değişim faaliyetleri aracılığıyla korur. wETH yükseldiğinde, sözleşme wETH'sinin bir kısmını USDC ile satar; wETH düştüğünde, USDC ile wETH satın alır. Uniswap v3'te, bu mekanizma yalnızca piyasa fiyatı belirlediğiniz tik aralığında olduğunda çalışır; Fiyat aralığın dışına çıkarsa, ücret kazanmayı durdurursunuz ve aralığı ayarlayana veya fiyat normale dönene kadar öncelikli olarak tek bir varlığı tutarsınız.
Geçici kayıp ne zaman gerçekleşir? "Geçici" olarak adlandırılmasının nedeni, yalnızca kağıt üzerinde dalgalı bir kayıp olmasıdır; fiyat, LP pozisyonuna girdiğiniz seviyeye geri dönerse, kayıp ortadan kalkar. IL'yi yalnızca pozisyonunuzu kapattığınızda veya ayarladığınızda, örneğin çıkış yapmak için LP token'larını yakarak veya fiyat aralığını ayarlamak için yakıp yeniden basarak gerçekleştirirsiniz. Ücret almak aslında IL'yi gerçekleştirmez; yalnızca çıkış yaptığınızda veya yeniden dengelediğinizde, havuzun mevcut token karışımı gerçek pozisyonunuz haline gelir ve kazanç veya kayıpları gerçekleştirir. LP Yatırım Seçenekleri Havuzlanmış Likidite AMM'leri (Uniswap v3 gibi) Bu piyasa yapıcılık mekanizmaları, kullanıcıların likidite sağlamak için bir fiyat aralığı seçmelerine olanak tanır. Daha dar fiyat aralıkları, geçerli aralık içindeyken daha yüksek ücret yoğunluğu sağlar, ancak daha sık izleme ve yeniden dengeleme gerektirir. Daha geniş aralıklar, sermaye birimi başına daha az ücret getirir, ancak daha uzun süre aktif kalır ve daha düşük bakım maliyetleri gerektirir. Stabilcoin borsası AMM'leri (Curve'ün stablecoin havuzu gibi) Bu havuzlar, sabit fiyatlarına yakın varlıklara odaklanır (USDC/USDT gibi) ve genellikle daha düşük geçici kayıpla daha istikrarlı bir ücret geliri sunar. Getirileri, esas olarak fiyat oynaklığından değil, işlem hacminden kaynaklanır. Ağırlıklı ve çok varlıklı havuzlar (Balancer gibi) Bu havuzlar daha çok portföy riskine benzer. Ücret geliri, işlem hacmi ve teşviklere bağlı olarak temel varlık dağılımında kazanç veya kayıp yaratabilir. Yüksek verimli zincir içi işlem platformları (BNB Chain veya Solana gibi) Bu platformların işlem başına ücretleri daha düşük, işlem hacimleri ise daha yüksek olabilir. Ekonomik modelleri hala birkaç temel faktöre bağlıdır: fiyatın geçerli bir aralıkta olup olmadığı, aktif likidite oranı, piyasa oynaklığı ve teşvikler.Gelir nereden geliyor?
Takas Ücretleri
Belirlediğiniz tick aralığını geçen her işlem için fon havuzuna bir ücret ödenir ve bu ücreti yalnızca piyasa fiyatı belirlediğiniz fiyat aralığında olduğunda orantılı olarak alırsınız. Kısacası, ücret geliriniz aşağıdaki faktörlere bağlıdır:
Seçtiğiniz ücret seviyesi
Aralığınızdaki işlem hacmi
Aralık içindeki aktif likidite payınız. Likidite sağlayıcıları belirli bir aralıkta çok yoğunlaşırsa, payınız sulanacaktır. Dar bir fiyat aralığı belirlemek, sermaye birimi başına ücret yoğunluğunu artırabilse de, aynı zamanda fiyat sapmalarına karşı daha duyarlı hale getirir ve fiyat riskini artırır. Ayrıca, gas maliyetleri ve likiditenin yeniden dağıtımının operasyonel maliyetleri, özellikle Ethereum ana ağında gerçek getirileri aşındırabilir. Birçok platform tarafından görüntülenen yıllık yüzde getirisinin (APY) genellikle kısa vadeli geriye dönük testlere dayandığını ve değişken olabileceğini unutmamak önemlidir. Ayrıca, işlem hacmi farklı havuzlar veya zincirler arasında da geçiş yapabilir. Ücretler gerçekten de LP getirilerinin önemli bir kaynağı olsa da, doğası gereği değişkendir ve yola bağlıdır. Sonuç olarak, getiriler işlem akışının aralığınızı geçip geçmediğine ve ne kadar trafik yakaladığınıza bağlıdır. Teşvik Mekanizmaları ve Birçok LP'nin Bunları Neden Kovaladığı. Bazı platformlar likidite çekmek için ek token ödülleri sunar. Bu teşvikler, görünen yıllık yüzde getirisini (APR) önemli ölçüde artırarak ek sermaye girişleri çekebilir. Ancak bu teşvikler genellikle geçicidir ve yönetim oylamaları veya bütçe ayarlamaları nedeniyle herhangi bir zamanda değişebilir. Teşvikler azaltıldığında veya sonlandırıldığında, APY hızla düşebilir. Ücret geliri doğası gereği düşükse, teşvikler sayesinde daha önce kârlı olan bir pozisyon, teşvikler sona erdikten sonra zarar getiren bir pozisyon haline gelebilir.Teşvikler, LP getirilerini bir süreliğine artırabilir, ancak sürdürülebilir bir gelir kaynağı değildir. Bu nedenle, önce temel APY'yi değerlendirmeniz, ardından teşvikleri kısa vadeli bir destek olarak görmeniz ve her an ortadan kalkabileceklerine hazırlıklı olmanız önerilir.
LP getirileri sabit bir sayı değildir. Bir LP'nin gerçek getirisi, temel olarak şunları içeren birden fazla faktörün ürünüdür:
Etkin likidite aralığında yakalanan ücretler
Fiyat dalgalanmalarından kaynaklanan envanter değişiklikleri (yani, geçici zarar)
Yönetim stratejileri ve maliyetleri (yeniden dağıtım sıklığı, gaz maliyetleri, riskten korunmanın mevcut olup olmadığı vb.)
Bu değişkenlerden herhangi birindeki küçük değişiklikler, daha önce karlı olan bir pozisyonu zarar getiren bir pozisyona dönüştürebilir.
LP'lik gerçekten karlı mı?
Ölçmek neden bu kadar zor?
Bir LP'nin gerçek getirisi = ücret geliri - envanter kayması - yönetim maliyetleri ve bu faktörler piyasa koşullarına göre dalgalanır. Aynı LP pozisyonu kısa vadede kârlı görünebilir, ancak uzun vadede para kaybedebilir veya tam tersi. Bu, şunlara bağlıdır:
Tick aralığınızı geçen işlem hacmi miktarı
Geçerli aralıkta ne kadar süre kaldığınız
Tutma süresi boyunca fiyat hareketi ve oynaklık
Stabil coin çiftlerinde, işlem ücreti geliri genellikle daha istikrarlıdır ve geçici kayıplar daha düşüktür. İşlem hacmi yeterli ve havuz kalabalık olmadığında, sonuçlar genellikle biraz olumlu olur. Ancak, gaz maliyetleri, yeniden dengeleme sıklığı ve yeni likiditenin seyreltme etkisi hesaba katıldığında, net getiriler sıkıştırılabilir.
Mavi çip oynaklık çiftlerinde (wETH/USDC gibi), piyasa aktifken ve fiyat aralık içinde dalgalandığında, kısa vadede iyi performans gösterebilirler. Ancak, zamanla veya piyasa trendi değiştiğinde, korunmamış envanter hareketleri genellikle işlem ücreti gelirini tüketir ve aktif olarak yönetilmediği veya korunmadığı takdirde genel kayıplara yol açar. Kârlılık olasılığını artıran koşullar şunlardır: Teşviksiz cazip bir taban ücret getirisi Piyasa faaliyetlerinin çoğunu kapsayan bir fiyat aralığı Düşük gaz maliyetleri İşlem hacmi ve oynaklıktaki değişikliklere hızlı yanıt verme yeteneği Kârlılık olasılığını azaltan faktörler şunlardır: Aşırı kalabalık fonlama havuzları Yüksek gaz maliyetleri Hızlı bir şekilde ayarlanmayan aşırı dar fiyat aralıkları Tek taraflı hareket eden piyasa fiyatları Sonuç LPing karlı olabilir, ancak pasif bir gelir aracı değildir. Sonuçlar, işlem hacminin aralığınızı geçip geçmediğine, aralık içinde geçirdiğiniz zamana, fiyat yoluna ve işletme maliyetine bağlıdır. Bu değişkenlerdeki küçük değişiklikler veya getiri hesaplamalarındaki farklılıklar bile sonuçları olumludan olumsuza kaydırabilir.
Ek Riskler
Toksik Emir Akışı
Harici bir platformda gerçek piyasa fiyatı değiştiğinde, hızlı yatırımcılar veya botlar havuzunuzda önceden işlem yaparak fiyat güncellemelerinden önce işlemlerini tamamlayabilirler. Fiyat yükseldikten hemen sonra sizden satın alırlar ve fiyat düştükten hemen sonra size satarlar, bu da "düşükten satıp yüksekten almanıza" neden olur. Ücretler kayıpları kısmen hafifletebilse de, oldukça oynak veya likit olmayan havuzlarda, bilgi avantajına sahip az sayıda yatırımcı piyasaya hakim olabilir ve ücretler genellikle maliyetleri karşılamaya yetmez. Havuzda günlük, bilgiye dayalı olmayan büyük hacimli işlemler varsa, bu risk en aza indirilir ve LP'lerin en kötü karşı riske girmeden ücret kazanmalarına olanak tanır.
Bir Fonlama Havuzu ve Ücret Kademesi Seçme
Bazı işlem çiftleri istikrarlı bir günlük işlem akışına sahipken, diğerleri düşük hacim ve yüksek volatilite yaşar. Ücret kademesinin işlem çiftinin volatilitesi veya tipik işlem büyüklüğüyle uyuşmaması, düşük ücret geliri veya hatta sıfıra yakın işlem hacmiyle sonuçlanabilir.
Fiyat Yolu ve Piyasa Koşulları
LP performansı yalnızca bir pozisyonun başlangıç ve bitiş fiyatlarına değil, aynı zamanda tutma süresi boyunca piyasa trendlerine de bağlıdır. Fiyatların belirli bir aralıkta dalgalandığı istikrarlı bir piyasa genellikle LP'lere fayda sağlar. Ancak, tek yönlü bir piyasa trendi, fon havuzu trend yönünde sürekli olarak yeniden dengelendiğinden LP'lerin zarar etmesine neden olabilir.
Dar Fiyat Aralıkları
Son derece dar fiyat aralıkları, limit emirleri gibi davranır. Fiyat aralığınızı hızla aştığında, özellikle kayma ve optimum olmayan giriş fiyatları hesaba katıldığında, toplanan ücretler kayıpları karşılamaya yetmeyebilir.
Anında Likidite ve MEV (Maksimum Çıkarılabilir Değer)
Yalnızca büyük işlemler gerçekleştiğinde likidite sağlamaya çalışmak kolay değildir. Daha hızlı botlar ve MEV işlemleri (işlemleri yeniden sıralayarak veya ekleyerek kâr elde edenler) bundan faydalanabilir ve bu da daha kötü işlem fiyatlarına ve daha yüksek gas maliyetlerine yol açabilir.
Hedge ve Getiri Yapısı Riski
Bir LP pozisyonu açmak, esasen büyük fiyat dalgalanmalarına karşı sigorta satmak gibidir. Hedging'in kendisi maliyetlidir, hızlı piyasalarda gecikmelere neden olabilir ve ani piyasa dalgalanmalarında önemli kayıplara yol açabilir.
Getiri Ölçümü ve Kıyaslama Riski
LP performansı, nasıl ölçüldüğüne bağlı olarak tersine dönebilir. Örneğin, ABD doları cinsinden ifade edilen kârlar, yatırdığınız token'lardaki gerçek kayıpları maskeleyebilir; zincir içi veriler, zincir dışı hedging'i veya diğer bağlamsal bilgileri yansıtmayabilir. Bu nedenle, yanlış değerlendirmelerden kaçınmak için getirileri değerlendirirken dikkatli olunmalıdır.
Getiri Çiftçiliği ve Teşvikli Havuzlar
Getiri çiftçiliği, likidite sağlayarak kazandığınız LP token'larınızı bir ödül sözleşmesine yatırarak ek token kazanma sürecini ifade eder. Teşvikli havuzlar, ek ödüller sunarak likidite çeken yerlerdir.
Örnek: Curve'de CRV Getiri Çiftçiliğine Katılmak İçin DAI Kullanımı
Curve'ün DAI havuzuna DAI yatırın ve işlem ücretleri kazanın.
Havuz için LP tokenları alın.
CRV teşvikleri kazanırken ücret kazanmaya devam etmek için LP tokenlarınızı Curve'ün ödül havuzuna yatırın.
CRV'yi istediğiniz zaman talep edin ve nasıl kullanacağınıza karar verin: satın, tutun, bonus karşılığında kilitleyin veya diğer protokollere (kredi platformları gibi) dağıtın.
Gelir nereden geliyor?
İşlem ücretleri: Her işlem için bir ücret alınır. Likiditeniz havuzda aktif olduğu sürece, bu gelirin orantılı bir payını alırsınız.
CRV ihracı: Havuzun teşvik mekanizması, yatırılan LP tokenlarına CRV ihraç eder. Ödül miktarı havuzun ağırlığına, ihraç oranına ve stake miktarınıza bağlıdır. İsteğe bağlı Ölçekleme ve Sarmalama: CRV'yi veCRV olarak kilitlemek ödülleri artırır. Convex üzerinden stake etmek, ölçekli CRV kazandırır ve ayrıca ek CVX veya ortaklık teşvikleri de kazandırabilir. Net getiri, maliyetlere ve risklere bağlıdır: Görünen APY, geçici kaybı, aralık dışında geçirilen zamanı, gas maliyetlerini veya ödül token'ının fiyat dalgalanmalarını hesaba katmaz. Teşvik dağıtımı ve havuzun toplam kilitli değeri (TVL) zamanla değişerek gerçek getirileri etkiler. Convex gibi bir optimize edici aracılığıyla da katılabilirsiniz. Convex sizin adınıza LP token'larını stake eder, CRV ve diğer token ödüllerini aktarır, teşvik payınızı artırmak için ölçeklendirilmiş bir ödül uygular ve belirli bir dönemde otomatik olarak yeniden yatırım yapar. Bu yaklaşım, gas maliyetleri makul ve platform ücretleri makul ise net getirileri artırabilir.
Muhafazakar Getiri Tahminleri
Not: Aşağıdaki yıllık yüzde getiri (APY) verileri, son 30 günlük işlem ücretleri ve teşviklere dayanmaktadır. Geçici zararı, işlem aralığının dışında geçirilen süreyi, gas maliyetlerini veya yeniden dengeleme ücretlerini içermez ve bu nedenle tam bir kâr ve zarar tahminini temsil etmez. Bu APY'ler sürekli bir anlık görüntüdür ve işlem hacmi, likidite ve teşvik programlarındaki değişikliklere göre dalgalanacaktır. Mümkün olan yerlerde, temel ücret APY'sini teşvik APY'sinden ayırıyor ve anlık görüntü tarihini belirtiyoruz.
Convex aracılığıyla paketlenmiş Curve LP token'ları için, teşvik yapısına ve piyasa koşullarına bağlı olarak çeşitli havuzlarda muhafazakar bir kıyaslama yıllık getirisi %2 ile %10 arasında değişmektedir.
Stablecoin Finansman Havuzu (Convex aracılığıyla)
Ücretler tek başına genellikle düşük tek haneli rakamlardadır; CRV ve CVX teşvikleri aktifse, muhafazakar aralık %2-%6 APY'dir:
FRAX/sDAI: APY, Ocak 2025'te %0,7 temel gelir ve %2,3 teşvik geliri dahil %3'tür
PYUSD/crvUSD: APY, Temmuz 2025'te yaklaşık %10,2'dir ve esas olarak teşviklerle yönlendirilmiştir
Mavi çip karma varlık havuzu (Convex aracılığıyla)
Teşvik planına bağlı olarak daha yüksek oynaklık, muhafazakar aralık %4-%10 APY'dir:
Convex TriCryptoFRAX: Önceki anlık görüntü, 30 günlük APY'nin %5,8 olduğunu ve ana itici faktör olarak teşvikleri göstermektedir
LST veya ETH işlem çiftleri (Convex aracılığıyla)
İstikrarlı piyasalarda, APY genellikle %2–%4, ücretler ve teşvikler her birinin yarısını kapsıyor:
stETH/frxETH: 8 Ağustos 2025'te %2,6–%3,4 Yıllık Faiz Getirisi (APY), temel ve teşvik getirilerinin neredeyse eşit şekilde bölünmesiyle
Yönetişim tokenleri ve Curve ekosistemi işlem çiftleri
Teşvikler yoğunlaşırsa, getiriler biraz daha yüksek olabilir ve risk iştahı da buna göre artacaktır:
CRV/cvxCRV: Mayıs 2025'te %9,8 Yıllık Faiz Getirisi (APY), esas olarak teşviklerden oluşuyor
Riskler
Hatta stabilcoin havuzlarında bile sabit risk ve akıllı sözleşme riski vardır. Yönetişim değişiklikleri nedeniyle teşvik mekanizmaları ayarlanabilir. Örneğin, CRV ihraç oranı düşebilir ve bu da yıllık getiri yüzdesi oranınızda (APR) bir düşüşe neden olabilir. Sabit coin havuzları yerine değişken varlık çiftleriyle işlem yapmayı seçerseniz, kalıcı olmayan kayıp riskini ortaya çıkarırsınız. Aşırı fiyat oynaklığı dönemlerinde, bu kayıp ücretlerinizi ve teşvik gelirinizi aşarak genel stratejinizi zarar getiren bir stratejiye dönüştürebilir. İçgörüler DeFi, merkezi olmayan borsalardan (DEX'ler) ve getiri çiftliklerinden çok yönlü, zincir üstü bir ekonomiye evrildi. Yukarıdaki grafik, TVL'nin tek bir yapıdan çeşitlendirilmiş bir yapıya doğru genişlediğini gösteriyor: likidite staking, zincir üstü sermayenin birincil kaynağı haline gelirken, kredi piyasaları piyasa döngülerine göre dalgalanıyor ve DEX'ler istikrarlı bir altyapı sağlıyor. Bu arada, yeniden staking, LRT (likidite yeniden staking token'ları) ve RWA (gerçek dünya varlıkları) gibi gelişmekte olan sektörler daha küçük bir tabandan hızla büyüyor.2020-2022 yıllarındaki teşvik odaklı TVL artışının aksine, günümüz TVL'si daha çeşitlendirilmiş ve sürdürülebilir olup, daha çok protokol geliriyle yönlendirilmektedir. DeFi'nin büyümesi tek bir anlatıdan değil, paralel olarak çalışan birden fazla motordan kaynaklanmaktadır. Faiz oranı ortamı ve Katman 2 benimsenmesi geliştikçe, TVL, taban faiz odaklı RWA'lardan protokol güvenliği stake etmelerine, hacim odaklı DEX'lere ve kredi piyasalarına kadar farklı sektörlerde dönüşümlü olarak yer almaktadır ve her birinin kendine özgü mekaniği ve risk profili vardır. Getiri Kavşağı: Bankalar ve Blockchain Zincir içi getirinin tüm yolunu haritalandırdıktan sonra, geleneksel piyasalar, bankalar, para piyasaları ve diğer zincir dışı getiri araçları üzerindeki taşma etkilerini de göz önünde bulundurmalıyız. Zincir üstü sabit kripto paralar ve getiri üreten nakit benzeri varlıklar, geleneksel para piyasalarıyla giderek daha fazla iç içe geçiyor: sabit kripto para rezervleri Hazine bonolarına ve geri alım anlaşmalarına yatırılırken, tokenleştirilmiş nakit, aynı kısa vadeli ABD doları fon havuzu için banka mevduatları ve perakende para piyasası fonlarıyla rekabet ediyor. Bu "paralel para piyasaları" genişlemeye devam ederse, sermaye göçü kısa vadeli finansman yapılarını, teminat akışlarını ve faiz oranı aktarım mekanizmalarını yeniden şekillendirebilir. Birçok gelişmekte olan ekonomide, bu varlıklar günlük tasarruf ve ödeme aracı haline gelebilir, yerel bankalardan mevduat çekerek döviz kurlarını etkileyebilir. GENIUS Yasası: Zincir Üstü Getirilerin Düzenleyici Sınırı Zincir üstü getirilerin artışı temel bir soruyu gündeme getiriyor: Geleneksel banka tasarruf hesaplarından elde edilen getirileri zayıflatacak mı? Başkan Trump tarafından Temmuz ayında yasalaştırılan GENIUS Yasası, ödeme sabit kripto paralarının parasal niteliğini korumayı ve tasarruf ürünlerine dönüşmelerini engellemeyi amaçlıyor. Yasa, düzenlemeye tabi stablecoin ihraççılarının, sahiplerine hiçbir gelir veya faiz ödemesi yapamayacağını ve bu sayede banka mevduatlarının yerine geçebilecekleri varsayımını ortadan kaldırdığını belirtiyor.
Ancak, USDC ihraççısı Circle ve Coinbase arasındaki ortaklık bu kısıtlamayı akıllıca bir şekilde aşıyor. Circle, gelirini doğrudan USDC sahiplerine ödemek yerine, rezerv gelirinin bir kısmını Coinbase'e tahsis ediyor ve Coinbase de USDC ödüllerini kullanıcılara dağıtıyor. Ekonomik açıdan bakıldığında kullanıcılar gelir elde ediyor; ancak yasal olarak ödeyen, ihraççı değil, Coinbase'dir. Her iki taraf da bu modeli açıkça "gelir paylaşımı" olarak tanımladığı için, ihraççıların faiz ödemesinin yasak olduğu hükmünü ihlal etmiyor.
Soru şu: Diğer ihraççılar da aynı yolu izleyip GENIUS Yasası'nı aşmanın yollarını bulacak mı?
Banka Politikaları Enstitüsü (BPI), kullanıcılara ortaklar aracılığıyla dolaylı olarak ödeme yapmanın, yasanın asıl amacına aykırı olduğunu savunarak bu yaklaşıma karşı çıkıyor. Kongre ve düzenleyicileri, bu "dolaylı faiz ödemesi" açığını kapatmaya ve faizin iştirakler veya aracılar aracılığıyla dağıtılmasını yasaklamaya çağırıyor. Şu anda ABD politikası, banka mevduatlarıyla karıştırılmaması için sabit kripto para ihraççılarının faiz ödemesini yasaklama eğiliminde. Ancak, gelir paylaşım mekanizmaları, zincir üstü gelirin bireysel kullanıcılara akması için geçerli bir kanal olmaya devam ediyor. Bu mekanizmanın devam edip etmeyeceği, nihai kuralın "faiz ödemesi"ni nasıl tanımladığına ve aracıların ihraççının bir parçası olarak kabul edilip edilmediğine bağlı olacak. ABD Hazine Bakanlığı'nın Nisan ayında yaptığı bir değerlendirme, sabit kripto paraların faiz ödemesine izin verilmesinin, faiz kapsamına bağlı olarak 6,6 trilyon dolara kadar banka mevduatını çalabileceğini gösteriyor. Bu projeksiyon, zincir üstü gelirin bankalar için gerçek bir finansman riski oluşturduğunu gösteriyor: Büyük ölçekli sermaye çıkışları, düşük maliyetli mevduat tabanlarını aşındırarak onları daha pahalı toptan finansman kanallarına güvenmeye zorlayacak ve nihayetinde krediyi sıkılaştırarak haneler ve işletmeler için borçlanma maliyetlerini artıracaktır. Kullanıcılar için ise mantık tam tersidir: Zincir üstü ürünler devlet tahvili getirileri veya DeFi ödülleri sunabilirse, geleneksel banka tasarruf hesaplarına güçlü bir alternatif haline gelecektir. Politika yapıcılar artıları ve eksileri değerlendiriyor: Getiri üreten stablecoin'ler banka mevduatlarını sömürebilir ve para piyasalarının yapısını değiştirebilirken, aynı zamanda devlet tahvillerine olan talebi artırarak küresel sermaye tahsisi için yeni bir kanal haline gelebilir. Yüksek enflasyonlu ülkelerde stablecoin'lere olan talep artıyor.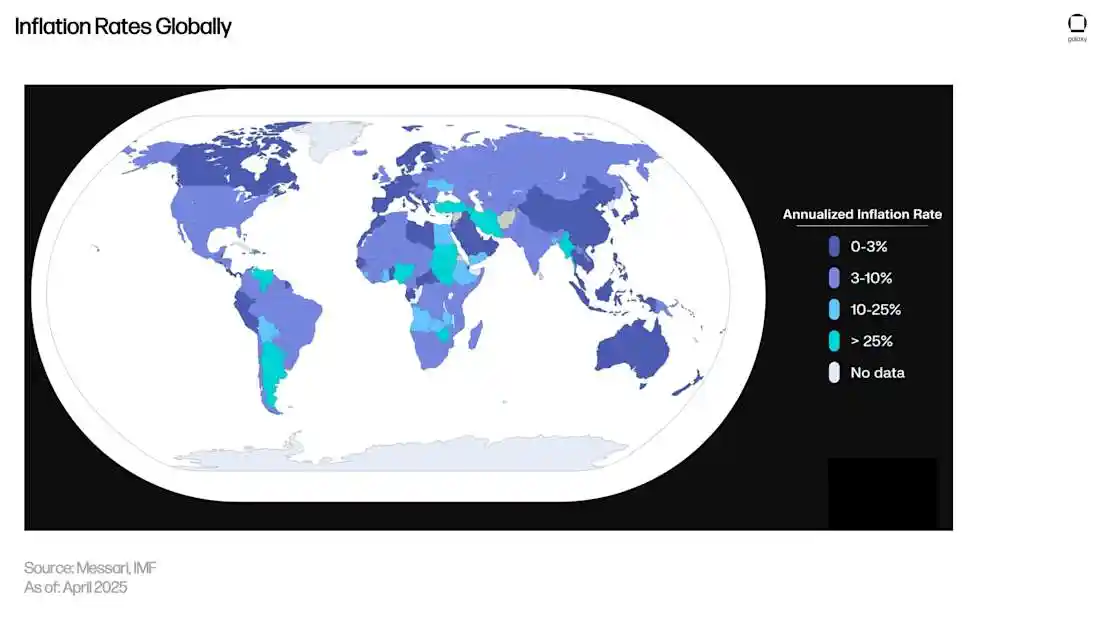 Zincir üstü finans olgunlaştıkça, getiri üreten stablecoin'ler ve tokenleştirilmiş nakit hesapları, tasarruf sahiplerine fonlarını geleneksel finans sisteminden "programlanabilir dolara" kaydırmaları için bir neden sunuyor. Bankacılık hizmetlerinin sınırlı veya istikrarsız olduğu bölgelerde, sermaye daha pratik kanallara akacaktır: Zincir içi varlıklar 7/24 ödeme olanakları ve getiri vaadi sunarak günlük fon yönetimi için gerçekçi bir seçenek haline gelir.
Enflasyon, dünyanın birçok yerinde günlük bir gerçeklik haline geldi. Yıllık enflasyon oranlarının çift haneli veya hatta %25'i aştığı düzinelerce ülkede, haneler yerel para birimi varlıklarını, para birimi devalüasyonuna karşı fiili bir koruma olarak ABD dolarına sabitlenmiş sabit kripto paralara kaydırıyor. Mobil cüzdanlar ve eşler arası ödeme ağları aracılığıyla kullanıcılar, günün her saati para transferi yapabilir, sermaye kontrollerini atlatabilir ve bir banka hesabına bağlı kalmadan ABD doları gibi davranan bir hesap birimine sahip olabilirler.
Hiperenflasyonist bir ortamda, sabit kripto paralar "işleyen para birimlerine" dönüşüyor ve tasarruf, faturalandırma, sınır ötesi havaleler ve uluslararası ticaret için yaygın olarak kullanılıyor. Avantajları, ABD doları cinsinden bir sistemin aşinalığını dünya çapında neredeyse anında ödeme yetenekleriyle birleştirerek kullanıcılara istikrarlı ve likit bir finansal alternatif sağlamasıdır.
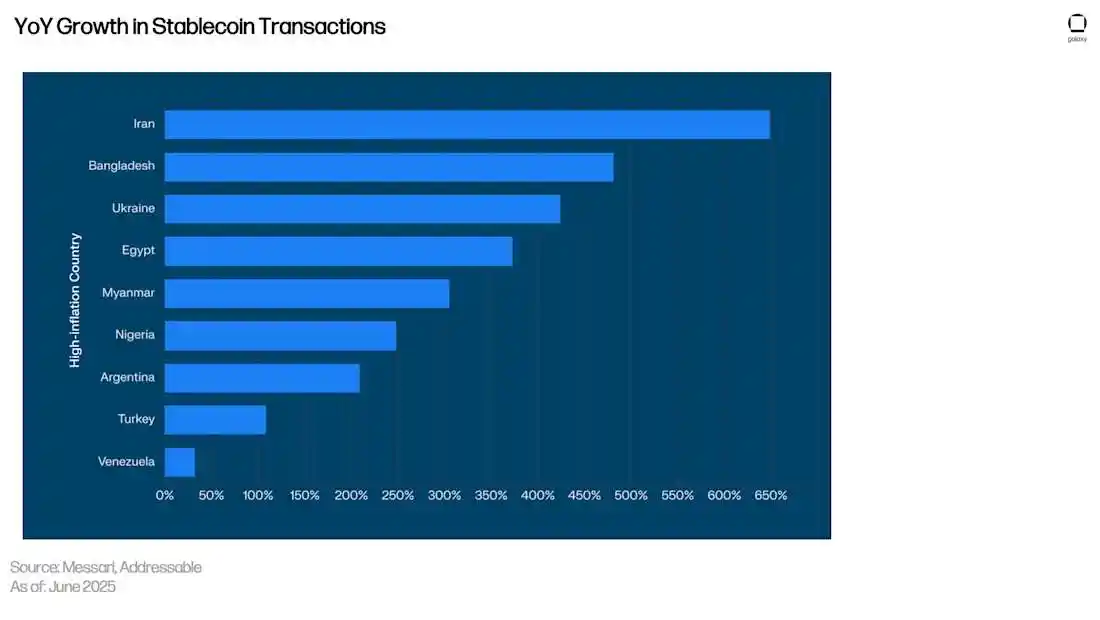
Bu fon geçişi risksiz değil. Kullanıcılar hâlâ ihraççı veya saklama kuruluşu riskleriyle, hesap dondurma olasılığıyla ve para yatırma ve çekme işlemlerine erişim kısıtlandığında para çekme zorluğuyla karşı karşıya. Ancak, cazibesi güçlü: öngörülebilir satın alma gücü ve harcanabilir gelir, hızla değer kaybeden yerel para birimlerinin çok ötesinde.
Zincir içi ödeme altyapısının genişlemesi ve uyumluluk dostu cüzdanların sürekli iyileştirilmesiyle, en kırılgan para sistemlerine sahip bölgelerde stablecoin kullanımının artmaya devam etmesi bekleniyor. Birçok kişi için stablecoin'ler spekülatif bir araç değil, bir hayatta kalma aracıdır.
Yukarıdaki grafik, USDT piyasa değerinin tutucu türüne göre dağılımını göstermektedir:
Hizmet adresleri: Bunlar genellikle zincir içi analiz şirketi Chainalysis tarafından belirlenen borsaların veya diğer tüccarların/fintech şirketlerinin cüzdanlarıdır.
Yatıran adresleri: Ortalama olarak, aldıkları USDT'nin üçte ikisinden fazlasını ellerinde tutarlar. Gönderen türü adresler: Bu adresler ortalama olarak USDT'nin üçte ikisinden azını tutar ve genellikle hızlı transferler veya ödemeler için kullanılır. Takip edilen ağlarda (Ethereum, TRON, BSC, Solana, Avalanche, TON, Polygon, Arbitrum, Celo, Optimism ve Kaia dahil), mevduat sahiplerinin elindeki USDT'nin piyasa değeri, hizmet türü ve gönderici türü adreslerin piyasa değerini aşmıştır. Bu durum, sabit kripto paraların kısa vadeli ödeme araçlarından uzun vadeli değer saklama araçlarına doğru kaydığını göstermektedir. Bu eğilim, yüksek enflasyonlu ülkelerdeki kullanıcıların, yerel para birimi devalüasyonuna karşı bir korunma aracı olarak sabit kripto paraları kullanmalarıyla örtüşmektedir. Mevduat sahibi oranı artmaya devam ederse, fonlar banka mevduatlarından ve yurtdışı perakende para piyasası fonlarından zincir içi nakit araçlarına kayabilir ve bu da bankaları ve fonları faiz oranları ve likidite konusunda rekabeti yoğunlaştırmaya zorlayabilir.
Stablecoin rezervleri ve tokenleştirilmiş nakit hesapları, ölçeklendirildikleri zaman doğrudan devlet tahvilleri ve geri alım anlaşmaları satın alabilir, böylece talebi geleneksel para piyasalarından uzaklaştırarak küresel para piyasalarının parçalanmasına ve sınır ötesi piyasalarda politika faiz oranlarının iletim mekanizmasının sessizce değişmesine yol açabilir.
Önemli Noktalar
Piyasa Genel Bakışı
Şu anda, zincir içi gelir esas olarak iki ana senaryodan kaynaklanmaktadır:
Zincir dışı nakit araçları: Yüksek getirili tasarruf hesapları, para piyasası fonları ve devlet tahvilleri gibi. Bu araçlar, geliri politika faiz oranları aracılığıyla iletir ve geniş dağıtım kanallarına ve derin likiditeye sahiptir. Zincir içi gelir için "kıyaslama faiz oranını" oluşturur ve zincir içi ürünler için bir referans noktası sağlar.
(DeFi risk değerlendirmesine daha ayrıntılı bir yaklaşım için, Galaxy Research'ten Thaddeus Pinakiewicz tarafından yazılan "DeFi ve Kripto Yatırımcıları İçin Bir Risk Derecelendirme Çerçevesi" adlı makaleyi okumanızı öneririz.)
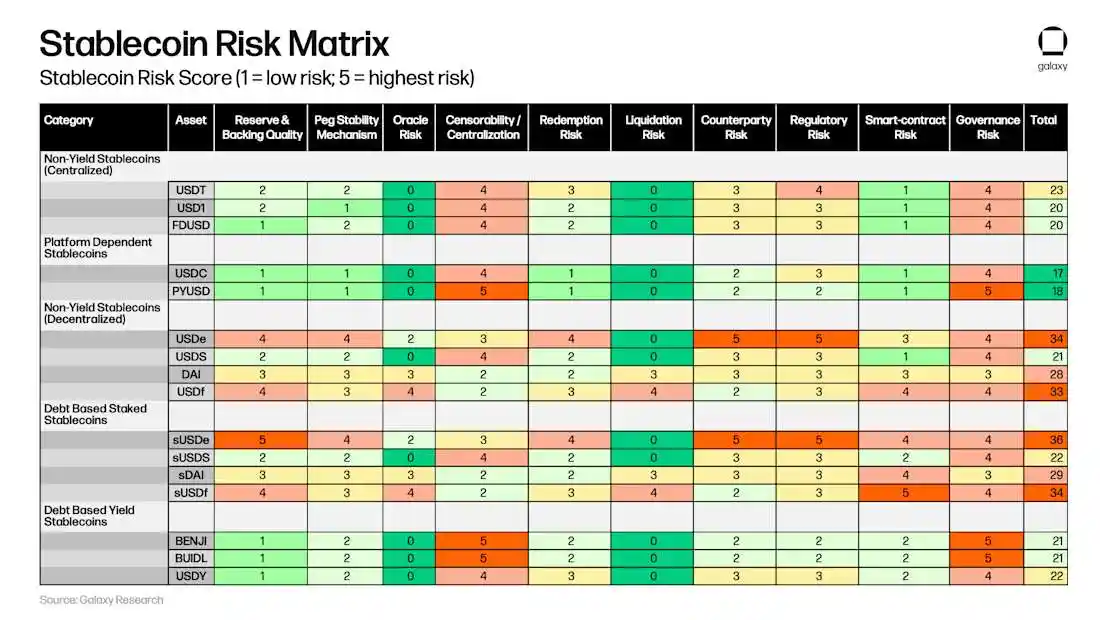
Stablecoin Risk Kategorileri
Rezerv/Teminat Kalitesi: Bu, teminat varlıklarının kalitesini, likiditesini ve şeffaflığını ve ayrıca gerçek aşırı teminatlandırmanın veya yedek rezervlerin varlığını ifade eder.
Sabitlenmiş İstikrar Mekanizması: Bu, bir token'ın tarihsel olarak 1 ABD doları nominal değerinden sapma olasılığını ölçer ve Yapısal olarak.
Oracle Riski: Bu, harici fiyat verilerine güvenmeyi ve Oracle hatalarından kaynaklanan teminat yanlış fiyatlandırması riskini ifade eder. Denetlenebilirlik/Merkezileştirme: Sözleşmeyi veren kuruluş veya sözleşme yöneticisi, belirli transferleri dondurma, kara listeye alma veya askıya alma yetkisine sahip midir? Düzenlemeye tabi ihraççıların uyumluluğu korumak için genellikle bu yetkiyi elinde tutması gerekir, ancak bu aynı zamanda sahiplerinin tek taraflı varlık dondurma veya işlem sansürü riskiyle karşı karşıya olduğu anlamına gelir.Geri alım mekanizması: Sahiplerin token'ları ABD doları (veya dayanak varlıklar) ile değiştirme kolaylığı, hızı ve ilgili koşulları ifade eder. Bunlara kimlik doğrulama eşikleri, asgari geri alım tutarları, ücretler veya soğuma süreleri gibi zamanında çıkışı etkileyebilecek diğer faktörler de dahildir. Tasfiye riski: Piyasa baskısı altında zorunlu bir satış veya zincir içi tasfiyenin zincirleme bir reaksiyonu tetikleme olasılığı. Karşı taraf riski: Kullanıcıların güvendiği token giriş ve çıkış kanallarının (ticaret platformları veya ödeme kanalları gibi) istikrarı ve kırılganlığı. Düzenleyici risk: İhracı ve rezervleri yöneten yasal çerçevenin açıklığı, katılığı ve yargı yetkisi. Akıllı sözleşme riski: Bu, sözleşme kodunun teknik güvenliğini, denetim durumunu, yükseltme kontrol mekanizmalarını ve askıya alma veya kara listeye alma işlevlerinin sağlanmasını içerir. Yönetişim: Bu, yükseltmeler, parametre ayarlamaları, rezerv yönetimi ve anahtar yönetimi, oylama eşikleri ve şeffaflık dahil olmak üzere acil durum operasyonları için karar alma gücünün ve hesap verebilirliğin yoğunlaşmasını içerir. Risk Ayarlı Getiri: Risk ayarlı getiri, token'ın getirisi ile yatırımcıların bu getiriyi elde etmek için üstlendiği risk arasındaki ilişkiyi ölçer. Her bir stablecoin için, önce 30 günlük yıllık getirisini (APY) alır, yukarıdaki matriste karşılık gelen toplam risk puanına böler ve sonucu risk puanı başına getiri baz puanlarına (bps) dönüştürürüz. Örneğin, bir stablecoin'in APY'si 18 bps ise, matriste üstlendiği her risk puanı için 0,18 puanlık yıllık getiri sağladığı anlamına gelir.
Daha yüksek bir değer, daha verimli bir "risk birimi başına getiri" anlamına gelir; Daha düşük bir değer, yatırımcıların üstlendikleri daha büyük riske karşılık orantılı bir getiri elde edemediklerini gösterir.
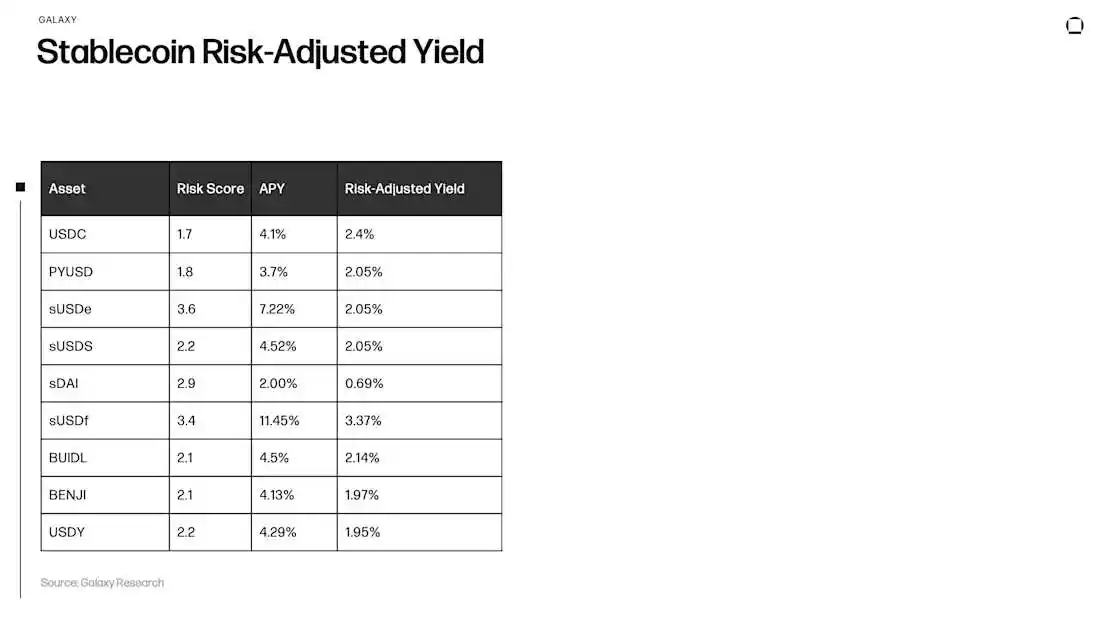
Yukarıdaki grafik, nominal yıllık getiriyi (APY), daha riskli varlıkları iskonto eden riske göre ayarlanmış getiriyle karşılaştırır.
USDC ve BUIDL gibi merkezi nakit benzeri stablecoin'ler için, riske göre ayarlanmış getiriler çoğunlukla %2-%2,5 aralığında yoğunlaşır ve istikrarlı rezerv gelirine dayalı orta düzey bir risk profilini yansıtır. PYUSD de aynı aralığa düşer.
Merkezi olmayan getiri tabanlı stablecoin'ler daha da büyük bir çeşitlilik gösterir. sUSDf, başlangıçtaki yıllık getirisi çift haneli rakamlara ulaşırken, yaklaşık %3,4'lük riske göre ayarlanmış bir getiriyi korur. sUSDe ve sUSDS yaklaşık %2 oranında risk ayarlıyken, sDAI düşük orijinal APY'si nedeniyle yalnızca yaklaşık %0,7 getiri sağlıyor. BENJI ve USDY gibi tokenleştirilmiş getiri ürünlerinin risk ayarlı getirileri %2'nin biraz altında.Sonuç şudur: Daha yüksek nominal APY'ler genellikle risk iskontosunu haklı çıkarmaz. Bu anlık görüntüde, yalnızca sUSDf, risk ayarlaması sonrasında merkezi nakit benzeri sabit kripto paralardan önemli ölçüde daha iyi performans göstermektedir. Getiri - Risk, Getiri - Karmaşıklık Bu araçları verimlilik yelpazesine yerleştirmek için iki tamamlayıcı bakış açısı vardır: Getiri - Risk: Alınan riskin ödüllendirilip ödüllendirilmediğini ölçün; Getiri - Karmaşıklık: Operasyonel karmaşıklık hesaba katıldıktan sonra ne kadar getiri kaldığını inceleyin. Bu, "getiri ekonomisi" ile "bu getiriyi elde etmenin karmaşıklığı" arasında ayrım yapmaya yardımcı olur ve okuyucuların, alınan risk göz önüne alındığında hangi tasarımların getiri sağladığını ve operasyonel karmaşıklık hesaba katıldıktan sonra bu getirinin ne kadarının kaldığını görmelerini sağlar.
Getiri, Risk ve Karmaşıklık Puanları
Aşağıdaki grafik, 1 (düşük) ile 5 (yüksek) arasında değişen üç basit ölçekte çeşitli getiri tasarımlarını sunmaktadır.
Odak noktası kesin sayılar değil, karşılaştırmadır. Çubukların yüksekliklerindeki farkları gözlemleyerek, hangi araçların risk seviyelerine göre daha yüksek getiri sağladığını ve hangi araçların günlük operasyonlarda daha fazla bakım ve işlem gerektirdiğini hızlıca görebilirsiniz.
Bu puanlar mevcut tasarım tercihlerine ve son piyasa performansına dayanmaktadır ve likidite, teşvik mekanizmaları veya protokol parametrelerindeki değişiklikler nedeniyle gelecekte ayarlanabilir.
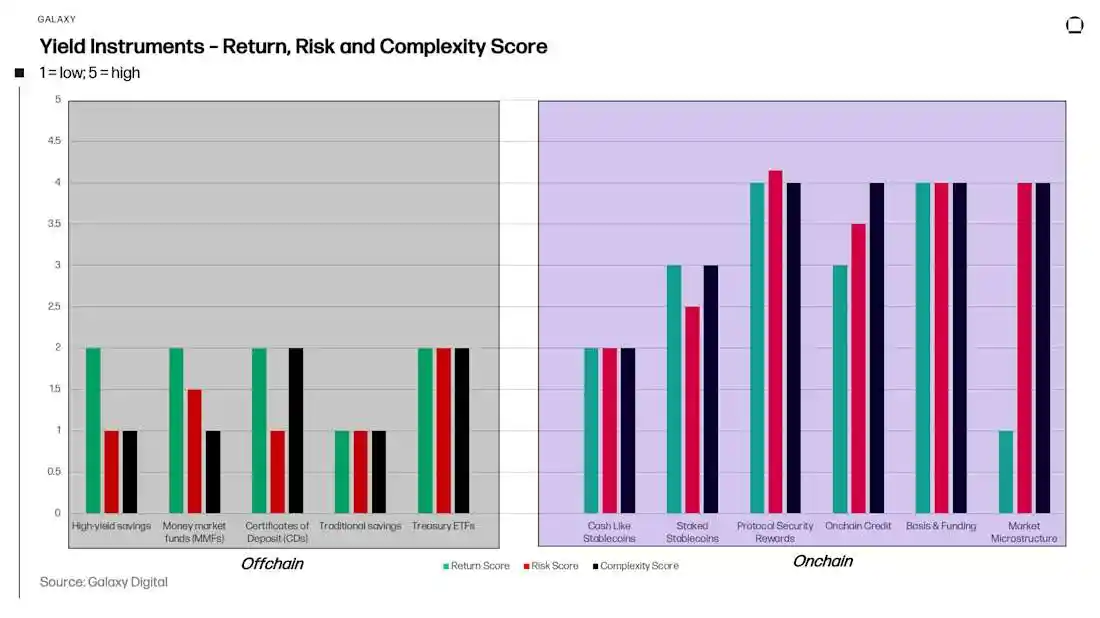
Risk ve Karmaşıklığa Göre Ayarlanmış Getiri
Sonraki grafik, getirileri iki verimlilik metriğine dönüştürmektedir.
Siyah çubuklar: Ölçülen risk birimi başına getiri. Turuncu çubuk, operasyonel karmaşıklık için daha fazla iskonto uygulandıktan sonra iki çubuk arasındaki farkı gösterir. İki çubuk arasındaki boşluk, saklama, operasyonel süreçler ve günlük izleme dikkate alındıktan sonra ne kadar verimlilik kaldığını gösterir. Bu puanlar, kesin değerlere değil, tasarım özelliklerinin ve güncel piyasa performansının karşılaştırmalı bir anlık görüntüsüne dayanmaktadır. 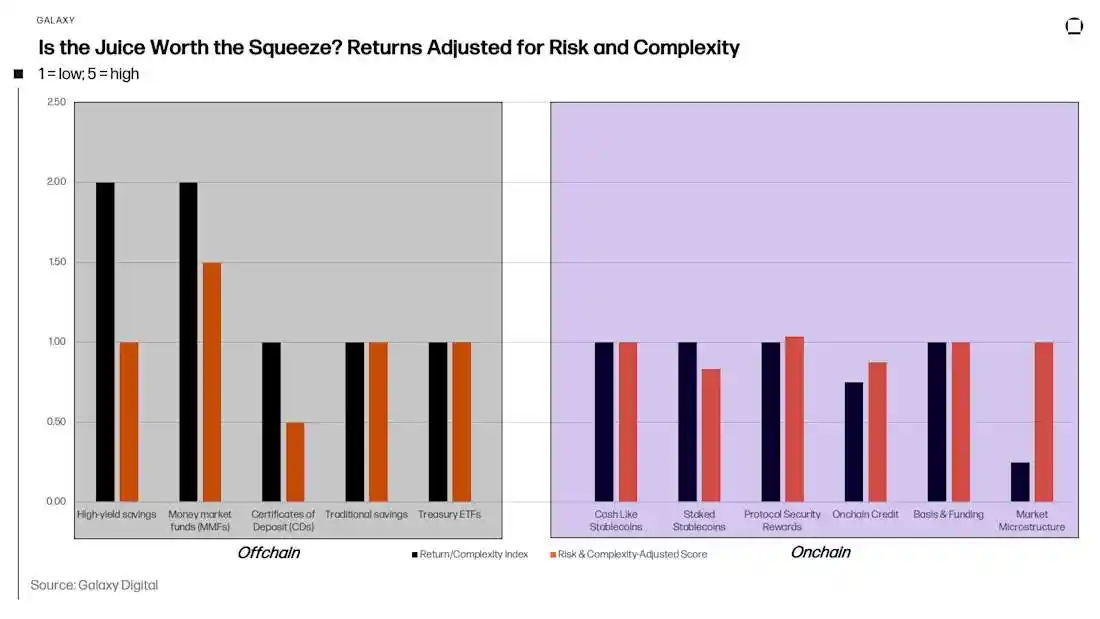 İçgörüler: Verimlilik perspektifi net bir model ortaya koymaktadır. Nakit benzeri araçlar, "birim risk başına getiri" açısından en yüksek puanı alır ve karmaşıklık hesaba katıldıktan sonra minimum kayıp yaşar. Tokenleştirilmiş nakit ve sabit getirili araçlar (Pendle PT gibi) da verimliliklerinin büyük bir kısmını korur. Yerel hisse senedi yatırımı (Stake) ortalama bir seviyededir; ancak, doğrulayıcılara, teşvik mekanizmalarına ve entegrasyonlara olan bağımlılıkları nedeniyle, yeniden hisse senedi yatırımı ve LRT'nin getirileri, karmaşıklık hesaba katıldıktan sonra daha da düşmektedir. Yapılandırılmış ve teşvik odaklı tasarımlar, riske göre ayarlanmış güçlü getirilere sahiptir, ancak karmaşıklık hesaba katıldıktan sonra nispeten zayıftır; kredi piyasası kabaca orta seviyededir. Aktif AMM LP'leri en düşük verimliliğe sahiptir ve karmaşıklık iskontolamasından sonra en büyük düşüşü yaşar; bu da yol bağımlılığı ve envanter etkilerinin özellikleriyle tutarlıdır.
Sonuç
Bu makale, zincir üstü getirilerin beş ana kaynağını belirlemiştir: tokenleştirilmiş nakit aracılığıyla politika faizi iletimi; staking ve yeniden staking'den elde edilen protokol ödülleri; kredi havuzlarındaki kredi spreadleri ve temel getiriler; otomatik piyasa yapıcılar (AMM'ler) tarafından oluşturulan piyasa mikro yapı ücretleri; ve bu getiri akışlarının yapılandırılmış ürünler aracılığıyla paketlenmesi ve kaldıraçlanması.
Farklı tasarımlar birleştirildiğinde, getiri motorları, oynaklıkları ve potansiyel hata noktaları değişir.
Bu araçları üç boyutta karşılaştırıyoruz:
Getiri özellikleri: getiri seviyesi, istikrar ve teşviklere bağımlılık dahil;
Risk profili: varlık desteği ve geri ödemesi, teknoloji ve oracle bağımlılığı, likidite ve çıkış, yönetişim ve sansür riski ve kaldıraç faktörlerini kapsar;
Operasyonel karmaşıklık: saklama, çapraz uygulama ve çapraz zincir işlemleri, izleme ve raporlamayı içerir. Zincir dışı nakit araçları, birçok zincir içi tasarımın referans aldığı nakit oranlarını sabitledikleri için kıyaslama ölçütleri olarak hizmet eder. Ölçüm ve bağlam eşit derecede önemlidir. Gerçekleşen getiriler, varsayımsal anlık görüntülerden önemli ölçüde farklı olabilir. Aktivite tabanlı tasarımlarda sonuçlar giriş zamanlamasına, fiyat yollarına ve piyasa döngülerine bağlıdır. Teşvik odaklı bileşenler genellikle geçicidir; teşvikler olmadan uzun vadede daha fazla getiri elde edilebildiğinde verimlilik artar. Bağımlılıklar ürünün bir parçasıdır. Birçok tasarım, yığın zincirleri, zincirler arası köprüler, oracle'lar, para piyasaları ve staking katmanları kullanır. Aynı bileşenler (2. katman ağı, zincirler arası köprü, oracle veya LST gibi) genellikle farklı ürün ve protokollerde yeniden kullanıldığından, bir bileşendeki arıza aynı anda birden fazla pozisyonu etkileyerek korelasyon riski oluşturabilir. Likidite ve çıkışlar, getiriler kadar önemlidir: piyasa derinliği, geri ödeme koşulları, kuyruklama ve kısıtlamalar, bir pozisyonun piyasa krizi sırasında nasıl performans göstereceğini belirler. Zincir içi getiriler sihirli değildir. Özünde, politika faiz oranlarının paketlenmesi, protokol ödüllerinin tahsisi, kredi fiyatlandırması ve ücretlerin yeniden dağıtılmasıdır. Etiketler değişebilir, ancak motor aynı kalır. Herhangi bir getiri rakamını yorumlamak için iki açıdan bakmak gerekir: Risk karşılığında ne kadar kazandığınız ve tüm operasyonel maliyetler hesaba katıldıktan sonra ne kadar kaldığınız.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






