Stablecoin'in mevcut durumunu yorumlamak: Kurumların gözünde neden "sıcak bir emtia" haline geldi?
Orijinal başlık: Stablecoin Playbook: Flipping Billions to Trillions
Orijinal yazar: Rui Shang, Medium yazarı
Orijinal çeviri: zhouzhou, BlockBeats
Editörün Notu: Stablecoin'ler, ödeme verimliliğini, sınır ötesi işlemleri ve döviz piyasalarını iyileştirmede büyük potansiyel göstererek finansal sistemde bir devrim yaratıyor. Geleneksel döviz sistemi yüksek maliyetler, düşük verimlilik ve yerleşim riskleriyle karşı karşıyayken, blockchain döviz sistemi merkezi olmayan borsalar aracılığıyla düşük maliyetler, anında yerleşim ve şeffaflık sağlayarak sermaye dolaşımının verimliliğini önemli ölçüde artırıyor. Stabilcoin'lerin popülaritesi yalnızca sınır ötesi ödemelerin kolaylığını artırmakla kalmayacak, aynı zamanda bankacılık hizmeti alamayan piyasalar için finansal kapsayıcılık da sağlayacak.
Aşağıdaki orijinal metindir (orijinal içerik, kolay okunup anlaşılması için yeniden düzenlenmiştir):
Önsöz:
Genç nesil, dijital yerli bir nesildir ve stablecoin'ler onların doğal para birimidir. Yapay zeka ve Nesnelerin İnterneti milyarlarca otomatik mikro işlemi yönlendirirken, küresel finansın daha uyarlanabilir parasal çözümlere ihtiyacı vardır. Sabit kripto paralar, internet verileri kadar sorunsuz bir şekilde iletilen bir "para birimi API'si" görevi görüyor ve 2024 yılında 4,5 trilyon dolarlık bir işlem hacmine ulaştı. Daha fazla kurum sabit kripto paraların eşsiz bir iş modeli olduğunu fark ettikçe bu rakamın artması bekleniyor. Tether, rezervlerini yatırarak 2024'ün ilk yarısında 5,2 milyar dolar kar elde etti.
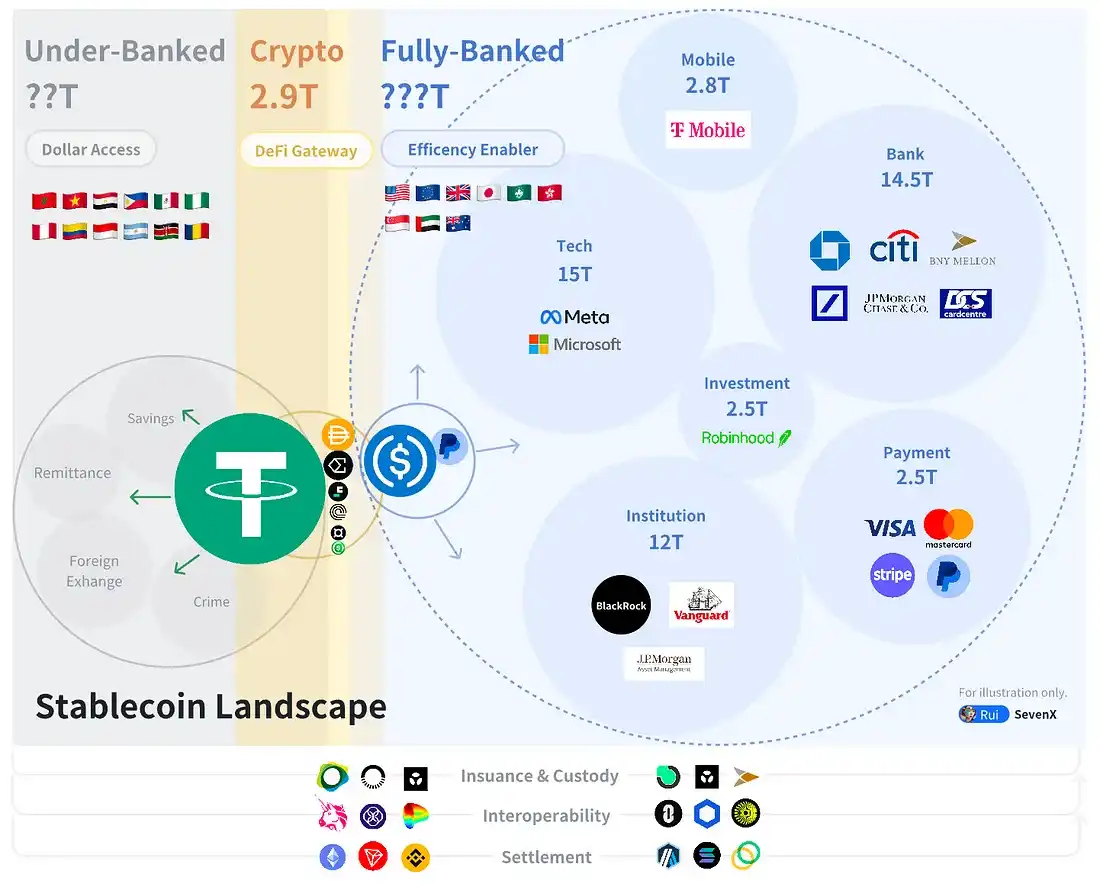
Stabilcoin rekabetinde anahtar nokta, karmaşık kriptografik mekanizmalar değil, dağıtım ve gerçek benimsenmedir. Bunların benimsenmesi üç temel alanda gerçekleşiyor: kripto-yerel, tamamen bankacılık hizmeti sunan ve bankacılık hizmeti sunmayan dünya.
2,9 trilyon dolarlık yerel kripto dünyasında, stablecoin'ler DeFi için giriş noktası görevi görüyor ve ticaret, borç verme, türevler, getiri çiftçiliği ve RWA için yaygın olarak kullanılıyor. Kripto yerel sabit paralar, likidite teşvikleri ve DeFi entegrasyonu aracılığıyla rekabet eder. 400 trilyon doların üzerinde tamamen bankalı bir dünyada, sabit paralar finansal verimliliği artırır ve öncelikle B2B, P2P ve B2C ödemeleri için kullanılır.
Stabil kripto paralar düzenlemeye, lisanslamaya odaklanır ve bankalar, kart ağları, ödemeler ve tüccarlar aracılığıyla dağıtılır. Bankaların olmadığı bir dünyada, stablecoin'ler ABD dolarına erişim sağlayarak finansal katılımı teşvik ediyor. Stabil kripto paralar tasarruf, ödeme, döviz ve getiri yaratma amacıyla kullanılır ve tabandan piyasaya giriş stratejisi kritik öneme sahiptir.
İçerik Anahattı
Önsöz: Ticaret çiftleri, borç verme, türevler, rwa Yabancılar Verimlilik Promotörleri: B2B, P2P, C2B ödemeleri
Tamamen banka dünyasında
AR Ekonomisi
Dolar Erişim: Tasarruflar, Ödemeler, Döviz
· Son: İç içe çalışabilir
· Birlikte çalışabilirlik: Çapraz para birimi, çapraz ve çapraz zincir
fırsat vurguları ve çözülmemiş gizemler
style="text-align: center;">
Kripto Dünyasının Yerlileri
2024'ün ikinci çeyreğinde, stablecoin'ler tüm kripto piyasa kapitalizasyonunun %8,2'sini oluşturdu. Sabitlemenin istikrarını korumak bir zorluk olmaya devam ediyor, benzersiz teşvikler zincir üstü dağıtımı genişletmenin anahtarı ve şu anki temel sorun zincir üzerindeki sınırlı kullanım durumları.
Stabil Sabit Paralar Savaşı
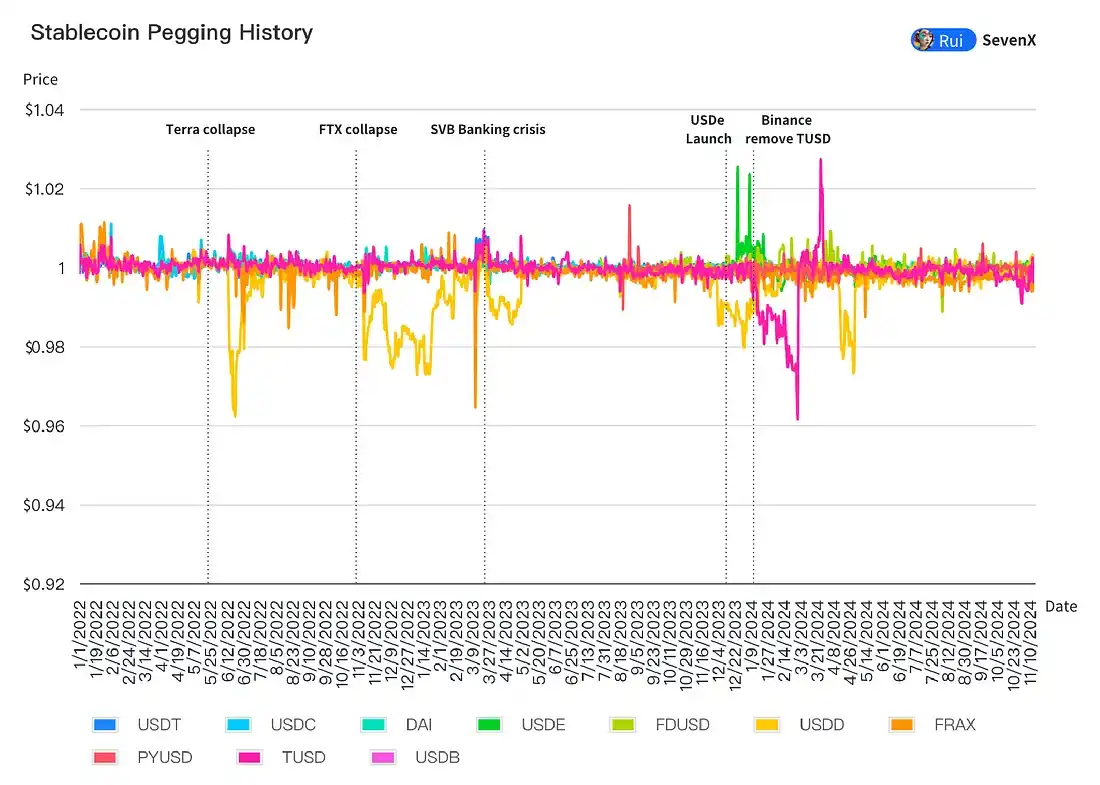
· Fiat destekli stablecoin'ler bankacılık ilişkilerine dayanır:
Stabilcoin'lerin %93,33'ü daha yüksek istikrara ve sermaye verimliliğine sahip olan fiat destekli stablecoin'lerdir ve bankalar geri alımları kontrol ederek son sözü söyler. Paxos gibi düzenlenmiş ihraççılar, milyarlarca dolarlık BUSD'yi başarılı bir şekilde bozdurabilme kabiliyetleri nedeniyle PayPal için USD ihraççısı haline geldiler.
·CDP sabit kripto paraları, sabit fiyat istikrarını artırmak için iyileştirilmiş teminat ve likidasyon mekanizmalarına sahiptir:
Sabit kripto paraların %3,89'u teminatlandırılmış borç pozisyonlarına (CDP'ler) dayalı sabit kripto paralardır. Kripto paraları teminat olarak kullanıyorlar ancak ölçeklenebilirlik ve oynaklık konusunda zorluklarla karşı karşıya kalıyorlar. 2024 yılına gelindiğinde CDP'ler daha geniş yelpazede likit ve istikrarlı teminatları kabul ederek dayanıklılıklarını artırdılar.
Aave’nin GHO’su Aave v3’teki tüm varlıkları kabul ediyor ve Curve’ün crvUSD’si yakın zamanda USDM’yi (RWA) ekledi. Bazı tasfiye mekanizmaları, özellikle de ileride oluşabilecek kötü alacaklara karşı tampon oluşturmak için özel AMM'sini kullanan crvUSD için yumuşak tasfiyeler geliştirildi. Ancak ve-token teşvik modeli, büyük ölçekli tasfiyelerin ardından CRV değerlemesinin düşmesiyle crvUSD'nin piyasa değerinin küçülmesi nedeniyle zorluklarla karşı karşıyadır.
Sentetik USD, korunma yoluyla istikrarını koruyor:
Ethena USDe, bir yıl içinde 3 milyar dolarlık piyasa değeriyle stablecoin pazar payının %1,67'sini tek başına ele geçirdi. Türev piyasasında kısa pozisyon açarak oynaklıkla mücadele eden delta-nötr sentetik bir dolardır. Önümüzdeki boğa koşusunda, "nokta sezonu"ndan sonra bile finansman oranının iyi performans göstermesi bekleniyor.
Ancak, büyük ölçüde CEX'e bağımlı olan uzun vadeli uygulanabilirliği şüphelidir. Benzer ürünler ortaya çıktıkça küçük fonların Ethereum üzerindeki etkisi zayıflayabilir. Bu sentetik dolarlar, ayı piyasaları sırasında kara kuğu olayları ve düşük fonlama oranları riskine maruz kalabilir.
·Algoritmik stablecoin %0,56'ya düştü
Likidite başlangıç mücadelesi
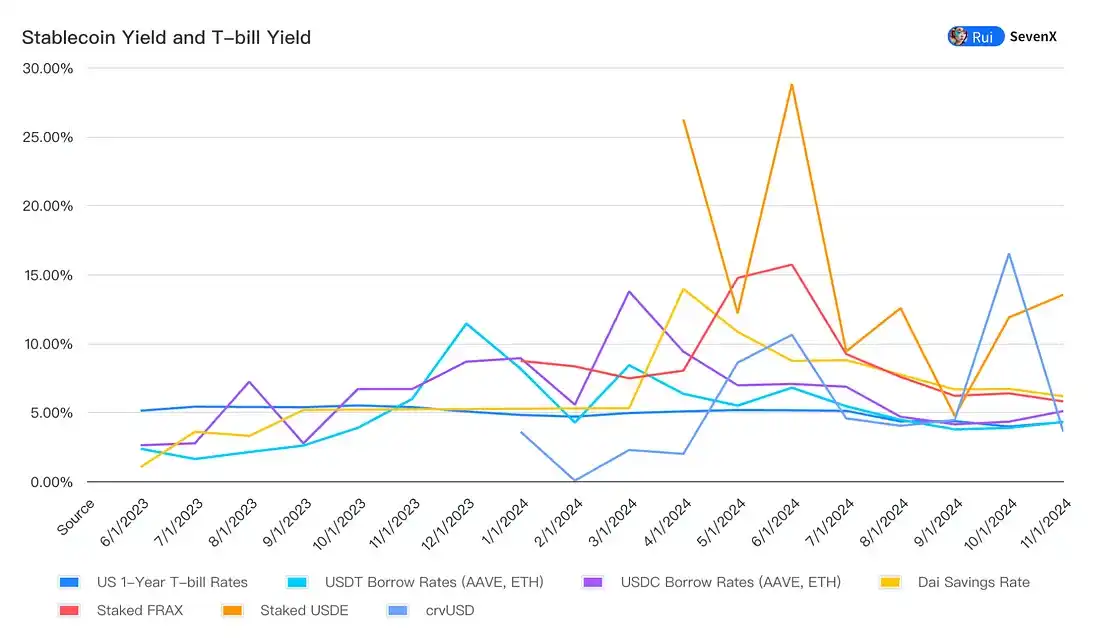
Kripto stablecoin'ler getiriler yoluyla likidite çeker. Temel olarak, likidite maliyetleri risksiz faiz oranlarını ve risk primlerini içerir. Rekabetçi kalabilmek için, stablecoin getirilerinin en azından Hazine (Hazine Bonosu) oranlarına eşit olması gerekiyor ve Hazine bonosu oranları %5,5'e ulaştığında stablecoin borçlanma maliyetlerinin düştüğünü gördük.
sFrax ve DAI, T-bonosu maruziyetinde lider konumda; çok sayıda RWA projesi, 2024 yılına kadar zincir üstü T-bonosu oluşturulabilirliğini artırıyor: CrvUSD, teminat olarak Mountain'ın USDM'sini kullanıyor, Ondo'nun USDY'si ve Ethena'nın USDtb'si BlackRock'ın BUIDL'i tarafından destekleniyor.
T-bono oranına dayalı olarak, stablecoin'ler risk primlerini artırmak için çeşitli stratejiler kullanırlar; bunlar arasında sabit bütçe teşvikleri (kısıtlamalarla ve ölüm sarmalıyla karşı karşıya olan DEX ihracı gibi), kullanıcı ücretleri (kredi verme ve sürekli sözleşme işlem hacmiyle ilgili), oynaklık arbitrajı (oynaklık azaldığında düşer) ve staking veya yeniden staking gibi rezerv kullanımı (daha az cazip) yer alır.
2024 yılında yenilikçi likidite stratejileri ortaya çıkmaya başladı:
Blok içi getirileri maksimize etme:
Şu anda, getirilerin çoğu teşvik olarak kendi kendini tüketebilen DeFi enflasyonundan geliyor, ancak daha yenilikçi stratejiler ortaya çıkıyor. CAP gibi projeler, rezervleri bir banka gibi kullanarak MEV ve arbitraj karlarını doğrudan stablecoin sahiplerine aktarmayı, böylece sürdürülebilir ve potansiyel olarak daha kazançlı bir getiri kaynağı sağlamayı hedefliyor.
t-fatura geri dönüşleri ile birleştirme:
RWA projelerinin yeni edinilen bileşiminden yararlanarak, her zamanki para (USD0) gibi programlar, teorik olarak "teorik olarak" sınırsız getiri sunar, aynı zamanda Tezgahı, like (l) 'lık bir like (ling). St-fatura geri dönüşlerine dayanan stablecoin. -Yelist varlıkları gerektiği gibi.
DeFi Giriş Rampasının İkilemi
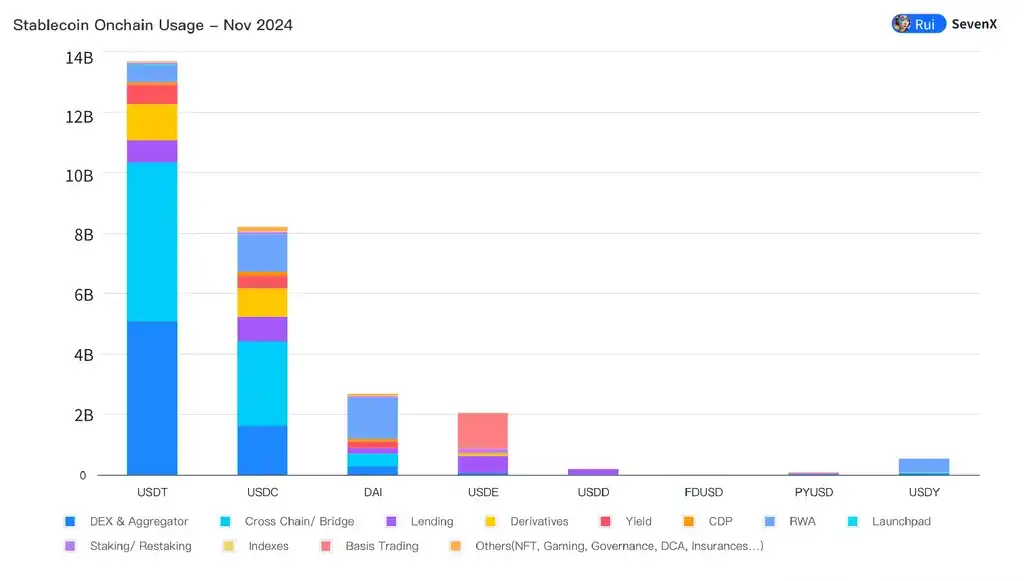
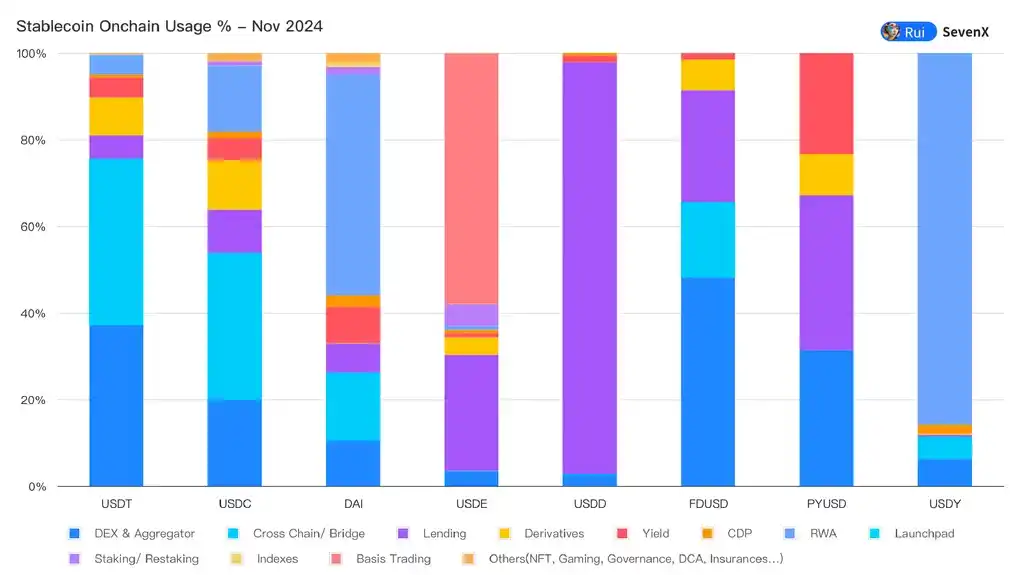
Zincir üstü görünürlük, sabit paraların gerçek doğasını incelememizi sağlar: sabit paralar gerçekten değişim aracı olarak kullanılan para birimleri midir, yoksa sadece getiri için finansal ürünler midir?
CEX'lerde işlem çiftleri olarak yalnızca En İyi Faiz Sabit Paraları kullanılır:
İşlemlerin yaklaşık %80'i hala merkezi borsalarda gerçekleşiyor ve en iyi CEX'ler "tercih ettikleri" sabit paraları destekliyor (örneğin, Binance FDUSD kullanıyor, Coinbase USDC kullanıyor). Diğer CEX'ler USDT ve USDC'ye güveniyor . Ayrıca, stablecoin'ler CEX için marj mevduatı olmaya çabalıyor.
DEX için ticaret çiftleri olarak birkaç stablecoin kullanılıyor:
Şu anda, sadece USDT, USDC ve az miktarda DAI ticaret çiftleri olarak kullanılıyor. Ethena'nın USDe'si gibi diğer stablecoin'ler, %57'si kendi protokolüne bağlı olan, getiri elde etmek için tamamen finansal ürünler olarak tutuluyor ve bir değişim aracı olmaktan çok uzak.
Makerdao + Curve + Morpho + Pendle, Tahsis Kombinasyonu:
Jupiter, GMX ve DYDX gibi piyasalar, USDT'nin daha şüpheci bir basım ve geri ödeme sürecine sahip olması nedeniyle mevduat olarak USDC'yi tercih ediyor. Morpho ve AAVE gibi borç verme platformları, Ethereum'daki daha iyi likiditesi nedeniyle USDC'yi tercih ediyor. Öte yandan PYUSD, özellikle Solana Vakfı'nın teşvik sağladığı durumlarda, öncelikle Solana'daki Kamino kredilerinde kullanılıyor. Ethena’nın USDe’si öncelikle Pendle’da getiri faaliyetleri için kullanılıyor.
RWA değerinin altında:
BlackRock gibi çoğu RWA platformu, uyumluluk nedenleriyle USDC'yi bir basım varlığı olarak kullanır. Ayrıca, BlackRock aynı zamanda Circle'ın hissedarıdır. DAI, RWA ürünüyle başarıya ulaştı.
Pastayı genişletin veya yeni alanlar arayın:
Stabilcoin'ler teşvikler yoluyla büyük likidite sağlayıcılarını çekebilse de bir darboğazla karşı karşıyalar: DeFi kullanımı zaten azalıyor. Stabil kripto paralar artık bir ikilemle karşı karşıya: Ya kripto-yerel faaliyetlerin genişlemesini bekleyecekler ya da kripto paraların ötesinde tamamen yeni kullanımlar arayacaklar.
Tamamen bankacılık sistemine sahip bir dünyanın yabancıları
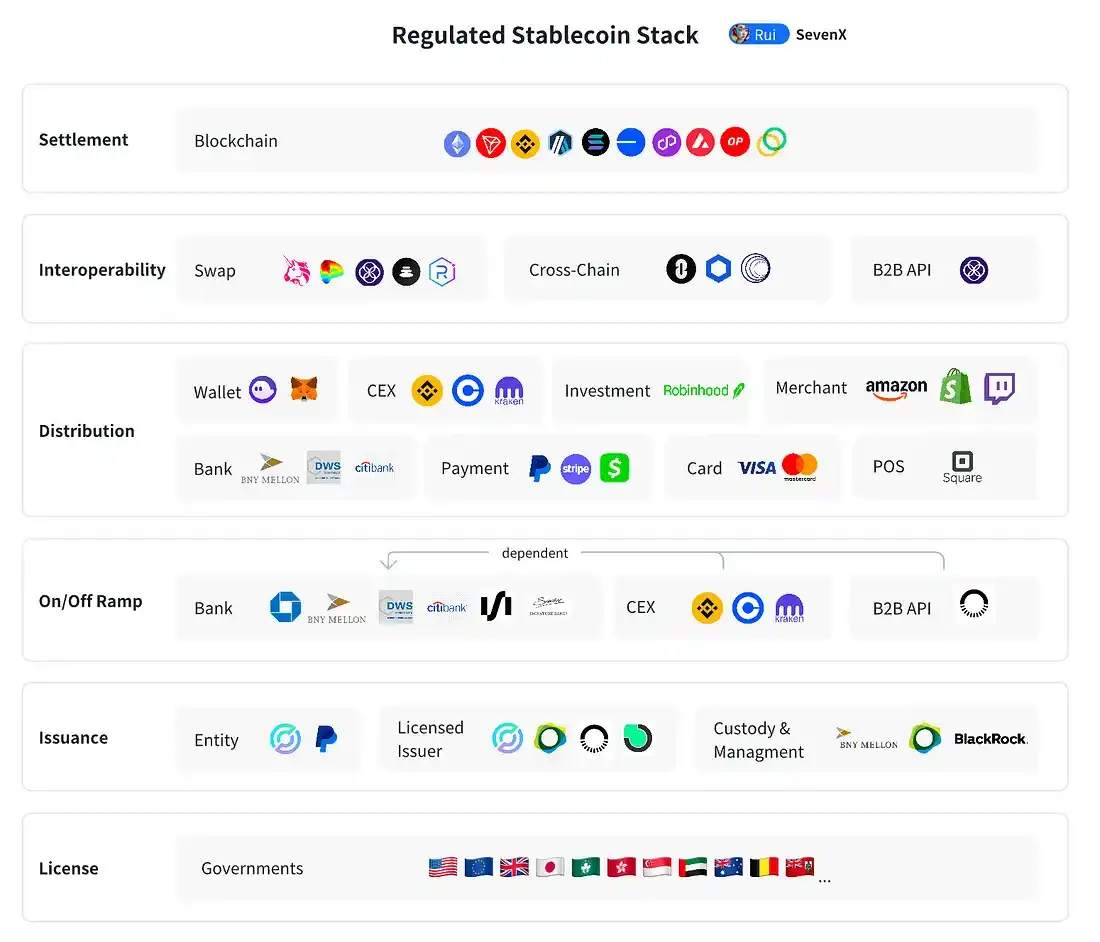
Kilit oyuncuların dinamikleri
Küresel düzenleme giderek daha da netleşiyor:
Stabilcoin'lerin %99'u ABD doları tarafından destekleniyor ve federal hükümet bunlar üzerinde nihai etkiye sahip. ABD'de düzenleyici çerçevenin, daha düşük faiz oranları ve CBDC'lere yasak getirme vaatleri veren Başkan Trump yönetiminde daha net olması bekleniyor; bu durum stablecoin'ler için olumlu olabilir. ABD Hazine Bakanlığı raporunda, stablecoin'lerin kısa vadeli Hazine tahvillerine olan talep üzerindeki etkisine dikkat çekilirken, Tether'ın 90 milyar dolar ABD borcu tuttuğu belirtildi. Kripto suçların önlenmesi ve ABD dolarının hakimiyetinin sürdürülmesi de motivasyonlar arasında yer alıyor.
2024 yılına gelindiğinde, birçok ülke, sabit para birimi ihracının onaylanması, rezerv likiditesi ve istikrar gereklilikleri, yabancı para sabit paralarının kullanımına ilişkin kısıtlamalar ve genel olarak faiz üretiminin yasaklanması gibi ortak ilkelere dayalı sabit para birimiyle ilgili düzenlemeler geliştirdi. Önemli örnekler arasında şunlar yer almaktadır: AB'nin MiCA'sı, BAE'nin PTSR'si, Hong Kong'un Sandbox'ı, Singapur'un MAS'ı, Japonya'nın PSA'sı. Bermuda, sabit kripto para vergisi ödemelerini kabul eden ve faiz getiren sabit kripto para ihraççılarına lisans veren ilk ülke oldu.
Lisanslı ihraççılar güven kazanıyor:
Stabilcoin'lerin ihracı teknik güç, bölge çapında düzenleyici uyumluluk ve güçlü yönetim yetenekleri gerektiriyor. Önemli oyuncular arasında Paxos (PYUSD, BUSD), Brale (USC) ve Bridge (B2B API) yer alıyor. Rezerv yönetimi BNY Mellon gibi güvenilir kuruluşlar tarafından gerçekleştiriliyor ve örneğin USDC, BlackRock tarafından yönetilen fonlarına yatırım yaparak güvenli bir şekilde getiri elde ediyor. BUIDL artık daha fazla zincir üstü projenin fayda elde etmesine olanak sağlıyor.
Bankalar çıkışta bekçi konumunda:
Giriş (itibari paradan stabil kripto paraya) kolaylaşmış olsa da, çıkış (istikrarlı kripto paradan itibari paraya) zorlu olmaya devam ediyor çünkü bankaların fon kaynağını doğrulaması zor. Bankalar, KYC/KYB gerçekleştiren ve benzer AML çerçevelerine sahip Coinbase ve Kraken gibi lisanslı borsaları tercih ediyor.
Standard Chartered gibi yüksek profilli bankalar çıkışı benimsemeye başlarken, Singapur'un DBS Bank'ı gibi daha küçük ve orta ölçekli bankalar süreci hızlandırıyor. Bridge gibi B2B hizmetleri, SpaceX ve ABD hükümeti gibi yüksek profilli müşteriler için çıkış kanallarını bir araya getiriyor ve milyarlarca dolarlık işlem hacmini yönetiyor.
Dağıtımcılar son sözü söylüyor:
Uyumlu sabit kripto paralarda lider olan Circle, Coinbase'e güveniyor ve şu anda küresel lisanslar ve ortaklar arıyor. Ancak daha fazla kurumun kendi sabit paralarını çıkarması ile bu stratejiye itiraz edilebilir, çünkü iş modeli benzersizdir; 100 çalışanı olan bir şirket olan Tether, 2024'ün ilk yarısında rezervlerini yatırarak 5,2 milyar dolar kar elde etti.
JPMorgan gibi bankalar, kurumsal işlemler için JPM Coin'i piyasaya sürdü. Stripe'ın Bridge'i satın alması gibi ödeme uygulamaları, yalnızca USDC'yi entegre etmekle kalmayıp, bir stablecoin yığınına sahip olmakla ilgilendiklerini gösteriyor. PayPal ayrıca rezerv getirilerini yakalamak için PYUSD de çıkardı. Visa ve Mastercard gibi kart ağları, stablecoin'leri kabul ederek piyasayı test ediyor.
Verimlilik Promotörü
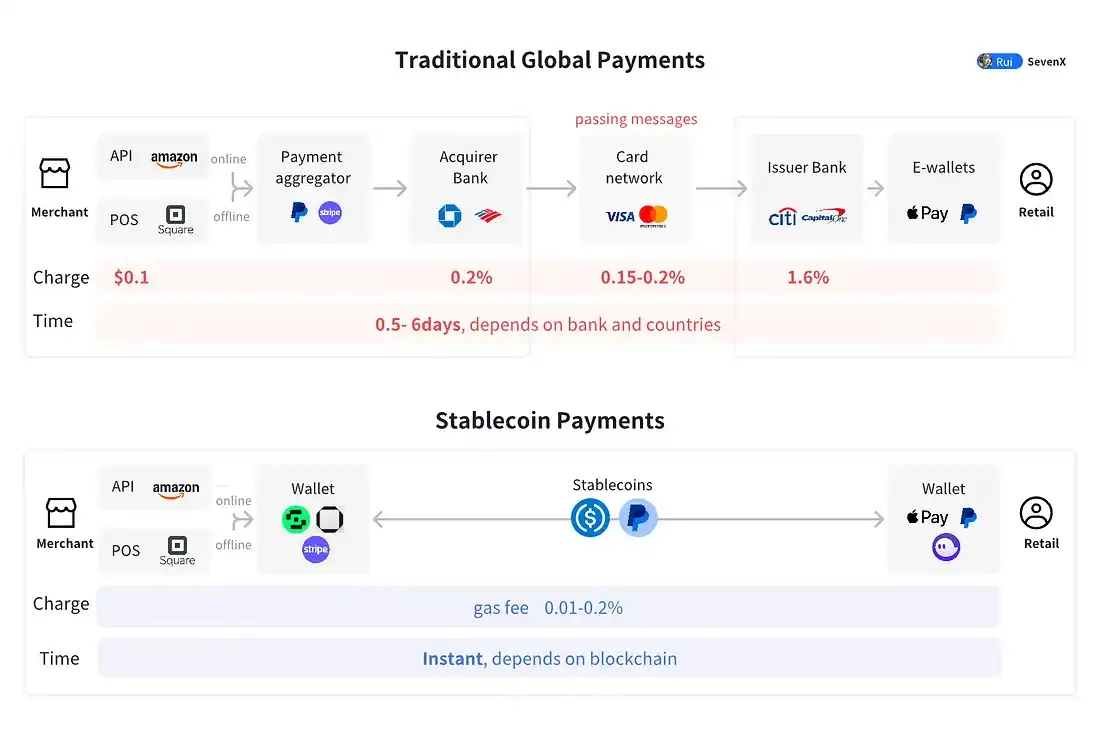
Güvenilir bir ihraççı, sağlıklı bankacılık ilişkileri ve dağıtıcılar temelinde, stablecoin'ler özellikle ödeme sektöründe büyük ölçekli finansal sistemlerde verimliliği artırabilir.
Geleneksel sistemler verimlilik ve maliyet sınırlamalarıyla karşı karşıyadır. Dahili uygulamalar veya banka havaleleri anında ödeme imkânı sunar, ancak yalnızca kendi ekosistemleri içinde. Bankalar arası ödemelerin maliyeti yaklaşık %2,6'dır (%70'i kartı çıkaran bankaya, %20'si kartı kabul eden bankaya ve %10'u kart ağına) ve ödemenin tamamlanması bir günden fazla sürer. Sınır ötesi işlemler yaklaşık %6,25 oranında daha pahalıdır ve ödemenin tamamlanması beş günü bulabilir.
Stablecoin ödemeleri aracıları ortadan kaldırarak anında eşler arası ödeme sağlar. Bu sayede fon akışı hızlanıyor, sermaye maliyetleri düşüyor, koşullu otomatik ödeme gibi programlanabilir özellikler sunuluyor.
· B2B (yıllık 120-150 trilyon dolarlık işlem hacmi): Bankalar, stablecoin'leri tanıtmak için en iyi konumdadır. Ekim 2023 itibarıyla JPMorgan Chase'in JPM Coin'i, Quorum zincirinde günde yaklaşık 1 milyar dolarlık işlem için kullanılıyor.
·P2P (yıllık 1,8-2 trilyon dolar işlem hacmi): E-cüzdanlar ve mobil ödeme uygulamaları en iyi konumda, PayPal PYUSD'yi piyasaya sürdü ve Ethereum ile Solana'nın mevcut piyasa değeri 604 milyon dolar. PayPal, son kullanıcıların ücretsiz olarak kayıt olmalarına ve PYUSD göndermelerine olanak tanır.
·B2C e-ticaret (yıllık işlem hacmi 5,5-6 trilyon ABD doları): Stablecoin'lerin POS sistemleri, banka API'leri ve kart ağlarıyla işbirliği yapması gerekir. Visa, 2021'in başlarında işlemlerin USDC ile sonuçlanmasına izin veren ilk ödeme ağı oldu.
“Banka Hizmetlerinin Yetersiz Olduğu” Dünyanın Öncüsü, Gölge Dolar Ekonomisi
Ciddi para devalüasyonu ve ekonomik istikrarsızlık nedeniyle, gelişmekte olan piyasalar acilen stablecoin'lere ihtiyaç duymaktadır. Türkiye'de stablecoin alımları GSYH'nin yüzde 3,7'sini oluşturuyor. İnsanlar ve işletmeler, sabit kripto paralara itibari dolar karşısında prim ödemeye istekli; Arjantin'de bu prim %30,5'e, Nijerya'da ise %22,1'e ulaşıyor. Stabilcoinler dolara erişim ve finansal kapsayıcılık sağlıyor.
Tether, 10 yıllık kanıtlanmış geçmişiyle bu alana hakimdir. Karmaşık bankacılık ilişkileri ve geri ödeme krizleri ortasında bile (Tether, Nisan 2019'da USDT'nin yalnızca %70'inin rezervlerle desteklendiğini kabul etti) istikrarını korudu.
Bunun nedeni, Tether'in güçlü bir gölge dolar ekonomisi kurmuş olmasıdır: Gelişmekte olan piyasalarda, çok az kişi USDT'yi tekrar itibari paraya çeviriyor, onu ABD doları olarak değerlendiriyorlar, bu olgu özellikle Afrika ve Latin Amerika'da belirgindir; burada çalışanlara ödeme yapmak, faturaları ödemek vb. için kullanılır. Tether bunu teşvikler sunmadan uzun vadeli varoluşu ve istikrarlı faydası sayesinde başarıyor, bu da güvenilirliğini ve kabulünü artırıyor. Bu, her stablecoinin nihai hedefi olmalıdır.
ABD Doları Erişimi
· Havaleler: Eşit olmayan havaleler ekonomik büyümeyi yavaşlatır. Sahra Altı Afrika ülkelerinde ekonomik olarak aktif olan kişiler, düşük ve orta gelirli ülkelerle gelişmiş ülkelere para gönderirken ortalama %8,5 oranında para transferi ücreti ödüyor. İşletmeler açısından yüksek havale ücretleri, uzun işlem süreleri, bürokrasi ve döviz kuru riskleri gibi engeller bölgedeki işletmelerin büyümesini ve rekabet gücünü doğrudan etkiliyor.
· Dolara Erişim: Döviz dalgalanmaları 17 gelişmekte olan ülkeye 1992 ile 2022 yılları arasında 1,2 trilyon dolarlık GSYİH kaybına veya toplam GSYİH'lerinin %9,4'üne mal oldu. ABD dolarına erişim yerel finansal kalkınma açısından hayati öneme sahiptir. Birçok kripto projesi, Afrika, Latin Amerika ve Pakistan'da nakit-stablecoin ticaretini kolaylaştırmak için yerel acentelerden yararlanan "DePIN" yöntemleriyle katılıma odaklanıyor.
·Döviz: Günümüzde döviz piyasasının günlük işlem hacmi 7,5 trilyon doları aşmaktadır. Küresel Güney'de, bireyler çoğunlukla yerel itibari para birimlerini karaborsa yoluyla ABD dolarına çeviriyorlar; bunun nedeni büyük ölçüde karaborsa döviz kurunun resmi kanallardan daha elverişli olmasıdır. Binance'in P2P ticareti benimsenmeye başlandı, ancak emir defteri yaklaşımı nedeniyle esneklikten yoksundu. ViFi gibi pek çok proje, zincir üstü otomatik piyasa yapıcı FX çözümleri oluşturuyor.
·İnsani yardım dağıtımı: Ukraynalı savaş mültecileri, dijital cüzdanlarda saklanabilen veya yerel olarak nakde çevrilebilen USDC biçiminde insani yardım alabilirler. Venezuela'da ön saflardaki sağlık çalışanları, derinleşen siyasi ve ekonomik krize rağmen pandemi sırasında tıbbi malzeme satın almak için USDC'yi kullandı.
Son: Bağlantı
İşletilebilirlik: Stabil kripto paraların yaygın olarak uygulanması ve farklı ekosistemlerin entegrasyonu ile birlikte, çalışabilirlik, stablecoin'lerin gelecekteki gelişiminde temel bir zorluk ve fırsat haline gelmiştir. Bu alanı ileriye taşımanın anahtarı, çapraz para birimi, çapraz zincir ve çapraz para birimi likiditesinin iyileştirilmesi olacak.
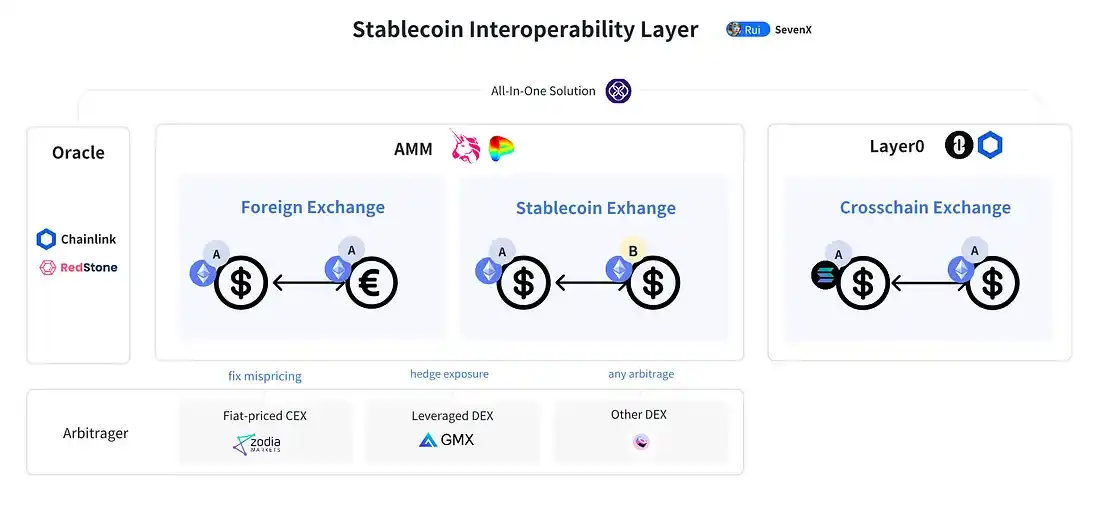
geleneksel FX sistemi verimsizdir ve birden fazla zorlukla karşı karşıyadır: Sistem (örneğin, Avustralya'da bir banka satın aldığında, altı bankanın katılması gerektiğinde ve Londra Doları Ofisi aracılığıyla yapılması gerekiyor)
· Global yerleşim saati farklılıkları (Canadian Dolar ve Japon yen bankacılığı sistemleri günde beş saatten daha az bir sürede örtüşmektedir
<· Sınır Sınırlı Erişim, P> Blockchain FX (Onchain FX) önemli avantajlar sunar:
· Maliyet, verimlilik ve şeffaflık: Redstone ve ChainLink gibi kehanetler gerçek zamanlı fiyat tırnak sağlar. Merkezi olmayan borsalar, verimli maliyet kontrolü ve şeffaflık sağlar ve Uniswap'ın merkezi likidite piyasa yapıcıları (CLMM'ler) işlem maliyetlerini %0,15-0,25'e düşürür; bu da geleneksel döviz kurundan yaklaşık %90 daha düşüktür. T+2 banka uzlaşmasından anında uzlaşmaya geçiş, arbitrajcıların fiyat dengesizliklerini düzeltmek için çeşitli stratejiler kullanmalarına olanak sağlıyor.
Esneklik ve erişilebilirlik: Blockchain FX, kurumsal hazinedarların ve varlık yöneticilerinin, birden fazla para birimine özgü banka hesabına ihtiyaç duymadan çok çeşitli ürünlere erişmesini sağlar. Bireysel kullanıcılar, en iyi döviz fiyatlarını elde etmek için yerleşik DEX API'lerine sahip kripto cüzdanlarını kullanabilirler.
· Para birimi ve yetki alanının ayrılması: İşlemler artık yerel bankaları gerektirmiyor, bu da para birimi ve yetki alanının ayrılmasına olanak sağlıyor. Bu yaklaşım, parasal egemenliği korurken dijitalleşmenin verimliliğinden faydalanmayı amaçlıyor; ancak yine de avantajları ve dezavantajları var.
Ancak, ABD doları cinsinden olmayan dijital varlıkların kıtlığı, kahinlerin güvenliği, uzun kuyruklu para birimlerine yönelik destek, düzenleyici sorunlar ve zincir içi/zincir dışı birleşik arayüzler dahil olmak üzere zorluklar devam ediyor. Buna rağmen blockchain forex'i hala kazançlı fırsatlar sunuyor. Örneğin Citi, Singapur Para Otoritesi'nin rehberliğinde bir blockchain döviz çözümü geliştiriyor.
Stablecoin Borsaları
Çoğu şirketin kendi stablecoin'lerini çıkardığı bir dünyayı hayal edin. Stablecoin borsaları bir zorluk sunuyor: PayPal'ın PYUSD'sini kullanarak JP Morgan tüccarlarına nasıl ödeme yapılır. Zincir içi ve zincir dışı köprüler bu sorunu çözebilir ancak kripto paraların vaat ettiği verimliliği kaybederler. Blockchain otomasyonlu piyasa yapıcılar, optimum gerçek zamanlı, düşük maliyetli stablecoin'den stablecoin'e ticaret imkânı sağlar.
Örneğin Uniswap, bu likidite havuzlarından bazılarını %0,01 kadar düşük ücretlerle sunuyor. Ancak milyarlarca dolar blok zincirine girdiğinde, akıllı sözleşmelerin güvenliğine güvenmeli ve gerçek yaşam faaliyetlerini destekleyecek kadar derin likiditeye ve anında performansa sahip olmalıdır.
Zincirler arası borsalar
Büyük blok zincirlerinin kendilerine özgü avantajları ve dezavantajları vardır ve bu da sabit kripto paraların birden fazla zincirde konuşlandırılması ihtiyacını doğurur. Çoklu zincir yaklaşımı zincirler arası zorluklar doğururken, köprüleme teknolojisi de büyük güvenlik riskleri yaratıyor. Benim görüşüm, stablecoin'lerin kendi Katman 0'larını (sıfır katman protokolü) başlatmaları gerektiği yönünde; örneğin USDC'nin CCTP'si, PYUSD'nin Katman 0 entegrasyonu ve USDT'nin köprü kilitli token'ları kurtarmak için olası Katman 0 benzeri çözümü.
Bu arada, bazı açık sorular hala cevapsız:
· Uyumlu sabit paraların fonları izleyebileceği, dondurabileceği ve çekebileceği göz önüne alındığında, düzenleme "açık finans"a zarar verecek mi?
·Uyumlu sabit kripto paralar, menkul kıymet ürünleri olarak değerlendirilebilecek getiriler sağlamaktan da kaçınabilir mi, böylece zincir üstü merkezi olmayan finansın muazzam genişlemesinden faydalanmasını önleyebilir mi?
·Ethereum'un yavaş işlemleri, L2'sinin tek bir sıralayıcıya bağımlılığı, Solana'nın kusurlu lansman kaydı ve diğer abartılan blok zincirlerinin uzun vadeli istikrar kayıtlarının eksikliği göz önüne alındığında, herhangi bir açık blok zinciri büyük miktarda parayı kaldırabilir mi?
·Para birimi ile yargı yetkisinin ayrılması daha fazla karışıklığa mı yoksa fırsata mı yol açacak?
Stabilcoin'lerin öncülük ettiği bir finansal devrim ihtimali hem heyecan verici hem de belirsiz - düzenleme ve özgürlüğün hassas bir dengede dans ettiği yeni bir bölüm.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler