Stablecoin'lerin Gizli Altın Madeni: ABD Hazine Bonolarından ve Faiz Oranlarından Nasıl Kar Elde Edilir?
Orijinal başlık: Stablecoin'ler ABD Borçlarından ve Faiz Oranlarından Nasıl Kar Ediyor
Orijinal yazar: @threesigmaxyz
Orijinal çeviri: zhouzhou, BlockBeats
Editörün Notu: Bu makale, USDT ve USDC gibi stablecoin'lerin rezervlerini ABD Hazine Bonolarına yatırarak milyarlarca dolar gelir elde etmelerini ve gelirlerinin Federal Rezerv faiz oranına sıkı sıkıya bağlı olmasını inceliyor. Faiz oranları sıfıra düşerse, karlılıkları düşebilir. USDC'nin 2023 Silicon Valley Bank olayında gösterdiği gibi, itibari para destekli sabit kripto paralar düzenleyici zorluklar ve ayrışma riskleriyle karşı karşıya kalırken, USDe gibi algoritmik sabit kripto paralar, onları faiz oranı değişikliklerine karşı daha az hassas hale getiren kripto yerel getirilerine güveniyor. Tether'ın 20 milyar dolarlık öz sermayesi onlarca yıllık bir pist sağlıyor, ancak Circle'ın 2024'teki 1,68 milyar dolarlık geliri ve sınırlı likiditesi onu yalnızca 18-25 aylık sürdürülebilirlikle savunmasız hale getiriyor.
Aşağıdaki orijinal metindir (orijinal içerik daha kolay okunması ve anlaşılması için yeniden düzenlenmiştir):
Kripto paranın istikrara geçişi
Başlangıçta Bitcoin, geleneksel para birimine bir alternatif, merkezi olmayan, sınırsız ve sansüre dayanıklı bir para birimi biçimi olarak görülüyordu. Ancak yüksek oynaklığı (şiddetli fiyat dalgalanmaları), giderek spekülatif bir varlığa ve değer saklama aracına dönüşmesi ve blok zincirlerinin yüksek işlem maliyetleri nedeniyle artık günlük bir ödeme aracı veya istikrarlı bir değer saklama aracı olarak uygun değildir.
Bu sınırlama, stablecoin'lerin yükselişine yol açtı. Sabit kripto paralar, genellikle ABD dolarına sabitlenmiş sabit bir değeri korumak için tasarlanmıştır ve Bitcoin ile elde edilemeyen işlem istikrarı ve verimliliği sağlar.
Kripto ekosisteminin gelişimi pragmatik bir değişimi yansıtıyor. Bitcoin başlangıçta geleneksel para birimlerine bir alternatif olarak tasarlanmış olsa da, istikrar ihtiyacı, genellikle geleneksel varlıklarla desteklenen sabit kripto paraların tüm ekosistemin omurgası olarak yaygın bir şekilde benimsenmesine yol açtı.
Bu stablecoin'ler, gerçek dünyadaki geleneksel finans piyasaları ile kripto ekosistemi arasında bir köprü görevi görüyor. Bir yandan kripto paraların popülerleşmesini ve uygulanmasını teşvik ederken, diğer yandan da şifrelemenin merkeziyetsiz idealleri hakkında soru işaretleri yaratıyorlar. Örneğin, Tether (USDT) ve USD Coin (USDC) gibi stablecoin'ler merkezi kurumlar tarafından ihraç ediliyor ve rezerv varlıkları geleneksel bankalarda saklanıyor; bu da kavram ile gerçeklik arasında bir uzlaşma olarak değerlendiriliyor.
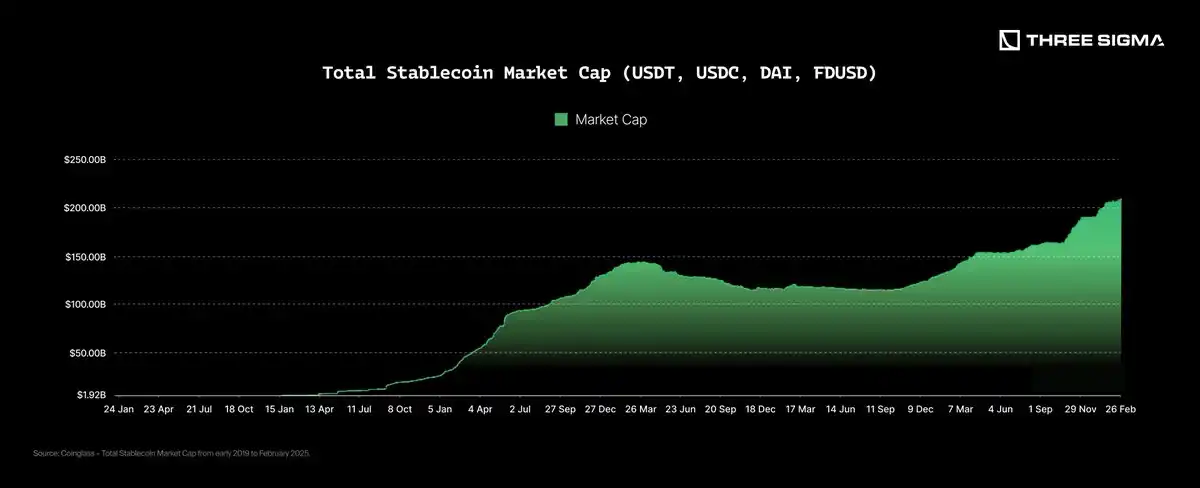
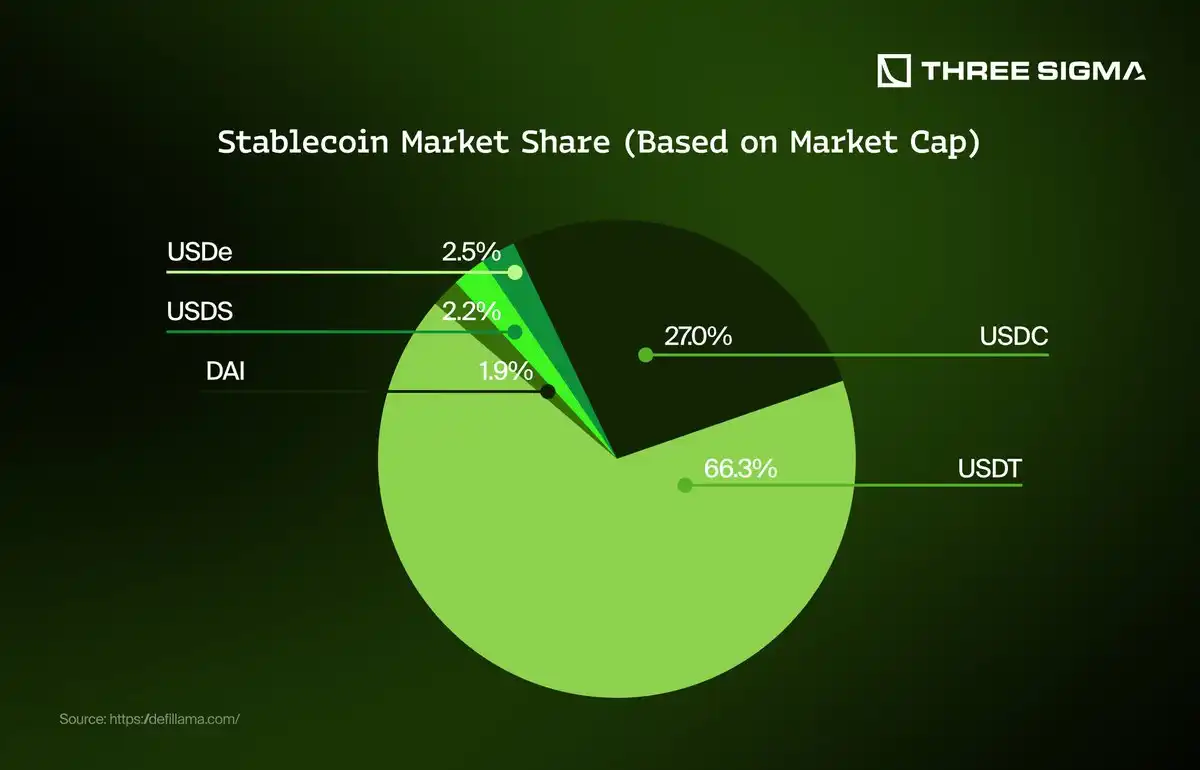
Stablecoin benimsenmesi yıllar içinde önemli ölçüde arttı. 2017 yılında toplam piyasa değerleri 3 milyar doların altındayken, Mart 2025'e gelindiğinde yaklaşık 228 milyar dolara çıktı. Stablecoin'ler artık tüm kripto para piyasasının yaklaşık %8,57'sini oluşturuyor ve piyasa çalkantıları sırasında işlemler, sınır ötesi ödemeler ve korunma için önemli bir araç.
Bu büyüyen trend, stablecoin'lerin geleneksel finans piyasaları ile kripto dünyası arasında önemli bir köprü olarak oynadığı rolü vurguluyor. Coinglass'ın hazırladığı bir grafik, 2019'un başından bugüne kadar başlıca stablecoin'lerin toplam piyasa değerinde istikrarlı ve önemli bir büyüme eğilimi olduğunu açıkça gösteriyor.
Stabilcoin nedir?
Stabilcoin, fiyatını itibari para veya emtia gibi bazı dış varlıklara sabitleyerek değerini sabit tutmayı amaçlayan bir kripto para birimidir. Örneğin, Tether (USDT) ve USD Coin (USDC), her ikisi de 1:1 oranında ABD dolarına sabitlenmiş stabil kripto paralardır. Stabil kripto paraların amacı, dijital para birimlerinin avantajlarını (örneğin, blok zincirinde hızlı, sınırsız işlemler) Bitcoin'in aşırı oynak fiyat riskleri olmadan sağlamaktır.
Stabil kripto paralar, rezerv varlıkları tutarak veya diğer mekanizmaları benimseyerek fiyat istikrarını korumaya çalışır ve bu da onları günlük ticaret araçları veya kripto piyasasında değer saklama aracı olarak daha uygun hale getirir. Aslında, ana akım sabit kripto paraların çoğu, teminat mekanizması aracılığıyla fiyat istikrarına ulaşır; yani, ihraç edilen her sabit kripto paranın eşit değerde rezerv varlıklarla desteklenmesi gerekir.
Stabilcoin'lerin istikrarını ve güvenilirliğini sağlamak için net bir denetime ihtiyaç vardır. Şu anda ABD, esas olarak eyalet düzeyindeki kurallara ve inceleme altındaki bazı tekliflere dayanan kapsamlı bir federal mevzuat henüz sunmamıştır; Avrupa Birliği, MiCA çerçevesi aracılığıyla sıkı rezerv ve denetim gerekliliklerini uygulamaya koydu; Asya çeşitli düzenleme stratejileri ortaya koydu: Singapur ve Hong Kong'da sıkı rezerv şartları var, Japonya bankaların stablecoin çıkarmasına izin veriyor ve Çin de stablecoin ile ilgili faaliyetleri tamamen yasaklıyor. Bu farklılıklar, farklı bölgelerde "yenilik" ile "istikrar" arasındaki dengeyi yansıtıyor.
Küresel çapta birleşik bir düzenleyici çerçevenin olmamasına rağmen, stablecoin'lerin kullanımı ve popülaritesi her geçen yıl istikrarlı bir şekilde artmaya devam ediyor.
Neden veriliyorlar?
Daha önce de belirtildiği gibi, stablecoin'lerin orijinal amacı, kullanıcılara ödeme için güvenilir bir dijital varlık sağlamak veya özellikle ABD doları olmak üzere başlıca küresel para birimlerine sabitlenmiş bir değer deposu olarak kullanmaktı. Ancak bunların çıkarılması kamu yararına değildi; Bu son derece kazançlı bir iş fırsatıydı ve Tether bunu keşfeden ve değerlendiren ilk şirketti.
Tether, 2014 yılında USDT'yi piyasaya sürerek ilk stablecoin oldu ve özellikle "kişi başına düşen kâr" perspektifinden son derece karlı bir iş modeli oluşturarak tarihin en başarılı projelerinden biri haline geldi. İş mantığı oldukça basit: Tether, aldığı her 1 USD için 1 USDT ihraç ediyor ve kullanıcı USD'yi bozdurduğunda karşılık gelen miktarda USDT'yi yok ediyor. Alınan dolarlar güvenli, kısa vadeli finansal araçlara (örneğin ABD Hazine Bonoları) yatırılır ve elde edilen kâr Tether'a ait olur.
Stabilcoinlerin nasıl para kazandırdığını anlamak, bunların ardındaki ekonomik mantığı kavramanın anahtarıdır.
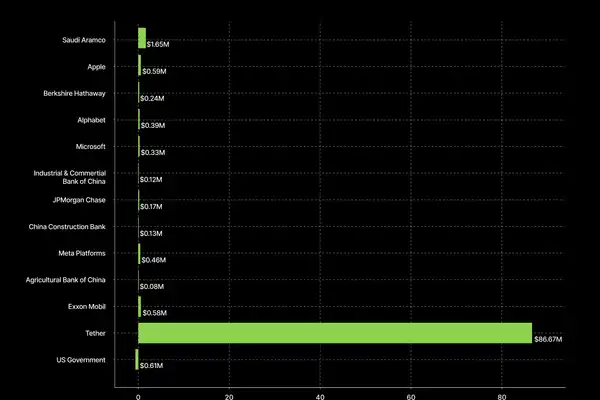

Stabilcoin'lerin iş modeli çok basit görünse de, Tether'in ana gelir kaynağı olan merkez bankaları, özellikle de Federal Rezerv tarafından belirlenen faiz oranları üzerinde hiçbir kontrolü yoktur. Faiz oranları yüksek olduğunda, Tether önemli karlar elde edebilir; Ancak faiz oranları düşük olduğunda karlılık önemli ölçüde düşer.
Şu anda yüksek faiz oranı ortamı Tether için oldukça elverişli. Peki ya faiz oranları gelecekte tekrar düşerse, hatta sıfıra yakın bir seviyeye gelirse ne olacak? Algoritmik stablecoin'ler de faiz dalgalanmalarından etkilenecek mi? Böyle bir ekonomik ortamda hangi tür stablecoin'in daha iyi performans göstermesi muhtemeldir? Bu makalede bu konular daha ayrıntılı olarak ele alınacak ve stablecoin iş modelinin değişen makroekonomik ortama nasıl uyum sağladığı analiz edilecektir.
2. Stablecoin Çeşitleri
Stablecoin'lerin farklı ekonomik koşullar altındaki performansını analiz etmeden önce, farklı stablecoin türlerinin çalışma mekanizmalarını anlamak çok önemlidir. Tüm stablecoin'lerin gerçek dünyadaki varlıklara bağlı istikrarlı bir değeri koruma ortak hedefi olmasına rağmen, her biri faiz oranlarındaki ve genel piyasa koşullarındaki değişikliklere farklı tepki verir. Aşağıda, başlıca stablecoin türlerinden bazılarını, bunların mekanizmalarını ve farklı ekonomik değişimlere nasıl yanıt verdiklerini tanıtacağız.
Fiat Destekli Sabit Paralar
Fiat destekli sabit paralar, en iyi bilinen ve en yaygın kullanılan sabit para türüdür. Bunlar esasen ABD dolarının merkezi bir şekilde "tokenleştirilmesi"dir.
Çalışma mekanizmaları çok basittir: Bir kullanıcı her 1 ABD doları yatırdığında, ihraç eden kuruluş buna karşılık gelen 1 adet stablecoin basacaktır; Kullanıcı ABD dolarını bozdurduğunda, ihraç eden kuruluş karşılık gelen tokeni imha eder ve aynı miktarda ABD dolarını iade eder.

Fiat destekli stablecoin'lerin kar modeli çoğunlukla perde arkasında gizlidir. Emiterler, kullanıcıların mevduatlarını devlet tahvilleri, teminatlı krediler, nakit benzerleri ve bazen de kripto para birimleri (Bitcoin gibi) veya kıymetli metaller gibi daha değişken varlıklar gibi çeşitli kısa vadeli ve güvenli finansal araçlara yatırır. Bu yatırımlardan elde edilen gelirler, ihraççının temel gelir kaynağını oluşturmaktadır.
Ancak yüksek getiriler aynı zamanda önemli riskleri de beraberinde getirir. Devam eden başlıca zorluklardan biri de uyumdur. Birçok ülkede hükümetler, itibari para destekli sabit paraları, esasen "dijital para" ihraç etmekle eşdeğer oldukları ve bu nedenle katı finansal düzenlemelere uymaları gerektiği gerekçesiyle yakından incelemeye aldılar.
Çoğu stablecoin ihraççısı düzenleyici baskılara başarılı bir şekilde yanıt vermiş ve ciddi iş kesintileri yaşamamış olsa da, zaman zaman büyük zorluklar yaşanmaya devam ediyor. Bunun önemli bir örneği, Avrupa'nın MiCA (Kripto Varlık Piyasaları) düzenlemesidir; bu düzenleme, yakın zamanda katı düzenleyici gerekliliklere uyulmaması nedeniyle USDT'nin (Tether) belirli piyasalarda dolaşımını yasakladı.
Bir diğer önemli risk ise "depeg riski"dir. Stabil kripto para ihraç edenler genellikle rezerv varlıklarının büyük bir kısmını çeşitli yatırım araçlarına yatırırlar. Çok sayıda kullanıcının aynı anda token'ları geri almak için başvuruda bulunması durumunda, token ihraç eden kuruluş bu varlıkları hızlı bir şekilde satmak zorunda kalabilir ve bu da büyük kayıplara yol açabilir. Bu durum, "banka hücumu"na benzer bir zincirleme reaksiyona yol açarak, ihraç eden kuruluşun token'ın ABD dolarına sabitlenmesini zorlaştırabilir ve hatta iflasa yol açabilir.
En önemli vaka Mart 2023'te meydana geldi ve USDC'yi (Circle tarafından ihraç edildi) içeriyordu. Silicon Valley Bank (SVB) çöktüğünde, Circle'ın SVB'de büyük miktarda rezerv sakladığı yönündeki söylentiler piyasada hızla yayıldı ve bu durum, Circle'ın likiditesinin ve USDC'nin sabit kur rejimini sürdürüp sürdüremeyeceği konusunda piyasanın endişelenmesine neden oldu. Bu panikler USDC'nin kısa süreliğine sabit kurdan çıkmasına neden oldu. Olay, stablecoin rezervlerinin merkezi bankalarda tutulması durumunda ortaya çıkan riskleri gözler önüne seriyor. Neyse ki Circle sorunu birkaç gün içinde çözdü, piyasa güvenini yeniden sağladı ve USDC'nin sabit fiyatını yeniden dengeledi.
Piyasadaki iki ana itibari para destekli stablecoin USDT (Tether) ve USDC'dir (Circle).

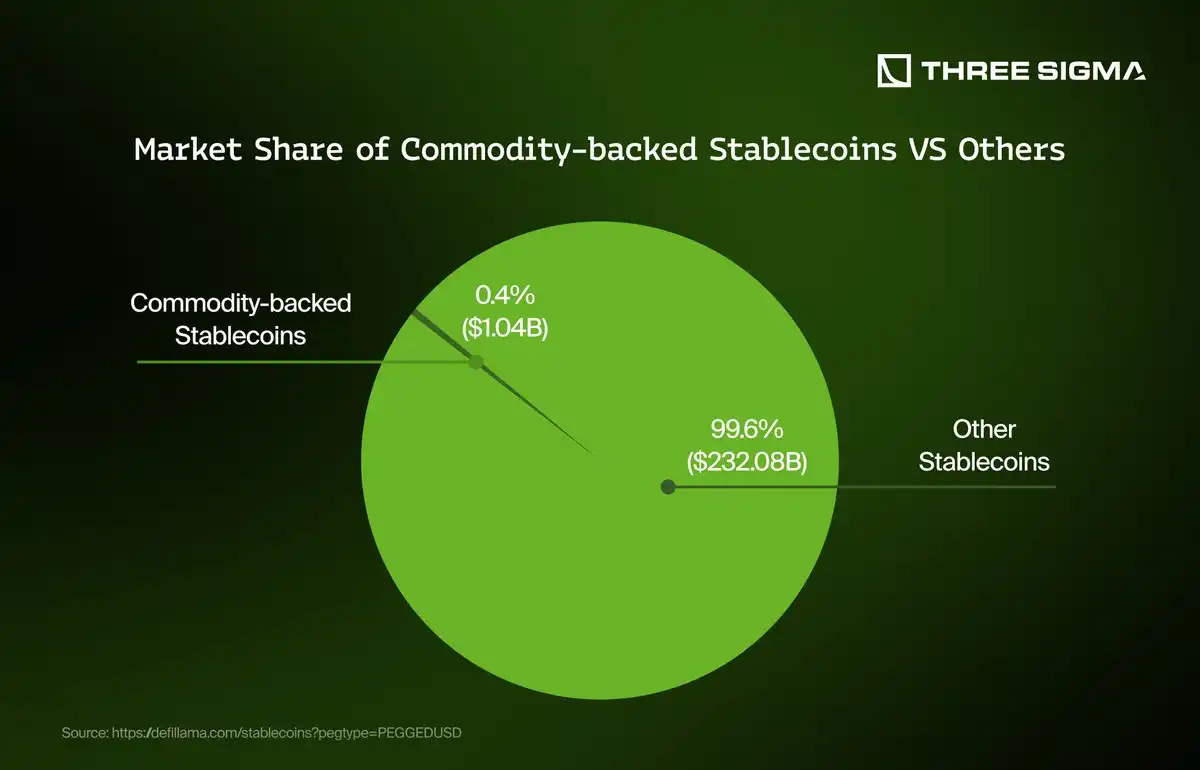
Emtia destekli stablecoin'ler, stablecoin ekosisteminde yenilikçi bir kategoridir. Maddi varlıkları (genellikle altın ve gümüş gibi kıymetli metaller veya petrol ve gayrimenkul gibi emtialar) teminat olarak kullanarak karşılık gelen dijital token'ları ihraç ederler.
Bu tür sabit paraların işleyiş mekanizması, itibari para destekli sabit paraların işleyiş mekanizmasına benzer: yatırılan her bir fiziksel mal birimi için, ihraç eden kuruluş eşit değerde bir token basacaktır. Kullanıcılar genellikle bu token'ları fiziksel ürünün kendisi veya nakit karşılığı karşılığında kullanabilirler; bu noktada ilgili token'lar imha edilir.
Token ihraç edenin geliri esas olarak token'ların basım (oluşturma) ve itfa (imha) ücretlerinden gelir. Örneğin, Pax Gold (PAXG), token'ların oluşturulması ve imhası için küçük bir ücret talep ediyor; ancak Paxos şu anda elinde bulundurduğu altın için depolama ücreti talep etmiyor. Ayrıca, token ihraç edenler, token'ları ABD doları veya fiziksel emtialarla takas etme ve ticaret yapma hizmetleri sunarak da kar elde edebilirler.
Benzer şekilde, Tether Gold (XAUT) geliri de geri alım ve teslimatla ilişkili ücretlerden gelmektedir. Kullanıcılardan XAUT token'larını fiziksel altın külçeleriyle değiştirmeleri veya Tether aracılığıyla altını nakite çevirmeleri durumunda ücret alınacak. Örneğin, geri alım işlemi sırasında altın fiyatının 25 baz puanı (%0,25) oranında bir ücret alınacak ve fiziki teslimatın seçilmesi durumunda ayrıca nakliye masrafları da talep edilecektir. Kullanıcıların, geri kazandıkları altın külçelerini İsviçre piyasasında satmayı tercih etmeleri halinde 25 baz puanlık ek bir ücret tahsil edilecektir.
Ancak bu tür sabit kripto paralar, özellikle token sabitlenmesinin istikrarını etkileyebilecek emtia fiyatlarının oynaklığı gibi risklerle de karşı karşıyadır. Ayrıca, uyum sorunları da büyük bir zorluk teşkil ediyor. Emtia destekli stablecoin'ler genellikle sıkı düzenleyici gerekliliklere tabidir ve şeffaf ve güvenli saklama düzenlemelerine sahip olmalıdır.
Piyasadaki en başarılı emtia destekli stablecoin'ler arasında şu anda Paxos'un Pax Gold'u (PAXG) ve Tether'in Tether Gold'u (XAUT) yer alıyor. Her ikisi de altın rezervleriyle destekleniyor ve yatırımcılara dijital emtialara kolayca erişim imkânı sağlıyor.
Özetle, emtia destekli stablecoin'ler, geleneksel emtia yatırımlarını dijital finansla bir araya getirerek yatırımcılara istikrar ve fiziksel varlıklara maruz kalma olanağı sağlarken, aynı zamanda düzenleyici uyumluluğu ve şeffaflığı vurgular.
Kripto varlık destekli stablecoin'ler, istikrarlı bir değeri itibari paraya (genellikle ABD doları) sabitlemek için teminat olarak kripto paraları kullanan stablecoin sisteminde önemli bir kategoridir. Bu token'lar, itibari para veya emtia destekli sabit kripto paraların aksine, şeffaf ve otomatik bir sistem oluşturmak için akıllı sözleşme teknolojisine güveniyor.
Temel mekanizma, kullanıcıların kripto varlıklarını (genellikle aşırı teminatlandırılmış) akıllı sözleşmelerde kilitleyerek sabit paralar basmasıdır. Aşırı teminatlandırma tasarımı, kripto varlıkların fiyat dalgalanmalarını tamponlayabilir ve stabil kripto paraların belirlenen çapa değerini koruyabilmesini sağlayabilir. Kullanıcılar stablecoin'leri bozdurduklarında, eşit değerde stablecoin'ler iade ederler ve sistem token'ları imha ederek, başlangıçta rehin verilen kripto varlıkları serbest bırakır.
Kripto destekli stablecoin'lerin kar modeli esas olarak şunları içerir:
Stabilcoin ödünç veren kullanıcılardan faiz alınması;
Teminat varlıkları likidite sınırının altında olan kullanıcılardan likidasyon ücreti alınması;
Protokol içinde belirlenen yönetişim mekanizması ödülleri, coin sahiplerini ve likidite sağlayıcılarını teşvik etmek için kullanılır.
DAI (şimdi USD olarak adlandırılıyor) tarafından temsil ediliyor, MakerDAO (şimdi SKY olarak yeniden adlandırılıyor) tarafından ihraç ediliyor ve esas olarak Ethereum ekosistemindeki kripto varlıklarla teminatlandırılıyor. MakerDAO'nun gelir kaynakları arasında, USD borç veren kullanıcılara uygulanan istikrar ücretleri (faiz) ve likidasyonlar tetiklendiğinde uygulanan cezalar yer alıyor. Bu ücretler, protokolün istikrarlı işleyişini ve sürdürülebilir gelişimini birlikte desteklemektedir.
Bir diğer örnek ise Berachain tarafından çıkarılan ve şu anda teminat varlıkları olarak çoğunlukla USDC ve pYUSD kullanan HONEY stablecoin'idir. HONEY'in gelir kaynakları arasında geri alım ücretleri de yer alıyor: Bir kullanıcı HONEY'i geri alıp teminat varlıklarını (USDC veya pYUSD) geri aldığında Berachain %0,05 ücret talep edecek.
Bu stablecoin'ler "kripto varlık destekli" olarak sınıflandırılsa da, gerçekte çoğu USDC gibi itibari paralarla desteklenen sarılmış stablecoin'ler gibidir. Başlangıçtaki hedef, istikrarı sağlamak için teminat olarak tamamen yerel kripto varlıklara güvenmek olsa da pratikte, itibari sabit kripto paralara güvenmeden gerçek istikrara ulaşmak hâlâ çok zordur.
Elbette bu tür varlıkların doğasında var olan riskler vardır. Örneğin, altta yatan kripto varlıkların fiyat oynaklığı önemli zorluklara yol açabilir; örneğin fiyatlar keskin bir şekilde düştüğünde büyük ölçekli likidasyonları tetikleyebilir ve bu da stablecoin'in sabitleme mekanizmasını bozabilir. Ayrıca akıllı sözleşme zafiyetleri veya protokol saldırıları da tüm sistemin istikrarını ciddi şekilde tehdit edebilir.
Özetle, USD ve HONEY gibi kripto destekli stablecoin'ler, merkezi olmayan, şeffaf ve yenilikçi finansal çözümler sunmada önemli bir rol oynuyor. Ancak, yalnızca ismen kripto teminatlı olmalarına rağmen, gerçekte çoğunlukla itibari sabit kripto paralara fazlasıyla bağımlıdırlar; bu da dayanıklılıklarını ve güvenilirliklerini korumak için daha karmaşık risk yönetim mekanizmaları gerektirir.

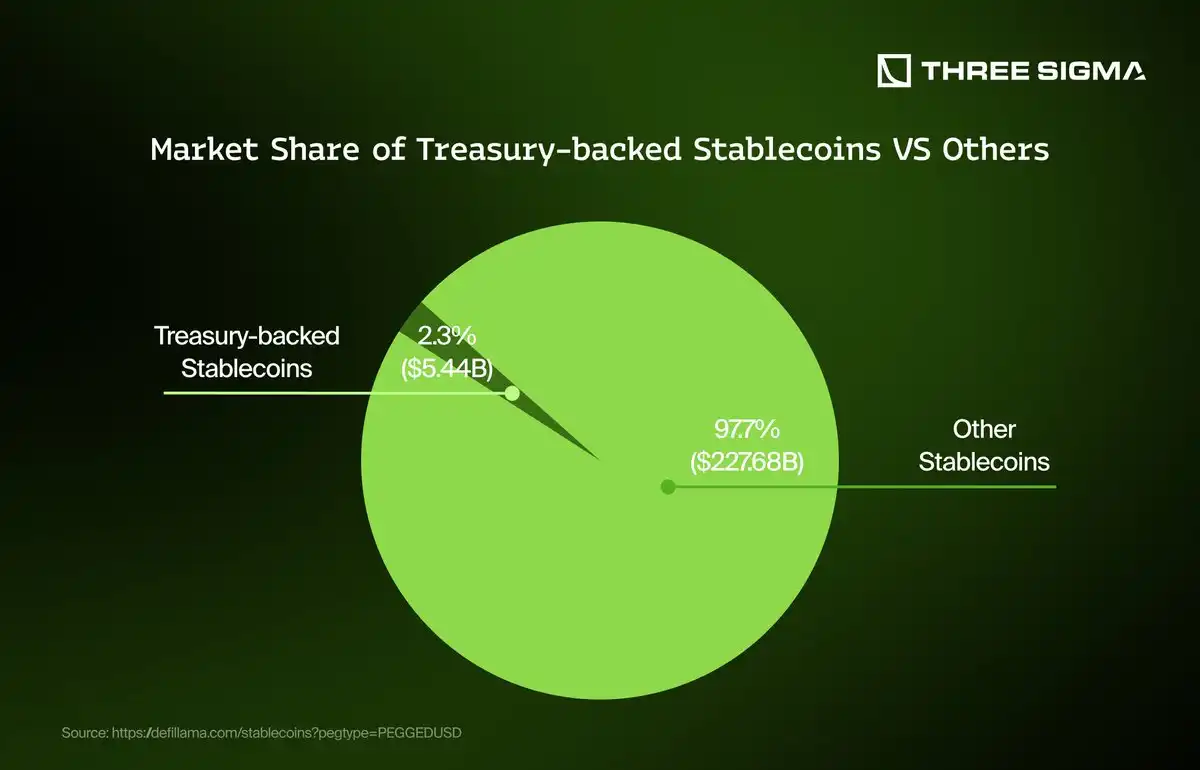
Hazine destekli stablecoin'ler, teminat olarak devlet tahvilleri (özellikle ABD Hazine tahvilleri) ile desteklenen bir stablecoin türüdür. Bu stablecoin'ler genellikle ABD dolarına sabitlenir. Değer istikrarı sağlarken, aynı zamanda sahiplerine, altta yatan devlet tahvillerinden elde edilen faiz geliri yoluyla pasif gelir de sağlayabilirler. Dolayısıyla geleneksel stablecoin'lerin istikrar ve finansal yönetim özelliklerini bir araya getiren, getiri sağlayan bir yatırım token'ı niteliğini taşıyorlar.
Örneğin, Ondo'nun USDY'si (Dolar Getiri Simgesi), kısa vadeli ABD Hazine bonoları ve banka talep mevduatları tarafından desteklenen simgeleştirilmiş bir banknot olarak tanımlanıyor. Amacı, ABD dışındaki bireysel ve kurumsal yatırımcılara, ABD doları cinsinden yüksek kaliteli getiriler sağlarken, stablecoin'lerin rahatlığını sağlamaktır. Yatırımcılar USDY satın aldıktan sonra, bu fonlar ABD Hazine tahvillerinin satın alınmasında kullanılır ve bir kısmı bankaya yatırılır. Elde edilen faiz, token sahiplerine orantılı olarak dağıtılacak. USDY, "yük taşıyan bir varlıktır"; bu, temel varlıklarda faiz yaratıldıkça pasif olarak değer kazanacağı ve token'ın değerinin zamanla artacağı anlamına gelir.
Başka bir örnek ise Hashnote'un USYC'sidir (ABD Doları Getiri Parası), bu da Hashnote'un Kısa Vadeli Getiri Fonu'nun (SDYF) zincir üstü temsilidir; kısa vadeli ABD Hazine tahvillerine yatırım yapar ve repo ile ters repo piyasalarına katılır. USYC'nin getiri seviyesi, blok zincirinin hız, şeffaflık ve kombinasyon avantajlarını bir araya getirirken protokol, saklama, düzenleyici ve kredi risklerini en aza indiren kısa vadeli "risksiz orana" bağlıdır. Kullanıcılar USYC'lerini aynı gün (T+0) veya ertesi gün (T+1) USDC veya PYUSD karşılığında bozdurabilirler. Basım işlemi doğrudan zincir üzerinde yapılır ve süreç atomik ve anında gerçekleşir. USDY gibi USYC de, altta yatan varlıkların ürettiği faiz aracılığıyla pasif olarak getiri biriktiren bir "getiri varlığıdır".
Bu stablecoin'ler istikrar ve karlılık gibi iki avantaja sahip olsa da, bazı riskleri de vardır:
· Düzenleyici risk: Bu varlıklar genellikle ABD düzenleyici gerekliliklerinden kaçınmak için ABD dışındaki kullanıcıları hedeflediğinden, gelecekteki politika değişiklikleri belirsizlik getirebilir;
· Saklama riski: Altta yatan varlıkları uygun şekilde yönetmesi ve tutması için ihraççıya güvenmek gerekir;
· Likidite riski: Piyasa şiddetli bir şekilde dalgalandığında, kullanıcıların geri ödeme talepleri kısıtlanabilir;
· Karşı taraf riski: Özellikle geri alım anlaşmalarında, karşı taraf temerrüde düşerse kayıplar meydana gelebilir;
· Makroekonomik risk: Faiz oranlarındaki değişiklikler genel getiri düzeyini etkileyebilir.
Bu tür token'lar sıklıkla hızla gelişen yeni bir kategoriye - "Hazine destekli kripto varlıklar" - dahil edilir.
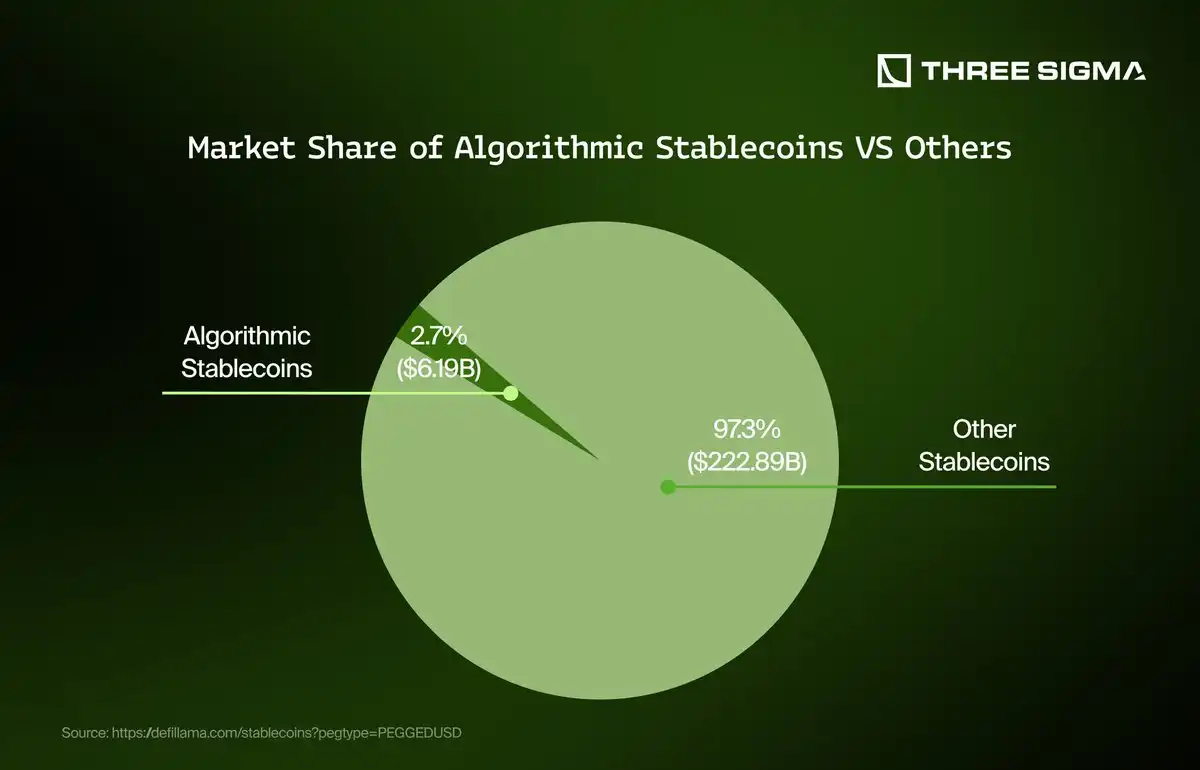
Algoritmik stablecoin'ler, itibari para veya devlet tahvilleri gibi geleneksel varlıklarla tamamen teminatlandırılmak yerine, istikrarlı değerini korumak için ekonomik mekanizmalara ve piyasa teşviklerine dayanan bir stablecoin türüdür. Bu tür modeller genellikle arz ve talep ayarlamaları yoluyla bir sabit fiyatı (örneğin ABD dolarına sabit fiyat) korurlar, ancak aşırı piyasa ortamlarında sıklıkla zorluklarla karşı karşıya kalırlar. Temel sorun, bunun sürekli piyasa güvenine ve etkili teşvik yapılarına aşırı derecede bağımlı olması ve bunların şiddetli stres dönemlerinde başarısızlığa uğramaya müsait olmasıdır.
Ethena tarafından ihraç edilen USDE, hibrit bir modeli benimseyen yeni bir tür "yarı-algoritma" stablecoin'idir. BTC ve ETH gibi kripto varlıkları teminat olarak tutarken, türev piyasasında eşit miktarda kısa pozisyon oluşturarak, dayanak varlıkların fiyat dalgalanmalarına karşı korunmayı amaçlayan "Delta nötr korunma mekanizması" ile istikrarını korur ve bu sayede ABD doları ile istikrarlı bir çapa sağlar. USDe, aşırı teminatlandırılmış modellere göre sermaye açısından daha verimli olan 1:1 tam teminatlandırmaya ulaşıyor. Ethena ayrıca likiditeyi ve korunma stratejilerinin verimliliğini artırmak amacıyla USDC ve USDT gibi likiditesi yüksek stablecoin'leri de rezervlerine dahil ediyor.
Çeşitli yeniliklere rağmen algoritmik stablecoin'ler hâlâ önemli risklerle karşı karşıyadır: piyasa istikrarsızlığı, aşırı oynaklık veya likidite krizleri, sabit değerlerini koruma mekanizmalarını etkileyebilir. Ayrıca türevlere bağımlılık, karşı taraf ve uygulama risklerini beraberinde getirerek sistemi dış şoklara karşı savunmasız hale getiriyor.
USDe gibi yeni modeller bu sorunları yapılandırılmış korunma ve çeşitlendirilmiş rezervler yoluyla hafifletmeye çalışsa da, bunların uzun vadeli istikrarı hala genel likidite koşullarına ve olumsuz piyasa koşullarında etkili operasyonları sürdürme yeteneğine bağlıdır.
3. Güncel ana akım stablecoin'ler
Stabilcoin'lere gelince, USDT ve USDC şüphesiz piyasadaki baskın güçlerdir. Merkezi likidite sütunları olarak her ikisi de kripto para piyasasında temel bir konuma sahiptir. Benzer yapılara sahiptirler: hepsi merkezi kuruluşlar tarafından çıkarılır, itibari para rezervleriyle tamamen desteklenir ve büyük borsalara ve finansal platformlara yaygın olarak entegre edilirler.
USDT, Tether tarafından ihraç edilir ve en büyük pazar payına sahiptir. Özellikle yüksek frekanslı işlem ortamlarında derin likiditesi ve yaygın benimsenmesiyle bilinmektedir. USDC, Circle tarafından ihraç ediliyor ve daha uyumlu ve şeffaf bir seçenek olarak konumlandırılıyor ve düzenleyici dostu bir ortam arayan kurumlar ve şirketler tarafından daha çok tercih ediliyor. İkisinin detaylarında ufak farklılıklar olsa da temel işlevleri aynıdır: Tüm kripto ekosisteminin işleyişini desteklemek için istikrarlı ve güvenilir bir dijital dolar sağlamak.
Bunun aksine, itibari para destekli sabit kripto paralara karşılık gelen merkezi olmayan güçleri temsil eden USDS, DAI ve USDe vardır, ancak bunların merkeziyetsizlik dereceleri değişir. DAI ve USDS esasen aynı sistemden geliyor - MakerDAO (şimdiki adı Sky). Bunlardan USDS, DAI'nin gelişmiş versiyonu ve Sky'ın uzun vadeli planının önemli bir parçasıdır.
DAI, tarihsel olarak daha merkeziyetsizdi ve sabit fiyatını korumak için aşırı kripto teminatına güveniyordu; USDS ise Maker'ın daha yapılandırılmış ve stratejik bir yönelime doğru yöneldiğini, salt merkeziyetçilikten ziyade öncelikle verimliliğe odaklandığını gösteriyor.
Aynı zamanda USDe de önemli bir merkezi olmayan stablecoin rakibidir, ancak tamamen farklı bir yol izlemektedir. Maker modelinin aşırı teminatlandırma ve yönetişim mekanizmasından farklı olarak USDe, teminat varlıklarını kullanarak coin sahiplerine ek getiri sağlayan bir gelir getirici yapı sunuyor.
USDT
Stabilcoin'lerden bahsederken, USDT doğal olarak baskın güç haline geliyor ve kripto piyasasında merkezi bir likidite ayağı olarak önemli bir rol oynuyor. Tether tarafından ihraç edilen USDT, en büyük pazar payına sahip olup, özellikle yüksek frekanslı işlem ortamlarında derin likiditesi ve yaygın benimsenmesiyle biliniyor. Kripto ekosisteminin işleyişini destekleyen ve ticaret çiftleri, arbitraj fırsatları ve borsalar arası likidite sağlama için birincil ortam görevi gören istikrarlı ve güvenilir bir dijital dolar sağlar. Yaygın kabul görmesi, hem merkezi hem de merkezi olmayan finans sektörlerindeki rolünü sağlamlaştırmıştır.
Tether'in geliri esas olarak, ihraç edilen her USDT token'ını garantileyen büyük rezerv varlıklarının yönetiminden geliyor. Bu rezerv varlıklar esas olarak ABD Hazine tahvilleri, ticari senetler, kısa vadeli mevduatlar, para piyasası araçları ve şirket tahvilleri gibi nakit benzerlerinden oluşmaktadır. Tether, bu rezervleri stratejik olarak dağıtarak faiz ve yatırım geliri biriktirebiliyor ve gelirine önemli bir katkı sağlıyor.
Ayrıca Tether, gelir kaynaklarını daha da çeşitlendirmek ve geliştirmek amacıyla zaman zaman kısa vadeli kredi verme ve diğer finansal araç işlemlerinde bulunmaktadır. Tether ayrıca çeşitli blok zinciri platformlarındaki token ihracı, geri ödeme süreci ve işlem ücretleri yoluyla ek gelir elde ediyor.
Aşağıda, rezervlerinin %80'inden fazlasının nakit, nakit benzeri varlıklar ve diğer kısa vadeli mevduatlardan oluştuğunu, yaklaşık %80'inin ise yalnızca Hazine menkul kıymetlerine yatırıldığını açıkça gösteren en son rezerv raporu yer almaktadır.
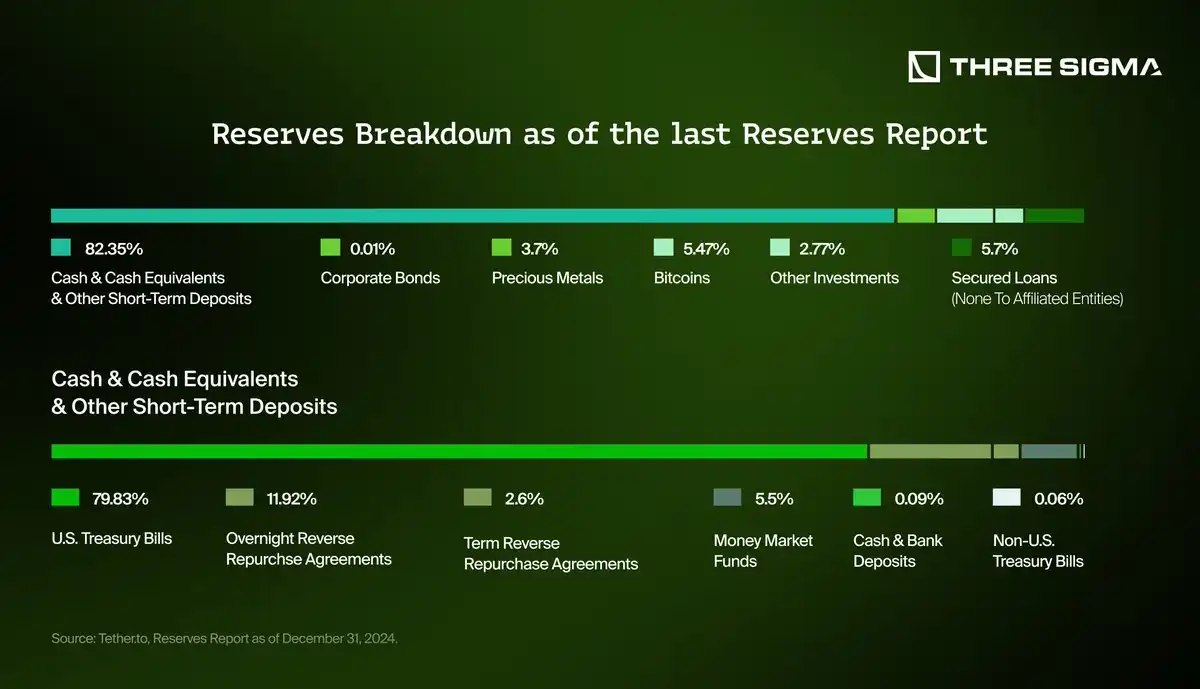
Esasında, Tether'in geliri büyük ölçüde merkez bankaları, özellikle de ABD Federal Rezerv Sistemi'nin belirlediği faiz oranlarına dayanmaktadır, çünkü rezerv varlıklarının çoğunun değer kazanması doğrudan bu oranlara bağlıdır. Daha yüksek oranlar, Tether'in rezervlerinden elde ettiği getiriyi önemli ölçüde artırabilirken, daha düşük oranlar gelir potansiyelini önemli ölçüde azaltabilir.
Önemli olan, diğer bazı stablecoin'lerin aksine, Tether tarafından üretilen tüm gelirin ihraççı tarafından tutulması ve USDT token sahiplerine dağıtılmamasıdır. Bu, getirileri doğrudan sahiplerine dağıtan getiri tabanlı sabit kripto paralardan farklıdır ve sabit kripto para iş modelindeki temel bir farkı vurgular.
Tarihsel Gelir Eğilimleri
Tarihsel olarak, Tether'in gelir yörüngesi küresel faiz oranı eğilimleriyle yakından uyumlu olmuştur. Düşük faiz oranlarının yaşandığı 2019'dan 2022 başına kadar geçen dönemde Tether'in gelir artışı nispeten mütevazıydı. Bu durum, öncelikle sınırlı getiri sağlayan muhafazakar bir yatırım stratejisine güvenmesi nedeniyle gerçekleşti.
Ancak 2022 yılının ortalarından itibaren, büyük merkez bankalarının enflasyonla mücadele etmek için faiz oranlarını agresif bir şekilde artırmasıyla Tether'in geliri önemli ölçüde arttı. Haziran 2022'den 2025'in başına kadar aylık gelir neredeyse on kat arttı ve bu durum Tether'in gelir akışlarının makroekonomik değişikliklere ve para politikası kararlarına olan yüksek duyarlılığını ortaya koydu. Bu eğilim, artan faiz oranı ortamında Tether'in gelir modelinin etkinliğini ortaya koyuyor.
Ancak gelir tamamen faiz oranlarına bağlı değildir. Faiz oranlarının düşmesi durumunda bile, USDT arzının önemli ölçüde artması durumunda Tether yine de gelir artışı sağlayabilir. Daha büyük bir arz, yönetim altındaki daha fazla varlık anlamına gelir; bu da daha düşük getirileri telafi edebilir ve dolayısıyla genel geliri koruyabilir veya hatta artırabilir.

USDC
Circle tarafından ihraç edilen USDC, piyasadaki en güvenilir merkezi sabit paralardan biridir. Uyumluluğu ve şeffaflığıyla bilinen bu teknoloji, merkezi olmayan finans, kurumsal ödemeler ve zincirler arası uygulamalarda yaygın olarak kullanılıyor. Birden fazla blok zincirinde bulunması, bileşenleştirilebilirliğini ve ekosistem erişimini artırır.
USDC'nin temel özelliklerinden biri Circle'ın sıkı rezerv yapısı ve kamuya açıklanmasıdır. 31 Ocak 2025 tarihi itibarıyla USDC'nin dolaşımda 53,2 milyar doların üzerinde değeri bulunmaktadır ve bağımsız bir muhasebe firması tarafından onaylanan 53,28 milyar dolarlık rezervle tamamen desteklenmektedir. Bu rezerv fonları aşağıdaki bileşenlere ayrılmıştır:
Circle Reserve Fund: 47,26 milyar ABD doları tutarında ABD Hazine tahvili ve geri alım anlaşmaları tutan bir hükümet para piyasası fonu.
Ayrı Banka Hesapları: Düzenlenmiş finans kuruluşlarında ek 6,02 milyar dolar tutar.
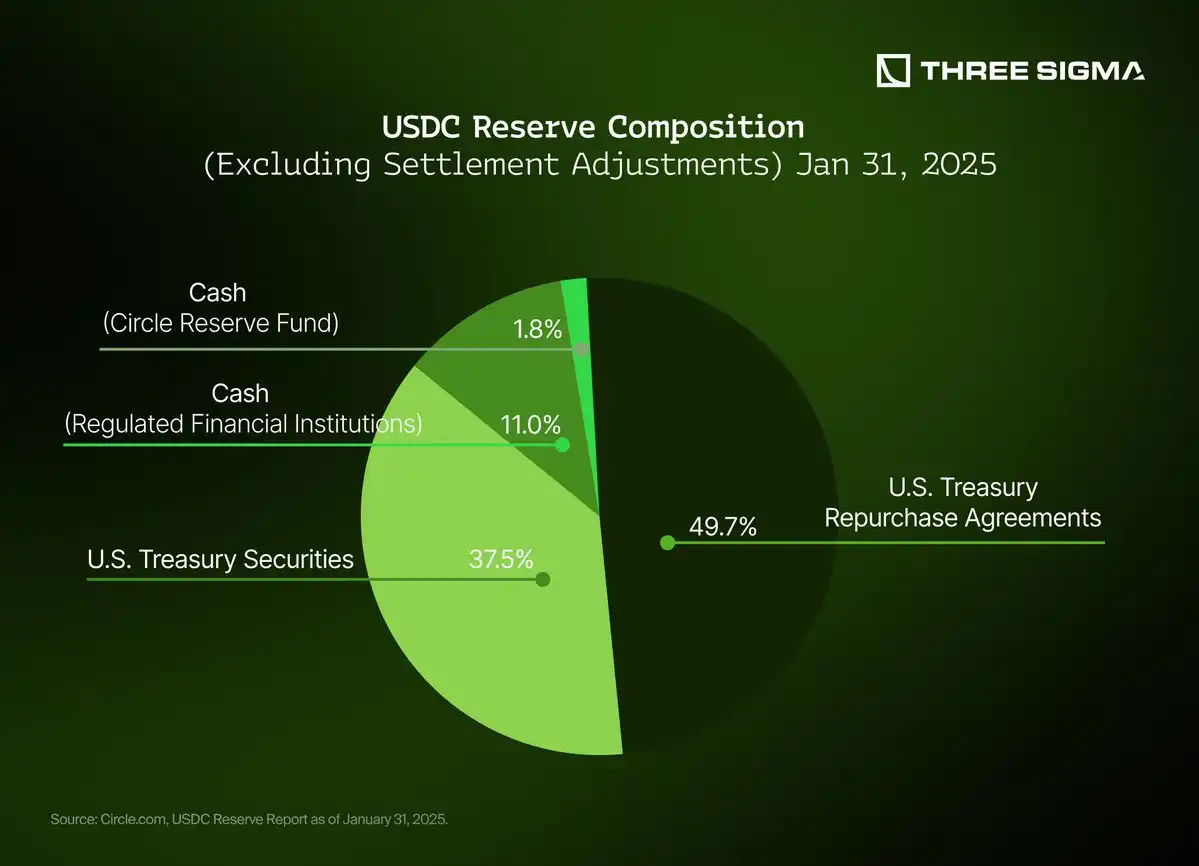
Circle, esas olarak ABD Hazine Bonolarından elde edilen faiz gelirine ve gecelik borç verme düzenlemelerine güvenerek bu rezerv varlıklarını yöneterek gelir elde ediyor. Circle, Tether'in modeline yapısal olarak benzer olsa da, USDC sahiplerinin yedek fon faizinin %100'üne USDC sahipleri adına sahip olmasıyla finansman yapısıyla kendini farklılaştırıyor. Bu, yalnızca daha net düzenleyici ayrım sağlamakla kalmıyor, aynı zamanda gelecekteki ürün entegrasyonlarında daha fazla esnekliğe de olanak tanıyabilir.
Merkezi olmayan alternatiflerin aksine, USDC getirileri doğrudan kullanıcılara dağıtmaz. Bunun yerine gelir, basitliği, uyumluluğu ve sermayenin korunmasını önceliklendiren ihraççıya aktarılır.
Tarihsel Gelir Eğilimleri
Circle'ın gelir yörüngesi, muhafazakar yatırım stratejisi öncelikle kısa vadeli devlet borcuna odaklandığından, genel faiz oranı ortamına yakından bağlıdır.
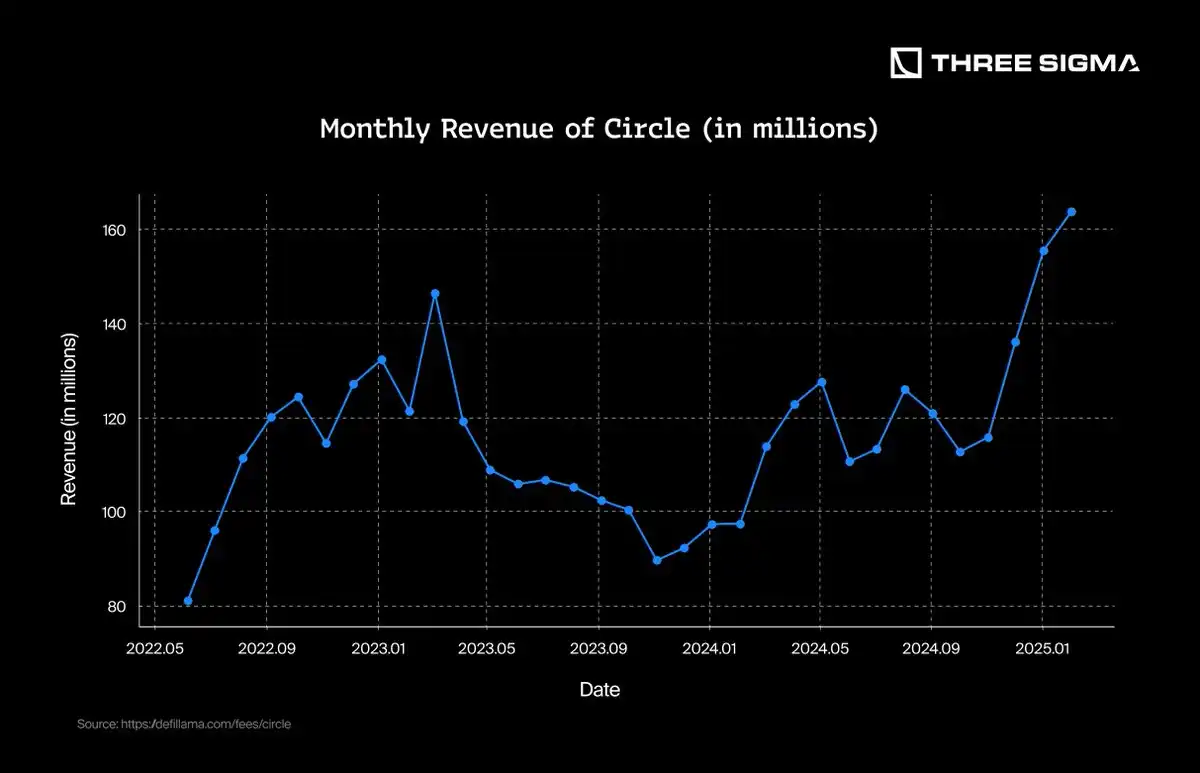
2022'de Circle'ın geliri, ABD Merkez Bankası'nın faiz oranlarını artırmasıyla istikrarlı bir şekilde büyüdü ve Mart 2023'te 146,5 milyon dolarlık bir zirveye ulaştı. Ancak o yılın ilerleyen dönemlerinde, rakip stablecoin'lerden gelen baskı, blok zinciri güvenilirlik sorunları (özellikle Solana'da) ve bankacılık ortaklarıyla ilişkili itibar dalgalanmaları, gelirde kademeli bir düşüşe yol açtı. 2023 yılı sonu itibarıyla aylık gelir 90 milyon doların altına düştü.
2024 yılında Circle'ın geliri, geri ödeme hacimlerinin azalması, kripto para birimi faaliyetlerinin toparlanması ve yüksek faiz oranı ortamının devam etmesiyle toparlanmaya başladı ve gelir Ağustos ayında 126 milyon dolara çıkarak yılı güçlü bir ivmeyle tamamladı. Circle, Şubat 2025'te 163,7 milyon dolara ulaşarak en yüksek aylık gelirine ulaştı.
Bu trend, USDC'nin dayanıklılığını ve stablecoin gelir modelleri ile para politikası arasındaki yakın ilişkiyi vurguluyor. Circle'ın devam eden toparlanması, piyasa döngüleri boyunca kullanıcı güvenini ve likidite hakimiyetini sürdürme yeteneğini vurguluyor.
USDS/DAI (SKY)
USDS, MakerDAO tarafından ihraç edilen ilk büyük merkezi olmayan stablecoin olan DAI'nin mevcut evrimidir ve geleneksel itibari para destekli varlıklara sansüre dayanıklı bir alternatif sağlamayı amaçlamaktadır. Her ikisi de Maker ekosistemine ait olsa da, yan ürün modelleri ve hedeflenen kullanım durumlarında yapısal farklılıklar bulunmaktadır.
DAI, kripto para birimleri, RWA'lar ve stablecoin'lerin bir karışımı tarafından desteklenen aşırı teminatlandırılmış bir stablecoin'dir. Kullanıcılar DAI üretmek için ETH, stETH veya USDC gibi teminatları Maker Vaults aracılığıyla yatırır ve böylece DAI'nin her zaman tam teminatlı kalmasını sağlar. Bu tasarım DAI'yi risklere karşı oldukça dirençli hale getirirken, aynı zamanda ölçeklenebilirliğini de sınırlandırmaktadır.
Öte yandan USDS, MakerDAO'nun daha geleneksel finans uyumlu bir stablecoin'e dönüşümünü temsil ediyor. USDS aşırı teminatlandırılmış durumda kalırken, tokenleştirilmiş kısa vadeli ABD Hazine Bonolarından oluşan yapılandırılmış bir rezerv yaklaşımı kullanıyor. Bu, MakerDAO'nun merkezi olmayan yönetim modelini korurken, USDT ve USDC gibi sabit kripto paralara rakip olarak kurumsal taleple uyumlu hale getiriyor.
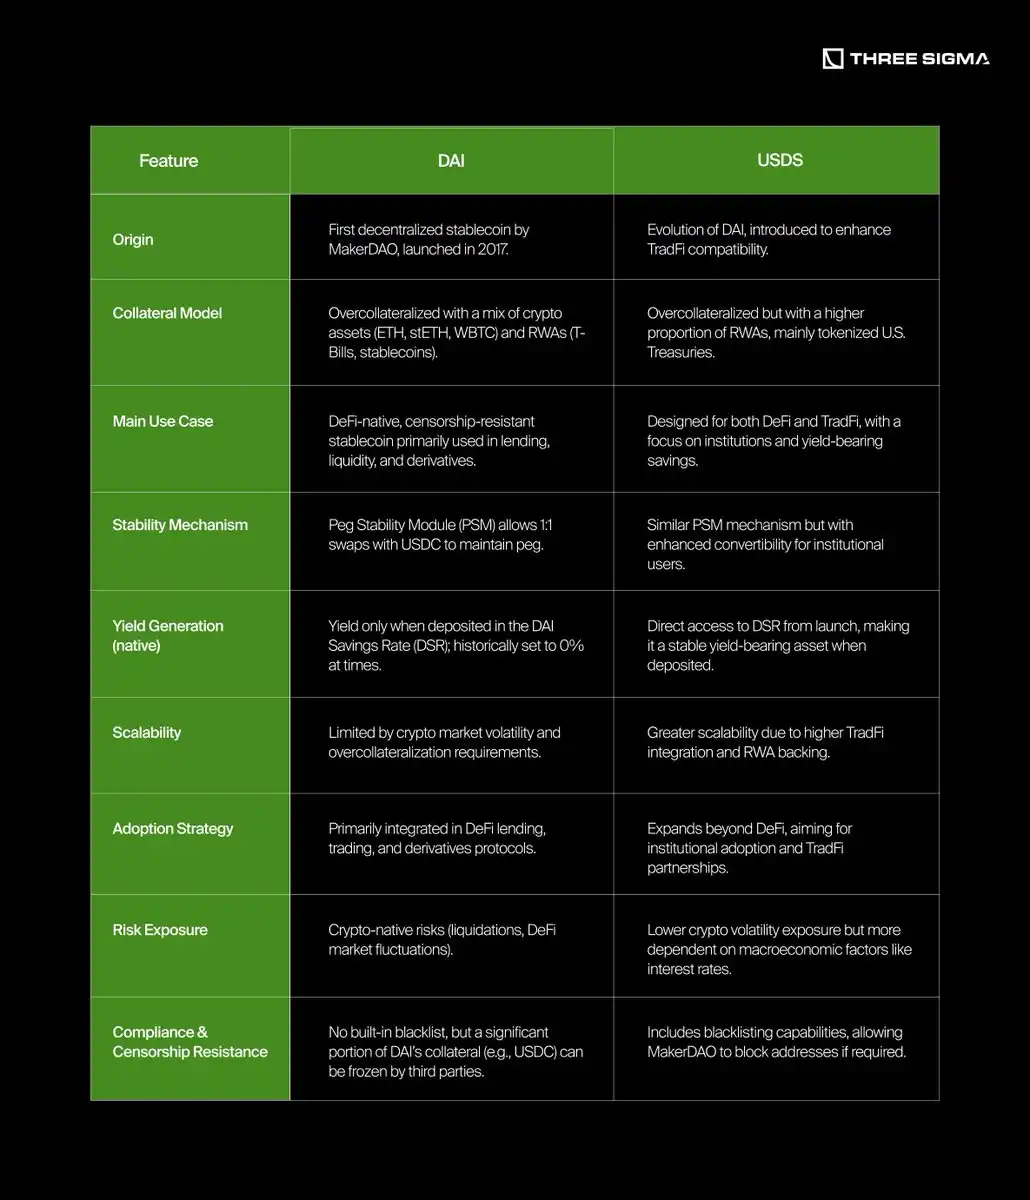
DAI'den USDS'ye geçiş, daha geniş kurumsal benimsemeye doğru bir değişimi yansıtıyor. DAI, öncelikli olarak merkezi olmayan varlıklar tarafından desteklenen kripto-yerel bir sabit para birimi olarak başlarken, USDS özellikle ABD Hazine Bonoları olmak üzere daha fazla RWA sunarak teminat yapısını optimize ediyor.
Ayrıca USDS, doğrudan dönüştürülebilirlik mekanizması aracılığıyla istikrarı artırarak, ABD dolarına sabitlenmesini kolaylaştırır. DAI'nin başlangıçta harici DeFi teşviklerine olan güveninin aksine, USDS baştan itibaren DSR aracılığıyla yerleşik getiriler sağlamak üzere tasarlandı ve bu da onu hem DeFi hem de TradFi ortamlarında daha çekici hale getirdi. Bu yapı, 2025'te giderek popülerlik kazanan RWA getirisi DeFi stratejisiyle oldukça iyi uyuşuyor.
Şeffaflık, Sky ekosistem tasarımının temelini oluşturur. Bu, sadece çapalama mekanizmasını sürdürmenin bir aracı değil, aynı zamanda güven oluşturmanın, kurumsal katılımı çekmenin ve sorumlu sermaye dağılımının ön koşuludur. Milyarlarca dolarlık varlığın yönetildiği bir ortamda, kullanıcılar ve kurumlar bu fonların nerede tutulduğu, nasıl kullanıldığı ve bunları destekleyen sistemler konusunda görünürlük talep ediyor.
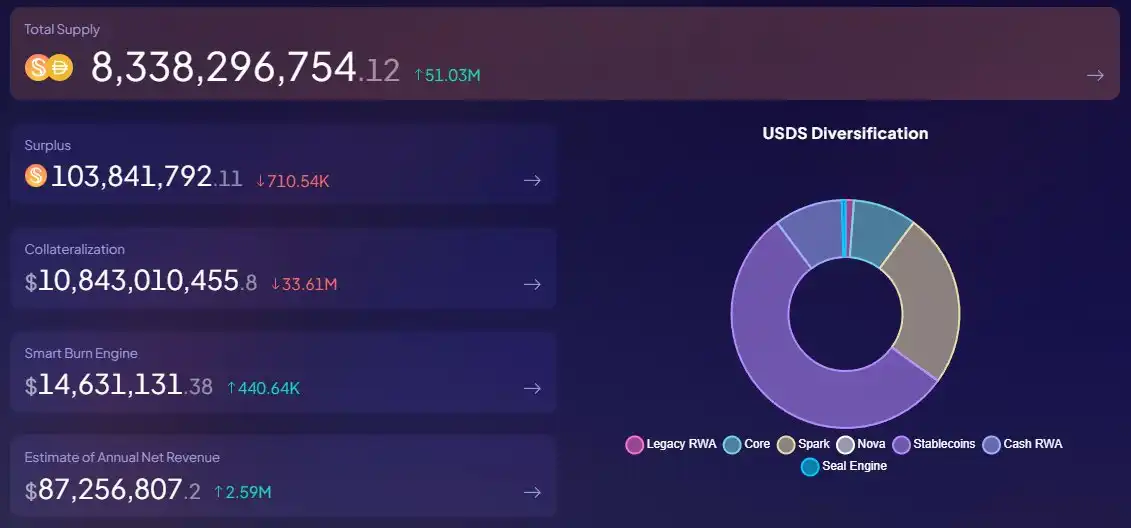
Bu nedenle Sky, USDS'nin onayını, dağılımını ve getirilerini açıkça gösteren halka açık, gerçek zamanlı bir gösterge paneli sağlar. Ancak şeffaflık tek başına bir para birimini istikrara kavuşturamaz; Sabit fiyat, aşırı teminatlandırma, risk yönetimli varlık tahsisi ve protokol düzeyindeki mekanizmalar aracılığıyla korunur.
USDS her zaman ihraçtan daha fazla teminat tutar. Şu an itibariyle USDS'nin toplam teminat tabanı 10,8 milyar doların üzerinde ve arzı yaklaşık 8,3 milyar dolar olup, piyasa dalgalanmaları veya geri ödemelerle başa çıkmak için yeterli tamponun bulunduğunu garanti ediyor. Teminatı çeşitli önemli kaynaklara dağıtılmıştır:
Stablecoinler (%54,8): Esas olarak, USDS'nin sabitlenmesini desteklemek için DAI ile USDC arasında 1:1 değişime izin veren sabitlenmiş bir sabitlik modülü olan LitePSM modülü aracılığıyla desteklenmektedir.·Spark (%24,7): Sky'ın yüksek kaliteli, getiri üreten teminatlarla USDS basan borç verme ve likidite protokolü.
· Nakit RWA (%9,7): %100'ü, kısa vadeli ABD Hazine tahvillerine yatırım yapan ve düşük riskli gerçek dünya getirileri sağlayan bir strateji olan BlockTower Andromeda'da tutulmaktadır.
·Core (%9): Sky'ın aşırı teminatlandırılmış Vault sistemi, kullanıcıların ETH ve stETH gibi varlıkları kullanarak sıkı teminat eşikleri altında USDS bastığı bir sistemdir.
Bu mekanizmalar birlikte, USDS'nin istikrarlı, aşırı teminatlandırılmış ve çeşitli likit, getiri üreten varlıklarla desteklenmiş kalmasını sağlarken, şeffaflık da herkesin bunu her an doğrulayabilmesini sağlar.
Tarihsel Gelir Eğilimleri
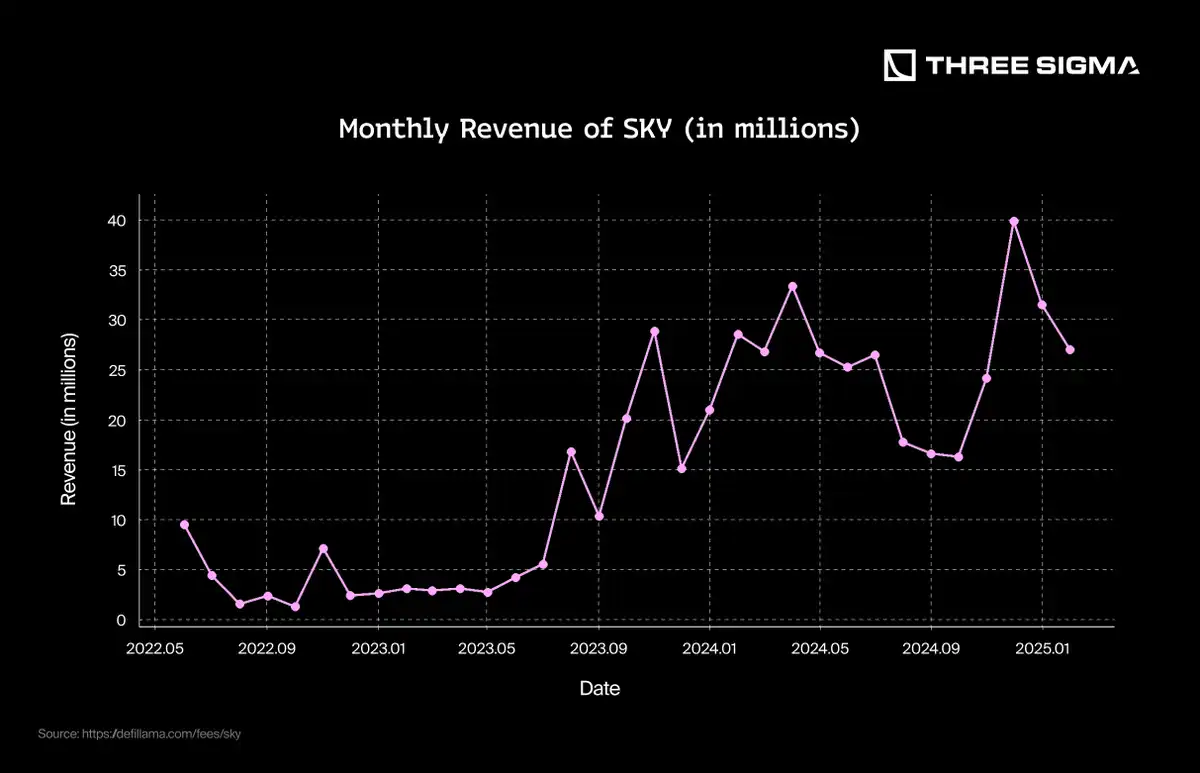
Yukarıdaki grafik, Sky anlaşmasından 2022 ortasından 2025 başına kadar elde edilen kümülatif geliri göstermektedir. Gelir ilk aylarda istikrarlı bir şekilde artarken, DeFi entegrasyonları genişledikçe, USDS benimsenmesi arttıkça ve kısa vadeli ABD Hazine Bonoları gibi gerçek dünya varlıklarına daha derin maruz kalma meydana geldikçe, faiz oranlarının yükselmeye başlamasıyla birlikte 2023 sonlarında büyüme önemli ölçüde hızlanıyor. 2025'in başlarında kümülatif gelirler 500 milyon doları aştı ve bu, Sky'ın sürdürülebilir ölçekleme yaparken kripto yerel ve kurumsal stratejiler genelinde getiri elde etme becerisini yansıtıyor.
USDe
USDe, Ethena Labs tarafından geliştirilen, sürekli vadeli işlemlerle korunan sentetik bir USD yapısına sahip, delta-nötr sentetik bir USD stabil kripto parasıdır. Fiat rezervleri veya aşırı teminatlandırılmış kripto varlıklar tarafından desteklenen geleneksel sabit kripto paraların aksine, USDe otomatik korunma stratejileri aracılığıyla ABD dolarına sabitlenmesini sürdürüyor. Bu, onu tam olarak desteklenen, ölçeklenebilir ve sansüre dayanıklı hale getirir. Ethena ayrıca, likit teminat varlıkları ve vadeli işlem piyasalarındaki fonlama oranlarının arbitrajı yoluyla ödül kazandıran, USDe'nin getiri getiren bir versiyonu olan sUSDe'yi de sunuyor.
Ethena, 2024'ün başlarında halka açılmasından bu yana hızla büyüdü ve on ayda 6 milyar dolarlık bir arza ulaşarak USDe'yi kripto alanında üçüncü en büyük dolar cinsinden varlık haline getirdi. Ayrıca Pendle, Morpho ve Aave gibi önemli protokollere entegre edilerek DeFi'nin temel bir bileşeni haline geldi ve benimsenmesi önemli bir büyümeye yol açtı. USDe, DeFi'nin yanı sıra CeFi'ye de nüfuz etti ve şu anda merkezi borsaların yaklaşık %60'ında marj teminatı olarak entegre edildi ve bir aydan kısa bir sürede Bybit'teki USDC bakiyesini geçti.
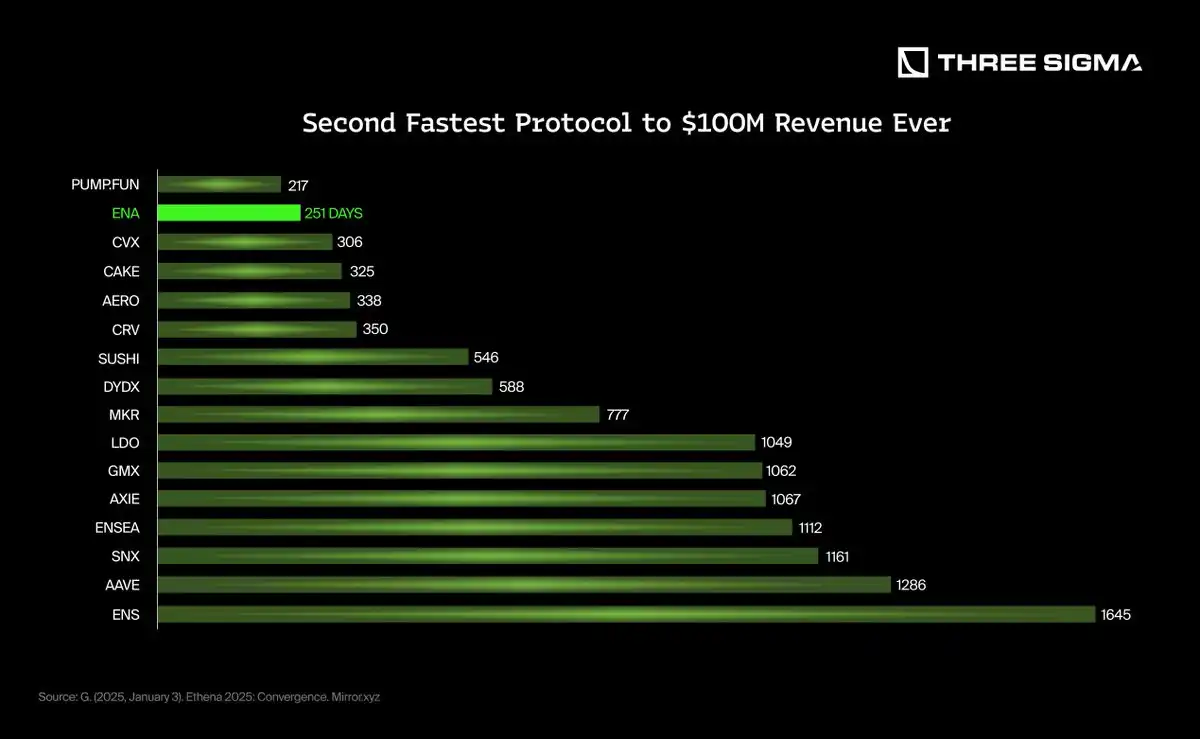
Gelirlere daha derinlemesine baktığımızda, Ethena'nın çok geride kalmadığını ve 251 günde 100 milyon dolar gelire ulaşan (Pump.fun'dan sonra) tarihteki en hızlı ikinci dApp olduğunu görüyoruz. 2024 yılında Ethena, Pendle TVL'nin %50'sinden fazlasını oluşturan varlıklarıyla DeFi'de baskın güç haline geldi, Morpho TVL'nin yaklaşık %30'u Ethena ile ilgili varlıklara sabitlendi ve sadece üç haftada 1,2 milyar dolarlık mevduata ulaşarak Aave'deki en hızlı büyüyen yeni varlık oldu.
Ethena'nın bir sonraki aşaması, USDe aracılığıyla DeFi, CeFi ve TradFi'nin entegrasyonunu sağlamayı amaçlayan Convergence tarafından tanımlanıyor. Ethena, kurumsal benimsenmeye yönelik olarak tasarlanan sUSDe'nin paketlenmiş bir versiyonu olan iUSDe'yi tanıtarak varlık yöneticileri, özel kredi fonları ve borsa yatırım ürünleri için özel olarak tasarlanmış yüksek getirili, kripto tabanlı bir USD ürünü sunmayı planlıyor. Ethena, finansal sistemlerdeki sermaye akışlarını ve faiz oranlarını birbirine bağlayarak USDe'yi büyüyen dijital dolar alanının temel taşı olarak konumlandırıyor.
USDe nasıl çalışır?
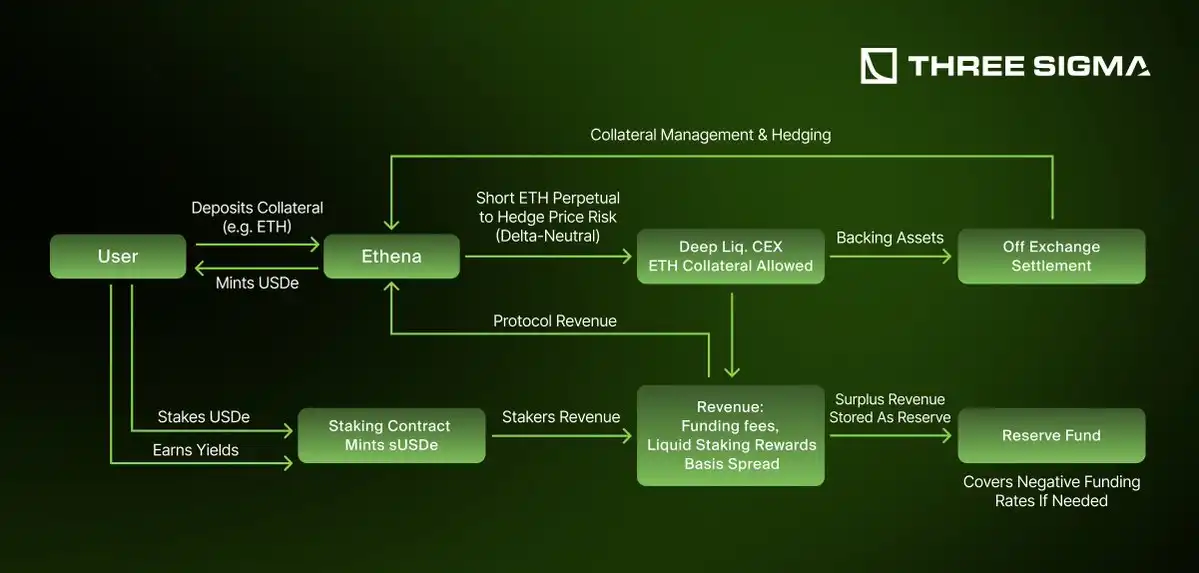
USDe, değerinin piyasa dalgalanmalarından etkilenmemesini sağlayan delta-nötr bir korunma stratejisiyle istikrarlı kalıyor. Kullanıcılar USDe bastığında Ethena'nın aldığı teminatlar arasında ETH, BTC, LST, USDT, USDC ve SOL gibi varlıklar yer alabilir. Ethena, fiyat riskini nötralize etmek için alınan her teminat için sürekli vadeli işlemlerde kısa pozisyon açıyor. Örneğin: Teminat ETH ise, Ethena ETH vadeli işlemlerinde kısa pozisyon açacaktır.
Bu mekanizma, teminatın fiyat dalgalanmalarının ilgili vadeli işlem pozisyonu tarafından korunmasını sağlar. Teminatın değer kazanması durumunda, kısa pozisyon zarar edecektir, ancak bu zarar teminatın değer kazanmasıyla telafi edilecektir. Tam tersine teminatın fiyatı düşerse, kısa pozisyon teminatın değer kaybını telafi ederek kar elde edecektir. Bu mekanizma USDe'nin istikrarlı kalmasını ve piyasa dalgalanmalarından etkilenmemesini sağlar.
Diğer sentetik stablecoin'lerin aksine, Ethena ek kaldıraç kullanmaz ve yalnızca teminatı değerlendirmek için türev borsaları tarafından doğal olarak uygulanan kaldıracı kullanır. Bu, likidasyon riskini en aza indirir ve her kısa pozisyonun varlık tarafından 1:1 oranında desteklenmesini sağlar.
Güvenliği artırmak için Ethena'nın destekleyici varlıkları zincir üzerinde tutulur ve karşı taraf riskini azaltmak için tezgah üstü bir ödeme sistemi aracılığıyla saklanır. Ethena, varlıkların kontrolünü hiçbir zaman türev platformlarına tam olarak devretmez, yalnızca kısa vadeli korunma pozisyonları için marj sağlamak amacıyla kullanılır ve böylece merkezi olmayan ve şeffaf bir varlık yönetimi garanti altına alınır.
Ethena, delta-nötr stratejisiyle elde edilen getirilerin bir kısmını yakalayarak gelir elde ediyor. Bu strateji şunları içeriyor:
Fonlama oranı arbitrajı: Ethena, sürekli vadeli işlemlerin fonlama oranı pozitif olduğunda kar elde ediyor.
Sıvı Staking Ödülleri: Stake edilen LST'ler tarafından oluşturulan ve bir kısmı Ethena tarafından tutulan staking geliri.
Temel Kâr: Ethena, spot ve vadeli piyasalar arasındaki verimlilik farkından yararlanmaktadır.
Protokol Ücretleri: Uzun vadeli sürdürülebilirliği sağlamak amacıyla toplam getirilerin bir kısmı yedek fon ve protokol hazinesine aktarılır.
USDe'nin delta-nötr stratejisi fiyat oynaklığına maruz kalmayı en aza indirirken, fonlama oranı dalgalanmalarına, piyasa dengesizliklerine ve karşı taraf riskine karşı savunmasız kalmaya devam ediyor. Eğer fonlama oranları uzun süre negatif kalırsa, Ethena'nın yedek fonu kayıpları karşılayacak, ancak uzun vadeli negatif oranlar sistem üzerinde baskı yaratabilir.
Spot ve vadeli işlem piyasaları birbirinden ayrılırsa, likidite krizi veya aşırı oynaklık geçici bir ayrışmaya yol açabilir. Ayrıca, korunma amacıyla merkezi borsalara güvenmek karşı taraf riskini de beraberinde getiriyor; ancak Ethena, varlıkları zincir üzerinde tutarak ve tezgah üstü yerleşim gerçekleştirerek bu riski azaltıyor.
Tarihsel Gelir Eğilimleri
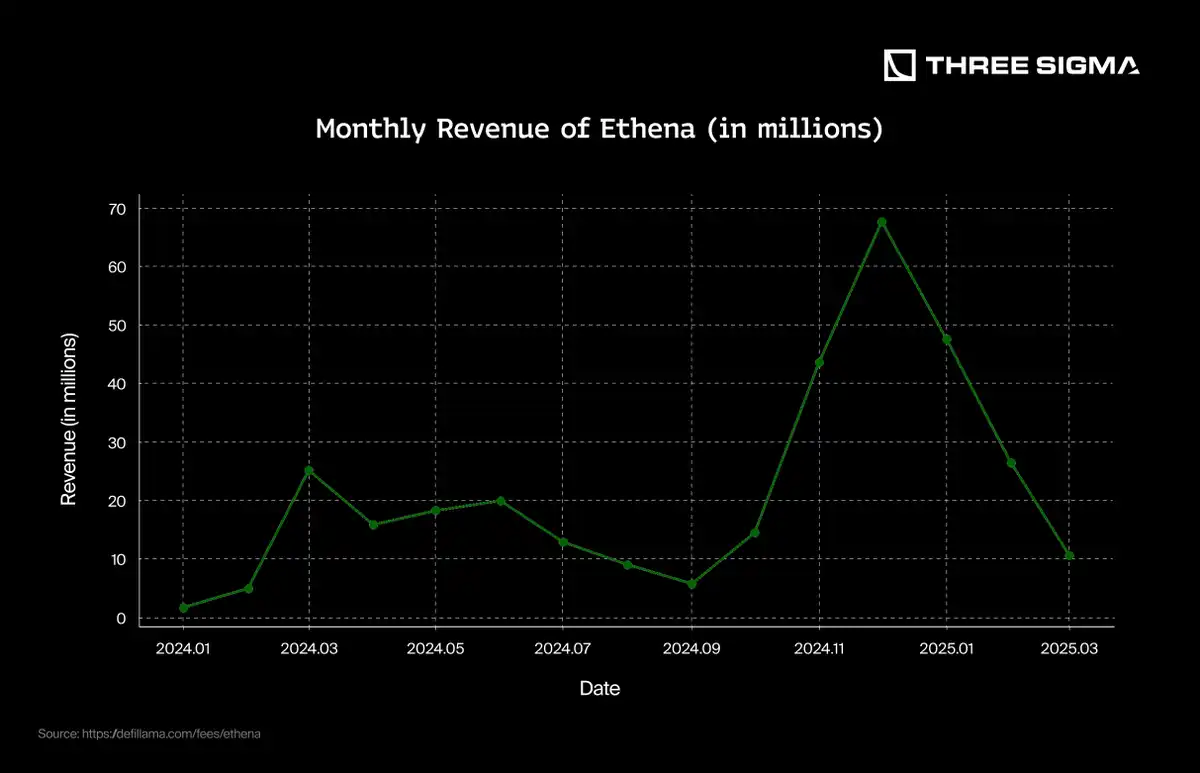
Ethena, 19 Şubat 2024'te halka açıldı ve kullanıcıların sabit paralar yatırarak ve bunları sUSDe olarak stake ederek getiri elde ederek USDe basmalarına olanak sağladı. Protokol, bir yıldan kısa bir sürede 320 milyon dolardan fazla gelir elde ederek DeFi tarihindeki en hızlı kar eğrilerinden birine imza attı.
2024'ün ilk yarısında gelirdeki istikrarlı büyüme, USDe arzındaki sürekli artışı ve DeFi ile CeFi platformlarında yaygın olarak benimsenmesini yansıtıyor. Ancak gelirlerdeki keskin ivmelenme Ekim 2024'te başlıyor ve şu olayların gerçekleşmesiyle aynı zamana denk geliyor:
USDe ve sUSDe'nin Aave ve Morpho gibi büyük kredi piyasalarına entegrasyonu.
Artan piyasa oynaklığı, faiz oranı arbitraj fırsatlarında bir artışa yol açtı.
iUSDe gibi yeni kurumsal ürünlerin piyasaya sürülmesi, Ethena'nın etkisini TradFi alanına da taşıyor.
2025 yılının ilk çeyreğine gelindiğinde protokolün toplam geliri 300 milyon doları aştı. Ethena, henüz 15 aydan kısa bir süredir yayında olmasına rağmen kripto para alanında en çok gelir elde eden platformlar arasında yer alıyor. Bu hızlı büyüme, güçlü bir piyasa talebini ortaya koyuyor ve USDe'nin delta-nötr modelinin sürdürülebilirliğini doğruluyor.
Ancak, 2024'ün sonlarında zirveye ulaştıktan sonra, aylık gelirler 2025'in ilk çeyreğinde keskin bir şekilde düştü. Bu düşüş, büyük borsalarda sürekli vadeli işlem fonlama oranlarının normale dönmesiyle birlikte fonlama oranı arbitraj fırsatlarının azalmasıyla ilişkilidir. Daha düşük oynaklık ve daha nötr bir fonlama ortamıyla birlikte Ethena'nın ana gelir akışlarından biri geçici olarak zayıfladı ve bu durum modelin piyasa koşullarına olan duyarlılığını ortaya koydu.
4. Faiz oranları ile gelir arasındaki korelasyon
Faiz oranlarının stablecoin'ler üzerindeki etkisi, gelir performanslarını etkileyen en belirleyici faktörlerden biridir. Daha önce de belirtildiği gibi, stablecoin'ler faiz getiren rezervler, piyasa arbitrajı ve diğer getiri üreten stratejiler dahil olmak üzere çeşitli mekanizmalar yoluyla gelir üretir. Birçok stablecoin, faiz oranlarındaki değişikliklere tabi olan varlıkları elinde tuttuğu için gelir potansiyelleri genellikle makroekonomik koşullardan etkilenir.
Bu ilişkiyi daha iyi anlamak için geliri arza bölerek ayarlıyoruz. Bu normalleştirme, karşılaştırmayı daha doğru hale getiriyor çünkü stabilcoin arzındaki artış doğal olarak daha yüksek potansiyel gelir elde edilmesine yol açıyor. Arz birimi başına gelire odaklanarak, faiz oranı dalgalanmalarının sabit kripto para karlılığı üzerindeki doğrudan etkisini izole edebiliriz.
USDT
Derinlemesine grafik analizi, Tether geliri ile faiz oranı dalgalanmaları arasındaki pozitif ilişkiyi canlı bir şekilde ortaya koymaktadır. Tether'in üç aylık gelirinin faiz oranı değişikliklerine kıyaslanabildiği tarihsel bir grafik, gelirin faiz oranı ayarlamalarına neredeyse anında tepki verdiğini vurgulayarak açık bir eşzamanlılık gösteriyor.
Bu görselleştirmeler, Tether'in gelirinin faiz oranı ortamına olan duyarlılığını etkili bir şekilde vurgulayarak, potansiyel gelecekteki performans senaryolarına ilişkin öngörücü içgörüler sağlar. Dalgalı veya azalan faiz oranı döngüleriyle ilişkili gelir risklerini azaltmak için proaktif finansal ve rezerv yönetimi stratejilerinin önemini vurguluyorlar.
Aşağıdaki grafik, faiz oranları ile ayarlanmış stablecoin geliri arasındaki ilişkiyi göstermektedir. Her grafik, her bir sabit kripto para biriminin arzı (dikey eksen) ile faiz oranı (yatay eksen) arasındaki değişen ilişkiyi göstermektedir.
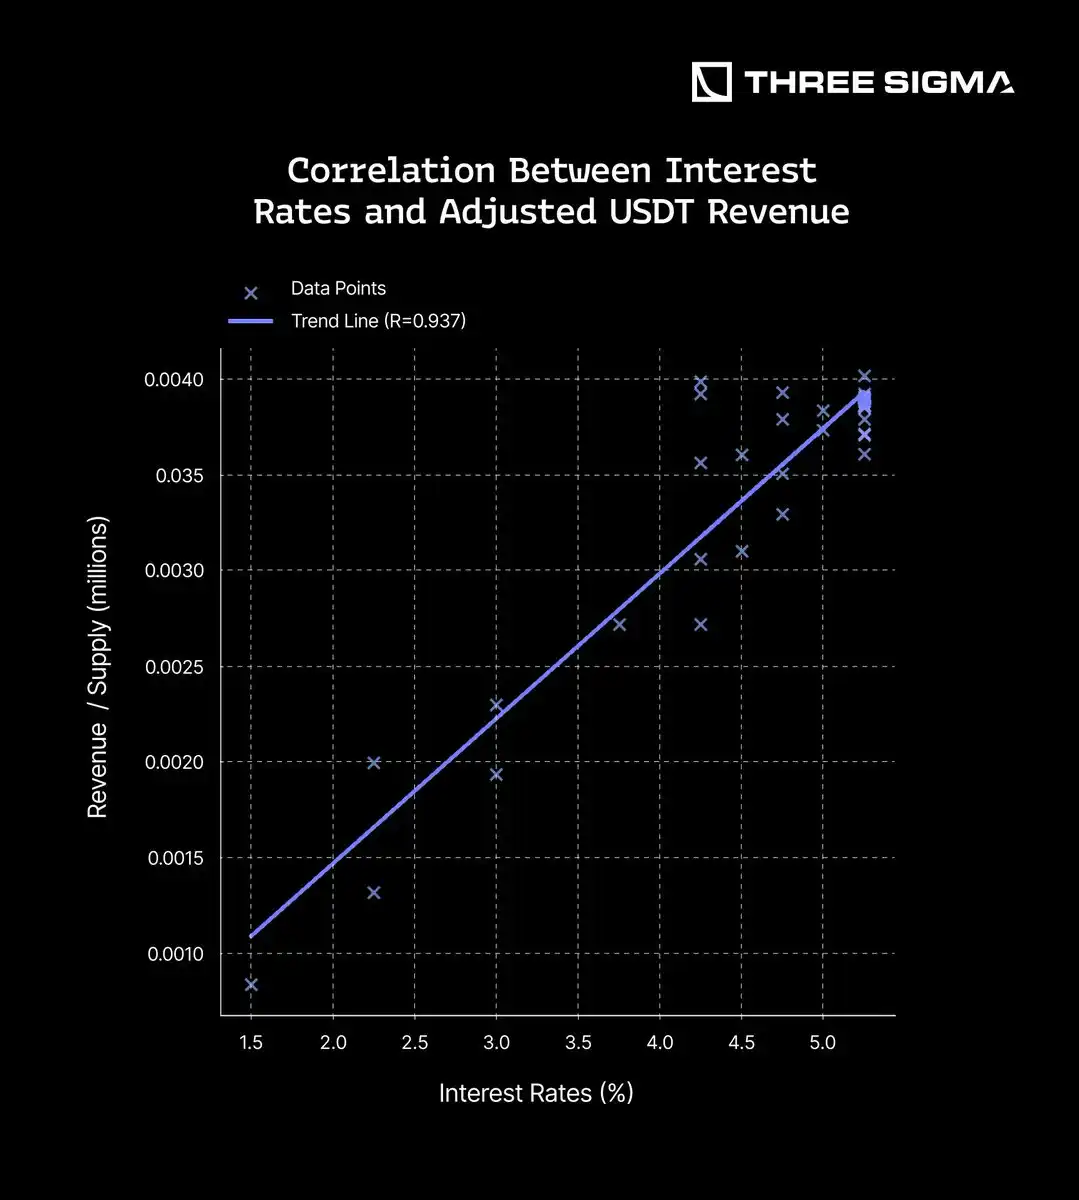
Grafik ayrıca faiz oranları ile arz birimi başına USDT ayarlı gelir (R = 0,937) arasındaki güçlü pozitif korelasyonu vurgulamaktadır. Bu, faiz oranları arttıkça USDT'nin arz birimi başına gelirinin de arttığını ve USDT'nin ABD Hazine tahvillerine yaptığı yatırımlardan elde ettiği artan getiriyi yansıttığını gösteriyor. Faiz oranları arttıkça bu tahvillerin getirileri de artıyor ve bu durum USDT'nin toplam gelirini doğrudan etkiliyor.
Bu korelasyon, USDT'nin özellikle yüksek getirili bir ortamda değişen ekonomik koşullardan faydalanmak için rezerv varlıklarını nasıl etkili bir şekilde yönetebileceğini ortaya koymaktadır. USDT'nin esnek finansal stratejisini ve faiz oranları yükseldiğinde iyi performans gösterme konumunu yansıtarak, ekonomik istikrarını ve güvenilir bir dijital varlık olarak rolünü güçlendiriyor. Daha önce de değinildiği gibi, rezervlerin %80'inin nakit ve Hazine tahvillerinde tutulması, %80'inin ise sadece Hazine tahvillerinde bulunması nedeniyle %100 bir korelasyon mümkün değildir.
USDC
USDC'nin ekonomik gücü stratejik rezerv yönetimine yansıyor. Faiz oranları yükseldikçe USDC, daha yüksek getiri sağlayan ABD Hazine Bonolarındaki büyük varlıklarından faydalanıyor. USDC, rezervlerinin %75-80'ini devlet tahvillerine yatırıyor; bu, hem istikrarı sağlıyor hem de tahvil getirileri arttıkça ek gelir sağlıyor. Faiz oranı dalgalanmalarıyla doğrudan ilişkili olması, USDC'nin yükselen faiz oranı ortamında avantaj sağlamasını sağlayarak, getiri üreten bir stabil kripto para olarak konumunu daha da sağlamlaştırıyor.

Trend çizgisi güçlü bir pozitif korelasyon (R = 0,889) gösteriyor ve bu da faiz oranları arttıkça, birim arz başına USDC gelirinin de buna bağlı olarak arttığını gösteriyor. Bu beklentilerle uyumlu çünkü diğer rezerv destekli stablecoin'ler gibi USDC de gelirini ABD Hazine Bonoları gibi yüksek getirili varlıklardan elde ediyor.
Bu korelasyon, USDC'nin rezervleri optimize etme ve ekonomik değişikliklere uyum sağlama yeteneğini vurgulamaktadır. Ayrıca, rezerv destekli sabit kripto paraların, getiri üretimini artırmak için yükselen faiz oranlarından nasıl yararlanabileceği ve dijital varlık ekosistemindeki rollerini daha da sağlamlaştırabileceği vurgulanıyor.
Bu korelasyon güçlü olmakla birlikte (R = 0,889), rezerv kompozisyonundaki farklılıklar nedeniyle USDT ile olan korelasyondan daha düşüktür. USDT rezervlerinin büyük bir kısmını (%80 civarı) faiz oranlarındaki değişimlere karşı oldukça hassas olan kısa vadeli ABD Hazine bonolarında tutuyor. Buna karşılık, USDC'nin rezervleri daha çeşitlendirilmiştir; rezervlerinin yalnızca %37,5'i Hazine bonolarında ve rezervlerinin yaklaşık %50'si faiz oranı dalgalanmalarına daha dolaylı yanıt veren geri alım anlaşmalarındadır. Bu çeşitlendirilmiş yaklaşım likiditeyi ve istikrarı artırıyor, ancak aynı zamanda faiz oranı artışlarının getiriler üzerindeki doğrudan etkisini hafifçe zayıflatıyor ve bu da daha zayıf korelasyonlara yol açıyor. Özetle, USDT ve USDC gelirlerinin doğrudan karşılaştırılması, rezerv kompozisyonunun ve getiri stratejisinin etkisini vurgulamaktadır.
SKY(DAI/USDs)
SKY’ın ekonomik gücü stratejik rezerv yönetimine yansıyor. Faiz oranları arttıkça, SKY stablecoin'leri (USDS ve DAI) getiri sağlayan varlıklara olan maruziyetlerinden faydalanır.
Geleneksel olarak kurumsal rezervlerle desteklenen USDC ve USDT'nin aksine, DAI tarihsel olarak ETH gibi kripto para teminat varlıklarına güvenmiştir. Ancak Ekim 2022'de MakerDAO, daha yüksek getiri elde etmek için DAI rezervlerinin büyük bir kısmını ABD Hazine Bonolarına ve diğer gerçek dünya varlıklarına (RWA'lar) tahsis etmeye başladı. Temmuz 2023 itibarıyla DAI rezervlerinin %65'inden fazlası RWA'lara sabitlenmiş durumda ve bu da gelirini faiz oranı dalgalanmalarına karşı daha hassas hale getiriyor. Bu değişim, DAI'nin davranışını doğrudan yükselen faiz oranlarından faydalanan kurumsal stablecoin'lerin davranışına yaklaştırıyor.
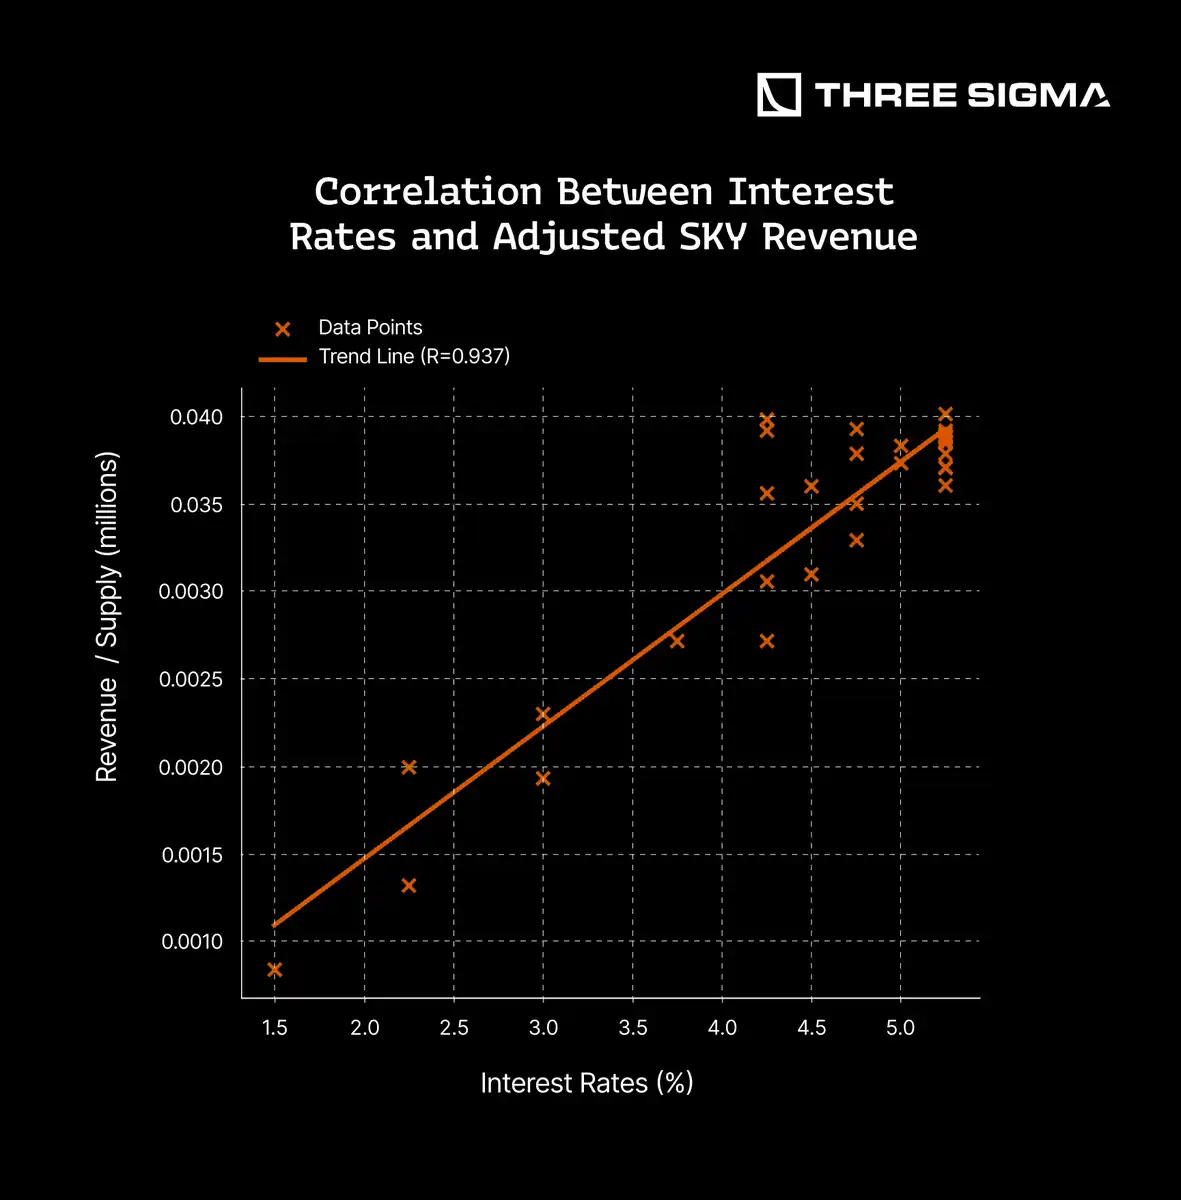
Beklendiği üzere, DAI rezervlerinin bileşimindeki değişiklikler, faiz oranları ile birim arz başına SKY sabit kripto para geliri arasında güçlü bir pozitif korelasyona yol açıyor (R = 0,937). Veriler, daha yüksek faiz oranlarının gelir üretiminin artmasına katkıda bulunduğunu doğruluyor ve SKY stabil kripto parasının artık getiri optimizasyonlu kurumsal stabil kripto paralara benzer performans gösterdiğini daha da doğruluyor.
USDe
USDe'nin gelir modeli, ABD Hazine Bonoları gibi geleneksel faiz getiren varlıklar yerine, esas olarak sürekli vadeli işlemler piyasasındaki fonlama oranı arbitrajına dayanmaktadır. Gördüğümüz gibi, korunma stratejisi, açık faizde dengesizlik oluştuğunda uzun vadeli yatırımcıların ödediği ücretlerden kar elde ederek, sürekli vadeli işlemlerde kısa pozisyon almayı içerir.
Uzun pozisyonlara olan talep arttığında, fonlama oranları yükselir ve bu durum uzun pozisyon tutmayı daha pahalı hale getirirken, kısa vadeli yatırımcılara (USDe dahil) kar fırsatları sağlar. Ancak bu gelir modeli, geleneksel faiz oranı değişikliklerinden doğrudan daha az etkileniyor ve kripto piyasasındaki piyasa oynaklığına, yatırımcıların pozisyonlarına ve genel kaldıraç talebine daha fazla bağımlı.
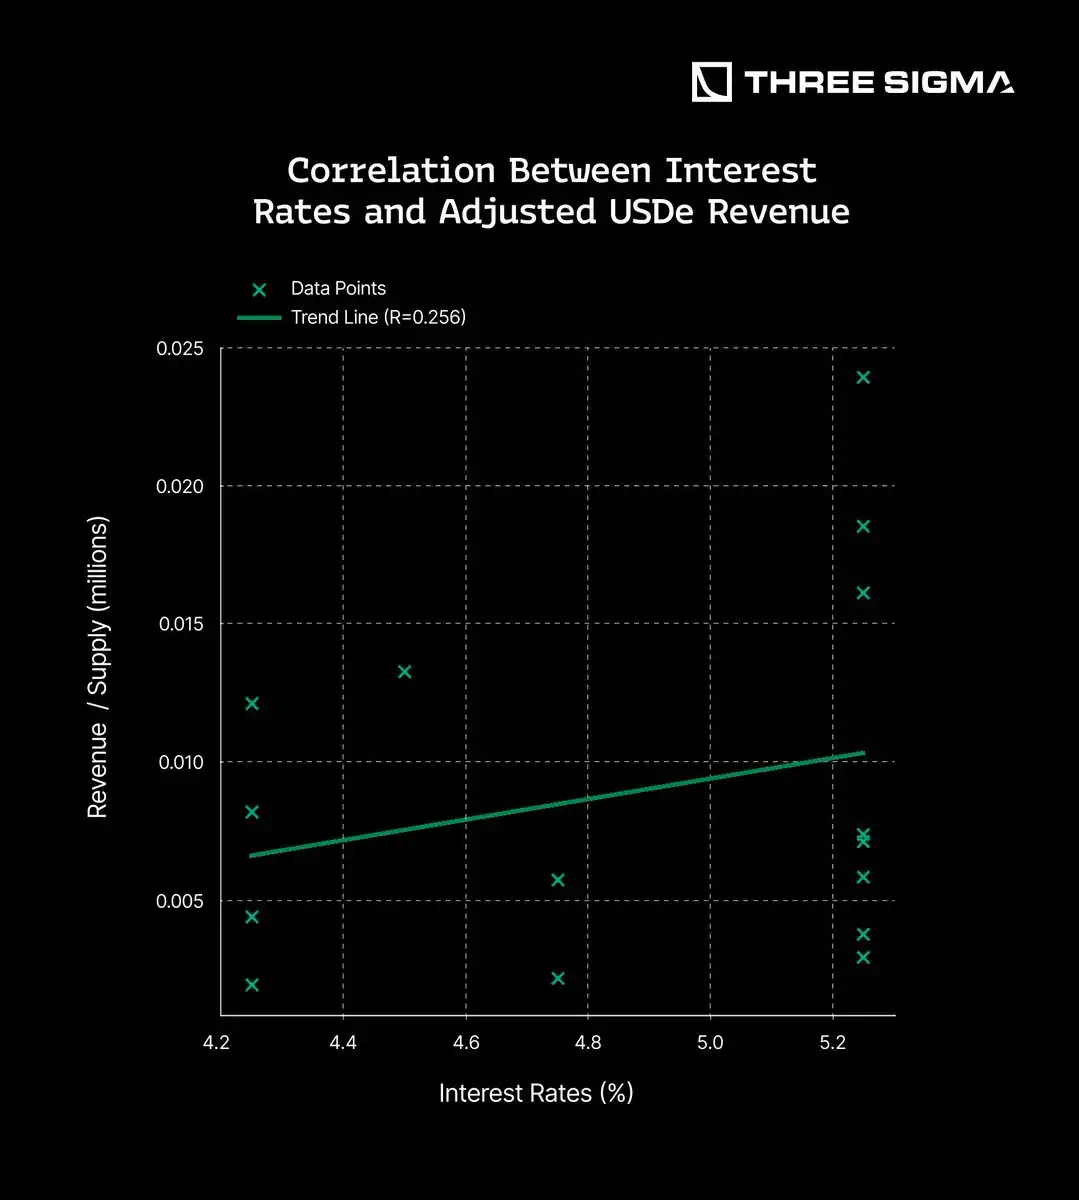
Trend çizgisi zayıf bir pozitif korelasyon gösteriyor (R = 0,256), bu da daha yüksek faiz oranlarının USDe geliri üzerinde bir miktar etkisi olabileceğini ancak ilişkinin özellikle güçlü olmadığını gösteriyor.
Bu beklentilerle uyumludur, zira USDe'nin gelir modeli faiz oranı hareketlerinden ziyade öncelikli olarak vadeli işlemler piyasasındaki koşullar tarafından yönlendirilmektedir. Finansman oranları ve kaldıraç gereksinimleri, gelir yaratmada geleneksel faiz oranı artışlarına kıyasla çok daha büyük bir rol oynuyor.
Bu korelasyon, USDe'nin getirilerinin gerçek dünya faiz oranı değişikliklerine doğrudan maruz kalmaktan ziyade yatırımcı davranışına bağlı olduğunu vurgulamaktadır. Düşük faiz oranları kripto piyasalarında daha fazla risk almayı ve kaldıraç kullanımını teşvik edebilirken, USDe karlılığı sürekli vadeli işlemler ticaretindeki fonlama oranlarındaki dengesizliğe sıkı sıkıya bağlı kalmaya devam ediyor.
5. Faiz Oranlarının %0'a Düşmesinin Etkisi
Faiz Oranları
Faiz oranları, borç para almanın maliyetini veya tam tersine, para ödünç verme veya yatırma karşılığında elde ettiğiniz getiriyi temsil eder. ABD Federal Rezerv Sistemi gibi merkez bankaları, ekonomik büyümeyi yönetmek, enflasyonu kontrol altına almak ve finansal sistemi istikrara kavuşturmak için referans faiz oranları (federal fon oranı gibi) belirler. Düşük faiz oranları genellikle borçlanmayı teşvik eder ve ekonomik aktiviteyi canlandırır, ancak aynı zamanda enflasyonu da artırabilir.
Tersine, daha yüksek faiz oranları borçlanmayı caydıracak, ekonomik büyümeyi yavaşlatacak ancak enflasyonist baskıların azaltılmasına yardımcı olacaktır. Tarihsel olarak, faiz oranları ekonomik döngülere ve krizlere bağlı olarak büyük dalgalanmalar göstermiş, durgunluk dönemlerinde (örneğin 2008 mali krizi, COVID-19 salgını) sıklıkla sıfıra yaklaşmış ve enflasyonist dönemlerde (örneğin salgın sonrası 2022-2024) keskin bir şekilde yükselmiştir. Faiz oranı dalgalanmaları, Hazine bonoları (T-Bonoları) ve tahvillerin getirilerini doğrudan etkiler; bu da bu yatırımların getirisine güvenen stablecoin ihraççıları için kritik öneme sahiptir.
Tarihsel Faiz Oranları
En fazla dikkat gerektiren faiz oranları, doların birincil rezerv para birimi olarak küresel hakimiyeti ve uluslararası finans piyasaları üzerindeki yaygın etkisi nedeniyle, ABD Federal Rezerv Sistemi tarafından belirlenen oranlardır, özellikle de federal fon oranıdır. ABD faiz oranlarındaki değişimler küresel ekonomik aktivite, para birimi değerlemeleri, yatırım akışları ve borçlanma maliyetleri üzerinde önemli bir etkiye sahip olup, bunları küresel finansal istikrar için önemli bir kıstas haline getirmektedir.
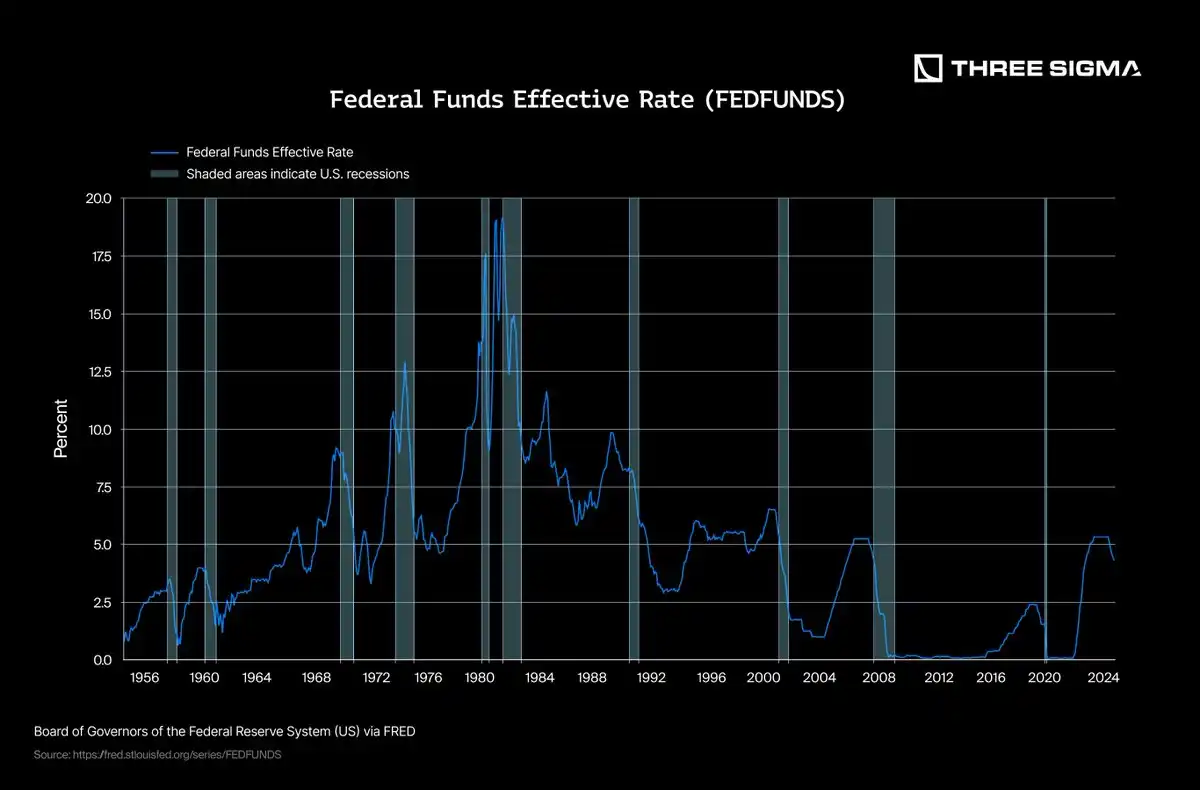
Tarihsel grafik, enflasyona yanıt olarak 1980'lerin başında belirlenen tarihsel olarak yüksek faiz oranları ve ardından son yirmi yıldır düşük faiz oranı ortamına doğru faiz oranlarında istikrarlı bir düşüş de dahil olmak üzere birkaç önemli faiz oranı döngüsünü açıkça göstermektedir. Özellikle 2008 mali krizi, ekonomik toparlanmayı teşvik etmek amacıyla faiz oranlarının sıfıra yakın seviyelere çekilmesine neden oldu.
Özellikle son faiz oranı döngüsünde (2010-2020), Federal Rezerv faiz oranlarını uzun süre tarihsel olarak düşük bir seviyede (%0'a yakın) tuttu ve ancak ekonomi 2015'ten 2018'e kadar kademeli olarak toparlandığında bunları kademeli olarak artırmaya başladı. Ancak, 2020'nin başlarında COVID-19 salgınının patlak vermesi, ekonomik yavaşlamayı ele almak, likiditeyi sağlamak ve finansal piyasaları istikrara kavuşturmak amacıyla faiz oranlarında bir kez daha sıfıra yakın bir seviyeye keskin bir düşüşe yol açtı.
Faiz oranı ve gelir korelasyonunun karşılaştırılması
Daha önce tartıştığımız gibi, bazı stablecoin'lerin gelir modelleri faiz oranlarına oldukça bağımlıyken, diğerleri onları bu dalgalanmalardan izole eden yapılara sahiptir.
Sunulan veriler bu ayrımı açıkça ortaya koymaktadır. USDT, USDC ve SKY'nin hepsi yüksek oranda ilişkilidir (R ~0,89–0,94), bu da bunların geçerli faiz oranlarına önemli ölçüde bağımlı olduğunu göstermektedir. Gelirlerinin büyük kısmını devlet tahvilleri gibi geleneksel yatırımlardan elde eden yatırımcılar, faiz oranlarının sıfıra yakın olduğu dönemlerde daha büyük risklerle karşı karşıya kalıyor ve bu durum karlılıklarını ciddi şekilde etkiliyor.
Bunun tam tersine, USDe'nin çok daha zayıf bir korelasyonu (R = 0,256) vardır ve bu da onun tamamen farklı bir gelir yaratma yöntemini yansıtır. USDe'nin geliri, geleneksel faiz oranlarından etkilenen varlıklardan ziyade, esas olarak kripto para piyasasının sürekli vadeli işlem fonlama oranı arbitrajı ve staking geliri gibi mekanizmalarından geliyor.
Özetle, bu veriler, itibari para destekli ve hazine destekli sabit kripto paraların (USDT, USDC ve SKY gibi) düşük faiz oranı ortamında önemli risklerle karşı karşıya olduğunu güçlü bir şekilde göstermektedir. Buna karşılık, USDe gibi algoritmik stablecoin'ler alternatif gelir stratejileriyle daha fazla dayanıklılık gösterdi ve portföylerde stratejik çeşitlendiriciler olarak hizmet edebilir, faiz oranları düştüğünde göreceli istikrar sağlayabilir.
Faiz oranlarının %0'a düştüğü senaryo
Faiz oranlarının %0'a döndüğü senaryoda, stablecoin'lerin etkisi gelir modellerine ve varlık dağılımına bağlı olarak önemli ölçüde değişir:
Tether
USDT gelirini öncelikle geleneksel finansal varlıklardan (hazine bonoları gibi) elde ettiğinden, faiz oranlarının %0'a düşmesi gelir kaynaklarını büyük ölçüde azaltacak ve karlılığı ciddi şekilde etkileyecektir. Ancak Tether'in kripto paralar (BTC, ETH) ve kıymetli metaller de dahil olmak üzere alternatif yatırımlara stratejik olarak çeşitlendirilmesi, bu etkiyi kısmen hafifletebilir. Ancak bu alternatif varlıklar daha yüksek oynaklık ve risk taşır ve kaybedilen faiz gelirini tam olarak telafi edemeyebilir, bu da genel piyasa konumlarını zayıflatabilir.
Tether, 50'den az çalışanı olan yalın yapısı, asgari idari giderleri ve USDT token'larındaki işlem ücretlerinin genellikle bu işlem giderlerini karşılaması sayesinde 2024 yılında çok düşük işletme giderlerini korudu. Yasal ve düzenleyici giderler de nispeten düşüktü; bu yıl büyük bir para cezası yoktu; 2021'de New York Başsavcılığı'na ödenen 18,5 milyon dolarlık para cezasıyla karşılaştırıldığında.
Mali açıdan Tether, 2024'ün sonunda güçlü rezervlerini korudu; rezervler yaklaşık 7,1 milyar dolarlık USDT sahiplerine olan yükümlülükleri ve yaklaşık 20 milyar dolarlık toplam öz sermayeyi aştı. Yıllık muhafazakar işletme giderleri (muhtemelen 100 milyon doların altında) göz önüne alındığında, Tether gelecekteki geliri tamamen sıfıra inse bile 70 yıldan uzun süre faaliyetlerini sürdürebilecektir. Bu da şirketin olağanüstü mali istikrarını ve neredeyse sınırsız işletme alanını göstermektedir.
Circle
Circle yakın zamanda ABD Menkul Kıymetler ve Borsa Komisyonu'na "CRCL" sembolü altında New York Borsası'nda listelenmeyi planladığını belirten bir S-1 kayıt beyanı sundu.
2024 yılında Circle, 2023'teki 1,45 milyar dolara göre %16 artışla yaklaşık 1,68 milyar dolarlık toplam gelir bildirdi. Özellikle, bu gelirin %99'undan fazlası, esas olarak USDC'yi destekleyen varlıklardan elde edilen faiz olmak üzere rezerv gelirinden geliyor. Şirketin 2024 yılı net gelirinin, esas olarak artan işletme ve dağıtım giderleri nedeniyle bir önceki yılki 268 milyon dolara göre önemli bir düşüşle yaklaşık 156 milyon dolar olması bekleniyor.
2024 yılı toplam işletme giderleri yaklaşık 492 milyon dolar olup, bunun büyük kısmı çalışan tazminatlarına (263 milyon dolar), genel ve idari giderlere (137 milyon dolar), BT altyapısına (27 milyon dolar), amortisman ve itfa giderlerine (yaklaşık 51 milyon dolar), pazarlama giderlerine (17 milyon dolar) ve dijital varlık kayıplarına (4 milyon dolar) gidiyor. Circle ayrıca yaklaşık 1,01 milyar dolar dağıtım ve işlem maliyetine katlandı ve bu maliyetin yaklaşık 908 milyon doları ana dağıtım ortağı olan Coinbase'e ödendi.
31 Aralık 2024 itibarıyla Circle, yaklaşık 1,045 milyar dolarlık toplam kullanılabilir likidite için 751 milyon dolar nakit ve nakit benzeri varlıklar ile 294 milyon dolar diğer likit yatırımları tutuyordu. Sıfır gelir senaryosunda şirketin finansal sürdürülebilirliğini tahmin ederken, bu iki varlık türü arasında ayrım yapmak önemlidir:
751 milyon dolar nakit ve nakit benzerleri, muhafazakar finansal sürdürülebilirlik tahminleri yapmak için uygun, oldukça likit ve hemen kullanılabilir fonları temsil eder. Sadece buna dayanarak ve cari yıllık işletme giderlerinin 492 milyon dolar olduğu varsayıldığında, Circle'ın mali sürdürülebilirliği yaklaşık 18 aydır.
1,045 milyar ABD doları tutarındaki likiditenin (nakit ve diğer cari varlıklar) tamamı dahil edilirse ve bu ek varlıkların kolayca ulaşılabilir ve kısıtlanmamış olduğu varsayılırsa, finansal sürdürülebilirlik süresi yaklaşık 25 aya kadar uzatılabilir.
Daha muhafazakar bir yaklaşım, likit olmayan veya kısıtlı olabilecek varlıklara bağımlılıktan kaçınmak için yalnızca nakit benzerlerine odaklanır. Ancak Circle daha geniş bir likidite havuzuna sorunsuz bir şekilde erişebilirse, daha fazla esnekliğe sahip olacaktır.
Uzun süreli sıfır faiz oranı ortamında, Circle'ın rezervlerden elde edilen faiz gelirine olan yoğun bağımlılığı, gelir akışını önemli ölçüde etkileyebilir. Bir şirket gelir akışlarını etkili bir şekilde çeşitlendiremezse, karlılığı olumsuz etkilenebilir ve ücret yapısını değiştirmek veya yeni yatırım yolları keşfetmek gibi stratejik ayarlamalar gerekebilir.
SKY %0 faiz oranı ortamında, Sky Protokolü (eski adıyla MakerDAO), özellikle gelir akışları ve finansal sürdürülebilirlik açısından önemli zorluklarla karşı karşıyadır. Protokol, ABD Hazine Bonolarına, ETH staking ödüllerine ve DeFi gelirine dayanıyor; bu da faizin tamamen yokluğunun gelirini önemli ölçüde etkileyebileceği anlamına geliyor.
Gelir kaynakları baskı altında:
İstikrar ücretleri ve borçlanma talebi: DAI kredilerindeki istikrar ücretleri, borçlanma talebinin azalmasıyla birlikte düşebilir. Bu düşüş, ABD Hazine tahvilleri ve diğer tahvillerdeki düşük getirilerle birleşince anlaşmanın mali yükünü artırabilir.
DeFi finansman ücretleri: Düşük faiz ortamında, yatırımcılar kaldıraçlı işlemlere girmeye daha az istekli olabilir ve bu da DeFi faaliyetleri için daha düşük finansman ücretlerine yol açacaktır.
Tarihsel olarak, Sky Protokolü, Sky Tasarruf Oranı (SSR) gibi parametreleri ayarlayarak düşük faiz oranı ortamlarına uyum sağlayabildiğini göstermiştir. Örneğin, SSR, mevcut piyasa koşullarına uyum sağlamak amacıyla 24 Mart 2025 tarihinden itibaren %4,5'e düşürüldü.
Sky Protocol'ün toplam varlıkları yaklaşık 220 milyon dolar değerindedir ve aşağıdakilerden oluşmaktadır:
101 milyon dolar DAI - Sabit
82,2 milyon dolar SKY token'ı - Değişken
36,4 milyon dolar MKR token'ı - Değişken
243 bin dolar stkAAVE - Değişken
470 bin dolar ENS - Değişken
Bu 220 milyon dolarlık toplam değer, DAI gibi likit varlıkları, piyasa koşullarına bağlı olarak değeri dalgalanabilen SKY ve MKR gibi değişken token'larla birleştiriyor. Protokol işlemleri için likit varlıklar en erişilebilir fon kaynağıdır, volatilite tokenları ise piyasa oynaklığına maruz kalan daha stratejik bir varlık sınıfıdır.
İşletme döngüsü, mevcut varlıklar ve yıllık işletme giderleri esas alınarak, yeni gelir elde edilmeden Sky anlaşmasının geçerli olacağı zaman uzunluğudur. Anlaşmanın yıllık işletme giderlerinin 35 milyon dolar olacağı tahmin ediliyor. Hesaplama formülü şu şekildedir:
Sadece likit varlıklar (DAI) dikkate alındığında: İşletme döngüsü = 101 milyon ABD doları ÷ 35 milyon ABD doları = 2,89 yıl
Mevcut fiyat üzerinden toplam varlıklar (likidite + oynak varlıklar) dikkate alındığında: İşletme döngüsü = 220 milyon ABD doları ÷ 35 milyon ABD doları = 6,29 yıl
Sky Protokolü'nün %0 faiz oranıyla finansal sürdürülebilirliği, büyük ölçüde SKY ve MKR gibi oynak varlıkların değerine dayanıyor ve bu varlıkların dalgalanmaları toplam faaliyet döngüsünü etkileyebiliyor. Ancak, yalnızca DAI sisteminin fazlasına dayanarak, Sky protokolü ek gelir elde etmeden yaklaşık 2,89 yıl boyunca faaliyetlerini sürdürebilir. Varlık havuzunun tamamı (hem likit hem de dalgalı varlıklar dahil) dikkate alındığında, piyasada başka büyük bir değişiklik olmadığı varsayıldığında Sky'ın yaklaşık 6,29 yıl boyunca faaliyetlerini sürdürebileceği tahmin ediliyor.
Tarihsel olarak uyum sağlama yeteneğini kanıtlamış bir protokol olarak Sky Protocol, ücret yapısını ayarlayabilir ve uzun süreli düşük faiz oranı ortamına yanıt vermek için varlık dağılımında stratejik ayarlamalar yapabilir.
Ethena Fed faiz oranlarını %0'a düşürürse, çeşitli faktörler USDe'nin getirileri koruma ve artırma kabiliyetini etkileyebilir. Düşük faiz oranları borçlanma maliyetlerini düşürerek kaldıracı yatırımcılar ve yatırımcılar için daha cazip hale getiriyor. Geleneksel piyasalarda bu durum, sabit gelirli enstrümanların getirilerinin azalmasıyla birlikte sermayeyi daha riskli varlıklara yönlendirir ve yatırımcıları başka yerlerde daha yüksek getiri aramaya yöneltir. Bu dinamik, kripto para piyasası için de geçerlidir; burada düşük faiz oranı ortamı genellikle Bitcoin ve Ethereum gibi kripto para birimlerine sermaye girişine yol açar.
Piyasaya daha fazla likidite girdikçe, yatırımcılar kripto varlıklarda kaldıraçlı uzun pozisyonlar almaya daha meyilli oluyor ve fiyatların yükselmeye devam etmesini bekliyor. Bu durum, uzun vadeli sözleşme piyasasında bir dengesizlik yarattı ve uzun vadeli talebin kısa vadeli talebi aşması sonucunu doğurdu. Sonuç olarak, fonlama oranları yükseliyor ve bu da uzun pozisyon tutmayı daha pahalı hale getirirken, USDe stratejisinin yaptığı gibi kısa pozisyon alan yatırımcıların işine yarıyor.
Ancak bu faydanın potansiyel riskleri de yok değil. Faiz oranları uzun süre düşük kalırsa, piyasa katılımcılarının stratejilerini yeni normale göre ayarlamasıyla birlikte USDE getirileri sonunda istikrara kavuşabilir, hatta düşebilir. Bu ayarlama kaldıraç azaltma veya işlem stratejisini değiştirme şeklinde olabilir. Ayrıca, düşük faiz oranı ortamı başlangıçta USDe'nin sürekli sözleşme fonlama oranları aracılığıyla getiri üretimini desteklerken, bu koşulların uzun vadeli istikrarı, yatırımcı davranışında şu anda en yüksek getiriyi üreten varlıklar dışındaki varlıklara doğru bir kaymayı teşvik edebilir.
Protokol açısından bakıldığında Ethena finansal açıdan avantajlı bir konumdadır. Proje, risk sermayesi ve token satışları yoluyla 120 milyon doların üzerinde para topladı ve zincir üstü cüzdan 0x2b5ab59163a6e93b4486f6055d33ca4a115dd4d5 aracılığıyla doğrulanabilen yaklaşık 61 milyon dolarlık bir yedek fonu koruyor. Bu rezerv fonu, negatif getiri ortamında tampon görevi görerek USDe'nin istikrarını destekliyor. Ethena ayrıca yalın bir ekiple çalışıyor ve yıllık tahmini işletme giderleri 2 milyon ila 5 milyon dolar arasında değişiyor. Bu sayede protokol gelirleri önemli ölçüde azalsa bile projenin uzun yıllar faaliyette kalması sağlanabiliyor.
Özetle, düşük faiz oranı ortamı USDe'nin kısa vadede cazip kalması için eşsiz bir fırsat sunarken, uzun vadeli sürdürülebilirliği devam eden piyasa faaliyetlerine ve oynaklığa bağlıdır. Bununla birlikte, Ethena'nın güçlü rezerv pozisyonu ve düşük yanma oranı, ona sağlam bir finansal tampon sağlıyor ve protokolün, temel istikrarından ödün vermeden uzun süreli düşük getiri dönemlerinde istikrarlı bir şekilde çalışmasını sağlıyor.
6. Sonuç
Stabilcoin ekosistemi, özellikle faiz oranları olmak üzere makroekonomik dinamiklerle yakından ilişkilidir. Bu analizin gösterdiği gibi, faiz oranlarının %0'a düştüğü bir senaryoda çeşitli stablecoin modellerinin performansı ve sürdürülebilirliği arasında önemli farklılıklar bulunuyor.
En Çok Etkilenenler:
USDC neredeyse tamamen ABD Hazine tahvillerinin getirilerine güveniyor ve etkili bir çeşitlendirme olmadan, iş modeli uzun vadeli düşük faiz oranı ortamında yapısal olarak kırılgan hale geliyor. Yüksek işletme maliyetleri ve nispeten sınırlı hazine rezervleri Circle'ın uzun vadeli işletme kabiliyetlerini daha da kısıtlıyor.
Önemli ölçüde etkilenmiş ancak daha dayanıklı:
USDT ve SKY da faiz getiren varlıklara olan bağımlılıkları nedeniyle önemli gelir sıkışmasıyla karşı karşıya kalacak. Ancak hepsinin bir miktar avantajı var. Tether (USDT), büyük bir hazine fazlası tutuyor, son derece düşük işletme maliyetlerine sahip ve bunun bir kısmını çeşitlendirilmiş varlıklara (Bitcoin ve altın gibi) yatırıyor, bu da sıfır faiz oranı koşullarında daha uzun bir finansal işletme dönemine sahip olmasını sağlıyor.
SKY (USDS/DAI) da getirilerin düşmesi riskiyle karşı karşıya. Ancak protokol ücretleri, kripto teminat likidasyonları ve akıllı sözleşme borç verme gibi DeFi'ye özgü mekanizmalar aracılığıyla çeşitlendirilmiş gelir akışlarını koruyarak daha fazla operasyonel esneklik sağlıyor. Ayrıca protokoller, geçmiş döngülerde gösterildiği gibi, giderleri karşılamak için yönetişim token satışlarına da güvenebilir.
En Az Etkili/En Uyumlu:
Ethena (USDe), faiz getiren enstrümanlara dayanmayan, piyasa odaklı, kripto yerel gelir modeliyle öne çıkıyor. Bunun yerine Ethena, değeri sürekli vadeli işlem finansman oranları, stake ödülleri ve piyasa verimsizlikleri yoluyla yakalar. Yüzde 0 faizli bir dünyada, USDe artan kaldıraç ve spekülasyondan bile faydalanabilir ve bu da onu diğer stablecoin'ler daralırken gelişebilen birkaç projeden biri haline getirebilir.
Ancak uzun vadede düşük faiz oranı ortamının devam etmesi, piyasa koşullarının nötr veya düşüş eğilimli hale gelmesine neden olabilir ve bu da Ethena'nın karlılığını azaltabilir. Aslında, fonlama oranları şortlar için güçlü bir şekilde negatif hale geldiğinde, protokol kısa vadeli kayıplarla bile karşı karşıya kalabilir.
Bu karşılaştırmalı analiz önemli bir bakış açısını vurguluyor: Gelir çeşitlendirmesi artık isteğe bağlı değil, kritik öneme sahip. Faiz oranlarının tarihi düşük seviyelere geri dönme olasılığının yüksek olduğu bir dünyada, geleneksel finansal araçlara aşırı derecede güvenen stablecoin ihraççıları, karlılıklarının düşmesi gibi önemli bir riskle karşı karşıya kalıyor. Özellikle USDe gibi esnek kripto-yerel gelir motorlarına sahip protokoller, fırtınayı atlatmakla kalmayıp daha da güçlenerek ortaya çıkabilir.
Sonuç olarak, stablecoin piyasasının sürdürülebilirliği yalnızca sabit kur veya piyasa kabulünün istikrarı tarafından değil, aynı zamanda ekonomik sistemler genelindeki dayanıklılık tarafından da belirlenecektir. Ürün inovasyonu, çeşitlendirilmiş teminat veya getiri mekanizmaları yoluyla uyum sağlayan protokoller, dijital dolarların gelecek neslini tanımlayacak.
Son olarak, Circle ve Tether'ın düşük faiz getirileri dünyasına hazırlanıyor olabileceğini belirtmekte fayda var. Her biri kendi blockchain altyapısını aktif olarak kuruyor veya bu altyapıya katılıyor: Circle Cortex'i kuruyor, Tether ise Plasma'yı. Bu çabaların, hizmet tekliflerini çeşitlendirmeyi ve hazine getirilerinin ötesinde potansiyel olarak yeni gelir kaynakları açmayı amaçladığı görülüyor.
Ayrıca Circle'ın halka arz duyurusu araştırmamızın sonuyla aynı zamana denk geldi. Açıklanan detaylar, özellikle yeni girişimler aracılığıyla çeşitlendirme ve genişleme ihtiyacı olmak üzere, tespit ettiğimiz zayıflıklarımız ve stratejik yönlerimizle büyük ölçüde örtüşmektedir. Bir halka arz hem bir likidite olayı hem de daha çok hizmet ve altyapı odaklı bir iş modeline geçişin işareti olabilir.
Son olarak, insan şu soruyu sormadan edemiyor: Acaba Circle'ın elinde başka bir koz daha mı var? Sessizce dijital doların resmi ihraççısı olmaya mı hazırlanıyor? Bunu doğrulayan resmi bir açıklama olmasa da, böyle bir adımın düzenleme odaklı strateji ve ABD ile ortaklık doğrultusunda olacağı kesin. Kim bilir.
Web3 başarısının sırrı sadece bir adım ötede - başkalarının öne geçmesine ve sizi kafa karışıklığı içinde bırakmasına izin vermeyin.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler