Artış değil, tedarik kesintisi mi? Petrol fiyatı artık kritik noktayı aştı.
Orjinal Başlık: (WCTW) Petrol Piyasasının Kırılma Noktası Burada
Orjinal Yazar: HFI Research
Çeviren: Peggy, BlockBeats
Editör Notu: Bu makale, küresel petrol piyasasının artık "kırılma noktası" noktasını geçtiğini iddia ediyor. Artık sorunun petrol fiyatlarının yükselmeye devam edip etmeyeceği değil, gerçek dünya arz açığının nasıl zorunlu bir şekilde ortaya çıkacağıdır - ham petrol stoklarının hızla azalması, mamul petrolün kıtlığı ya da talebi bastırmak için politika tedbirleri aracılığıyla.
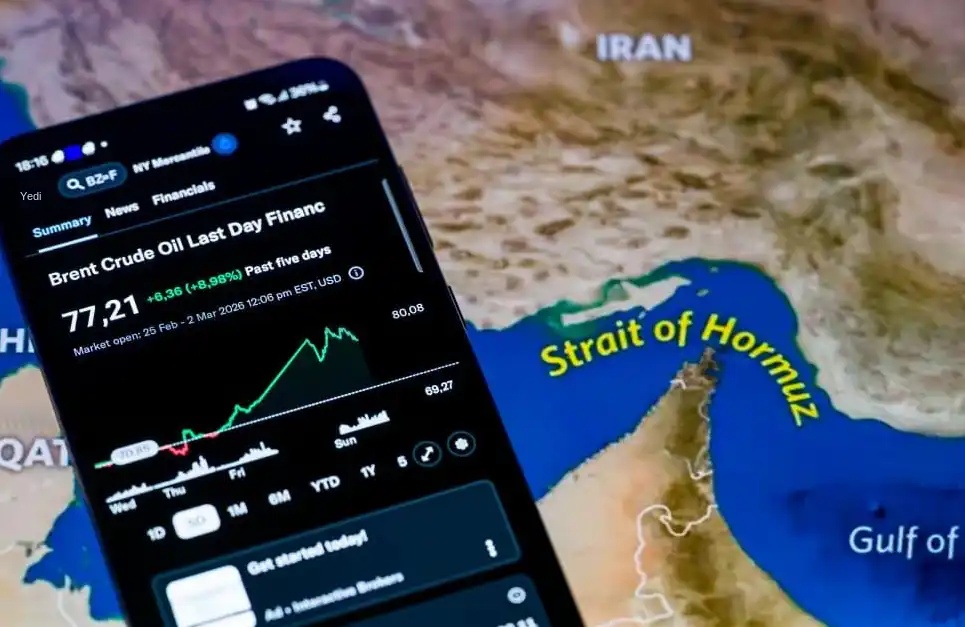
Makalenin temel mantığı, piyasanın hafife aldığı bir değişken üzerine kuruludur: Zaman Uyumsuzluğu. Hürmüz Boğazı'nın kısa vadede tekrar açılması bile, önceden taşımacılık kesintisinden kaynaklanan tanker dönüş gecikmelerinin kara üzerindeki stokları gelecek haftalarda hâlâ aşındırmaya devam edeceği anlamına gelir. Bu da arz sorununun "geçişin yeniden sağlanması" ile hemen hafifletilmeyeceği, ancak stoklar ve spot piyasada gecikmeli olarak yansıtılacağı anlamına gelir.
Bu bağlamda, rafineri davranışı hayati bir katalizör haline gelmektedir. Asya ve Avrupa rafinerilerin kapasite azaltması, nihai talebin eşzamanlı olarak zayıfladığı anlamına gelmez; aksine öncelikle mamul petrol stoklarını sıkıştırır, petrol fiyatlarını yükseltir, ardından rafinerilerin yeniden çalışmalarını zorunlu kılar, böylece kendini güçlendiren bir döngü oluşturur: yüksek petrol fiyatı - kar daralması - stok azaltma - kar onarımı - yük kapasiteye geri dönüş. Bu mekanizma, piyasanın kısa vadede geleneksel arz ve talep ayarlamalarıyla dengeyi sağlamasını zorlaştırmaktadır.
Daha etkileyici bir değerlendirme ise, eğer boğazın nisan ayına kadar kapalı kalması durumunda, geleneksel petrol fiyatlandırma çerçevesinin işlevsiz hale geleceğidir. Piyasanın karşı karşıya olduğu şey, artık periyodik yükselişler değil, neredeyse "gerçek varlık kıtlığı" durumuna yaklaşıyor olmasıdır - bu durumda fiyat artık etkili bir düzenleyici araç değildir, petrol fiyatının üst sınırı da referans değerini kaybeder. Piyasayı gerçek anlamda dengeye getirebilecek şey, arzın geri dönmesi değil, salgın dönemi gibi "politika ile belirlenen talep bastırma" türüdür.
Dolayısıyla, varil başına 95 dolar, petrol piyasasını dengeye getirmek için yeterli değildir. Jeopolitik çatışmalar devam ettiği sürece, gelecekte odaklanmamız gereken, petrol fiyatı kendisi değil, stok değişiklikleri, politika sinyalleri ve talebin zorunlu olarak daralma hızıdır.
Aşağıda orijinal metin yer almaktadır:
Lütfen "Petrol Piyasasının Kırılma Noktası" makalesini okuyun.
İlgili Okuma: "Petrol Fiyatı Kritik Noktaya Yaklaşıyor, Nisan Ayının Ortasında Ne Olacak?"
25 Mart'ta yayımladığımız raporda, çeşitli senaryoları sıraladık ve petrol piyasasının kırılma noktasının nisan ayının ortasında oluşacağını belirttik. Ve şimdi, bu kırılma noktası artık geride kaldı.
Bu andan itibaren, günlük 11 ila 13 milyon varil arasında kesintiyle karşılaşacak olan arzın şu üç şekilde ortaya çıkması beklenmektedir:
1) Ham Petrol Stoklarının Azalması;
2) Rafine Ürün Stoklarının Azalması;
3) Talebin Zarar Görmesi.
Eğer lojistik mekanizma veya mantık konusunda fazla bilginiz yoksa, size bunu açıklamak isterim.
Söz konusu "petrol piyasasının kritik noktası," Basra Körfezi'nden son kullanıcıya sevkiyat yapılan son ham petrol partisine denk gelmektedir. Bu tankerler karaya yanaştıktan sonra boşaltmalarını tamamladıklarında, ardından boşaltmaya devam edemezlerse, kara üstündeki ham petrol stokları tükenmeye başlayacaktır. (Kara üstü stokların hesaplanmasıyla ilgili daha fazla ayrıntı için önceki analiz makalesine bakabilirsiniz.)
Şu anda küresel rafineri duruşu yaklaşık olarak günlük 500 bin varili aşmış durumda, bunun yaklaşık 300 bin varili Orta Doğu'da yoğunlaşmış durumda. Asya ve Avrupa'daki rafineriler de işletme kapasitelerini düşürmektedir, ancak rafineri kapatılması terminal talebinin azaldığı anlamına gelmez.
Rafineri işletme kapasitesinin azalması, rafine ürün stoklarının tükenmesini hızlandıracak ve böylece rafine ürün fiyatlarını artıracaktır. Bu süreç rafineri marjlarını yükseltecek ve bunun sonucunda rafinerileri işletme kapasitelerini artırmaya teşvik edecektir.
Bu döngü önümüzdeki haftalar boyunca tekrar tekrar yaşanacak: Ham petrol fiyatları yükseliyor → Rafine marjları daralıyor → Rafine ürün arzı azalıyor → Rafine ürün stokları azalıyor → Rafine marjları toparlanıyor → İşletme kapasitesi artıyor → Ham petrol fiyatları daha da yükseliyor
Spot piyasasında, bu "oyun" stok bulunduran tüccarlar ile stoku olmayan rafineriler arasında oynanacaktır. Elbette, bu durum sadece kara üstü ham petrol stokları tamamen tükenene kadar sürebilir ve bu nokta artık çok da uzakta değil.
Mayıs'ın ilk haftasına gelindiğinde, Asya'da gerçek anlamda ham petrol stoku tutan ülkelerin sadece Japonya ve Çin olacağı tahmin edilmektedir. Diğer ülkeler spot piyasada ham petrol kovalamak zorunda kalacaklar. Bu sırada, Hürmüz Boğazı hala kapalıysa ve açılmamışsa, rafineriler gerekli ham petrolü elde etmek için her türlü fedakarlığı yapacaklar - çünkü diğer seçenekleri durdurmak olacaktır.
Avrupa için, ham petrol kıtlığı aynı zaman diliminde kendini gösterecektir. Bu noktada, ABD'nin günlük yaklaşık olarak 550 bin varil ham petrol ihraç etmesi ve OECD ülkelerinin ham petrol stoklarının gerekli minimum seviyeye düşmesi beklenmektedir, geriye kalan stoklar çoğunlukla ABD'de yoğunlaşmış durumda.
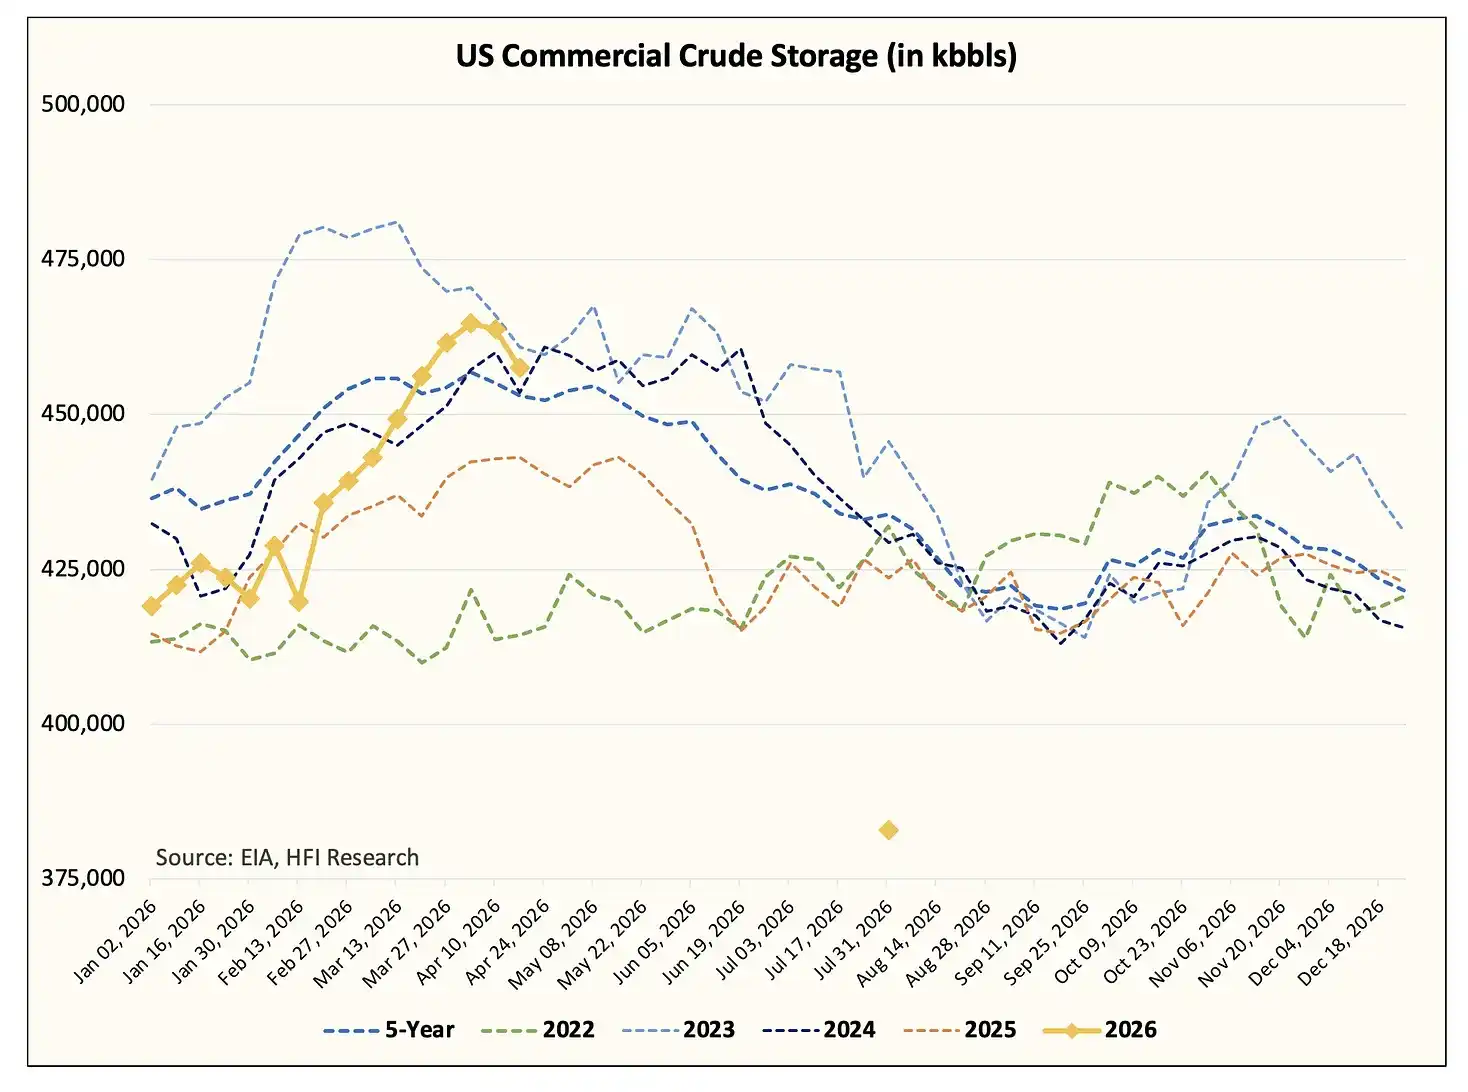
Tahminimize göre, Temmuz sonuna kadar, ABD ticari ham petrol stoklarının yaklaşık olarak 400 milyon varilin altına düşeceğini ve işletme için gereken minimum seviyeye (yaklaşık olarak 370-380 milyon varil) yaklaşacağını bekliyoruz. Bu tahmin, yaklaşık olarak 139 milyon varil stratejik petrol rezervinin serbest bırakımını da içermektedir.
Gelecekte, Donald Trump hükümetinin muhtemelen hem ham petrol hem de petrol ürünleri için aynı anda dış satım kısıtlamaları getirmesi gerekebilir. Değerlendirmemize göre, Trump yönetiminin muhtemelen önce petrol ürünleri ihracatını kısıtlayacağına inanıyoruz; eğer kar marjları baskı altında kalırsa, ABD rafinerileri üretim kapasitesini düşürmeye başlarsa, o zaman daha sonra ham petrol ihracatını daha da kısıtlayabilirler – bu durum, ABD kaya petrolü ve Kanada petrol üreticileri için son derece kötü bir senaryo olacaktır (daha detaylı analizimizi ilerleyen yazılarımızda yayınlayacağız).
Vurgulanması gereken nokta, yukarıdaki tüm değişikliklerin, Umman Körfezi'nin tekrar açılıp açılmamasından bağımsız olarak gerçekleşeceğidir. ABD ve İran bir anlaşmaya varsa ve Hormuz Boğazı'nın geçişi koşulsuz şekilde açılırsa bile, karasal ham petrol depolarının tükenmesi kaçınılmazdır.
Mantığı Bir Kez Daha Açıklamak
Varsayalım ki Salı günü ateşkes sona erdi ve uzun vadeli bir barış anlaşmasına varıldı.
Şu anda denizdeki petrol tankerlerinde yaklaşık 160 milyon varillik yüzer envanter bulunmaktadır ve bu ham petrol hızla boşaltılmaya başlayacaktır. Ancak bu tankerlerin taşıma ve boşaltma işlemleri 30 ila 40 gün sürer; dönüş yolculuğu için ekstra 20 gün gerekmektedir.
Aynı zamanda, pazarda Amerika'ya ham petrol yüklemeye giden ve Asya'ya sevkiyat yapan yaklaşık 70 adet VLCC tipi süper tankerin olduğunu göz önünde bulundurun. Bu tankerlerin yükleme süreci 6 ila 8 hafta sürer, Asya'ya sevkiyatları 45 ila 50 gün sürer, boşaltma yapmak ve tekrar Hormuz Boğazı'ndan dönüşleri ise 20 ila 25 gün alır. Başka bir deyişle, bu filonun en azından önümüzdeki 3 ay boyunca etkili bir dönüş kapasitesine sahip olması mümkün değildir.
Mevcut Orta Doğu karasal depolama stoklarını hafifletmek için en az 100 adet VLCC'nin taşımacılığa katılması gerekmektedir. Şu anda karasal stoklar yaklaşık 600 milyon varilken, petrol üreten ülkelerin üretimlerini yeniden başlatmaları için en az 200 milyon varil stok azalması gerekmektedir. Ancak mevcut taşıma kapasitesine bakıldığında, bu fiziksel olarak en erken Haziran'ın ortalarına kadar gerçekleştirilebilir.
Karasal ham petrol stokları yavaşça serbest bırakıldıktan sonra, nakliye için sürekli bir petrol tankerleri akışı gereklidir. O noktaya geldiğinde, Suudi Arabistan, Birleşik Arap Emirlikleri, Kuveyt, Katar, Irak ve Bahreyn gibi petrol üreten ülkelerin üretimlerini aşamalı olarak geri kazanabileceklerdir. Ancak bu süreç haftalar süreceğinden, hemen hemen arz kıtlığının devam edeceği anlamına gelmektedir.
25 Mart'taki "Kritik Nokta" raporumuzdaki tahminlerimize göre, Boğaz'ın kapanmasından kaynaklanan birikmiş envanter kaybı yaklaşık 1 milyar varile ulaşmıştır; Nisan ayı sonuna doğru 1.2 milyar varile, Mayıs sonunda 1.59 milyar varile ve Haziran sonunda neredeyse 1.98 milyar varile ulaşacaktır.
Piyasada, bu ölçekteki arz açığını doldurmak için yeterli ticari ham petrol bulunmamaktadır. Bu nedenle, sistem dengesizliğini önlemek için tek düzenleme yolu "Talep Yok Edilmesi" olacaktır.
Bu bir yargılama sorunu değil, sadece bir matematik sorunudur.
Jeopolitik Sorun
Ben jeopolitikten hiç hoşlanmam — belirsizlikle doludur, güvenlik marjı yoktur, gri alanlarla doludur ve nadiren net siyah-beyaz ayrımı vardır. Ancak İran çatışması konusunda, durum "ya bu ya da şu" türü bir aşırıya doğru ilerliyor gibi görünüyor.
Arkadaşım PauloMacro son zamanlarda, "Yükselme Tuzakları" kitabının yazarı olan Robert Pape'in çalışmalarını okumamı önerdi. Son iki ay boyunca, ilgili görüşlerini sistemli bir şekilde okudum. Son zamanlarda "Neden ateşkes sürekli başarısız oluyor" başlıklı bir makale yayınladı, okumaya değer.
Kişisel gözlemime göre, bu hafta sonu yaşananlar neredeyse doğrudan bir korku filminin sahnesinden çıkmış gibi.
Çatışmanın başlangıcından bu yana, çoğu petrol tankeri hareketsiz kalmayı, yerinde beklemeyi tercih etti. Daha önce, Hürmüz Boğazı'nın kapanmasının nedeni sigorta başarısızlığı olduğu şeklinde bir söylem vardı. Çatışmanın başlarında ben de bu yargıya katıldım, ancak olayların gelişmesiyle özellikle bu hafta sonu yaşananlarla birlikte çok şaşırdım.
İran İslam Devrim Muhafızları (IRGC) aslında güç kullanarak bir abluka uyguladı ve doğrudan petrol tankerlerine silahla tehditlerde bulundu. Bu durumu net bir şekilde petrol tankeri faaliyetlerinden görebiliyoruz. Tanker hareketlerini takip etmeye başladığımızdan beri, bu ölçekte bir tanker dönüşü ilk kez karşılaştığımız bir durumdu. Daha önce nadiren bir veya iki tanker rotasını değiştirirdi, ancak bu hafta sonu olduğu gibi kapsamlı bir şekilde gerçekleşmemişti.
Bence bu iki sinyal taşıyor: Birincisi, İran Devrim Muhafızları Hürmüz Boğazı'nı tamamen kontrol altına almış durumda; İkincisi, bu çatışmanın düzelmesi için, muhtemelen daha da kötüleşmeden önce devam edeceği. IRGC ve İran'ın sunduğu koşullara bakılırsa, ABD'nin kabul etmesi neredeyse imkansız, bu yüzden gerçek hayattaki manevra alanı son derece sınırlı. Bu sorunu temelden çözmek istiyorsanız, muhtemelen bunu "gerçekten çözmeniz" gerekecek — ne demek istediğimi anladığınızı umarım. Endişeli olduğum en kötü senaryonun henüz gelmediğidir, bu sözümü korkutarak söylemiyorum.
Petrol Piyasasının Çeşitli Senaryoları
Daha önceki bir makalede petrol piyasasındaki "kritik nokta"yı tartıştık ve Hürmüz Boğazı'nın nisan sonuna kadar açılması halinde Brent petrol fiyatının varil başına 110 dolar seviyelerine "geri döneceğini" belirtmiştik; ancak bugün işlem fiyatı 95 dolardır.
Ancak önce de açıkladığım gibi, petrol piyasası artık kritik noktayı aştı. Yaklaşan büyük ölçekli stok tüketimi, piyasayı tamamen uyandıracaktır. Şüphelerim, finansal piyasa katılımcılarının gerçek dünyada petrol kıtlığını gözlemleyene kadar arz kesintisinin bir yanılsama olmadığını fark edemeyecekleri yönündedir. Bu gerçeği kabul edene kadar çoğu insan için bu gerçeklik kabul edilemez olacaktır.
Gerçekler işte budur.
Eğer Hormuz Boğazı Nisan ayından sonra yeniden açılmazsa, doğru petrol fiyatı tahmini sunamayacağız. Çünkü o zaman pazar geri dönüşü olmayan bir sınırı aşmış olacak. Bu, petrol piyasasının tarihindeki en büyük arz kesintisi olacak, ve yaklaşık olarak önceki rekorun 4 katı olacak. Bu durumda geleneksel temel fiyatlandırma teorisi anlamını yitirecek, çünkü "mutlak kıtlık" fiyatla ölçülemez. Bir pazar bir kez yakıt olmadığında, sadece "kesinti" olacaktır.
Son varil rafine petrolün hangi fiyattan işlem göreceğini bilmem. Bilmiyorum ve cevabı bilen birini de düşünmüyorum.
Ancak bildiğim şey, talep yıkımının kesinlikle gerçekleşeceğidir. Petrolle ilgilenenler için, gerçek "talebi öldürecek" olan, politika düzeyinde yapılan açıklamalar olacaktır. Günlük yaklaşık 11 ila 13 milyon varil arz kesintisini dengelemek için, kilitlenme dönemindeki talep düşüşü ile benzer ölçekte bir talep azalması olması gerekecektir.
Bu aşırı durumda bile, pazar sadece zoraki olarak "dengede" olacak, fazlalığa dönüşmeyecek. Ancak en azından fiyat şokunu hafifletebilecektir. O zaman, benim gibi "birkaç varillik" analistler, gerçek temel dönüm noktasının ne zaman ortaya çıkacağını belirleyebilecektir.
Sonuç olarak birkaç cümle ile özetlemek gerekirse: Eğer Hormuz Boğazı Nisan ayından sonra hala kapalı kalırsa, petrol fiyatının nereye yükseleceğini bilmiyorum, ancak kesinlikle 95 dolarlık bir varil olmayacak. Politika odaklı talep yıkımı, petrol piyasasını yeniden dengeleyecek ama sadece stokların daha fazla azalmasını durdurmaya yetecek.
Bir pazar sinyal sistemi kurduk, bu dönüm noktasının ne zaman geleceğini izlemek için.
Conclusıon
Petrol piyasasının kritik noktası geldi. Küresel kara üzerindeki petrol stokları hızla azalacak ve azalma hızı daha önce hiç görülmemiş bir hıza sahip olacak. ABD'nin petrol stokları en son azalmaya başlayan halka olacak ve bunu gelecek hafta ABD Enerji Enformasyon İdaresi'nin (EIA) stok raporunda göreceğiz. Pazar kara stoklarının belirgin bir şekilde azaldığını gördüğünde, fiyat hızla yeni bir sıçrama yapacak.
Eğer Hormuz Boğazı Nisan sonrasında hala açılmazsa, o zaman kimse petrol fiyatının zirvesini belirleyemeyecek. Bu noktada pazar tamamen o sınırı aşmış olacak. Petrol fiyatını yeniden dengelemenin tek yolu talep yıkımı ile olacaktır. Dolayısıyla, "petrol fiyatının nereye ulaşacağı" konusunda ısrar etmek yerine, gerçekten kritik olan pazar sinyallerini takip etmek daha iyidir.
Ancak bu makaleden tek bir sonuç çıkarılacaksa, o da şudur: Petrol piyasasının asla varil başına 95 dolar seviyesinde yeniden dengelenemeyeceğidir. Petrol fiyatı, günlük 11 ila 13 milyon varil arz kesintisini dengeleyecek kadar yükseğe çıkmalıdır. Ülkelerin zorunlu talep sıkıştırma politikaları gibi zorlayıcı politikalar uygulaması gerekecek ancak bu, arz açığını dengelemeye yönelik bir tedbirden ibaret olup petrol piyasasını tekrar aşırı durumaya çekmeyecektir. Jeopolitik açıdan bakıldığında, durumun "iyileşmeden önce daha da kötüleşeceği" bir aşamaya girdiğinden endişeliyim, çünkü ABD veya İran, görünüşe göre taviz vermeye niyetli değil.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler