Doruca isabet ettiğinizden emin olmak için orijinal metni görmem gerekecek.
Orjinal Başlık: Circle'a Geri Dönüş
Orjinal Yazar: Thejaswini MA, Token Dispatch
Orjinal Çeviri: BitpushNews
Şu tür şirketler vardır ki, dünya durumu kötüleştiğinde değer kazanırlar: Savunma yüklenicileri, petrol endüstrisi, altın madencileri. Bunlar yaygın bir örnektir, iş modeli zaten temelde istikrarsızlık üzerine kurulu olup bu riski fiyatlandırmaya dönüştürür.
Circle aslında bu kategoriye ait değildir. Jeton tasarımı başlangıçta daima 1 ABD Doları değerinde olacak şekilde düşünülmüştür. İstikrar, ürününün tam anlamıyla amacıdır.
Ancak, Circle'ın hisse fiyatı 5 Şubat'taki 49.90 ABD Doları seviyesinden bugün yaklaşık 123 ABD Doları seviyesine yükseldi, sadece beş haftalık bir süre içinde iki katından fazla artış gösterdi. Aynı zamanda, genel kripto para piyasası hala geçen yılın Ekim ayındaki zirve seviyesinin %44 altında.
Fiyat istikrarını hedefleyen bir ürün geliştiren bir şirket, ancak dünya daha da karışık hale geldiğinde pazarda en popüler alım satım aracı haline geldi.
Bu makale, bu fenomenin arkasındaki nedenleri ve Circle'ın gerçek yüzü ile mevcut piyasa değerlendirmesi arasındaki farkı açıklayacaktır.
Circle Aslında Ne İş Yapıyor (Esas Neye Dönüyoruz)
Marka ambalajını, ödeme anlatısını ve altyapıyı soyduğunuzda geriye şunlar kalır: Circle ABD Hazine bonolarına sahiptir.
Dolaşımdaki her bir USDC dolarının, destek olarak kısa vadeli devlet tahvillerinde bulunan bir doları temsil etmektedir. Bu borçların faizi Circle'a aittir. Bu yaklaşık olarak şirketin herhangi bir çeyreğinin gelirinin %90'ını oluşturmaktadır. Bu gerçeği gördüğünüzde, iş modeli artık karmaşık değildir: Circle, bir istikrar jetonunu ihraç eden bir para piyasası fonudur.
Bu, Circle'ın gelirinin temel bir göstergesi olan federal fon oranı anlamına gelmektedir. Faiz oranları yüksek olduğunda, devlet tahvilleri daha fazla getiri sağlar ve Circle, her dolaşımdaki USDC için daha fazla gelir elde eder. Faiz oranları düştüğünde, gelir azalır. Gerisi sadece genişletmedir.
İşte 5 Şubat dip noktasından hisse fiyatının %150 oranında toparlanmasına neden olan bir dizi tepki:
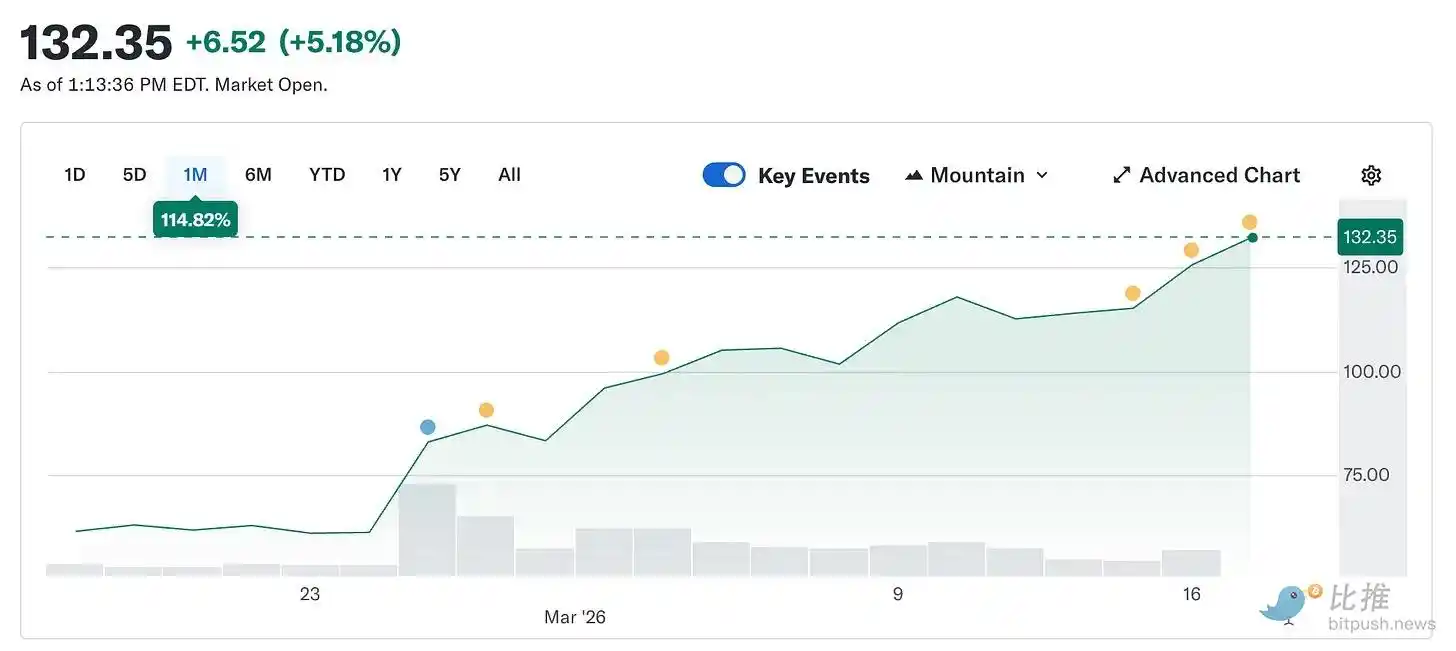
@finance.yahoo'a göre, İran çatışması 28 Şubat'tan bu yana yaklaşık %35 oranında arttı. 100 doların üzerindeki bir artış aşırı panik anlamına gelirken, aşırı panik ise Fed'in faiz indirimi durumunda hatalı bir şekilde genişleyeceği anlamına gelmektedir. 18 Mart'ta faiz oranlarını sabit tutma kararı hiçbir zaman gerçekten sorgulanmadı. Savaş başlamadan önce CME FedWatch, faiz oranlarının sabit kalma olasılığının %90'ın üzerinde olduğunu gösteriyordu.
Gerçekten değişen şey bu yılın beklenti savaşıdır. Çatışma öncesi, piyasa 2026'da iki kez 25 baz puanlık faiz indirimi olacağını fiyatlamıştı. Çatışmadan sonra bu beklenti bir kez gerçekleşti ve öncelikli olarak Eylül'den sonraya ertelendi. 2026 yılında faiz indirimi yapılmama olasılığı yaklaşık olarak iki katına çıktı. Faiz oranlarının daha uzun bir süre yüksek seviyelerde kalmasıyla, döngüsel hazine tahvil rezervleri sürekli olarak kazanç sağlamaktadır. Daha fazla kazanç, daha fazla gelir demektir, daha fazla gelir ise daha yüksek hisse senedi fiyatları demektir. Savaş patlak verdiğinde, stabil bir kripto para ihracatçısı faydalanan taraf haline geldi. Bu, hiç kimsenin tahmin modelinde görünmediği anlamına gelir.
Arka Plan: Şubat ayında, Circle'ın hisse fiyatını 49 doların altına iten düşüş sebebi, aslında faiz indirimine yönelik bir bahistir.
Piyasa o zamanlar Fed'in 2026 yılında birkaç kez faiz indireceğini tahmin etmekteydi, bu da doğrudan Circle'ın döviz gelirini sıkıştıracaktı. Basit bir ifadeyle: mevcut 79 milyar dolarlık USDC arz seviyesinde, her 25 baz puan faiz indirimi, Circle'ın yıllık gelirini yaklaşık olarak 40 ila 60 milyon dolar azaltacaktır. Çift faiz indirimi, yıl sonuna kadar neredeyse 100 milyon dolarlık üst gelirini ortadan kaldıracaktı. Savaş, bu hesaplamayı geceleyin hükümsüz kıldı.
Short Squeeze Nasıl Başladı
Faiz hikayesinin hisse fiyatını desteklediği sırada, ilk büyük yükseliş pozisyon düzenlemesinden kaynaklandı.
25 Şubat'ta dördüncü çeyrek finansal raporunu yayınlamadan önce, Circle'ın dolaşımdaki hisselerinin yaklaşık olarak %17.8'i açığa satıldı. Hedge fonları büyük miktarda kısa pozisyonu oluşturdular. Argümanları faiz oranlarının sonunda düşeceği, iç gelirin sıkışacağı ve bu şirketin gelirinin faiz oranına dayanmadığıydı. Temel analize göre, bu zor bir argüman olarak karşılık bulamazdı.
Ayrıca, Circle'ın açıklanan yılın başı kazancı 0.43 dolar iken piyasa genel olarak 0.16 dolar olarak beklemekteydi. Gelir 7.7 milyar doları aştı ve beklenen 7.49 milyar doları geçti. Zincir üstü USDC işlem hacmi çeyreklik bazda yaklaşık 12 trilyon dolar oldu ve yıllık bazda %247 arttı. Kısa pozisyonları kapandı. Bu hisse senedi tek günlük işlemde %35 arttı. 10x Research verilerine göre, hedge fonları o gün kısa pozisyonlarında yaklaşık 500 milyon dolarlık zarar tahmin ettiler. Sonrasında, savaş finansal rapordan kaynaklanan bayrak takibini tetikledi.
Coinbase Sorunu
Burada güncelleme metninde bahsedilen bir bölüm var.
Circle'ın 2025 yılındaki zararı 70 milyon dolar zarardı, kar değil. Dördüncü çeyrek iyi performans gösterdi, ancak bu yıl öyle değil. Nedenini anlamak için, bunun Circle'ın işletmesi ile Coinbase arasındaki ilişkiyle ilgili en önemli ve en az anlaşılan gerçek olduğunu anlamanız gerekir.
USDC 2018'de ilk piyasaya sürüldüğünde, Circle ve Coinbase yönetimini yapmak üzere bir araya geldi. Bu yönetim kurulu 2023 yılında dağıldı ve Circle, USDC'nin çıkışını tam kontrol eden hale geldi. Ancak, Coinbase gelir kaynağını elinde tuttu.
Coinbase, platformunda tuttuğu USDC rezerv gelirinin %100'ünü aldı, geri kalan tüm geliri Circle ile %50-%50 bölüştü. 2024 yılında, bu düzenleme Circle'ın 10.1 milyar dolarlık toplam tahsis maliyetinin 9.08 milyar dolarını doğrudan Coinbase'e bağışladı.
Kaba bir hesaplama ile, Circle'ın her 1 doları değerindeki fonunun 54 senti, token çıkarmayan ve rezerv miktarı işlemeyen bir şirkete gitti. 2025 yılı başında, Coinbase'in elindeki USDC, toplam arzın %22'sini oluşturuyordu, 2022 yılındaki %5'e kıyasla. USDC, Coinbase platformunda daha fazla büyüdükçe döngü içi ödemelerin payı artıyor.
@q4cdn.com'un raporuna göre, bu ortaklık her üç yılda bir otomatik olarak yenilenir, Circle tek taraflı olarak çıkamaz. Sonraki yeniden müzakerenin sonucu, Circle'ın kar marjını doğrudan etkileyecektir. 2025 yılının dördüncü çeyreğinde, sadece tahsis maliyeti 4.61 milyar doları buldu, aynı dönemde %52 arttı.
Şu anda 70 milyon dolarlık net zararın bir kısmı, IPO'ya ait olan 424 milyon dolarlık hisse senedi ödüncünün sonucudur, bu genel rakamı aslında işletmenin durumundan daha kötü gösteriyor. Ancak, işletme gerçekte hala yapısal bir maliyet sorunuyla karşı karşıyadır, bu da herhangi bir faiz ortamının tamamen çözemediği bir sorundur.
Piyasa döngüyü bir altyapı olarak fiyatlandırmaktadır. Kar zarar tablosu ise, pahalı tahsis maliyetini taşıyan bir faiz işlem aracı olduğunu göstermektedir. Bu iki görüş eş zamanlı olarak geçerlidir. Sadece fiyatlandırma mantığı farklıdır ve şu anda pazar bu iki "en iyi versiyonun" ikisine birden ilgi göstermektedir.
Neden Bu Yalnızca Bir Büyük Ölçekli İşlem Değil
USDC'nin arzı son zamanlarda tarihi bir zirve olan 79 milyar dolara ulaştı, ancak genel kripto piyasası Ekim ayından%44 düştü. Bu kapalı değer düşünmeye değer çünkü. Piyasa düştüğünde, spekülatif varlıklar genellikle düşer. USDC'nin büyümesi, insanların fonları transfer etmek için kullandığını gösteriyor, yalnızca spekülatif bahis olarak değil.
İran ile yaşanan çatışma sırasında, Orta Doğu bölgesinde USDC'ye olan talep arttı, çünkü geleneksel bankacılık güvenilmez hale geldi. Normal kanallar engellendiğinde, insanlar sınır ötesi ve sınır ötesi transferler için onu kullanıyorlar.İşte ödeme altyapısının baskı altında nasıl performans gösterdiği: Kullanım sıklığı düşmek yerine artar.
İşlem verileri bunu doğruluyor. Sadece Şubat ayında, USDC yaklaşık 1.26 trilyon dolarlık düzeltilmiş işlem hacmini işledi, karşılık gelen USDT ise 5140 milyar dolar. Tether'ın (USDT) piyasa değeri hala 184 milyar dolar iken, USDC 79 milyar dolar. Toplam arz açısından, ikisi arasında uçurum var. Ancak USDC'nin mevcut fon miktarı artık USDT'yi geçmiş durumda.
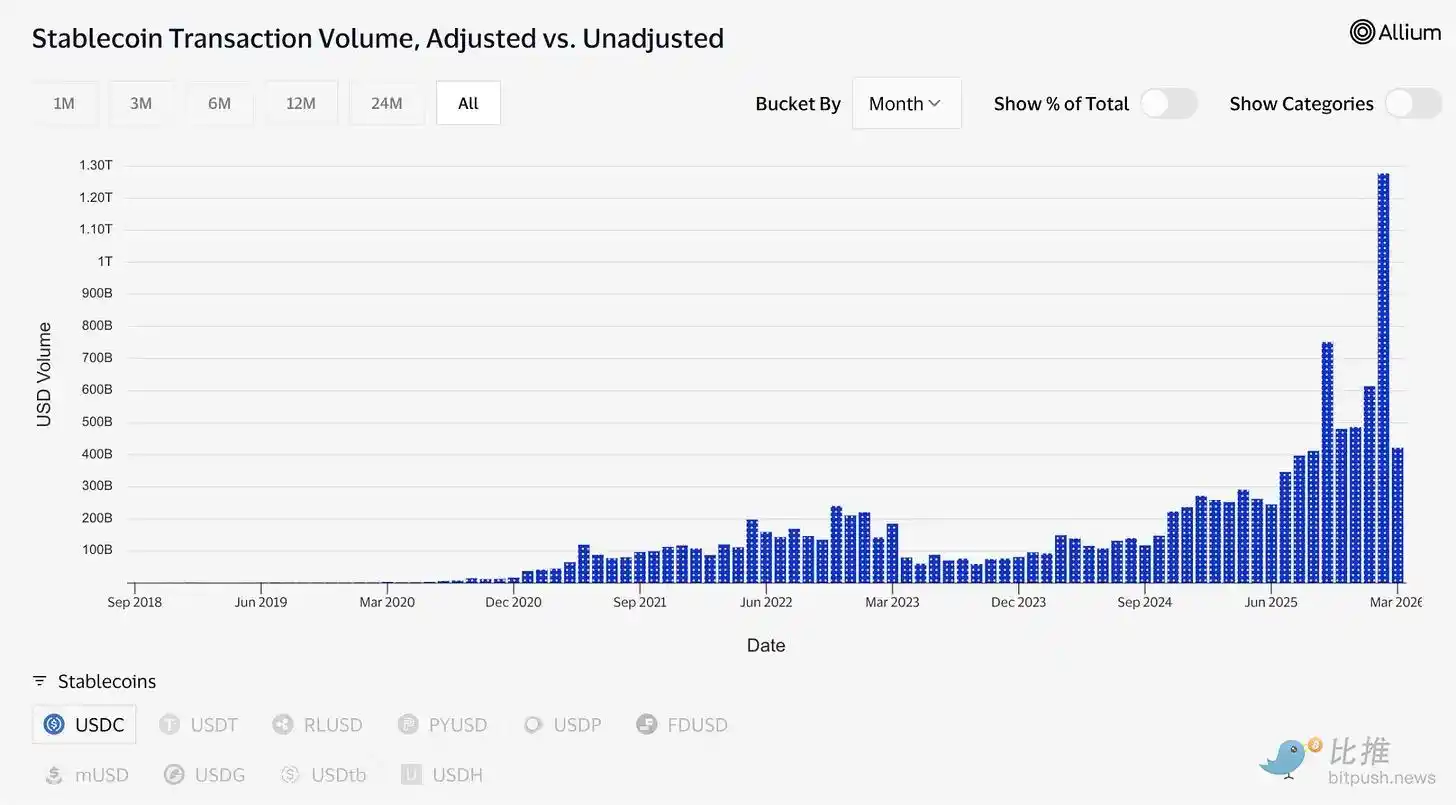
@visaonchainanalytics'in belirttiğine göre, "uyuyan arz" ve "aktif hesaplaşma" farklı kavramlardır. Önceden insanların hangi doları nerede tuttuğunu, geceleyin ise hangi doları değeri transfer etmek için kullandığını gösterir.
Druckenmiller bu hafta ilgili bazı noktaları paylaştı. Morgan Stanley ile kaydedilen ve Perşembe günü yayınlanan röportajında, küresel ödeme sistemlerinin yılın 10 ila 15 gününü stabilcoin'lerde çalışarak geçireceğini öngördü ve kripto paranın "bir sorunun çözümünü arayan bir şey" olduğunu belirtti.
Dünyanın en güvenilir küresel yatırımcısı bu alana bir bölme çizdi: Stabilcoin temel altyapıdır, diğer her şey varlığını sürdürme nedeni aramaktadır. Bu çerçeve boğa görüşünü destekliyor.
Altyapının Teminatı
Tokenize edilmiş varlıkların (Birleşik Devletler Doları cinsinden 20 milyar dolarlık varlığa sahip BUIDL gibi) 2023 başındaki yaklaşık 15 milyar dolar seviyesinden bugünkü 265 milyar dolar seviyesine kadar büyüdüğünü gördük. Bu tür ürünlerin birçoğu, USDC'ye başvuru, geri ödeme ve hesaplaşma işlemleri için güvenmektedir.
2025 yılında tahmin edilen pazar, 220 milyar doların üzerinde işlem hacmini, büyük çoğunluğu USDC aracılığıyla (yalnızca Polymarket aracılığıyla) işledi. Visa şu anda küresel 50'den fazla ülkede 130'tan fazla sabit coini destekleyen kartlara sahip, yıllık takas hacmi yaklaşık 4.6 milyar dolar.
Circle, tüm bunların altında altyapı inşa ediyor. Circle Ödeme Ağı (Circle Payments Network), 55 finansal kurumu bağlamış olup yıllık işlem hacmi 5.7 milyar dolara ulaşmış, bankalara ve ödeme hizmeti sağlayıcılarına uluslararası olarak USDC dönüşümü sağlamakta ve yerel para birimlerine doğrudan hizmet sunmaktadır.
Arc, Circle'ın kendi Layer-1 blockchain'ini olup tamamen kurumsal sistemleri desteklemek üzere tasarlanmıştır. Bu sistem, Ethereum veya Solana'ya bağlı olmayan bir takas altyapısına dayanmaktadır. Ethereum ve Solana'nın henüz gelir üzerinde büyük etkisi olmamakla birlikte, faiz oranları düşerse her ikisi de geleceğe yönelik stratejik bir konumdadır.
AI sisteminin işlem hacmi küçüktür ancak yapısal olarak ilginçtir. Circle'ın Küresel Harcamalar Sorumlusu olan Mart ayında yayınlanan veriler, son dokuz ay içinde AI akıllı ajanın 140 milyon ödeme işlemini 43 milyon dolar toplamla tamamladığını göstermektedir. Bu işlemlerin %98.6'sı USDC ile gerçekleştirilmiş olup, ortalama her işlem 0.31 dolar seviyesindedir. Şu anda satın alma yeteneğine sahip 400.000'den fazla AI akıllı ajan mevcuttur. Dolar cinsinden miktar hala küçük olmasına rağmen, bu trend göz ardı edilemez.
Eğer AI akıllı ajanlar, işlem yoğunluğu, veri erişimi ve API çağrılarına ihtiyaç duyup yüksek frekanslı, alt sent seviyeli ödemeleri birbirlerine yaparlarsa, anlık takas yapabilen ve neredeyse hiç maliyetli araçlarla bunları gönderebilmeleri gerekir. Circle, bu ihtiyaca özel olarak Nano ödeme'yi hizmete sunmuştur: Gece boyunca gas olmayan 0.000001 dolara kadar destek sağlayan, off-chain kaynaklar ve toplu takas sağlayan bir USDC çözümü. Test ağı, Arbitrum, Base ve Ethereum'un içerdiği 12 zinciri desteklemektedir.
İşte 123 dolarlık hisse fiyatı ödemeye istekli olan pazar için Circle: Bilgi üretimi tokenleştirilmiş finans, AI ajan iş, sınır ötesi ödeme ve tahmin pazarının merkezinde yer alan, düzenleyici genişliğe sahip olan bir şirket ve muhtemelen ilkbahardan önce Clarity Act'in yasalaşacağı aşikar bir şekilde. Bernstein, hedef fiyatını 190 dolara, Clear Street ise 136 dolara yerleştirmiştir. Wall Street'in en fazla beğendiği Harbor Global'ın hedef fiyatı tam 280 dolara yükselmektedir.
Çözülemeyen Çelişki
Burada, genellikle boğa yatırımcıların göz ardı ettiği bir konuyu samimiyetle konuşmak istiyorum.
Circle'ın karı, yüksek faizi sürdürmeye dayanmaktadır. Bu kalıcı bir koşul değildir. Fed eninde sonunda faiz indirecektir. Bu noktada, USDC'yi destekleyen hazine bonosu rezerv geliri daralacak, Circle'ın faiz geliri de azalacaktır.
Circle bu durumun farkındadır. Şirket işlem ücretlerini genişletmeye, kurumsal hizmetlere, ödeme ağına ve Arc'a - faiz oranı ortamına bağlı olmayan bu işletmelerin işletilmesi gerektiği noktaya dikkat çekmektedir. Ancak şu anda bu gelir kaynaklarının ölçeği henüz küçüktür. Faiz geliri hala her şeydir.
Dolayısıyla, bu iki mantığın aynı hisse senedinde var olduğunu fark edeceksiniz, ancak bunlar aynı bahis türü değildir.
Temel argüman, USDC'nin gerçek bir ödeme aracı haline geldiğini göstermektedir. Düzenlemeye tabi, şeffaf ve geleneksel finansal sisteme sıkı sıkıya entegre olmak isteyen bu gömülme, faiz oranı ne olursa olsun yapışkanlığa sahiptir. Argüman, verilerle desteklenmektedir: Dijitalleşmiş işlem hacmi, entegrasyonlar, Drew MacLellan'ın çerçevesi ve stablecoin'in küresel finansal altyapının temel katmanı olarak kabul edilmesi.
Eğer bu argüman doğruysa, o zaman herhangi bir faiz ortamında Circle çok ucuz görünecektir çünkü potansiyel pazarı küresel ödeme sisteminin tamamıdır.
Faiz oranı ticareti argümanı ise Circle'ı「daha yüksek ve daha uzun süreli faiz」 bahisine yatırım yapmış olarak görür; hisse senedi fiyatı, Fed'in artık faiz indirmeyeceğini öngördüğü durumu yansıtmaktadır. Bu fiyatı tahrik eden ana neden ise Fed'in gelecekteki faiz indirimlerinin her bir adımının direnç olmasıdır; fiyat temellere göre normalleşmiş faiz oranı ortamında çoktan aşırı fiyatlı hale gelmiştir.
Her iki görüş de fiyatlandırılmıştır. Savaş, insanların piyasada hangi tarafın satın alındığını anlamalarını zorlaştırmaktadır.
Bu şu anda CRCL (Circle hisse kodu) anlayışının en faydalı noktası olabilir. Belki de 190 dolara çıkıp çıkmayacağına odaklanmak yerine, satın aldığınızın bir 「altyapı」, bir 「hikayesi iyi anlatılmış hazine bonosunun satıcıya dönüşmesini öğrenmiş ülke」 olduğunu unutmamalısınız. Başlangıçta uzun bir pozisyondu; ardından Powell'ın fikrini değiştirdiği an çökmüştü.
Şu anda her iki tarafı da ayakta tutmaya değer bir durum. Dolar, en zorunlu görevini tamamlamaktadır. Ve bu şirketin gerçek gizemi, bu iki senaryo arasındaki boşluktadadır - dolar cinsinden internet parasını yapmanın nasıl olacağını öğrendi, ancak artık doların %5 getiri üretmediği anı nasıl karşılayacağını da öğrendi.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler