Görsel Açıklama | 6 Çeyrek Faiz İndirimi Çağrısına Rağmen, Faiz Oranı Beklentisi Yükseliyor

2024 Eylül ayında, Fed resmi olarak faiz indirimine başladı. O zamanlar nokta grafiğindeki ortanca çizgi net bir şekilde çizildi: 2025 sonunda %3.4'e, ardından 4 kez daha düşüşe.
6 çeyrek geçti. Dün geceki Mart SEP bize, bu çizginin tamamen bozulduğunu söyledi.
Fed, faiz oranını %3.50-%3.75 aralığında tutmaya kararlı, piyasa şaşırmadı. Ancak faiz kararından daha önemli olan nokta grafiğinin içinde neler olduğu. 19 üyeden, 7'si bu yıl faiz indirimi yapılmamalı dedi, 7'si 1 kez indirilmesi gerektiğini düşündü. Tam ortada. Ortanca değişmedi, fakat fikir birliği bozuldu.
Aşağıdaki üç grafikle, Fed'in gerçekliğe adım adım nasıl uyum sağladığını, içsel anlaşmazlığın ne durumda olduğunu ve enflasyon tahminlerinin neden büyük olasılıkla yine düşük olduğunu anlamaya çalışacağız.
Faiz İndirimi Beklentisinin Çöküşü
Fed'in resmi SEP verilerine göre, 2024 Eylül'ünde faiz indirimi başladığında, nokta grafiğinde 2025 sonu için faiz oranı tahmini ortanca %3.4'tü, yani o zaman 4.75%-5.00% olan seviyeden 4 kez daha düşeceği anlamına geliyordu.
Üç ay sonra Aralık SEP, bu rakamın %3.9'a yükseldiğini gördü. Sadece 2 indirimlik alan kaldı. Bundan sonra 2025 Mart, Haziran, Eylül, Aralık dört kez SEP güncellemesi yaşandı, 2025 sonu tahmini bir daha 3.4%'e geri dönmedi. 2025 sonu gerçek faiz oranı, %3.50-%3.75 aralığında gerçekleşti ve başlangıçtaki tahminlere göre tam 25 baz puan yükseldi.
2026 yılı tahminleri için aynı yol izlendi. 2024 Eylül'ünde Fed, 2026 sonu faiz oranını %2.9'a düşüreceğini öngördü. Dün geceki Mart SEP'ine kadar bu rakam %3.4'te sabit kaldı ve başlangıçtaki tahminden tam 50 baz puan daha yüksekti.
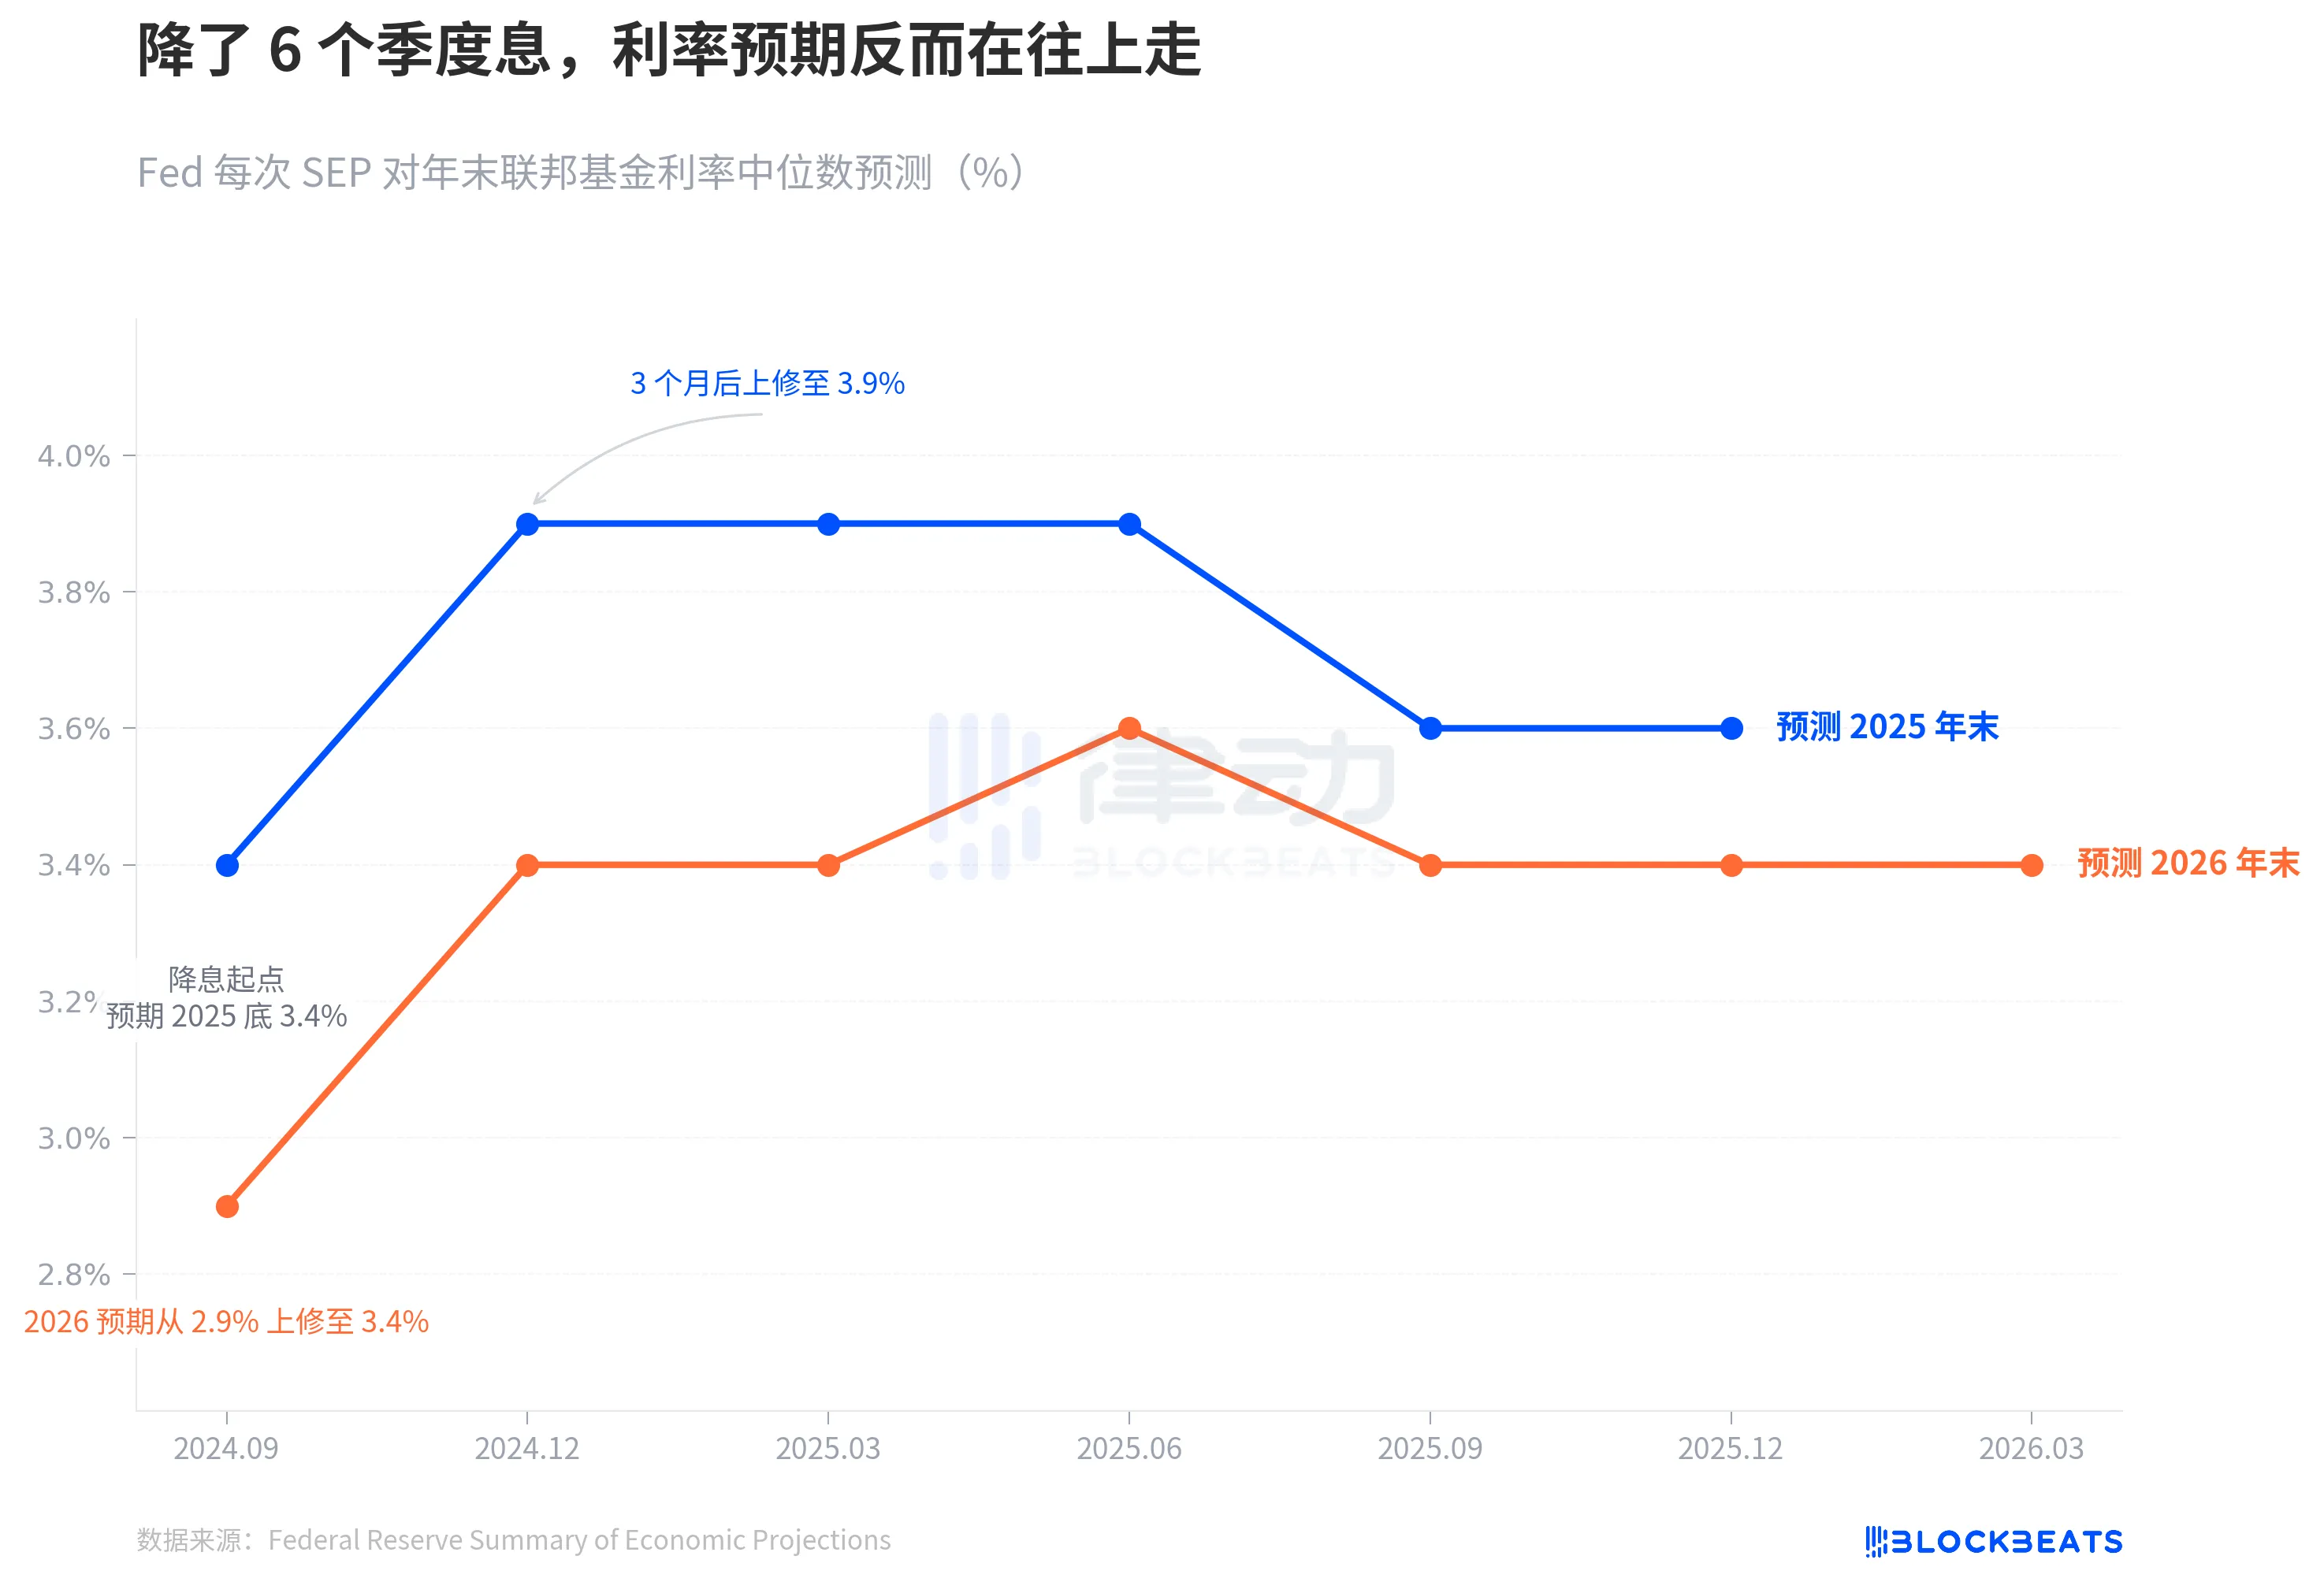
Mavi ve turuncu çizgilerin trendi aynı şeyi söylüyor: Faiz indirim dönemi gerçekten başladı, ancak Fed kendi faiz bitiş noktasına yönelik değerlendirmesini sürekli yukarı çekiyor.
Bu sapma hızı daha uzun bir zaman dilimine yayıldığında daha belirgin hale geliyor. 2024 Eylül'ünde Fed, faiz oranını 5.25%-5.50% zirvesinden 4.75%-5.00%'e düşürmüştü. O zamanlar piyasanın faiz indirimi yoluna olan güveni oldukça yüksekti. CME FedWatch, bir ara 2025 yılı için 4-5 kez düşüş olasılığını verdi. Sonuç olarak, Fed'in kendi tahmini öne geçti - Aralık'ta indirimlik alanı yarı yarıya kesildi, mavi çizgi %3.4'ten %3.9'a sıçradı ve tek çeyrekte 50 baz puanlık bir sıçrama yaşandı. Bundan sonra ekonomik veriler nasıl dalgalanırsa dalsın, bu çizgi bir daha geri dönmedi.
Diğer bir deyişle, faiz indirme dönemi sadece başlamışken, nokta grafiği zaten faiz indirme yoluna fren yapmaya başladı.
7:7, Fed Yönü Belirleyemiyor
Ortalama bir sayı olan medyan, arkasındaki bölünmeyi örtbas ediyor.
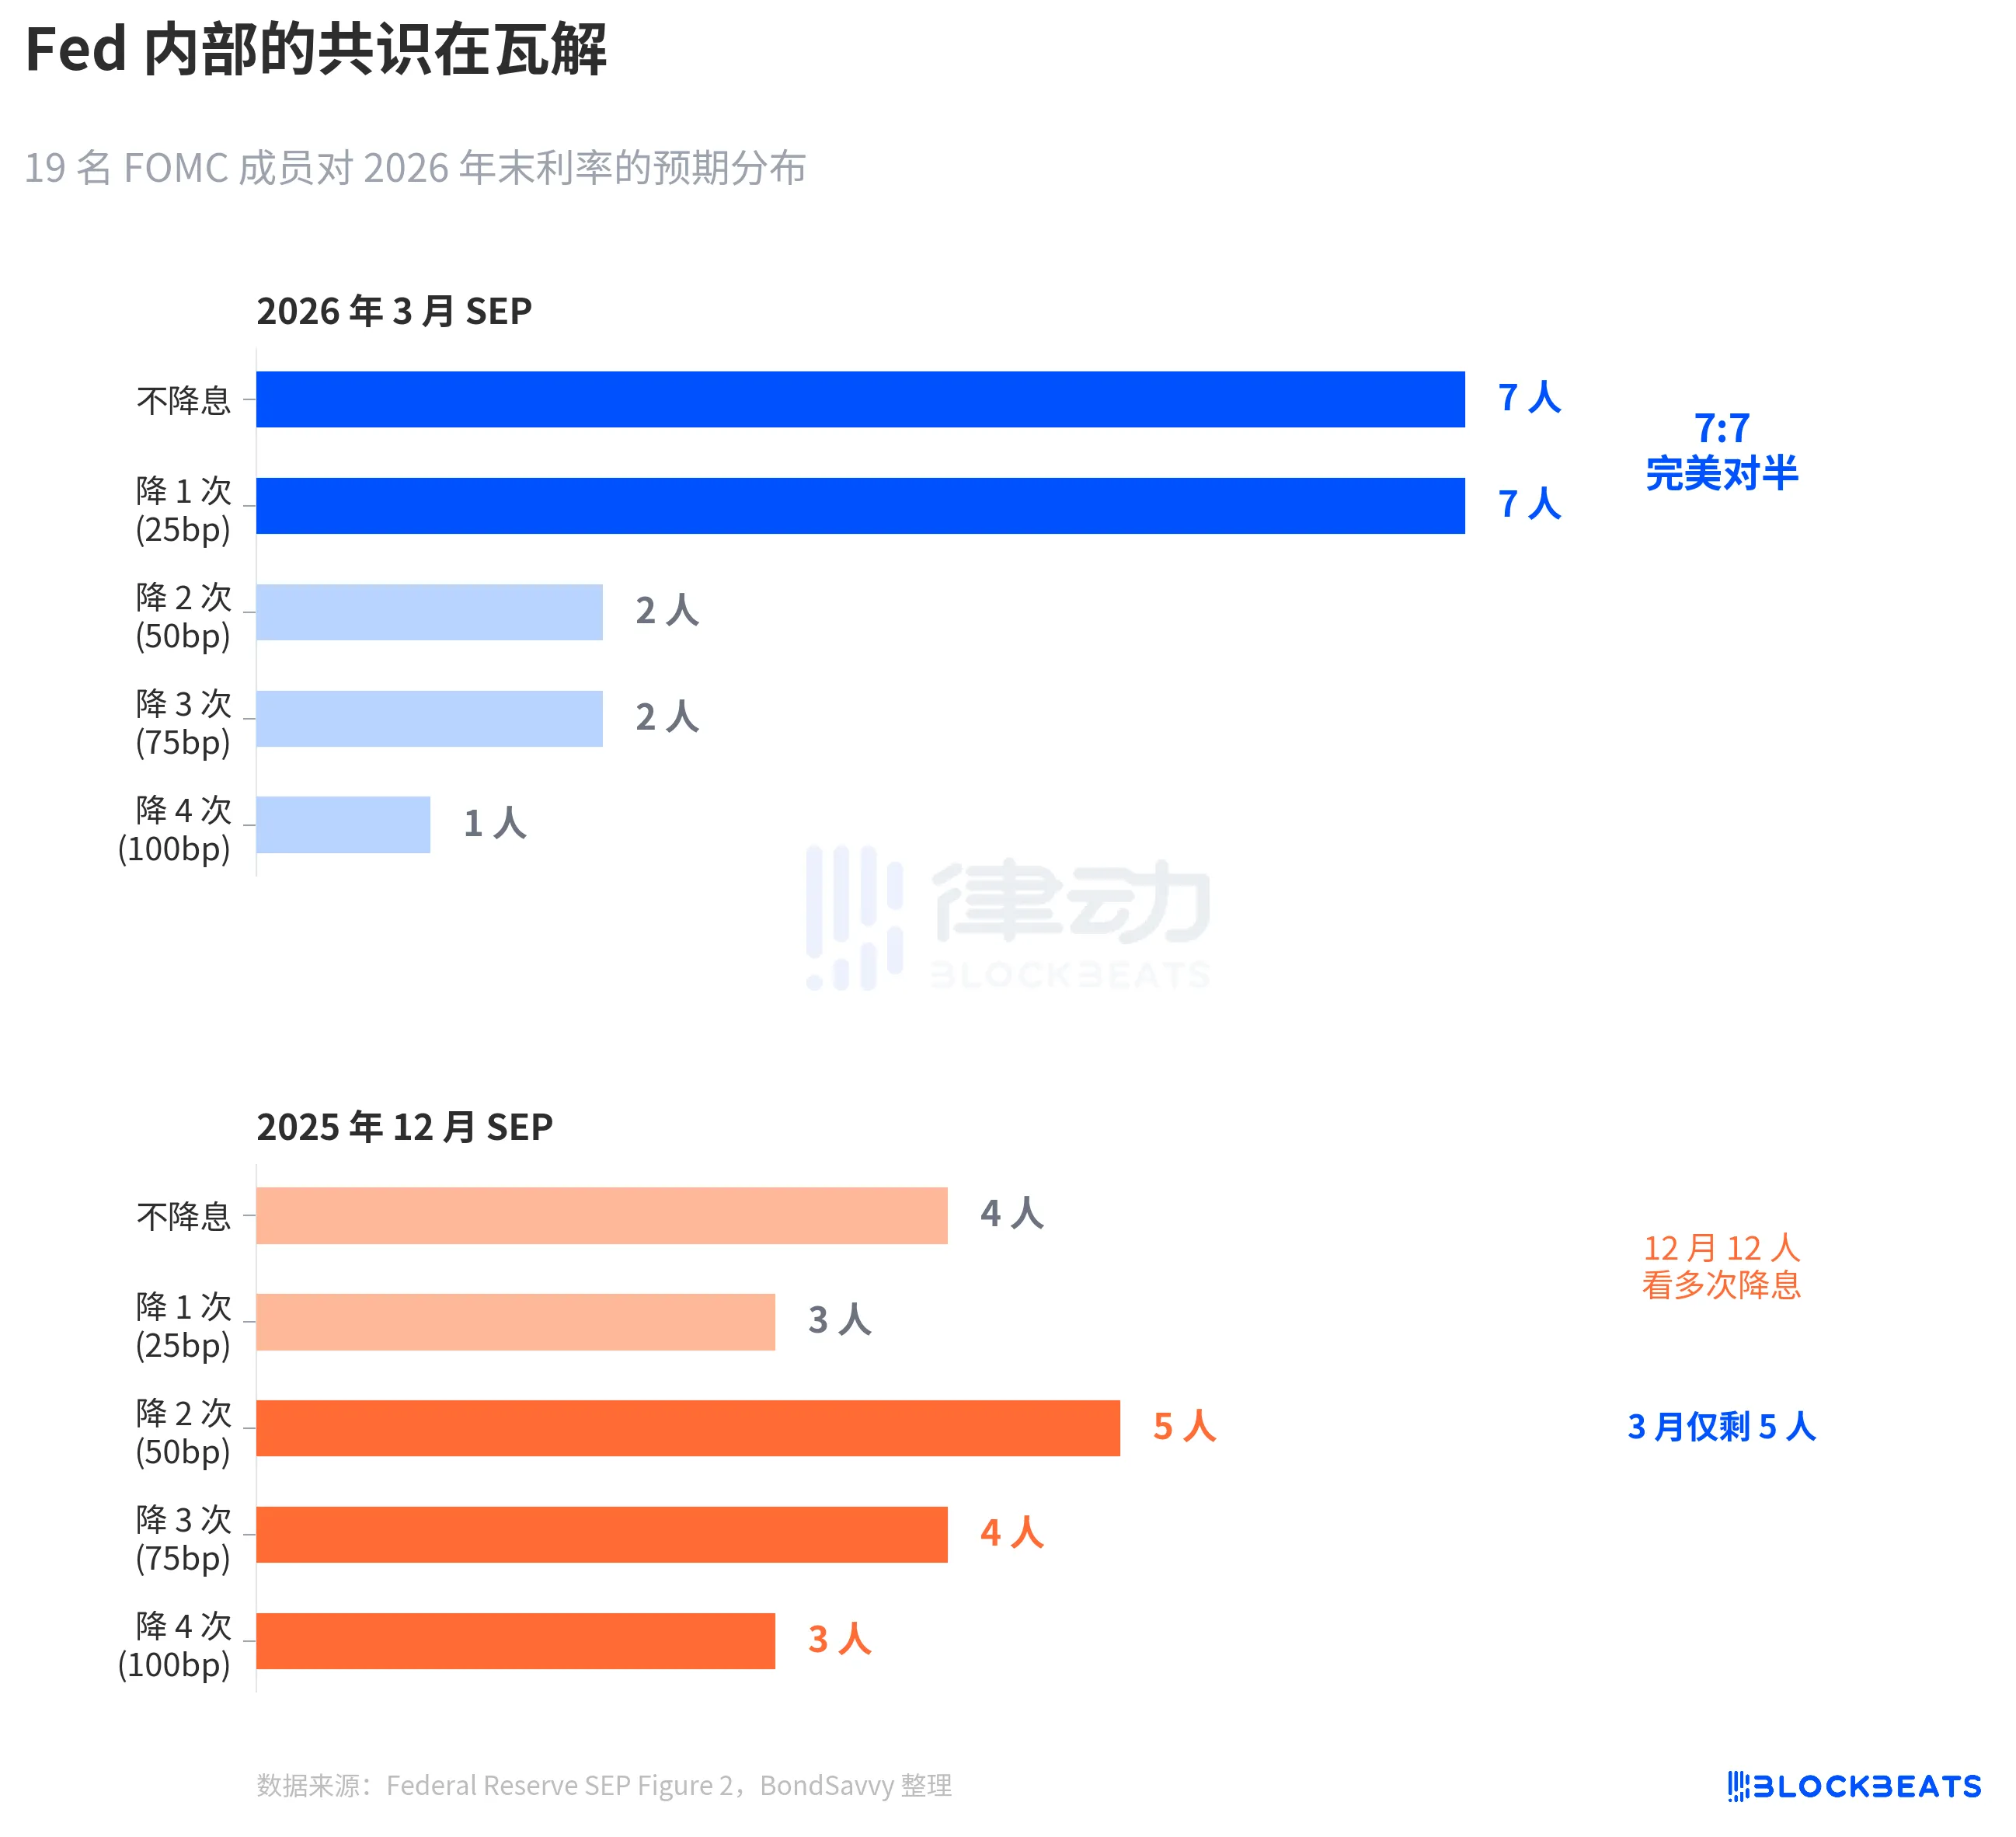
2026 sonu faiz oranlarına ilişkin 19 katılımcının oy dağılımına göre, Amerikan Merkez Bankası Mart SEP Şekil 2 nokta grafiğine göre (BondSavvy tarafından derlenmiştir): 7 kişi faiz indirimi yapmaz, 7 kişi 1 kez indirir, 2 kişi 2 kez indirir, 2 kişi 3 kez indirir, 1 kişi ise 4 kez indirir.
7:7, tam orta. 14 kişi "mevcut durumu koru" ve "1 kez indir" seçeneklerinde toplanırken, sadece 5 kişi faiz indiriminin 1 kez üzerine çıkmasını bekliyor.
2025 Aralık SEP'ine kıyasla, değişiklik büyük oldu. Aralık ayında faizi 2 kez veya daha fazla indireceğini düşünen 12 kişi bulunurken, Mart ayında bu sayı 5'e düştü. Powell da basın toplantısında bu değişimi doğruladı: "2 kez indirme beklentisinde olan 4 ila 5 kişi, 1 kez indirmeyi bekler hale geldi."
Bu tür simetrik bölünmeler FOMC tarihinde çok nadirdir. San Francisco Fed'in 2023 araştırmasına göre (Bundick & Smith), nokta grafiğindeki iç bölünme 2020 salgın sırasında neredeyse sıfıra inmiş, ardından faiz artırım döngüsüyle yavaş yavaş artmıştır. Ancak önceki bölünmeler genellikle "miktar tartışması" idi - 25 baz puan mı 50 baz puan mı eklemeli - yön aynıydı. 2026 Mart bölünmesi ise "yön tartışması" idi: indirilmeli mi?
Medyan yüzde 3.4 olarak aynı kalsa da, bu yüzde 3.4'ün altında iki farklı yöne çekiş yapan iki takım insan var.
Daha da dikkat çekici olan bölünmenin daralma şekli. Aralık ayının nokta grafiği oldukça geniş bir yelpazeye yayılmışken, büyük indirimden duruma sabit kalmaya kadar herkes vardı. Mart ayında ise nokta grafiği yayılımı daralmıştır - 14 nokta iki seçenek arasında sıkışmıştır - ancak bu bir uzlaşmanın arttığı anlamına gelmez, iki karşıt kamptan her biri bir araya gelmiştir. Dağılmış belirsizlik, konsantre ayrılığa dönüşmüştür. Bu, dağılmışlıktan daha tehlikelidir, çünkü herhangi bir enflasyon verisinin beklenmedik bir şekilde gelmesi, bu kamplardan birini kitlesel olarak döndürebilir, medyan değişebilir.
Fed Her Zaman Enflasyonu Düşük Tahmin Eder
Enflasyon anlaşmazlığının kökeni faiz anlaşmazlığıdır.
Amerikan Merkez Bankası'nın çeşitli SEP verilerine göre, 2024 Aralık ayında, Fed ilk kez 2026 yılı için PCE enflasyon tahmini verdi: %2.1. Bundan sonra her çeyrekte revize edildi. 2025 Mart %2.2, Haziran %2.4, Eylül %2.6. Aralık ayında kısa süreli olarak %2.4'e düşse de, 2026 Mart'ta tekrar %2.7'ye yükseldi. 6 çeyrek, toplamda %0.6 artış.
Bu model ilk kez ortaya çıkmıyor. 2025 yılı PCE enflasyonu tam olarak aynı yolu izledi. Aralık 2024'te Fed, 2025 yılı için PCE'yi %2,5 olarak tahmin etti, ardından çeyrek dönemlik olarak 2,7%, 3,0%, 3,0%, 2,9% olarak revize edildi. Amerikan Ekonomi Analizi Bürosu (BEA) verilerine göre, 2025 Aralık'ta gerçek PCE yıllık olarak %2,9 olarak gerçekleşti. Fed tüm bir yılı yakalamak için uğraştı ve son çeyrekte ancak zorlukla yetişebildi.
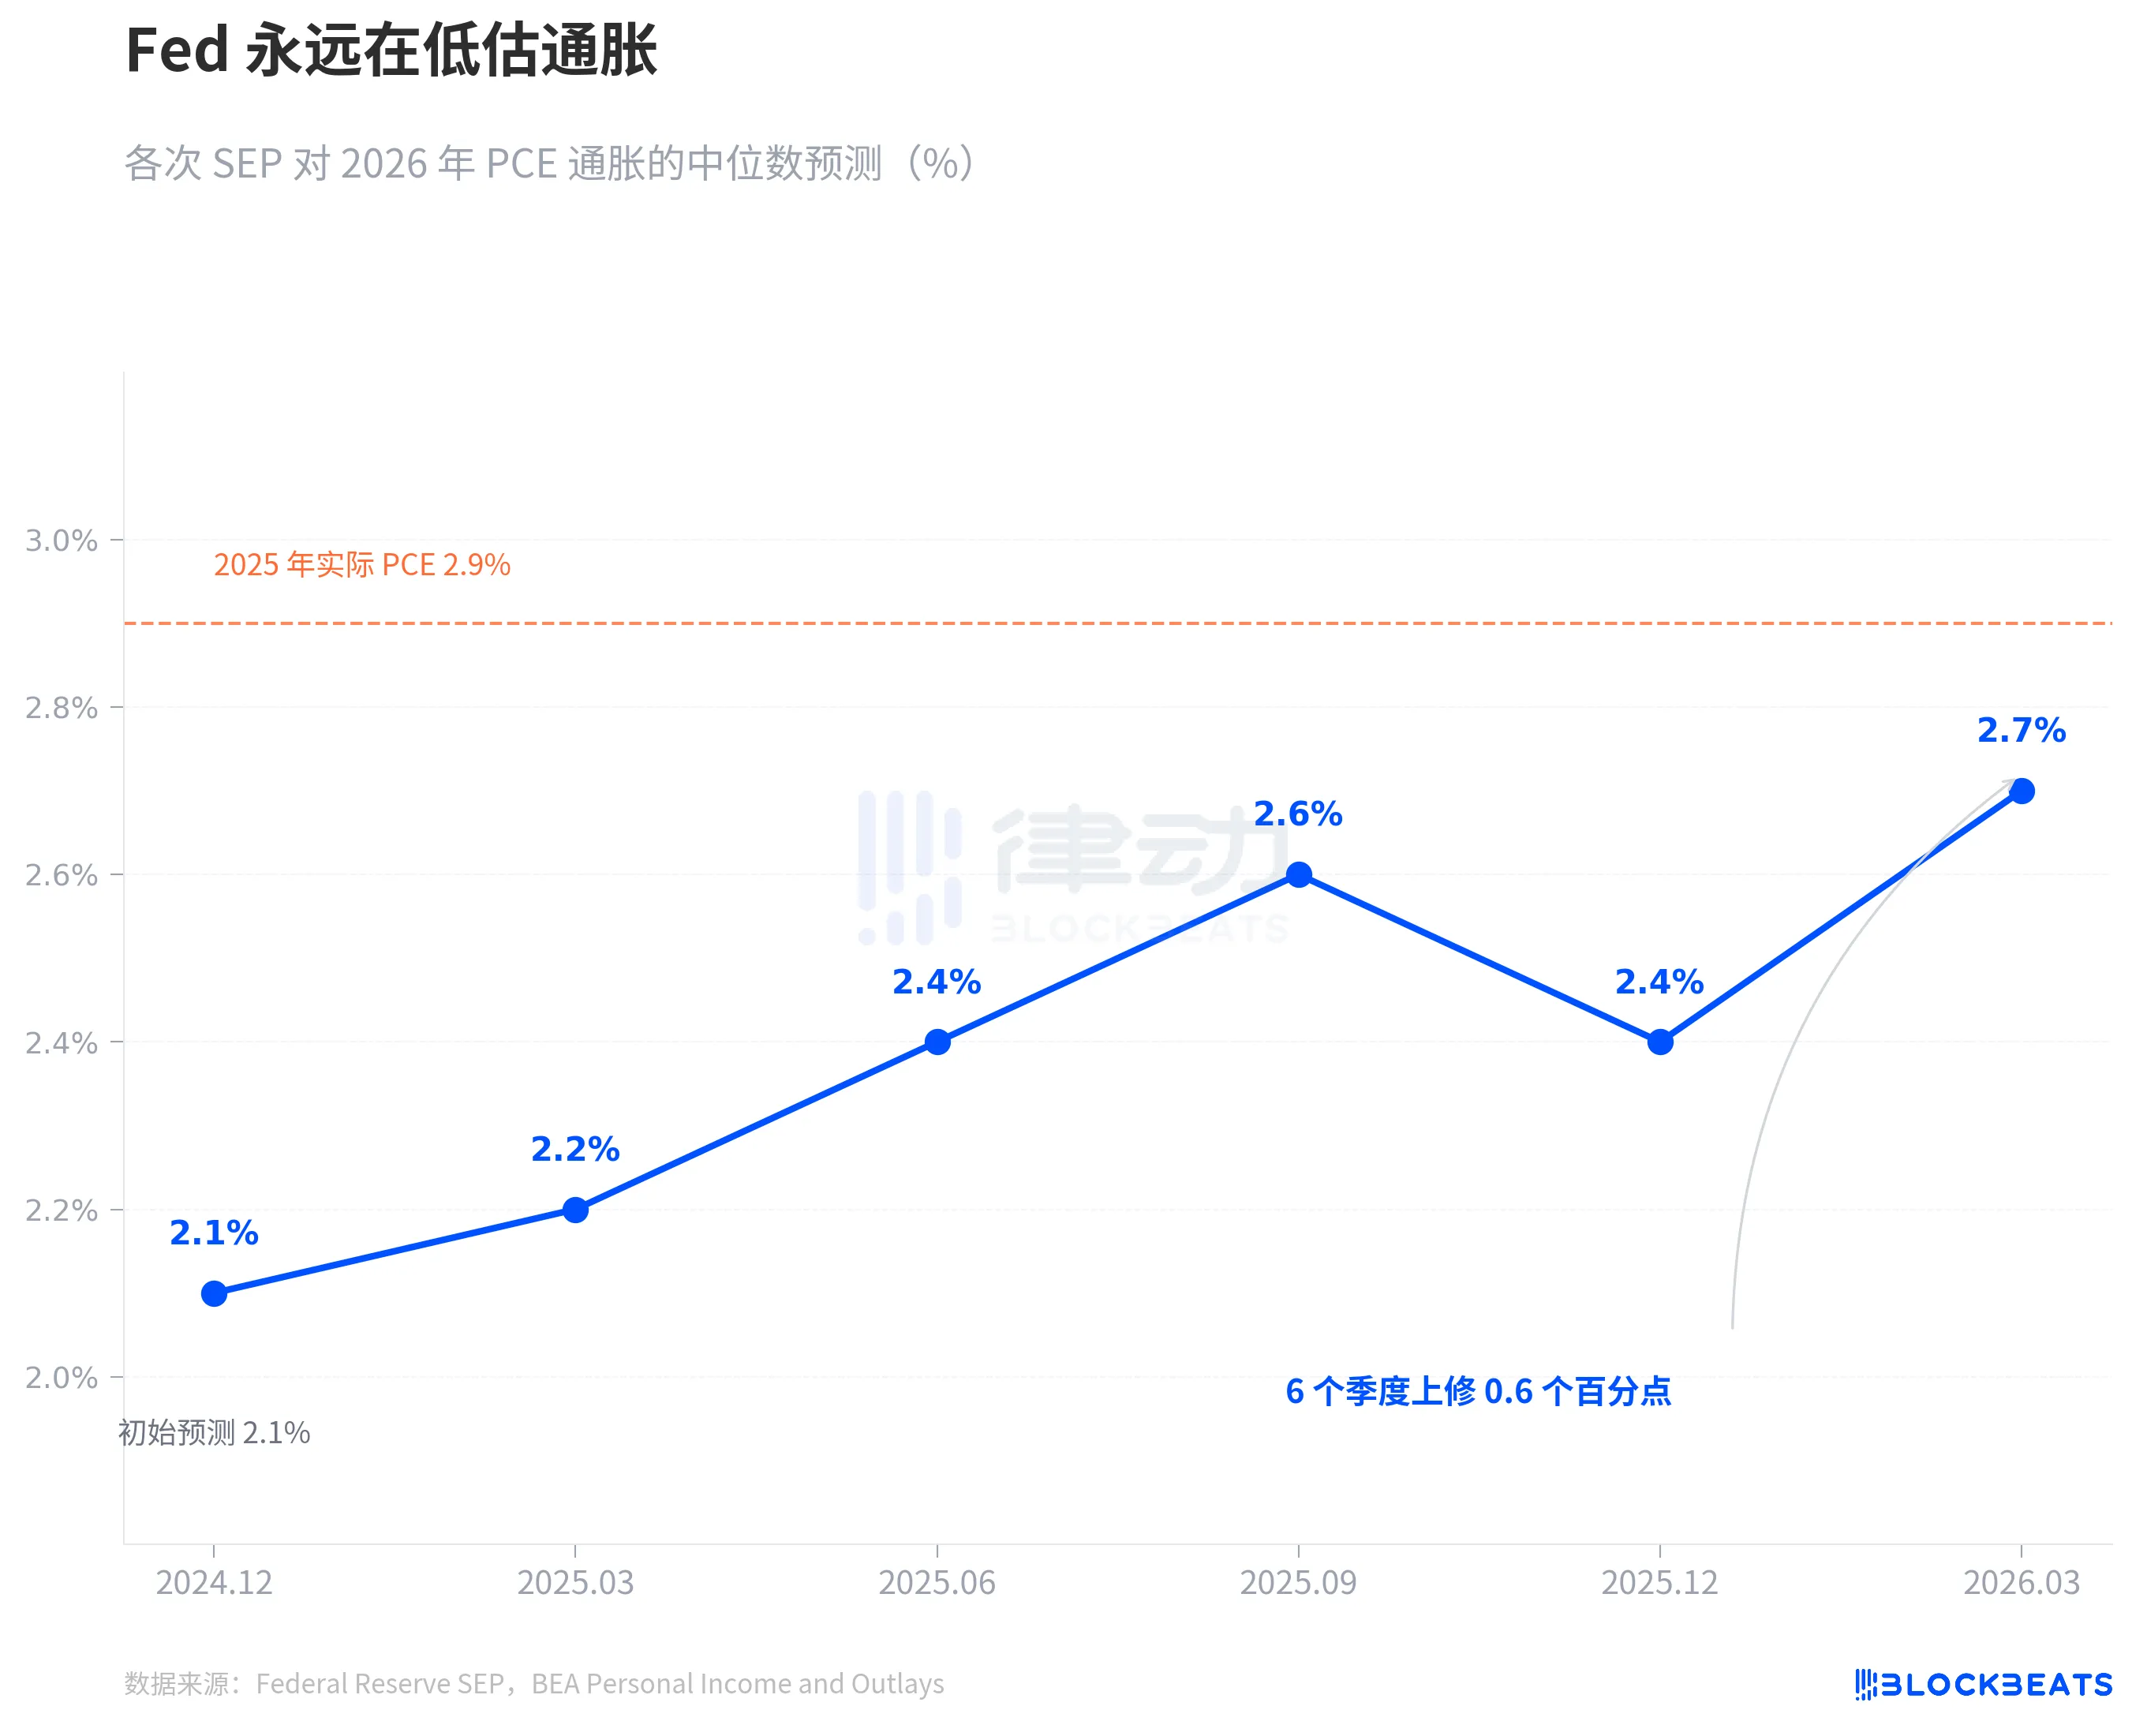
Şimdi Fed, 2026 yılı PCE'nin %2,7 olacağını söylüyor. Grafiğe işaretlenen turuncu kesik çizgi, 2025 yılı gerçek değeri %2,9'u gösteriyor. Kendi geçmiş kayıtlarına göre, %2,7'nin büyük olasılıkla bir başlangıç olduğu, bir son nokta olmadığı anlaşılıyor. Bu bir komplo değil, bir düzenlilik. Fed'in enflasyon hakkındaki anlık tahminleri son iki yılda sadece bir yönde ilerledi—yukarı.
Ayrıca ayrı bir şekilde ele alınması gereken çekirdek PCE'yi de gözlemlemeye değer. Mart SEP, 2026 için çekirdek PCE tahminini Aralık ayındaki %2,5'ten %2,7'ye yükseltti; bu, tüm göstergeler arasındaki en büyük revizyon olan 0,2 puanlık çeyreklik bir yükseliştir. Çekirdek PCE, gıda ve enerji dalgalanmalarını çıkardığı için Fed tarafından daha güvenilir bir enflasyon göstergesi olarak kabul edilir. Bu gösterge için tahminler yükseldiğinde, bu sadece petrol fiyatlarının dalgalanması sorunu değil, aynı zamanda temel enflasyonun beklentinin üzerinde kalıcılığı anlamına gelir.
Aynı Mart SEP raporunda, GSYİH tahmini Aralık ayındaki %2,3'ten hafifçe %2,4'e yükseldi, işsizlik oranı ise %4,4 seviyesinde sabit kaldı. Ekonomi biraz daha iyi, enflasyon daha katı, ancak faiz yolu aynı kaldı.
Bu üç değerlendirme arasında bir gerilim var. Eğer enflasyon beklentinin üzerinde katılaşıyorsa, faiz yolu neden değişmiyor? 7:7 bölünmesi cevabı veriyor—Fed'in faizlerin değişmemesi gerektiğine inandığı anlamına gelmiyor, aslında Fed'in içinde enflasyon yoluna ilişkin görüşünün bölünmüş olduğunu gösteriyor.
CME FedWatch verilerine göre, piyasa şu anda 2026 yılı için tam yıl için fiyatlandırma yaparken şu sonuçları veriyor: %32,5 olasılıkla 50 baz puan (2 kez) faiz indirimi, %25,9 olasılıkla 75 baz puan (3 kez) faiz indirimi, %21,1 olasılıkla yalnızca 1 kez faiz indirimi. Piyasa ağırlıklı olarak 50 baz puanı bekliyor, bu da Fed'in orta noktasında olan 25 baz puanın daha güvercin olduğu anlamına gelmektedir. Ancak en yüksek olasılık senaryosu ile Fed'in orta noktası arasındaki fark, tam olarak Fed'in içindeki 7:7 bölünmesine yansıyor.
Hiç kimse cevabı bilmiyor. Fed dahil.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler