Kriptoekonomik üçlünün son hareketi: Faiz oranları
Orijinal yazar: Musol
"Faiz oranı, faiz oranı, faiz oranı!"
Kripto piyasasıyla uzun süredir ilgilenen okuyucular, kripto piyasasının Amerika Birleşik Devletleri'nin faiz oranı kararlarına karşı oldukça hassas olduğunu ve Bitcoin'in genellikle Federal Rezerv tarafından yönlendirilen oynaklığı yansıtmak için bir sinyal olarak kullanıldığını az çok anlamış olmalı. Bu yıl faiz indirimlerinden sürekli olarak bahsedilmesiyle bu olgu daha da yoğunlaştı. Önceki piyasaya baktığımızda, belki de Federal Rezerv'in kontrolsüz enflasyonla mücadele etmek için 2022'de aktif olarak faiz oranlarını artırmaya başlamasından bu yana, dijital varlıklar geleneksel finans piyasalarının oynaklığını yansıtmaya başladı ve Federal Rezerv'in faiz oranı kararı kripto piyasasının başarısı veya başarısızlığı haline geldi.
"Bu korelasyon yakın zamanda ortadan kalkmayacak. Aksine, yeni normal haline geliyor."
Aslında piyasada her zaman bir espri vardır: "Hepimiz ABD borsa yatırımcısı olduk", çünkü kripto piyasası yalnızca ABD borsalarındaki değişiklikleri takip etmekle kalmıyor, aynı zamanda yatırımcıların ABD ekonomik verilerini de yakından takip etmesi gerekiyor.
Bunlar arasında Federal Rezerv faiz oranı en önemli veri. Peki bu verilere neden dikkat etmeliyiz? Bu veriler ne anlama geliyor?
Federal Rezerv ve faiz oranı nedir?
Federal Rezerv, Çin'deki Çin Halk Bankası'na eşdeğer olan Amerika Birleşik Devletleri'nin merkez bankasıdır ve bankanın faiz oranı politikasını belirler. Ancak, Federal Rezerv yüksek derecede bağımsızdır. Prensip olarak, ABD hükümetine veya hatta başkanına boyun eğmez ve faiz oranı politikalarını bağımsız olarak formüle eder. Basitçe söylemek gerekirse, ABD başkanının Federal Rezerv'in kararlarına müdahale etme hakkı yoktur.
Federal Rezerv, makroekonomik duruma ilişkin kendi yargısına dayanarak bağımsız faiz oranı kararları alır; yani, bankanın referans faiz oranını yükseltir veya düşürür; bu da genellikle faiz oranlarını yükseltme veya düşürme olarak adlandırılır.
Genel olarak, Federal Rezerv'in faiz oranı ayarlaması aşağıdaki üç davranış biçimini sergileyecektir:
Faiz oranlarının sabit tutulması: piyasa beklentilerinin istikrarlı olması ve ekonomik sinyaller üzerinde önemli bir etkiye sahip olmaması
Faiz oranlarının artırılması: enflasyonun kontrol altına alınması ve daraltıcı bir para politikasının benimsenmesi
Faiz oranlarının düşürülmesi: ekonominin canlandırılması ve genişletici bir para politikasının benimsenmesi
Genellikle, Federal Rezerv'in faiz oranlarını artırmasından/azaltmasından bahsettiğimizde, aslında bankalar arasında borçlanma yoluyla elde edilen faiz olan ABD federal fon oranını ayarlıyoruz.
Örnek olarak faiz artışını ele alalım: Fed faiz oranlarını, yani ABD federal fon oranını yükseltir ve bankalar arasındaki borçlanmanın faizi/maliyeti artar, böylece her banka rezervleri artırarak maliyetleri kontrol altına alır. Rezervleri artırmanın temel yolu, insanları bankalara para yatırmaya çekmek için mevduat oranlarını artırmaktır. Sonuç olarak, ABD doları bankalara akar ve piyasada dolaşımda olan para azalır, böylece enflasyonu kontrol altına alma amacına ulaşılır.
Fed'in faiz artışları, ABD dolarının değer kazanmasına (arz talebi aşar), bankalara daha fazla ABD doları akmasına ve borsa ile diğer yatırım piyasalarına akan paranın azalmasına yol açacaktır; bu da düşüşe işaret eder.
Benzer şekilde, Fed'in faiz indirimi (genellikle "taşkın" olarak bilinir) piyasada dolaşımda olan ABD dolarını artıracak, ABD dolarının değerini düşürecek ve borsaya ve diğer yatırım piyasalarına daha fazla fon akacaktır ki bu iyi bir şeydir.
Fed'in faiz oranına gelince, kısaca değinelim. Okuyucuların kripto para piyasasıyla ilişkisini daha iyi anlamalarına yardımcı olmak için, bu makale öncelikle kararını ve ABD Hazine tahvili getirisini, ABD dolar endeksini, ABD dolar endeksi ile altın ve ham petrol fiyatları arasındaki ilişkiyi, ABD dolar endeksi ile RMB döviz kuru arasındaki ilişkiyi ve Fed veya merkez bankasının faiz oranı kararı ile ekonomik büyüme arasındaki ilişkiyi yavaşça analiz edecektir.
1. Fed'in faiz kararı ile ABD Hazine tahvili getirisi arasındaki ilişki
ABD Hazine tahvilleri, yani ABD Hazine tahvilleri, genellikle 10 yıllık ve 2 yıllık ABD Hazine tahvilleridir.
ABD Hazine tahvili getirisi, ABD Hazine tahvillerini satın alıp vadesine kadar tutmanın getirisini ifade eder. Hesaplama formülü çok basittir, yani vadesine kadar tutarak elde edilebilecek toplam faiz, satın alma fiyatına bölünür (ABD Hazine tahvili getirisi = vadesine kadar tutma faizi ÷ satın alma fiyatı).
Hazine tahvillerinin nominal faiz oranı genellikle sabittir, yani hazine tahvillerinin faiz oranı, hazine tahvilleri ihraç edildiğinde belirlenmiştir ve faiz oranı hazine tahvillerinin vadesi boyunca değişmeden kalır. Ödenecek faiz bu faiz oranına göre hesaplanır.
Hazine tahvilleri, tıpkı hisse senetleri gibi sermaye piyasasında alınıp satılabilir, bu nedenle fiyatı herhangi bir zamanda dalgalanacaktır. Bu fiyat, hazine tahvillerinin nominal anaparası değil, alış ve satış fiyatıdır. Hazine tahvillerinin nominal anaparası ve nominal faiz oranı yalnızca anapara ve faiz geri ödeme miktarını hesaplamak için kullanılır. Hazine tahvillerinin piyasadaki alış ve satış fiyatları birbirinden bağımsızdır.
Hazine tahvillerinin fiyatı dalgalanacağından, yani, ABD tahvillerinin getirisini hesaplamak için kullanılan payda dalgalanacaktır ve bu da ABD tahvillerinin getirisinin dalgalanacağını belirler.
ABD tahvillerinin fiyatı yükseldiğinde, ABD tahvillerinin getirisi düşer. Tersine, ABD tahvillerinin fiyatı düştüğünde, ABD tahvillerinin getirisi yükselir.
Bu nedenle, bu konuda fazla bilgisi olmayan kişiler, ABD tahvil getirilerindeki artışın sıcak ABD tahvil piyasasından kaynaklandığını ve herkesin ABD tahvilleri aldığını yanlışlıkla düşüneceklerdir. Aslında, herkes ABD tahvillerini satıyor ve bu da ABD tahvil fiyatlarının düşmesine neden oluyor. ABD tahvil getirilerindeki artış ve ABD tahvil getirilerindeki düşüş, herkesin ABD tahvilleri satın alması, ABD tahvil fiyatlarını yükseltmesi ve ABD tahvil getirilerinin düşmesine neden olması anlamına gelir.
Burada ABD tahvillerini ulusal tahvillerle değiştirdiğinizde de durum aynıdır. İster ABD ister Çin ulusal tahvilleri olsun, ulusal tahvil getirilerindeki artış herkesin ulusal tahvilleri satması, ulusal tahvil getirilerindeki düşüş ise herkesin ulusal tahvilleri satın alması anlamına gelir.
Ulusal tahvil getirisi, ulusal tahvil piyasasının refahıyla ters orantılıdır.
Şekil 1, 1-6 Aralık 2024 tarihleri arasında 10 yıllık ABD Hazine tahvili getirilerinin eğilimini göstermektedir.
Fed'in faiz oranı kararı ile ABD Hazine tahvili getirilerinin dalgalanması arasındaki ilişki nedir?
Fed'in faiz oranı politikası, bankaların mevduat ve kredi faiz oranlarını belirler. Fed faiz oranlarını artırdığında, banka mevduat oranları artacak ve bankalara para yatıranlar daha yüksek faiz geliri elde edebilecektir. ABD Hazine tahvillerinin faiz oranı, tahvil vadesi dolmadan önce sabitlenir. Bankanın mevduat faiz oranı arttığında, daha fazla insanı bankalara para yatırmaya veya yeni faiz oranına göre hesaplanan finansal ürünleri satın almaya çekecek ve hazine tahvillerini satacaklardır. Hazine tahvili alım talebi de azalacak ve buna bağlı olarak hazine tahvillerinin fiyatı düşecek, bu da ABD Hazine tahvillerinin getirisinde artışa yol açacaktır. Aksine, Fed faiz oranlarını düşürürse, bu durum insanları mevduatlarını azaltmaya ve hazine tahvili alımlarını artırmaya teşvik edecek ve ABD Hazine tahvillerinin fiyatı yükselecek ve ABD Hazine tahvillerinin getirisi düşecektir.
Genellikle, Fed'in faiz oranlarına en duyarlı olan iki yıllık Hazine tahvilidir, çünkü iki yıllık dönem daha kısadır ve banka faiz oranlarındaki dalgalanma daha belirgindir. Bu da insanları önümüzdeki iki yıldaki mevduat faizi ile Hazine tahvili faizini karşılaştırmaya yönlendirirken, on yıllık Hazine tahvilinin vadesi daha uzundur ve banka faiz oranlarındaki kısa vadeli dalgalanmanın önümüzdeki on yılda mevduat faizi üzerinde daha az etkisi vardır. Önümüzdeki on yılda birçok faiz artışı ve indirimi olabilir.
Bu nedenle, Fed'in faiz artırımı ABD Hazine tahvili getirisinde artışa, tersi durumda ise Fed'in faiz indirimi ise ABD Hazine tahvili getirisinde düşüşe yol açacaktır.
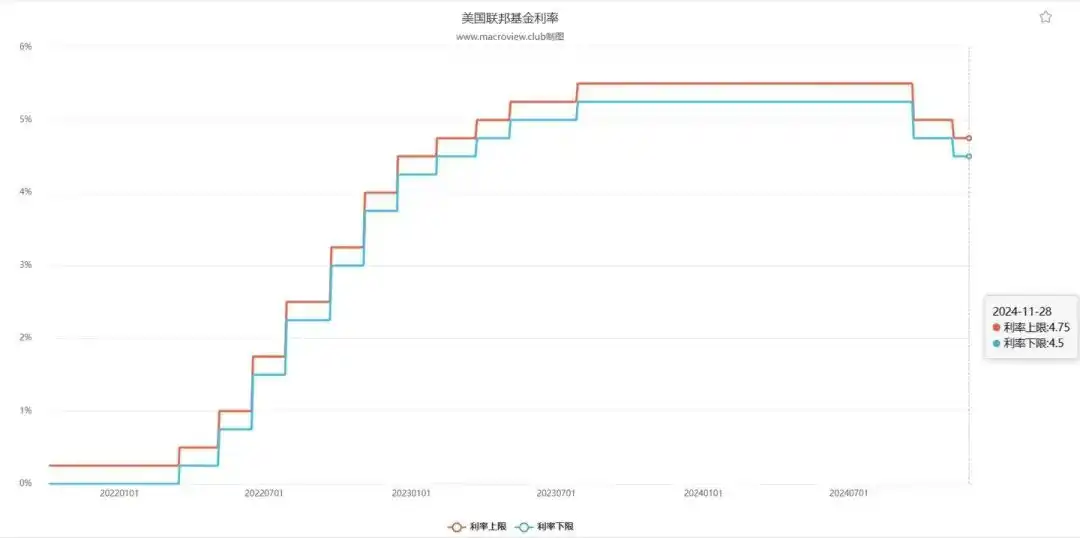
Fed, 2022'den 2024'ün ikinci yarısına kadar faiz oranlarını artırmaya devam etti ve faiz oranları %0'dan %5,5'e çıktı (Şekil 2). Bu faiz artırım turuyla, on yıllık ABD Hazine tahvili getirisi %2'nin altından maksimum %5'e yükseldi (Şekil 3).
Şekil 2 Ocak 2022'den Aralık 2024'e ABD Banka Referans Faiz Oranlarındaki Eğilimler
Şekil 3 2020.01-2024.12 On yıllık Hazine tahvili getiri eğilimi
II. Fed'in faiz oranı kararı ile ABD doları endeksi arasındaki ilişki
ABD doları endeksi, ABD dolarının uluslararası piyasada diğer ülke para birimlerine karşı döviz kuru endeksini ifade eder. ABD doları endeksi ne kadar yüksekse, ABD doları o kadar değer kazanır ve bunun tersi de geçerlidir.
Fed'in faiz artırımı, banka mevduat ve kredi faiz oranlarının yükseleceği anlamına gelir. Mevduat faiz oranlarındaki artış, daha fazla insanı bankalara para yatırmaya çekecek ve piyasada dolaşımda olan para miktarını azaltacaktır; mevduat faizi, bankaların fon elde etme maliyetidir. Faiz oranlarındaki artış, maliyetin arttığı anlamına gelir ve bu nedenle bankalar kredi faiz oranlarını artıracaktır. Kredi faiz oranlarındaki artış, işletmelerin, bireylerin, hükümetlerin vb. borçlanma maliyetlerinin artacağı, bunun da borçlanmayı azaltacağı ve ayrıca piyasada dolaşımda olan paranın azalacağı anlamına gelir.
Yani, Fed'in faiz oranlarını artırması bankalara daha fazla ABD doları yatırılmasına yol açmış ve böylece piyasada dolaşımda olan ABD doları azalmıştır.
Döviz piyasasında, bir para biriminin değer kazanması veya kaybetmesi doğrudan o para biriminin arz ve talebi tarafından belirlenir. ABD doları arzındaki azalma sonunda daha güçlü bir ABD dolar endeksine yol açar.
Fed'in faiz oranlarını düşürmesi, banka mevduat ve kredi faiz oranlarının düşeceği anlamına gelir. Mevduat faiz oranlarındaki düşüş, daha fazla insanın bankalara para yatırmak istememesine ve piyasada dolaşımda olan paranın artmasına neden olacaktır; Kredi faiz oranlarındaki düşüş, insanları daha fazla borçlanmaya teşvik edecek ve bu da piyasada dolaşımda olan para miktarını artıracaktır.
Yani, Fed'in faiz indirimi, piyasaya daha fazla ABD doları akışına yol açarak bankalardaki ABD doları mevduatını azaltacaktır.
Döviz piyasasında, ABD doları arzındaki artış, sonunda ABD dolar endeksinin zayıflamasına yol açar.
Bu nedenle, Fed'in faiz oranı ABD dolar endeksi ile pozitif korelasyona sahiptir. Her ülkenin banka faiz oranı ile ülkenin para biriminin döviz piyasasındaki döviz kuru arasındaki ilişki aynıdır.
Şekil 4 2021.07-2024.12 ABD Dolar Endeksi Trendi
III. Fed'in faiz kararı ile ABD dolar endeksi ve altın ve ham petrol fiyatları arasındaki ilişki ...
Şekil 5 2021.01-2024.12 Altın Fiyat Trendi
Şekil 6 2021.01-2024.12 Ham Petrol Fiyat Trendi
Bu mantıksal ilişkiyi anladığımızda, Fed'in faiz oranı kararı ile ABD dolar endeksi, altın ve ham petrol fiyatları arasındaki yakın ilişkiyi biliyoruz.
Fed faiz oranlarını artırdığında, ABD dolar endeksi güçlenir ve altın ve ham petrol fiyatları düşer; Fed faiz oranlarını düşürdüğünde, ABD dolar endeksi zayıflar ve altın ve ham petrol fiyatları yükselir.
Bu, aralarındaki teorik mantıksal ilişki ve Fed'in faiz oranı kararının ve ABD dolar endeksinin altın ve ham petrol fiyatları üzerindeki doğrudan etkisidir. Bu, altın ve ham petrol fiyatlarının gerçek eğiliminin bu ilişkiye uyması gerektiği anlamına gelmez. Altın ve ham petrol fiyatları kapsamlı faktörlere bağlıdır.
Dördüncüsü, Fed'in faiz oranı kararı ile ABD dolar endeksi ve RMB döviz kuru arasındaki ilişki
Aslında, önceki bilgi temeliyle, burada çok basittir. Döviz piyasasında, ABD dolarının değer kazanması, onunla değişim yapılan diğer ülkelerin para birimlerinin değer kaybetmesi anlamına gelir; Buna karşılık, ABD dolarının değer kaybetmesi, onunla işlem gören diğer ülkelerin para birimlerinin değer kazanması anlamına gelir.
Bu nedenle, ABD doları değer kazandığında, RMB göreli olarak değer kaybeder ve bunun tersi de geçerlidir.
Fed faiz oranlarını artırdığında, ABD dolar endeksi güçlenir ve RMB döviz kuru zayıflar; buna karşılık, Fed faiz oranlarını düşürdüğünde, ABD dolar endeksi zayıflar ve RMB döviz kuru güçlenir.
Şekil 7 2021.01-2024.12 RMB döviz kuru eğilimi
Şunu belirtmek gerekir: Döviz piyasasında, RMB kotasyonu genellikle yurtdışı RMB döviz kurudur ve bu kur, 1 RMB'nin kaç ABD doları ile değiştirilebileceği üzerinden değil, 1 ABD dolarının kaç RMB ile değiştirilebileceği üzerinden fiyatlandırılır, çünkü uluslararası para birimi ABD dolarıdır. Dolayısıyla, bu endeks yükseldiğinde, RMB değer kaybettiği, yani 1 ABD dolarının daha fazla RMB ile değiştirilebileceği anlamına gelir. Tersine, bu endeks düştüğünde, RMB değer kazandığı anlamına gelir. Bu ilişkiyi yanlış anlamayın.
Serbest sermaye akışının olduğu dalgalı döviz kuru koşullarında, Fed faiz oranlarını artırdığında, diğer ülkelerin para birimleri ABD dolarına göre pasif olarak değer kaybedecektir. Para birimlerinin ABD dolarına göre değer kaybetmesini istemiyorlarsa, diğer ülkelerin merkez bankalarının Fed'in faiz artışını takip ederek Fed'in faiz artışının döviz kuru üzerindeki etkisinden korunmaları gerekir; aksine, Fed faiz oranlarını düşürdüğünde, diğer ülkelerin para birimleri ABD dolarına göre pasif olarak değer kazanacaktır. Fed'in faiz indiriminin döviz kuru üzerindeki etkisinden korunmak için, diğer ülkelerin merkez bankalarının Fed'in faiz indirimini takip etmeleri gerekir.
Bu durum, Kanada, Güney Kore, Brezilya, Arjantin, Hong Kong, Çin vb. gibi ülkelerin kendi para politikalarının bağımsızlığını kaybetmelerine yol açacaktır. Eğer para politikası bağımsızlıklarını kaybetmek istemiyorlarsa, Fed'in faiz kararının döviz piyasasındaki döviz kuru dalgalanmaları üzerindeki etkisini pasif bir şekilde kabul edeceklerdir ki bu da ABD doları hegemonyasının bir tezahürüdür.
Bu nedenle haberlerde birçok ülkenin Fed'in faiz politikası hakkında şikayetleri olduğunu sık sık duyuyoruz, çünkü Fed'in faiz kararı dünyadaki birçok ülkenin döviz kurlarını ve kendi merkez bankalarının faiz kararlarını doğrudan etkilemektedir.
Bu eleştirilerin makul olup olmadığına gelince, anlayan kişiler, herhangi bir ülkenin para politikasının yalnızca kendi ülkesinin çıkarlarına dayanması gerektiğini ve dayanabileceğini, aynı zamanda diğer ülkelerin çıkarlarını da hesaba katmayacağını ve katamayacağını doğal olarak anlayacaktır. Para politikanızı kendi ülkenizin çıkarlarına göre formüle edip diğer ülkelerin çıkarlarını da göz önünde bulundursanız bile, hedefinize ulaşamazsınız.
Bu nedenle, diğer ülkelerin Fed'in para politikasına yönelik eleştirileri anlamsızdır ve işe yaramayacaktır. Yalnızca yeterince güçlü olduğunuzda başkaları tarafından kontrol edilemezsiniz.
V. Federal Rezerv veya merkez bankasının faiz oranı kararı ile ekonomik büyüme arasındaki ilişki
Piyasa, ekonomik eğilimi yönlendiren görünmez bir eldir, ancak bu görünmez elin kendine özgü kusurları vardır; yani fren fonksiyonu yoktur, tıpkı freni olmayan bir araba gibi, bir trafik kazasının meydana geleceğini tahmin edip önceden fren yapamaz. Piyasanın fren fonksiyonu yoktur, bu nedenle meydana gelecek ekonomik durgunluk ve krizi tahmin edip önleyemez. Piyasanın görünmez elinin ekonomik kalkınmayı serbestçe yönlendirmesine izin verilirse, refah ve depresyon döngüleri tekrar tekrar yaşanacaktır.
Şekil 8 Ekonomik döngü diyagramı (eski resim için lütfen beni affedin)
Şekil 9 ABD ekonomisi 1929'dan önce gelişti ve ardından durgunluğa ve Büyük Buhran'a girdi
Şekil 10 ABD Hisse Senedi Piyasası Dow Jones Endüstriyel Endeksi, 1929 Öncesi ve Sonrası
Bunun arkasındaki sebep, piyasanın kanının sermaye olması ve sermayenin kâr arayışında olmasıdır. Kazanılacak para olan yere sermaye akacak ve kazanılacak daha fazla para olan yere sermaye koşacaktır. Bu, ekonomiyi yönlendiren piyasanın görünmez elinin kuralıdır.
Örneğin, bir sektör ortaya çıktığında, arz talebi karşılamaya yetmiyor, fiyatlar yüksek ve kârlar çok yüksek oluyor, bu da sermayeyi bu sektöre akın etmeye çekiyor ve arz artıyor. Yetersiz arzdan arz-talep dengesine ve sonunda aşırı arza, fiyatlar düşüyor veya dibe vuruyor, kârlar azalıyor ve sonunda kayıplar yaşanıyor, sektör çöküyor ve bir sektör krizi meydana geliyor. Krizden sonra piyasa kendi kendini düzeltecek, sermaye geri çekilecek ve arz, talebi karşılamaya yetmeyecek duruma gelene kadar azalacaktır. Bu döngü kendini tekrar eder. Bu, piyasa ekonomisinin yasasıdır; yetersiz arzdan arz-talep dengesine, aşırı arza, büyümeden doygunluğa, gerilemeye ve krize geçiş ve döngü kendini tekrar eder..
Tüm ekonomik gelişme bu yasaya uyar.
Bu yasayı ve piyasanın görünmez elinin kendi kusurlarını kabul ettiğimiz için, piyasa ekonomisine bir "fren" yerleştirmeliyiz ve piyasa ekonomisinin tamamen serbestçe işlemesine izin veremeyiz. Bu "fren", "devletin makroekonomik düzenlemesidir".
Kriz ortaya çıkmadan önce bir öngörüde bulunacağız ve krizin ortaya çıkmasını önlemek için önceden önlemler alacağız ve frene gerektiği gibi basacağız.
Faiz oranı politikası, makroekonomik düzenlemede önemli bir araçtır.
Ekonomi güçlü bir şekilde büyümeye devam ettiğinde, aşırı kapasitenin neden olduğu durgunluktan veya hatta krizden kaçınmak için, Federal Rezerv faiz oranlarını artırarak piyasadaki para arzını daraltır. Bu da tüketimi azaltmak için insanları bankalara para yatırmaya teşvik eder ve böylece mal talebini azaltır. Faiz oranlarındaki artış, şirketleri, bireyleri, hükümetleri vb. borçlanmayı ve yatırımı azaltmaya yönlendirir ve mal arzı azalır.
Tersine, ekonomik büyüme zayıf olduğunda veya durgunlukta olduğunda, ekonomik refahı teşvik etmek için Federal Rezerv faiz oranlarını düşürerek piyasadaki para arzını genişletir. İnsanlar bankalara para yatırmaya ve daha fazla harcama yapmaya isteksizdir ve bu da mal talebini artırır. Faiz oranlarındaki düşüş, şirketleri, bireyleri ve hükümetleri daha fazla borçlanmaya ve yatırım yapmaya yönlendirerek mal arzını artırır.
Bu nedenle, Federal Rezerv, faiz oranı kararları aracılığıyla piyasa arz ve talebi arasındaki dengeyi ayarlayarak, ekonominin aşırı kapasite, hiperenflasyon, deflasyon, durgunluk, depresyon ve kriz olmadan erdemli bir şekilde yukarı doğru sarmal yapmasını sağlamaya çalışır.
En çok umduğumuz durum, fiyatların istikrarlı olduğu veya fiyat artışının gelir artışımızın çok altında olduğu, yani optimum ekonomik büyüme olan ekonomik büyümedir.
Gelir artışımız daha fazla ve daha iyi mal satın alabilir ve şirketler daha fazla kâr elde edebilir. Bu varsayım altında, ekonomik büyüme ne kadar hızlı olursa o kadar iyidir; bu da sosyal refahımızın arttığı, mutluluk endeksimizin yükselmeye devam ettiği ve refahımızı sürdürebileceğimiz anlamına gelir. Bu, ekonomik büyümenin erdemli bir sarmalıdır.
Örneğin, reform ve açılımdan bu yana yaklaşık 40 yıldır Çin'in hızlı ekonomik büyümesi, GSYİH'nin hızla büyüdüğü, insanların gelir seviyelerinin yükseldiği, fiyat artışlarının gelir artış oranımızdan çok daha düşük olduğu ve insanların satın alma gücünün arttığı erdemli bir sarmaldır.
Okuyucular ayrıca mevcut durum hakkında da düşünmek isteyebilirler.
1978'den 2017'ye kadar Çin ekonomisi (GSYİH) yılda ortalama %9,5, kişi başına düşen harcanabilir gelir yılda ortalama %8,5 ve fiyat seviyesi yılda ortalama %4,86 oranında büyüdü.
Şekil 11 Reform ve açılımdan sonra Çin'in GSYİH büyümesi
Burada, GSYİH'nin özünün, toplum tarafından üretilen toplam mal (hizmet) miktarı olarak basitçe anlaşılabilecek toplam sosyal çıktıyı ifade ettiği belirtilmelidir. Toplum ne kadar çok üretirse, o kadar zengin olur. Ve bu çıktı para birimiyle ölçülür, yani toplam sosyal çıktıyı paraya çevirmek için, sık sık duyduğumuz trilyonlarca dolar olur, ancak bu değer yalnızca bir sayıdır. Sayının kendisinin pratik bir anlamı yoktur. Bu toplumun gerçek serveti, ancak bu sayının ardındaki malların (hizmetlerin) gerçek çıktısına bakılarak ölçülebilir; bu nedenle nominal GSYİH büyüme oranı ile reel GSYİH büyüme oranı arasında bir ayrım vardır.
Nominal GSYİH, cari fiyatlarla hesaplanan ve önceki GSYİH'ye göre hesaplanan GSYİH büyüme oranını ifade eder; ancak fiyat değişimleri dikkate alınmaz. Bu, gerçek GSYİH büyüme oranı anlamına gelmez. Örneğin, cari fiyat seviyesi önceki fiyatlara göre artmışsa ve toplam sosyal çıktı önceki seviyeye göre değişmemişse, hesaplanan GSYİH önceki GSYİH'den daha yüksek olacaktır. Mevcut GSYİH ile önceki GSYİH arasındaki fiyat farkından kaynaklanan bir GSYİH büyümesi söz konusudur. Aslında, toplam sosyal çıktı artmamış ve sosyal zenginlik değişmemiştir. Gerçek GSYİH büyüme oranı, fiyat değişimleri faktörünü ortadan kaldırmak ve cari GSYİH ile önceki GSYİH'yi aynı fiyattan hesaplamaktır. Bu varsayım altında, cari GSYİH'nin önceki GSYİH'ye göre değişimi, toplam sosyal çıktı ve sosyal zenginlikteki gerçek değişimdir.
Faiz oranı kararları ile ekonomik büyüme arasındaki ilişkiye geri dönelim.
Fed'in faiz oranı kararı, mevcut ekonomik durumun yargısına bağlıdır. Yargı için temel göstergeler GSYİH büyüme oranı, TÜFE, yeni istihdam vb.'dir. Bunların arasında çekirdek gösterge TÜFE, yani enflasyon endeksidir ve düzenleme hedefi de TÜFE'dir..
TÜFE, ekonomik durumu en iyi yansıtan gösterge olarak kabul edilir. Ekonomi büyüdüğünde, insanların geliri artacak ve satın alma talebi artacak, bu da fiyatları yukarı çekecektir; ekonomi durgunluğa girdiğinde, insanların geliri azalacak ve satın alma talebi azalarak fiyatların düşmesine yol açacaktır.
Bu nedenle, Fed TÜFE'nin makul bir aralıkta (%2-%2,5 civarında) kalmasını umuyor.
Bu aralığın aşılması, ekonomik büyümenin çok hızlı ve aşırı ısındığı anlamına gelir. Arz ve talep arasındaki dengesizliği önlemek ve ekonomik durgunlukla karşı karşıya kalıp bir krize yol açmak için Federal Rezerv faiz oranlarını artıracaktır;
Bu aralığın altında olması, ekonomik büyümenin zayıf, durgun veya durgun olduğu anlamına gelir. Ekonomik büyümeyi teşvik etmek için Federal Rezerv faiz oranlarını düşürecektir;
Bu aralıkta olması, ekonomik büyümenin olumlu bir sarmal içinde olduğu ve Federal Rezerv'in hareket etmeyeceği anlamına gelir.
Bu nedenle, Federal Rezerv faiz oranı ekonomik büyüme oranı ve TÜFE ile mutlak orantılı veya ters orantılı değildir.
Ekonomi makul ve sürekli bir büyüme gösterdiğinde, faiz oranı değişmeden kalabilir veya düşmeye devam edebilir ya da fiyatları kontrol altına almak için uygun şekilde yükseltilebilir. Genellikle, uzun süre düşük bir faiz oranı seviyesini korumak ekonomik büyümeyi teşvik etmeye yardımcı olur.
Buradaki ilk tablo daha önce de ortaya çıktığı için üzerinde durmayacağım. 2021'in ilk çeyreğinden 2022'nin ikinci çeyreğine kadar, ABD TÜFE'sinin yıllık büyüme oranı %9'a kadar yükselmeye devam etti. Enflasyon seviyesi yükselmeye devam etti. Aynı dönemde, GSYİH yıllık bazda hızla büyüdü ve ekonomik büyüme güçlüydü.
Şekil 12 2021.01-2024.10 ABD TÜFE yıllık eğilimi
Ancak, hiperenflasyona düşmemek için Federal Rezerv, 2022'den 2024'ün ilk yarısına kadar faiz oranlarını artırıyor ve yüksek faiz oranlarını koruyor. Faiz oranlarındaki artışların devam etmesiyle birlikte, TÜFE yıllık büyüme oranı %3'e gerilerken, GSYİH büyüme oranı da %6-7'lik yüksek seviyeden %2-3'e geriledi. Bu nedenle, Federal Rezerv 2024'ün ikinci yarısından itibaren bir faiz indirimi döngüsü başlatacak.
Şekil 13 2021Q1-2024Q3 ABD GSYİH büyüme oranı
Çeşitli ülkelerin merkez bankalarının faiz oranı kararları ile ülkenin ekonomik büyümesi arasındaki ilişki de aynıdır.
Öncelikle buraya kadar okuduğunuz için çok teşekkür ederim. Buraya kadar okumak, faiz oranları hakkında daha net bir anlayışa sahip olduğunuz anlamına gelir, bu nedenle Fed'in faiz indiriminin bazı etkilerinden bahsedelim.
Fed'in faiz indiriminin çok boyutlu etkisi
Küreselleşmenin derinleştiği günümüzde, Fed küresel ekonominin önemli bir göstergesidir. Hepimiz biliyoruz ki, onun faiz indirimi politikası şüphesiz uluslararası alanda geniş kapsamlı bir etkiye sahiptir.
Faiz indirimi, doğrudan ABD doları mevduat faiz oranlarında düşüşe yol açtı ve sermaye, daha yüksek getiri sağlayan bir yaşam alanı arayarak bankacılık sisteminden bir gelgit gibi taştı. Bu durum, yalnızca sınır ötesi yatırım faaliyetlerini teşvik etmekle kalmadı, aynı zamanda ısınan küresel ekonominin belirtilerini de hızlandırdı.
Ancak, kripto para piyasası için bu sermaye akışının etkisi basit ve doğrudan değil. Bilmemiz gereken, etkisinin bir gecede değil, çok boyutlu olduğudur.
Piyasanın iki taraflı aynası
Bir yandan, faiz indiriminin getirdiği piyasa likiditesindeki artış, yatırımcıların risk iştahını artırarak, fonlarını yüksek riskli ve yüksek getirili alanlara yatırmaya daha istekli hale getirdi. Bitcoin gibi ana akım kripto para birimleri, benzersiz merkezi olmayan özellikleri ve potansiyel yüksek getiri özellikleri nedeniyle birçok yatırımın yeni gözdesi haline geldi.
Ayrıca, faiz indirimlerine genellikle ABD doları döviz kurunun değer kaybetmesi eşlik eder ve bu da kripto para birimlerinin güvenli liman varlıkları olarak çekiciliğini daha da artırır (piyasanın bu yıl da gizlice yaptığı şey budur) ve varlıkların değerini korumak isteyen büyük miktarda fonu çeker.
Öte yandan, tarihsel veriler bize farklı bir tablo gösteriyor. Faiz indirimlerinin teorik olarak kripto para fiyatlarının yükselmesine katkıda bulunması beklenirken, pratikte bu etki genellikle çok boyutlu faktörlerle sınırlıdır: ekonomik belirsizlik, piyasa duyarlılığındaki dalgalanmalar, politika beklentilerindeki değişiklikler ve yatırımcı davranışlarının karmaşıklığı, kripto piyasasının faiz indirimi sonrasında beklentilerin aksine performans göstermesine yol açabilir. Örneğin, ekonomik durgunluk sırasında veya piyasa paniği yüksek olduğunda, aslında daha fazla kişi potansiyel kayıplardan kaçınmak için kripto piyasası da dahil olmak üzere yüksek riskli piyasalardan para çekmeyi tercih edebilir.
ABD faiz oranı döngüsünün son 35 yılına baktığımızda, faiz indirimlerinin kripto para piyasası üzerindeki etkisinin durağan olmadığını görebiliriz. 1980'ler ve 1990'larda, Fed'in faiz indirimleri ekonomik büyümeyi teşvik etmeyi ve enflasyonla mücadele etmeyi amaçlasa da, varlık fiyatlarındaki toparlanma genellikle politika uygulamalarının gerisinde kalmış ve ekonomik belirsizlik nedeniyle ciddi şekilde etkilenmiştir.
21. yüzyıla girildiğinde, kripto para piyasasının yükselişiyle birlikte, faiz indirimlerinin etkisi daha karmaşık ve değişken hale gelmiştir. 2008 mali krizi sırasında, Fed'in faiz indirimleri ve niceliksel genişleme politikaları, kripto para birimleri de dahil olmak üzere riskli varlık piyasalarına güçlü bir destek sağlamış olsa da, bu destek koşulsuz ve kalıcı olmamıştır. 2020 yılında COVID-19 pandemisinin patlak vermesinin ardından gelen faiz indirimleri, kripto para piyasasını benzeri görülmemiş seviyelere taşıdı; ancak bu artış dalgası, faiz indirimlerinin tek başına bir etkisi olmaktan ziyade, piyasa duyarlılığı ve riskten kaçınmanın birleşik etkisinin bir sonucuydu.
Fed'in faiz indirimi politikasının kripto para piyasası üzerindeki etkisi çok yönlü, karmaşık ve belirsizliklerle doludur; sermaye hayır kurumu değildir. Faiz indirimleri piyasa likiditesini artırabilir, yatırım risk iştahını iyileştirebilir ve kripto para fiyatlarındaki artışı destekleyebilir, ancak bu etki tek yönlü ve mutlak değildir. Mevcut karmaşık ve değişen ortamda, faiz indirimi gibi para politikası ayarlamalarıyla karşı karşıya kaldığımızda daha sakin ve temkinli olmalı ve ekonomik ortam, piyasa duyarlılığı ve politika beklentileri gibi çok boyutlu faktörlere küresel bir bakış açısıyla bakmalıyız. Ancak bu şekilde, sürekli değişen piyasada yavaş yavaş yenilmez kalabiliriz.
Dünya bir gelgit gibidir ve insanlar su gibidir, ama ben sadece çok az insanın nehirlere ve göllere dönmesine üzülüyorum.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler