



Hürmüz Boğazı Petrol Savaşını Tetikledi, Fed Haziran'da Faiz İndirimi İlk Önce mi Eğilecek?
Orijinal Başlık: "Hürmüz Boğazı Petrol Savaşını Tetikledi, Fed Haziran Faiz İndiriminden Önce Yol Açtı mı?"
Orijinal Yazar: Mah, Foresight News
11 Mart'ta ABD İş İstatistikleri Bürosu tarafından açıklanan Şubat Tüketici Fiyat Endeksi (TÜFE) raporu, mevsimsellikten arındırılmış TÜFE'nin aylık bazda %0.3 arttığını, yıllık bazda %2.4 artışla Ocak ayıyla aynı seviyede kaldığını gösterdi; çekirdek TÜFE aylık %0.2 yükseldi ve yıllık olarak %2.5 arttı.
Önceki aya göre aynı seyirde. Enerji endeksi %0.5 arttı, bu artışta benzin fiyatlarının aylık %0.8 yükselmesi etkili oldu, ancak yıllık olarak %5.6 düştü; gıda endeksi aylık %0.4 yükseldi ve yıllık artış %3.1 oldu; konut alt kaleminde yıllık artış %3.0 olarak gerçekleşirken aylık sadece %0.2 artış kaydetti, kira ve eşdeğer kira baskısının hafiflediğini gösterdi.
Bu rapor genel olarak piyasa beklentilerini karşıladı, enflasyon %2.4 seviyesinde durağan bir seyir izledi, çekirdek endekslerde belirgin bir ivme kaybına işaret eden bir belirti görülmedi. Şubat verileri 28 Şubat'ta toplandı ve ABD'nin İran'a ilk hava saldırısı öncesindeydi, bu nedenle sonraki enerji fiyatlarındaki dalgalanmanın etkisi henüz yeterince yansıtılmamıştı. Birçok kurum analizi, hafif bir aşağı yönlü sapma getiren hükümet kapanmasındaki veri eksikliği telafi yöntemi çıkarıldığında, gerçek enflasyonun yaklaşık %2.8'e yakın olabileceğini belirtiyor; aksi takdirde, gümrük vergisi iletilme etkisi hariç tutulursa, oranın %2.2 civarına düşebileceğini, ancak ne olursa olsun, enflasyonun Fed'in %2 hedefine henüz biraz uzak olduğunu, özellikle konut ve hizmet kategorilerinin yapışkan alt kalemlerinin hala yüksek seviyelerde olduğunu belirtti.
Morgan Stanley, Fed'in hala en erken Haziran'da faiz indirimini yeniden başlatabileceğini ancak İran anlaşmazlığından kaynaklanan petrol fiyatı şokunun bu süreci geciktirebileceğini belirtti.
Bankanın ekonomistleri hala önceki tahminlerine bağlı kalmayı sürdürüyor, Fed'in bu yıl Haziran ve Eylül aylarında sırasıyla 25 baz puan indirim yapacağını düşünüyorlar - enerji fiyatlarındaki artışın enflasyon baskısını artırabileceğini belirtmelerine rağmen. Ancak aynı zamanda, Fed'in ilk faiz indirimini Eylül ve hatta Aralık'a kadar erteleyebileceğini, bu iki senaryonun her ikisinin de bir sonraki faiz indiriminin 2027 yılına erteleyebileceğini belirtiyorlar.
Polymarket tarafından sunulan veriler, şu anda pazarın bu yıl Eylül ayında faiz indirimine %81 olasılık verdiğini, Haziran ayında %64, Nisan ayında ise %12 olasılık verdiğini gösteriyor.
Yılın ikinci yarısına bakıldığında, Fed'in faiz indirimi yolu değişkenlik gösterecek. Savaşın seyri, enflasyon trajutoriesi ve istihdam verileri kilit değişkenler olacaktır. Eğer enerji fiyatları sürekli yükselişini sürdürürse, Fed yüksek faiz dönemini uzatmayı tercih edebilir; aksi takdirde, jeopolitik risklerin azalması ve çekirdek enflasyonun düşmesi durumunda, 1-2 faiz indirimi ayarına alan açılabilir. Kripto varlıklar açısından, faizlerin yüksek seviyelerde kalması, risk iştahını ve değerlemeyi baskı altında tutacak olsa da, net bir faiz indirimi sinyali göründüğünde, piyasa likiditesi toparlanacak ve Bitcoin fiyatının yükselişine ivme kazandıracaktır.
Hürmüz Boğazı Odak Noktası Haline Geldi, Petrol Krizi Tehlikesi Yaklaşıyor
Aynı Dönemde Patlak Veren ABD-Iran Askeri Çatışması Politik Dengeleri Daha da Sarsmıştır.
28 Şubat'ta ABD, İran'a karşı ortak hava saldırısı başlattı, çatışma neredeyse iki haftadır devam etmekte olup çeşitli saldırılar, enerji tesisleri riski ve bölgesel karşılıklı tepkileri içermektedir. İran'ın Hürmüz Boğazı üzerindeki potansiyel kontrolü, küresel enerji tedariki endişelerini artırmış olup TÜFE enerji alt kalemindeki yıllık artış bunun ilk belirtisidir.
İran İslam Devrim Muhafızları (IRGC), "bir damla petrol"ün Hürmüz Boğazı'ndan geçmesine izin vermeyeceklerini açıkça belirtmiş olup eğer kapatma devam ederse, petrol fiyatlarının varili 200 ABD Dolarına fırlayacağını iddia etmektedir. Boğaz, küresel enerji akışının boğazı olup şu anda etkili bir şekilde kapanmış durumdadır. Uydu verileri çoğu petrol tankının boğazın her iki yanında mahsur kaldığını veya alternatif yollarla seyrettiğini göstermekte olup İran, boğazdan geçmeye çalışan her gemiyi hedef alacaklarını duyurmuş, ABD Donanması koruma sağlasa da kapsamı sınırlıdır, bu da gerçekte geçiş miktarının büyük ölçüde azaldığı anlamına gelmektedir.
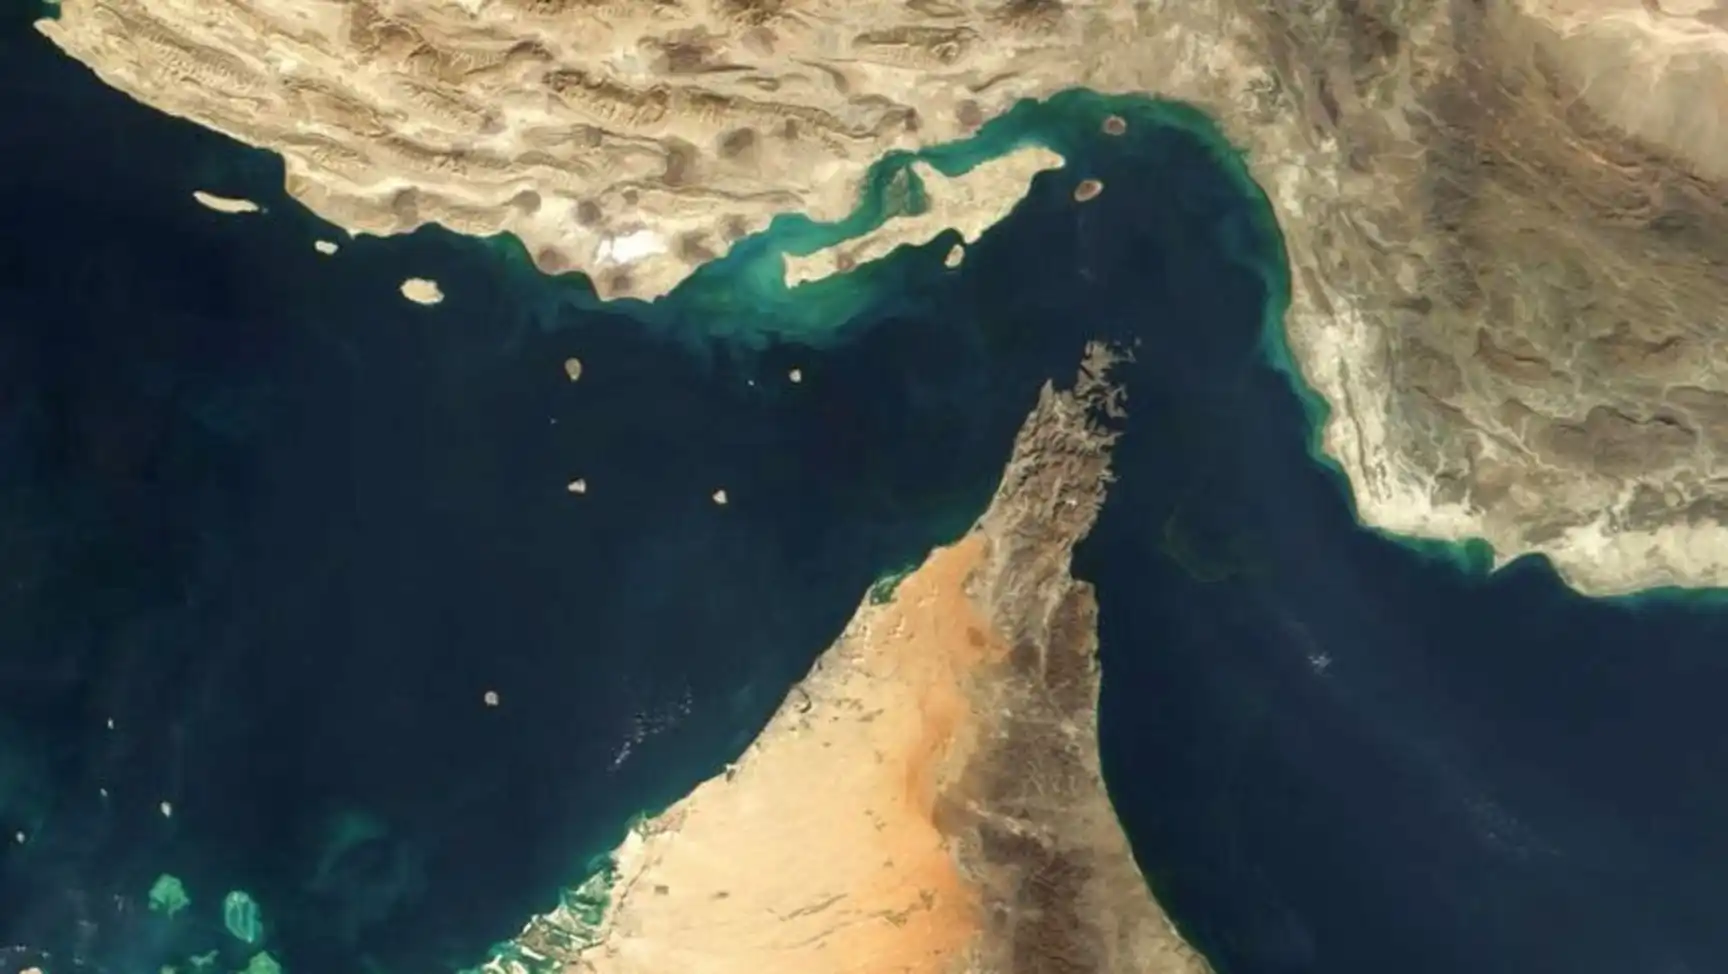
Hürmüz Boğazı günlük yaklaşık 20 milyon varil ham petrol ve petrol ürünü taşıma kapasitesine sahiptir, küresel petrol tüketiminin yaklaşık %20'sini ve küresel sıvılaştırılmış doğal gaz (LNG) taşımacılığının beşte birini oluşturur, başlıca ihraç kaynakları Suudi Arabistan, Irak, Birleşik Arap Emirlikleri, Kuveyt ve İran'ın kendi ihracatı olup hedef pazarlar genellikle Asya'dır (Çin, Hindistan, Japonya, Kore gibi). Bu darboğaz kesildikten sonra, küresel arzda hemen yapısal bir boşluk oluşmaktadır.
Makroekonomik iletim mekanizması açısından, ABD-Iran çatışması, bu temel kanal aracılığıyla petrol fiyatları yoluyla ABD Merkez Bankası'nın faiz indirim yolu üzerinde sistemik bir kısıtlama oluşturmaktadır. İlk olarak, çatışma küresel petrol arzının doğrudan etkiler. Hürmüz Boğazı, küresel petrol deniz taşımacılığı trafiğinin yaklaşık %21'ini üstlenir, herhangi bir taşımacılık kesintisi riski veya askeri tehdit derhal risk primini artırarak uluslararası petrol fiyatlarında belirgin yukarı yönlü baskıya neden olabilir. İran, çatışma uzun sürerse kapanışı sürdüreceğini tehdit etmektedir, analistler kısa vadede fiyatın 120-150 ABD Doları/varil aralığını test edebileceğini veya daha da yükseğe çıkabileceğini belirtmişlerdir; uzun vadeli olarak, eğer boğaz birkaç haftadan fazla kapanırsa, 1970'lerdeki enerji şokunu tekrar yaşanabilir kılacak ve maliyet itici enflasyonu artıracaktır.
Tarihî vakalar, bu mantığı net bir şekilde doğrulamaktadır: 1990 Körfez Savaşı sırasında petrol fiyatlarının hızla yükselmesi, ABD Merkez Bankası'nın genişletme dönemini ertelemesine neden olmuştur; 2011'deki Orta Doğu huzursuzluğu ve 2022'deki Rusya-Ukrayna çatışması sonrasında, enerji fiyatı şokları hep ABD Merkez Bankası'nı sıkı duruşunu uzatmaya veya gevşeme zamanını ertelemeye zorlamıştır. Mevcut ABD-Iran durumu henüz tam anlamıyla küresel bir enerji krizine dönüşmemiş olsa da, petrol fiyatları üzerindeki sürekli etkisi FOMC'yi finansal koşulları ve enflasyon görünümünü değerlendirirken daha temkinli olmaya yöneltmekte, herhangi bir riski artırabilecek gevşeme sinyallerinden kaçınmaya çalışmaktadır.
Piyasa verilerine göre, 12 Mart'ta, Brent petrol vadeli işlemleri 100 dolar seviyesinin üzerine geri döndü ve gün içinde yaklaşık %9 değer kazandı. WTI petrol fiyatı şu anda 93.52 dolar olarak bildiriliyor ve gün içinde %8'in üzerinde arttı.
BTC'nin Sonraki Adımları
Ekim 2025'ten bu yana, glassnode on-chain verilerine göre, kısa vadeli sahiplerin 7 günlük hareketli ortalaması sürekli olarak 1'in altında kaldı ve şu anda 0.985 seviyesinde, yakın zamanda alıcıların zararla çıktığını doğruluyor—bu, ayı piyasasının tipik bir özelliğidir.
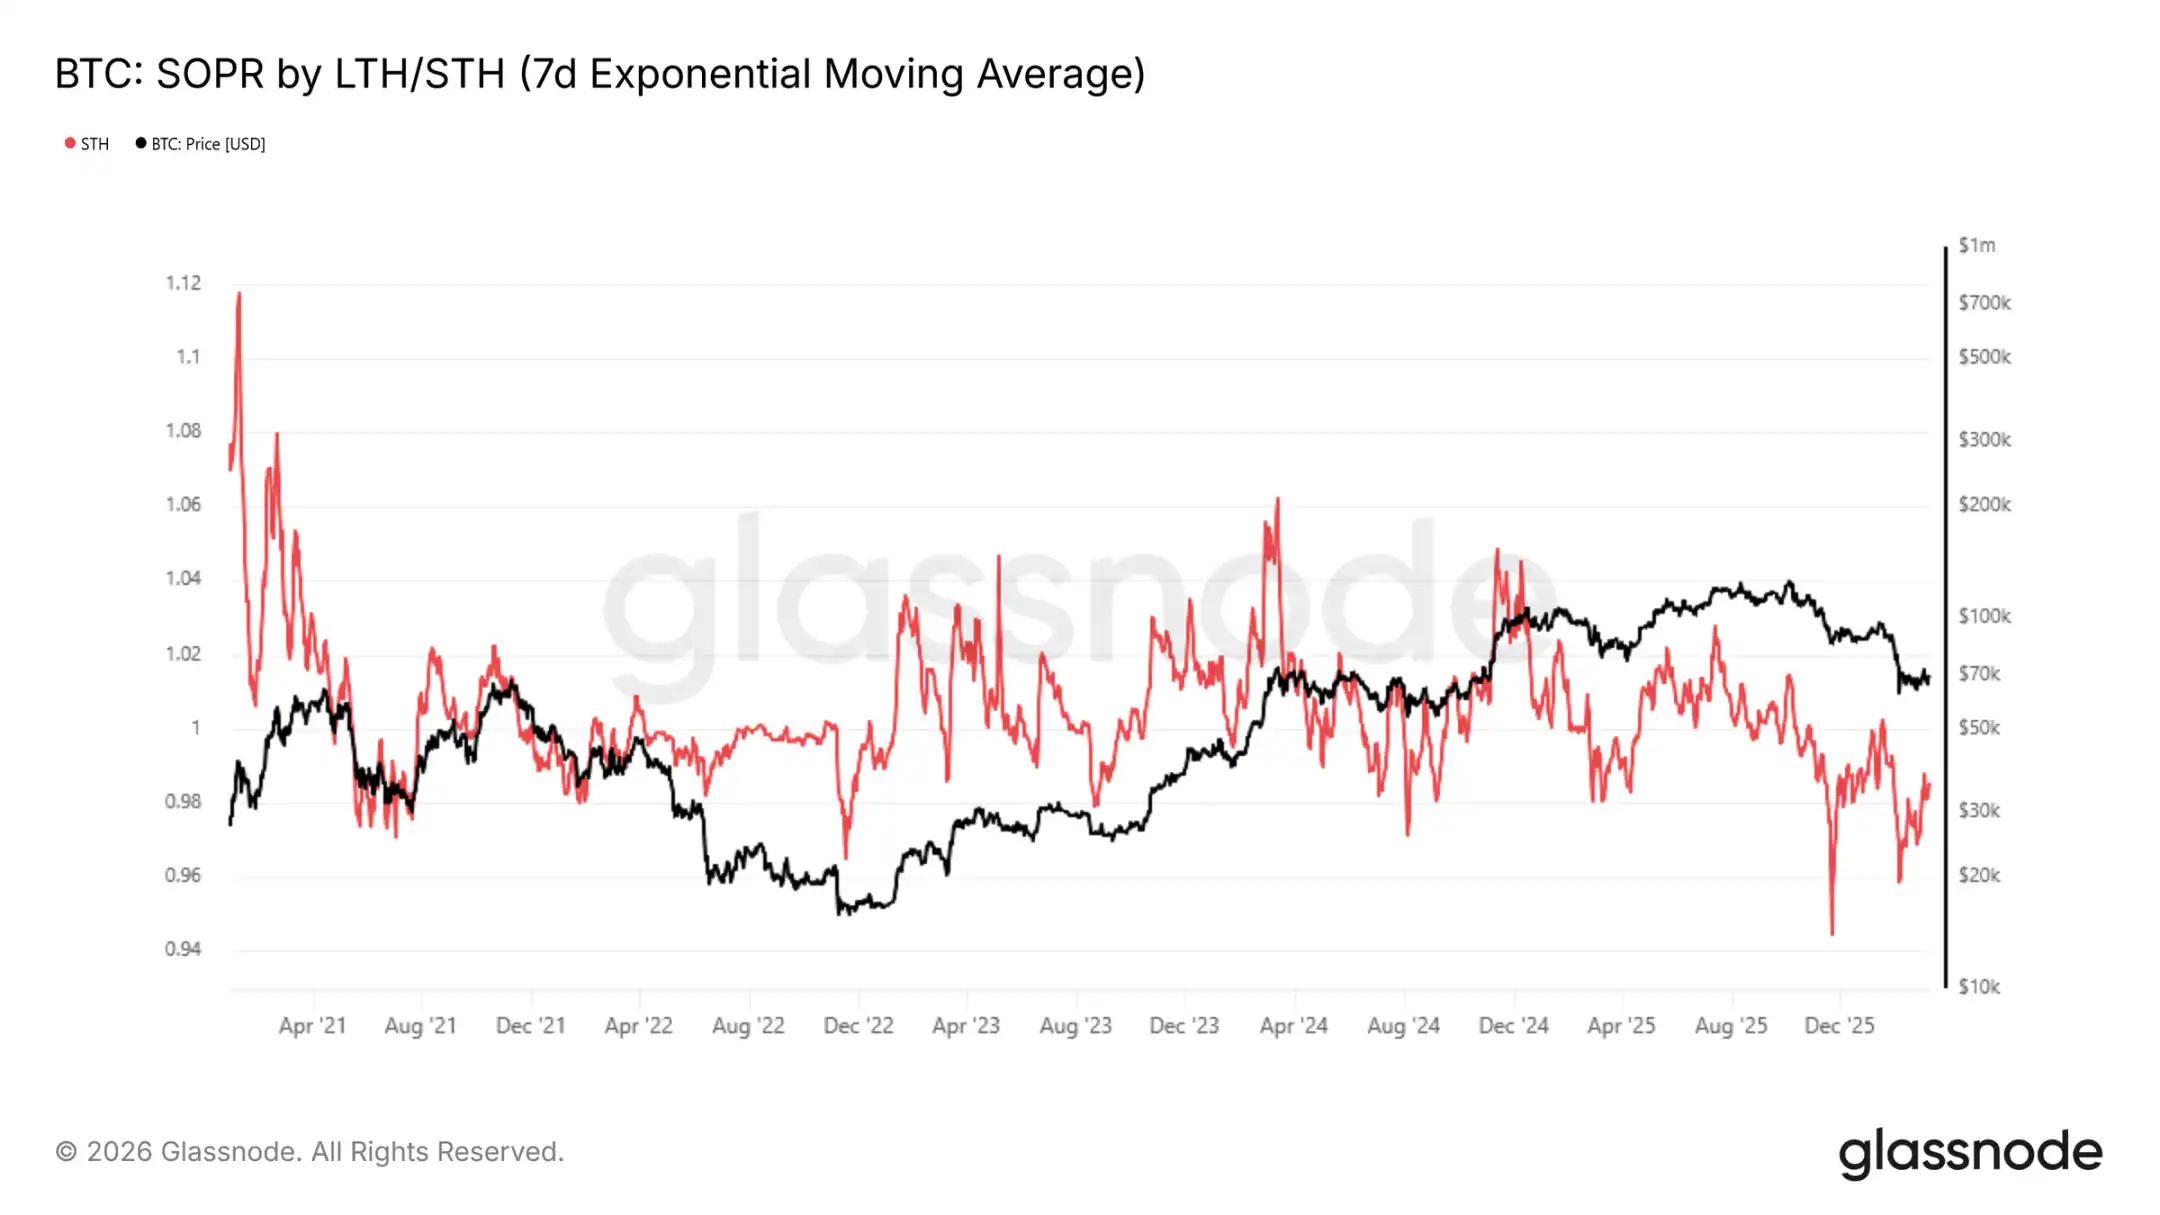
Fiyat, 54,400 dolar gerçekleşen fiyat ve 78,400 dolar gerçek piyasa ortalaması arasında sıkışmış durumda ve 70,000 doların net bir şekilde üstüne çıkamadan, getiri oranı belirgin bir şekilde negatif eğilim gösteriyor.
Wintermute'in yayınladığı bir gönderide, şu anda makro faktörlerin her şeyi belirlediği ancak geçen hafta kripto para birimlerinin direnç gösterdiği, hisse senetlerinin, tahvillerin ve hatta altının düşüş yaşadığı belirtiliyor. Son birkaç çeyrek boyunca kripto para birimleri ile hisse senetleri arasındaki yüksek korelasyonda çatlaklar görülmeye başlandı. En olası açıklama, marjinal satıcıların artık pek kalmamış olmasıdır. Kripto para birimi piyasasının kaldıraç büyüklüğü yaklaşık 600 milyar dolar civarında ve zirve seviyenin yarısı kadar.
Öte yandan, altının spekülatif pozisyonları önemli ölçüde birikmiştir. Tüm varlık sınıfları düşerken, kripto paranın karşılaşması gereken zorunlu satış baskısı çok daha azdır.
12-18 aylık bir döneme bakıldığında, mevcut fiyat seviyesi oldukça çekicidir, ancak BTC alıcılarının mevcut fiyattan 50,000 dolar civarına kadar uzanan aralıkta girmeye istekli oldukları görülmektedir. Piyasanın hala daha fazla düşüş potansiyeli bulunmasına rağmen, deleverajın büyük ölçüde tamamlandığı görünmektedir. Şu anda, kripto para birimleri pozisyonlarını koruyor ve diğer risk varlıklarıyla performans farkını daraltıyor. Ticaret hacmi yeniden artarsa, bu trendin devam edip etmeyeceği gözlemlenecek. Önümüzdeki haftanın FOMC (Federal Açık Piyasa Komitesi) toplantısı yakın zamandaki katalizatör olacaktır.
Kıymetli madenler açısından, Bitget verisine göre, altın şu anda 5153 dolar civarında sıkışık işlem görürken, gümüş 85 dolar civarında dalgalanıyor, dolar endeksi (DXY) şu anda 99.35-99.48 aralığında dalgalanırken, ABD Hazine tahvilleri tarafında, 10 yıllık tahvil getirisi şu anda yaklaşık %4.21-%4.25 düzeyinde ve gün içinde hafifçe yükseliş kaydediyor.
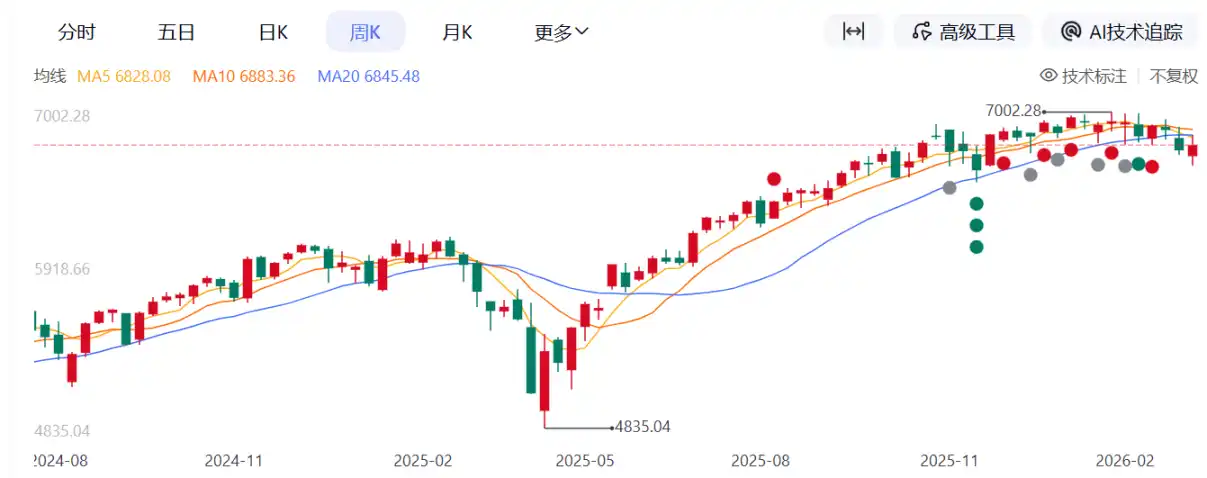
S&P 500 endeksi hala düzeltme hareketinde, şu anda 6775.8 seviyesinden işlem görüyor. Nasdaq endeksi hafifçe yukarı doğru hareket ederek, şu anda 22716 seviyesinden işlem görüyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

