Agent'in güvenli şekilde harcama yapması konusu artık gündemde
文 | Kaori
编辑 | Sleepy.txt
在 Claude 里输入「create a card」,几秒钟后你会拿到一张 Visa 卡。但这张卡不是给你用的,是给 AI 用的。
昨天,X 上疯狂讨论一则给大模型生成虚拟卡的产品演示视频。普通人申请一张虚拟卡用于网络交易算不上什么新鲜操作,不过给 AI 申请虚拟信用卡,倒是 Agent 火起来之后,支付赛道的又一次出活。
如果你关注这个领域,会发现类似的兴奋每隔几个月就来一次。2025 年 9 月是 x402 协议,Coinbase 和 Cloudflare 联手把 HTTP 的 402 状态码变成了 Agent 的原生支付通道。2025 年 10 月是 Visa 和 Mastercard 同时发布 Agent 支付协议。现在是虚拟卡。
Agent 支付这条赛道仍然高度分散,它们各自解决一部分问题,但还没有人能提供完整方案。这篇文章试图回答几个问题:Agent 虚拟卡到底是什么?它和 x402 有什么区别?虚拟卡能解决什么、不能解决什么?以及,这个赛道的机会在哪里?
本文由 Kite AI 赞助支持
Kite 是首个面向 AI 智能体支付的 Layer 1 区块链,这一底层基础设施使自主 AI 智能体能够在具备可验证身份、可编程治理以及原生稳定币结算的环境中运行。
Kite 由来自 Databricks、Uber 和 UC Berkeley 的 AI 与数据基建资深专家创立,已完成 3500 万美元融资,投资方包括 PayPal、General Catalyst、Coinbase Ventures、8VC 以及多家顶级投资基金会。
什么是 Agent 的虚拟信用卡
你肯定不想把自己的信用卡直接交给一个 Agent,就像很多人也不在自己主力电脑上安装 OpenClaw 一样。
Sebep oldukça basit, risk maruziyeti kontrol edilemiyor. Standart kredi kartlarının tek seferlik harcama limiti yoktur, satıcı kısıtlaması yoktur ve anında iptal edilemezler. Bir Agent hata yaparsa veya saldırıya maruz kalırsa, tüm hesabınız risk altında olur.
Agent sanal kart, AI'ye standart bir kredi kartı göndermek değildir, programlanabilir, sınırlı bir ödeme belgesidir. Her kartın harcama limiti belirlenebilir, Agent'ın belirlenen tutarı aşması durumunda işlem otomatik olarak reddedilir. Ayrıca istediğiniz zaman herhangi bir kartı duraklatabilir veya kapatabilir ve temel banka hesabınızı etkilemez.
Genel olarak, sanal kartın temel değeri kontrol edilebilirliktedir.
Dün dikkat çeken AgentCard adlı sanal kart projesine örnek olarak, Model Yönetim Protokolü (MYP) sunucusu üzerinden işler, işlem şöyle gerçekleşir: Önce sanal kart sağlayıcısına bir miktar yatırırsınız, Agent MCP aracını şöyle çağırır, örneğin "create_card(amount=$50)", sağlayıcının API'si anında 50 dolar tutarında tek kullanımlık ön ödemeli bir Visa kartı çıkarır.
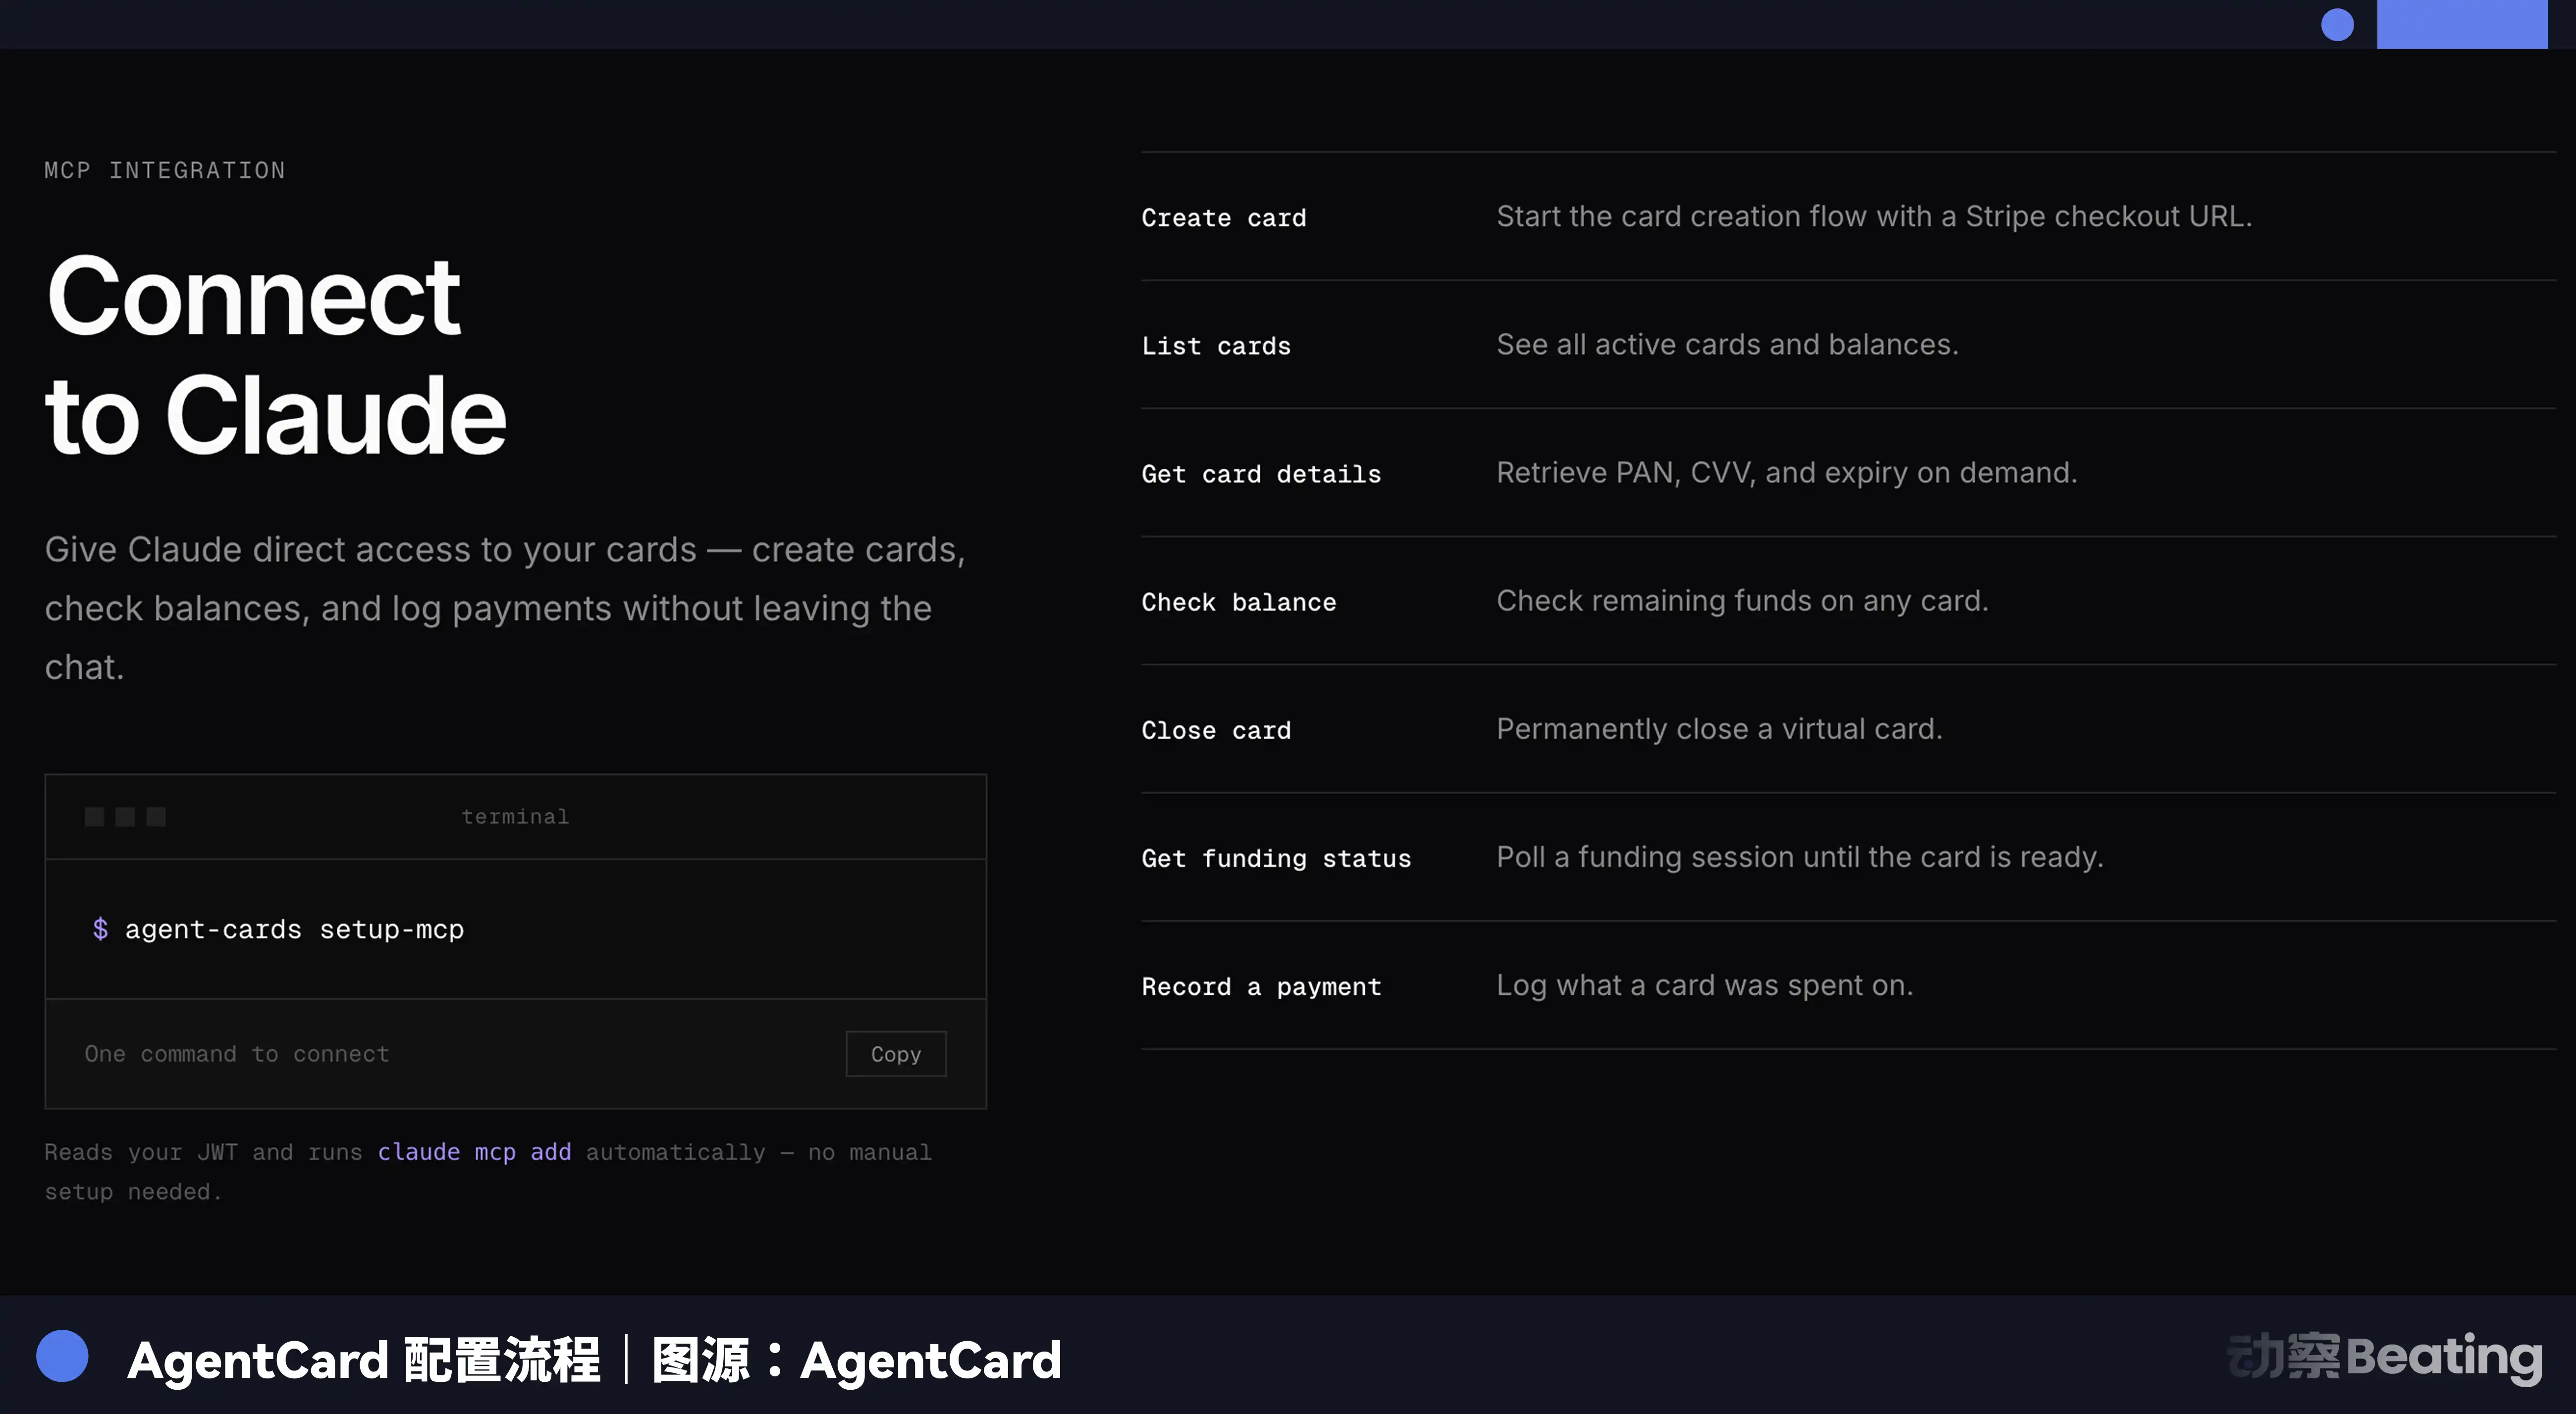
Arka planda birkaç katman bulunmaktadır, MYP sunucusu finansal teknoloji şirketiyle kimlik doğrulama ve API çağrılarını işler, Agent gerçek fon kaynağınızı göremez. Kart, Visa ağı üzerinde çıkaran banka tarafından verilir, fonlar önceden ilişkilendirdiğiniz banka hesabınızdan veya kredi kartınızdan tahsil edilir. Agent geçici bir kart numarası alır, web sitesinde ödeme yapmak veya API ile ödemeyi gerçekleştirmek için kullanılır ve kart kullanıldıktan sonra otomatik olarak devre dışı bırakılır.
Ayarlamaların yaklaşık 5 dakika sürdüğü, CLI veya yapılandırma dosyası aracılığıyla tamamlandığı belirtilmektedir. Tüm süreç yüksek düzeyde izole edilmiştir ve gerçek kart bilgileriniz hiçbir zaman Ajan'a açığa çıkarılmaz.
Sanal Kart Ne Tür Sorunları Çözmeyi Amaçlıyor?
İnsanların "Vekil İşletmecilik" dediği şey, çoğu zaman sadece insan alışveriş sürecine bir adım eklenmesidir.
Bir kulaklık araştırması için ChatGPT kullanırsınız, ardından kendi başınıza sipariş verirsiniz, bu birinci seviyedir. Veya ChatGPT'ye kulaklığı bulup satın almasını söylersiniz, siz ödemeyi onaylarsınız, bu ikinci seviyedir. Ya da belirli bir fiyatın altına düştüğünde Ajan'ın otomatik alım yapmasını sağlayacak bir koşul belirlersiniz, bu üçüncü seviyedir.
Bu üç durumda da Ajan, ödeme belgenizi kullanır, büyük kredi kartı şirketleri ve yapay zeka laboratuvarları, bu senaryolar için temel protokoller oluşturmak üzere çalışmaktadır.
Gerçekten ilginç senaryolar dördüncü seviyeden itibaren başlar.
Senin Ajanın, başka bir büyük modelin API'sini çağırması gerekiyor, örneğin Anthropic'ten daha ucuz bir çıkarım modeline geçmek, araştırma görevini tamamlamak için pahalı bir veri kümesi satın almak, bir alt görevi yönetmek için başka bir Ajanı işe almak.
Bu senaryolarda, Ajan senin adına kart kullanmıyor, kendi ödeme kimliğine ihtiyaç duyuyor.
Mevcut uygulama geliştiricinin Ajan adına bu alımları yapmasını ve ardından erişimi ona devretmesini içerir. Buna vekillik denmez, bunun adı kişisel satın alma hizmeti.
İnsanlığı tamamen özgürleştirmek (ancak tamamen güveni de devretmek istememek) için kısıtlı ödeme yeteneklerine ihtiyaç vardır, ve sanal kartın programlanabilir özellikleri tam da bu ihtiyacı karşılar.
Bu sorun neden şimdi ortaya çıktı? Çünkü şu anda üç koşul bir araya geldi.
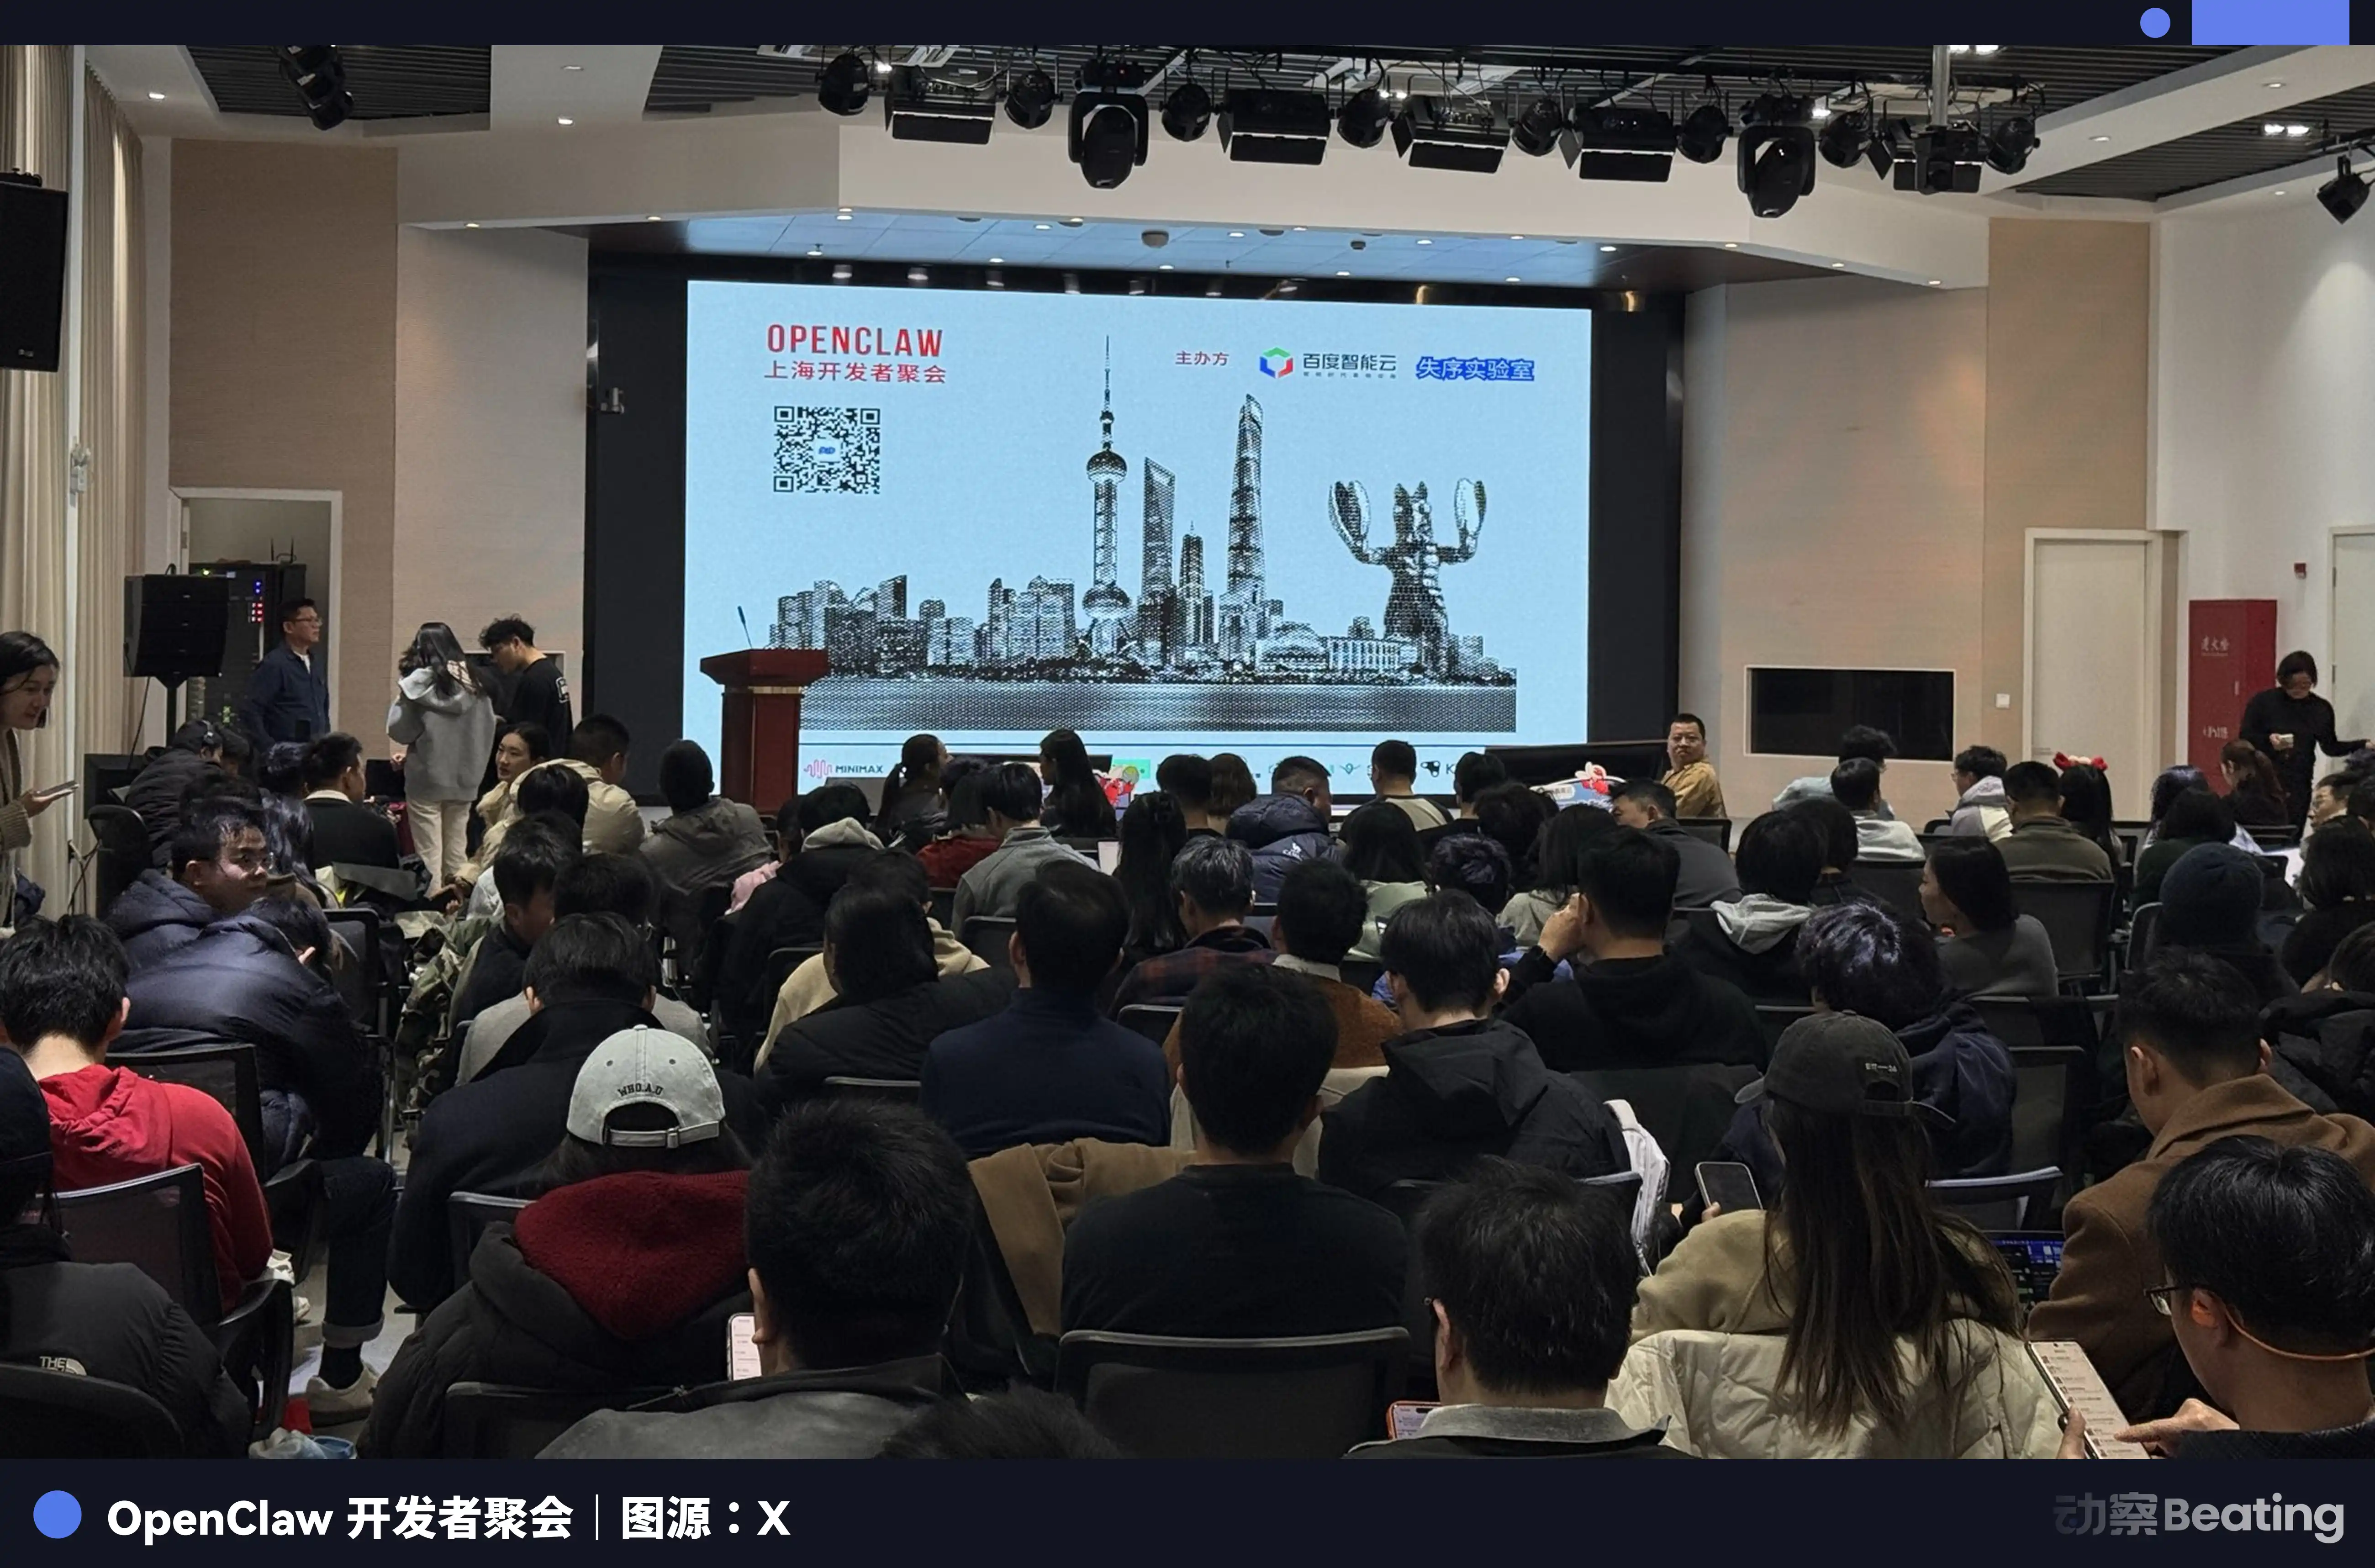
İlk koşul talep taraftadır. Tüm büyük şehirlerdeki hummalı ıstakoz dağıtım etkinlikleri açık bir örnektir.
İkinci koşul teklif taraftadır. Stripe Issuing API aracılığıyla sanal kart oluşturmayı ve yönetmeyi sağlayabilir hale geldi, teknik ve protokoller hazır durumda.
Üçüncü koşul kart organizasyonlarındandır. Visa ve Mastercard aynı anda Ajan Ödeme Protokolünü yayınladı, Cloudflare teknik standartları belirlemede yer aldı, Fiserv bu protokolleri destekleyen ilk büyük ödeme işleme sağlayıcı oldu ve platformlaştırma tamamlandı.
Temel girişimcilerden kart organizasyonu devlerine, herkes aynı anda aynı şeyi fark etti: Ajanın kendi finansal altyapısına ihtiyacı var.
Sanal Kartın Yapısal Kısıtlamaları
Sanal kart, bugünkü sorunu çözerken, banka kartı ağının eski bir sorununu miras aldı: Yavaş işlem.
Ödeme sektörü dışındaki çoğu insan farkında değil, mağazada kartınızı kullandığınızda, satıcı hemen parayı alamaz. Bir gün sonra, birkaç gün sonra, uluslararası ödemelerde 30 günü bulabilir. Visa kendisi fonları taşımaz, bankalar taşır, ve banka işlemleri yavaş ve maliyetlidir.
Ajan için bu sorun daha da büyür. Ajanınız Anthropic'ten büyük miktarda Token satın alıyorsa ve iş birden yükselişe geçerse, gelirinize ulaşmadan önce sermayenizi tüketebilirsiniz.
Sanal kartın bir başka kısıtlaması da vardır: sınır ötesi maliyet. Geleneksel banka kartlarının sınır ötesi ödemeleri para birimi dönüşümünü, aracı banka ücretlerini, uyumluluk denetimlerini içerir. Küresel düzeyde API'ları ve hizmetleri çağırması gereken Birimler için, bu tür sürtünme maliyetleri hızla birikir.
Üçüncü bir kısıtlama da yetersiz programlanabilirlik. Biriminiz işlem hacmi büyüdükçe ve yönetmeniz gereken Alt Birim sayısı arttıkça, sanal kartın esnekliği yetersiz kalır. Sanal kart kullanıyorsanız, Ana Birim her Alt Birim için ayrı ayrı kart başvurusunda bulunmak zorundadır veya her yeni kart oluşturmak için birkaç dolar harcamak zorundadır.
Bu kısıtlamaları anladıktan sonra, neden x402 protokolünün birkaç ay önce dikkat çekici olduğunu anlayabilirsiniz.
x402'nin özü banka kartı ağını atlayarak, istikrarlı coin kullanarak HTTP katmanında doğrudan zincir üstü ödemeleri gerçekleştirmektir. Örneğin, Biriminizin canlı veriler almak için ücretli bir API'yi araması gerektiğini varsayalım. Sanal kart kullanarak, önce bir kart oluşturmanız, hizmet sağlayıcının web sitesine kaydolmanız, kartı bağlamanız, aylık bir paketi abone olmanız, API anahtarını almanız ve ardından Birime yapılandırmanız gerekir.
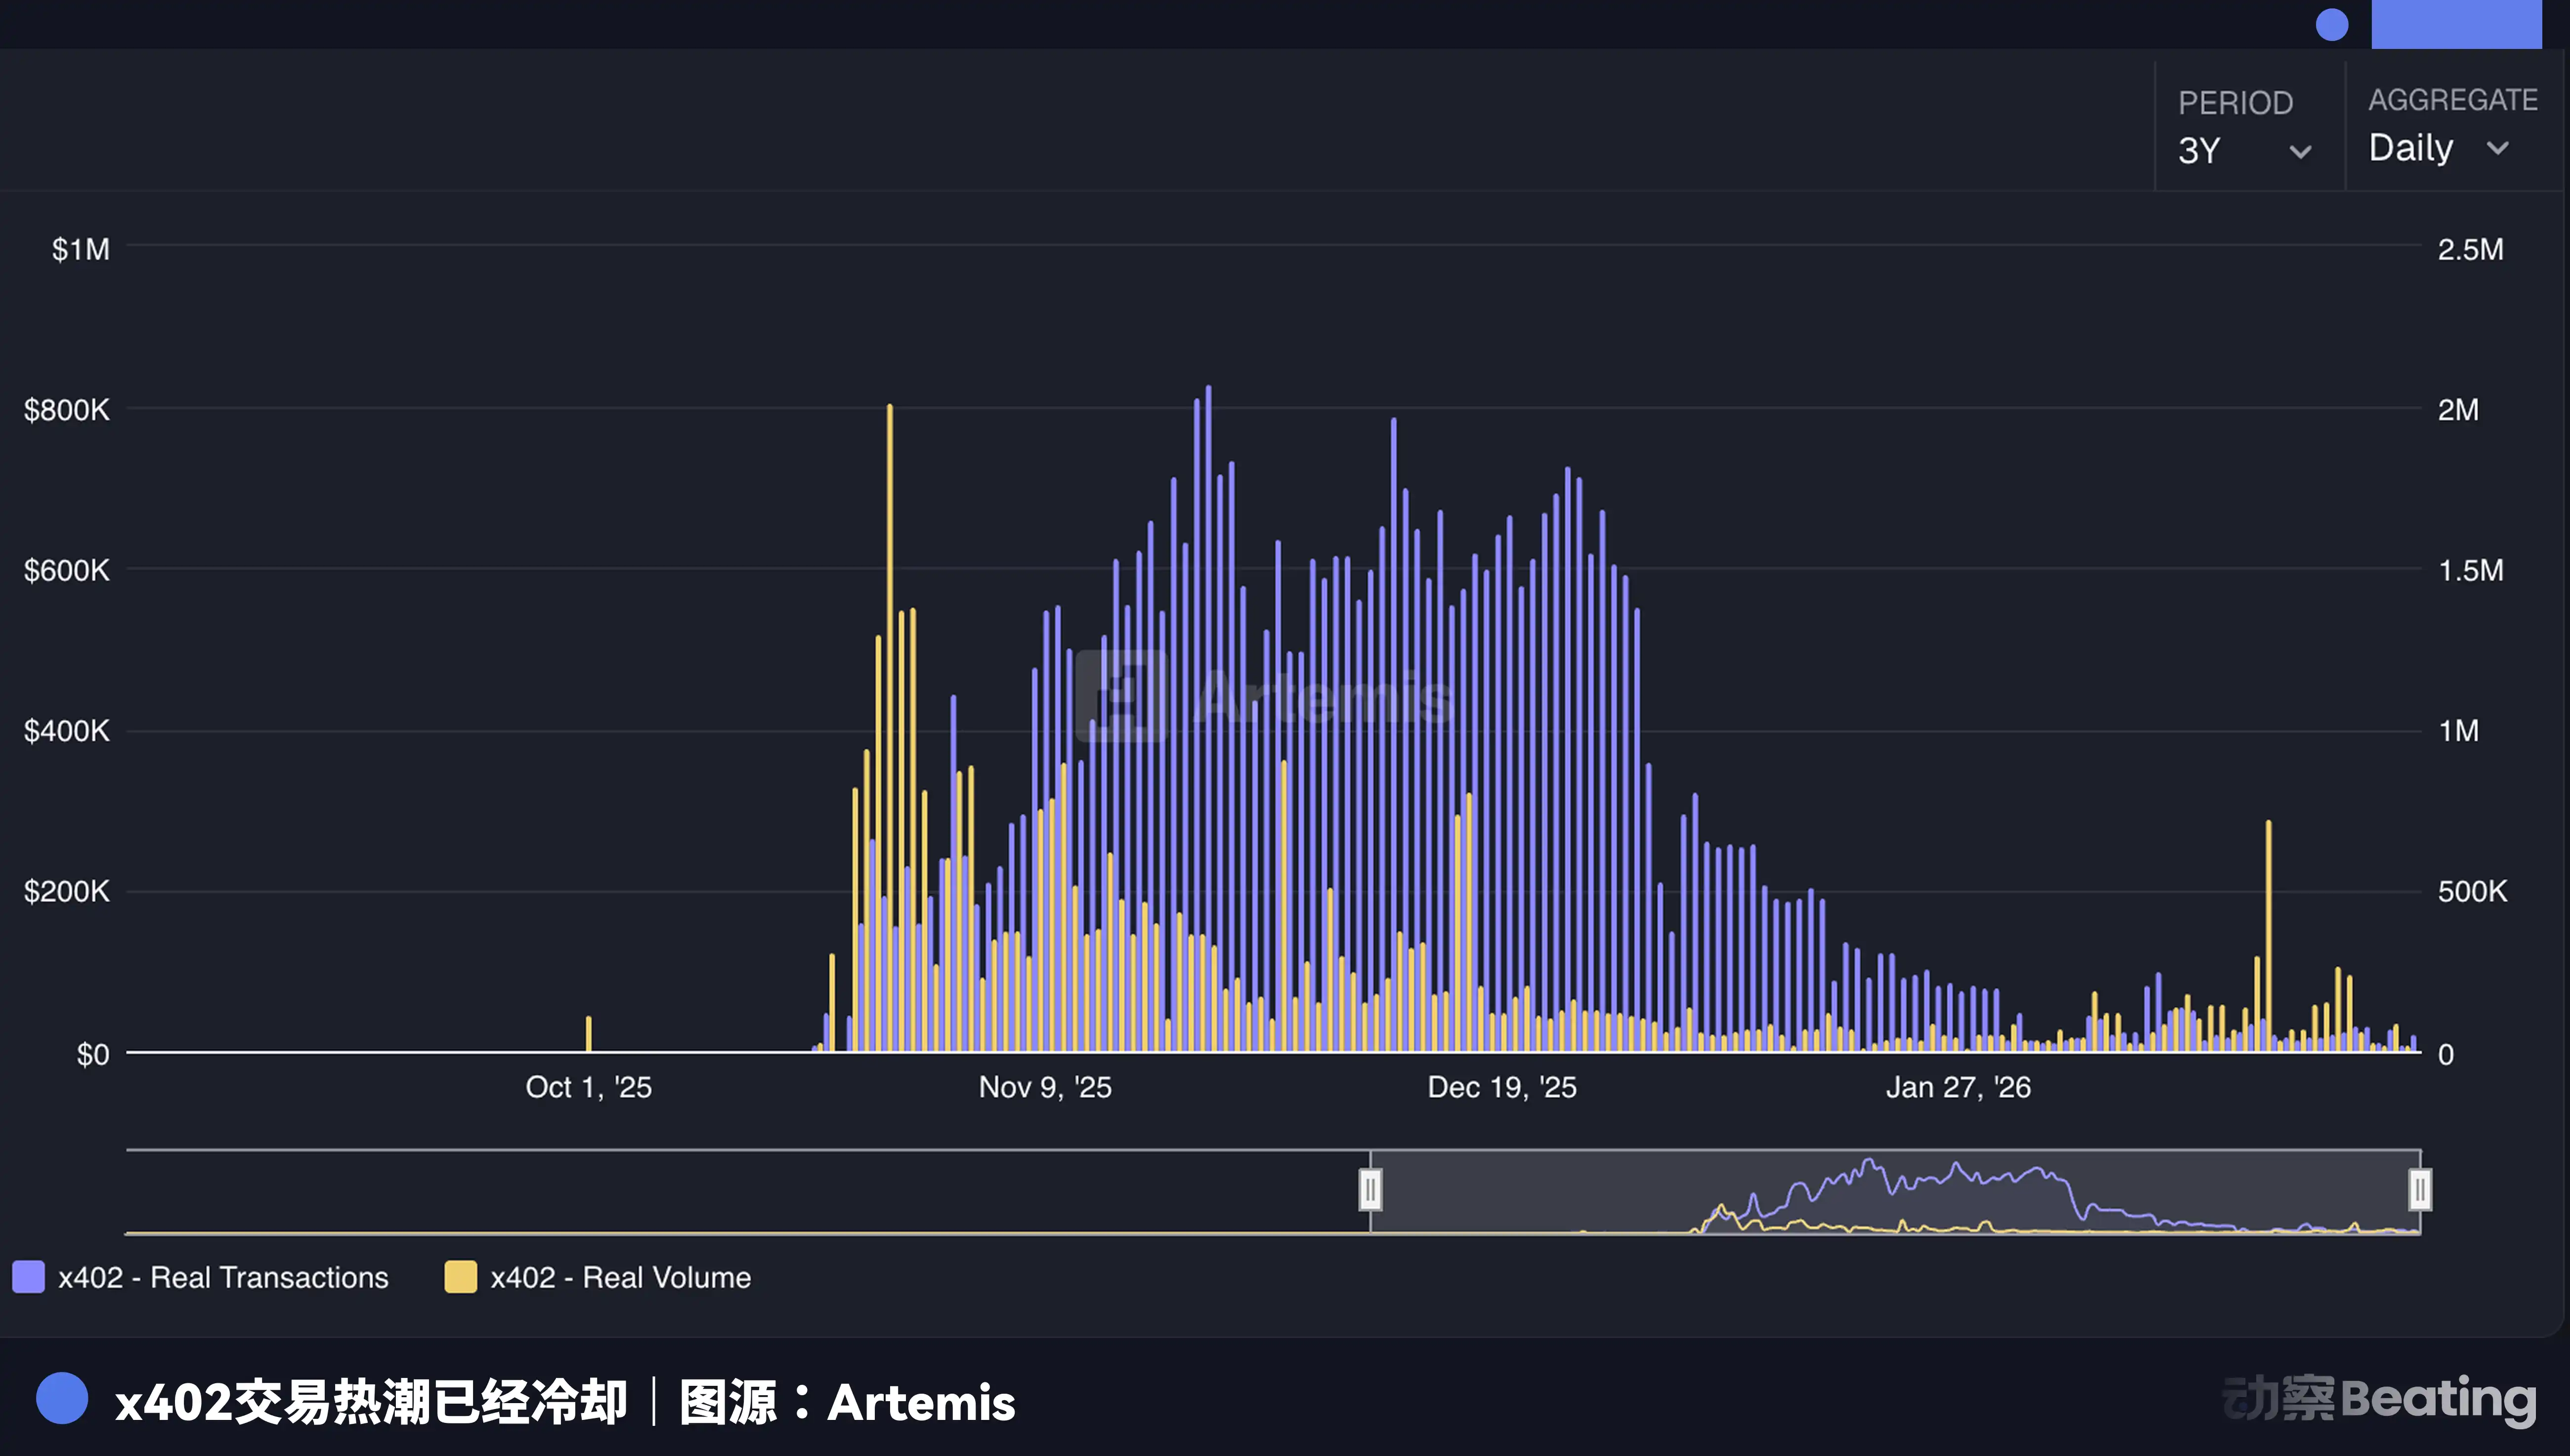
x402 kullanarak, Birim doğrudan HTTP isteği gönderir, sunucu 402 durum kodunu ve fiyatı döndürür, Birim otomatik olarak bir USDC transferini imzalar, sunucu ödemeyi onaylar, verileri döndürür. Kayıt olmaya gerek yok, abonelik gerekmez, kullanıma göre ödeme yapılır.
İkisi birbirinin yerine geçen şeyler değildir. Sanal kart, Birimin Visa'yı kabul eden satıcılarda tüketim yapması için uygundur, çevrimiçi alışveriş, SaaS'e abone olma, bulut hizmeti faturası ödeme. x402, Birimler arasında doğrudan ödeme, API çağrısı, veri satın alma, diğer Birimleri işe alarak alt görevleri tamamlama gibi durumlar için uygundur.
Şu anda çoğu satıcı yalnızca Visa/Mastercard'ı kabul ediyor, bu yüzden sanal kartlar bugün kullanılabilir bir çözümdür. Ancak API'ları çağıran Birimler, Birimler arası işbirliği gibi senaryolar için x402 gibi doğal ödeme protokolleri daha uygun olacaktır.
Bir başka ortak çözüm daha var, bu da bir stabilcoin kullanarak banka kartının ardışık hesaplanmasını hızlandırmaktır. Ön tarafta hala kart okutma işlemi yapılırken, arka uç zincir üstünde anında ödeme haline gelir. Bazıları stabilcoin'in banka kartı ağını merkezsizleştireceğini söylüyor, burada yön yanlış. Stabilcoin, teminatsız kredi, reddetme hakkı ve Visa'nın sahip olduğu dolandırıcılık önleme yeteneklerine sahip değildir, o banka kartlarını hızlandırmak için gelmiştir, onların yerini almak için değil.
Üç katmanlı yaklaşım ilerici bir ilişkidir, sanal kart uyumluluğu çözer, stabilcoin hesaplama hızını çözer, yerel cüzdan programlanabilirliği çözer. Bugün hangi katmanda olduğunuz, Biriminizin hangi tür karşılıklarla işlem yapmak istediğine bağlıdır.
Üç Paralel Girişim Yarışı
Agent Odaklı Ödeme Girişimi, sonunda birçok kişiyi şaşırtacak bir yere kadar sürüklenecek: Makine Organizasyonu.
Bugünün işletmelerinin çalışan harcamalarını nasıl yönettiğini düşünün. Kurumsal kartlar, masraf kuralları, bütçe merkezleri, onay süreçleri, denetim izleme. Bu sistem, şirketin yönetişiminin altyapısını oluşturur. Şimdi, işletmelerin yapay zeka ajanslarına aynısını vermeleri gerekiyor.
Bu, en az üç ayrı girişim yarışının aynı anda başladığı anlamına geliyor.
İlk yol, Ajans Odaklı Kart Platformudur. Şu anda birçok platform oyunda, ancak çoğu hala yüzeysel sanal kart çıkarma seviyesinde.
Gerçek bir kale, risk yönetim modelinde, faturalandırma mantığında ve geliştirici deneyimindedir. Örneğin, başvuru süreci form doldurmamayı, API ile kaydolmayı içerir, risk yönetim modeli insan kredi geçmişi yerine Ajans davranış kalıplarına dayalıdır ve faturalandırma mantığı aylık fatura yerine jeton tüketimine göre işler.
İkinci yol KYA Altyapısıdır. KYA, Ajansını Tanı, geleneksel finansın KYC'sine karşılık gelir. Ajans, satıcı ve alıcı haline geldiğinde, müşterinizi tanıma, Ajansınızı tanımak haline gelir. Kim geliştirdi? Hangi modelde çalışıyor? Geçmiş işlem kayıtları ve davranış kalıpları nelerdir? Bu, tamamen yeni bir güven katmanıdır.
Skyfire adında bir girişim zaten bu işi yapıyor, KYAPay protokolünü tanıttı. Bu protokol, satıcıların Ajansın kimliğini ve yetkilendirme durumunu doğrulamasına izin verir. 2025 Aralık ayında, Skyfire ve Visa, bir uçtan uca Ajans alışverişi demosunu tamamladı: Ajans ürünleri araştırıyor, fiyatları karşılaştırıyor, satın almayı tamamlıyor, tüm süreç KYA protokolü tarafından kimlik doğrulama ile yönetilirken ödeme Visa'nın Güvenilir Ajans Protokolü tarafından işlendi.
Ancak 2026'ya gelindiğinde, Skyfire resmi olarak güncelleme yayınlamadı ve yeni ürünler veya protokoller geliştirmedi. Şu anda endüstride hala evrensel bir standart olmadığı söylenebilir, bu devralınmayı bekleyen bir tepe noktasıdır.
Üçüncü yol, Ajanslar Arası İşlemler için Mutabakat ve Denetim Ağıdır.
Ana Ajansın onlarca Alt Ajansı yönettiği, her birinin kendi cüzdanı ve işlem kayıtlarının olduğu durumda, kim mutabakat yapacak? Kim denetleyecek? Bu, Ajans Ekonomisi için bir "Dört Büyük Muhasebe Şirketi" fırsatıdır.
Tarih her zaman uyum sağlar. 2000'lerin başında, eBay, sıradan insanların birbirlerinden satın aldığı bir pazar yarattı. Bu bireysel satıcılar bir tüccar hesabı alamadı, PayPal onların ödemelerini almasını sağladı. Yıl sonuna gelindiğinde, PayPal, eBay'in açık artırma ödemelerinin %40'ını işlemişti. 2010'ların başında, bağımsız geliştiriciler çevrimiçi ödeme almak istediğinde, PayPal ve Cybersource bunu yapabilirdi, ancak süreç uzun ve sancılıydı, Stripe problemi yedi satırlık kodla çözdü.
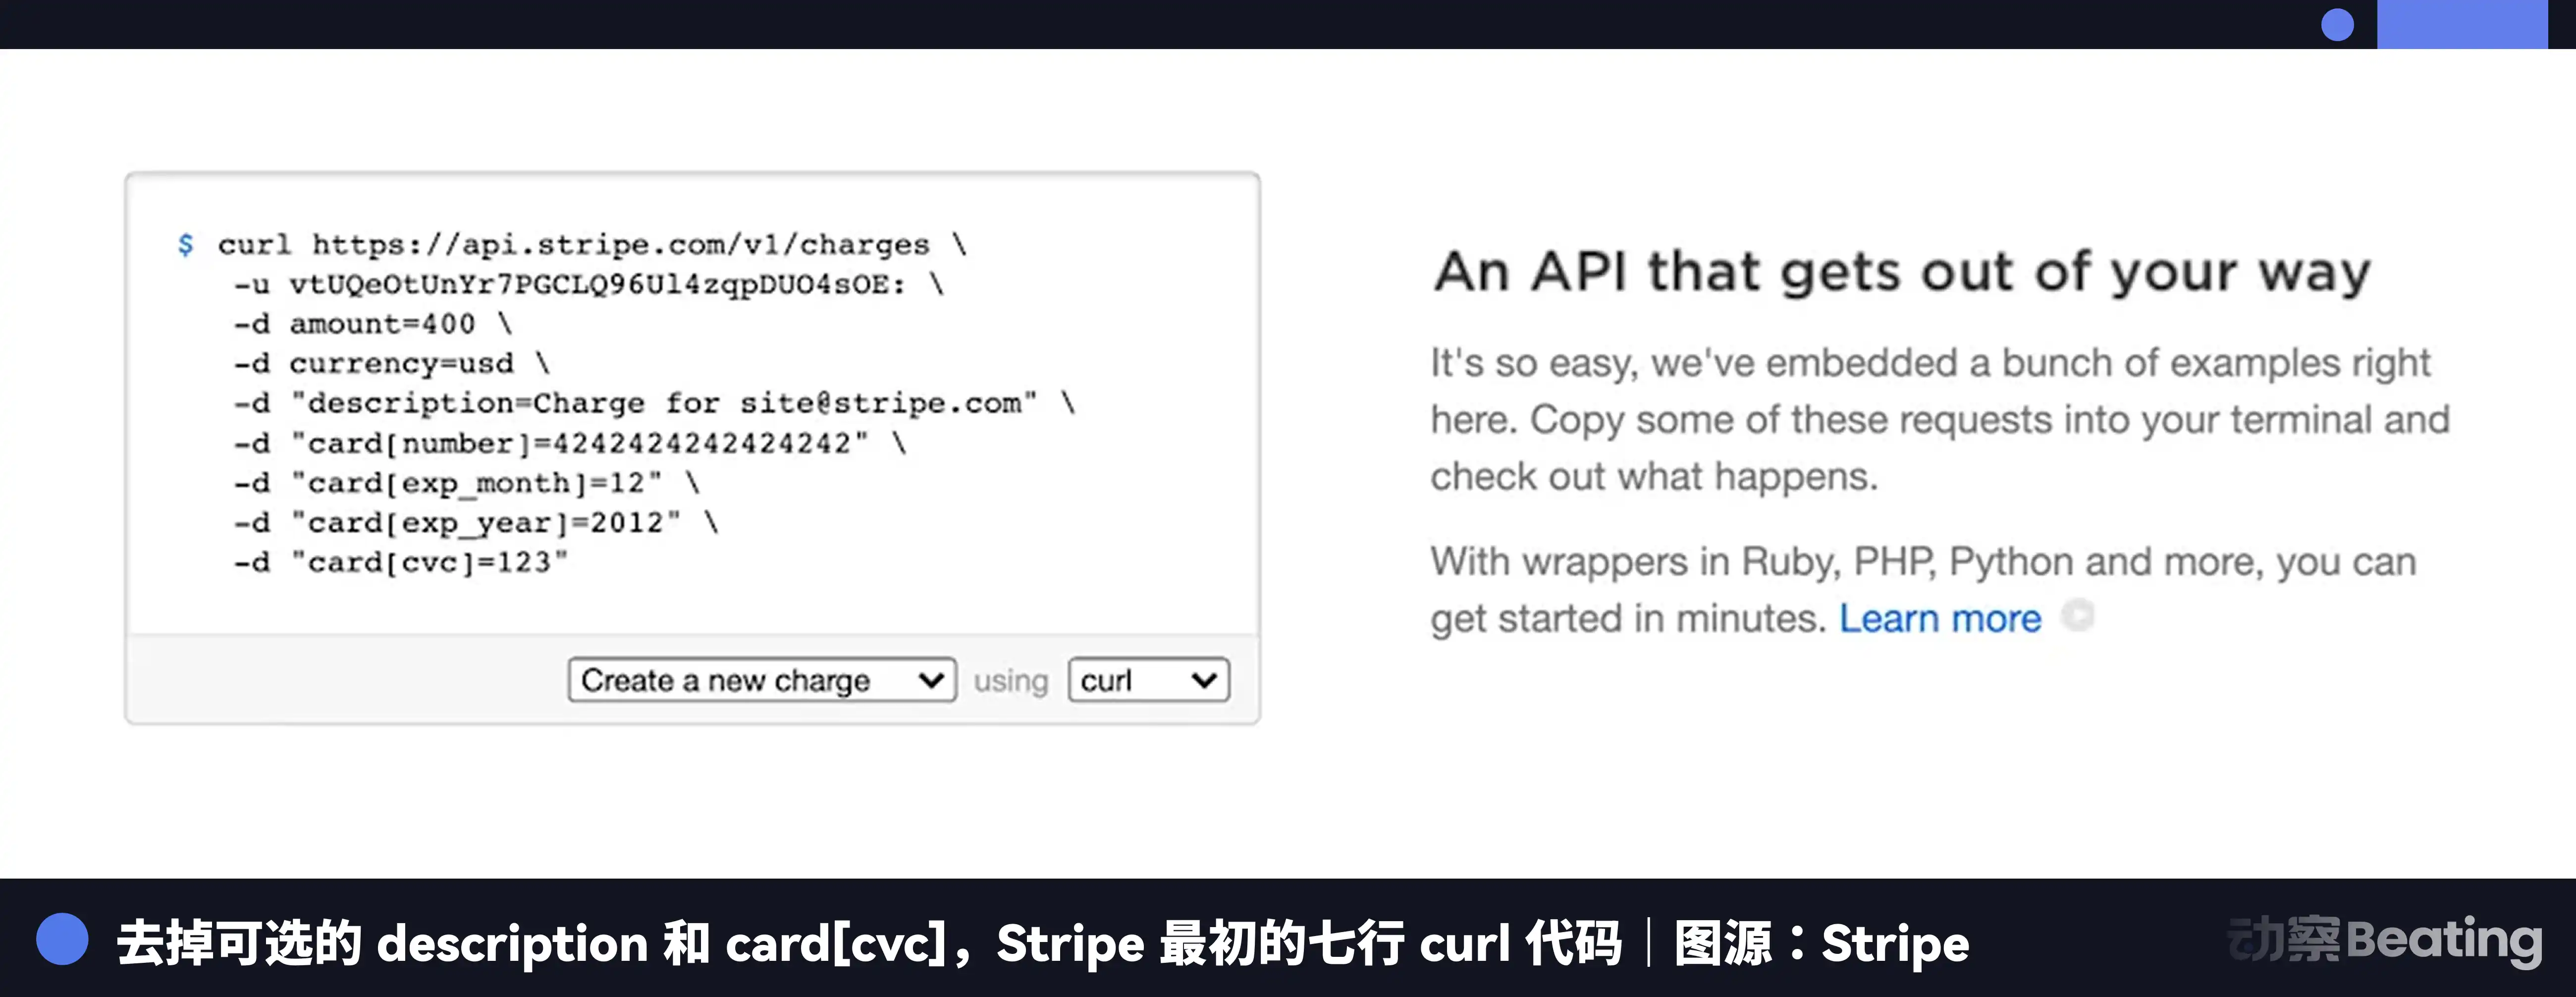
Düzende her şey değişmez, her platform paradigma değişiminde, hizmet veremeyen mevcut ödeme sistemlerine hizmet etmeyi reddeden yeni tüccarları ortaya çıkarır. Kazananlar, geleneksel devlerin risk değerlendirmesine değer vermeyeceğini düşündüğü tüccarlara hizmet verir.
Bugünün yeni tüccarları kimdir?
2025 yılında, GitHub'a yaklaşık 36 milyon geliştirici eklendi. YC'nin 2025 Kış Kampı'nda, şirketlerin dörtte biri kod deposunun %95'inden fazlasını AI oluşturuyor. Bolt.new'de, 5 milyon kullanıcının %67'si profesyonel bir geliştirici değil.
İki yıl önce üretim kalitesinde kod yazamayan milyonlarca sıradan insan şimdi yazılım yayınlıyor.
İlk tweet'e geri dönün. Bir AI'ya kendi kendine harcama yapması için bir Visa kartı vermek bir ürün özelliği gibi görünse de aslında bir paradigma değişiminin başlangıcıdır.
Çaylak girişimcilerden kart şirketlerinin devlerine, herkesin bir Ajan'ın kendi finansal altyapısına ihtiyaç duyduğunu fark ettiği bir dönem. Ancak sanal kartlar, stabil kripto paralar, cüzdanlar sadece iskelelerdir.
Gerçek değişim daha derinde gerçekleşiyor. Doğal dil işlem, işlemlerin doğal arabirimi haline geldiğinde, ödeme artık bağımsız bir endüstri olmaktan çıkıp, her konuşmanın gömülü yeteneği haline gelir.
Geçmişte eBay'in bireysel satıcıları ACH ile kredi kartı ağının teknik farkını umursamazdı. Sadece ödeme alabilmek için kaydolacak bir şeye ihtiyaç duyarlardı ve PayPal onlara bunu sağladı. Bugün, on milyonlarca Vibe Coder ve ajanları, banka kartı ile stabil kripto para arasındaki alttaki mücadeleyi umursamıyor. Sadece bir cümle sarf etmeleri gerekiyor, para yerine gelir.
İlk bu değişikliği yapan, bir sonraki PayPal olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler