Fintech vs. DeFi: Hangi Finansal Sistem Daha Rekabetçi?
Orijinal Başlık: Rapor: Fintech mi DeFi mi daha iyi bir finansal sistemdir?
Orijinal Yazar: LEX SOKOLIN, MARIO STEFANIDIS ve JON MA
Çeviren: Peggy, BlockBeats
Editör Notu: Uzun bir süredir, Fintech ve DeFi, birbirinden bağımsız iki finansal sistem olarak görülmüştür: biri uyumlu, merkezi, değerlendirilebilir; diğeri açık, zincir üstü çalışan, daha çok kamusal altyapıya benzeyen bir yapı. Fintech, trafiği gelire dönüştürmede ustadır, DeFi ise verimliliği sonuna kadar sağlar. Tokenleştirme, stabilcoin'ler ve zincir üstü işlemlerin geleneksel sistemlere yayılmasıyla, bu birleşme geri döndürülemez hale gelmiştir. Öyleyse, geleceğin finansı, açık bir yolda mı ücretli geçiş noktaları kuracak, yoksa bu geçiş noktalarının sonunda açık yolu öğrenmesine mi izin verecektir?
Bu makale, gelir, ölçek, kullanıcı sayısı ve kesinti oranı olmak üzere dört boyutta, Fintech'i ve Zincir Üstü Protokolleri karşılaştırmalı analiz ederek, DeFi'nin mi yoksa Fintech'in mi kazanacağına dair bir yanıt aramaktadır.
Aşağıda orijinal metin yer almaktadır:
Merhaba, Fintech mimarları, bugün size gerçekten büyük bir içerik sunuyoruz.
Artemis adlı analiz firması ile işbirliği yaparak, tarihin ilk Fintech ve DeFi Karşılaştırmalı Anahtar Performans Göstergeleri (KPI) analizini resmen yayınlıyoruz.
Eğer hiçbir zaman Robinhood ve Uniswap arasında hangisinin daha iyi bir yatırım olduğuna karar veremediyseniz, doğru adrestesiniz.
Özet
Fintech hisselerini ve kripto paraları aynı "karşılaştırma tablosuna" yerleştirdik, gerçek anlamda aynı sayfada karşılaştırma yaptık.
Ödeme, dijital bankacılık, alım satım, borç verme, tahmin piyasaları gibi birçok alanda, gelir, kullanıcı ölçeği, kesinti oranı, sektör anahtar performans göstergeleri ve değerleme göstergelerini karşılaştırdık.
Sonuç oldukça şaşırtıcıdır:
Hyperliquid'in işlem hacmi, Robinhood'un %50'sinden fazlasına ulaştı
DeFi protokolü Aave'nin borç verme hacmi, önce satın alma sonrası ödeme platformu Klarna'yı aştı
Stabilcoin ödeme ağının büyüme hızı, geleneksel ödeme hizmet sağlayıcılardan çok daha hızlı
Phantom, MetaMask gibi cüzdanların kullanıcı tabanı artık Nubank, Revolut gibi yeni nesil bankalarla yarışabilir hale geldi
Bulduğumuz şey, değerlemelerin bu gerilimi gerçekten yansıttığı yönündeydi: Kripto varlıklar ya "gelecekte nasıl nakde dönüşecek" henüz net olmadığı için büyük indirimli olarak işlem görüyor ya da beklentilerin çok yüksek olmasından dolayı aşırı primleniyor.
En sonunda, "Entegrasyon" hakkında temel bir soru ortaya attık: Kripto dünyasının bir gişe oluşturmayı mı öğrenmesi gerekiyor (tollbooths), yoksa finansal teknolojinin sonunda kripto tarafından sunulan açık ödeme ve takas kanallarını mı benimsemesi gerekiyor (açık raylar)?
Hedeflenen Şirketler
Block, PayPal, Adyen, Tron, Solana, Coinbase, Robinhood, Uniswap, Aave, Affirm, Klarna, Polymarket, DraftKings
İki Finansal Sistem
Yıllar boyunca, kripto dünyayı ve finansal teknolojiyi paralel evrenler olarak gördük: Birisi düzenlemelerden etkilenir, denetlenir ve NASDAQ'da işlem görürken diğeri lisansa gerek duymayan bir sistemdir, varlıklar merkezi olmayan ve merkezi borsalarda dolaşır.
İkisi de aynı dil setini kullanır: gelir, işlem hacmi, ödeme, borç verme, ticaret, ama tamamen farklı bir "aksan" ile. Ve bu düzen, değişmekte.
Stripe'ın Bridge'i satın alması, Robinhood'un tahmin pazarını başlatması ve PayPal'ın kendi USD stabilcoinini piyasaya sürmeye başlaması ile birlikte, bu iki sistem arasındaki sınırlar giderek belirsizleşmektedir.
Gerçek soru şudur: Bu iki dünya gerçekten karşılaştığında ve çarpıştığında, birbirleriyle nasıl karşılaştırılacağına dair nasıl bir tabloya yerleştirilmelidir?
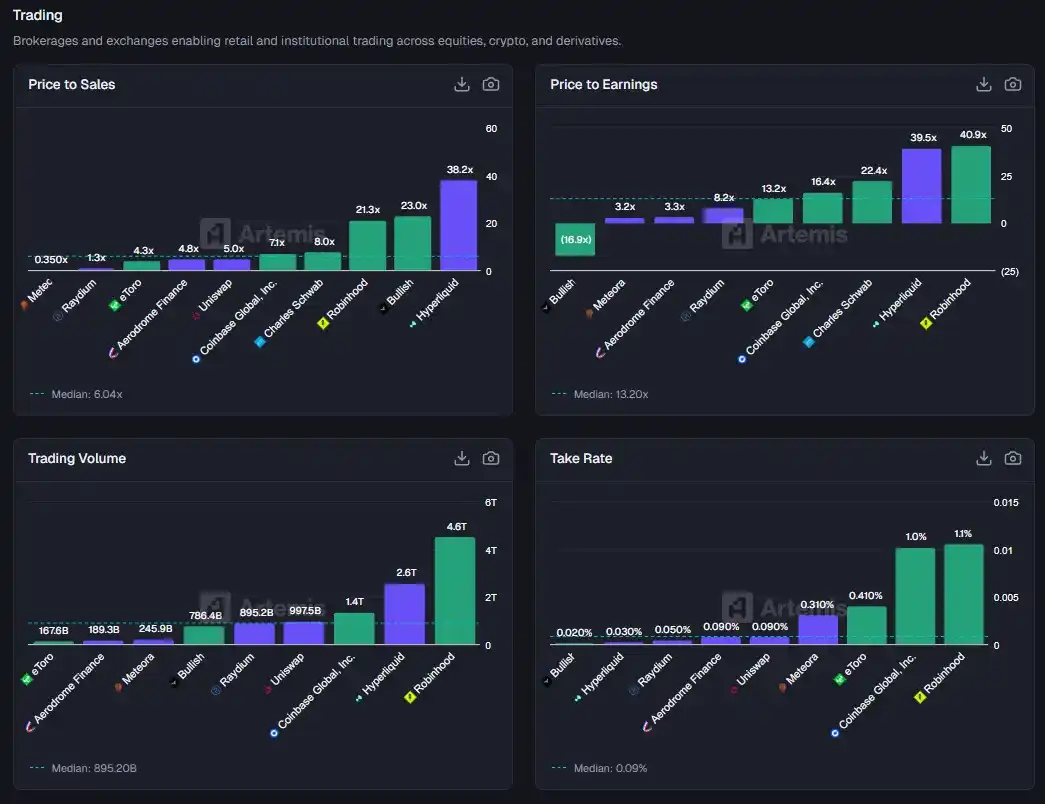
Aracı kurumu ve DEX'i aynı tabloda karşılaştırın. Mor renk kripto varlıkları temsil eder, yeşil renk ise stokları temsil eder. Robinhood'un işlem hacmi birinci sırada yer alırken, ikinci sırada Hyperliquid bulunmaktadır...
Bu nedenle, bir deney yapmaya karar verdik.
Sizden tanıdığınız finansal teknoloji şirketlerini seçtik - ödeme işlemcileri, dijital bankalar (neobank), BNPL kuruluşları ve perakende aracı kurumları - ve bunları kendi kripto doğal rakipleriyle karşılaştırdık.
Aynı grafik seti içinde, alışkın olduğunuz finansal teknoloji göstergeleriyle karşılaştırma yapıyoruz (Örneğin P/S, ARPU, TPV, Kullanıcı Sayısı, vb.): Yeşil çubuklar hisseyi, mor çubuklar ise jetonu temsil eder.
Böylelikle, iki finansal sistem hakkında bir tablo ortaya çıkıyor: Blokzinciri finans protokolleri, genellikle işlem hacmi ve varlık büyüklüğü açısından finansal teknoloji rakiplerine yetişebilir hatta onları aşabilir; ancak yakaladıkları ekonomik değer sadece küçük bir kısmıdır; kripto varlıkların fiyatlaması, genellikle finansal teknolojiye kıyasla ya aşırı primli ya da derin indirimli olup neredeyse "orta nokta" dediğimiz bir alan yoktur; büyüme hızı açısından ise, aralarındaki fark çok büyüktür.
Ödeme: Paranın Akışıın "Boru Hattı"
En büyük hacme sahip finansal teknolojiden başlayarak anlatalım - A noktasından B noktasına para transferi.
Yeşil takımda, gerçek devler bulunmaktadır:
PayPal: Yılda 1.76 trilyon dolarlık ödeme hacmi işlemi yapmaktadır
Adyen: 1.5 trilyon dolar işlemektedir
Fiserv: Bu "partide kimse tarafından konuşulmayan altyapı şirketi", 3200 milyar dolar işlemi gerçekleştirmektedir
Block (daha önce Square): Cash App ve tüccar ağı aracılığıyla 2550 milyar dolarlık para akışını yönlendirmektedir
Bu şirketler, geleneksel finansal teknolojinin en olgun ve en istikrarlı "para transferi katmanını" oluşturmaktadır.
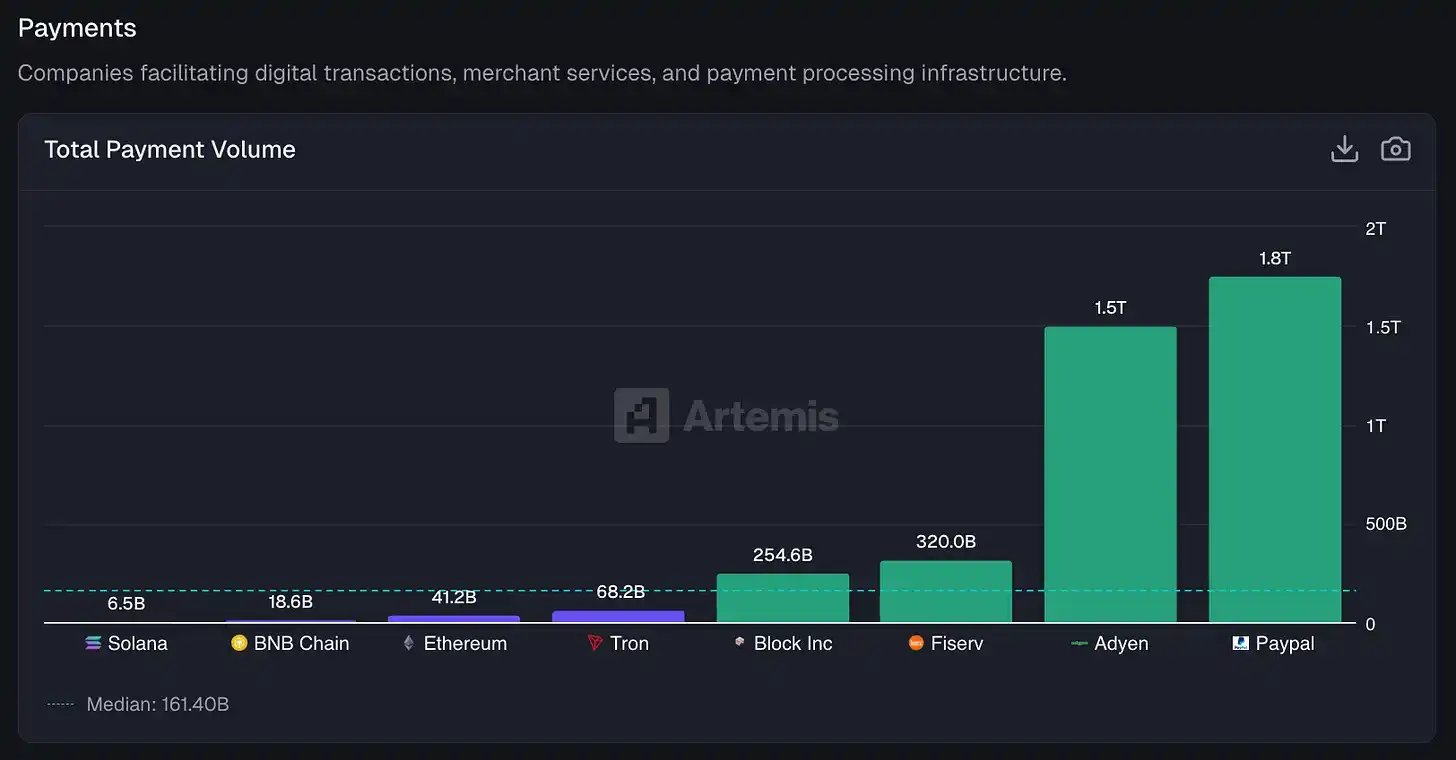
Blokzinciri ve finansal teknolojinin toplam ödeme hacmi (TPV) karşılaştırması. Blokzinciri kısmı için, Artemis'in araştırmasına dayanarak B2B ödeme hacmini tahmin ediyoruz; halka açık şirketler için Adyen, Fiserv, Block'un finansal raporlarından TPV verilerini çıkarıyoruz.
Mor takımda, Artemis kararlı coin ekibinin tahmin ettiği yıllık B2B ödeme hacmi bulunmaktadır:
Tron: Kararlı coin transfer hacmi 680 milyar dolar
Ethereum: 412 milyar dolar
BNB Zinciri: 186 milyar dolar
Solana: Yaklaşık 65 milyar dolar
Absolut değerler açısından, taraflar aynı düzeyde değillerdir. Tüm ana blokzincirlerdeki kararlı coin transfer hacmi toplamı, finansal teknoloji ödeme işleme şirketlerinin hacminin yaklaşık %2'sine tekabül eder. Pazara lütfen gözlerinizi kısarak bakın, mor çubuk neredeyse sadece bir yuvarlama hatasıdır.
Ancak gerçekten ilginç olan nokta — büyüme oranıdır.
PayPal'ın toplam ödeme hacmi geçen yıl yalnızca %6 büyüdü
Block %8 büyüdü
Avrupa'nın "altın çocuğu" Adyen ise %43 büyüme sağladı — finansal teknoloji standartlarına göre oldukça güçlü
Şimdi de blok zincirine bir bakalım:
Tron: %493 büyüme
Ethereum: %652 büyüme
BNB Zinciri: %648 büyüme
Solana: %755 artışla, en hızlı büyüyen
Bir kez daha belirtmek gerekirse, bu veriler Artemis veri ekibinden, McKinsey araştırmasına dayanarak tahmin edilen B2B ödeme hacimlerine dayanmaktadır.
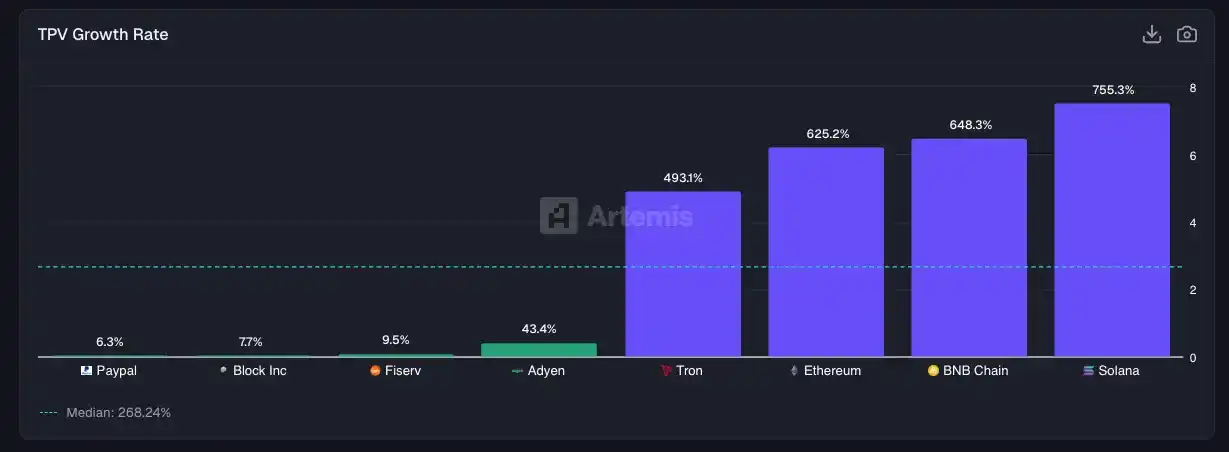
TPV Büyüme Oranı: Hesaplama yöntemimiz, son 12 ayın (LTM) TPV'sini, önceki yılın aynı döneminin LTM TPV'sine bölerek yapılır.
Sonuç çok açık: Durağan paraların bu "ödeme rayları" sisteminin büyüme hızı, geleneksel finansal teknoloji ödeme sisteminden çok daha hızlıdır.
Tabi ki, başlangıç noktaları da çok daha küçüktür.
Sonraki soru şu şekilde değişiyor: Kim gerçek ekonomik değeri yakalıyor?
Fiserv: Elde ettiği her bir dolar için %3.16 kesinti yapar
Block: %2.62 kesinti yapar
PayPal: %1.68 kesinti yapar
Adyen: Daha düşük kar marjlı kurumsal model kullandığından, yalnızca 0.15% (15 baz puan) kesinti yapar
Bunlar gerçek varlığı olan ticari şirketlerdir, gelirleri doğrudan ve istikrarlı bir şekilde ödeme hacmine bağlıdır.
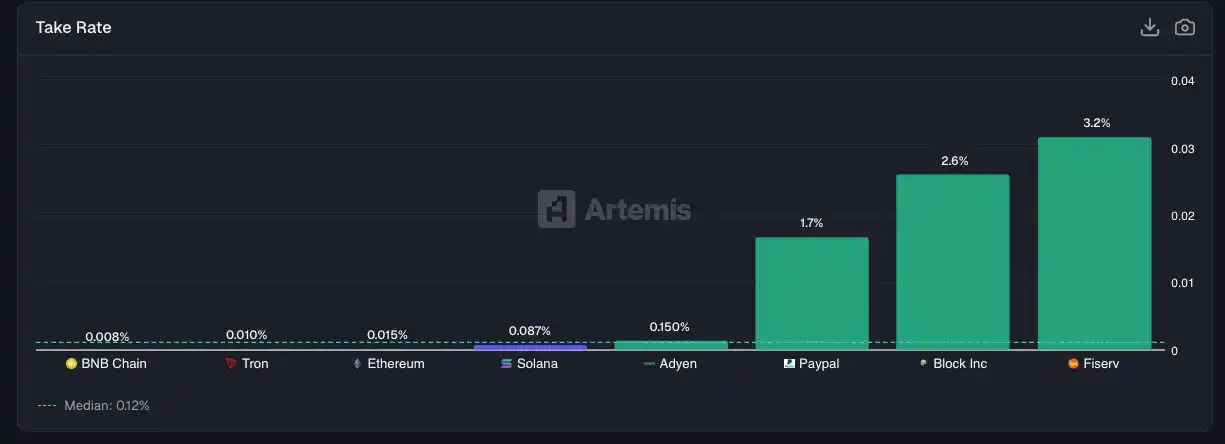
Blok zinciri tarafında ise, stabilcoin transferleri ve daha geniş varlık transferleri için kesinti oranı çok daha düşüktür, genellikle yaklaşık 1–9 baz puan (bps) arasındadır. Tron, stabilcoin transfer maliyetlerini karşılamak için kullanıcılardan TRX alırken, Ethereum, BNB Zinciri ve Solana son kullanıcılardan Gas ücreti veya öncelikli ücret alır.
Bu genel blokzincirler, transferleri kolaylaştırmada ve varlıkların akışını teşvik etmede çok güçlü olsa da, geleneksel ödeme hizmet sağlayıcılarına kıyasla aldıkları pay çok daha küçüktür. Blokzincirin mevcut ödeme sistemine göre önemli bir verimlilik avantajına sahip olma nedenlerinden biri, takas ücreti ve işlemci komisyonu gibi ücretlerden kaçınmaktır.
Tabii ki, blokzincirde aynı zamanda çeşitli ödeme düzenleyicileri bulunmaktadır ve bunlar temel ücrete ek ücretler eklemeye isteklidir - bu da "teşvikçilerin" üzerine ekonomik değer inşa etmek için büyük bir fırsat oluşturmaktadır.
Dijital Bankalar (Neobank'lar): Cüzdan Yeni Bir Banka Hesabı Haline Geliyor
Finansal teknoloji tarafında dijital bankacılık yarışı, gerçek bankalar (veya "kiralık lisans" bankalar) bulunmaktadır, örneğin Revolut, Nubank, SoFi, Chime, Wise. Bu kuruluşlar lisansa, mevduat sigortasına ve uyumluluk departmanına sahiptir.
Ve kripto dünyasında, cüzdan ve getiri protokolleri görmekteyiz, örneğin MetaMask, Phantom, Ethena, EtherFi. Bunlar elbette "banka" değiller, ancak milyonlarca insan varlıklarını burada saklamaktadır; ve daha da önemlisi, tasarruflarına getiri elde etmek için burada bulunmaktadır. Regülasyon yapısı farklı olsa da, bu işlevsellik açısından karşılaştırma hala geçerlidir.
Başlayarak kullanıcı ölçeğinden bahsedelim: Nubank'ın 93,5 milyon aylık aktif kullanıcısı (MAU) vardır, bu en büyük dijital bankadır ve bu ölçek, Brezilya'da yüksek akıllı telefon penetrasyonu ve oldukça karmaşık yerel bankacılık sistemi arka planına dayanmaktadır; Revolut Avrupa ve diğer bölgelerde 70 milyon kullanıcıya sahiptir; bir sonraki ise MetaMask, yaklaşık 30 milyon kullanıcı - bu ölçek Wise, SoFi ve Chime'ı aşmış durumda.
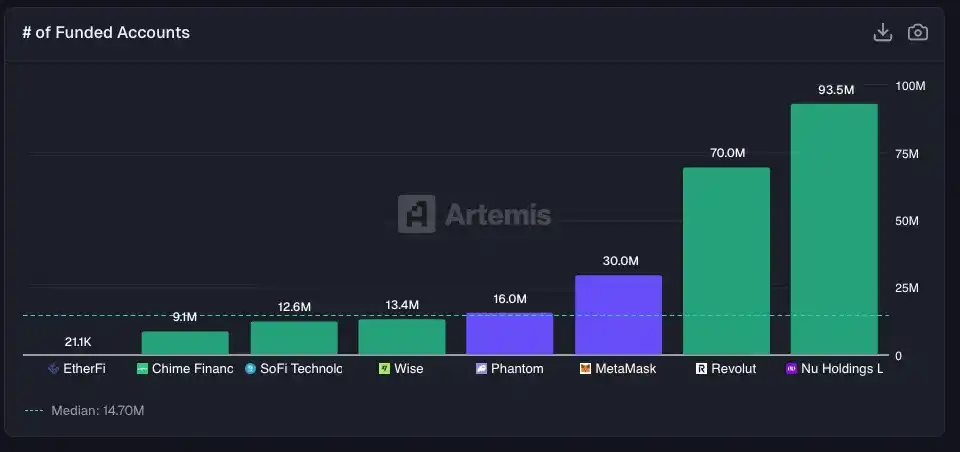
Uygulamaya göre aylık aktif kullanıcılar (MAU). Nu, Wise, SoFi, Chime'nin MAU verileri şirket açıklama belgelerinden alınmıştır; EtherFi verileri Artemis'ten; Phantom, MetaMask, Revolut verileri ise kendi kamu kaynaklarından alınmıştır.
Belirtmek gerekirse, çoğu MetaMask kullanıcısı kripto cüzdanını kira ödemek için değil, DEX'lerle etkileşimde bulunmak veya borç verme protokolleriyle katılmak için kullanmaktadır. Başka bir önde gelen cüzdan olan Phantom'ın 16 milyon aylık aktif kullanıcısı bulunmaktadır. Phantom başlangıçta Solana ekosistemi için en iyi cüzdan olarak konumlandırıldı, ancak hızla çoklu blokzincirlere genişledi, şu anda kendi stabilcoin $CASH'ı, banka kartı, tokenleştirilmiş hisse senetleri ve tahmin piyasaları gibi ürünlerini piyasaya sürdü.
Sonra paraların nerede olduğuna bir bakalım.
Revolut: Müşteri Bakiyesi 408 milyar dolar
Nubank: 388 milyar dolar
SoFi: 329 milyar dolar
Bunlar kurum için net faiz geliri sağlayan gerçek mevduatlardır.
Kripto dünyasında da benzer yüksek uyumlu ilişkiler bulunmaktadır:
Ethena: Henüz iki yıl önce mevcut olmayan bir sentetik dolar protokolü, şu anda 79 milyar dolarlık varlığa sahip
EtherFi: 99 milyar dolar büyüklüğe ulaşmış
Bunlar "mevduat" değil, teminat varlıkları, getirili pozisyonlar veya likiditeyi akıllı sözleşmelere kilitleme - endüstri terimiyle TVL (Toplam Kilitli Değer) olarak adlandırılan şeydir.
Ancak bir kullanıcının bakış açısından bakıldığında, mantık temelde farklı değildir: Para belirli bir yerde tutulur ve sürekli olarak gelir sağlar.
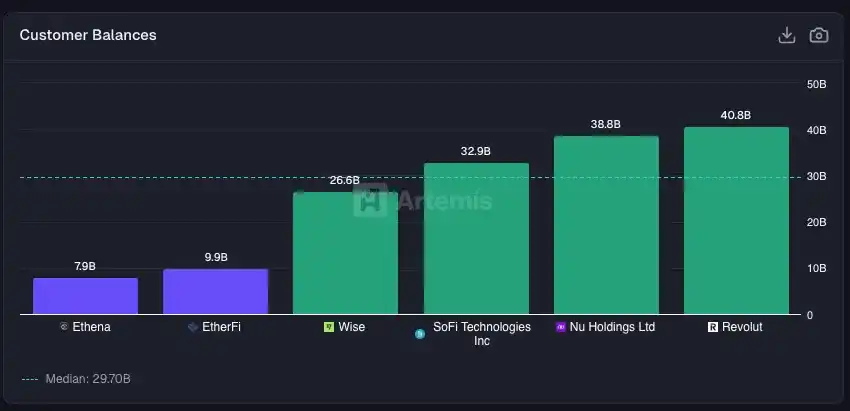
Fintech / Kripto Müşteri Fonları Karşılaştırması. Wise, SoFi, Nu verileri şirketin mali rapor açıklamalarından alınmıştır; Revolut verileri halka açık bir basın bülteninden; EtherFi ve Ethena verileri Artemis'ten alınmıştır.
Gerçek fark şudur: Bu platformlar "mevcut fonları" nasıl nakde çeviriyor ve kullanıcılardan ne kadar kazanç elde edebiliyorlar.
SoFi: Kişi başı yıllık gelir 264 dolar. Bu şaşırtıcı değil - SoFi, kredi, yatırım hesapları ve kredi kartları arasında güçlü çapraz satış yapmakta ve kullanıcı tabanının genel geliri daha yüksektir.
Chime: Kişi başına 227 dolar gelir, gelirin çoğu takas ücretlerinden gelmektedir.
Nubank: Düşük kişi başı GSYİH'ye sahip Brezilya'da faaliyet gösteren, kişi başı 151 dolar.
Revolut: Kullanıcı sayısı büyük olmasına rağmen, kişi başı sadece 60 dolar.
Peki EtherFi? Kişi başına 256 dolar, neredeyse SoFi ile aynı.
DeFi protokolü için dezavantajlı olan şey şudur: EtherFi'nin aktif kullanıcı sayısı yaklaşık 20.000 iken, SoFi'nin 12.6 milyon kullanıcısı bulunmaktadır.
Yani, bu DeFi protokolü, çok küçük bir kullanıcı tabanında, en üst düzey dijital bankalara kıyasla benzer bir etkinlikte nakde çevirme yeteneği elde etmiştir.
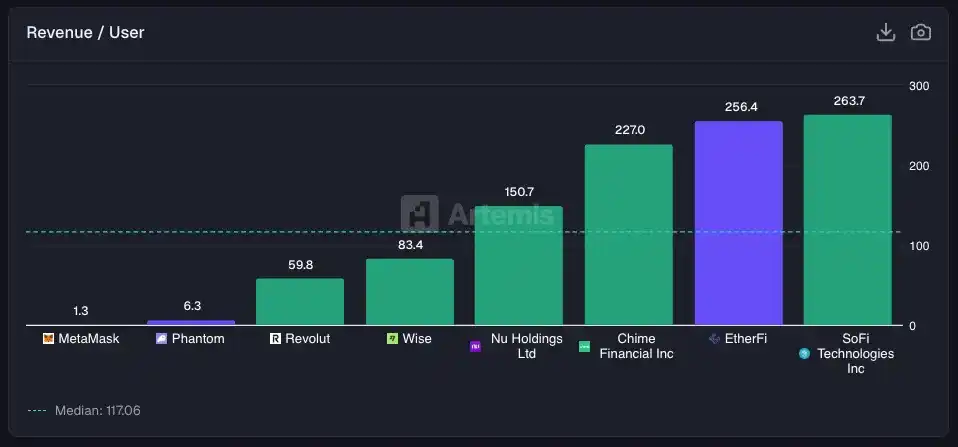
Son 12 aylık (LTM) gelir / hesap sahibi sayısı. Revolut, Wise, Nu, Chime, SoFi gelir verileri kamu finans raporlarından alınmıştır; Phantom ve MetaMask verileri Dune'den alınmıştır.
Bir başka deyişle, MetaMask geçen yıl yaklaşık 85 milyon dolar gelir elde etti ve bunu ARPU olarak yaklaşık 3 dolar olarak dönüştürdü, hatta Revolut'un erken dönem seviyesinin altında.
Ethena, 7.9 milyar dolar TVL'ye sahip olmasına rağmen, kullanıcı erişim ölçeği hala Nubank'ın çok küçük bir kısmı.
Değerleme, bu "büyüme ve nakde dönüştürme yeteneği" ikileminin doğrudan bir yansımasıdır.
Revolut'un değerlemesi gelire göre yaklaşık 18 katı, bu değerleme yaklaşımı, pazar konumunu ve gelecekteki genişleme "opsiyon değerini" yansıtmaktadır; EtherFi'nin değerlemesi yaklaşık 13 kat; Ethena yaklaşık 6.3 kat ve SoFi ile Wise yaklaşık aynı seviyede.
Oldukça karşıintuitif bir sonuç ortaya çıkıyor: Pazar, DeFi / On-chain "bankacılığı" ve geleneksel fintech bankalarını, değerleme düzeyinde oldukça benzer bir şekilde ele alıyor.
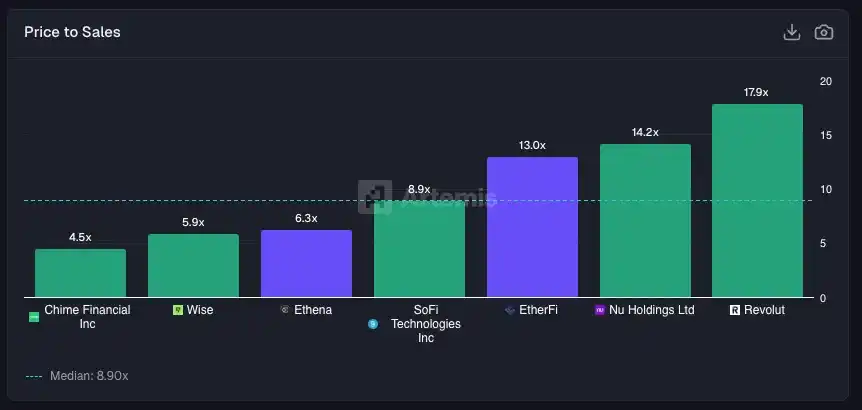
Dijital bankacılık ve kripto "on-chain bankacılığı"nın Pazar Değeri / Satışları (Marketcap / Sales). Token'ın pazar değeri verileri Artemis'ten, hisse senedi pazar değeri verileri Yahoo Finance'ten alınmıştır.
Sözde "bütünleşme tezi", cüzdanın sonunda dijital bir bankaya dönüşeceğini belirtmektedir.
Bu trendin somut bir yansımasını zaten görmekteyiz: MetaMask bir banka kartı çıkardı, Phantom ise fiat para yatırma/çekme kanalını entegre etti. Yön açık, sadece hala yolda.
Ancak Revolut'tan daha yüksek kullanıcı başına gelire sahip olan EtherFi gibi on-chain "dijital banka"lar olduğunda, aralarındaki fark aslında anlatıldığı kadar büyük değil.
İşlem: On-chain DEX Geleneksel Aracı Kurumlarına Yaklaşıyor
Finansal piyasaya odaklanın.
Gerçekten de bizi şaşırtan şey şu: On-chain borsaların işlem hacmi, artık geleneksel aracı kurumlarla karşılaştırılabilir hale geldi.
Robinhood son 12 ayda 4.6 trilyon dolarlık bir işlem hacmi gerçekleştirdi ve bu işlemlerin çoğu hisse senetleri, opsiyonlar ve kripto varlıklardan oluşuyordu, varlık büyüklüğü yaklaşık 3000 milyar dolar civarındaydı.
Hyperliquid'in spot ve vadeli işlem işlem hacmi yaklaşık 2.6 trilyon dolar, çoğunlukla kripto işlemlerinden oluşuyor, ancak hisse senetleri ve emtialar da paylarını almaya başlıyorlar.
Coinbase'in işlem hacmi yaklaşık 1.4 trilyon dolar ve neredeyse tamamı kripto varlıklardan oluşuyor.
"Eski güç" olarak nitelendirilen Charles Schwab aynı şekilde işlem hacmini açıklamamış olmasına rağmen, 11.6 trilyon dolarlık varlık yönetim büyüklüğü, yeni ve eski para arasındaki boyut farkını açıkça gösteriyor — yaklaşık olarak Robinhood'un 40 katı.
Bu durum aynı zamanda net bir karşılaştırma ortaya koyuyor: On-chain işlemler artık "trafik" açısından ana akım aracı kurumlarına yaklaşmış durumda, ancak "mevcut varlıklar" açısından, geleneksel sistem hala ezici bir üstünlüğe sahip.
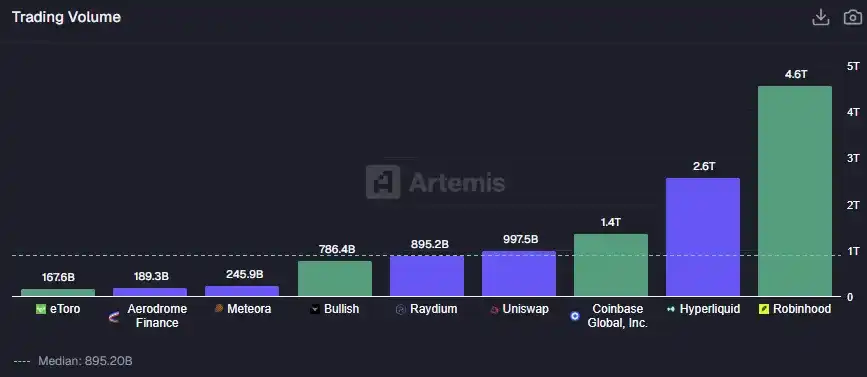
İşlem hacmi verilerinin kaynağı: eToro, Bullish, Coinbase, Robinhood'un işlem hacimleri şirket röportajlarından alınmıştır; Hyperliquid'in spot + vadeli işlem hacmi ve Raydium, Uniswap, Meteora, Aerodrome gibi DEX'lerin işlem hacmi, Artemis kaynaklıdır.
Diğer merkezi olmayan borsalar da göz ardı edilemeyecek derecede önemli. Örneğin, Uniswap, otomatik piyasa yapıcıların (AMM) uygulanabilirliğini kanıtlayan bir protokol, işlem hacmi yaklaşık 1 trilyon dolar; Raydium (Solana ekosisteminin önde gelen DEX'leri) 895 milyar dolarlık işlem hacmini tamamladı; Meteora ve Aerodrome toplamda yaklaşık 435 milyar dolar katkıda bulundular.
Genel olarak, önde gelen DEX'lerin işlem hacmi Coinbase'ininkiyle benzer hale geldi. Üç yıl önce, bu neredeyse hayal bile edilemezdi.
Tabii ki, bu işlem hacminin ne kadarının yükseltme işlemi, ne kadarının gerçek işlem olduğunu bilmiyoruz; ancak trend kendisi önemlidir. Ayrıca, işlem hacmindeki "yakınsama" gerçektir, ancak DEX'ler ile geleneksel aracı kurumlar arasında işlem ücreti (alma oranı) açısından temel farklılıklar vardır.
Geleneksel Aracı Kurum / Merkezi Platform:
Robinhood: Her işlemden %1.06 alır, çoğunlukla sipariş akışı ödemelerinden (PFOF) ve kripto makası kaynaklıdır
Coinbase: Yaklaşık %1.03, merkezi borsalarda yüksek spot komisyon ücretleri hala yaygındır
eToro: Bununla birlikte, hala 41 baz puan alır
DEX'ler ise tamamen farklı bir evrende çalışır:
Hyperliquid: 3 baz puan
Uniswap: 9 baz puan
Aerodrome: 9 baz puan
Raydium: 5 baz puan
Meteora: 31 baz puan (açık bir istisna)
Merkezi Olmayan Borsalar yüksek işlem hacmi üretebilir, ancak likidite sağlayıcıları (LP) ve tüccarlar arasındaki rekabet oldukça yoğun olduğundan, işlem ücretleri önemli ölçüde düşürülmüştür.
Bu, geleneksel piyasalardaki uzmanlaşma mantığıyla oldukça benzerdir: Gerçek borsa (örneğin NASDAQ, Intercontinental Exchange) ve müşterileri işlem yerine getirmeye getiren aracı kurumlar, zaten farklı roller üstlenmektedir.
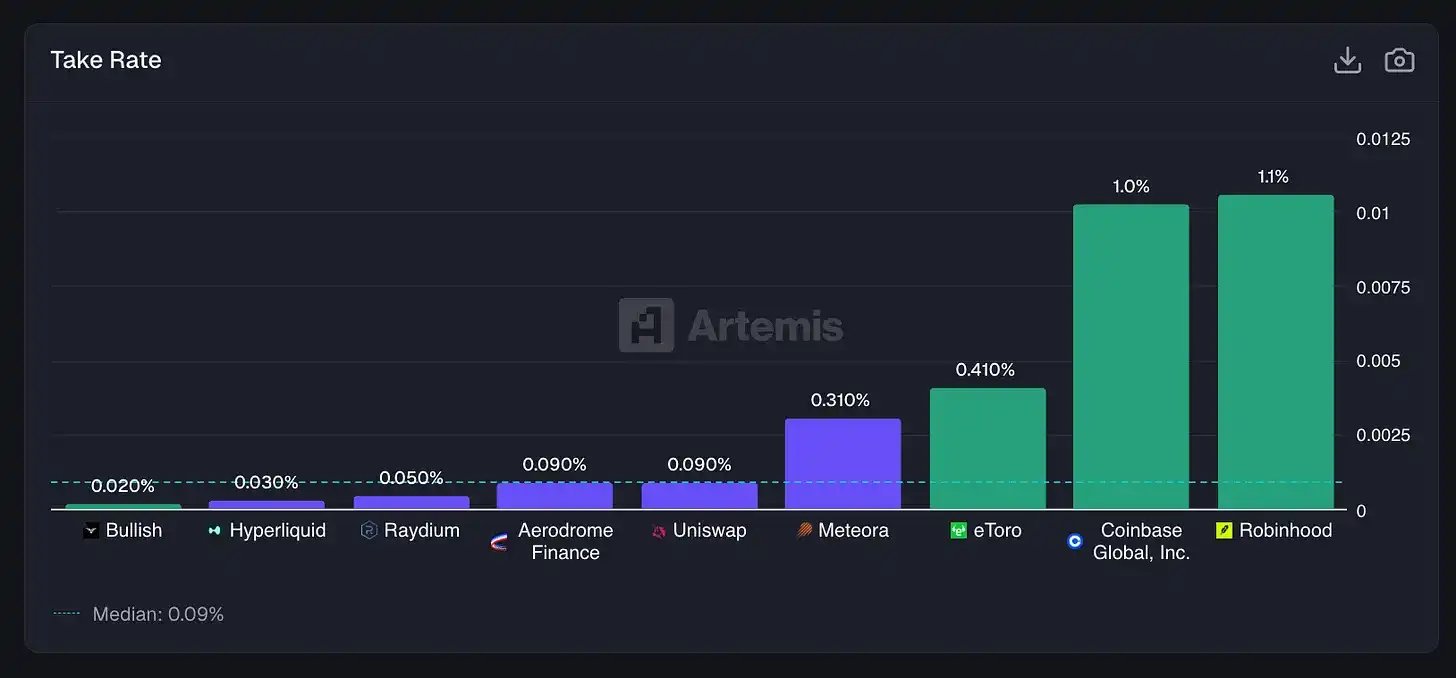
Alma Oranı (Take Rate) = Son 12 Ayın (LTM) Geliri / İşlem Hacmi. eToro, Coinbase, Robinhood, Bullish'in gelir verileri şirketin mali raporlarından; Raydium, Aerodrome, Uniswap, Meteora'nın verileri Artemis'ten alınmıştır.
İşte bu DEX'in paradoksu.
DEX, merkezi olmayan bir şekilde artık işlem hacmi açısından merkezi borsalarla rekabet edebilecek bir işlem altyapısı inşa etmiştir: 7/24 çalışma, neredeyse kesintisizlik, KYC gerekmez, herkes listeleme yapabilir. Ancak, 1 trilyon dolarlık bir işlem hacminde, hatta %9'luk bir alma oranıyla, Uniswap sadece yaklaşık 9 milyar dolar işlem ücreti, yaklaşık 29 milyon dolar gelir elde edebilirken; ve 1.4 trilyon dolarlık bir işlem hacminde, %1 alma oranı Coinbase'in 140 milyar dolar gelir elde etmesini sağlar.
Piyasa değerlenmesi açısından, bu fark doğru bir şekilde yansıtılmıştır:
Coinbase: 7.1× Satış
Robinhood: 21.3× (Brokerler için yüksek, ancak büyümeyi desteklemektedir)
Charles Schwab: 8.0× (Olgun bir işletmenin olgun çarpanı)
Uniswap: 5.0× Ücretler
Aerodrome: 4.8× Ücretler
Raydium: 1.3× Ücretler
Sonuç oldukça basittir: Pazar, bu protokolleri "yüksek büyüme teknoloji şirketi" olarak fiyatlandırmamıştır, ve bunun önemli bir nedeni ise—geleneksel brokerlere kıyasla, bunların komisyon oranlarının daha düşük olması ve dolayısıyla elde edilebilen ekonomik değerin daha az olmasıdır.
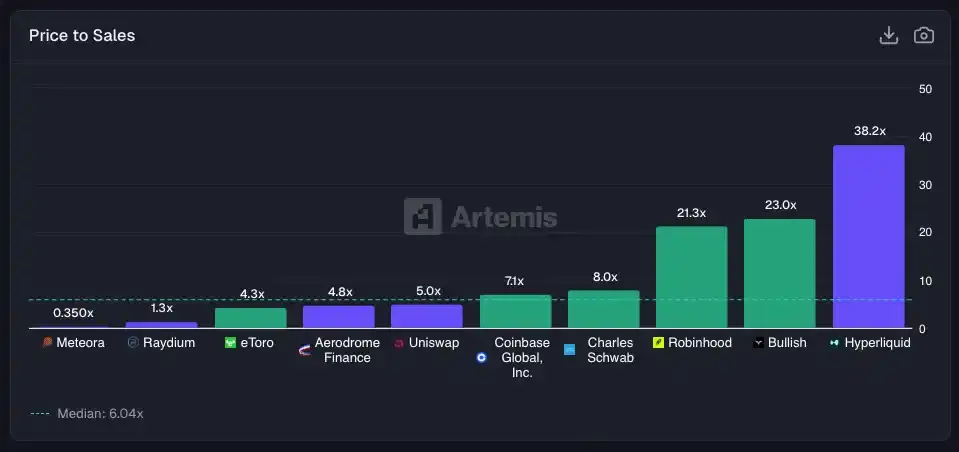
Değerleme / Son 12 Ay (LTM) Gelir. Halka açık şirketlerin değerleme verileri Yahoo Finance'den, jetonların değerleme verileri Artemis'ten alınmıştır.
Hisse senedi performansına bakıldığında, piyasa duyarlılığının yönü açıktır.
2024 yılı sonundan bu yana Robinhood yaklaşık 5.7 kat artarken, perakende yatırımının canlanması ve kripto piyasasının toparlanmasından faydalandı; Coinbase aynı dönemde yaklaşık %20 arttı; Uniswap ise bu dönemde "%1000'den fazla DEX çatallanmasına yol açan" protokolü, hisse senedi (jeton) %40 düştü.
Bu DEX'lerden büyük miktarlarda işlem hacmi geçmesine rağmen, ilgili jetonlar aynı seviyede değeri yakalayamadı, bunun bir kısmı nedeni ise: Bunların yatırım aracı olarak "amaçları" yeterince net değil.
Tek istisna Hyperliquid'dir. Patlayıcı büyümesi nedeniyle Hyperliquid'in performansı neredeyse Robinhood ile senkronize oldu ve aynı dönemde benzer bir artış elde etti.
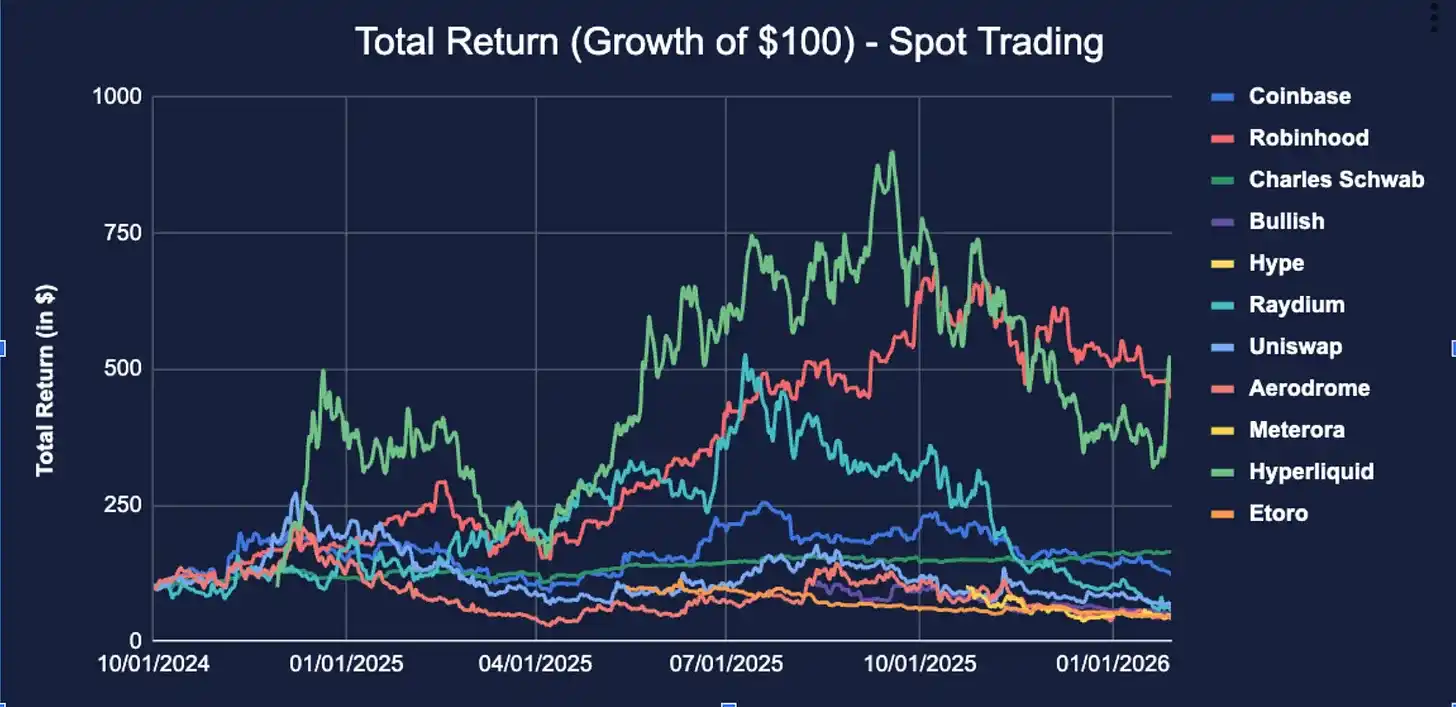
Tarihsel olarak DEX'lerin genellikle değeri yakalamakta zorlandığı ve bir kamu malı olarak görüldüğü göz önüne alındığında, Uniswap gibi projelerin, artık "ücret anahtarlarını açtıkları" ve ücretleri UNI tokeni geri alımı ve yakma için kullandıkları görülmektedir. Şu anda, Uniswap'in yıllık geliri yaklaşık olarak 32 milyon ABD Dolarıdır.
Geleceğe yönelik olarak iyimseriz: Daha fazla işlem hacminin blok zincire taşınmasıyla, değer DEX tokenlerine adım adım geri akma potansiyeline sahiptir, Hyperliquid bunun başarılı bir örneğidir.
Ancak şu anda, token sahiplerinin henüz Hyperliquid gibi net ve doğrudan bir değer yakalama mekanizmasını gerçekleştirememiş olmaları nedeniyle, DEX token'larının performansı, merkezi borsaların (CEX) hisselerinin gerisinde kalacaktır.
Kredi: Gelecek Nesil Finansal Sistem İçin "Sigorta" Yapmak
Kredi aşamasında, karşılaştırma daha da ilginç hale geliyor.
Bir yanda, finansal teknolojinin temel işi - teminatsız tüketici kredisi:
Affirm: Bir Peloton bisikletini dört taksit ödemeye böldürmenizi sağlar
Klarna: Hızlı moda için aynı taksit hizmetini sunar
LendingClub: P2P kredi modelini başlatan, sonra gerçek bir bankaya dönüşen firma
Funding Circle: KOBİ'lere kredi sağlar
Bu şirketlerin kazanç mantığı oldukça tutarlıdır: Borç verilen faiz oranı, mevduat sahiplerine ödenen maliyetin üzerindeyken, temerrüt oranının bu faiz marjını yutmayacağını umarlar.
Diğer yanda, teminatlı DeFi kredisi bulunmaktadır: Aave, Morpho, Euler
Burada, borç veren ETH'yi teminat olarak kullanır, USDC ödünç alır ve algoritma tarafından belirlenen faiz oranını öder; teminatın fiyatı tehlikeli bir seviyeye düştüğünde, protokol otomatik olarak tasfiye eder - takip aramaları yoktur ve batık varlık yoktur.
Bunlar temelde tamamen farklı iş modelidir, sadece rastlantısal olarak her ikisine de "kredi" denir.
Önce Kredi Boyutuna Bakalım
Aave'nin kredi tutarı 226 milyar ABD Dolarıdır
Bu, aşağıdaki firmaların toplamını aşmıştır:
Klarna: 101 milyar ABD Doları
Affirm: 72 milyar ABD Doları
Funding Circle: 28 milyar ABD Doları
LendingClub: 26 milyar ABD Doları
En büyük DeFi kredi protokolünün kredi büyüklüğü, en büyük BNPL platformlarının üzerine çıkmıştır.
Lütfen durun ve bu gerçeği ciddiye alın.
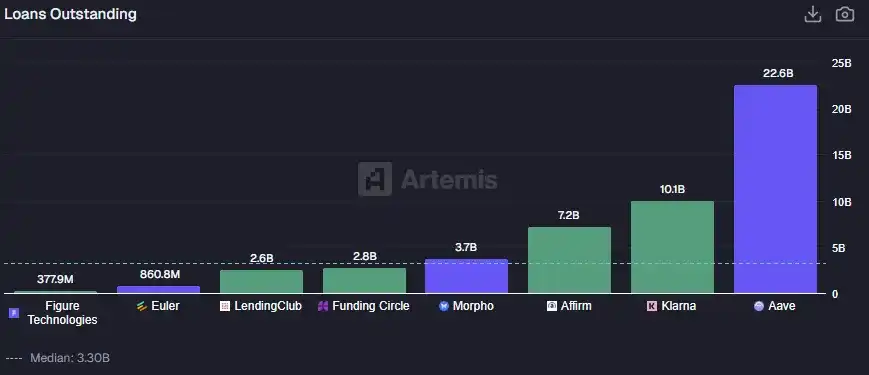
Lending Club, Funding Circle, Affirm, Klarna ve Figure'ın toplam kredi büyüklüğü verileri şirketin mali rapor açıklamalarından alınmıştır; Euler, Morpho, Aave'nin kredi mevduatı verileri Artemis'ten alınmıştır.
Morpho toplamda 37 milyon dolar ekledi. Euler, 2023 yılında bir saldırıya uğradıktan sonra yeniden başlatıldı ve şu anda 8.61 milyon dolarlık bir büyüklüğe sahip.
Genel olarak, DeFi borç verme sistemine yaklaşık dört yıl içinde geliştirilmiş ve tüm listelenmiş dijital borç verme endüstrisi ile rekabet edebilecek kadar büyümüş bir hacme ulaşmıştır - ancak ekonomik yapısı tersine dönmüştür.
Geleneksel finans teknolojisi tarafında: Funding Circle'ın "Net Faiz Marjı" 9.35% (bu, daha çok özel krediye yakın bir iş modeline sahip olmasıyla ilgilidir); LendingClub %6.18; Affirm, geleneksel bir kredi kuruluşu olmamasına rağmen, %5.25 elde edebilmektedir.
Bunlar oldukça "besleyici" faiz marjlarıdır - temelde kredi riskini üstlenmeleri, kredi verme ve risk yönetimi (underwriting) faaliyetlerini kendilerinin yapmaları karşılığında bir tür tazminat almaları demektir.
Kripto dünyasında ise: Aave'nin Net Faiz Marjı yalnızca %0.98; Morpho %1.51; Euler %1.30.
Genel olarak, DeFi protokolleri daha büyük kredi hacmine sahip olmalarına rağmen, elde ettikleri faiz marjı genellikle finansal teknoloji kredi verme kuruluşlarından daha düşüktür.
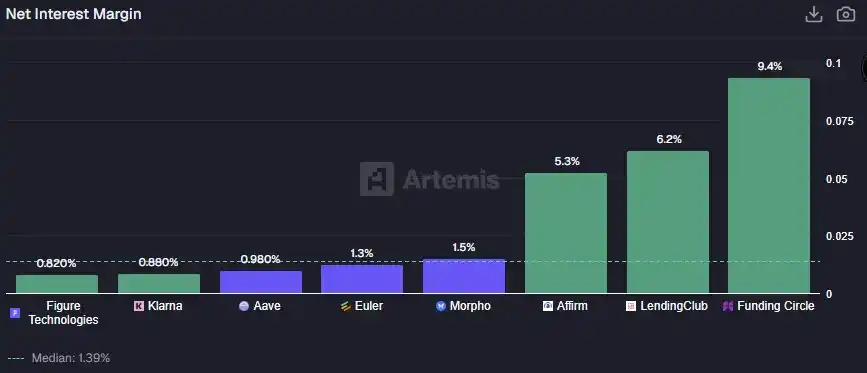
Aave, Euler, Morpho Net Faiz Marjı hesaplama yöntemi: Gelir / Borç Miktarı; Listelenmiş şirketlerin Net Faiz Marjı ise mali rapor açıklamalarından gelmektedir.
DeFi borç verme tasarımı açısından aşırı teminatlıdır.
Aave'de 100 dolar borç verirken genellikle 150 dolar veya daha fazla teminat sunmanız gerekir. Protokol, aslında kredi riskini değil, likidasyon riskini üstlenir - bu tamamen farklı bir risk türüdür.
Borç alanın ödediği ücret, teminat ve likidite karşılığında borçlanma etkisi ve maliyeti ödemek içindir, başlangıçta elde edilemeyen kredi yetkisine sahip olmak için değil.
Ancak finansal teknoloji kredi verme kuruluşları tam tersidir. Tüketiciye teminatsız kredi sunarlar, "satın almayı yap sonra öde" ihtiyacını karşılarlar; faiz marjı varlığını sadece asla geri ödemeyecek olanları tazmin etmek içindir.
Bu doğrudan gerçek iflas kaynaklı zarar veri tabanına yansır ve bu iflas risklerini nasıl yöneteceklerini belirlemek, kredi verme ve risk yönetiminin (underwriting) temel işidir.
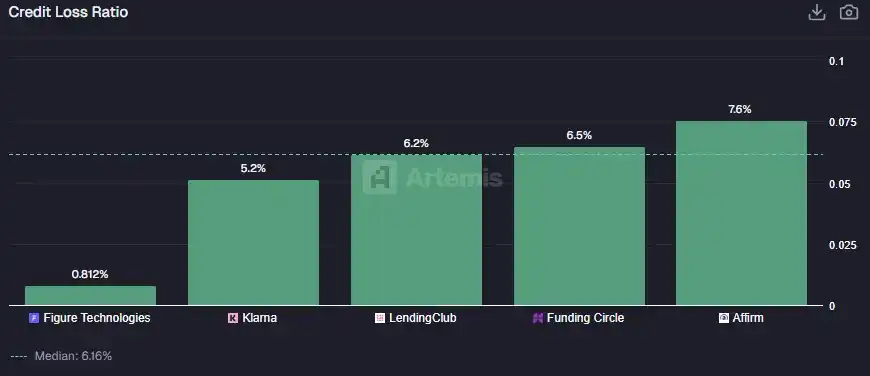
Halka Açık Şirketlerin Kredi Kaybı Oranı (Credit Loss Ratio) verileri kamuya açık mali raporlardan alınmıştır.
O zaman hangi model daha iyidir? Cevap, hangi hedefi optimize etmek istediğinize bağlıdır.
Finansal Teknoloji Kredi Hizmetleri, şu anda paraya sahip olmayan ama önce tüketmek isteyen borçlulara hizmet verir, bu nedenle gerçek kredi ve temerrüt riskini üstlenmelidir. Bu acımasız bir iştir. Erken dönem dijital kredi kuruluşları (örneğin, OnDeck, LendingClub, Prosper) genellikle "ölümün eşiğinde" durmuşlardır.
Örneğin, Affirm'in işi iyi gitse de, hisse senedi fiyatı yaklaşık %60 düşmüştür - genellikle, SaaS'in değerleme mantığıyla piyasa, kredi gelirini fiyatlandırırken, gelecekte kaçınılmaz kredi kaybını yeterince dikkate almaz.
DeFi Kredisi temelde kaldıraç işidir.
Ona hizmet edenler "para olmayan insanlar" değil, zaten varlık sahibi olan ancak satmak istemeyen ve sadece likidite elde etmek isteyen kullanıcılardır, daha çok teminat hesabına benzer. Burada geleneksel anlamda bir kredi kararı bulunmaz, tek değerlendirme kriteri teminatın kalitesidir.
Bu model yüksek sermaye verimliliğine sahiptir, güçlü ölçeklenebilirliği vardır, büyük ölçekte çok ince makas kazanır; ancak açıkça uygulama sınırlamaları vardır - yalnızca zaten zincirde varlık sahibi ve varlıklarını satmadan gelir veya ek kaldıraç elde etmek isteyenler için uygundur.
Piyasa Tahmini: Kimse Kesinlikle Diyemez!
Son olarak, Tahmin Piyasalarına (Prediction Markets) bir göz atalım.
Bu, Fintech ile DeFi arasındaki en yeni savaş alanı ve en tuhafıdır. Onlarca yıldır, bunlar her zaman sadece akademik anlamda "acayip" olmuştur: Ekonomistler onları sever, ancak düzenleyicilerden uzak dururlar.
Iowa Elektronik Piyasaları, küçük ölçekli seçim tahminlerini yürütmüştür; Intrade bir dönem kısa süreliğine canlanmış, ardından kapatılmıştır; daha birçok proje doğrudan kumarhane olarak sınıflandırılmıştır.
"Gerçek dünya olaylarının sonuçlarını işlem yaparak tahmin eden ve bu piyasaların kamuoyu yoklamalarından veya yorumculardan daha iyi tahminler vermesini sağlayan" - bu fikir uzun süredir teorik düzeyde kalmıştır.
Tüm bunlar 2024 yılında değişmeye başladı ve Trump'ın ikinci dönemi sırasında hızlandı: Polymarket, 1 milyar doların üzerinde seçim bahsini işledi; Kalshi, CFTC ile yaptığı dava sonucunda ABD kullanıcılarına siyasi sözleşmeler sunmaya başladı; Robinhood, her zamanki gibi herhangi bir trendi kaçırmak istemedi ve hızla olay sözleşmelerini piyasaya sundu; DraftKings, günlük hayali spor aracılığıyla zaten bir tahmin piyasasını işletiyordu, yanı başında ise 157 milyar dolarlık bir piyasa değeri ve 55 milyar dolarlık yıllık gelire sahipti.
Tahmin piyasası, nihayet kenar deneyinden, finans ve kripto dünyasının merkezi sahnesine doğru ilerledi.
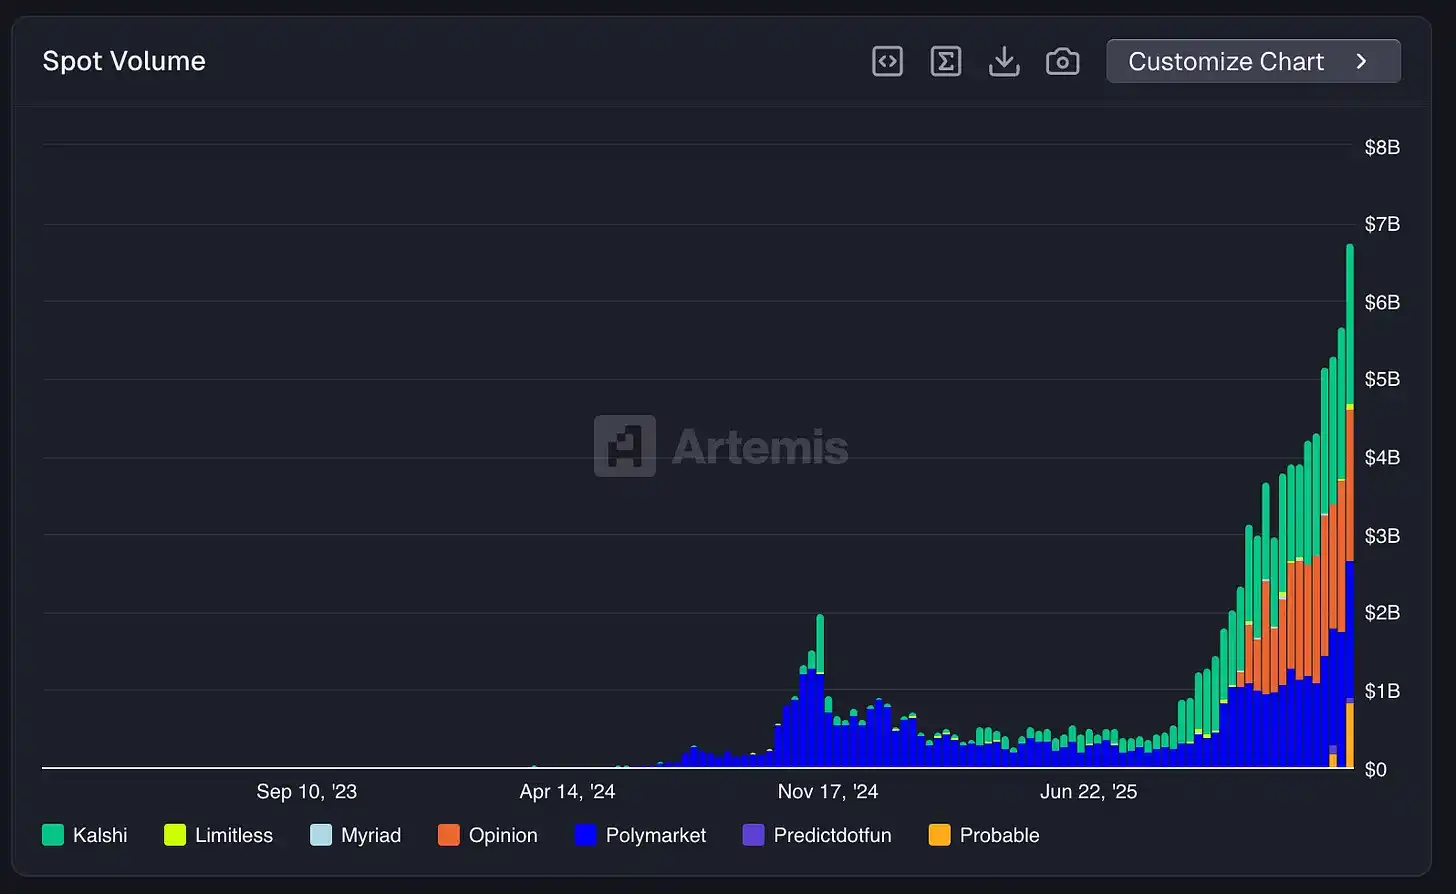
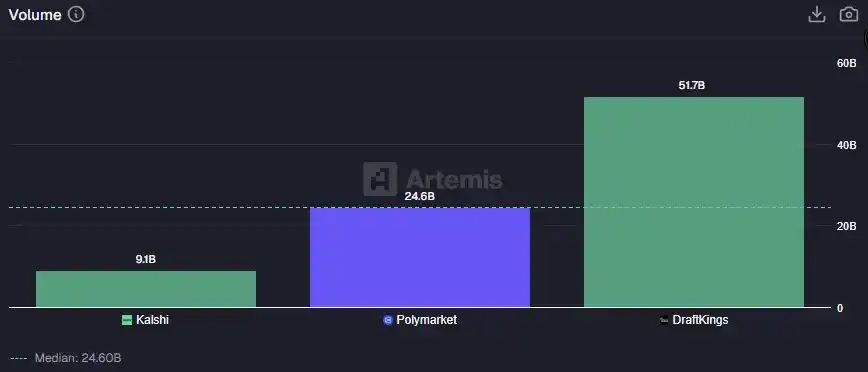
Kalshi ve Polymarket'ın spot işlem hacmi verileri Artemis'ten; DraftKings'in 'işlem hacmi' kavramı, spor bahisleri ürününde yerleştirilen toplam kullanıcı bahis miktarını temsil eder.
Bu yolculuk yaklaşık 18 ay içinde, niş deneyimden hızla ana akıma doğru ilerledi - tahmin piyasasının haftalık işlem hacmi yaklaşık 7 milyar dolara ulaşarak tarihi bir rekor kırdı.
DraftKings'in son 12 aydaki işlem hacmi 517 milyar doları bulurken; Polymarket 246 milyar dolarla, DraftKings'in yarısı kadar olan ancak hala kripto doğalı bir protokol olarak, teorik olarak ABD kullanıcılarına izin verilmeyen bir platformdur; uygun bir ABD yerli alternatifi olarak, Kalshi'nin işlem hacmi 91 milyar dolardır.
Sadece işlem hacmine dayanarak, Polymarket oldukça güçlü rekabetçi bir konuma sahiptir. Polygon üzerinde dünya genelinde likiditesi olan bir tahmin piyasası oluşturdu; bu arada Kalshi, uygunluk niteliği için hala mahkemeler arasında dolaşıyor.
Ancak gelire geçtiğimizde, karşılaştırma dengesiz hale geliyor.
DraftKings geçen yıl 54.6 milyar dolar gelir elde ederken; Kalshi sadece 2.64 milyar dolar; Polymarket ise 15 dakikalık kripto piyasasında alıcı komisyonu aldıktan sonra yaklaşık 38 milyon dolarlık yıllık gelir işletme oranına ulaştı.
Bu, tanıdık bir ayrımı bir kez daha ortaya çıkardı: DeFi, "ölçek" açısından yetişmiş durumda ancak "nakde çevrilebilirlik" konusunda geleneksel finans ve kumar şirketleri ezici bir üstünlüğe sahip.
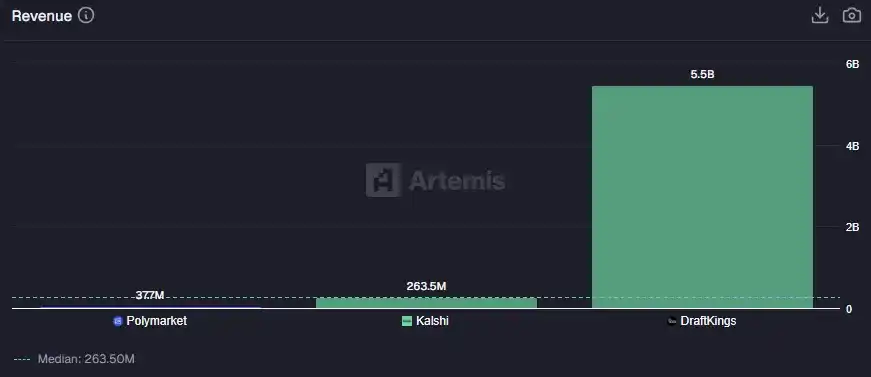
Tahmin piyasaları gelir karşılaştırması. Polymarket'ın gelir verileri Artemis'ten; Kalshi'nin geliri kamuya açık kaynaklardan; DraftKings'in son on iki aylık (LTM) geliri şirketin mali raporundan alınmıştır.
Ayrımın temelinde, işlem kesinti oranı (take rate) yatıyor — spor bahisleri bağlamında "tutma" olarak da adlandırılır.
DraftKings: Her bir bahis doları üzerinden %10,57 kesinti yapıyor. Bu tipik bir spor bahisleri modelidir — ev sahibi fiyatlandırma yapar, oranlar sağlar ve riski yönetirken önemli bir kesinti elde eder.
Kalshi: %2,91 kesinti yapar. Finansallaştırılmış borsa modeli olarak, bu seviye daha düşük ve konumlandırmasına daha uygun.
Polymarket: Yalnızca %0,15 kesinti yapar. 246 milyar dolarlık işlem hacminde, şu anda elde edilebilecek gelir çok sınırlı.
Sonuç oldukça açık: Tahmin piyasalarındaki farklılaşma, "ölçek"te değil, "kesinti yapma yapısı"ndadır.
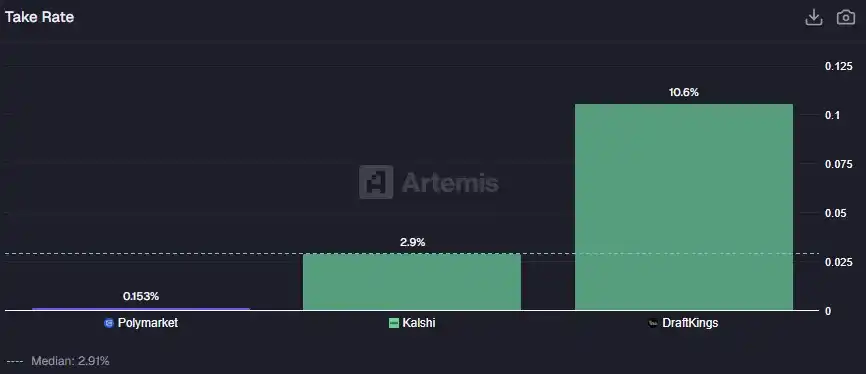
Kesinti Oranı (Take Rate) = Son On İki Aylık (LTM) Gelir / İşlem Hacmi.
Bu neredeyse DEX mantığının yeniden sahnelenmesidir.
Polymarket, değer elde etme üzerine odaklanmamış, bunun yerine tahmin piyasaları için altyapı sağlamaya odaklanmıştır: Alıcıları ve satıcıları eşleştirme ve akıllı sözleşmeleri on-chain olarak gerçekleştirme. Oran oluşturucuları işe almaz, varlık pasiflerini yönetmez ve bahsinizin karşı tarafında durmaz. Verimlilik kesinlikle etkileyici olsa da nakde çevirme şu anda ana hedef değildir.
Yatırımcılar, Polymarket'ın nihayetinde nakde çevrileceğine inanıyor gibi görünüyor; Polymarket'ın değeri yaklaşık 9 milyar dolar, bunun karşılığı 240 katlık satış çarpanı (Sales Multiple);
Kalshi'nin değeri 11 milyar dolar, 264 milyon dolar gelirle 42 katıdır;
DraftKings'un P/S Oranı sadece 2.9.
Girişim sermayesi şirketleri, bu platformlara para yatırmayı sürdürmekte zorlanmazken, aynı zamanda DraftKings ve Flutter Entertainment (ana şirketi FanDuel olanlar gibi) gibi "geleneksel oyuncuların" hisseleri devamıyla baskı altında kalmış durumda.
Bu durum, tanıdık bir sinyali bir kez daha doğruluyor: Sermaye, "olası gelecekteki nakde dönüş" için prim ödüyor, mevcut karlılık için değil.
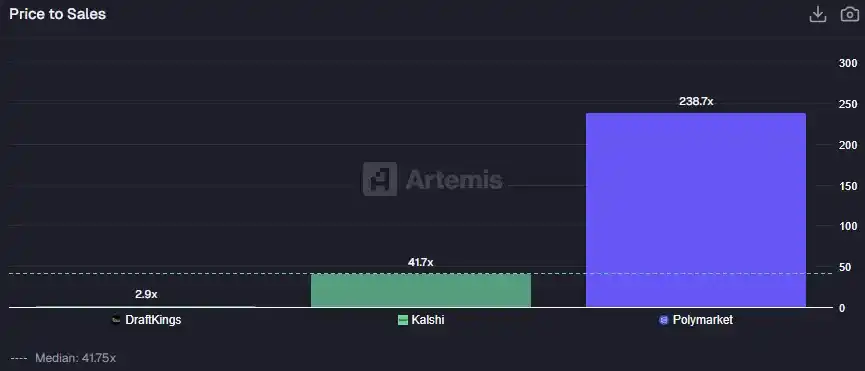
Kalshi ve Polymarket'ın piyasa değerleri, en son özel değerleme turundan alınmıştır; DraftKings'in piyasa değeri Yahoo Finance'den alınmıştır.
Polymarket'ın değerlemesi, iki olasılıktan birini ima ediyor: Ya gelecekte büyük ölçekli nakde dönüş açma kapasitesine sahip olacak, ya da "tahmin pazarı"ndan çok daha büyük bir şeye evrilecek. Gelirin 200 katından fazla olduğu bir çarpanla, satın aldığınız şey olgun bir şirket değil, tamamen yeni bir finansal argümana yönelik bir alım opsiyonudur.
Belki de Polymarket, herhangi bir gerçek dünya olayına karşı koruma sağlayan varsayılan bir işlem yeri haline gelir; belki de daha fazla spor, finansal rapor, hava durumu veya herhangi bir ikili sonuçlu olayı kapsar; belki de kesintiyi %0.15'ten daha yüksek bir seviyeye çıkarır ve gelirini bir gecede milyarlarca dolara yükseltir.
Bu tam olarak "birleşme sorunu"nun en saf şeklidir: Gelecek, net bir kesinti oranına ve uyum departmanına sahip düzenlenmiş bir borsanın mı, yoksa izin gerektirmeyen, herkesin herhangi bir yerde herhangi bir olay için bahis yapabileceği ve "ev sahibinin neredeyse hiç kesinti yapmadığı" bir protokolün mü olacağına aittir?
Birleşme (The Convergence)
Birkaç yıl önce, DeFi'yi ve Fintech'i aynı masaya oturup doğrudan karşılaştıramazdık. Şimdi ise burada duruyoruz.
Şifreleme dünyası, ödeme hacmi, kullanıcı tabanı ve varlık büyüklüğü açısından finansal teknolojiye rakip olabilecek bir finansal altyapı kurdu: Kararlıcoin kanallarının küresel ölçekte geleneksel ödeme kuruluşlarının üzerine çıktığı; Aave'nin kredi miktarının Klarna'yı aştığı; Polymarket'ın işlem hacminin DraftKings'e eşit olduğu.
Teknoloji mümkündür, ürünler yeterli büyüklükte kullanıcı tabanı bulmuştur. Ancak sorun, değeri yakalamaktadır.
İncelediğimiz her kategoride, sonuç oldukça tutarlıydı: Geleneksel finansal teknolojiye kıyasla, kripto ekosisteminin kesinti oranı daha düşüktür, bu nedenle elde edilen ekonomik değer de daha azdır.
Kripto, en verimli ve en açık altyapıyı oluşturmuştur; ancak bedeli, değeri daha geniş bir şekilde dağıtmaktır.
Bu bir hata mıdır, yoksa bir özellik midir, bunun yorumuna göre değişir: Eğer finansal hizmetlerin nihayetinde bir kamu hizmetine dönüşeceğine inanıyorsanız, o zaman kripto sadece bu kaçınılmaz süreci hızlandırmıştır; eğer şirketlerin hayatta kalabilmek için gelire bağımlı olmaları gerektiğini düşünüyorsanız, o zaman çoğu token hala değer yakalama konusunda ciddi zorluklarla karşı karşıyadır.
Her durumda, bütünleşme hali zaten gerçekleşmektedir: Bankalar jetonlaştırılmış mevduatları denemeye başlıyor; New York Borsası jetonlaştırılmış hisse ticaretini araştırıyor; sabitcoinlerin toplam arzı 300 milyar doların üstüne yeni bir rekor kırdı.
Fintech'in devleri zaten trendin farkındalar – onu göz ardı etmeyecekler, tersine benimseyecekler.
Gelecek on yılın sorusu aslında oldukça basittir: Kripto, gelir toplamayı öğrenir mi, yoksa fintech kriptonun yolunu mu öğrenir?
Yargımız: Her ikisi de gerçekleşecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler