Halka açık blok zincirlerinin savunma gücü sadece 3 noktadan mı ibaret? Alliance DAO kurucusunun yorumları kripto topluluğunda tartışma yarattı.
Orijinal başlık: "Herkese Açık Blockchain'in Rekabet Avantajı Sadece 3 Noktadan mı İbaret? Alliance DAO Kurucusunun Açıklamaları Kripto Para Tartışmasını Alevlendirdi"
Orijinal yazar: Wenser, Odaily Planet Daily
Son zamanlarda, Alliance DAO'nun kurucusu qw (@QwQiao) şaşırtıcı bir görüş ortaya attı: "Blockchain'in rekabet avantajları sınırlıdır" ve L1 halka açık zincirinin rekabet avantajını 10 üzerinden yalnızca 3 olarak değerlendirdi.
Bu açıklama, yurtdışı kripto topluluğunda hızla büyük bir tartışmaya yol açarak kripto risk sermayesi yatırımcıları, halka açık zincir geliştiricileri ve kanaat önderleri arasında hararetli tartışmalara neden oldu. Dragonfly ortağı Haseeb, "blockchain'in rekabet avantajını 10 üzerinden 3 olarak değerlendirmenin" tamamen saçma olduğunu öfkeyle belirtti ve sektördeki kumar ortamından tiksinen Aave kurucusu Santi bile blockchain'in "hiçbir rekabet avantajı olmadığına" asla inanmadığını söyledi.
Blok zinciri ve kripto paraların önemi, değeri ve iş modelleri hakkındaki tartışmalar döngü boyunca tekrar tekrar gündeme geliyor. Kripto endüstrisi sürekli olarak idealler ve gerçeklik arasında gidip geliyor: İnsanlar merkeziyetsizliğin ilk ideallerini benimserken, geleneksel finansın statüsüne ve tanınırlığına özlem duyuyorlar; ancak aynı zamanda bunun sadece paketlenmiş bir kumarhane olup olmadığını merak ederek derin bir özgüven eksikliği içindeler. Tüm bu çelişkilerin kökeni, büyüklüğünde yatıyor olabilir; kripto endüstrisinin toplam piyasa değeri 3-4 trilyon dolar civarında seyrediyor, ancak yüz milyarlarca hatta trilyonlarca dolarlık geleneksel finans devleriyle karşılaştırıldığında hala önemsiz.
Uygulayıcılar olarak, hepimiz hem kibir hem de aşağılık kompleksi içeren çelişkili bir psikolojiye sahibiz. Kibir, Satoshi Nakamoto'nun itibari para biriminin merkeziyetsizleştirilmesi ideallerine ve merkeziyetsizleşme ruhuna olan ilk bağlılığımızdan ve kripto endüstrisinin gerçekten de gelişen bir finans sektörü haline gelmesinden, yavaş yavaş ana akım ilgisini, kabulünü ve katılımını kazanmasından kaynaklanmaktadır. Aşağılık kompleksi ise, belki de yaptığımız şeyin tamamen onurlu olmadığı, acımasız rekabet, sıfır toplamlı oyunlar, kan, gözyaşı, acı ve kederle dolu olduğu hissinden kaynaklanmaktadır. Kısacası, sektörün ölçeğinin sınırlamaları, kimlik, öz şüphe ve öz inkârla ilgili bu döngüsel kaygıya yol açmaktadır.
Bugün, qw tarafından önerilen "rekabet avantajı sağlayan iş modeli derecelendirmesi" konusunu örnek alarak, kripto sektörünün mevcut sorunlarını ve temel avantajlarını tartışacağız.
Tartışma şu soruyla başlıyor: Likidite, kripto para sektörünün en büyük avantajı mı?
Kripto para sektöründe likiditenin var olup olmadığına dair bu hararetli sektör tartışması, aslında Paradigm ekibinin araştırma üyesi Frankie'nin şu açıklamasından kaynaklanmıştır: "Şeytanın yaptığı en büyük hile, kripto para insanlarını likiditenin bir rekabet avantajı olduğuna ikna etmektir."
Frankie'nin, "safkan" bir risk sermayecisi olarak, kripto para sektöründeki "likidite her şeydir" anlayışına biraz burun kıvırdığı açık. Sonuçta, sermaye ve bilgi avantajına sahip bir yatırımcı veya araştırma uzmanı, yönettiği parayı gerçek iş desteğine sahip, gerçek nakit akışı üretebilen ve sürekli olarak finansal getiri sağlayan projelere ve işletmelere harcamak ister.
Bu görüş, yorumlar bölümündeki birçok kişi tarafından da dile getirildi:
Multicoin ortağı Kyle Samani doğrudan "+1" ile yanıt verdi;
Ethereum Vakfı üyesi binji, "Güven, gerçek kaledir. Kısa vadeli fırsatlar nedeniyle güven değişse bile, likidite her zaman güvenin olduğu yerde kalacaktır." diyor.
Circle'ın Arc blockchain ekibinden Chris Reis de şunları belirtti: "TVL her zaman yanlış bir yol gösterici ölçüt (iş yönlendirme hedefi) gibi görünüyor."
Aura Vakfı'ndan Justin Alick, "Likidite, tıpkı vefasız bir kadın gibidir; her an sizi terk edebilir" diye espri yaptı.
DeFi araştırmacısı Defi Peniel açıkça şunu belirtti: "Likidite tek başına bir koruma kalkanı değildir; abartı bir gecede yok olabilir."
Elbette, birçok kişi de aynı fikirde değildi.
DFDV COO ve CIO'su Parker şu yorumu yaptı: "Ne hakkında konuşuyorsunuz? USDT en kötü stablecoin, yine de piyasaya hakim. Bitcoin (performans açısından) en kötü blockchain, yine de piyasaya hakim."
Eski bir Sequoia Capital yatırımcısı ve şu anki Folius Ventures yatırımcısı olan KD, retorik bir soruyla karşılık verdi: "Öyle değil mi?"
Fabric VC yatırımcısı Thomas Crow şunları belirtiyor: "Alışveriş platformlarında likidite bir kale gibidir; likidite ne kadar derin olursa, kullanıcı deneyimi o kadar iyi olur; bu, istisnasız bu dikey sektördeki en önemli özelliktir. Bu nedenle kripto varlık ticaretindeki ana yenilikler, yetersiz likidite sorununu (ki bu da daha kötü bir kullanıcı deneyimine yol açar) çözmeye odaklanmaktadır. Örnek olarak, uzun kuyruklu varlıklar için likiditeyi likidite sağlayıcıları aracılığıyla elde eden Uniswap ve standartlaştırılmış sözleşmeler ve bağlama eğrileri aracılığıyla ön token likiditesini çeken Pump.Fun verilebilir."
Pantera yatırımcısı Mason Nystrom Yorumcu paylaşımı yeniden yayınladı ve "Likidite kesinlikle bir kale gibidir" diye yazdı. Ardından bunu açıklamak için çeşitli örnekler verdi: Ethereum'un halka açık blok zincirlerindeki mevcut liderliği DeFi likiditesine (ve geliştiricilerine) bağlıdır; merkezi borsalarda Binance ve Coinbase; borç verme platformlarında Aave ve MakerDAO; stablecoin'lerde USDT; ve merkeziyetsiz borsalarda Uniswap ve Pancakeswap.
Ardından Alliance DAO kurucusu qw'den "rekabet avantajı derecelendirmesi" hakkında bir tweet geldi:
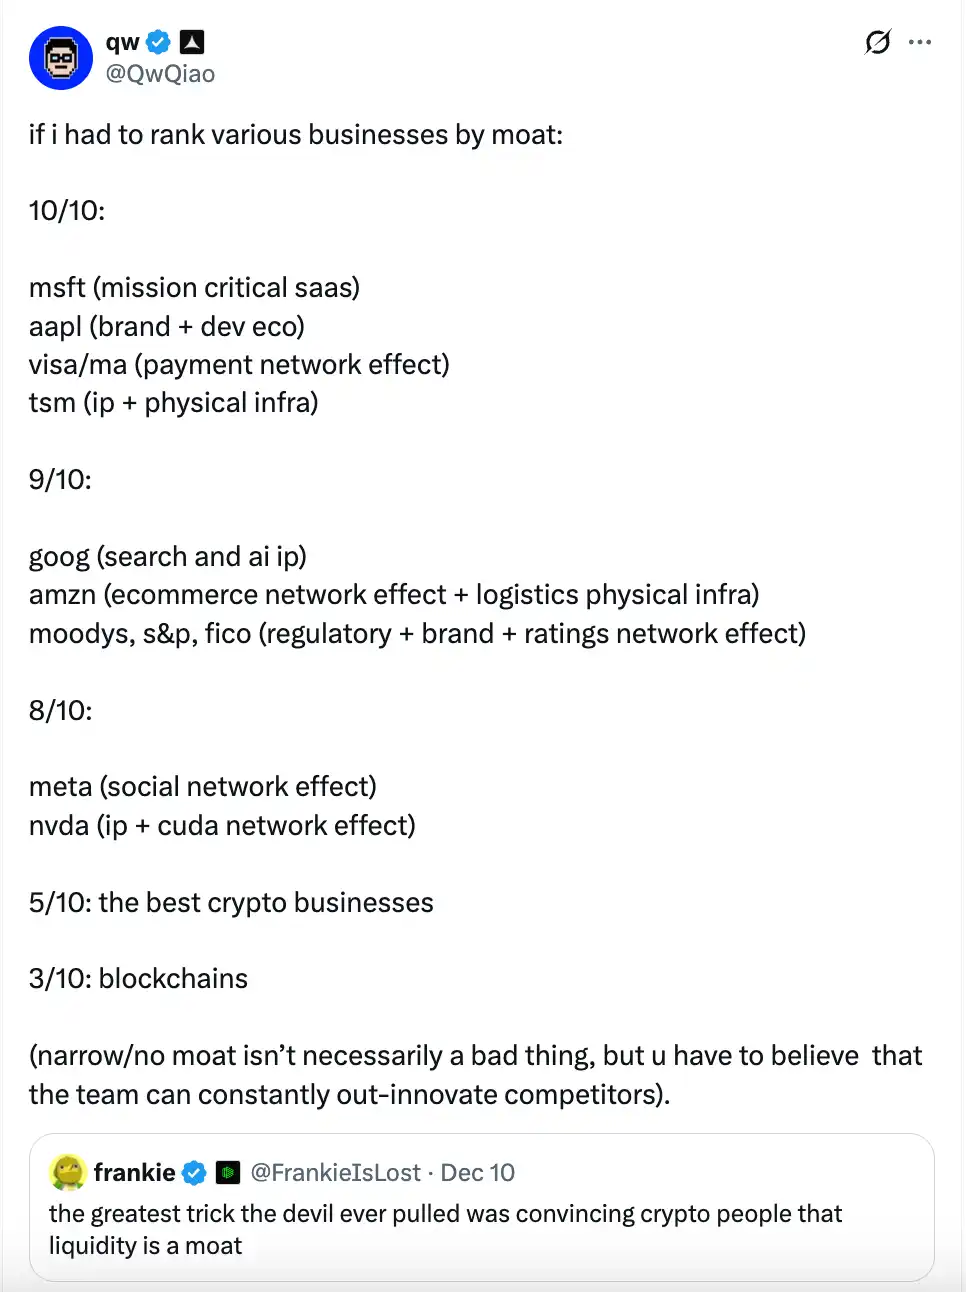
Ona göre, blockchain'in (açık zincir) kendi rekabet gücü oldukça sınırlı olup, 10 üzerinden sadece 3 puan almaktadır .
• Microsoft (önemli SaaS), Apple (marka + geliştirme ekosistemi), Visa/Mastercard (ödeme ağı etkisi) ve TSMC'nin (fikri mülkiyet + fiziksel altyapı) 10 üzerinden 10 puan (en güçlü rekabet avantajı) alabileceğine inanılıyor.
• Google (arama ve yapay zeka fikri mülkiyeti), Amazon (e-ticaret ağ etkileri + lojistik altyapısı), Moody's, S&P, FICO ve diğer derecelendirme kuruluşları (düzenleyici odaklı + marka + derecelendirme ağ etkileri) ve büyük ölçekli bulut bilişim (AWS/Azure/GCP, vb.) tarafından verilen puanlar 10 üzerinden 9'a ulaşabilir;
Meta (sosyal ağ etkisi) ve NVIDIA (IP + CUDA ağ etkisi) 10 üzerinden 8 puan aldı;
Sektördeki en iyi kripto para işletmesi 10 üzerinden 5 puan aldı;
• Halka açık blok zincirlerinin puanı yalnızca 3/10 (dar rekabet avantajı).
qw ayrıca, daha düşük bir rekabet avantajı puanının mutlaka kötü bir şey olmadığını, ancak bunun ekibin sürekli olarak inovasyonda liderlik edebilmesi gerektiği anlamına geldiğini, aksi takdirde hızla yerlerinin doldurulacağını belirtti. Daha sonra, belki de ilk değerlendirmenin çok aceleci olduğunu düşünerek, yorumlar bölümüne bazı ek değerlendirmeler eklediler:
• En iyi 3 bulut hizmeti sağlayıcısı 10 üzerinden 9 puan aldı;
• BTC'nin rekabet avantajı puanı 9/10'dur (Odaily Planet Daily notu: qw, BTC halka açık zincirinin kuruluş öyküsünü ve "Lindy etkisini" kimsenin tekrarlayamayacağını belirtiyor, ancak güvenlik bütçeleri ve kuantum tehditleriyle başa çıkıp çıkamayacağı belirsiz olduğu için 1 puan düşülmüştür).
Tesla 7/10 (Odaily Planet Daily notu: qw, otonom sürüş ve diğer otomatikleştirilmiş fikri mülkiyetlerin inanılmaz derecede iddialı olduğuna inanıyor, ancak otomotiv endüstrisi ticarileşmiş bir endüstri ve insansı robotlar da benzer olabilir.)
• ASML, litografi makineleri üreticisi, 10/10.
AAVE'nin rekabet avantajı puanı muhtemelen 10 üzerinden 5'ten daha yüksektir. qw'nin gerekçesi ise şu: "Bir kullanıcı olarak, akıllı sözleşme güvenlik testlerinin paranızı kaybetmenizi önleyecek kadar yeterli olduğuna güvenmelisiniz."
Elbette, qw'nin "eleştirel yorumcu" rolünü bu kadar büyük bir edayla üstlenmesini görünce, "rekabet avantajı sistemi" tartışmasının yanı sıra, yorum bölümündeki bazı kişiler de qw'nin açıklamalarına alakasız alay ve eleştiriler yöneltti. Hatta bir kişi, "Yatırım yaptığınız o berbat token lansman platformlarına ne oldu peki?" diye sordu. (Odaily Planet Daily notu: Pump.fun'a yatırım yaptıktan sonra, Alliance DAO'nun tek tıkla token lansman platformlarına (Believe gibi) yaptığı sonraki yatırımlar kötü performans gösterdi ve kendisi bile bunları değerlendirmek istemedi.)
Bu son derece tartışmalı konu, Dragonfly ortağı Haseeb'in daha sonra öfkeyle konuşmasına neden oldu.
Yusufçuk Partner'ın İç Düşünceleri: Tamamen saçmalık! Hayatımda bu kadar utanmaz bir insan görmedim.
QW'nin "rekabet avantajı derecelendirme sistemi"ne karşılık olarak Dragonfly ortağı Haseeb öfkeyle şu yanıtı verdi: "Ne? Blockchain rekabet avantajı: 3/10? Bu saçmalık. Santi bile halka açık blok zincirlerinin rekabet avantajı olmadığına inanmıyor."
Ethereum, 10 yıl üst üste pazara hakim oldu ve yüzlerce rakip, pazar payını ele geçirmek için 10 milyar dolardan fazla para topladı. On yıl boyunca rakiplerinin onu alt etme girişimlerine rağmen, Ethereum her seferinde tahtını başarıyla korudu. Eğer bu, Ethereum'un bir rekabet avantajına sahip olduğunu göstermiyorsa, o zaman rekabet avantajının ne olduğunu gerçekten bilmiyorum.
Bu tweetin yorumlar bölümünde qw de kendi görüşünü dile getirdi: "Söylediklerinizin hepsi geçmişe (son on yıla) bakmakla ilgili ve gerçek dışı (Ethereum artık birçok ölçütte zirvede değil)."
İkili daha sonra "Rekabet avantajı tam olarak nedir?" ve "Ethereum'un gerçekten bir rekabet avantajı var mı?" soruları üzerine birkaç tur boyunca tartıştı. qw, Kasım ayında yaptığı bir paylaşımı bile gündeme getirerek, "rekabet avantajı" fikrinin aslında gelir/kar olduğunu belirtti. Ancak Haseeb hemen karşı örnekler verdi; OpenSea, Axie ve BitMEX gibi bir zamanlar popüler olan kripto projeleri, önemli gelirler elde etmelerine rağmen, aslında rekabet avantajına sahip değillerdi. Gerçek rekabet avantajı, rakipler tarafından değiştirilebilir olup olmadığına göre değerlendirilmelidir.
Abra Global'in Varlık Yönetimi Başkanı Marissa da tartışmaya katıldı: "(Haseeb'in görüşüne) katılıyorum. qw'nin ifadesi biraz garip; geçiş maliyetleri ve ağ etkileri güçlü rekabet avantajları olabilir. Solana ve Ethereum'da bunlar var ve bence zamanla diğer halka açık zincirlerden daha güçlü olacaklar. Her ikisinin de güçlü markaları ve geliştirme ekosistemleri var ki bunlar açıkça rekabet avantajlarının bir parçası. Belki de bu avantajlara sahip olmayan diğer halka açık zincirlerden bahsediyordu."
Haseeb alaycı tavrını sürdürdü: "Sadece bahaneler uyduruyor ve başını belaya sokuyor."
Yukarıdaki tartışmaya dayanarak, belki de kripto para birimlerinin halka açık blok zincirlerinin "gerçek rekabet avantajını" parçalara ayırmalı ve bunun aslında hangi yönleri içerdiğini belirlemeliyiz.
Halka açık bir blok zincirinin rekabet avantajının 7 temel bileşeni: insanlardan işletmelere, kökenden ağa.
Bana göre, qw'nin "rekabet avantajı derecelendirme sistemi"nin biraz tutarsız olmasının temel nedeni şudur:
Öncelikle, puanlama kriterleri yalnızca mevcut sektör pozisyonunu ve geliri dikkate alıyor ve çok boyutlu değerlendirmeyi ihmal ediyor. Microsoft, Apple ve Amazon Web Services gibi altyapı şirketleri veya Visa ve Mastercard gibi ödeme devleri olsun, QW'nin yüksek puan vermesinin ana nedeni güçlü gelir modelleridir. Bu, dev bir şirketin rekabet avantajını açıkça basitleştiriyor ve yüzeyselleştiriyor. Dahası, Apple'ın küresel pazar payının baskın olmadığı ve Visa gibi ödeme devlerinin de küçülen pazarlar ve azalan bölgesel işler gibi zorluklarla karşı karşıya olduğu aşikardır.
İkinci olarak, geleneksel internet işletmelerine kıyasla halka açık blok zincirlerinin ve kripto projelerinin karmaşıklığını ve benzersizliğini göz ardı etmektedir. Fiat para sistemine meydan okuyan kripto paralar ve blok zincir teknolojisi, hatta daha sonraki halka açık blok zincirleri ve kripto projeleri, genellikle geleneksel gelir odaklı işletmeler tarafından elde edilemeyen, merkezi olmayan ağların doğasında bulunan "anonimlik" ve "düğüm tabanlı" yapısına dayanmaktadır.
Bu doğrultuda, halka açık blok zinciri işletmelerinin rekabet avantajının öncelikle aşağıdaki yedi unsurda yattığına inanıyorum:
1. Teknolojik Felsefe . Bu aynı zamanda Bitcoin ağı, Ethereum ağı, Solana ağı ve sayısız halka açık zincir projesinin en büyük avantajı ve ayırt edici özelliğidir. İnsanlık merkezi sistemlerden, otoriter hükümetlerden ve itibari para sistemlerinden sakındığı ve egemen bireyler kavramını ve ilgili bakış açılarını kabul ettiği sürece, merkezi olmayan ağlara olan gerçek talep her zaman var olacaktır.
2. Kurucu Karizması . Satoshi Nakamoto, Bitcoin'i icat edip Bitcoin ağının sorunsuz çalışmasını sağladıktan sonra, yüz milyarlarca dolarlık varlığa sahip olmasına rağmen, ortadan kayboldu; World of Warcraft'a takıntılı bir oyuncu olan ve oyun şirketinin elinde acı çeken Vitalik Buterin, Ethereum'un kurucu ortağı oldu ve merkeziyetsizleşme yolculuğuna kararlılıkla başladı; Solana'nın kurucusu Toly ve diğerleri, başlangıçta büyük Amerikan şirketlerinden elitlerdi, ancak orada durmak istemeyerek, "sermaye interneti" kurma yoluna girdiler; Move dilini kullanan Meta Libra ağının mirası üzerine inşa edilen çeşitli halka açık zincirlerden bahsetmiyorum bile. Kurucuların kişisel karizması ve çekiciliği, kripto endüstrisinde özellikle önemlidir. Bu, sayısız kripto projesinin kurucuları sayesinde risk sermayesi desteği, topluluk desteği ve fon akışı almasının, ancak sonunda kurucuların ayrılması veya öngörülemeyen koşullar nedeniyle unutulmaya yüz tutmasının nedenini açıklıyor. İyi bir kurucu, halka açık bir blok zincirinin ve hatta bir kripto projesinin gerçek ruhudur;
3. Geliştirici ve Kullanıcı Ağları . Metcalfe etkisi ve Lindy etkisi tarafından vurgulandığı gibi, bir şeyin ağ etkisi ne kadar güçlü ve uzun süreli olursa, o kadar sürdürülebilir olur. Geliştirici ve kullanıcı ağları, halka açık blok zincirlerinin ve birçok kripto projesinin temel taşıdır, çünkü geliştiriciler muhtemelen bir kripto halka açık blok zincirinin veya projesinin ilk ve en uzun süreli kullanıcılarıdır.
4. Uygulama Ekosistemi . Sadece kökleri olan ama dalları ve yaprakları olmayan bir ağaç hayatta kalmakta zorlanır ve bu durum kripto projeleri için de geçerlidir. Bu nedenle, sinerjik etkiler üreten zengin, kendi kendini sürdürebilen bir uygulama ekosistemi çok önemlidir. Ethereum ve Solana gibi halka açık zincirlerin ekonomik durgunluğu atlatmasının nedeni, sürekli olarak geliştirdikleri çeşitli uygulama projelerinden ayrı düşünülemez. Dahası, uygulama ekosistemi ne kadar zengin olursa, gelir elde etme ve halka açık zinciri destekleme yeteneği de o kadar sürdürülebilir olur.
5. Token Piyasa Değeri . Yukarıda bahsedilen unsurlar bir "rekabet kalesi"nin iç işleyişi ve temeli ise, token piyasa değeri de halka açık bir blok zincirinin ve kripto projesinin dış biçimi ve marka imajıdır. Sadece "pahalı göründüğünüzde" daha fazla insan "çok paranız olduğuna" ve sitenizin "altın madeni" olduğuna inanacaktır. Bu, hem bireyler hem de projeler için geçerlidir.
6. Dış dünyaya açıklık . Kendi iç ekosistemlerini oluşturmanın yanı sıra, halka açık blok zincirleri ve diğer kripto projeleri, dış çevreyle açıklık ve işleyiş yeteneğini ve ayrıca değer alışverişini de sürdürmelidir. Bu nedenle, dış dünyaya açıklık çok önemlidir. Örneğin, Ethereum ve Solana, ödeme ve borç verme mekanizmaları aracılığıyla geleneksel finans, kullanıcı fonu giriş ve çıkışları ve çeşitli sektörlerle kolay ve ölçeklenebilir bağlantılar sağlar.
7. Uzun Vadeli Yol Haritası . Gerçekten sağlam bir rekabet avantajı, yalnızca kısa vadede destek sağlamakla kalmamalı, aynı zamanda uzun vadede canlılığını ve sürdürülebilirliğini korumak için sürekli güncellemeler ve yenilikler de gerektirmelidir. Halka açık blok zincirleri için uzun vadeli bir yol haritası, hem bir yol gösterici hem de ekosistem içinde ve dışında sürekli geliştirme ve yeniliği teşvik etmek için güçlü bir araçtır. Ethereum'un başarısı, uzun vadeli yol haritası planlamasıyla ayrılmaz bir şekilde bağlantılıdır.
Yukarıdaki unsurlara dayanarak, halka açık bir blok zinciri sıfırdan başlayarak, hiçbir şeyden bir şeye doğru kademeli olarak büyüyebilir ve sonunda olgun ve yinelemeli bir aşamaya geçebilir. Buna paralel olarak, likidite ve kullanıcı bağlılığı da doğal olarak artacaktır.
Sonuç olarak, kripto para sektörü henüz "yetenek belirleyici faktör" aşamasına ulaşmamıştır.
Son zamanlarda, "Nvidia'nın Çin versiyonu" olarak bilinen Moore Threads, Hong Kong Borsası'nda başarılı bir şekilde işlem görmeye başladı ve ilk işlem gününde 300 milyar yuanlık bir dönüm noktasına ulaştı. Sonraki günlerde hisse senedi fiyatı hızla yükselerek bugün 400 milyar yuanın üzerinde piyasa değerine ulaşarak bir başka şaşırtıcı atılımı gerçekleştirdi.
300 milyar dolarlık piyasa değerine ulaşması 10 yıl süren Ethereum ile karşılaştırıldığında, Moore'un Thread'i, Ethereum'un yolculuğunun yedide birini sadece birkaç günde kat etti. Ve trilyonlarca dolarlık piyasa değerine sahip ABD borsa devleriyle karşılaştırıldığında, kripto para sektörü daha da küçük.
Bu durum, geleneksel finans ve internet endüstrisine kıyasla önemli ölçüde daha küçük ölçekli fonlama ve kullanıcı katılımıyla, "yetenek önemli hale gelecek" noktaya ulaşmaktan çok uzak olduğumuzu tekrar vurgulamamızı gerektiriyor. Kripto endüstrisinin şu anki tek sorunu, yeterli sayıda insana sahip olmaması, yeterli fon çekememesi veya yeterince geniş bir endüstri yelpazesini kapsayamaması. Bu makro düzeydeki, her şeyi kapsayan "rekabet engelleri" hakkında endişelenmek yerine, belki de kripto paraların daha fazla pazar kullanıcısının gerçek ihtiyaçlarını daha hızlı, daha düşük maliyetle ve daha kolay bir şekilde nasıl karşılayabileceğini düşünmeliyiz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler