a16z: Kripto Para Sektöründeki 17 Yapısal Değişiklik
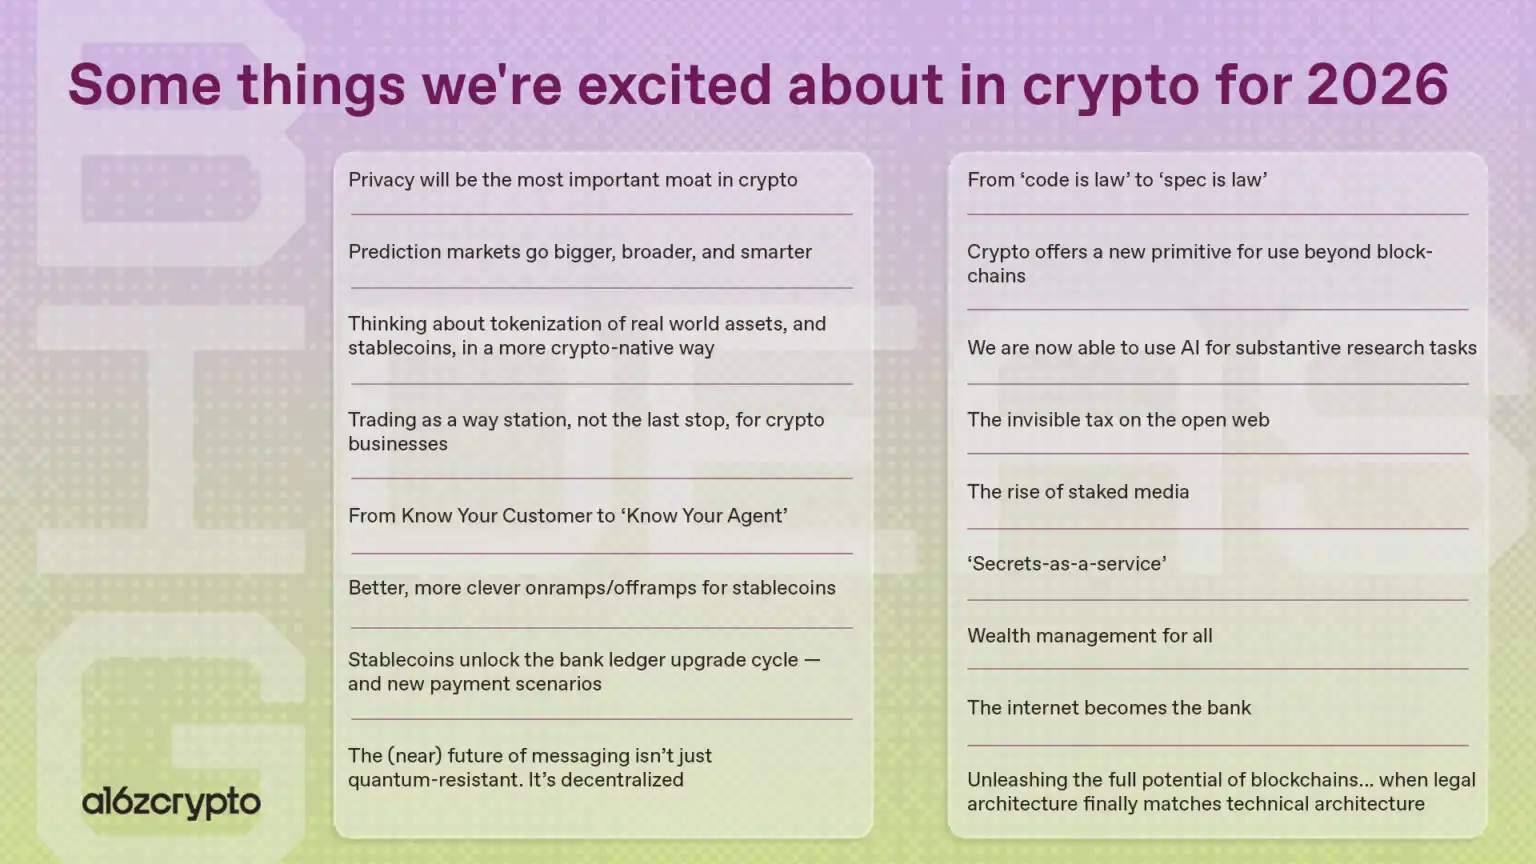
Orijinal başlık: 2026'da kripto paralarla ilgili heyecan duyduğumuz 17 şey
Orijinal yazar: a16z New Media
Derleyen: Peggy, BlockBeats
Editörün Notu: 2026'ya girerken, kripto endüstrisi derin bir yapısal yeniden tanımlama sürecinden geçiyor: stablecoin'lerden ve gerçek dünya varlıklarından (RWA), yapay zeka ajan ekosistemlerine, gizlilik ağlarına, tahmin piyasalarına ve yasal mimarinin yeniden şekillenmesine kadar, bu yıl hem teknoloji hem de kurumlar için çok önemli bir dönüm noktasıdır. Kripto endüstrisi "zincir performansı rekabetinden" "ağ etkisi rekabetine", "kod kanundur" anlayışından "spesifikasyonlar kanundur" anlayışına ve işlem odaklıdan ürün odaklıya doğru kayıyor; yapay zeka, ajan ekonomisinin ve tahmin sistemlerinin kapsamlı evrimini yönlendiriyor.
Bu makale, a16z'deki çeşitli ekiplerden 17 ileriye dönük gözlemi derleyerek, kripto anlatısının ve sektör yönünün bir sonraki aşamasını anlamak için bir çerçeve sunmaktadır.
Aşağıda orijinal metin yer almaktadır:
Bu hafta, a16z'nin Apps, American Dynamism, Bio, Crypto, Growth, Infra ve Speedrun gibi ekiplerinden ortaklar, yıllık "Büyük Fikirler" trend öngörülerini yayınladılar.
Aşağıdaki içerik, a16z kripto ekibinin çeşitli ortaklarından (ve birkaç konuk yazardan) gelecekteki gelişmelere dair 17 gözlemi derlemektedir. Konular arasında akıllı ajanlar ve yapay zeka, stablecoin'ler ve varlık tokenizasyonu, finansal inovasyon, gizlilik ve güvenlik, tahmin piyasaları, SNARK'lar ve diğer uygulama senaryoları... ve gelecekteki geliştirme yöntemleri yer almaktadır.
Stabil kripto paralar, RWA tokenizasyonu, ödemeler ve finans üzerine
Daha akıllı ve verimli stablecoin para yatırma/çekme altyapısı
Geçtiğimiz yıl, stablecoin işlem hacminin 46 trilyon dolar olduğu tahmin ediliyor ve sürekli olarak tarihi rekorlar kırıyor. Bu ölçeği daha iyi anlamak için: bu rakam PayPal'ın 20 katından fazla; dünyanın en büyük ödeme ağlarından biri olan Visa'nın işlem hacminin neredeyse üç katı; ve ABD elektronik takas ağı ACH'nin (genellikle maaş ödemeleri için kullanılan) yıllık işlem hacmine hızla yaklaşıyor.
Günümüzde, bir stablecoin transferini bir saniyeden kısa sürede ve bir sentten daha az bir maliyetle tamamlayabilirsiniz. Ancak asıl çözülmemiş sorun, bu dijital dolarları insanların her gün kullandığı finansal ağlara nasıl bağlayacağımızdır; yani stablecoin'lerin giriş/çıkış mekanizmasıdır.
Yeni girişimlerden oluşan bir dalga, bu boşluğu doldurarak stablecoin'leri yerel ödeme sistemleri ve itibari para birimleriyle birleştirmeye çalışıyor. Bazıları, kullanıcıların yerel bakiyelerini gizli bir şekilde dijital dolara dönüştürmelerine olanak sağlamak için kriptografik kanıtlar kullanıyor; diğerleri ise bölgesel ödeme ağlarıyla entegre olarak, bankalar arası ödemeleri mümkün kılmak için QR kodları ve gerçek zamanlı ödeme izleme gibi özelliklerden yararlanıyor… Yine diğerleri ise, kullanıcıların kredi kartı işlemleri için doğrudan stablecoin'leri kullanmalarına olanak tanıyan, gerçekten birlikte çalışabilir küresel cüzdan katmanları ve platformları oluşturuyor.
Genel olarak, bu yollar topluca dijital dolar ekonomisine katılan insan sayısını artırıyor ve stablecoin'lerin ana akım ödeme senaryolarında daha doğrudan kullanılmasını sağlayabilir.
Bu giriş/çıkış altyapıları olgunlaştıkça ve dijital paranın yerel ödeme sistemleri ve satıcı araçlarıyla doğrudan entegre olmasına olanak sağladıkça, yeni davranış kalıpları ortaya çıkacaktır:
Sınır ötesi çalışanlar ücretlerini gerçek zamanlı olarak alabilirler;
Tüccarlar, banka hesabı olmadan dünya çapında ABD doları kabul edebilirler;
Bu uygulama, dünya çapındaki kullanıcılarla anında değer bazlı anlaşma sağlayabilir.
Stablecoin'ler, "niş bir finansal araç" olmaktan çıkıp internet çağının temel ödeme katmanı haline gelecek.
—Jeremy Zhang, a16z kripto mühendisliği ekibi
RWA tokenizasyonu ve stablecoin'leri daha "kripto odaklı" bir şekilde düşünmek
Son yıllarda bankalar, fintech şirketleri ve varlık yöneticileri, ABD hisse senetlerini, emtialarını, endekslerini ve diğer geleneksel varlıkları blok zincirine taşımaya giderek daha fazla yöneliyorlar. Bununla birlikte, mevcut birçok gerçek dünya varlığı tokenizasyonu açık bir "iskeomorfik" eğilim sergiliyor: gerçek dünya varlıkları hakkındaki geleneksel düşünceye dayanıyorlar ve kriptonun doğal avantajlarından yararlanamıyorlar.
Sürekli vadeli işlemler gibi sentetik varlık biçimleri genellikle daha yüksek likidite sunar ve uygulanması daha basittir. Sürekli vadeli işlemlerin kaldıraç yapısı da daha kolay anlaşılır olduğundan, bence "kripto tabanlı türevler" için en uygun ürün-pazar uyumuna sahiptirler. Dahası, gelişmekte olan piyasa hisse senetlerinin "sürekli hale getirme" için en uygun varlık sınıfları arasında olduğuna inanıyorum. Örneğin, bazı hisse senetleri için 0 gün vade (0DTE) opsiyon piyasası genellikle spot piyasadan daha yüksek likiditeye sahiptir ve bu da onu sürekli hale getirme deneyleri için ideal bir konu haline getirir.
Sonuç olarak, her şey tek bir soruya indirgeniyor: "Kalıcılık mı, Tokenizasyon mu?" Her halükarda, önümüzdeki yıl daha fazla kripto tabanlı RWA tokenizasyonu göreceğiz.
Benzer şekilde, stablecoin alanında 2026 yılında "sadece tokenizasyon değil, aynı zamanda zincir üzerinde yerel ihraç (oluşturma)" da görülecektir. Stablecoin'ler 2025 yılına kadar tamamen ana akıma girmiş olacak ve ihraçları artmaya devam edecektir.
Ancak, sağlam bir kredi altyapısına sahip olmayan stablecoin'ler esasen "dar bankalara" benzerler; son derece güvenli kabul edilen likit varlıkların yalnızca küçük bir bölümünü ellerinde tutarlar. Dar bankalar kesinlikle etkili bir üründür, ancak uzun vadede zincir üstü ekonominin omurgası haline geleceklerine inanmıyorum.
Şu anda, zincir dışı varlıklarla güvence altına alınmış zincir içi borç vermeyi kolaylaştıran bazı yeni varlık yöneticileri, varlık küratörleri ve protokoller görüyoruz. Bu borçlar genellikle zincir dışında veriliyor ve ardından tokenleştiriliyor. Ancak, zincir içi kullanıcılara dağıtımı kolaylaştırmanın dışında, zincir dışı borç verme ve tokenleştirme yaklaşımının çok az avantaj sunduğuna inanıyorum.
Bu nedenle borç varlıkları, zincir dışında başlatılıp daha sonra tokenleştirilmek yerine, doğrudan zincir üzerinde başlatılmalıdır. Zincir üzerinde başlatma, kredi hizmeti maliyetlerini, arka uç yapı maliyetlerini azaltabilir ve erişilebilirliği artırabilir. Asıl zorluk uyumluluk ve standardizasyonda yatmaktadır, ancak ekipler bu konular üzerinde zaten çalışmaktadır.
—Guy Wuollet, a16z kriptonun Genel Ortağı
Stablecoin'ler, bankacılık defterlerinde teknolojik bir yükseltme döngüsünü başlatacak ve yeni ödeme senaryolarına yol açacaktır.
Çoğu banka hala modern geliştiriciler için neredeyse tanınmaz hale gelmiş, eski yazılım sistemlerini kullanıyor: Bankalar 1960'lar ve 70'lerde büyük ölçekli yazılım sistemlerini erken benimseyenlerdendi; ikinci nesil temel bankacılık sistemleri 1980'ler ve 90'lar civarında ortaya çıktı (Temenos'un GLOBUS'u ve InfoSys'in Finacle'ı gibi). Ancak bu sistemler giderek daha da eski hale geldi ve yükseltmeler zamanın taleplerinin çok gerisinde kaldı.
Bu nedenle, bankacılık sistemindeki en kritik temel defter olan, mevduatları, teminatları ve çeşitli finansal yükümlülükleri kaydeden veritabanı, çoğu zaman hala ana bilgisayarda çalışır, COBOL dilinde yazılır ve API'ler yerine toplu işlem dosyası arayüzlerine dayanır.
Küresel varlıkların büyük çoğunluğu da "on yıllarca eski" olan bu temel defterlerde saklanmaktadır. Bu sistemler gerçek dünya senaryolarında test edilmiş, düzenleyiciler tarafından onaylanmış ve karmaşık iş süreçlerine derinlemesine entegre edilmiş olsa da, inovasyon hızını da önemli ölçüde sınırlamaktadır.
Örneğin, Gerçek Zamanlı Ödeme (RTP) gibi özelliklerin eklenmesi genellikle aylar hatta yıllar sürebilir ve teknik borç katmanları ile düzenleyici engellerin aşılmasını gerektirir.
İşte tam da bu noktada stablecoin'ler devreye giriyor. Son birkaç yıldır stablecoin'ler gerçek bir ürün-pazar uyumu yakaladı ve ana akıma girdi; bu yıl ise geleneksel finans kurumları stablecoin'lere yönelik kabul düzeyinde yeni bir seviyeye ulaştı.
Stablecoin'ler, tokenleştirilmiş mevduatlar, tokenleştirilmiş devlet tahvilleri ve zincir üstü tahviller, bankaların, fintech şirketlerinin ve kurumların yeni ürünler geliştirmelerini ve yeni müşterilere hizmet vermelerini sağlıyor. Daha da önemlisi, eski, uzun süredir var olan ve güvenilir temel sistemlerini yeniden yazmalarına gerek kalmıyor. Bu nedenle stablecoin'ler, kurumsal inovasyon için yeni bir yol haline geldi.
—Sam Broner
İnternet yeni "banka" olacak.
Akıllı ajanlar yaygınlaştıkça, giderek daha fazla iş faaliyeti artık kullanıcı tıklamalarına bağlı kalmayacak, arka planda otomatik olarak tamamlanacaktır. O zaman, değerin aktarılma şekli de değişmelidir.
Sistemlerin adım adım talimatların uygulanmasından ziyade "niyet"e göre hareket ettiği bir dünyada, yapay zekâ ajanları ihtiyaçları belirlemek, yükümlülükleri yerine getirmek veya sonuçları tetiklemek için fonları otomatik olarak hareket ettirirken, değerin bilgi kadar hızlı ve özgürce akması gerekir. İşte burada blok zinciri, akıllı sözleşmeler ve yeni protokoller devreye giriyor.
Akıllı sözleşmeler halihazırda küresel USD ödemelerini saniyeler içinde tamamlayabiliyor. Ve 2026'da x402 gibi yeni temel bileşenler bu ödemeyi programatik ve duyarlı hale getirecek.
Aracılar, veri, GPU süresi veya API ücretleri için birbirlerine anında ve izin almadan ödeme yapabilirler; fatura, mutabakat veya toplu işleme gerek yoktur.
Geliştiriciler tarafından yayınlanan yazılım güncellemeleri, ödeme kurallarını, limitlerini ve denetim kayıtlarını doğrudan içerir; bu da itibari para sistemleriyle entegrasyon, satıcı hesabı açma veya banka bağlantısı gerektirmeden sağlanır.
Tahmin piyasaları, olaylar meydana geldikçe gerçek zamanlı olarak kendi kendine sonuçlanabilir; oran güncellemeleri, vekaleten işlem ve karlar saniyeler içinde küresel olarak tasfiye edilir... bir saklama kuruluşuna veya borsaya ihtiyaç duyulmadan.
Değer bu şekilde hareket edebildiğinde, "ödeme akışı" artık bağımsız bir operasyonel katman olmaktan çıkıp bir ağ davranışı haline gelir: bankalar internetin temel altyapı hattının bir parçası olur ve varlıklar altyapı haline gelir.
Eğer para internet üzerinden yönlendirilebilen bir “veri paketi” haline gelirse, internet sadece finansal sistemi desteklemekle kalmaz, bizzat finansal sistemin kendisi haline gelir.
—Christian Crowley ve Pyrs Carvolth, a16z kripto para ticarileştirme ekibi
Varlık yönetimi "herkesin erişebileceği" bir hizmet haline gelecek.
Uzun bir süre boyunca, kişiselleştirilmiş varlık yönetimi hizmetleri, farklı varlık sınıfları için özelleştirilmiş tavsiye ve portföy yönetimi sağlamanın hem pahalı hem de karmaşık olması nedeniyle, yalnızca yüksek net değere sahip müşterilerle sınırlı kalmıştır. Bununla birlikte, daha fazla varlığın tokenleştirilmesiyle birlikte, kripto ağları, yapay zeka tarafından üretilen tavsiyeler yardımıyla bu stratejilerin neredeyse sıfır maliyetle anında uygulanmasını ve yeniden dengelenmesini mümkün kılmaktadır.
Bu sadece "robot danışmanlar" ile ilgili değil; proaktif yönetim, sadece pasif yönetim değil, herkes için erişilebilir hale gelecek.
2025 yılında geleneksel finans kurumları kripto varlıklara (doğrudan veya ETP'ler aracılığıyla) ayırdıkları payı artırdılar, ancak bu sadece başlangıçtı. 2026'da, özellikle teknoloji altyapılarının avantajlarından yararlanabilen fintech şirketleri (Revolut ve Robinhood gibi) ve merkezi borsalar (Coinbase gibi) olmak üzere, "servet biriktirmeye" (sadece serveti korumaya değil) odaklanan daha fazla platform göreceğiz.
Bu arada, Morpho Vault gibi DeFi araçları, varlıkları risk-ayarlı getiri açısından en iyi olan borç verme piyasalarına otomatik olarak tahsis ederek yatırım portföylerinde temel bir getiri tahsisi haline gelebilir. Diğer likit varlıkları itibari para birimleri yerine stablecoin'lerde veya geleneksel para piyasası fonları yerine tokenleştirilmiş para piyasası fonlarında tutmak, getiri olanaklarını daha da genişletir.
Sonuç olarak, bireysel yatırımcılar artık özel kredi, halka arz öncesi şirketler ve özel sermaye gibi daha az likit özel piyasa varlıklarına daha kolay erişebiliyor. Tokenizasyon, gerekli uyumluluk ve raporlama şartlarını korurken erişilebilirliği de artırıyor.
Dengeli bir portföydeki çeşitli varlıklar (tahvillerden hisse senetlerine, özel ve alternatif varlıklara kadar) kademeli olarak tokenleştirildikçe, bankalar arası havale işlemlerine gerek kalmadan otomatik ve akıllı bir şekilde yeniden dengelenebilirler.
—Maggie Hsu, a16z kripto para ticarileştirme ekibi
Ajanlar ve Yapay Zeka Hakkında
Müşterinizi Tanıyın (KYC) sürecinden Temsilcinizi Tanıyın (KYA) sürecine
Ajan ekonomisindeki darboğaz, zekanın kendisinden kimliğe doğru kayıyor.
Finansal hizmetlerde, "insan dışı kimliklerin" sayısı insan çalışanların sayısını 96:1 oranında aşmış durumda; ancak bu kimlikler hâlâ kabul görmeyen "bankasız hayaletler" olarak kalıyor. En temel eksiklik ise KYA: Temsilcinizi Tanıyın (Know Your Agent - KYA) yeteneğidir.
İnsanların kredi almak için kredi puanına ihtiyaç duyması gibi, yapay zeka ajanlarının da işlem gerçekleştirmek için kriptografik olarak imzalanmış kimlik bilgilerine ihtiyacı vardır; bu kimlik bilgileri, ajanı ana sağlayıcıya, davranışsal kısıtlamalara ve sorumluluk sınırlarına bağlamalıdır. Bu altyapı sağlanana kadar, satıcılar ajan erişimini güvenlik duvarı düzeyinde engellemeye devam edecektir.
On yıllardır KYC altyapısı kuran sektörün, KYA sorununu çözmek için artık sadece birkaç ayı kaldı.
—Sean Neville, Circle'ın kurucu ortağı ve USDC mimarı; Catena Labs CEO'su
Temel araştırma görevlerini tamamlamak için yapay zekayı kullanacağız.
Matematiksel iktisatçı olarak, bu yılın Ocak ayında tüketici sınıfı yapay zeka modellerinin araştırma sürecimi anlamasını sağlamakta hâlâ zorlanıyordum; ancak Kasım ayına gelindiğinde, doktora öğrencilerine rehberlik ediyormuş gibi modellere soyut talimatlar verebiliyordum... ve bazen yeni ve doğru bir şekilde uygulanan yanıtlar alabiliyordum.
Daha genel olarak, yapay zekanın gerçek araştırma faaliyetlerinde, özellikle de modellerin yalnızca keşfe yardımcı olmakla kalmayıp aynı zamanda Putnam seviyesindeki matematik problemlerini (dünyanın en zor üniversite matematik yarışmalarından biri) otonom olarak çözebildiği akıl yürütmeye dayalı alanlarda kullanılmaya başlandığını görüyoruz.
Hangi disiplinlerin en çok fayda sağlayacağı ve bunun tam olarak nasıl olacağı henüz net değil. Bununla birlikte, yapay zekanın yeni bir "çok yönlü yetenekli bilim insanı" araştırma tarzını teşvik edeceğine ve ödüllendireceğine inanıyorum: fikirler arasında hipotezler oluşturma ve daha keşifsel ara sonuçlardan hızlıca genellemeler yapma yeteneği.
Bu yanıtlar tamamen doğru olmayabilir, ancak yine de (en azından topolojik anlamda) doğru yöne işaret edebilirler.
Bir bakıma bu, modellerin "yanılsama yeteneğini" kullanmaya daha çok benziyor: Modeller yeterince "akıllı" olduklarında, soyut uzaydaki çarpışmaları anlamsız içerik üretebilir, ancak bazen tıpkı insanların doğrusal olmayan şekilde düşünmesi gibi gerçek atılımları tetikleyebilirler.
Bu şekilde akıl yürütmek, yeni bir yapay zeka iş akışı stili gerektirir; sadece ajanlar arasındaki iş birliği değil, aynı zamanda "ajan-ajan-sarması": birden fazla model katmanı, birbirlerinin önceki modellere yönelik girişimlerini değerlendirir ve gerçekten değerli kısımları sürekli olarak iyileştirir. Ben bu yaklaşımı makale yazmak için kullanıyorum, başkaları ise patent araştırmaları, yeni sanat formları yaratmak veya (maalesef) yeni akıllı sözleşme saldırıları tasarlamak için kullanıyor.
Ancak, bu "kapsamlı çıkarım ajanı kümesinin" araştırmaya gerçekten hizmet etmesi için iki sorunun çözülmesi gerekiyor: modeller arasındaki birlikte çalışabilirlik ve her modelin katkılarının nasıl belirlenip makul bir şekilde telafi edileceği; bunların her ikisi de şifreleme teknolojisiyle çözülebilir.
—Scott Kominers, a16z kripto araştırma ekibi üyesi; Harvard İşletme Okulu Profesörü
Açık ağların karşı karşıya olduğu "gizli vergiler"
Yapay zekâ ajanlarının yükselişi, açık internete görünmez bir vergi uyguluyor ve ekonomik temelini kökten sarsıyor.
Bu bozulma, internetin "bağlam" ve "uygulama" katmanları arasındaki uyumsuzluktan kaynaklanmaktadır: Şu anda, yapay zeka ajanları, kullanıcılara kolaylık sağlamak için reklam gelirine dayanan içerik web sitelerinden (bağlam katmanı) veri çıkarıyor, ancak bu içeriği destekleyen gelir kaynaklarını (reklam ve abonelikler) sistematik olarak atlıyor.
Açık ağların yayılmasını önlemek (ve yapay zekanın kendisinin bağlı olduğu içerik ekosisteminin zayıflamasını engellemek) için, büyük ölçekte teknolojik ve ekonomik mekanizmalar uygulamamız gerekiyor: bu, yeni nesil sponsorlu içerik modellerini, mikro-atıf sistemlerini veya diğer yeni fon tahsis modellerini içerebilir.
Mevcut yapay zeka lisans anlaşmalarının sürdürülebilir olmadığı kanıtlanmıştır; içerik sağlayıcılara ödenen miktarlar, yapay zekanın trafik üzerinde yarattığı kayıpların genellikle sadece küçük bir bölümünü oluşturmaktadır.
Açık ağlar, değer akışının otomatik olarak gerçekleşmesini sağlayan yeni bir teknolojik-ekonomik çerçeve gerektirir. Önümüzdeki yıldaki en kritik değişim, statik lisanslamadan gerçek zamanlı, kullandıkça öde modeline geçiş olacaktır.
Bu, sistemin test edilmesi ve ölçeklendirilmesi gerektiği anlamına gelir; bu sistem muhtemelen blok zinciri destekli nano ödemelere ve iyileştirilmiş atıf kriterlerine dayanmalıdır, böylece bir ajanın görevinin başarısına bilgi katkısında bulunan her varlık otomatik olarak bir ödül alabilir.
—Liz Harkavy, a16z kripto yatırım ekibi
Gizlilik (ve güvenlik) ile ilgili olarak
Gizlilik, kripto para alanındaki en önemli "koruma kalkanı" haline gelecek.
Gizlilik, küresel finansal geçişi zincir üstü sistemlere yönlendiren temel bir özelliktir. Aynı zamanda mevcut blok zincirlerinin neredeyse tamamında eksik olan bir özelliktir. Çoğu zincir için gizlilik uzun zamandır "ikincil" bir özellik olmuştur.
Ancak günümüzde, tek başına gizlilik bile bir blok zincirini diğerlerinden ayırt etmek için yeterlidir. Daha da önemlisi, gizlilik, özellikle performans rekabetinin artık farklılaşma sağlayamadığı bir çağda, zincir düzeyinde bir kilitleme etkisi—"gizliliğe dayalı ağ etkisi"—yaratabilir.
Çapraz zincir protokolleri sayesinde, her şey herkese açık olduğu sürece bir zincirden diğerine geçiş neredeyse ücretsizdir. Ancak, gizlilik söz konusu olduğunda durum büyük ölçüde değişir: Token'ları zincirler arasında aktarmak kolaydır, ancak "sırları" zincirler arasında aktarmak zordur.
Özel bir blok zincirinden halka açık bir blok zincirine geçiş süreci, blok zincirini, işlem havuzunu veya ağ trafiğini gözlemleyenlerin kimliğinizi tahmin etmesine olanak tanır. Farklı özel blok zincirleri arasındaki geçişler ayrıca zamanla ilgili veya parasal ilişkiler gibi çeşitli meta verilerin sızmasına neden olarak izlemeyi kolaylaştırır.
Buna karşılık, gizlilik odaklı zincirler daha güçlü ağ etkileri yaratabilirken, farklılaşmadan yoksun ve rekabette ücretleri sıfıra inecek olan yeni zincirler (blok alanı son derece homojen hale geldiği için) bu etkiyi gösteremez.
Gerçek şu ki, gelişen bir ekosisteme, çığır açan uygulamalara veya dağıtım avantajlarına sahip olmayan "genel amaçlı bir blok zinciri"nin kullanıcıları veya geliştiricileri cezbetmesi için çok az nedeni vardır ve sadakat oluşturmak daha da zordur.
Kullanıcılar halka açık bir blok zincirinde olduklarında, zincirler arasında serbest etkileşim olduğu sürece hangi zincire katıldıklarının pek bir önemi yoktur. Ancak kullanıcılar özel bir blok zincirine katıldıklarında, zincir seçimi çok önemli hale gelir; çünkü bir kez katıldıktan sonra, geçiş yapma ve kendilerini risklere maruz bırakma istekleri azalır.
Bu durum, "güçlülerin çoğunluğu kazanması" şeklinde bir duruma yol açacaktır.
Gizlilik, gerçek dünyadaki çoğu uygulama için son derece kritik olduğundan, nihayetinde kripto ekonomisinin büyük çoğunluğuna yalnızca birkaç gizlilik odaklı kripto para birimi hakim olabilir.
—Ali Yahya, a16z crypto'nun Genel Ortağı
(Çok da uzak olmayan) mesajlaşmanın geleceği yalnızca kuantum teknolojilerine karşı dirençli olmakla kalmayacak, aynı zamanda merkeziyetsiz de olacak.
Kuantum hesaplama çağına doğru ilerleyişte, şifrelemeye bağımlı birçok iletişim uygulaması (Apple, Signal, WhatsApp) çok sayıda çığır açan çalışma gerçekleştirdi. Ancak sorun şu ki, günümüzdeki tüm ana akım iletişim araçları tek bir kuruluş tarafından işletilen özel sunuculara dayanıyor.
Bu sunucular, hükümetin sistem kapatmalarına, arka kapı yazılımlarının yerleştirilmesine veya veri teslimi taleplerine karşı savunmasızdır.
Eğer bir ülke bir sunucuyu doğrudan kapatabiliyorsa; eğer bir şirket sunucu anahtarını elinde tutuyorsa; veya ortada basitçe bir "özel sunucu" varsa... o zaman kuantum düzeyinde şifrelemenin ne anlamı var?
Özel sunucular "bana güvenmenizi" gerektirir; ancak sunucunuz olmaması "bana güvenmenize gerek yok" anlamına gelir.
İletişim için ortada merkezi bir şirkete ihtiyaç yok. İhtiyacımız olan şey, kimseye güvenmeyi gerektirmeyen açık protokollerdir.
Bunu başarmak için ağın merkeziyetsiz olması gerekir: özel sunucular olmamalı; tek bir uygulama olmamalı; tüm kod açık kaynaklı olmalı; ve en yüksek düzeyde şifreleme (kuantum dirençli olanlar da dahil) kullanılmalıdır.
Açık bir ağda, hiçbir birey, şirket, kar amacı gütmeyen kuruluş veya ülke iletişim kurma yeteneğimizi elimizden alamaz. Bir ülke veya şirket bir uygulamayı kapatsa bile, ertesi gün 500 yeni sürüm ortaya çıkacaktır.
Bir düğüm kapatılsa bile, blok zinciri gibi mekanizmaların sağladığı ekonomik teşvikler nedeniyle yeni düğümler hemen onun yerini alacaktır.
İnsanlar tıpkı kendi paralarını kontrol ettikleri gibi, bilgileri de kendi anahtarlarıyla kontrol etmeye başladıklarında her şey değişir. Uygulamalar gelip geçebilir, ancak kullanıcılar her zaman mesajları ve kimliklerini kontrol eder; mesajların sahibi uygulamalar değil, kullanıcılardır.
Bu sadece kuantum direnci veya şifreleme meselesi değil, mülkiyet ve merkeziyetsizlik meselesidir.
Bu ikisi olmadan, "kırılamaz ama yine de devre dışı bırakılabilen" bir tür şifreleme sistemi kurmuş oluruz.
—Shane Mac, XMTP Labs Kurucu Ortağı ve CEO'su
"Sırların hizmet olarak sunulması"
Her modelin, her ajanın ve her otomasyon sisteminin ardında aynı şey yatar: veri.
Ancak günümüzde çoğu veri işlem hattı (model girdileri ve çıktıları) şeffaf olmayan, değiştirilebilir ve denetlenemez niteliktedir.
Bu, bazı tüketici uygulamaları için yeterli olabilir, ancak hassas verileri işlemek zorunda olan sektörler (finans ve sağlık hizmetleri gibi) için böyle bir mekanizma yeterli olmaktan çok uzaktır.
Bu durum, kurumların gerçek dünya varlıklarını tamamen tokenleştirmesini engelleyen önemli bir engeldir.
Peki, gizliliği korurken güvenli, uyumlu, özerk ve küresel olarak birlikte çalışabilir inovasyonu nasıl başarabiliriz?
Veri erişim kontrolüyle başlamamız gerekiyor: Hassas verileri kim kontrol ediyor? Veriler nasıl taşınıyor? Kim (veya hangi sistem) verilere erişebiliyor?
Veri erişim kontrolleri olmadan, gizliliğini korumak isteyen herkes merkezi hizmetlere güvenmek veya kendi karmaşık sistemlerini kurmak zorunda kalır; bu da zaman alıcı ve pahalı bir süreçtir ve geleneksel finans kurumlarının zincir üstü veri yönetiminin avantajlarından tam olarak yararlanmasını engeller.
Akıllı ajanlar otonom olarak gezinmeye, işlem yapmaya ve karar vermeye başladıkça, kullanıcılar ve kurumlar artık "en iyi çaba güvenine" değil, kriptografik düzeyde garantilere ihtiyaç duymaktadır.
Bu nedenle, "Hizmet Olarak Güvenlik"e ihtiyacımız var: programlanabilir, yerel veri erişim kuralları sağlayan yeni teknolojiler; istemci tarafı şifreleme;
Merkeziyetsiz anahtar yönetimi – kimin hangi veriyi hangi koşullar altında ve ne kadar süreyle şifresini çözebileceğini açıkça tanımlar… ve tüm bunlar zincir üzerinde uygulanır.
Doğrulanabilir veri sistemlerini birleştirerek, "sırlar", sonradan eklenen "uygulama düzeyindeki yamalar" olmaktan ziyade, internetin temel kamusal altyapısı haline gelecektir.
Gizlilik, ek bir özellik değil, altyapının bir parçası olacak.
—Adeniyi Abiodun, Mysten Labs Kurucu Ortağı ve Baş Ürün Sorumlusu
"Kod kanundur"dan "teknik şartnameler kanundur"a
Son dönemdeki DeFi saldırıları, hatta yıllarca test edilmiş, güçlü ekiplere ve titiz denetimlere sahip olgun protokollere yönelik saldırılar bile, rahatsız edici bir gerçeği ortaya koydu: mevcut güvenlik uygulamaları esasen hala ampirizme ve "duruma göre" bir yaklaşıma dayanıyor.
DeFi güvenliğini olgunluğa ulaştırmak için, hata kalıplarından tasarım düzeyindeki özelliklere ve "en iyi çaba" yaklaşımından "ilkeli" sistematik bir yaklaşıma geçmeliyiz.
Statik/Dağıtım öncesi güvenlik (test etme, denetleme, resmi doğrulama)
Gelecekteki odak noktası, yalnızca birkaç seçilmiş yerel özelliği doğrulamak yerine, küresel değişmezlikleri sistematik olarak kanıtlamak olacaktır.
Şu anda birçok ekip, spesifikasyon yazmaya, değişmezleri belirlemeye ve eskiden elle yapılan ve son derece maliyetli olan çok miktarda ispat mühendisliği çalışmasını otomatikleştirmeye yardımcı olabilecek yapay zeka destekli ispat araçları geliştiriyor.
Dinamik/Dağıtım sonrası güvenlik (çalışma zamanı izleme, çalışma zamanı uygulama vb.)
Zincire kaydedildikten sonra, bu değişmez unsurlar sistemin canlı güvenlik önlemleri haline gelebilir: son savunma hattı görevi görürler.
Bu güvenlik önlemleri, her işlemin ilgili güvenlik koşullarını karşılamasını gerektiren çalışma zamanı doğrulamaları olarak kodlanacaktır.
Başka bir deyişle, "tüm güvenlik açıkları dağıtımdan önce tespit edildi" varsayımından ziyade, kodun kendisinin temel güvenlik özelliklerini uygulamasına ve bu özellikleri ihlal eden tüm işlemleri otomatik olarak geri almasına izin veriyoruz.
Bu sadece teorik değil, aynı zamanda pratik bir öneme de sahip.
Aslında geçmişteki hemen her saldırı, yürütme aşamasında bu kontrolleri tetikleyerek bilgisayar korsanının saldırısını durdurmuştur.
Dolayısıyla, bir zamanlar popüler olan "kod kanundur" fikri, "spesifikasyon kanundur" şekline dönüşüyor.
Tamamen yeni saldırı yöntemleri bile sistem tasarımında aynı güvenlik özelliklerini karşılamak zorundadır; bu nedenle saldırı alanı daralır ve geriye yalnızca son derece küçük veya gerçekleştirilmesi son derece zor olasılıklar kalır.
—Daejun Park, a16z kripto mühendisliği ekibi
Diğer sektörler ve uygulamalarla ilgili olarak
Tahmin piyasaları daha büyük, daha kapsamlı ve daha akıllı hale gelecek.
Tahmin pazarları ana akıma girdi. Önümüzdeki yıl, şifreleme ve yapay zekanın birleşmesiyle daha büyük, daha kapsamlı ve daha akıllı hale gelecekler; aynı zamanda geliştiricilerin birlikte ele alması gereken yeni zorluklar da ortaya çıkacak.
Öncelikle, daha fazla sözleşme türü mevcut olacak. Bu, gelecekte sadece büyük bir seçim veya jeopolitik olay için gerçek zamanlı oranlar elde etmekle kalmayıp, aynı zamanda çeşitli ayrıntılı sonuçlar ve karmaşık, kesişen olay kombinasyonları için de oranlar elde edebileceğimiz anlamına geliyor. Bu yeni sözleşmeler bilgi açıklamaya ve haber ekosistemine entegre olmaya devam ettikçe (ki bu zaten oluyor), toplum şu soruyla yüzleşmek zorunda kalacak: Bu bilginin değerini nasıl dengeleyeceğiz ve daha şeffaf ve denetlenebilir bir tahmin sistemi nasıl tasarlayacağız?
Şifreleme teknolojisi bunun için araçlar sağlayabilir.
Daha büyük hacimli tahmin sözleşmelerini yönetmek için, sözleşme çözümünü kolaylaştıracak yeni "gerçeklik uyumu" mekanizmalarına ihtiyacımız var. Merkezi platformların yargılama mekanizmaları (bir olay gerçekleşti mi? Bu nasıl doğrulandı?) önemli olsa da, Zelensky davası piyasası ve Venezuela seçim piyasası gibi tartışmalı vakalarda sınırlılıkları ortaya çıkmıştır.
Bu nedenle, tahminleme pazarının büyüklüğünü ve uygulama değerini genişletmek için,
Yeni merkeziyetsiz yönetim mekanizmaları ve LLM oracle'ları, anlaşmazlıkları çözmek ve gerçeğe ulaşmak için önemli araçlar haline gelecektir.
Yapay zekanın sunduğu olanaklar, Yerel Kaldıraç Yönetimi'nin (LLM) çok ötesine uzanıyor. Yapay zeka ajanları, tahmin platformlarında otonom olarak işlem yapabilir, dünyayı tarayarak sinyalleri toplayabilir ve kısa vadeli avantajlar arayabilir. Bu, yeni düşünme biçimleri keşfetmemize ve "sonra ne olacağını" tahmin etmemize yardımcı olur. (Prophet Arena gibi projeler bu alanda şimdiden heyecan verici sonuçlar ortaya koymuştur.)
Sorgulanabilir bir "üst düzey siyasi analist" rolünün ötesinde, yapay zekâ ajanlarının ortaya çıkan stratejileri, karmaşık sosyal olayların temel belirleyicilerini tersine mühendislikle ortaya çıkarmamıza bile olanak sağlayabilir.
Tahmin piyasaları anketlerin yerini mi alacak? Hayır, anketleri daha iyi hale getirecekler.
Anket verileri, tahmin piyasaları için girdi olarak bile kullanılabilir. Siyasi ekonomist olarak, tahmin piyasalarının sağlıklı ve çeşitli bir anket ekosistemiyle birlikte işlev görmesini görmekten büyük heyecan duyuyorum. Ancak bunu başarmak için yeni teknolojilerden yararlanmamız gerekiyor: Yapay zeka anket deneyimini iyileştirebilir; şifreleme, katılımcıların bot değil gerçek insanlar olduğunu kanıtlayabilir ve daha fazla yenilik getirebilir.
—Andy Hall, a16z crypto'da Araştırma Danışmanı; Stanford Üniversitesi'nde Siyasal Ekonomi Profesörü
"Bahisli Medya"nın Yükselişi
Geleneksel medya modeli (özellikle "nesnellik" varsayımı) çatlaklarını göstermeye başladı. İnternet herkese sesini duyurma imkanı verdi ve giderek daha fazla sektör lideri, uygulayıcı ve inşaatçı görüşlerini doğrudan kamuoyuna ifade etmeye başladı. İronik bir şekilde, izleyiciler onları genellikle "çıkarlarına rağmen" değil, sunacak çıkarları olduğu için saygı duyuyorlar.
Asıl değişim sosyal medyada değil, aksine şifreleme araçlarının insanların kamuya açık ve doğrulanabilir taahhütlerde bulunmalarını sağlamasında yatıyor.
Yapay zekâ, içerik oluşturmanın önündeki engeli neredeyse sıfıra indirgediğinde—herhangi bir bakış açısı, herhangi bir kimlik (gerçek veya kurgusal) sonsuz sayıda kopyalanabildiğinde—artık yalnızca "söylenenlere" dayanarak güven inşa etmek yeterli olmaktan çıkar.
Tokenleştirilmiş varlıklar, programlanabilir kilitlenme süreleri, tahmin piyasaları ve zincir üstü geçmiş, daha sağlam bir güven temeli sağlar.
Yorumcular görüşlerini ifade edebilir ve "gerçek parayla bahis oynadıklarını" kanıtlayabilirler;
Podcast içerik üreticileri, "pump and dump" taktiklerine başvurmayacaklarını göstermek için token'ları kilitleyebilirler;
Analistler tahminlerini halka açık piyasalarla ilişkilendirerek denetlenebilir bir kayıt oluşturabilirler.
Bu, tam olarak "riskli medya" olarak adlandırdığım şeyin erken bir biçimidir: "risk alma" fikrini benimseyen ve doğrulanabilir kanıtlar sunan yeni bir medya türü.
Bu modelde güvenilirlik artık "tarafsız gibi davranmaktan" veya "asılsız iddialarda bulunmaktan" değil, kamuoyu tarafından doğrulanabilir fayda taahhütlerinden kaynaklanmaktadır.
Söz verilen medya kuruluşları mevcut medya kuruluşlarının yerini almayacak, aksine mevcut ekosistemi tamamlayacaktır.
Bu, yeni bir sinyal sunuyor: "Bana güvenin, tarafsızım" demek yerine, "Almaya hazır olduğum riskleri görün ve doğruyu söyleyip söylemediğimi de test edin" diyor.
—Robert Hackett, a16z kripto editör ekibi
Kripto para birimleri, blok zincirinin ötesindeki dünya için yeni bir temel unsur sağlıyor.
Yıllardır, SNARK'lar (doğrulanabilir hesaplamanın kriptografik kanıtları) neredeyse yalnızca blok zinciri alanında kullanılıyor. Bunun nedeni basit: kanıt üretmek çok pahalı; doğrudan hesaplama yapmaktan potansiyel olarak 1.000.000 kat daha pahalı.
Bu, ek yükün binlerce doğrulayıcıya dağıtılması gerektiğinde faydalıdır, ancak diğer senaryolarda neredeyse imkansızdır.
Bütün bunlar değişmek üzere.
2026 yılına kadar, zkVM ispatlayıcıları işlem yükünü yaklaşık 10.000 kat azaltacak ve yalnızca birkaç yüz MB belleğe ihtiyaç duyacak: bir cep telefonunda çalışacak kadar hızlı ve her yere dağıtılabilecek kadar ucuz.
10.000x neden "sihirli bir sayı" olabilir? Çünkü üst düzey bir GPU'nun paralel işlem gücü, bir dizüstü bilgisayar CPU'sunun yaklaşık 10.000 katıdır.
2026 yılının sonuna kadar, tek bir GPU, CPU'nun çalışmasının kanıtını gerçek zamanlı olarak üretebilecek.
Bu, eski makalelerde uzun zamandır var olan bir vizyonu hayata geçirecek: doğrulanabilir bulut bilişim.
İş yükünüz zaten bir bulut işlemcisinde çalışıyorsa, bunun nedeni düşük işlem gücü gereksinimleri, GPU yeteneklerinin eksikliği veya geçmişten gelen nedenler olabilir.
Gelecekte, hesaplamaların doğruluğuna dair kriptografik kanıtları makul bir maliyetle elde edebileceksiniz.
İspatlayıcı zaten GPU'lar için optimize edilmiştir ve kodunuzda herhangi bir değişiklik yapmanıza gerek yoktur.
—Justin Thaler, a16z kripto araştırma ekibi; Georgetown Üniversitesi Bilgisayar Bilimleri Bölümü Doçenti
Bina Hakkında
Kripto şirketleri için işlemler yalnızca bir "aktarma istasyonu"dur, nihai varış noktası değil.
Günümüzde, stablecoin'ler ve birkaç temel altyapı projesi dışında, iyi yönetilen neredeyse tüm kripto projeleri alım satıma yönelmiş durumda veya yönelmeye hazırlanıyor. Eğer "tüm kripto şirketleri sonunda alım satım platformu haline gelirse", nihai tablo nasıl görünecek?
Birçok oyuncu aynı şeyi yaptığında, birbirlerini saf dışı bırakacaklar ve sonunda sadece çok az sayıda kazanan kalacak.
Alım satım işlemlerine çok erken veya çok hızlı yönelen şirketler, daha savunmacı ve sürdürülebilir bir iş modeli oluşturma fırsatını kaçırabilirler.
Kurucuların finansal modeli işler hale getirmek için araştırmaya devam etme arzusunu tamamen anlıyorum, ancak "görünüşte anında ürün-pazar uyumu (PMF)" peşinde koşmanın da maliyetleri var.
Özellikle kripto para alanında, token mekanizmalarının benzersiz dinamikleri ve spekülatif kültür, kurucuların "anlık tatmin" yolunu seçmelerini ve daha derin ürün sorunlarını göz ardı etmelerini kolaylaştırıyor.
Bir bakıma bu, "marshmallow testi"dir. Alım satım işleminin kendisinde yanlış bir şey yok; önemli bir piyasa işlevidir. Ancak nihai hedef olmak zorunda değildir.
Ürün-Pazar Uyumu (PMF) kavramının "ürün" yönüne gerçekten odaklanan kurucular genellikle nihai kazananlardır.
—Arianna Simpson, Genel Ortak, a16z crypto
Blockchain, ancak yasal çerçevesi teknolojik mimarisiyle nihayet uyumlu hale geldiğinde tam potansiyelini ortaya koyabilir.
Son on yılda Amerika Birleşik Devletleri'nde blok zinciri ağları kurmanın önündeki en büyük engellerden biri yasal belirsizlik olmuştur.
Menkul kıymetler yasaları genişletilmiş ve seçici bir şekilde uygulanmıştır; bu durum, kurucuları "internet şirketleri" yerine "şirketler" için tasarlanmış bir düzenleyici çerçeveye zorlamaktadır.
Yıllar geçtikçe, "ürün stratejisi"nin yerini "yasal riskleri azaltmak" aldı; mühendisin rolünü avukat devraldı.
Bu dinamik birçok tuhaf çarpıklığa yol açar:
Kuruculara şeffaflıktan kaçınmaları söylendi;
Token dağıtımı yasal olarak keyfi ve doğallıktan uzak bir hale geldi;
Yönetim bir gösteriye dönüştü;
Organizasyon yapısı, hukuki risklerden kaçınmayı önceliklendirir;
Token'lar, ekonomik değeri ve iş modeli olmayacak şekilde tasarlanmaya zorlanıyor;
Daha da kötüsü, kurallara uymayan projeler çok daha hızlı ilerliyor.
Ancak şimdi, ABD kripto para piyasası yapısını düzenleyen yasa tasarısı onaylanmaya her zamankinden daha yakın ve önümüzdeki yıl bu çarpıklıkları ortadan kaldırması bekleniyor.
Yasa yürürlüğe girdiğinde: şeffaflığı teşvik edecek; net standartlar belirleyecek; ve mevcut "yasa uygulama kumarı" sistemini, fon toplama, token ihracı ve merkeziyetsizleşme için net ve yapılandırılmış bir yol ile değiştirecektir.
GENIUS Yasası'nın kabul edilmesinin ardından stablecoin'lerin büyümesi hızla arttı; ancak, kripto para piyasasının yapısına ilişkin mevzuatın getirdiği değişiklikler daha da derin olacak; bu sefer hedef ağın kendisi.
Başka bir deyişle, bu tür düzenlemeler, blok zinciri ağlarının olması gerektiği gibi çalışmasına olanak tanıyacak: açık, özerk, birleştirilebilir, güvenilir, tarafsız ve merkeziyetsiz.
—Miles Jennings, a16z Kripto Politikası Ekibi; Genel Danışman
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler