Galaxy Q2 Finansal Raporu Analizi: Milyarlarca Dolar Gelir Elde Etmesine Rağmen Para Kazanamıyor, "Altın Bulmak" İçin Yapay Zeka'ya Yöneliyor
Orijinal Başlık: Madencilik Madenlerinden Zeka Madenciliği'ne
Orijinal Yazar: Prathik Desai, Token Dispatch
Bu makale, dijital varlık ve veri merkezi çözümleri sağlayıcısı Galaxy Digital'in büyük bir dönüşüme hazırlanırken, 2025'in 2. çeyrek mali raporunu inceliyor. Şirket, gelirinin %95'ini oluşturan ancak %1'in altında kâr marjına sahip olan temel işinden, süper yüksek bir gelir-gider oranı vaat eden yeni bir iş modeline geçiyor.
ÖZETLE
· Galaxy'nin kripto para ticareti işletmesi 8,7 milyar dolar gelir elde etti ancak yalnızca 13 milyon dolar kâr elde etti (sadece %0,15'lik bir kâr marjı), buna karşılık 18,8 milyon dolarlık üç aylık tazminat gideri oluştu ve bu da negatif temel nakit akışına neden oldu.
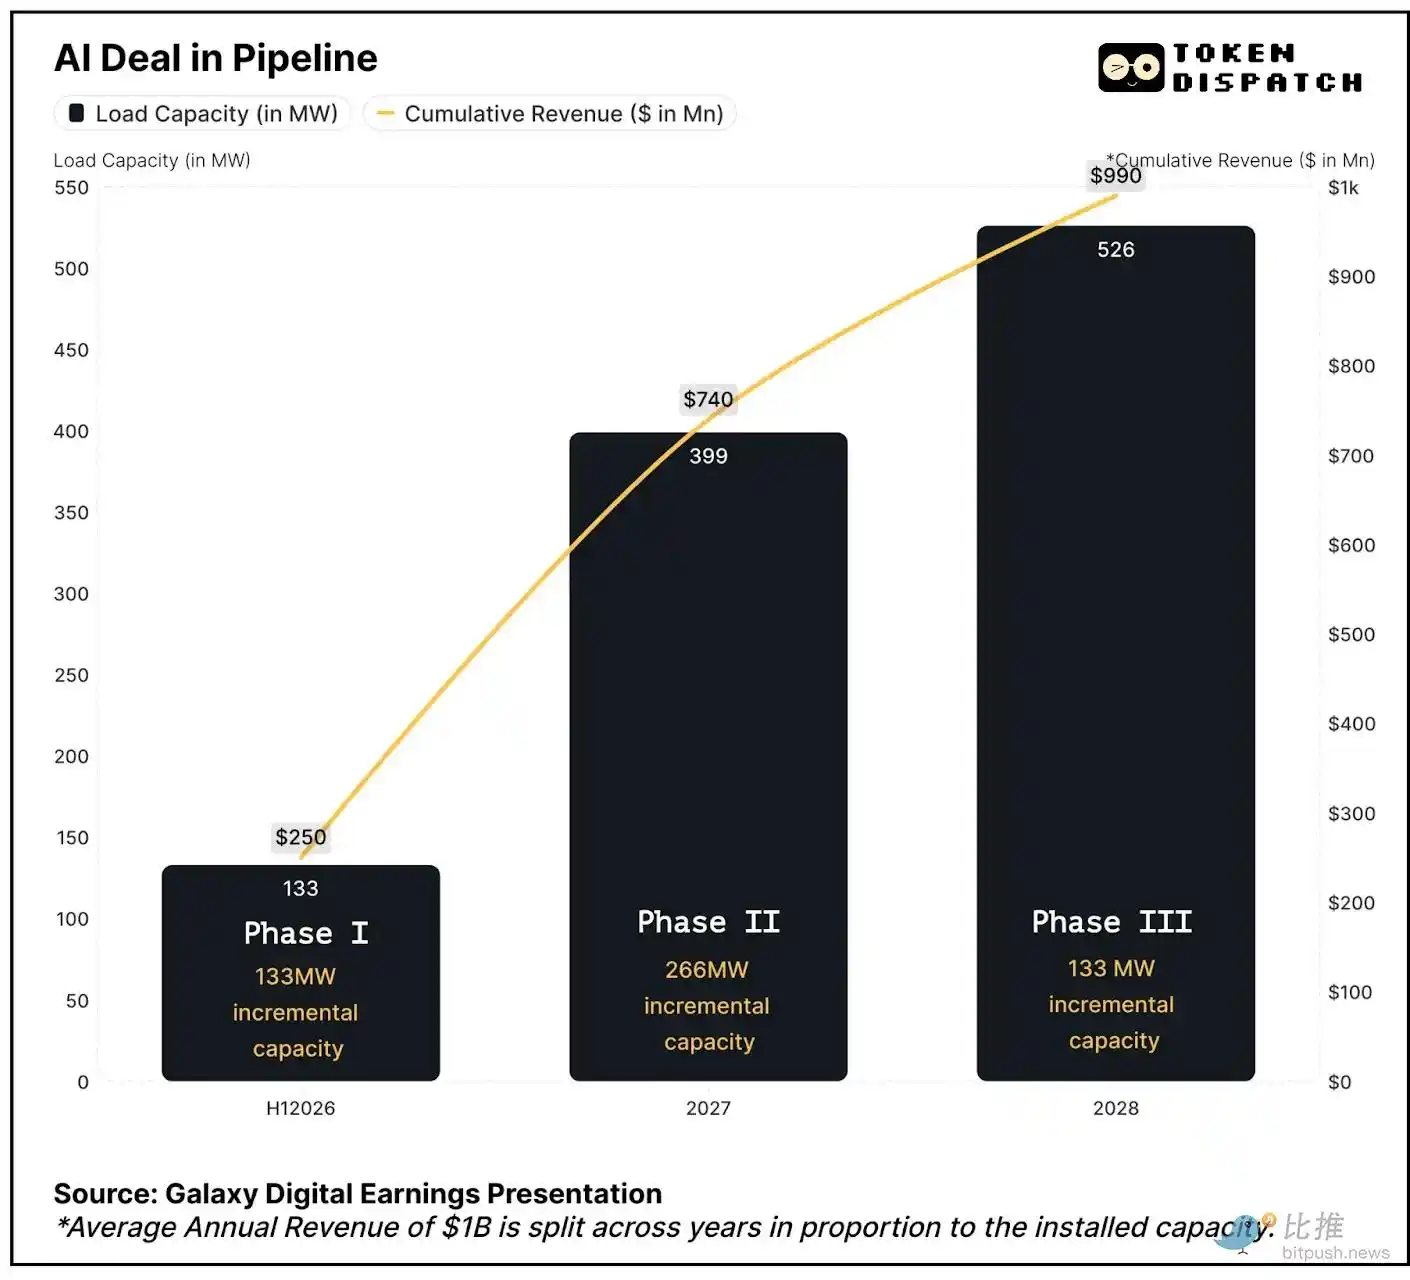
· Yapay Zeka Dönüşümü: CoreWeave ile 2026'nın ilk yarısında başlayacak üç aşamada yıllık ortalama 1 milyar doların üzerinde gelir ve %90'a varan yüksek kâr marjları vadeden 15 yıllık, 526 MW'lık bir anlaşma imzalandı.
· Galaxy, veri merkezi talebinin 2030 yılına kadar dört katına çıkmasının beklendiği arz kısıtlı bir pazarda 3,5 GW'lık Teksas güç kapasitesini kontrol ediyor.
· Ticari uygulanabilirliği doğrulayarak ve uygulama riskini ortadan kaldırarak 1,4 milyar dolarlık proje finansmanı sağlandı.
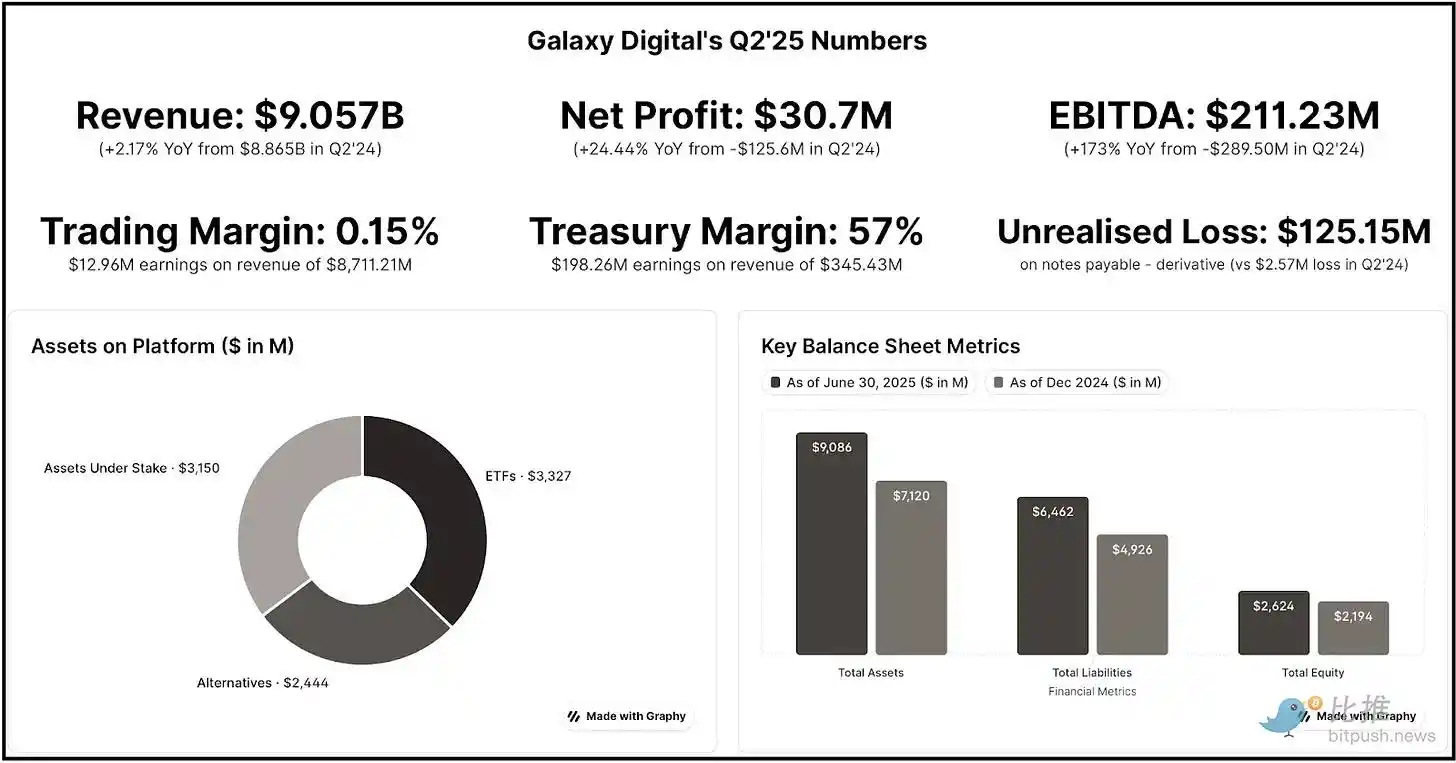
· Mevcut model, sermaye yoğun işlemlerden elde edilen getiriler minimum düzeyde olduğundan, operasyonları finanse etmek için kripto hazine gelirlerine (2. çeyrekte 198 milyon dolar) dayanıyor.
· Yatırımcılar artan geliri görmek için 2026'nın ilk yarısını bekledikleri için hisseler geri çekilmeden önce %17 yükseldi.
Galaxy Digital'ın ikinci çeyrek kazanç raporuna baktığınızda, bir şeyi gözden kaçırmak kolaydır: sırada ne var. Daha yakından bakıldığında, Michael Novogratz liderliğindeki şirketin döngüsel kripto ticaretinden daha istikrarlı yapay zeka altyapısı gelirine geçişinde bir dönüm noktasında olduğu ortaya çıkıyor.
Yapay Zeka Altyapısı için Bir Altın Madeni
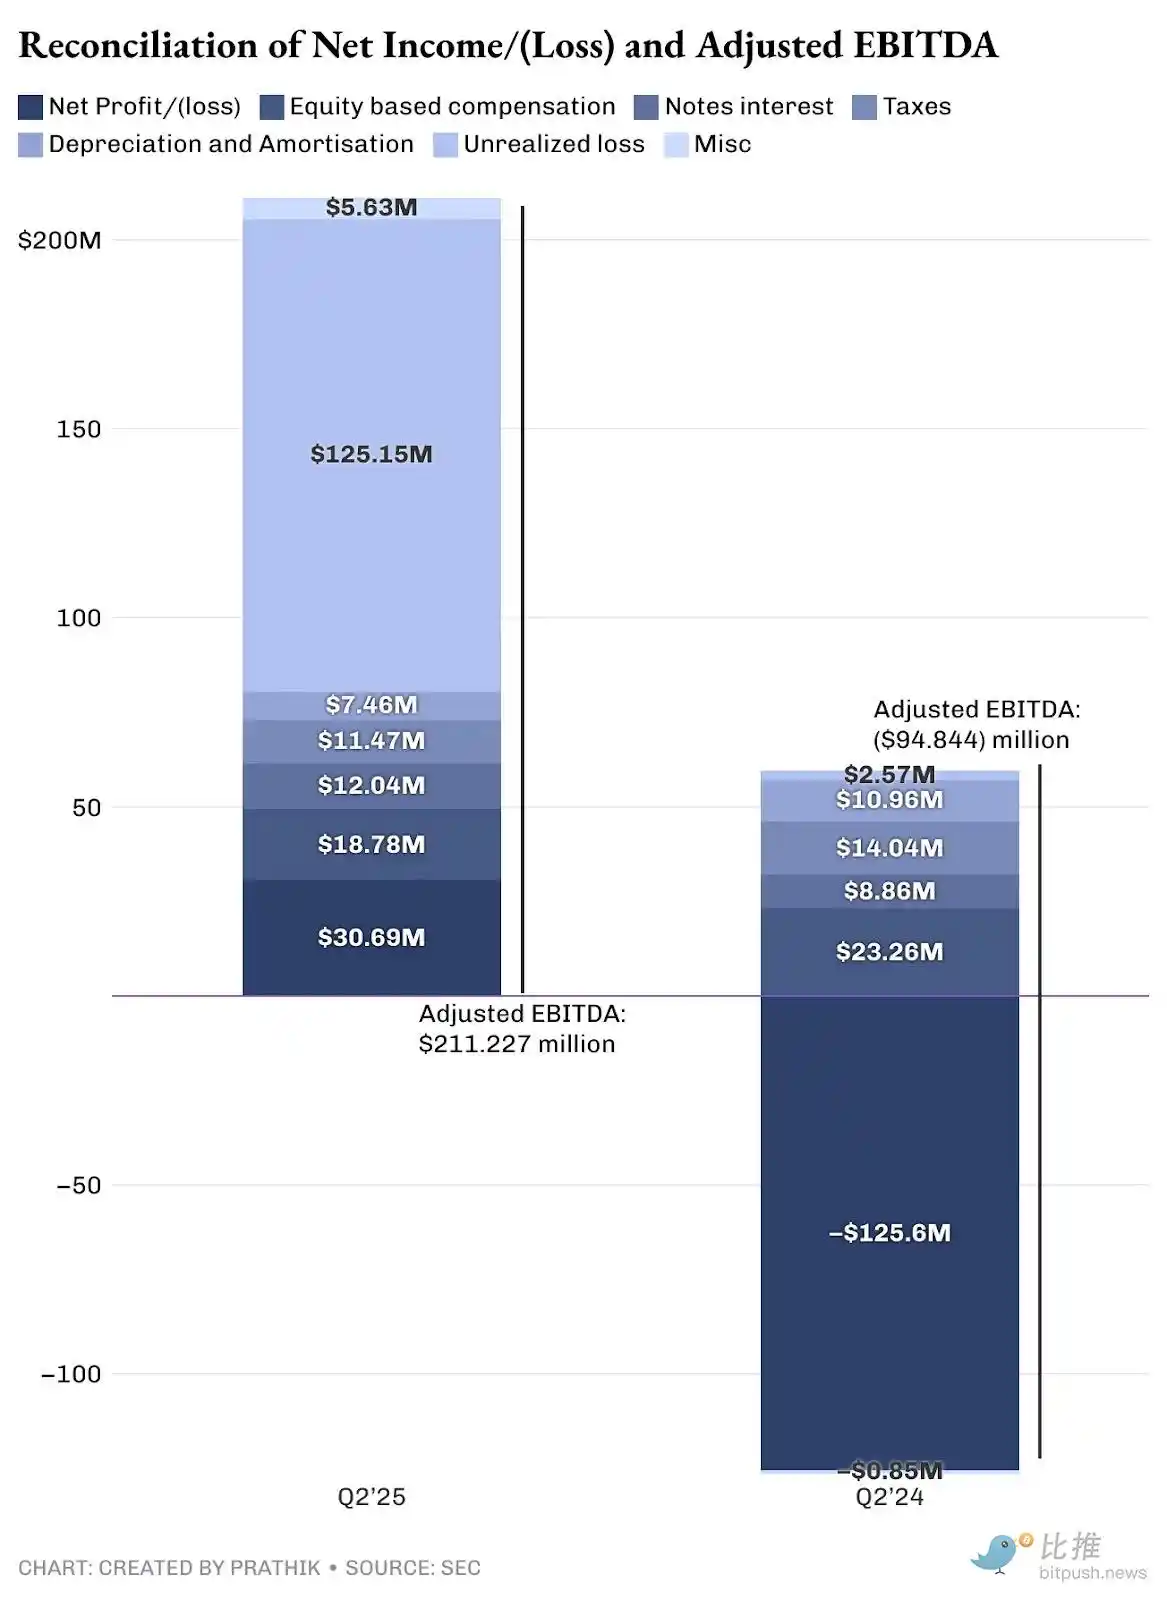
Galaxy Digital, kripto alanındaki en büyük iş dönüşümlerinden birini yaşıyor: düşük marjlı ticaretten yüksek marjlı yapay zeka veri merkezlerine. Galaxy, nakit dışı ve gerçekleşmemiş giderler için düzeltme yapıldıktan sonra çeyrekte 31 milyon dolar net gelir ve 211 milyon dolar FAVÖK (faiz, vergi, amortisman ve itfa öncesi kar) bildirdi.
Toplam gelirin ticaret bölümü, 8,7 milyar dolarlık satıştan yalnızca 13 milyon dolar kazandı ve %0,15 gibi çok küçük bir kâr marjı elde etti. Bu, gelirinin %95'inin neredeyse hiç kâr elde etmediği anlamına geliyor.
Buna karşılık, yeni yapay zeka veri merkezi sözleşmeleri, yılda ortalama 1 milyar doları aşan gelirlerde %90 kâr marjı vaat ediyor. Yapay zeka ve yüksek performanslı bilgi işlem kapasitesinin geliştirilmesi konusunda oldukça iyimser olsam da, vaat edilen kâr marjlarının abartılı olduğuna inanıyorum. Bu benim spekülasyonum değil. Bunu, bu çeyrekte en büyük yapay zeka veri merkezi operatörleri Equinix ve Digital Realty tarafından bildirilen %46-47 kâr marjlarıyla karşılaştırın.
Ancak, bunun yalnızca gelir yaratma perspektifinden bakıldığında yön açısından doğru olduğuna inanıyorum. Şu anda Galaxy'nin gelirinin büyük bir kısmı, maliyetli ve düşük kâr marjlarına sahip olan alım satım işinden geliyor. Kazançlarının büyük kısmı (gelir düşüldükten sonra giderler) Hazine ve Kurumsal segmentlerinden geliyor. Hazine segmenti, dijital varlıklara ve madencilik faaliyetlerine yapılan yatırımları, öz sermaye yatırımlarını ve bu dijital varlıklar ile öz sermaye yatırımlarından elde edilen ve gerçekleşmemiş kazanç ve zararları içeriyor. 2 milyar dolarlık hazinesi hem bir yatırım aracı hem de uygun piyasa koşullarında stratejik bir finansman kaynağı olarak hizmet veriyor. Segment, 198 milyon dolar kazanç elde etti (nakit dışı gerçekleşmemiş kazançlar hariç). Saf kripto şirketlerinin aksine, Galaxy'nin hazine işi, stratejik zamanlarda hazine varlıklarını satarak sermaye üretmesini sağlıyor. Galaxy'nin kripto hazinesine yaklaşımını Michael Saylor'ın Bitcoin hazinesinden oldukça farklı bulduğum nokta burası. Stratejinin "al, tut, asla satma" yaklaşımı, çeyrek boyunca 14 milyar dolar gerçekleşmemiş kazanç elde etti. Ancak bunların hepsi sadece kağıt üzerinde kârdı. Strateji hissedarları, bu 14 milyar dolarlık gerçekleşmemiş kazançtan pay alamıyor.
Galaxy'nin durumu farklı. Sadece kripto varlıkları alıp hazinesinde tutmakla kalmıyor, aynı zamanda gerçekleşmiş kârlarla sonuçlanan stratejik satışlar da gerçekleştiriyor. Bu, hissedarların paylaşabileceği gerçek para.
Yine de, Galaxy'nin hazine kolunun güvenilir bir gelir kaynağı olmadığına inanıyorum. Kripto piyasası optimum performans gösterdiği sürece, kol getiri sağlamaya devam edecek. Ancak piyasalar, ister geleneksel ister kripto olsun, böyle işlemiyor. Piyasalar en iyi ihtimalle döngüseldir ve bu getiriler büyük ölçüde kripto piyasasının durumuna bağlıdır.
Galaxy'nin yapay zeka dönüşümünün başarılı olması için bu nedenle mevcut modeli sürdürülebilir olmadığından, bu dönüşümün başarılı olması gerekiyor. Pazar Fırsatı Galaxy, iki büyük eğilimin kesiştiği noktada konumlanıyor: artan yapay zeka bilişim talebi ve Amerika Birleşik Devletleri'ndeki kronik güç altyapısı sıkıntısı. McKinsey raporuna göre, küresel veri merkezi talebinin 2023'teki 55 GW seviyesinden 2030'a kadar dört katına çıkarak 219 GW'a ulaşması bekleniyor. Büyük bulut hizmeti sağlayıcılarının (hiper ölçekleyiciler) 2028 yılına kadar veri merkezlerine 800 milyar dolar sermaye harcaması (CapEx) yapması bekleniyor; bu, 2025'e göre %70'lik bir artış anlamına geliyor, ancak güç tedarikiyle sınırlılar. Galaxy'nin avantajı, Teksas'taki Helios kampüsündeki 3,5 GW'lık potansiyel kapasitesinde yatıyor ve bu, eyaletteki 700.000'den fazla eve güç sağlamaya yetiyor. Helios, 800 MW için onay aldı ve 2,7 GW'lık bir kapasite daha Teksas Elektrik Güvenilirliği Konseyi (ERCOT) tarafından inceleniyor. Bu da Galaxy'ye, arzın kısıtlı olduğu yapay zeka altyapı pazarındaki en büyük mevcut güç kapasitelerinden birinin kontrolünü sağlıyor.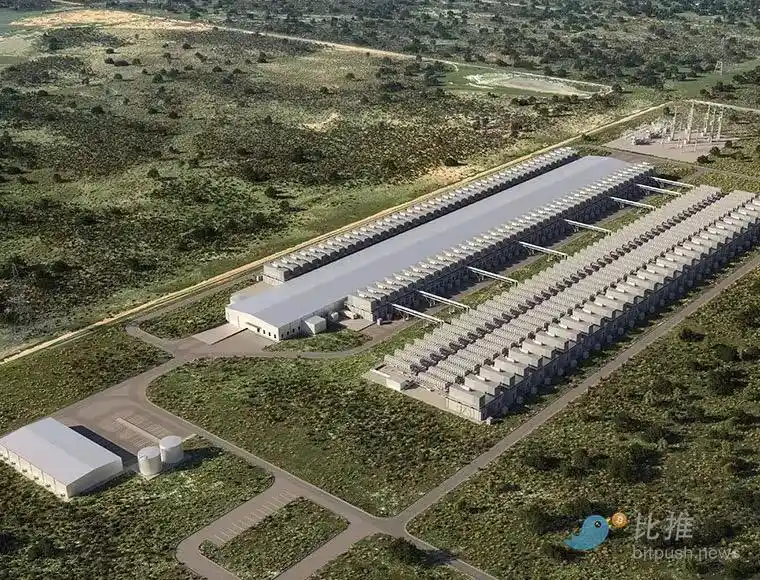
Galaxy'nin Teksas'taki Helios Yapay Zeka ve HPC veri merkezi kampüsünün dijital görüntüsü.
Galaxy'nin dönüşümünün temel taşı, sektördeki en büyük yapay zeka altyapı anlaşmalarından biri olan CoreWeave ile yapılan 15 yıllık anlaşmadır. CoreWeave, üç aşamada 526 MW kritik BT kapasitesi taahhüt etmiştir.
Beklenen %90 kâr marjı, veri merkezi altyapısının inşa edildikten sonra varlık açısından hafif operasyonel yapısına atfedilmektedir.
CoreWeave anlaşmasında büyük bir risk görüyorum: uygulama. Tam da Galaxy'nin finansman, planlama ve uygulama süreçlerini nasıl yöneteceğini merak ederken, şirket ilk engeli aştı.
16 Ağustos'ta Galaxy, Helios veri merkezi için 1,4 milyar dolarlık proje finansmanını başarıyla tamamlayarak, inşaatın ilk aşamasını tamamlamak için gereken fonları güvence altına aldı. Bu, şirketin temel finansman risklerini ortadan kaldırmaya ve Helios projesinin ticari uygulanabilirliğini doğrulamaya nasıl yardımcı olabileceği konusunda bana daha da fazla güven verdi.
Nakit Akışı Denklemi
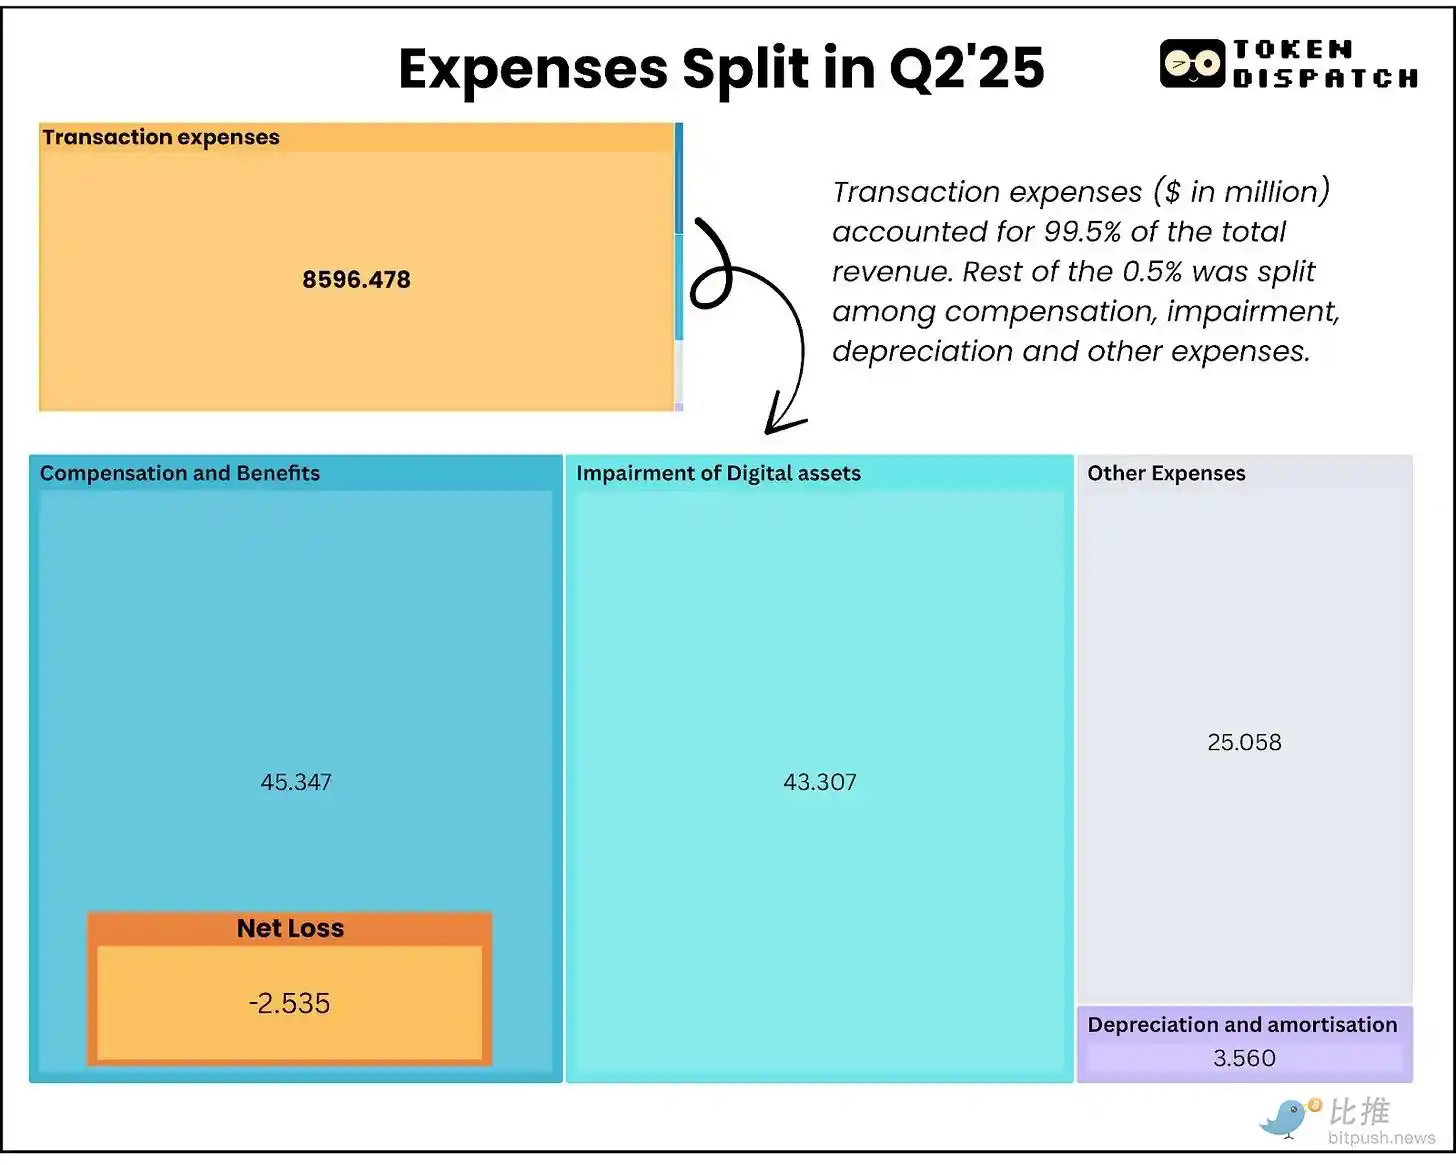 Dijital varlık bölümünün toplam giderleri 8,714 milyar dolardı ve bunun büyük çoğunluğunu (8,596 milyar dolar) işlem ücretleri oluşturuyordu. Bunlar, kâr marjı için çok az fırsat sunan saf geçiş maliyetleridir. Emtia haline gelmiş bir ticaret işinde kaçınılmaz oldukları ve spreadler daralmaya devam ettiği için, Galaxy'nin bu maliyetleri optimize etme yeteneği çok azdır. Daha da endişe verici olanı, üç aylık ücret giderleri arasında nakit olarak ödenmesi gereken 18,8 milyon dolarlık hisse senedi bazlı ücretlendirme de yer alıyor. Bu, Galaxy'nin yetenek elde tutmaya, ana faaliyet alanının elde ettiği gelirden (13 milyon dolar) daha fazla harcama yaptığı anlamına geliyor. Yapay zeka altyapısına geçiş, bu durumu değiştirmeye yardımcı olacaktır. Bir tesis faaliyete geçtikten sonra, veri merkezi operasyonları minimum değişken maliyet gerektirir. Örneğin, Galaxy'nin tüm dijital varlık işletmesi ikinci çeyrekte 71,4 milyon dolar düzeltilmiş brüt kâr elde etti. Tam kapasitede, Helios'un yalnızca birinci ve ikinci fazları (yaklaşık 400 MW), operasyonel karmaşıklık ve maliyetin çok altında 180 milyon dolarlık üç aylık gelir sağlayabilir.
Piyasa Tepkisi
Galaxy'nin hisse senedi fiyatı, 2. çeyrek kazanç duyurusunu takip eden 24 saat içinde %5 oranında mütevazı bir artış gösterdi ve yatırımcılar paralarını çekmeden önce takip eden hafta yaklaşık %17 oranında yükseldi.
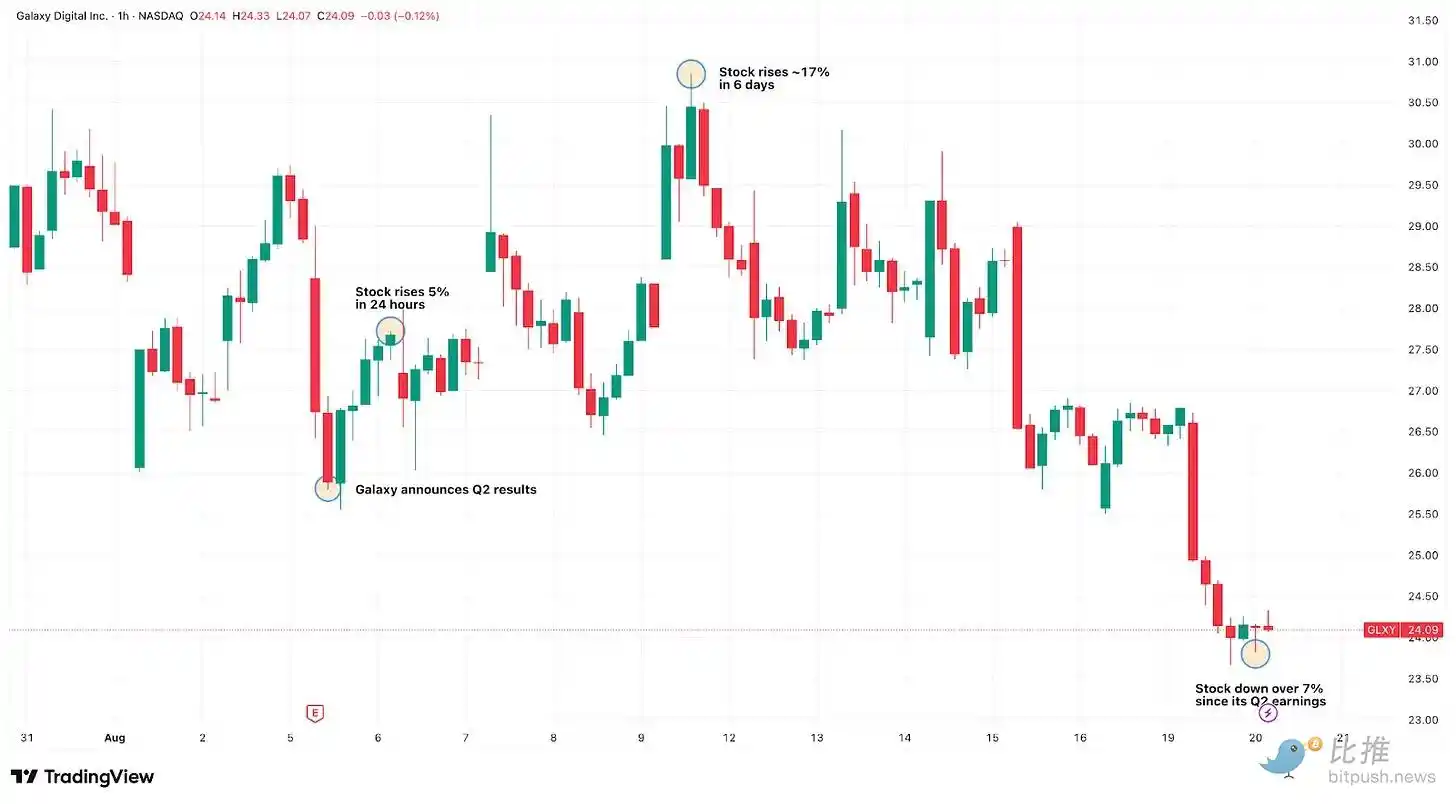
Bunun nedeni büyük olasılıkla yatırımcıların 211 milyon dolarlık kazancın 180 milyon dolarlık kısmının operasyonel iyileştirmelerden ziyade nakit dışı ayarlamalardan ve hazine kazançlarından geldiğini fark etmeleriydi. Yatırımcılar, 2026'nın ilk yarısına kadar anlamlı bir veri merkezi geliri beklenmediği için Galaxy'nin karmaşık yapay zeka altyapısı dönüşümünü henüz hesaba katmamış olabilir.
Gelecekteki tüm gelişmeler göz önüne alındığında, uzun vadeli beklentiler konusunda iyimserim. ERCOT'ta planlanan 2,7 GW'lık ek kapasite, Galaxy'nin yalnızca tek kiracılı tesis işletmecisi değil, uzun vadeli bir altyapı sağlayıcısı olarak konumunu sağlamlaştırmayı hedeflediğini gösteriyor.
Tam olarak geliştirildiğinde, Galaxy'nin Teksas operasyonları Amazon, Microsoft ve Google tarafından işletilen en büyük hiper ölçekli veri merkezi kampüslerinin ölçeğiyle rekabet edebilir. Bu ölçek, kâr marjlarını artırmak için operasyonel verimlilikler yaratırken daha fazla yapay zeka şirketiyle pazarlık gücü sağlayabilir. Şirketin kripto-yerel uzmanlığı, onu yapay zeka ve blok zinciri teknolojilerinin gelişmekte olan kesişim noktasında benzersiz bir konuma getiriyor.
Önümüzdeki Yol
Galaxy, devasa, ya hep ya hiç kumarı oynuyor.
Yapay zeka altyapı dönüşümü başarılı olursa, marjı kısıtlı bir ticaret şirketinden nakit üreten bir makineye dönüşecekler. Başarısız olurlarsa, ana faaliyetleri yavaş yavaş tükenirken Teksas'ta pahalı gayrimenkuller inşa etmek için milyarlarca dolar harcamış olacaklar.
1,4 milyar dolarlık proje finansmanı dış güveni doğruluyor, ancak iki önemli ölçütü takip ediyorum: 2026'nın ilk yarısına kadar 133 MW'lık yapay zeka altyapısı sağlayabilirler mi ve gerçek işletme maliyetlerini karşılamaya başladıklarında bu %90'lık kâr marjları korunabilir mi? Mevcut operasyonlar, operasyonları sürdürmek için yeterli nakit akışı sağlıyor, ancak anlamlı büyüme yatırımları yapmak için kripto para piyasasının sürekli gücüne ihtiyaç var. Yapay zeka altyapısı fırsatı, istikrarlı ve güvenilir bir gelir yaratma potansiyeli vaat ediyor ve başarısı tamamen önümüzdeki 18-24 ay içindeki uygulamaya bağlı.
Proje finansmanının yakın zamanda tamamlanması önemli bir uygulama riskini ortadan kaldırıyor, ancak Galaxy'nin yatırımcılar uzun vadeli bir yatırım yapmadan önce kripto madenciliği altyapısını kurumsal düzeyde bir yapay zeka bilgi işlem tesisine başarıyla dönüştürebileceğini göstermesi gerekiyor. O zamana kadar... meraklı kalın.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler