HTX Ventures Son Raporu | Hisse Tokenleştirme: Kazançlı Fırsat mı, Tuzak mı? Anlayın (Bölüm 2)
İstikrarlı coinden hisse senedi tokenizasyonuna, kripto para dünyası "Dolar Sistemi"ni ve "ABD Hisse Senedi Piyasası"nı zincire taşımayı deniyor, gölge dolar ve gölge hisse senedi ile küresel çapta bir on-chain sermaye piyasası oluşturmaya çalışıyoruz. Önceki yazıda bu mantığın kökenini ve gelişimini detaylı olarak açıklamıştık: FTX, Binance'in erken dönem çabalarından, Kraken, Bybit, Robinhood'un yeni dönemde farklı yaklaşımlarından, ve üç tipik modelin (gerçek hisse senedi depolama, CFD, on-chain sentetik) karşılaştırmasına kadar. Teknolojinin ve talebin zorluk olmadığını görüyoruz. Asıl mesele, düzenleyici oyun ve kurumsal sınırların ötesinde yatıyor.
Yedinci, Küresel Düzenleme Genel Bakış
Amerika: Menkul Kıymet Yasaları Sert Kısıtlaması
· Temel İlke: Hisse Senedi Tokenizasyonu ≠ Menkul Kıymet Değil. Hisseyi jetonlaştırıp ve ABD kullanıcılarına satış yaparsanız veya hizmet sunarsanız, SEC'in menkul kıymet düzenlemelerini otomatik olarak tetiklersiniz.
· Uyumluluk Koşulları: Hisse senedi token ihraç etmek ve satmak istiyorsanız, Broker-Dealer lisansına, ATS (Alternatif İşlem Sistemi) lisansına sahip olmanız ve menkul kıymet yasalarına uygun bir depolama ve bilgi açıklama yapısına sahip olmanız gerekir. Genellikle ihraç beyannamesini denetlemek için uygun avukatlık ekibi tutmak da gereklidir.
· Düzenleme Tutumu: SEC'in pozisyonu her zaman açıktı - "Tokenizasyon, temel varlığın niteliğini değiştirmez."
· Geçmişten Gelen Deneyim: FTX, Binance vb. 2020-2021 yıllarında hisse senedi tokenizasyonu denemeleri yaptığında, tam uygunluk belgesi bulundurmadıkları için sırasıyla SEC, FINRA ve Alman BaFin tarafından baskı altında bırakılarak sonunda platformdan kaldırıldılar.
Avrupa Birliği: MiFID II ve MiCA Çift Uygulaması
· MiFID II: Menkul kıymet satışını ve perakende veya kurumsal yatırımcılara yönelik ürünleri içeren her şeyin "Finansal Araçlar Piyasası Direktifi"ne sıkı sıkıya uyması gerekmektedir, varlık daha önce "jeton" adıyla yeniden adlandırılamaz.
· MiCA: Temelde kripto varlık ve istikrarlı para ihraçı için olsa da, hisse senedi tokenizasyonunun arkasında gerçek hisse senedi desteği varsa, MiCA düzenleme çerçevesine dahil edilecektir.
· Bölgesel Uygulama: Robinhood Europe, AB'de önceden bir deneme yaptı ve hisse senedi tokenizasyon ürünleri sunmak için SPV yapısını benimsedi; gerçek hisse senedi özelliklerine dokunulduğunda, yerel gereksinimlere göre muafiyet başvurusu yapmak veya tam bilgi açıklama sağlamak gereklidir.
Asya/Orta Doğu: Grayscale Deneme Sürümü Nispeten Aktif
· Singapur Mali Denetim Otoritesi (MAS), İsviçre Finansal Piyasa Denetleme Kurumu (FINMA), Birleşik Arap Emirlikleri ADGM/DFSA vb. RWA (Gerçek Dünya Varlığı) için düzenleyici kum havuzu oluşturdu, küçük ölçekli tokenleştirme projelerine öncülük etmelerine izin verdi, öncelikle ABD dışındaki müşterilere ve bölgesel uygun yatırımcılara odaklandığı sürece.
· Hong Kong, menkul kıymet tokenleştirmesine dikkatli yaklaşıyor, şu anda RWA'nın uygulanması genellikle tahvil, fon, yapılandırılmış senet vb. alanlara yoğunlaşmış durumda ve henüz hisse senedi tokenleştirme işini geniş çapta serbest bırakmamıştır.
Sekiz, Gerçek Kullanıcı Senaryosu| Küresel Perakendeci ve Kurumların Girişi
Hisse Senedi Tokenleştirmenin gerçek dünya uygulaması, sadece perakende yatırımcıları hedef almıyor.
Bireysel perakende yatırımcılardan yüksek frekanslı spekülatörlere, küçük ve orta ölçekli CEX'lerden bölgesel cüzdanlara, geleneksel aracı kurumlardan DeFi protokollerine, herkes kendi kesişim noktasını ve uygulanabilir yolunu bulabilir.
Normal Perakende Yatırımcı
· En doğrudan kullanım şekli, xStocks'a küçük miktarlarda yatırım yapmak, USDT aracılığıyla Apple, Tesla vb. hisse senedi tokenlerine erişmek ve fiyat dalgalanmalarını takip etmektir.
· Temel talep, "ABD hisse senedi hesabım olmasa da düşük eşikte yatırım yapmak istiyorum" sorununu çözmektir.
· Temel Bilgi: Sahip olunan jetonun gerçek hissedarlık durumu olmadığı, temettü veya oy hakkı içermediği açık olmalıdır.
Yüksek Frekanslı Spekülatörler
· Bu kişi grubunun hisse senedi tokenleştirmeye odaklanmasının temel nedeni kısa vadeli fiyat farklılıkları ve oynaklık arbitrajıdır.
· CFD'ler (Fark Sözleşmeleri) en uygun olanıdır: Kaldıraç ekleyilebilir, esnek hedging mümkündür, T+0 kapanış desteği sağlanmaktadır.
· Temel Bilgi: Alım-satım arasındaki farkı, kaldıraç riskini ve karşı taraf riskini, marjin çağrısını veya marjin yeterliliğini anlamak gerekir.
Küçük ve Orta Ölçekli İşlem Platformu / Bölgesel CEX
· Tam bir aracı kurum lisansına sahip değillerse, "CFD + Ortaklık Tokenleştirme" hibrit modelini kullanabilirler.
· Ön uçta spot/CFD eşleşmesi sağlanırken, Backed, Dinari vb. ihraççılarla ortaklıklar kurarak gerçek senet türü tokenleri entegre eden arka uç, Grayscale trafiğini yakalayabilir ve komisyon payını alabilir.
· Temel Bilgi: Hizmet alanını iyi belirlemek, ABD gibi yüksek düzenleyici pazarlardan kaçınmak önemlidir.
Geleneksel Aracı Kurum
· Hukuk ve Sermaye Koşulları Bakımından Olgunlaşmış Geleneksel Aracı Kurumlar, daha çok "Kendi Zincir + Kendi Lisans" modelini tercih etmektedir.
· Robinhood, Bitstamp gibi şirketler Avrupa ve Amerika pazarlarında bu yolculuğu keşfetmiştir: On-Chain hesaplar ve içsel saklama ile eşleştirme ve saklama gelirlerinden pay almayı hedeflemektedirler.
· Temel Farkındalık: Olgun lisans sistemi, uygun saklama ve çoklu ülke hukuki desteği ile donatılmalıdır.
Cüzdan / Temsilci
· Yükselen Pazarlarda, bazı cüzdanlar veya OTC ekipleri, Kraken, Backed gibi ihraççıların bonolarını kendi frontend uygulamalarına veya mini uygulamalarına monte ederek beyaz etiketli tokenleştirilmiş ürünleri benimsemeye eğilim göstermektedirler, bu şekilde trafik girişi ve eşleştirme komisyonu elde etmektedirler.
· Özellikle Pakistan, Filipinler gibi perakende yatırımcıların erişim eşiğinin yüksek olduğu ve gri pazar talebinin yüksek olduğu bölgeler için uygundur.
· Temel Farkındalık: Güvenilir bir ihraççı bulunması ve uygun bağlantının sağlanması gerekmekte olup, bölgesel düzenleyici riskleri azaltılmalıdır.
DeFi Protokolü
· Hisse Senedi Tokenleştirmesi, On-Chain Bağlan ve Sabit Coin'ler ile birleştirilerek, DeFi ekosisteminde türev ürün kombinasyonlarının önemli bir parçası haline gelmektedir.
· Tipik senaryolar, likidite sağlayıcıların LP havuzlarına katkıda bulunması veya Aave, Compound gibi borç verme protokollerinde teminat olarak kullanılmasıdır.
· Temel Farkındalık: Oracle ve takas mekanizmasının güvenliğinden emin olunmalı, Mirror gibi projelerin karşılaştığı Oracle saldırısı veya fiyat başarısızlık riski gibi durumlardan kaçınılmalıdır.
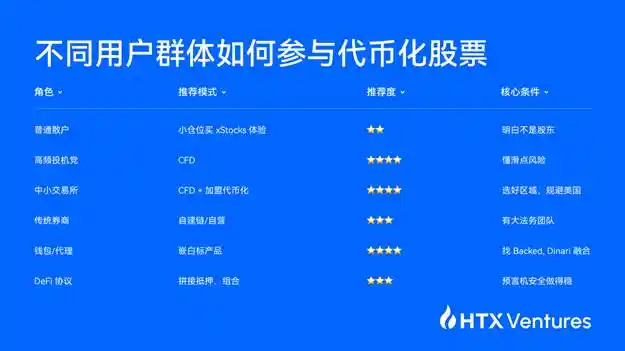
Farklı Kullanıcı Gruplarının Hisse Senedi Tokenleştirmeye Nasıl Katılabileceği
Dokuz, Risk Noktası|Gerçekler ve Kolayca Takılabilecek Tuzaklar
Hisse Senedi Tokenizasyonu, küresel kullanıcılara hisse senetleri alım satımı için pratik bir yol sunuyormuş gibi görünse de, genellikle bu işin arkasındaki riskler ve işlem eşiği göz ardı edilmektedir. İşte göz önünde bulundurulması gereken beş tipik risk:
Risk 1|Çoğu Token, Hissedar Haklarını İçermez
Robinhood, Backed, Kraken gibi platformlar resmi SSS'lerinde şunu açıkça belirtmiştir: "Bu token gerçek hissedar haklarını temsil etmez." Yani kullanıcıların elinde tuttuğu şey, hisse senedi fiyatına bağlı bir on-chain belgedir ve geleneksel hissedarlıkla eşdeğer değildir.
· Şirketin yıllık raporunu, Olağan Genel Kurul Toplantısı (AGM) katılım hakkını veya hissedar oy hakkını otomatik olarak alamazsınız;
· Genellikle temettü dahil değildir, ancak ihraç eden tarafından kar paylaşımını aktif olarak tasarlanmazsa, pratikte çok nadirdir.
Bu nedenle, çoğu kullanıcının sahip olduğu şey yalnızca fiyatın gölgesi, gerçek bir hissedarlık pozisyonu değildir.
Risk 2 | Gerçek Hisse Senedi İade Süreci Düşündüğünüzden Çok Daha Karmaşıktır
Çoğu tokenize edilmiş varlık teorik olarak 1'e 1 geri ödemeyi desteklese de, pratikte uygulama zorludur:
· Genellikle minimum geri ödeme eşiği belirlenmiştir (örneğin en az 1 hisse, bazı ürünlerde 100 hisse ile başlar);
· Bir soğuma süresi vardır, bu süre 30 ila 90 gün kadar uzun olabilir;
· Kullanıcıların KYC sürecini tekrar tamamlamaları, adres kanıtı gibi belgeleri sunmaları gerekir;
· Çoğu durumda işlem ücreti ödenmesi gerekir, genellikle nominal değerin %0.5 ila %2'si kadar.
Bu nedenle, çoğu perakende yatırımcı için, gerçekten geri ödeme seçeneğini kullanmak çok nadirdir.
Risk 3 | Yetersiz Likidite "Boş Havuz" Riskini Artırır
Varlık tokenizasyonunun bir havuzda veya merkezi borsada işlem görmesine rağmen, gerçek sipariş derinliği genellikle sınırlıdır:
· Örneğin Backed'ın AAPL, TSLA gibi varlıklarının Solana'daki ana LP havuzunun boyutu genellikle sadece birkaç milyon doları geçmez;
· Günlük piyasa yapımı, genellikle Kraken, Bitstamp gibi az sayıda likidite sağlayıcı tarafından desteklenen emir defterlerine dayanır;
· Ana piyasa yapıcılar çekildiğinde veya işlem platformu bu tokeni listeden kaldırdığında, kullanıcıların elindeki varlıklar yalnızca OTC gibi alternatif kanallar aracılığıyla bozdurulabilir, likidite riski önemli ölçüde artar.
Risk 4 | Oracle Başarısızlığı Zincir Üstü Sentez Varlıkların Temel Tehlikesidir
Tek başına DeFi sentetik varlıklar, Chainlink, Pyth gibi oracle'lara gerçek zamanlı olarak senkronize hisse fiyatlarına bağlıdır. Sahte fiyat saldırısı, API veri bozulması veya oracle'ın manipülasyona uğraması durumunda, akıllı kontrat tarafından üretilen sentetik token'lar doğruluğunu kaybeder:
· Tipik bir örnek, Terra ekosistemindeki Mirror Protocol'dür: UST çözülmesi, LUNA'nın çöküşü sonrasında, oracle başarısızlığı mAAPL, mTSLA gibi sentetik varlıkların büyük ölçekli sıfırlanmasına neden olmuştur.
Risk 5|Cross-border Compliance and Regulatory Blockage Could Be Triggered at Any Time
Once a stock tokenization project is targeted at U.S. residents or triggers cross-border securities sales, it may trigger supervision by institutions such as the SEC and FINRA:
· Robinhood Europe launched unauthorized tokenized equities of OpenAI, SpaceX, and others in the EU, which was declared unauthorized by OpenAI and triggered a regulatory investigation;
· Precedents such as Binance and FTX are clear examples, with the former being forced to delist and the latter ultimately going bankrupt due to compliance issues.
X. Future Scenario | Possible Evolutionary Paths
Stock tokenization, as part of Real World Asset (RWA) on-chain, is just the beginning, and in the next three years, it may evolve gradually along the following three main paths:
Scenario A|Broker On-Chain, Proprietary Closed Loop
In the future, Robinhood is highly likely to continue to scale the All-In model: building its own blockchain, holding compliance licenses, self-managing actual stock custody, issuing tokens on-chain, and integrating internal matching settlement.
Once the SEC provides more flexibility on the compliance path, Robinhood is expected to achieve a "Broker + Wallet + Chain" trinity.
If realized, this path can be seen as a "compliant version of Binance Smart Chain," with the underlying assets being actual stocks and ETFs, rather than purely encrypted native assets.
Scenario B|Regional Gray Market, Pioneering Breakthrough
Regions such as Abu Dhabi, Singapore, and Switzerland have officially included RWAs in their innovation pilots, allowing early exploration of the landing modes of tokenized stocks and other gray assets. In the future, more "regionally limited models" may emerge:
· Americas and the EU are dominated by proprietary licensing systems and local brokerages;
· Emerging markets in the Middle East, Southeast Asia, and Africa are expected to become major global gray hubs for tokenized stocks.
Platforms like Kraken, Bybit, and Ondo are expected to closely layout such gray areas, focusing on non-U.S. user traffic and the window of opportunity brought by licensing flexibility.
Scenario C|DeFi Assembly and Combinatorial Path
If the DeFi scene continues to heat up in a new cycle, tokenized stocks are likely to evolve into freely combinable "financial Lego" components, becoming a crucial part of on-chain RWA assembly strategies.
· Örneğin, tokenleştirilmiş tahviller (örneğin Ondo Hazine Bonoları), hisse senedi tokenleri (örneğin Backed AAPLx) ve stabilcoin'ler (örneğin USDC), zincir üstünde yapılandırılmış senet veya endeks ürünleri halinde paketlenerek bir araya getirilebilir.
· Tokenleştirilmiş hisse senetleri ayrıca likidite havuzlarına (LP) yerleştirilebilir, çift taraflı piyasa yapımına katılabilir, zincir üstü fonlara derinlik sağlayabilir.
· Kullanıcılar bu tür varlıkları Aave, Compound vb. kredi protokollerine teminat olarak verebilir, daha yüksek kaldıraç kullanabilir, bileşik DeFi getiri senaryoları oluşturabilir.
· Bu DeFi montaj hattı bir kez çalışır duruma geldiğinde, zincir üstü RWA sadece senet asması veya tek yönlü döngü olmaktan çıkacak, teminat olarak kullanılabilen, bir araya getirilebilen, parçalara ayrılabilen likidite döngüsü oluşturacak.
Senaryo D|Düzenlemelere Uymayan Sürekli Vadeli İşlemler ve Gri Eşleşme
Ana akım uygunluk yolu ve zincir üstü DeFi montajının yanı sıra, pazarda göz ardı edilmemesi gereken önemli bir gri alan var: Eğer gelecekte düzenleyici baskılar küresel düzeyde bir standart oluşturamazsa, düzensiz hisse senedi sürekli vadeli işlemleri yapan küçük ve orta ölçekli borsalar ortaya çıkabilir.
· Bu tür platformlar merkeziyetsiz borsalar (CEX) olarak faaliyet gösterebilir veya anonim zincir üstü türev protokollerine bağlanarak perakende yatırımcı fonlarına doğrudan erişim sağlayarak, USDT aracılığıyla hisse senedi sürekli vadeli işlemleri eşleştirebilir.
· Sürekli vadeli işlemler geleneksel CFD'lere benzer, ancak daha yüksek kaldıraç, otomatik yenileme ile tasarlanabilir, herhangi bir gerçek hisseyi veya emanet varlığı elinde bulundurmayı gerektirmez, sadece fiyat üzerine bahis yapar.
· Bazı projeler, ön ucu (örneğin cross-chain Dex veya anonim türev havuzu) zincir üstünde paketleyerek, zincir üstü likidite ve anonim hesaplar aracılığıyla yüksek riskli kullanıcıları çekmeye ve uyumluluk takip maliyetlerini azaltmaya çalışabilir.
Bir kez tokenleştirilmiş hisse senetlerine yönelik kısa vadeli kaldıraç talebi pazarda yüksek kalıcı olduğunda, bu tür düzensiz eşleşme ve sürekli oyun alanı kısa vadeli bir süre için etkin bir şekilde konumlanabilir, düzenleyici kurumları atlatmak ve yüksek frekanslı spekülasyon taleplerini karşılayarak gri bir alan oluşturabilir. Ancak, bu alanın yüksek bir riski vardır: Sınır ötesi fon akışı veya ABD kullanıcıları dahil olduğunda, her an SEC, CFTC veya diğer hukuki yargı alanlarının uyumluluk yaptırımlarını tetikleme riski vardır, kullanıcılar ayrıca ani likidite kesintileri, platform iflası veya aşırı kayma gibi potansiyel kayıplarla karşı karşıya kalabilir.
On Bir, Tersine Birleşim: Zincir Üstü Varlıkların Hisse Senedi Piyasasına Girmeye Başlaması
Eğer "hisse senedi tokenleştirme" geleneksel finansal varlıkların zincir üstüne çıkarılmasını temsil ediyorsa, o zaman son birkaç ayda yaşanan başka bir gelişme, muhtemelen tersine birleşim trendinin başladığını gösteriyor: Zincir üstü varlıklar da geleneksel finansal sistemde yer almaya çalışıyor, daha uygun, yapılandırılmış bir şekilde, ana akım sermaye piyasasında itibar görmeyi amaçlıyor.
25 Temmuz'da, SRM Entertainment adıyla bilinen bir Nasdaq listesi şirket resmen Tron Inc. olarak yeniden adlandırıldı ve TRON adını kullanan yeni bir hisse senedi kodu TRON'a başladı. Şirket oyuncak işini ayırmayı ve ana varlıklarını TRON DAO ekosistemine odaklanan TRX hazine politikasını geliştirmek için yapılandırmayı duyurdu, bu stratejide Waves TRON'un yerel jetonu TRX'yi temel stratejik rezerv varlık olarak kullanmaktadır. Şu anda 365 milyondan fazla TRX sahipleri olarak JustLend gibi on-chain protokoller aracılığıyla teminat yönetimi ve gelir elde etme işlemleri gerçekleştirmektedir.
Haberler duyurulduğu gün, Tron Inc.'in hisse fiyatı %55'ten fazla artarak piyasanın tartışma konusu haline geldi. Bu sadece kripto para dünyasının bir şirketi kullandığı bir "geri dönüş" işlemi değil, aynı zamanda on-chain yerel varlıkların uygun finansal yapı yollarını keşfetmeye başladığını işaret etmektedir.
Dikkate değer bir nokta ise, bu geleneksel bir şirketin kripto varlık sahip olduğunu ilk kez açıklamadığı anlamına gelmemektedir. MicroStrategy, 2020 yılında BTC satın almaya devam edip bunu mali tablolara dahil ederek "para tutan şirket" olarak temsilci haline gelmişti; Tesla, Block, Coinbase gibi şirketler de BTC, ETH veya stabilcoin varlıklarını mali tablolarında belirtmişlerdir. Ancak Tron Inc.'in bu şirketlerden farkı şunlardır:
· Çekirdek varlık olarak genel ağ jetonunu (TRX) kullanan ve on-chain ekosistem gelişimini şirket stratejisine entegre eden az sayıda listelenmiş platformdan biridir;
· Proje ekibi doğrudan hissedar değildir, ancak uygunluk çerçevesinde on-chain yönetişim ve geleneksel hisse yapısı arasında bir köprü kurma amaçlayan DAO yönetişimi ve danışman yapıları aracılığıyla "gölge kontrolü" uygularlar;
· Varlık işletmeleri daha çok on-chain protokollere (örneğin JustLend) dayanmakta ve gelir modeli daha çok Web3'e doğru eğilimlidir.
Bu tür faaliyet artık sadece bir sermaye işlemi değil, aktif bir anlatı yeniden oluşturmadır: Token varlıklarını geleneksel finansal yapılar tarafından tanınabilir, değerlenebilir ve uygun şekilde katılabilir finansal ünitelere dönüştürme sürecidir. Stabilcoinlerden, kripto tahvillere kadar, bu muhtemelen genel ağ ekosisteminin TradFi'ye entegrasyonunun bir sonraki deney alanı olacaktır.
Bu nedenle, hisse senedi tokenleştirme ve on-chain varlık hisse senedine dönüştürme, bir "çift yönlü kapsüllenme" oluşturmaktadır:
· Bir yanda, hisse senetleri, tahviller gibi gerçek varlıkların chainle ilişkilendirilmesi, on-chain finansın zenginleşmesini ve gerçek dünya bağlantısını artırır;
· Diğer yanda, doğal kripto varlıkların uygun yönlerle ana akım sermaye piyasasına girerek artı değer likidite ve kurumsal onay elde etmesi sağlanmaktadır.
Bu eğilim artık kavramsal aşamada durmuyor, Kraken, Bybit gibi borsaların gerçek hisse senetlerini chain'e taşıması ve Tron Inc. gibi shell public hakkında olguların ilerleyen aşamada şekillendiğini görüyoruz. Onlar birlikte, gelişmekte olan bir "Wall Street on-chain" kurmaktadır: merkezi olmayan varlık yapısı ile geleneksel piyasa yapıları arasında bir köprüdür.
Gelecekte, gerçekten bir döngü oluşturulup oluşturulamayacağı, piyasa yeteneği, düzenlemenin sıkılığı ve kurumsal tasarımın esnekliğine bağlı olacaktır. Ancak kesin olan bir şey var ki, para birimi ve hisse senedi arasındaki sınır yeniden şekillenmektedir.
On İki, Sonuç | Pastane mi Tuzak mı, Döngü ve Yapı Tasarımına Bağlı
Kraken, Bybit, Robinhood tarafından ileri taşınan gerçek hisse senedi blok zinciri entegrasyonundan, Backed, Dinari, Ondo tarafından yürütülen uygunluk token ihracı rolüne, Tron Inc. tarafından temsil edilen "blok zinciri varlık tersine piyasaya giriş" denemesine kadar, bu varlık yapısı yeniden yapılandırma döngüsünün merkezindeki rekabet avantajı, yalnızca akıllı sözleşme veya ürün biçimi değil, tam bir blok zinciri finansal döngüyü destekleyip destekleyememesidir.
Genel olarak bakıldığında, bu model, bir stabilcoin sisteminin ikinci katman uzantısıdır: Stabilcoin, küresel perakende yatırımcıların geleneksel banka mutabakat ağını atlamasını sağlar; hisse senedi tokenleştirme, gölge doların "gölge hisse senetlerine" köprü kurmasını sağlar; bu iki unsurun birleşimi, gerçek dünya kapalı sermaye piyasasını, 7/24 saat birleştirilebilir, monte edilebilir bir blok zinciri pazarına dönüştürür.
Ancak bu modelin uygulanması için net bir sorumluluk zinciri ve sağlam bir uyumluluk desteği olmalıdır: Gerçek hisse senedi desteğine sahip olmadan, değersiz arbitrajdan kaçınılabilir; depolama ve ihraç süreçlerinin şeffaflığı, kullanıcı güvenliğini sağlayabilir; sürekli likidite sağlanması ve piyasa yapısı, blok zinciri işlem derinliğini destekleyebilir; bölgesel lisanslar ve sınır ötesi uyumluluk mekanizmaları, SEC, AB veya diğer yerel düzenleyici kurumların kısıtlamalarına karşı önlem alabilir.
Herhangi bir halka sarkan halka, kullanıcıların elindeki tokenin gerçek değerini yitirmesine ve hak sahibi olmayan, geri alınamayan bir adalet adası varlığına dönüşmesine neden olabilir.
Bireysel yatırımcılar için, hisse senedi tokenleştirme belki de yalnızca bir gri yol için test edilen bir spekülasyon kanalıdır, gerçek anlamda hissedarlık ve uzun vadeli getiri hala geleneksel aracı kurum sisteminden kaynaklanmaktadır.
Orta büyüklükteki ve küçük borsalar, cüzdanlar, OTC'ler, DeFi protokolleri için, bu belki de cüzdanda pasif hale getirilen stabilcoin likiditesini canlandırmak, RWA pistiyle hızlı bir şekilde entegre olmak için en hızlı yoldur.
Aksine, Tron Inc., radikal ancak gerçekçi bir olasılık sunmuştur: parayı geleneksel sermaye piyasalarına sokarak, kripto parayı hisse senediyle kurumsal olarak bir araya getirmeye çalışmıştır.
Pastane olması da, tuzak olması da, sonuçta kimin çift yönlü, birleştirilebilir, uygulanabilir bir döngü yapısı oluşturabileceğine bağlıdır. Bu yolu gerçekten geçirebilen kişi, muhtemelen bir sonraki varlık ve likidite ana akım dalgasını yakalayabilecek olan kişidir.
HTX Ventures Hakkında
HTX Ventures, Huobi HTX'in küresel yatırım departmanıdır ve yatırım, kuluçka ve araştırmayı bir araya getirerek dünyanın en iyi ve en zeki ekiplerini tanımlar. Endüstri öncüsü olarak, HTX Ventures 12 yıldan fazla bir süredir blockchain inşaatı deneyimine sahiptir, bu alandaki öncü teknolojileri ve yeni iş modellerini tanımlamada uzmandır. Blockchain ekosistemi içinde büyümeyi teşvik etmek için projelere finansman, kaynaklar ve stratejik tavsiyeler sağlıyoruz.
HTXVentures şu anda 300'ün üzerinde projeyi destekliyor ve çeşitli blockchain alanlarını kapsıyor, bazı yüksek kaliteli projeler zaten Huobi HTX'de işlem görüyor. Ayrıca, en aktif FOF fonlarından biri olarak, HTX Ventures global çapta 30 önde gelen fona yatırım yapıyor ve Polychain, Dragonfly, Bankless, Gitcoin, Figment, Nomad, Animoca ve Hack VC gibi küresel önde gelen blockchain fonlarıyla işbirliği yapıyor, birlikte blockchain ekosistemini oluşturuyor.
Bu makale bir gönderiden alınmış olup BlockBeats'in görüşlerini temsil etmez
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler