HTX Ventures Son Raporu

Önsöz
Hisse senedi tokenleştirme, kripto para dünyası ile geleneksel finansın buluşma noktası haline geliyor. Kraken, Robinhood gibi platformların sahneye girmesiyle, piyasa reel varlıkların, ETF'lerin vb. gibi ABD hisselerini blok zincire taşımayı ve küresel 7x24 saatlik bir çevrimiçi sermaye piyasası oluşturmayı deniyor. Öncü bir ticaret platformu olarak, bu eğilim yalnızca bir tesadüf değil, aynı zamanda istikrarlı kripto paraların popülaritesi, gölge dolar sistemi ve reel varlıkların blok zincire çıkarılması (RWA) mantığı tarafından ortaklaşa yönlendiriliyor.
Temel mantık şudur: Kararlı kripto paralar küresel bir gölge dolar sistemi inşa etmiştir ve hisse senedi tokenleştirme, bu sistemin doğal bir uzantısı olarak, non-Amerikan kullanıcıların USDT aracılığıyla "gölge hisse senetlerine" doğrudan erişmelerini sağlar, hesap açma, havale ve uluslararası ödemelerden kaçınarak, çevrimiçi bir "Gri Wall Street" oluşturur. Bu model hem yeni likidite alanları sunmakta hem de düzenleme ve uyumluluk risklerini öne çıkarmaktadır.
Aynı zamanda, başka bir tersine yol da belirgin hale geliyor: Çevrimiçi varlıklar, uyumlu bir şekilde yapılandırılarak geleneksel piyasaya giriş yapıyor. Son zamanlarda, Nasdaq'ta işlem gören bir şirket, adını Tron Inc. olarak değiştirerek, anahtar stratejisine blok zincir ekosistemini ve TRX'yi dahil ederek, bir sinyal gönderdi - kripto varlıkların ve mainstream finansın bütünleşmesi artık kavramsal düzeyde kalmıyor, kurumsal çerçevenin içinde adım adım hayata geçiriliyor.
Kazanç mı yoksa tuzak mı? Cevap, döngüyü başarılı bir şekilde tamamlayıp tamamlayamamaya bağlıdır:
· Gerçek hisse senedi desteği ve şeffaf saklama gerçekleşebilecek mi?
· Likidite ve piyasa yapıcılığı uzun süre sürdürülebilecek mi?
· Bölgesel düzenleme mekanizmaları inovasyon hızına ayak uydurabilecek mi?
Bu makale, HTX Ventures tarafından hazırlanmış olup, modelin ayrıştırılması, oyuncu tablosu, düzenleme durumu, tipik riskler ve gelecekteki gelişmeler etrafında toplanarak size şunu belirlemenize yardımcı olacaktır: Hisse Senedi Tokenleştirme, RWA için altın kapı mı, yoksa sermaye piyasasının Gri Alan tuzak mı?
1. Kripto Para Dünyası Neden Hisselere Odaklandı?
Blok zincir teknolojisinin ortaya çıkışından bu yana, tokenleştirilebilen varlıklar neredeyse hepsi veya hâlihazırda blok zincire taşınıyor. İlk stabil coin'lerden, gayrimenkul, tahviller, fonlar gibi geleneksel finansal varlıklara; bugün giderek popüler hale gelen hisse senedi tokenleştirmeye (Tokenized Stocks) kadar, her yenilik, blok zincir aracılığıyla gerçek dünya finansının çeşitli engellerini ortadan kaldırmaya çalışıyor.
Hisse Tokenizasyonunun temel mantığı, geleneksel finans piyasasındaki hisse varlıklarını blokzincirinde dijital jetonlara dönüştürerek küresel 24 saatlik işlem, küçük lot alımı ve daha verimli sınır ötesi işlemlerin gerçekleştirilmesini sağlamaktır. Bu modelin dikkat çekici olmasının nedeni, dünya genelinde perakende yatırımcılar, özellikle de gelişmekte olan ülkelerdeki perakende yatırımcıların hesap açma zorluğu, para transferi zorlukları, işlem zamanlaması uyumsuzluğu gibi sorunları doğrudan çözmesidir.
Ancak, Hisse Tokenizasyonu yeni bir kavram değildir, aslında 2020 yılında kısa bir süre ortaya çıkmış ve o zamanlar FTX ve Binance gibi temsilcileri olan borsaların girişimleriyle denenen ancak nihayetinde regülasyonun yoğun baskısı altında başarısızlığa uğrayan bir süreçtir.
İkinci, Hisse Tokenizasyonunun Öncüleri: FTX ve Binance
2020 yılında, Hisse Tokenizasyonunu deneyen ilk borsalardan biri olan FTX, Alman menkul kıymetler şirketi CM-Equity ile iş birliği yapmayı seçti ve gerçek hisseleri emanete alarak ERC-20 jetonu biçiminde Hisse Tokenizasyonu, örneğin Tesla, Apple ve Coinbase'in hisse senetleri gibi jetonlaştırılmış hisseleri satın aldı ve küresel kullanıcılara kendi borsasında sattı.
FTX'in ilk dönemdeki performansı dikkat çekiciydi, birçok gelişmekte olan pazar perakende yatırımcısını çekti. Ancak, bu model hızla Avrupa ve Amerika'nın menkul kıymetler regülasyon kurumlarının dikkatini çekti. Alman Federal Finansal Denetleme Kurumu (BaFin) ve Amerikan Menkul Kıymetler Borsası (SEC) sırasıyla güçlü uyarılarda bulunarak, bu tür işlemlerin bir menkul kıymetler halka arzını içerdiğini ve ilgili menkul kıymetler regülasyonu standartlarına uygun olması gerektiğini ve ilgili lisansların alınması gerektiğini belirtti. FTX bu uygunluk gereksinimlerini karşılayamadı ve acilen hisse token ürünlerini kaldırmak zorunda kaldı.
2021 yılında, Binance de benzer ürünleri piyasaya sürmeyi denedi ve hemen hemen aynı şekilde Tesla, Coinbase, Apple'ın hisselerini tokenleştirdikten sonra işlem gördü. Ancak, Binance'in girişimi de benzer şekilde uzun vadeli devam edemedi ve çoklu ülke regülasyon baskısı altında ilgili hizmetleri durdurmak zorunda kaldı.
FTX ve Binance'in başarısızlıkları, Hisse Tokenizasyonu işinin temel zorluğunun uyumluluk ve regülasyon, değil teknoloji olduğunu net bir şekilde iletti.
Üçüncü, Hisse Tokenizasyonu Neden Yeniden Odak Noktası Haline Geldi?
Güçlü regülasyon direnişi ile karşılaşmasına rağmen, Hisse Tokenizasyonu 2024-2025 yıllarında tekrar gündeme alındı ve piyasanın dikkatini çeken bir konu haline geldi. Bu durumun temel nedenleri genellikle dört ana noktada toplanabilir:
· Politika ve Siyasi Faktörler: 2024 yılında, Trump kripto para birimlerini desteklediğini açıkladı ve bu da piyasada düzenlemelerin muhtemelen hafifleteceği beklentilerinin yeniden canlanmasına neden oldu. SEC yetkilisi Hester Peirce, uygun düzenlemelerin kum havuzu konseptine ilgi duyduğunu dile getirerek, politika açısından gri bir alan sağladı.
· Geleneksel Finans Kuruluşlarının Katılımı: BlackRock, Franklin Templeton gibi geleneksel devler, fonları, tahvilleri ve diğer varlıkları blok zincirinde jetonlaştırmaya başladı. Bu adım, hisse senedi tokenizasyonu için bir örnek sunarak daha fazla geleneksel kurumun bu alana ilgi göstermesini sağladı.
· Teknolojinin Olgunlaşması: 2020'den farklı olarak, bugün Solana, Base, Arbitrum gibi blok zinciri teknolojilerinin hızla gelişmesi, işlem maliyetlerini büyük ölçüde düşürdü, işlem hızını artırdı ve likiditeyi daha kolay hale getirdi.
· Gerçek Perakende Talebi Hala Güçlü: Güneydoğu Asya, Güney Asya, Orta Doğu gibi bölgelerdeki perakendecilerin ABD hisselerine olan talebi hala çok yüksek. Bu bölgelerdeki kullanıcılar büyük miktarda USDT'ye sahipken, geleneksel ABD hisse senedi piyasasına girmekte zorlanıyorlar, dolayısıyla hisse senedi tokenizasyonu bu pazar boşluğunu doğrudan dolduruyor.
Dört, Hisse Senedi Tokenizasyonu Neden Gölge Dolar Sistemi ve Kararlıcoin İlgisiyle Güçlü İlişkilidir?
Hisse Senedi Tokenizasyonu, kararlıcoin zincirindeki doların "ikinci katman evrimi"dir, perakendecilerin elindeki Gölge Dolar'ı doğrudan Gölge Hisse Senedi haline getirerek RWA'nın "statik saklama"dan "bileşime açık dinamik varlık" haline gelmesini sağlar. Kararlıcoin ne kadar popüler olursa, bu yol da o kadar işler hale gelir, ancak düzenleyicilerin Gölge Dolara karşı olan çekincesi de o kadar artar.
Kararlıcoin Esasen Küresel Gölge Dolar Sisteminin "Gri Bölgesi Geçidi"
· Dolar ile desteklenen kararlıcoin'ler (USDT, USDC) artık sadece "kripto çevresi ödeme aracı" değil, geleneksel sınır ötesi takas ağını atlayarak "dolar kopyası"dır.
· Birçok gelişmekte olan pazarda, kararlıcoin yerel halkın dolar talebinin gölgesidir. Filipinler, Pakistan, Arjantin, Vietnam gibi ülkelerdeki kullanıcılar yerel para birimine sahip olmayabilirken, kararlıcoin ellerinde bulunduklarında "dolar"a sahip olurlar.
· Bu nedenle perakendeci açısından, "Elde USDT ≈ Dolar Mevduatı", ancak daha esnektir, istedikleri zaman alım satım yapabilirler, ayrıca doğrudan hisse senedi tokenine dönüştürebilirler.
· Hisse Senedi Tokenizasyonu ortaya çıktığında, kararlıcoin doğal olarak kararlıcoin'lerin yeni hedefi haline gelir: USDT/USDC doğrudan Apple/TSLA'nın blok zinciri üzerindeki gölge fiyat referansı olur, bu durumda önce fiat paraya çevirmeye gerek kalmaz, ardından ABD aracı kurumunda hesap açmaya gitmezler.
Kararlıcoin Popülaritesi Arttıkça, RWA (Gerçek Varlık Zincirde) Daha Fazla Potansiyele Sahip Olur
· USDT'nin 2024'te dolaşımdaki miktarı yer yer 115 milyar doları aşarak küresel olarak en büyük "dolar alternatifi ürünü" haline geldi, dolaşım hızı geleneksel dolar havalesinin çok üzerindedir.
· Kapsamlı likiditesi olan kararlıcoin'ler sayesinde, blok zincirindeki RWA'lar (tahviller, fonlar, gayrimenkuller, hisseler) doğal olarak yeni "likidite havuzları"na ihtiyaç duyar, aksi takdirde USDT sadece CEX'te sözleşme yapmak için kalır, gerçek varlıklara entegre olamaz.
· Hisse Tokenizasyonu, en kolay anlaşılabilen, küresel likiditesi en olgun RWA'ların bir tanesi olup, perakende yatırımcılar için varlık belirgin, likidite sağlayıcılar da gerçek ikincil piyasa fiyatlarına dayanarak işlem yapabilir; emlak, sanat eseri, alacaklılara göre daha kolay bir şekilde işlem görülebilir.
Gizli Dolar Sistemi + Hisse Senedi Tokenizasyonu, "Amerikan Hisse Senetleri"ni zincir üstü ikinci katman dolar varlığı haline getiriyor
· Düzenleme bilimi açısından, Hisse Senedi Tokenizasyonu + Sabit Coin kombinasyonu esasen bir "gizli dolar sermaye piyasası" seti oluşturur:
· Sabit Coin, dolar para biriminin gizli alternatifini sağlar;
· Hisse Tokenizasyonu, ABD şirketlerinin hisse senedi getirilerini gizlileştirir;
· İkisi bir araya gelerek, ABD dışındaki sakinlerin 7/24 "gizli dolar" ile "gizli hisse senedi" yapmasına olanak tanır.
· Bu kombinasyon, Amerikan hisse senedi aracı kurumu sistemi, SWIFT yerleşim sistemi ve ABD'nin doğrudan vergi beyan sistemini (teorik olarak) atlar.
· Bu nedenle, düzenleyici kurumlar bunu yalnızca "dolar etkisinin taşması" olarak değil, sadece bir jeton oyunu olarak değil yüksek hassasiyetle ele alırlar.
Bu mantık çizgisi nedeniyle Kraken, Bybit, Robinhood, Backed'ın neden 2024-2025 yıllarında yükselmesine cesaret ettiğini açıklıyor
· Sabit Coin zaten küresel kullanıcılar tarafından doğrulandı (hızlı işlem, sınır ötesi ödemeler kolay), zincir üstü RWA da dev kurumlar tarafından desteklenmektedir (BlackRock, Franklin Templeton).
· Kraken vb. işte bu gizli dolar sistemiyle perakendeyi grileten fırsatı görüyor.
· Robinhood, AB'de önce hisse senedi tokenizasyonunu deniyor, aynı zamanda Amerikanın dışındaki USDT trafiğine güvenerek, zincir üstü bono ile elde edemediği kullanıcı kitlesine ulaşıyor.
Beş, Hisse Senedi Tokenizasyonunun Üç Ana Modeli
"Hisse Senedi Tokenizasyonu" kavramı sadece birkaç kelimeden ibaret olsa da, uygulamada tek bir yol değildir.
Gerçek hisse senedi güvencesine sahip olup olmadığına, zincir üstü ihracat ve işlem yöntemine göre, mevcut pazarda yaygın uygulamalar üç modele ayrılabilir: Birincisi gerçek hisse senedi güvencesi + zincir üstü jeton ihracatı, ikincisi Fark Sözleşmesi (CFD) modeli ve üçüncüsü saf DeFi sentetik varlıklardır. Üç modelin de avantajları ve dezavantajları vardır, arkasındaki düzenleme baskısı, likidite tasarımı, kullanıcı uygunluğu senaryoları da açık farklılıklar taşır, bunları anlamak ise tüm hisse senedi tokenizasyon yarışının temelidir.
Model One | Real Stock Custody + On-Chain Issuance
This is the mainstream route currently adopted by Kraken and Bybit, and it is also considered the relatively most prudent approach from a compliance perspective.
Operation Mechanism
· A licensed issuer or broker (such as Backed Finance, Dinari) purchases real stocks (such as Apple, Tesla) in the traditional secondary market.
· The stock assets are held by a compliant custody institution (such as BitGo, Anchorage) to ensure the quantity is real and verifiable.
· Based on the custody shares, the issuer issues tokens on-chain at a 1:1 ratio, such as 1 share of Apple = 1 AAPLx (or bAAPL), deployable on networks like Solana, Base, etc.
· Users can purchase this token with USDT on exchanges like Kraken, indirectly acquiring on-chain assets pegged to real stocks.
Key Points of the Model
Although this system seems ideal, it has the following limitations in reality:
· While pegged to real stocks, most tokens do not automatically come with voting rights or dividend rights. Companies like Robinhood and Kraken clearly state on their official websites: "This is not shareholder rights."
· If users wish to convert the tokens into real stocks, they usually need to undergo strict KYC, follow the custody redemption process, and may also need to pay additional fees. Some issuers may not even support retail odd-lot redemptions.
· Therefore, the vast majority of users who purchase these tokens do so mainly to capture stock price fluctuations, with the actual exercise of shareholder rights being extremely low.
Why Are Kraken and Bybit Still Actively Pursuing This?
· Compliance Buffer: Backed by real stocks and transparent custody, in the face of regulatory pressure, most of the responsibility can be shifted to the issuer (such as Backed).
· DeFi Composability: The tokens have on-chain transferability, allowing for cross-chain compositions. For example, Kraken's AAPLx can be transferred to a Solana wallet for users to provide liquidity on Jupiter or participate in liquidity mining on Kamino.
· Perakende Yatırımcılar İçin Daha Çekici: Saf CFD veya sentetik varlıklara kıyasla, gerçek hisse senedi temsilinin sağladığı "gerçeklik hissi", kullanıcıların psikolojik eşiği düşürebilir, pazar eğitimini ve katılımını kolaylaştırabilir.
Özel Durum | Robinhood'un "Tümleşik Zincir" Yaklaşımı
Robinhood'un yol haritası ise daha da ileri gitmektedir; kendi ABD Menkul Kıymetler Borsası lisansına dayanarak, gerçek hisse senedi işleme ve saklama yeteneğine zaten sahiptir. Şu anda Robinhood, Robinhood Zinciri'ni kendi geliştirmekte olup, hisse senedi hesaplarını doğrudan blok zincire bağlamayı hedeflemekte, kendi kendine saklama, blok zincir tabanlı ihraç ve eşleştirme entegrasyonu sağlamakta, aynı zamanda küresel likidite sağlayıcısı olan Bitstamp'a entegre olmaktadır.
Bu model, "Borsa Brokeri Versiyonu Binance Zinciri"ne eşdeğerdir; Robinhood, bilet ihraçtan likidite sağlamaya ve veri dönüşümüne kadar tüm süreci kontrol eden, paylaşım, kullanıcılar ve trafiği tümüyle kendi ekosistemine bırakan bir yapıya sahiptir.
Ancak belirtilmelidir ki, bu kadar kapsamlı bir kapalı döngü uyumluluk yapılandırması ve teknik engeller, genel borsa platformu veya cüzdan hizmet sağlayıcılarının kısa vadede çoğaltabileceği bir şey değildir; küçük oyuncular bu özelleştirilmiş ekosistemin yatırım maliyetini karşılayamazlar.
Model 2 | Fark Kontratı (CFD): Basit Kabuk, Geleneksel Oyun
Gerçek hisse senedi saklama yöntemiyle kıyaslandığında, CFD (Fark Kontratı) görünüşte en basit olanı olmasına rağmen şu anda işlem platformları tarafından benimsenen en yaygın yöntemlerden biridir.
İşleyiş Mekanizması
· Bybit CFD, PrimeXBT vb. gibi tipik oyuncular benzer bir yapıyı benimsemektedir.
· Kullanıcılar, MT5, MT4 veya Bybit'in yerleşik CFD sayfası aracılığıyla "Apple CFD" gibi varlıkları seçerek, fiyatın artış veya düşüşüne bahis oynarlar.
· Platform kendisi veya dış LP (likidite sağlayıcı) ile kullanıcılar arasında bahis oynar, gerçek varlık sahibi olmaya veya fiziksel saklamaya gerek yoktur.
· Spread, slippage, kaldıraç parametreleri platform tarafından belirlenir; kullanıcıların işlemi, platform veya LP arasındaki fiyat rekabetine dayanmaktadır, hisse senedi teslimatı veya hissedar kaydı yoktur.
CFD Modelinin Neden Yaygın Olduğu
· Hızlı dağıtım süreci: Olgun bir LP'ye entegre olmak ve canlı hisse senedi fiyatlarını tanıtmak yeterlidir, pazar hemen başlayabilir.
· Uyum zorunlulukları nispeten daha azdır: Çoğu yargı alanı, CFD'yi türev ürün ticareti olarak sınıflandırmakta olup, fiziksel hisse senedi teslimi olmadığı sürece, geleneksel menkul kıymetler yasasının en sıkı kapsamına girilmez.
· Kullanıcı Kabulü Yüksek: Kripto para kullanıcıları genellikle BTC, ETH kontratlarını iyi bilirler, bu nedenle hisse senedi kontratlarına geçişte öğrenme eşiği yoktur, işlem mantığı tutarlıdır.
Bybit'in Çift Raylı Stratejisi
Bybit'in son aylardaki stratejisi özellikle belirgindir:
· Bir yandan Backed ile işbirliği yaparak xStocks'ı (AAPLx, TSLAx gibi) tanıttı, "gerçek hisse senedi destekli" tercih eden kullanıcılara yönelik olarak, Kraken, Robinhood vb. ile doğrudan rekabet etmektedir.
· Diğer yandan geleneksel CFD ürün yelpazesini koruyarak, spekülatif kullanıcıların yüksek kaldıraç ve günün her saati arbitraj gereksinimlerini karşılamaktadır.
Bu çift raylı karma model, Bybit'in bir ticaret sistemi altında hem gerçek hisse senedine duygusal olarak destek veren muhafazakar kullanıcıları hem de kaldıraçlı dalgalanmayı arayan yüksek frekanslı spekülatif kullanıcıları aynı anda kapsamasını sağlar, likidite kaynaklarını ve kullanıcı tabanını maksimize eder.
Risk Noktaları: Kullanıcıların Dikkat Etmesi Gereken Yaygın Sorunlar
CFD modu basit ve kullanışlı olsa da, arkasındaki riskler göz ardı edilmemelidir:
· Tamamen Hiçbir Hisse Senedi Sahibi Hakları: CFD herhangi bir oy hakki, temettü hakkı vermez ve hissedar listesine bağlı değildir.
· Karşı Taraf Platformu veya LP: Kullanıcı kar elde ederse platform zarar eder, işlemler çok hassassa, bazı platformlar slippage veya stop-out mekanizması aracılığıyla riskleri silkeleyebilir, stoplanma riski ve slippage genişlemesi olasılığı vardır.
· Temelde Düzenlemeye Tabi Olan "Bahis Pazarı": Bu nedenle CFD, kısa vadeli dalgalanma işlemleri için daha uygundur, uzun vadeli tutma, hisse senediyle aynı şekilde değer özelliklerine sahip değildir.
Model Üç | Zincir Üstü Saf DeFi Sentetik Varlık
İlk iki modele kıyasla, zincir üstü saf DeFi sentetik varlık en "iktidar" merkezsizleşme çözümüdür. Temsilci projeler arasında erken dönem Mirror Protocol ve hala faal olan Synthetix bulunmaktadır.
İşleyiş Mekanizması
· Kullanıcılar sabit coin (örneğin UST, sUSD vb.) rehini vererek, sentetik varlık oluşturmak için akıllı sözleşmeye teminat olarak yatırırlar.
· Protokol, hedef varlık fiyatını gerçek zamanlı olarak Oracle'dan alır, örneğin Apple şu anda 180 dolar.
· Akıllı Kontratlar, orak verilerine dayanarak ilgili hisse sentetik tokenlerini otomatik olarak oluşturur (mint), örneğin "mAAPL", "sTSLA", bu tokenlar yalnızca hisse fiyatını izler, gerçek hisse senedi sahipliğini temsil etmez.
· Kullanıcılar, bu tokenleri zincir üstü DEX'lerde (örneğin Terraswap, Uniswap, Curve) likidite sağlamak (LP), serbestçe ticaret yapmak veya endeks oluşturmak, kaldıraç kullanmak gibi işlemler yapabilir.
Avantajlar
· Tamamen Zincir Üstü: Merkezi eşleştirme veya depolamaya bağlı değil, tüm arz, dolaşım, yakma işlemleri akıllı kontrat tarafından otomatik olarak gerçekleştirilir.
· Esnek Entegrasyon: Diğer DeFi protokollerine entegre edilebilir, teminatlı ödünç alma, opsiyonlar, yapılandırılmış ürünler gibi çeşitli kullanım seçenekleri mevcuttur.
Sınırlamalar ve Riskler
· Gerçek Varlık Desteği Eksikliği: Sentetik varlıklar tamamen orak veri beslemesine dayanır, gerçek hisse senedi desteğine sahip değildir.
· Yüksek Sistemik Risk: Orak verisi saldırıya uğradığında veya başarısız olduğunda, fiyat sabitlemesi etkinliği kaybolur, akıllı kontrat da ödeme yapma kapasitesini kaybedebilir.
· Likidite Tükenme Riski: Merkezi borsalara kıyasla, zincir üstü LP'lerin likidite derinliği, katılımcıların sürekli emir girişi ve getiri paylaşımına dayanmaktadır. Sürekli teşvik eksikliği, likiditenin hızla azalmasına neden olabilir.
Mirror Protocol'ün başarısızlığı tipik bir örnektir: Terra ekosistemi çöktüğünde, UST fiyatı sabitlemesini yitirdi, Mirror üzerindeki sentetik hisse senetleri mAAPL, mTSLA sıfırlandı.
Synthetix hala faaliyette olmasına rağmen, bazı sAAPL, sTSLA tokenleri hala Optimism ve Synthetix ana protokollerinde teminat veya sentetik borç havuzu oluşturmak için kullanılmaktadır. Ancak, kullanıcı tabanı ve TVL, zirve dönemine kıyasla önemli ölçüde daralmıştır; saf DeFi formatındaki hisse senedi tokenleştirme trendi, istikrarlı coin'ler ve ETH kaldıraç senaryolarından çok daha düşüktür.
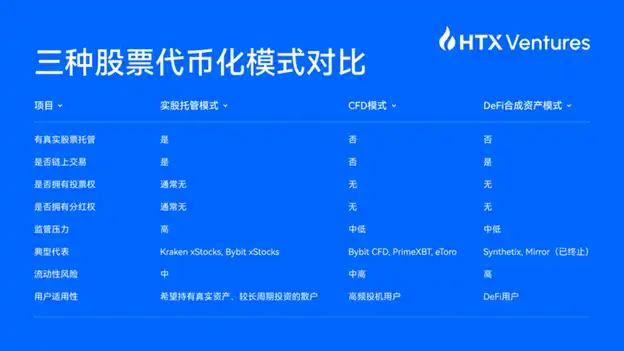
Üç Hisse Senedi Tokenleştirme Modeli Karşılaştırması
Altı, Oyuncu İncelemesi · Bu Ağı Kullanarak Kim Var
Hisse Senedi Tokenleştirme akımının arkasında, üretimden saklama hizmetine, platform likiditesinden son kullanıcı dağıtımına kadar net bir yukarı akış-çatal akışı oluşmuştur.
Backed Finance: Arka Planda Yer Alan Çekirdek Emisyon Yetkilisi
· İsviçre merkezli olan, şu anda endüstride en önde gelen hisse senedi jetonu emisyon yetkililerinden biri olan, geleneksel aracı kurumdan gerçek hisse senedi satın alan ve Chainlink'in Proof of Reserve (PoR) özelliğine dayanarak blok zincirindeki gerçek zamanlı depo detaylarını açıklayan Backed Finance.
· Ana müşteriler arasında Kraken, Bybit, Ondo ve diğerleri bulunan Backed, sunduğu hisse senedi jetonları "uygun olarak listelenebilir spot ürünler" olarak görülmekte ve CEX'e hızlı bir şekilde listelenerek perakende yatırımcılara sunulmaktadır.
· Temel mantık şudur: Emisyon yetkilisi menkul kıymet uyumluluğunu ve depo kurumu rolünü üstlenirken, CEX sadece ön uç KYC/AML'yi üstlenir ve doğrudan menkul kıymet ihraç sorumluluğundan kaçınmaya çalışır.
Ondo & Securitize: İttifakçılar ve Geleneksel Dijital Menkul Kıymet Hizmet Sağlayıcısı
· Ondo, Solana Foundation, BitGo, Fireblocks, Jupiter gibi kuruluşlarla birlikte çalışarak "Küresel Pazar İttifakı"nı başlatan ve çapraz zincir, depolama ve likidite standardizasyon çözümleri oluşturan bir girişimdir.
· Securitize ise dijital menkul kıymetler alanının erken dönemdeki tipik oyuncularından biridir. Genellikle geleneksel şirketlere hisse senedi tokenleştirme ve uygun yatırımcı eşleştirme hizmetleri sunar ve işletme tarafı pazarına odaklanır, doğrudan perakende yatırımcılara hitap etmez.
Dinari: ABD'de Uyumlulukla Yüzleşmeye Çalışan
· Dinari, ABD merkezli bir ekiptir ve Reg D, Reg CF gibi uyumluluk lisanslarını ve ATS (Alternatif Ticaret Sistemi) niteliğini başvurarak ABD menkul kıymet düzenlemesiyle yüzleşmeyi amaçlar ve gerçekten uyumlu hisse senedi jetonlaştırma ürünü "dShares"ı oluşturmayı hedefler.
· Backed'den farklı olarak, Dinari gelecekte kullanıcılara kısmen seçenek sunulabilir finansal haklar (örneğin kar payı) sağlamayı umar, ancak ABD'de uyumluluk maliyetinin son derece yüksek olması, aracı kurum lisansı, depolama ve hukuk danışmanı ekibi uzun vadeli bir yatırım gerektirir.
· Şu anda Dinari daha çok B2B stratejisini benimsemekte olup, cüzdan veya ticaret platformlarıyla işbirliği yaparak hisse senedi jetonu ürünlerini beyaz etiket şeklinde sunmaktadır.
Kraken: Köklü ve Uyumlu Bir CEX'in Öncü Uygulayıcısı
· Kraken, her zaman uyumlu bir CEX olarak pazarlanmış ve öncelikle Avrupa ve Amerika kullanıcılarının lisansa ve uyumluluğa güvenini hedeflemiştir.
· xStocks Modülü, Backed ile entegre olarak çalışır: Gerçek hisse senetlerinin saklanması Backed tarafından sağlanırken, Kraken eşleştirme, listeleme, cüzdan ve API entegrasyonu sağlar, PoR halka açıktır, zincirde Solana dahil olmak üzere ağlara transfer edilebilir ve LP/DEX ile ikincil likidite oluşturulabilir.
· Kraken özellikle uyumluluk sınırlarına önem verir, ABD kullanıcıları için IP engelleme, saat dilimi KYC kısıtlamaları vb. önlemler alır ve mümkün olduğunca SEC'nin kırmızı çizgisine dokunmamaya çalışır.
Bybit: Çift Raylı Hibrit, Nakit ve Türev Dengesi
· En büyük farkı Kraken ile Bybit'in hem gerçek hisse senedi tokenizasyonunu hem de CFD (Fark Sözleşmesi) ürünlerini aynı anda işletmesidir.
· CFD'ler, Bybit'in dış likidite sağlayıcılarıyla (örneğin IS Prime, Finalto) ve MT5 sistemiyle entegre olarak sağladığı, yüksek frekanslı spekülatif kullanıcı taleplerini karşılamak için spread ve komisyon kazanımı yapar.
· Gerçek hisse senedi yolu ise Backed ile işbirliği yaparak xStocks'ları (örneğin AAPLx, TSLAx) listeleyerek sağlanır, "gerçek hisse senedi destekli" kullanıcılar için hizmet verir ve bu iki müşteri grubu platformda aynı anda geçiş yapabilir.
Robinhood: Kendi Yetki Belirleme Zinciri Entegrasyonu
· Robinhood, ABD Broker-Dealer lisansına sahiptir ve başlangıçta gerçek hisse senedi alım satımı ve saklaması sunabilirdi.
· Kendi Robinhood Zincirini oluşturarak, hisse senedi hesaplarını zincirdeleştirir, kendi cüzdanı ve ticaret eşleştirme sistemi ile entegre eder, önce AB bölgesinde (Robinhood Europe) deneme yapar, 200'den fazla hisse senedi ve ETF'yi Token ürünleri haline getirerek AB kullanıcılarına ticaret sunar ve ABD düzenlemelerinden kaçınır.
· Bitstamp likidite köprüsü sağlar, ileriye dönük olarak kullanıcılar tokenlerini DeFi ortamında teminat olarak kullanabilir veya yapılandırılmış ürünlerde birleştirebilir.
· Bu "Yetki Belirleme İç Zinciri" çözümü, Robinhood'un ihraçtan saklama, eşleştirme, likiditeye kadar tamamen entegre bir çözüm sunmasını sağlar ve kullanıcıların kalma süresini ve veri kontrolünü büyük ölçüde artırır, ancak güçlü uyumluluk desteği ve yatırım gerektirir, küçük ve orta ölçekli oyuncuların kısa vadede taklit etmesi zor olabilir.
Republic: Halka Açık Olmayan Nadir İştiraklere Odaklanma
· Diğer projelerin aksine açık hisselerle ilgilenmeyen Republic, tokenleştirmeyi genellikle halka açık olmayan şirketlerin nadir hisselerinde (örneğin SpaceX, OpenAI) odaklar ve genellikle SPV (Özel Amaçlı Taşıyıcı) tahvilleri modelini kullanarak perakendecilerin genellikle ulaşamayacakları iştiraklara dolaylı olarak yatırım yapmalarını sağlar.
· Bir risk noktası, bazı özel sermaye hisse tokenlerinin yetkilendirme sorunu içerebileceğidir, örneğin OpenAI, Robinhood Europe'un ilgili ürünlerini yetkilendirilmemiş olarak piyasaya sürdüğünü belirten bir açıklama yaptı ve SEC de bir soruşturma başlattı.
Bu makale, bir katkıda bulunandan gelmektedir ve BlockBeats'in görüşünü temsil etmez.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler