Faiz indirimine bir adım daha yaklaşılırken, Eylül ayından sonra piyasa sert bir boğa piyasasına mı girecek?

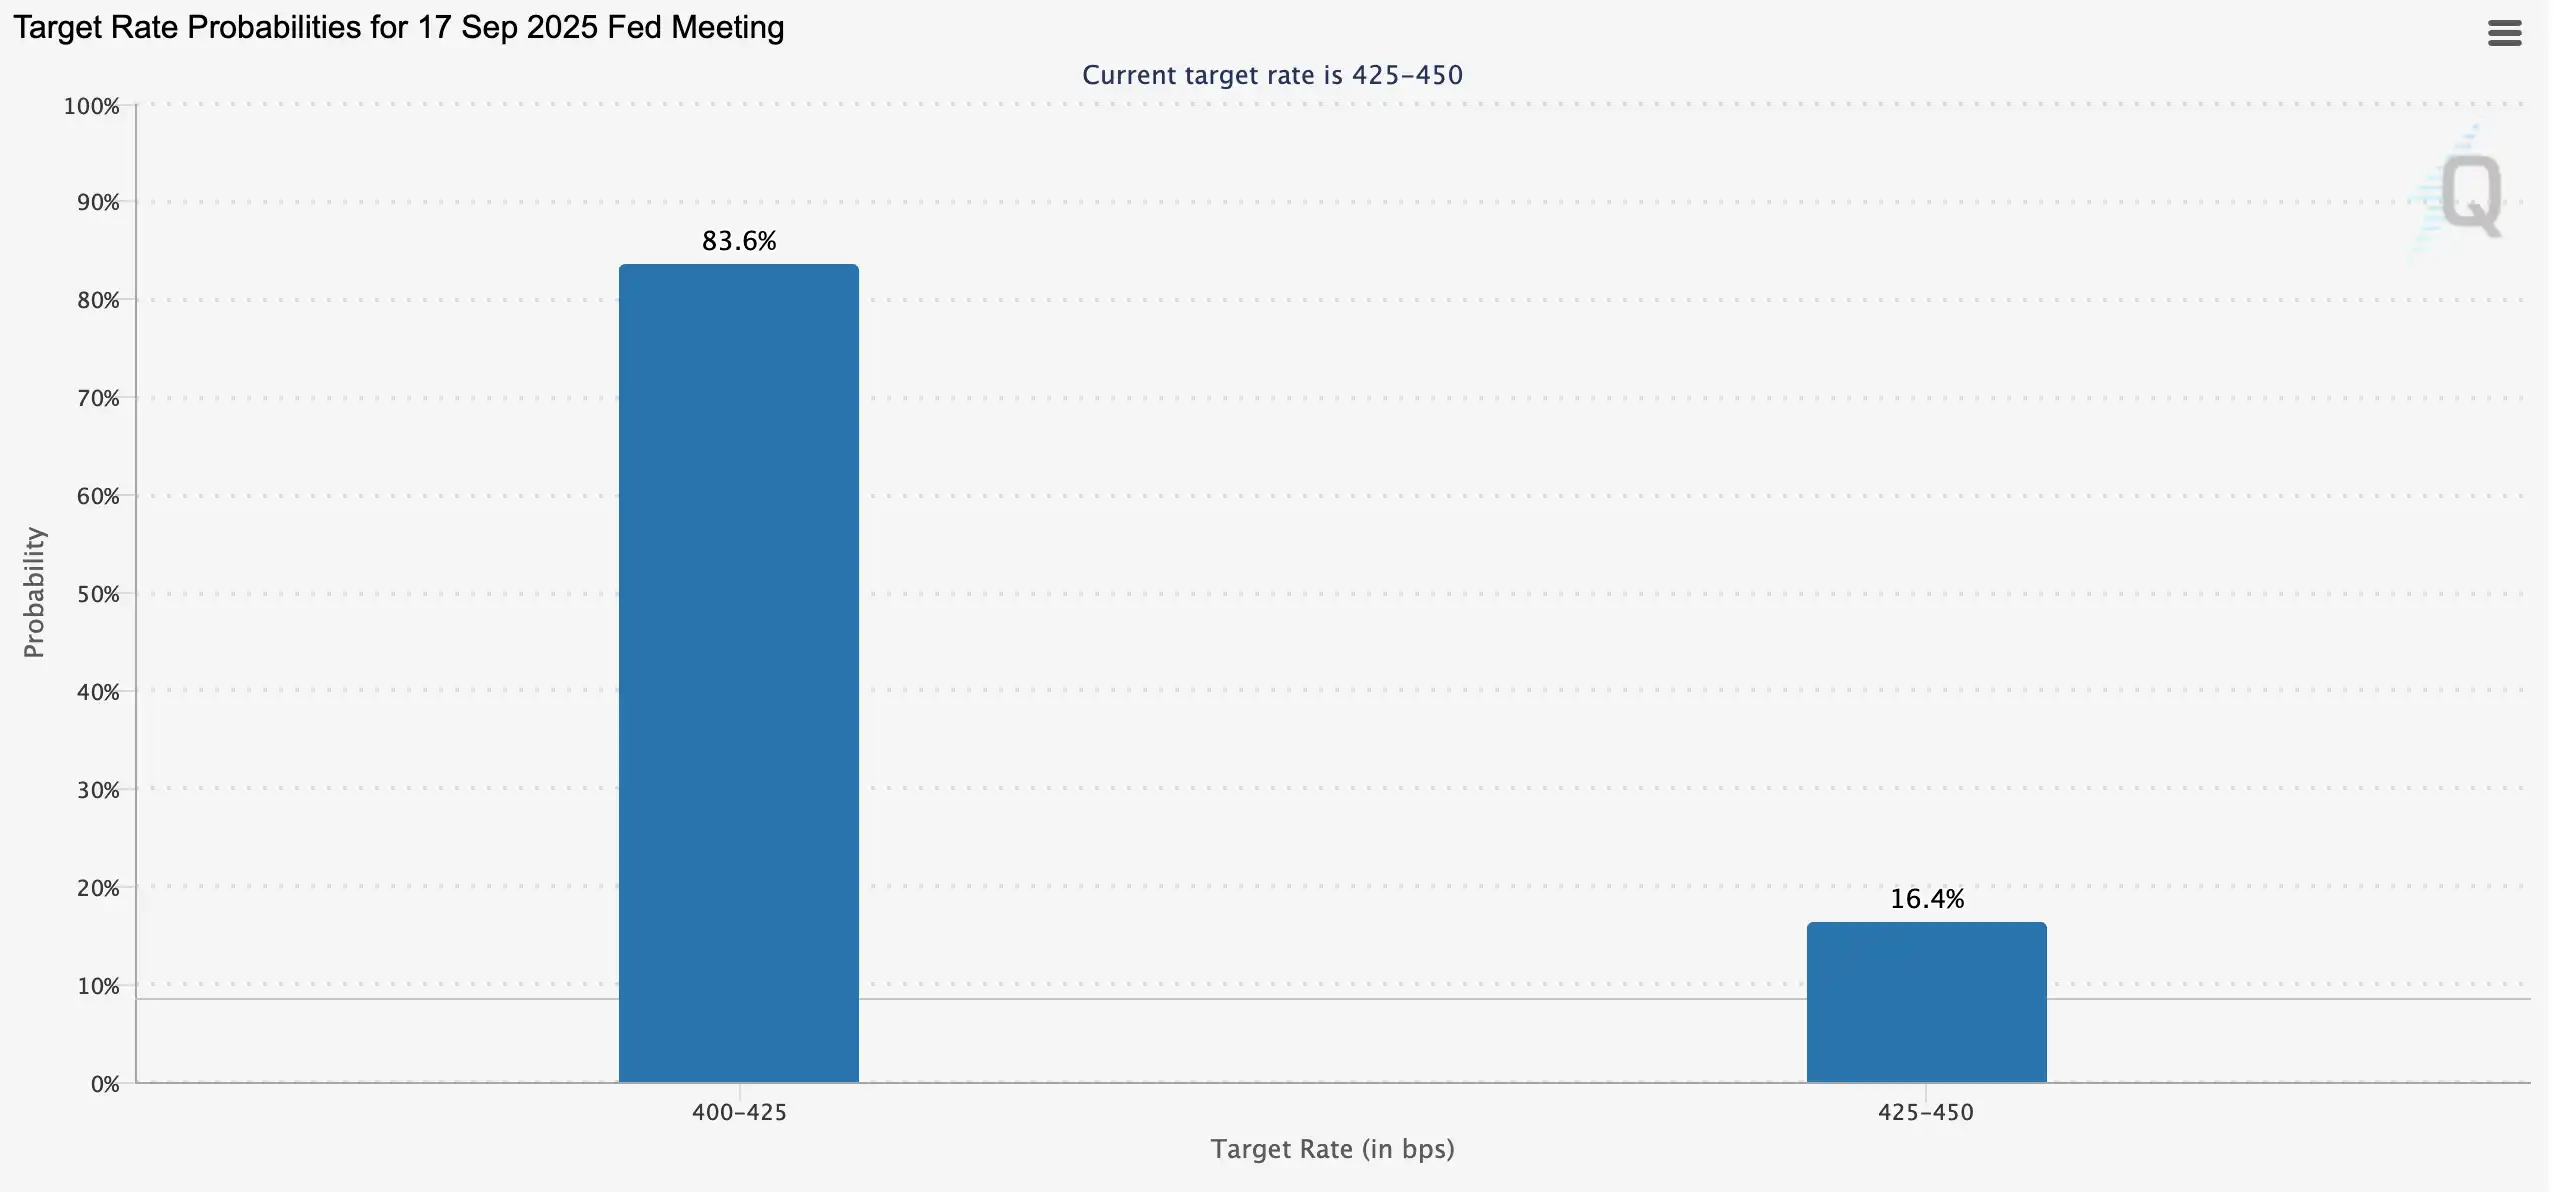
Faiz İndirimleri ve Boğa Piyasaları: Faiz İndirimi Döngüleri Sırasında Borsa Performansı
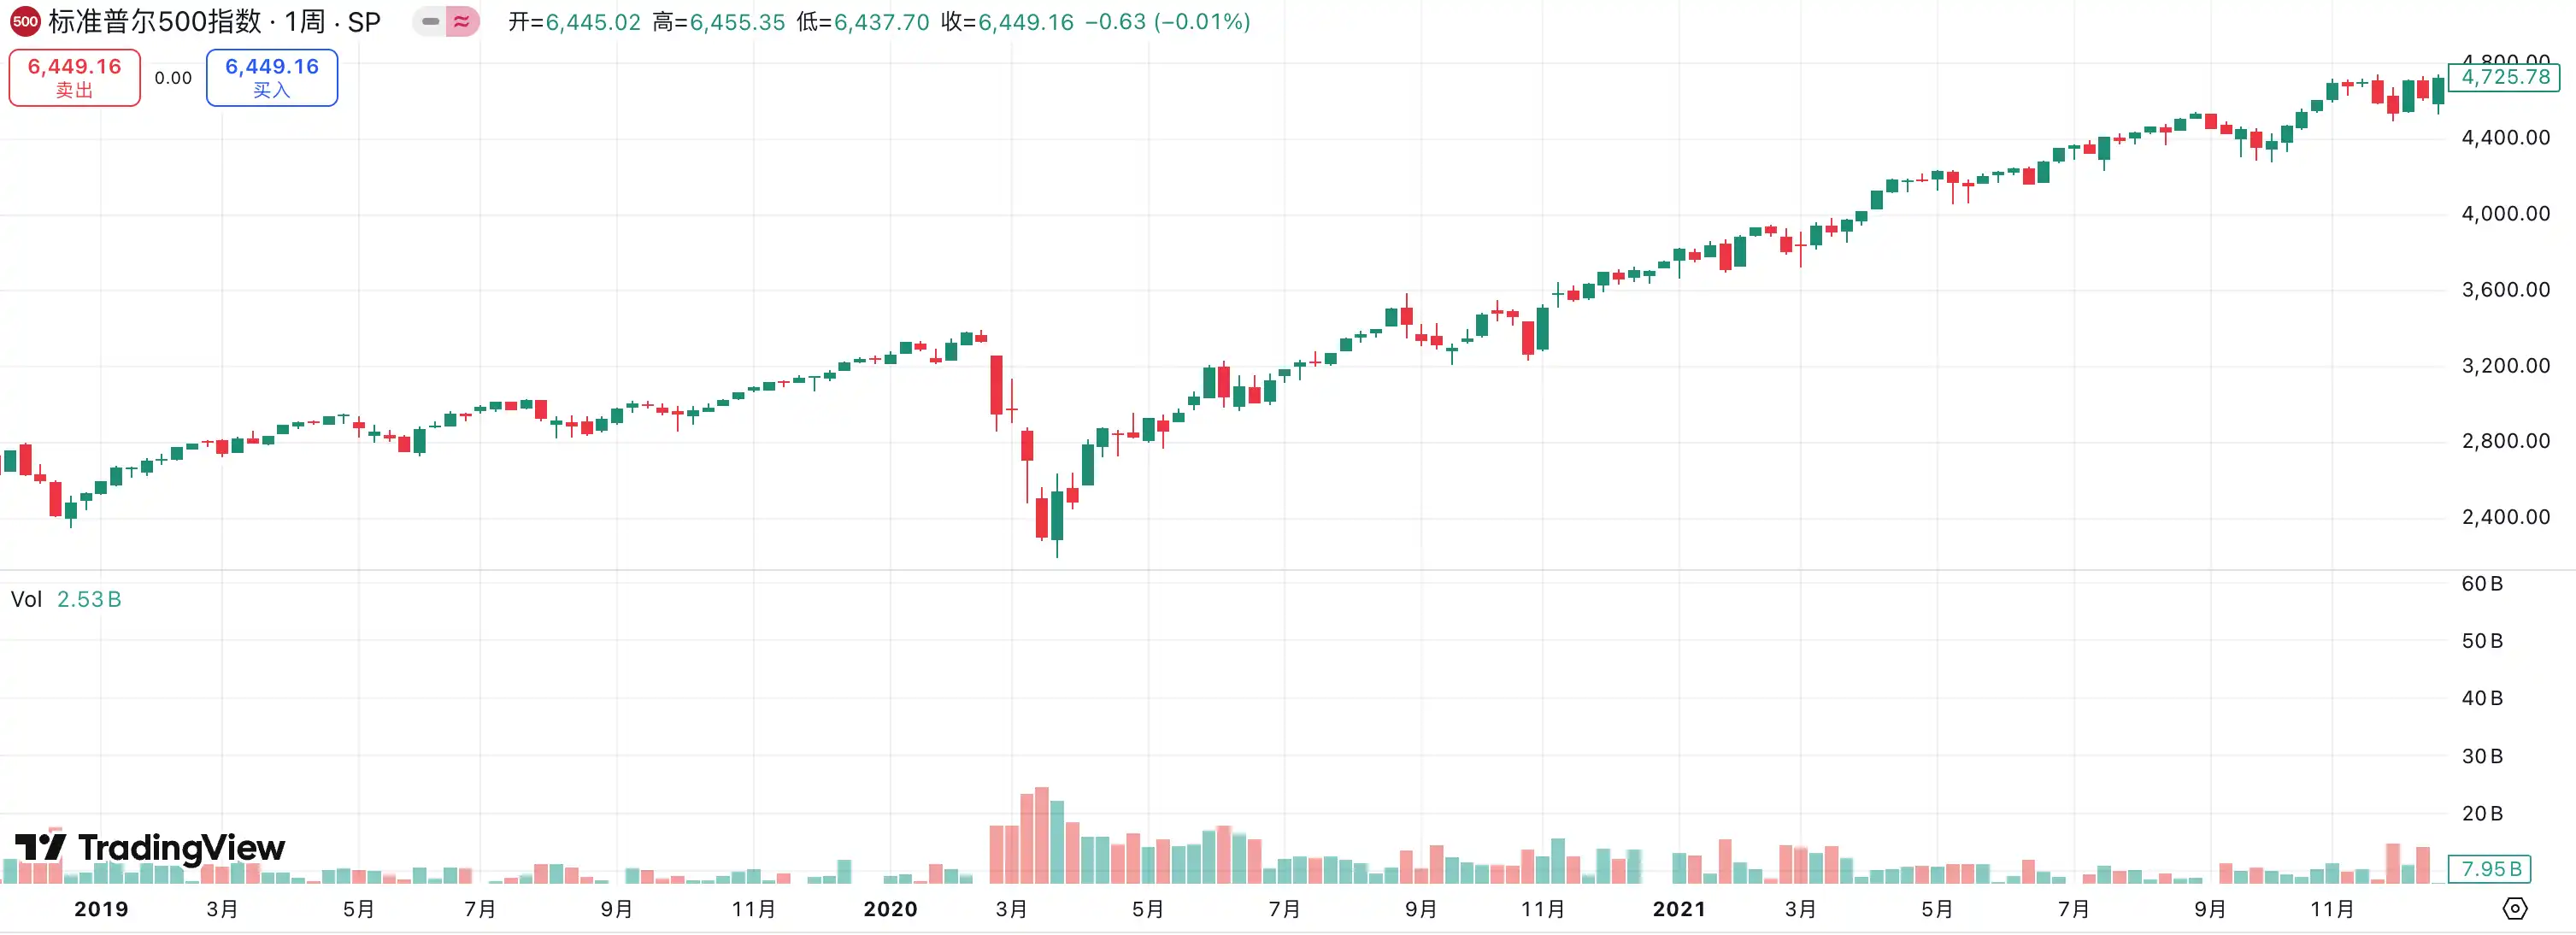
Bu mütevazı faiz indirimleri, ekonomik büyümeyi sürdürerek ve sermaye piyasalarında bir çılgınlık başlatarak önemli bir etki yarattı. Gevşemenin başlamasından bu yana, Dow Jones Sanayi Endeksi iki katından fazla değer kazanarak %100,2; S&P 500 %124,7; ve teknoloji patlamasının etkisiyle Nasdaq %134,6 değer kazanarak, sonraki dot-com balonunun ivmesini artırdı.
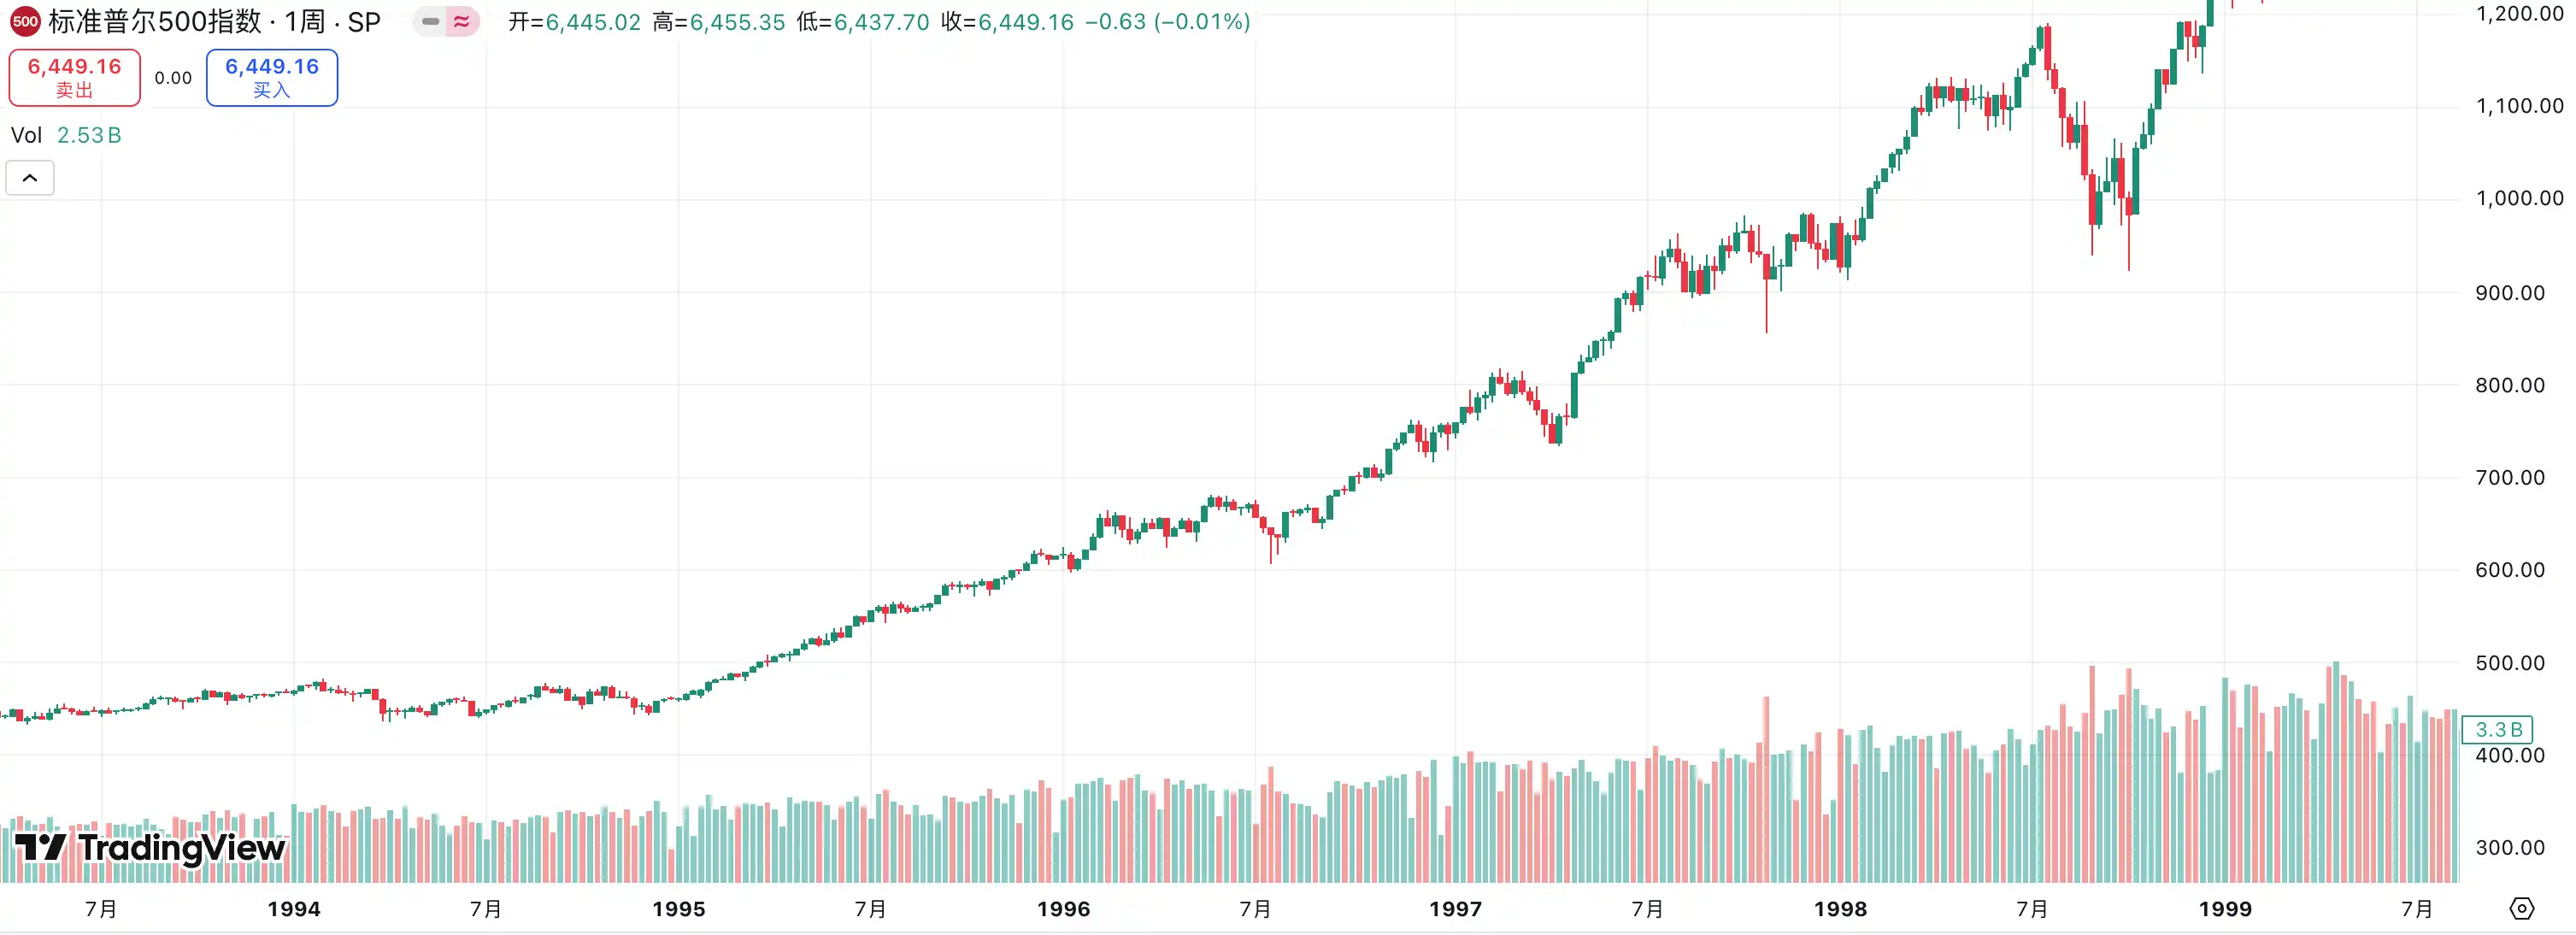
2001–2003: Dot-com Balonu Sonrası İyileşme
2001 ve 2003 yılları arasında ABD ekonomisi, dot-com balonunun patlaması, 11 Eylül terörist saldırıları ve ardından gelen durgunluktan etkilenerek piyasayı derin bir düşüşe sürükledi. Dot-com balonunun patlaması, hızla reel ekonomiye yayılan bir borsa çöküşünü tetikledi ve ticari yatırımlarda keskin bir düşüşe, artan işsizliğe ve nihayetinde sekiz aylık bir durgunluğa yol açtı. Zaten kırılgan olan toparlanma, Eylül 2001'deki terörist saldırılarla daha da sekteye uğradı ve finans piyasalarında ve tüketici güveninde keskin bir düşüşe neden oldu. Bu baskıları gidermek için Federal Rezerv, sadece iki yıl içinde tarihin en agresif gevşeme politikalarından birini başlattı. Federal fon oranı, 2001 başındaki %6,5'ten aynı yılın Aralık ayında %1,75'e ve ardından Haziran 2003'te kümülatif olarak 500 baz puanlık bir indirimle %1'e düşürüldü. Fed, son derece düşük finansman maliyetleriyle işletmelerin yeniden yatırım yapmasını ve tüketici harcamalarını teşvik etmeyi ve böylece ekonomiyi istikrara kavuşturmayı umuyordu. Bu politika daha ciddi bir sistemik krizi önlemiş olsa da, toparlanma zorluklardan yoksun değildi. 2002'de ABD'nin reel GSYİH büyümesi yalnızca %1,7 idi ve zayıf işletme yatırımları ve hâlâ yüksek işsizlik oranlarıyla ekonomik toparlanma durgun kaldı. Ancak, gevşeme politikası kademeli olarak yürürlüğe girdikçe, büyüme ivmesi 2003-2004'te önemli ölçüde toparlandı ve GSYİH büyümesi 2004'te %3,85'e ulaştı ve ABD ekonomisi istikrara kavuştu.
Ancak, borsanın tepkisi beklenenden çok daha az oldu. Sert faiz indirimleri, sermaye piyasasındaki düşüşü tersine çeviremedi ve üç büyük hisse senedi endeksi 2001 ile 2003 yılları arasında düşüşle kapandı: Dow Jones Sanayi Endeksi %1,8, S&P 500 %13,4 ve teknoloji ağırlıklı Nasdaq %12,6 değer kaybetti. Bu dönemdeki deneyimler, önemli bir parasal genişlemenin bile yapısal bir balonun patlamasının derin etkisini anında telafi edemeyeceğini göstermektedir.
2007–2009: Finansal Kriz ve Sıfır Faiz Oranı Dönemi
Kripto Tarihinin En Büyük İki Boğa Koşusu Nasıl Gerçekleşti
2017: ICO Çılgınlığı ve İlk Kripto Balonu
2017, kripto para piyasasının "ilk büyük patlaması" olarak kabul edilir ve altcoin'lerin yükselişinin başlangıcını işaret eder. Makroekonomik olarak küresel ekonomi toparlanıyor ve ABD ekonomisi güçlü bir performans sergiliyordu. Federal Rezerv faiz oranlarını çekingen bir şekilde artırmaya başlamış olsa da, genel faiz oranları tarihsel olarak düşük seviyelerde seyretti ve önceki yıllardaki parasal gevşemeden kalan likidite piyasada kalmaya devam etti. Bu makroekonomik ortam, spekülatif varlıklar için verimli bir üreme alanı sağladı.
Bitcoin'in fiyatı, yıl başında 1.000 doların altından fırlayarak yıl sonunda 20.000 dolara yaklaştı. Bu lider varlığın fiyatındaki bu artış, piyasaya doğrudan büyük miktarda yeni sermaye ve bireysel yatırımcı çekti. Bu ortamda, altcoin'ler benzeri görülmemiş bir yükseliş yaşadı. Önceki dönemlerden farklı olarak, 2017'de altcoin piyasasının en büyük itici gücü ICO modeliydi: neredeyse her proje, Ethereum'da token ihraç ederek hızla fon toplayabiliyordu. Yeni coin'lerin akını ortaya çıktı ve piyasada yüzlerce coin'in yükselişe geçtiği bir fenomen yarattı.Ethereum, bu yükselişten şüphesiz en çok faydalanan oldu. ICO'lar genellikle Ethereum'a dayandığından, sermaye için birincil giriş noktası haline geldi. Bir yıl içinde ETH'nin fiyatı birkaç dolardan 1.400 dolara fırladı ve tüm altcoin sektöründe değerlemelerde bir artışa yol açtı. Aynı zamanda, halka açık blok zincirlerinden ödemelere, depolamadan çeşitli yeni konsept token'lara kadar neredeyse hepsi, anlatı sağlam olsun ya da olmasın, kısa vadeli yatırım çekti. Ancak bu çılgınlığın arkasında genellikle bir balon yatar. 2017 altcoin sezonu, yatırım mantığının pratik uygulamalardan çok "yeni hikayelere" dayandığı, özünde likidite odaklı bir spekülatif çılgınlıktı. 2018'in başlarında, Bitcoin zirve yapıp geri çekilirken, altcoin fiyatları genellikle %80-90'lık derin geri çekilmeler yaşadı. Temellerden yoksun çok sayıda proje hızla çöktü ve geride kaotik bir karmaşa bıraktı. Geriye dönüp bakıldığında, 2017 altcoin patlaması kripto piyasasının ilk küresel tanınırlığını oluşturdu: kripto varlıklar likidite ve anlatılar tarafından yönlendirilen büyük servet etkileri yaratabilir, ancak balonlar patladığında son derece yüksek riskler de sunarlar. 2021: Likidite Seli ve DeFi ve NFT çılgınlığı 2017 altcoin patlaması ICO'lar tarafından körüklenen spekülatif bir gösterişse, 2021 altcoin piyasası küresel bir likidite seli tarafından körüklenen tam ölçekli bir karnavaldı. Makroekonomik ortama gelince, 2020'nin başlarında COVID-19 pandemisinin patlak vermesiyle birlikte Federal Rezerv faiz oranlarını hızla sıfıra yakın bir seviyeye düşürdü ve benzeri görülmemiş bir niceliksel genişleme (QE) başlattı. Eş zamanlı olarak, ABD hükümeti, doğrudan sakinlere nakit çek dağıtan büyük bir mali teşvik programı başlattı. Gevşek para politikası ve maliye politikasının ikili teşviki, finans piyasalarını likidite ile doldurdu ve hem geleneksel hem de riskli varlıkların eş zamanlı olarak genişlemesine yol açtı. ABD borsasının 2020'de V şeklinde toparlanmasının ardından, Bitcoin yıl sonuna kadar 20.000 dolar sınırını aştı ve 2021'in ilk çeyreğinde hızla 60.000 dolara yükselerek altcoin piyasasına alan açtı. 2017'de ICO'lar etrafında dönen "tek nokta patlaması"nın aksine, 2021 altcoin sezonu çok sektörlü bir patlamaya sahne oldu. Her şeyden önce DeFi'nin hızlı gelişimiydi. Uniswap, Aave ve Compound gibi protokollerin TVL'si (kilitli değer) hızla büyüdü ve DeFi token'larının bağımsız olarak gelişmesini sağladı. İkinci olarak, CryptoPunks ve Bored Ape gibi projelerin "dijital koleksiyonları" küresel çapta popüler bir konu haline getirmesiyle NFT'lerin ortaya çıkışı, OpenSea gibi işlem platformlarında işlem hacminde patlayıcı bir büyümeye yol açtı. Bu arada, gelişen Ethereum ekosistemi, Solana, Avalanche ve Polygon gibi yeni halka açık zincirlerin yükselişini hızlandırdı ve halka açık zincir ortamında yeni bir rekabet dönemini resmen başlattı.
Bu anlatı tarafından yönlendirilen ETH, yıl başında 1.000 doların altından 4.800 dolara fırladı; SOL 2 doların altından 250 dolara yükselerek yılın en büyük sürprizlerinden biri haline geldi. Toplam kripto para piyasası değeri, Kasım 2021'de 3 trilyon doları aşarak tarihi bir zirveye ulaştı. Ancak bu hızlı genişleme aynı zamanda bir balonun tohumlarını da ekti. Çok sayıda taklit proje, aşırı finansallaşmış DeFi ürünleri ve temel destekten yoksun meme coin'ler, sıcak para akışı ortasında hızla popülerlik kazandı, ancak likiditenin azalmasıyla keskin bir şekilde düştü. Federal Rezerv'in faiz oranı artış döngüsünün 2022'de başlamasıyla küresel likidite sıkılaştı ve kripto piyasası hızla soğudu, altcoin'ler genellikle %70-90'lık derin düzeltmeler yaşadı. Geriye dönüp bakıldığında, 2021 altcoin sezonu, likidite seli ve çeşitli bir anlatıyla desteklenen kripto piyasasının ulaşabileceği olağanüstü refahı gösterdi.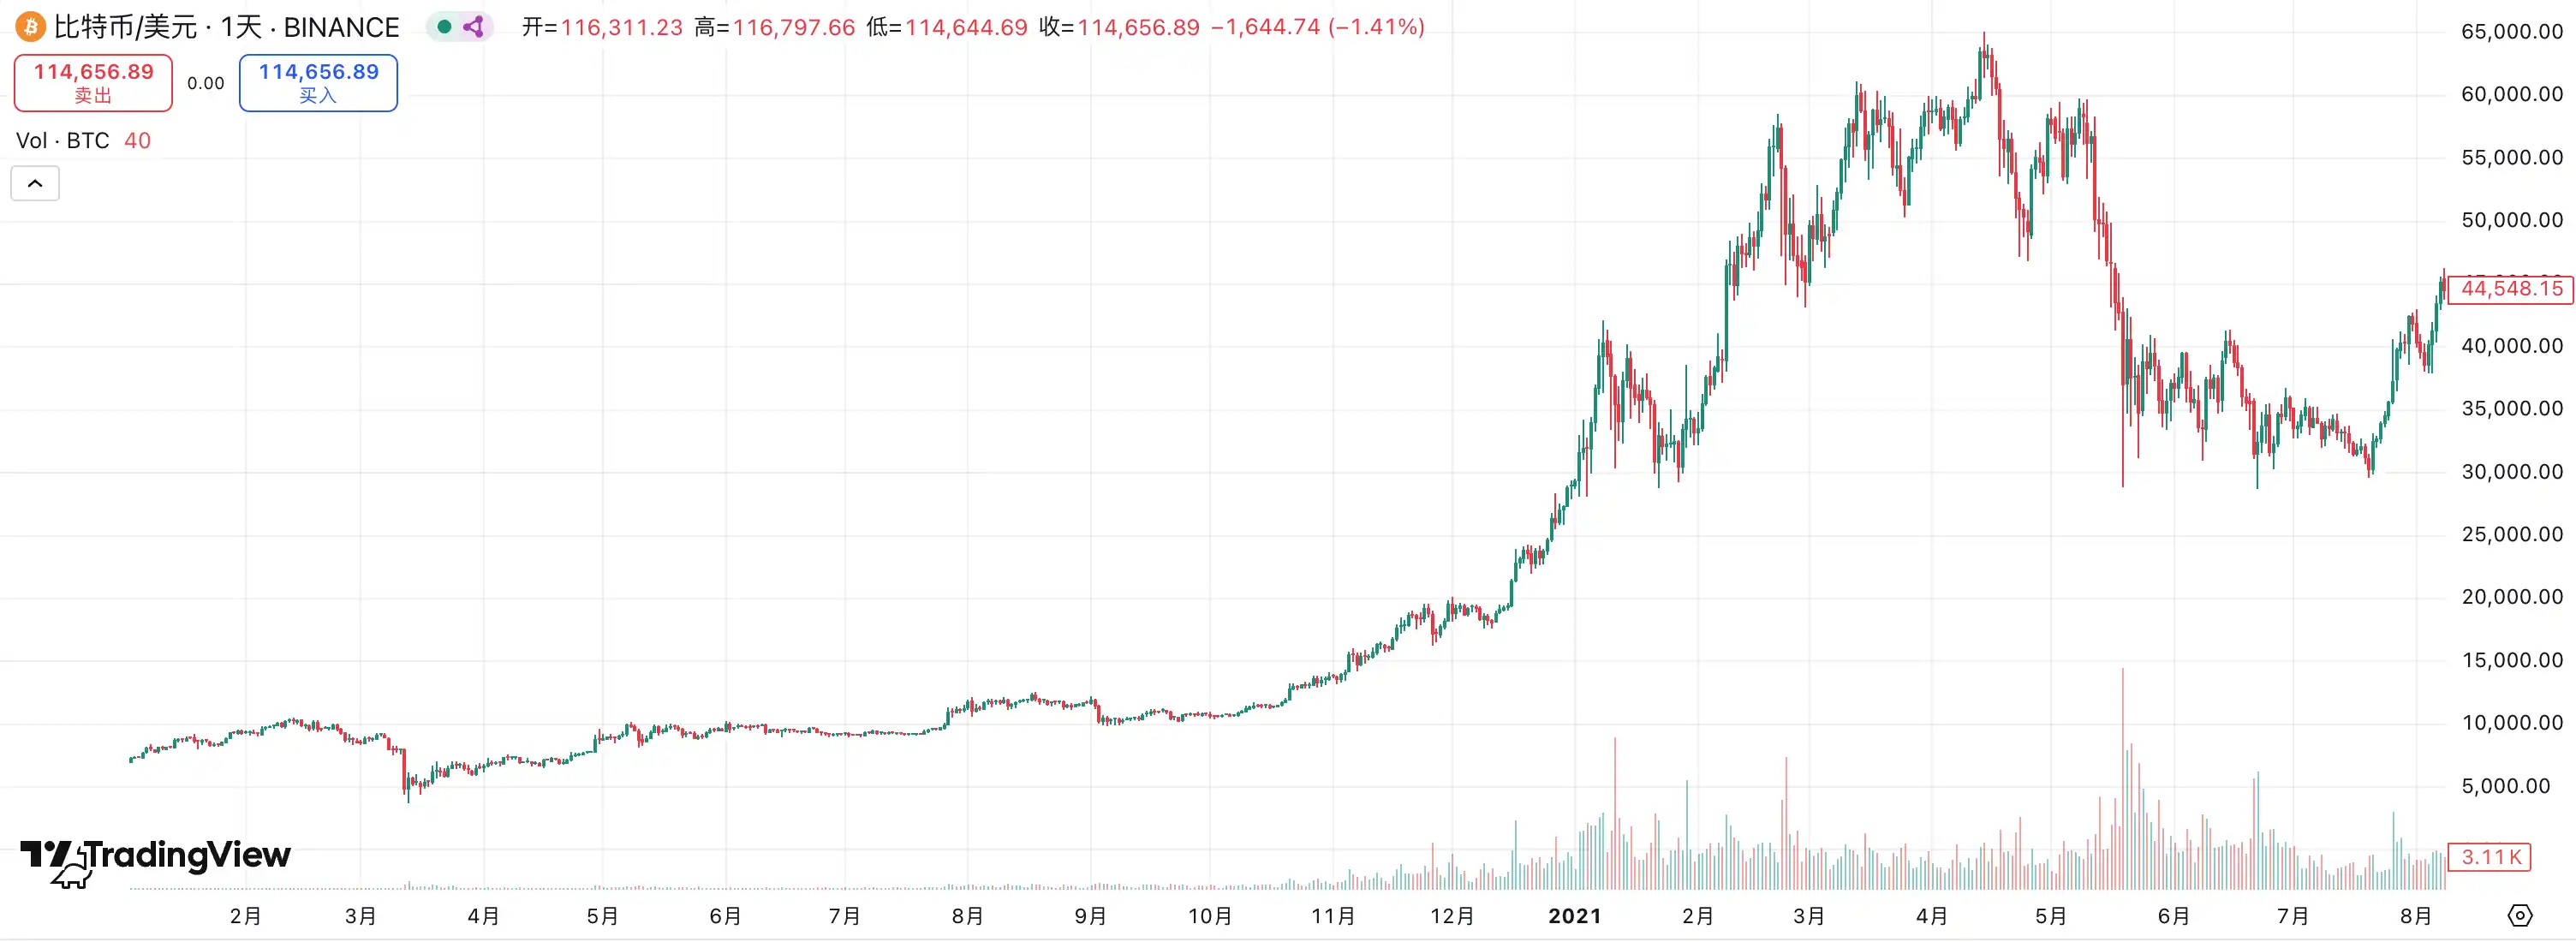
Güncel Dersler: Önlem Amaçlı Gevşeme ve Taklitçilik Dönemi
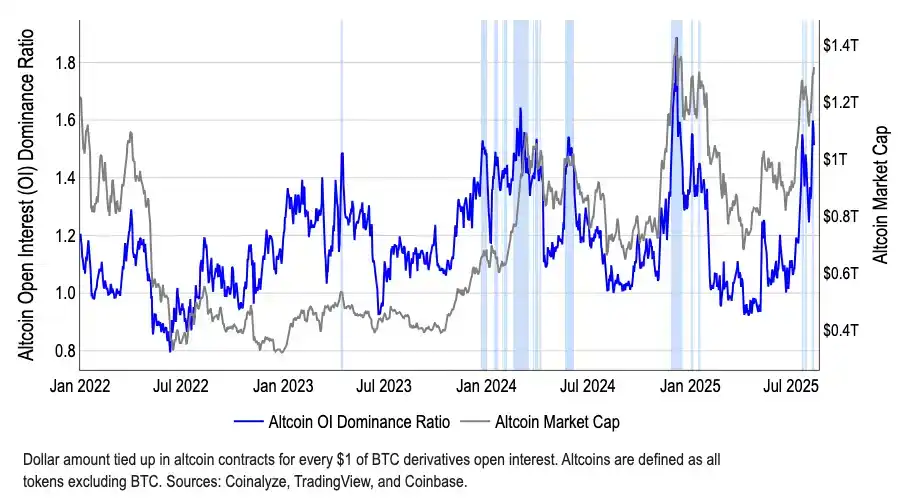
Tarihsel olarak, Federal Rezerv'in faiz indirimleri iki kategoriye ayrılabilir: önlem amaçlı ve kurtarma amaçlı. İlki 1990, 1995 ve 2019 yıllarında gerçekleşti. Bu indirimler, tam kapsamlı bir durgunluktan önce gerçekleşti ve öncelikli olarak riskten korunmayı, genellikle piyasaya yeni bir büyüme ivmesi enjekte etmeyi amaçlıyordu. Buna karşılık, 2001 ve 2008 dönemlerinde finansal krizin ekonomiye dayattığı önemli faiz indirimleri görüldü ve bu da piyasalarda keskin düşüşlere yol açtı. Şu anda, zayıf bir işgücü piyasası, tarifeler ve jeopolitik belirsizlik varken, enflasyonun gevşeme belirtileri göstermesiyle, genel ortam bir krizden ziyade "önlem amaçlı" indirimlere benziyor. İşte tam da bu nedenle riskli varlıklar bu yıl güçlenmeye devam etti ve hem Bitcoin hem de ABD hisseleri rekor seviyelere ulaştı. Kripto piyasası da öncekinden farklı bir ortamla karşı karşıya. Politika ilk kez benzeri görülmemiş bir destek görüyor: stabilcoin'ler kademeli olarak düzenleyici çerçevelere dahil ediliyor, mikro stratejilerle örneklenen dijital varlık hazineleri (DAT'ler) ve hazine yönetimi, kurumsal tahsislerde bir trend haline geliyor, kurumlar ETF'ler aracılığıyla piyasaya resmen giriyor ve gerçek dünya varlıklarının (RWA'lar) tokenleştirme anlatısı hızlanıyor. Bu farklı anlatılar iç içe geçmiş durumda ve her zamankinden daha geniş bir piyasa tabanını yönlendiriyor. Birçok kişi Eylül ayındaki faiz indiriminin kripto piyasasında kısa vadeli bir zirveye işaret edip etmeyeceğini tartışırken, bu endişeler sermaye akışı açısından abartılı olabilir. ABD para piyasası fonları rekor seviye olan 7,2 trilyon dolara ulaştı ve önemli miktarda sermaye düşük riskli araçlarda sıkıştı. Tarihsel olarak, para piyasası fonlarından çıkışlar riskli varlıklardaki kazançlarla pozitif korelasyon göstermiştir. Faiz indirimlerinin uygulanmasıyla, getirilerinin cazibesi giderek azalacak ve potansiyel olarak kripto paralara ve diğer yüksek riskli varlıklara daha fazla sermaye akışı sağlanacaktır. Bu eşi benzeri görülmemiş nakit birikimi, tartışmasız bu boğa piyasası için en güçlü potansiyel tetikleyicidir.Dahası, yapısal olarak sermaye Bitcoin'den kademeli olarak uzaklaşmaya başladı. BTC'nin piyasa hakimiyeti Mayıs ayındaki %65'ten Ağustos ayında %59'a düştü. Bu arada, toplam altcoin piyasa değeri Temmuz başından bu yana %50'nin üzerinde artarak 1,4 trilyon dolara ulaştı. CoinMarketCap'in "Altcoin Sezonu Endeksi", geleneksel olarak bir altcoin sezonunu tanımlayan 75 eşiğinden çok uzakta, 40 civarında kalsa da, durgun bir gösterge ile yükselen piyasa değeri arasındaki bu tutarsızlık, sermayenin seçici olarak belirli sektörlere, özellikle de Ethereum'a (ETH) aktığını ortaya koyuyor. ETH, ETF'lere olan kurumsal ilginin 22 milyar doları aşmasının yanı sıra, aynı zamanda stablecoin'lerin ve RWA'ların temel anlatısını da taşıyarak onu Bitcoin'den daha cazip bir varlık haline getiriyor.
İlgili Okumalar: Coinbase Raporu: 7 Trilyon Dolar Nakit Kullanılmaya Hazır, Altcoin Sezonu Eylül'de Başlayabilir
Özet
Bu boğa piyasasının arkasındaki mantık, geçmiştekilerden tamamen farklı. Çok sayıda proje nedeniyle, "milyonlarca coin'in yükselişi" fenomenini tekrarlamak imkansız. Yatırımcılar giderek artan bir şekilde değer yatırımlarına ve yapısal fırsatlara odaklanıyor; sermaye, gerçek nakit akışı, mevzuata uyum beklentileri veya ikna edici anlatıları olan öncü projelere akın ederken, temel destekten yoksun uzun kuyruklu varlıklar marjinalleşmeye mahkum.
Aynı zamanda, genel piyasa değerlemeleri zaten yüksek ve hazine stratejilerinin aşırı finansallaşma riski taşıyıp taşımadığı belirsizliğini koruyor. Kurumlar veya proje sahipleri tarafından yoğun bir satış dalgası, piyasayı derinden etkileyen bir izdihamı kolayca tetikleyebilir. Küresel makro belirsizlikler (gümrük vergileri ve jeopolitika gibi) ile birleştiğinde, yatırımcılar potansiyel oynaklığı göz ardı edemez. Bu nedenle, faiz indirimleri ve olumlu politikalar döngüsü ortasında kripto varlıkların performansı konusunda iyimser olsak da, bunun genel bir yükselişten ziyade yapısal bir boğa piyasası olduğunu kabul etmeliyiz. Rasyonel yatırım ve sektörlerin dikkatli seçimi, oynaklığın üstesinden gelmenin anahtarıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler