Kripto vadeli sözleşmeler hızla büyüyor, opsiyonlar neden aynı hızla büyüyemiyor?
Orijinal başlık: Trading Optionality
Orijinal yazar: Sumanth Neppalli, Joel John, Decentralised.co
Orijinal çeviri: Luffy, Foresight News
Sam Bankman-Fried'ı hatırlıyor musunuz? Jane Street'te çalışıyordu ve daha sonra "etkili fedakarlık" deneyleri ve zimmete para geçirme olaylarıyla ünlendi. Jane Street, geçtiğimiz ay iki olayla gündemdeydi:
Birinin darbeye yardım ettiği iddia ediliyor (iddiaya göre); diğeri ise Hindistan opsiyon piyasasında arbitraj ticareti deneyleri yürütüyor (ayrıca iddiaya göre, sonuçta mahkemede onları yenebilecek bir avukat tutacak param yok).
Bu işlemlerin bazıları o kadar büyüktü ki, Hindistan hükümeti Jane Street'in ülkede iş yapmasını tamamen yasakladı ve fonlarına el koydu. Matt Levine, Bloomberg köşesinde bu konuyu harika bir şekilde özetledi, ancak uzun lafın kısası, bu "arbitraj" şu şekilde işliyor: 1. Likit bir piyasada put sat (örn. 100 milyon dolar); 2. İnce likit bir piyasada (örn. günlük hacimde 10 milyon dolar) dayanak varlığa istikrarlı bir şekilde uzun pozisyon aç. Hindistan gibi piyasalarda, opsiyon hacmi genellikle dayanak hisse senedinin birkaç katıdır. Bu bir hata değil, bir piyasa özelliğidir. Dayanak varlık kıt olduğunda bile, piyasa her zaman likidite bulabilir. Örneğin, altın ETF'lerinin toplam hacmi gerçek altın rezervlerini çok aşıyor; bir başka örnek olarak, GameStop'un hisse senedi fiyatındaki 2022'deki artış kısmen kısa pozisyonunun büyüklüğünün dolaşımdaki hisse senedi sayısını aşmasından kaynaklanıyordu. Hikayeye, Jane Street davasına geri dönelim.
Bir satış opsiyonu "satın aldığınızda", fiyatın düşeceğine bahse girersiniz, yani varlığı kararlaştırılmış bir fiyattan (yani, kullanım fiyatından) satma hakkını satın alırsınız. Bir alım opsiyonu satın almak ise tam tersidir: bir varlığı önceden belirlenmiş bir fiyattan satın alma hakkını satın alırsınız. Bunu, yakında piyasaya sürülecek olan PUMP token'ını örnek alarak açıklayayım.
PUMP token'ının tamamen seyreltilmiş değerlemesinin (FDV) piyasaya sürüldüğünde 4 milyar dolardan az olacağına bahse girdiğimi varsayarsak (belki de risk sermayesine ve Meme piyasasına karşı duyduğum bir isteksizlikten dolayı), bir satış opsiyonu satın alırım. Bana opsiyonu satan kişi, elinde belirli miktarda PUMP token'ı bulunduran ve piyasaya sürüldüğünde fiyatın daha yüksek olacağına inanan bir risk sermayedarı olabilir.
Satış opsiyonunu satan VC prim alır. Diyelim ki 0,10 dolar prim ödüyorum, eğer token 3,10 dolardan listelenmişse ve benim kullanım fiyatım 4 dolarsa, satış opsiyonunu kullanarak 0,90 dolar kâr elde edebilirim; bu da primi düştükten sonra aslında 0,80 dolar eder. VC, tokeni beklenenden daha düşük bir fiyattan (3,10 dolar) satmak zorunda kalır; bu da 0,90 dolarlık bir fark kaybına eşdeğerdir.
Bunu neden yapmalıyım? Çünkü kaldıraç son derece yüksek: 4 dolar değerindeki bir varlığı 0,1 dolarla açığa satabilirim. Neden bu kadar yüksek kaldıraç elde edebiliyorum? Çünkü opsiyonu satan kişi (VC), fiyatın 4 doların altına düşmeyeceğine inanıyor. Daha da kötüsü, VC (ve ağı), opsiyon kullanıldığında fiyatın 4,5 dolarda kalmasını sağlamak için 4 dolardan PUMP satın alabilir. Hindistan hükümeti Jane Street'i tam olarak bununla suçluyor.
Kaynak: Bloomberg
Ancak Jane Street'in durumunda, PUMP token'ları işlem görmüyorlardı. Hindistan hisse senetleri, özellikle de NIFTY Bank Endeksi ile işlem görüyorlardı. Perakende yatırımcılar genellikle bu piyasada sunulan yüksek kaldıraç nedeniyle opsiyon ticareti yaparlar. Tek yapmaları gereken: endeksi oluşturan nispeten likit olmayan temel hisse senetlerinden satın almak.
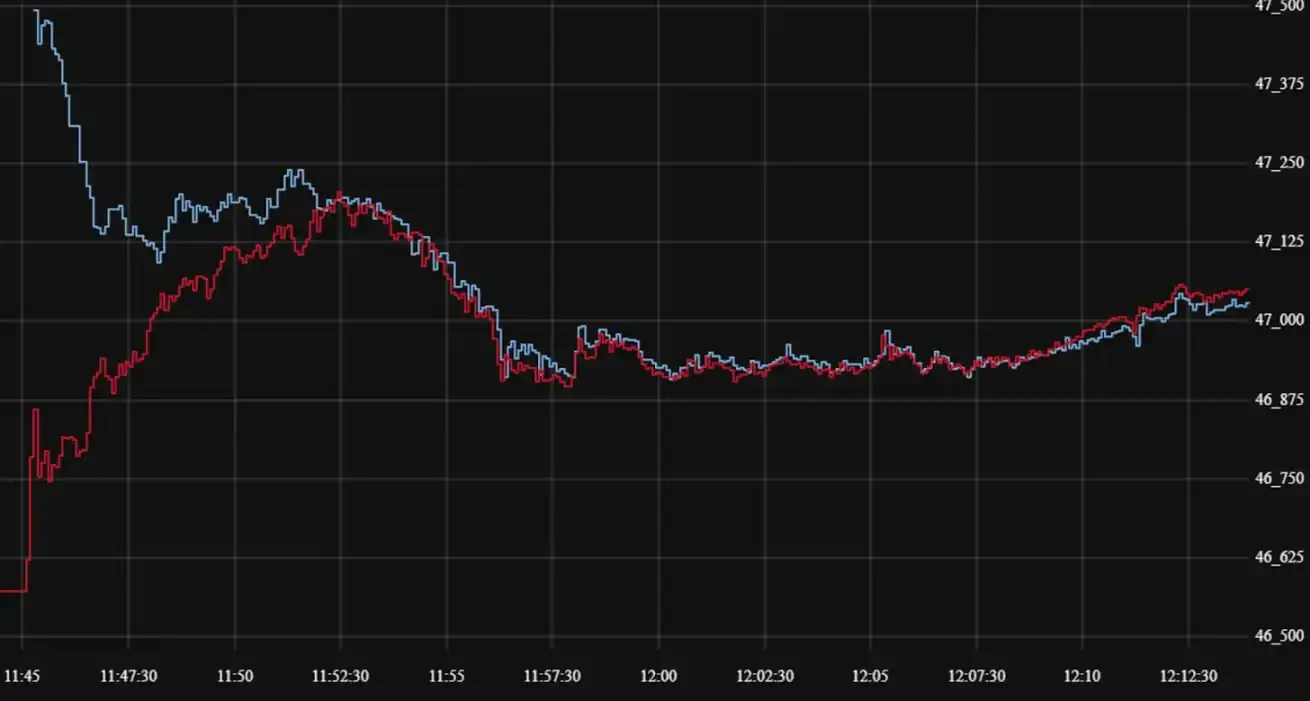
Ardından, spot alımlar endeks fiyatını yükselttikçe, endeks alım opsiyonlarını daha yüksek bir primle satarlar; aynı anda endeks satım opsiyonları satın alırlar; ve son olarak endeksi düşürmek için hisse senetleri satarlar. Kârlar, çağrı primlerinden ve satış kazançlarından gelir ve spot alım satımlarda küçük bir kayıp olabilir, ancak satış kazancı genellikle bu kaybı karşılamaya yeter.
Yukarıdaki grafik, bu işlemin nasıl çalıştığını açıklıyor: kırmızı çizgi endeks işlem fiyatı, mavi çizgi ise opsiyon işlem fiyatı. Aslında, opsiyon satıyorlar (fiyatı düşürerek primi topluyorlar) ve dayanak varlığı satın alıyorlar (fiyatı yükselterek opsiyon için ödeme yapmak zorunda kalmıyorlar) - hepsi arbitraj.
Bunun bugünkü konumuzla ne ilgisi var?
Pek sayılmaz. Sadece bu terimlere yeni başlayanlar için satış, alım ve kullanım fiyatı kavramlarını açıklamak istedim.
Bu bölümde Sumanth ve ben basit bir soruyu ele alıyoruz: Kripto opsiyon piyasası neden patlama yapmadı? Hyperliquid'in öncülüğünde, zincir üstü sürekli takaslar yeniden revaçta ve hisse senedi sürekli takasları ufukta, peki ya opsiyonlar? Çoğu şeyde olduğu gibi, önce tarihsel bağlamla başlıyor, ardından bu piyasaların nasıl çalıştığına dair ayrıntıları analiz ediyor ve son olarak geleceğe bakıyoruz. Hipotezimiz: Sürekli takaslar tutunursa, opsiyon piyasası da onu takip edecektir.
Soru şu: Hangi ekipler opsiyon ürünleri geliştiriyor? DeFi Yaz 2021'deki hataları tekrarlamaktan kaçınmak için hangi mekanizmaları kullanacaklar?
Henüz net bir cevabımız yok, ancak bazı ipuçları verebiliriz.
Sürekli sözleşmelerin bulmacası
Pandemiyi hatırlıyor musunuz? Evde oturup bu büyük ölçekli sosyal izolasyon deneyinin ne kadar süreceğini tahmin etmeye çalıştığımız "eski güzel günleri". İşte o zaman, sürekli sözleşme piyasasının sınırlarını gördük. Birçok emtia gibi, petrolün de yatırımcıların fiyatına bahis oynayabileceği bir vadeli işlem piyasası var. Ancak tüm emtialar gibi, petrol de yalnızca talep olduğunda değerli. Pandeminin neden olduğu kısıtlamalar, petrol ve ilgili ürünlere olan talepte keskin bir düşüşe neden oldu.
Fiziksel olarak teslim edilen bir vadeli işlem (nakit dışı ödeme) satın aldığınızda, gelecekte kararlaştırılan bir fiyattan dayanak varlığı alma hakkını elde edersiniz. Yani, uzun vadeli petrol pozisyonundaysam, sözleşme sona erdiğinde petrolü "alırım". Çoğu yatırımcı emtiayı elinde tutmaz, bunun yerine lojistiğe (örneğin tanker kamyonları) sahip bir fabrikaya veya karşı tarafa satar.
Ancak 2020'de işler kontrolden çıktı. Kimse bu kadar çok petrol istemiyordu ve vadeli işlem sözleşmesi satın alan yatırımcılar saklama sorumlulukları üstlenmek zorunda kaldı. Düşünün: Bir yatırım bankasında 27 yaşında bir analistim ve 1 milyon galon petrol teslim almam isteniyor; 40'lı yaşlarındaki uyum yöneticim kesinlikle önce hepsini satmamı isteyecek. Ve tam olarak da bu oldu.
2020'de petrol fiyatı kısa bir süreliğine negatif bölgeye düştü. Bu, fiziksel vadeli işlemlerin sınırlamalarını açıkça ortaya koyuyor: Malları teslim almanız gerekiyor ve malları teslim almak para gerektiriyor. Eğer ben sadece petrol, tavuk veya kahve çekirdeği fiyatına bahis oynayan bir yatırımcıysam, neden fiziksel malları teslim almalıyım? Malları üretim tesisinden Dubai limanına nasıl ulaştıracağım? İşte kripto vadeli işlemleri ile geleneksel vadeli işlemler arasındaki yapısal fark.
Kripto alanında, dayanak varlığı teslim almanın neredeyse hiçbir maliyeti yok: sadece cüzdanınıza gidiyor.
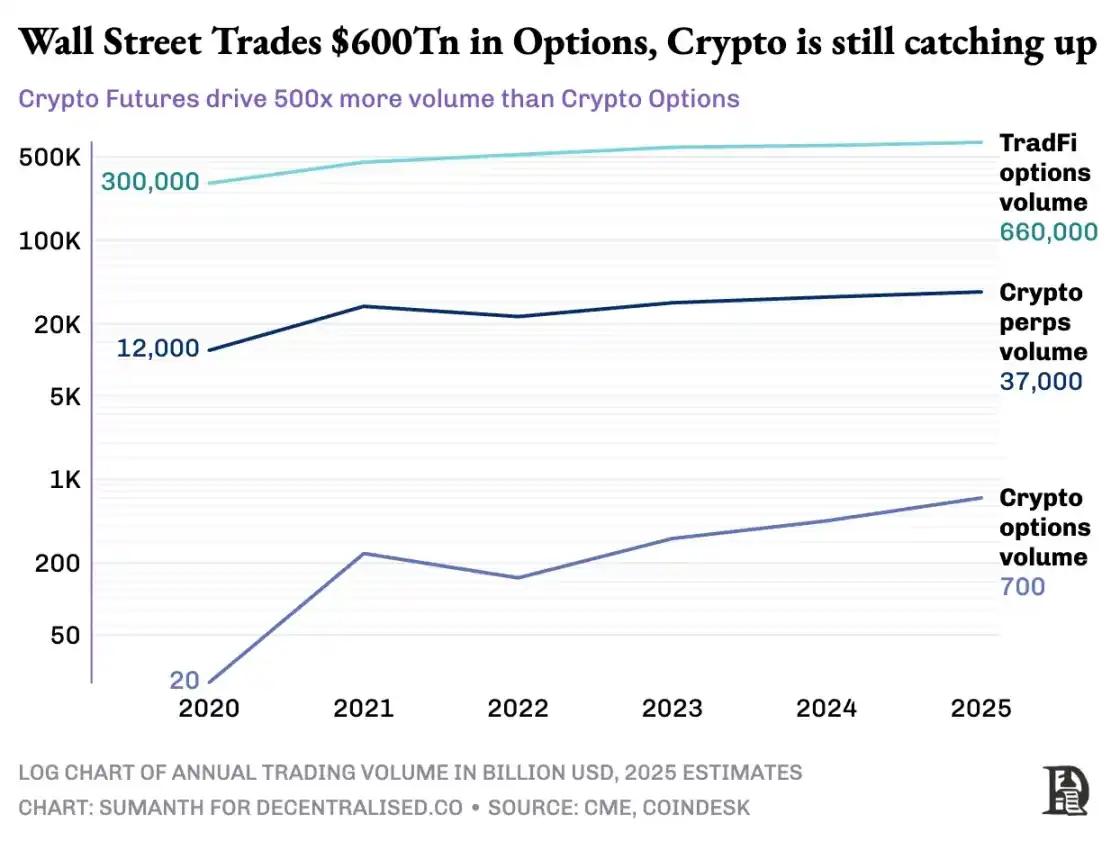
Ancak, kripto para opsiyon piyasası hiçbir zaman gerçek anlamda patlama yapmadı. 2020'de ABD opsiyon piyasası yaklaşık 7 milyar sözleşme işlem gördü; bugün bu sayı 12 milyara yakın ve yaklaşık 45 trilyon dolarlık nominal değere sahip. ABD opsiyon piyasası, vadeli işlem piyasasının yaklaşık yedi katı büyüklüğündedir ve işlemlerin neredeyse yarısı, aynı gün veya hafta sonu vadesi dolacak kısa vadeli opsiyonlara meraklı bireysel yatırımcılardan gelir. Robinhood'un iş modeli buna dayanmaktadır: hızlı, kolay ve ücretsiz opsiyon alım satım kanalları sunmak ve "emir akışı ödeme" modeliyle (Citadel gibi piyasa yapıcılar tarafından ödenir) kâr elde etmek.
Ancak kripto para türevlerinde durum tamamen farklıdır: Sürekli sözleşmeler ayda yaklaşık 2 trilyon dolar işlem hacmine sahiptir; bu, opsiyonların (ayda yaklaşık 100 milyar dolar) 20 katıdır. Kripto para piyasası, mevcut geleneksel finans modelini devralmamış, kendi ekosistemini sıfırdan kurmuştur.
Düzenleyici ortam bu farkı şekillendiriyor. Geleneksel piyasalar, vadeli işlemlerin devredilmesini zorunlu kılan ve operasyonel sıkıntılara yol açan ABD Emtia Vadeli İşlemler Ticaret Komisyonu'na (CFTC) tabidir; ABD düzenlemeleri, hisse senedi marj kaldıracının üst sınırını yaklaşık 2x olarak belirlemiş ve "20x sürekli sözleşmeleri" yasaklamıştır. Bu nedenle, opsiyonlar Robinhood kullanıcıları (örneğin sadece 500$'ı olan perakende yatırımcılar) için Apple hisselerindeki %1'lik bir dalgalanmayı %10'dan fazla getiriye dönüştürmenin tek yolu haline gelmiştir.
Kripto paranın düzenlenmemiş ortamı, inovasyon için alan yaratmıştır. Her şey BitMEX'in sürekli vadeli işlemleriyle başladı: Adından da anlaşılacağı gibi, bu tür vadeli işlemlerin "teslimat" tarihi yoktur ve kalıcıdır. Dayanak varlığı elinizde tutmanız gerekmez, sadece tekrar tekrar işlem yapmanız yeterlidir. Yatırımcılar neden sürekli sözleşmeleri kullanır? İki neden:
1. Sürekli sözleşmelerin ücretleri, spot işlemlerden daha düşüktür;
2. Sürekli sözleşmelerin kaldıraç oranı daha yüksektir.
Çoğu yatırımcı, sürekli takasların basitliğini sever. Buna karşılık, opsiyon ticareti aynı anda birden fazla değişkeni anlamayı gerektirir: vade seçimi, dayanak varlık fiyatı, zaman azalması, örtük oynaklık ve delta hedge. Çoğu kripto yatırımcısı, opsiyon öğrenme sürecini tamamen atlayarak doğrudan spot ticaretten sürekli takaslara geçer.
BitMEX, 2016 yılında sürekli takasları piyasaya sürerek anında kripto yatırımcıları için favori kaldıraç aracı haline geldi. Aynı yıl, küçük bir Hollandalı ekip, kripto para opsiyonlarına odaklanan ilk işlem platformu olan Deribit'i piyasaya sürdü. O dönemde Bitcoin 1.000 doların altında işlem görüyordu ve çoğu yatırımcı opsiyonların çok karmaşık ve gereksiz olduğunu düşünüyordu. On iki ay sonra, gelgit aniden değişti: Bitcoin 20.000 dolara fırladı ve büyük envanterlere sahip madenciler kârlarını garantilemek için satış opsiyonları satın almaya başladılar. 2019'da Ethereum opsiyonları piyasaya sürüldü; Ocak 2020'ye gelindiğinde, opsiyon açık faizi ilk kez 1 milyar doları aştı.
Bugün Deribit, tüm kripto opsiyon hacminin %85'inden fazlasını yönetiyor; bu da piyasanın ne kadar yoğunlaştığının bir göstergesi. Kurumlar büyük miktarlarda işlem yapmak istediklerinde, emir defterine gitmiyorlar, bunun yerine teklif masasıyla iletişime geçiyor veya Telegram üzerinden iletişim kuruyorlar; bu da Deribit arayüzü üzerinden çözülüyor. Deribit'in hacminin dörtte biri bu özel kanallardan geliyor ve bu da perakende yatırımcıların hakim olduğu bir piyasada kurumların hakimiyetini vurguluyor.
Deribit, piyasalar arası teminatlandırmaya izin vermesi bakımından benzersizdir. Örneğin, vadeli işlemlerde uzun pozisyon alıyorsunuz (Bitcoin'de 100.000 dolar) ve aynı anda 95.000 dolarlık bir satış opsiyonu satın alıyorsunuz. Bitcoin fiyatı düşerse, uzun vadeli işlemler para kaybedecek, ancak satış opsiyonunun değeri bir patlamayı önleyecektir. Elbette, burada opsiyonların vade sonu tarihi veya vadeli işlemlerin kaldıracı gibi birçok değişken var, ancak Deribit'in piyasalar arası teminatlandırma özelliği, hakimiyetinin temel nedenidir.
Teoride, bunu zincir üstü opsiyonlarla yapmak kolaydır: akıllı sözleşmeler, vade fiyatlarını ve vade tarihlerini, saklama teminatlarını takip edebilir ve aracı olmadan gelirleri ödeyebilir. Ancak, beş yıllık deneyimden sonra, merkezi olmayan opsiyon borsalarının toplam işlem hacmi hala opsiyon piyasasının %1'inden azken, sürekli sözleşmeli merkezi olmayan borsalar vadeli işlem hacminin yaklaşık %10'unu oluşturmaktadır.
Bunun nedenini anlamak için, zincir üstü opsiyonların gelişiminin üç aşamasını incelememiz gerekir.
Opsiyonların Taş Devri
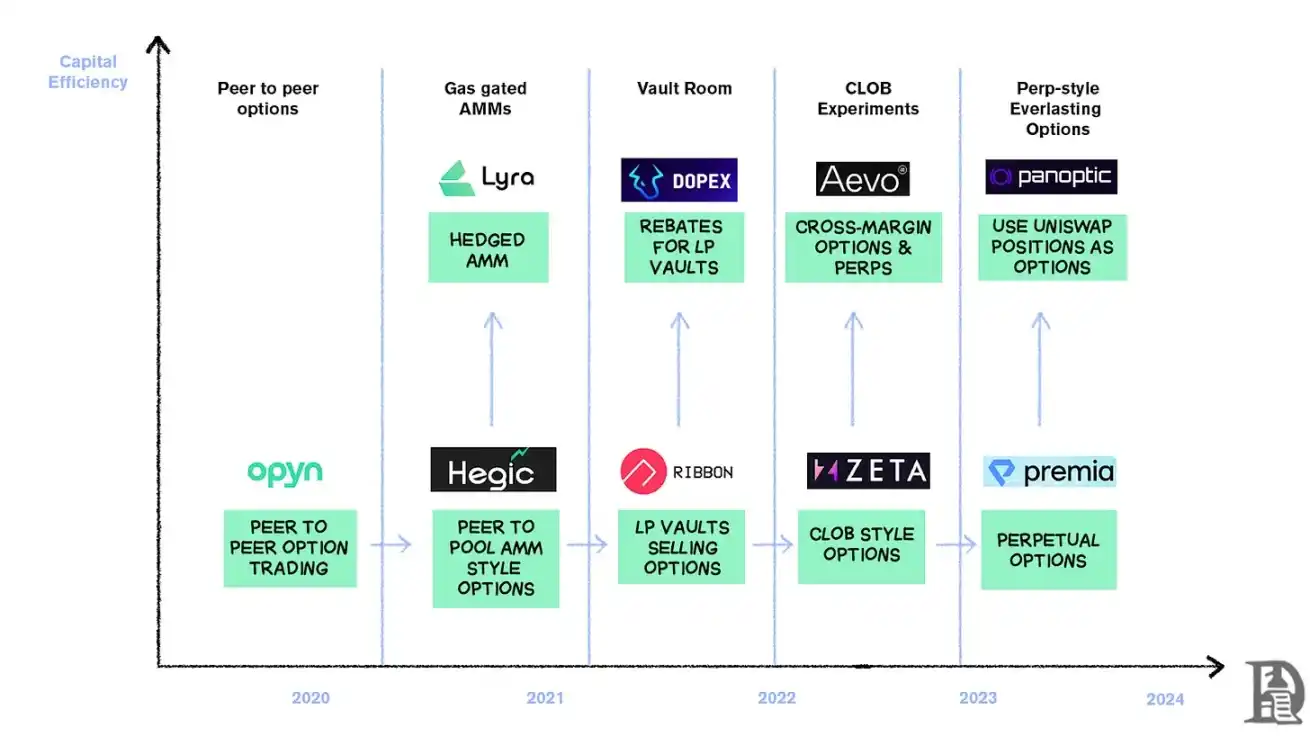
Mart 2020'de Opyn, opsiyon ihracının demokratikleşmesini başlattı: ETH'yi teminat olarak kilitleyin, vade tarihini ve vade tarihini seçin ve akıllı sözleşme, hakları temsil eden ERC20 token'ları basacaktır. Bu token'lar, ERC20'yi destekleyen herhangi bir platformda işlem görebilir: Uniswap, SushiSwap veya hatta doğrudan cüzdan transferleri.
Her opsiyon ayrı bir işlem yapılabilir token'dır: Temmuz 1.000 $ çağrı opsiyonu bir token, 1.200 $ çağrı opsiyonu başka bir token'dır; bu da parçalanmış bir kullanıcı deneyimine yol açar, ancak piyasa düzgün çalışır. Vade sonunda, "parada" opsiyon sahibi opsiyonu kullanabilir ve geliri alabilir ve sözleşme kalan teminatı satıcıya iade eder. Daha da kötüsü, satıcı tam nominal değeri kilitlemek zorundadır: 10 ETH'lik bir çağrı opsiyonu satmak, 0,5 ETH primini kazanmak için vade sonuna kadar 10 ETH'nin dondurulmasını gerektirir.
Bu sistem, DeFi Yazı gelene kadar iyi çalıştı. Gas ücretleri opsiyon başına 50-200 dolara yükseldiğinde, bir opsiyon ihraç etmenin maliyeti genellikle primin kendisini aştı ve tüm model neredeyse bir gecede çöktü.
Geliştiriciler, Uniswap tarzı bir likidite havuz modeline yöneldi. Hegic, perakende yatırımcılardan balinalara kadar herkesin halka açık bir kasaya ETH yatırmasına olanak tanıyarak bu değişime öncülük etti. Likidite sağlayıcıları (LP'ler) teminatları bir havuzda birleştirir ve akıllı sözleşmeler alım ve satım için opsiyon teklif eder. Hegic'in arayüzü, kullanıcıların kullanım fiyatlarını ve son kullanma tarihlerini seçmelerine olanak tanır.
Bir yatırımcı gelecek hafta için 1 ETH'lik bir çağrı opsiyonu satın almak isterse, otomatik piyasa yapıcı (AMM), Black-Scholes modelini kullanarak ETH volatilite verilerini harici bir oracle'dan fiyatlandırır ve alır. Yatırımcı "Satın Al"a tıkladıktan sonra, sözleşme havuzdan teminat olarak 1 ETH düşer, vade tarihini ve işlem fiyatını kaydeden bir NFT basar ve doğrudan alıcının cüzdanına gönderir. Alıcı, NFT'yi OpenSea'de istediği zaman yeniden satabilir veya vadesinin dolmasını bekleyebilir.
Kullanıcılar için neredeyse sihir gibiydi: bir işlem yapıldı, karşı tarafa gerek kalmadı ve prim, LP'lere aktı (protokol ücretleri hariç). Yatırımcılar tek tıklama deneyimini, LP'ler ise getiriyi sevdi; kasa, aktif yönetim olmadan aynı anda birden fazla kullanım fiyatı/son kullanma tarihi olan opsiyonlar ihraç edebiliyordu.
Sihir, Eylül 2020'ye kadar sürdü. Ethereum şiddetli bir çöküş yaşadı ve Hegic'in basit fiyatlandırma kuralları, satış opsiyonlarının çok ucuza satılmasına neden oldu. Satış opsiyonu sahipleri, kasayı beklenenden çok daha fazla ETH ödemeye zorladı. Sadece bir haftada, bir yıllık prim geliri yok oldu ve LP'ler acı bir ders aldı: sakin bir piyasada opsiyon ihraç etmek kolay görünebilir, ancak doğru risk yönetimi olmadan, bir fırtına her şeyi yok edebilir.
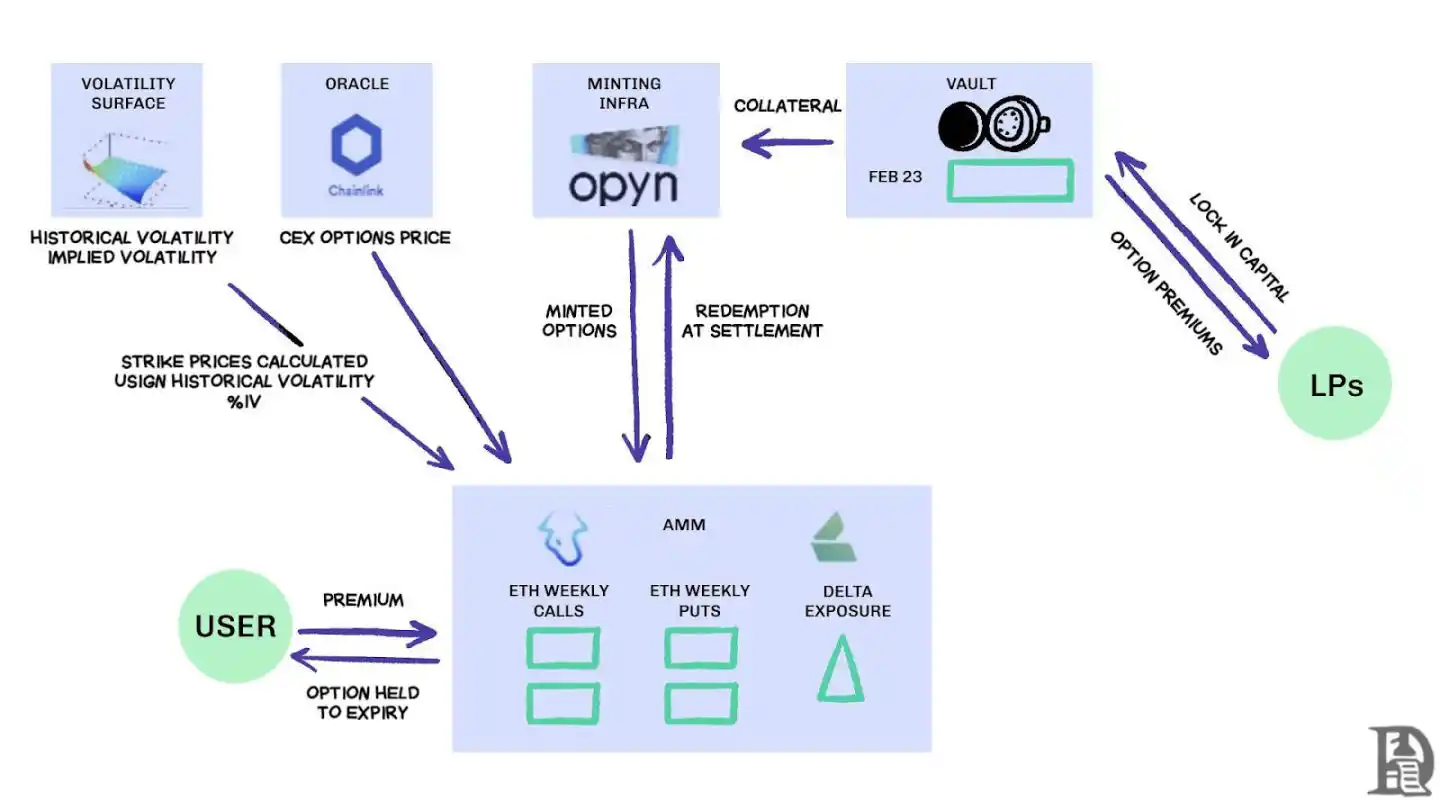
AMM'ler, opsiyonları taahhüt etmek için teminatı kilitlemelidir
Lyra (şimdi Derive olarak yeniden adlandırıldı), likidite havuzlarını ve otomatik risk yönetimini birleştirerek bu sorunu çözmeye çalışır: Her işlemden sonra Lyra, havuzun net delta riskini (tüm vade tarihleri ve vade sonu fiyatları için opsiyon deltalarının toplamı) hesaplar. Kasanın net kısa pozisyonu 40 ETH ise, bu, ETH fiyatındaki her 1 dolarlık artış için kasanın 40 dolar kaybedeceği anlamına gelir. Lyra, yön riskini dengelemek için Synthetix sürekli kontratında 40 ETH'lik uzun pozisyon oluşturacaktır.
AMM, fiyatlandırma için Black-Scholes modelini kullanır ve gas ücretlerini kontrol etmek için pahalı zincir içi hesaplamaları zincir dışı oracle'lara devreder. Bu delta hedge, hedge edilmemiş bir stratejiye kıyasla kasa kayıplarını yarı yarıya azaltır. Akıllıca tasarımına rağmen, sistem Synthetix likiditesine dayanır.
Terra Luna çöküşü paniğe yol açtığında ve yatırımcılar Synthetix staking havuzundan kaçtığında, likidite kurudu ve Lyra'nın hedge maliyetlerinin fırlamasına ve spread'lerin önemli ölçüde genişlemesine neden oldu. Karmaşık hedge, DeFi'nin şimdiye kadar güvenilir bir şekilde sağlamakta zorlandığı derin likidite kaynakları gerektirir.
Ateş Arayışı
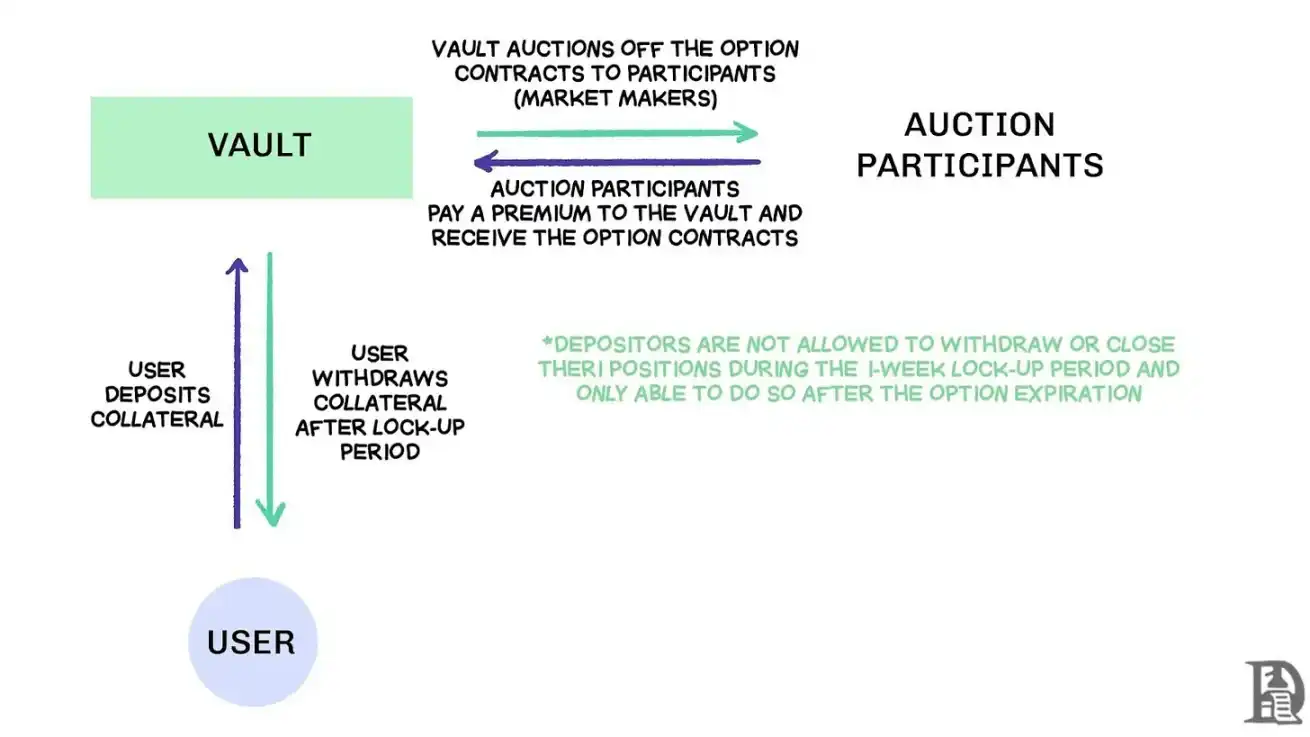
Merkezi Olmayan Opsiyon Kasaları (DOV'lar) açık artırmalar aracılığıyla satış emri akışı, kaynak: Treehouse Research
2021'in başlarında, merkezi olmayan opsiyon kasaları (DOV'lar) ortaya çıktı. Ribbon Finance bu modelin öncülüğünü yaptı ve stratejisi basit: Kullanıcılar kasaya ETH yatırır ve her Cuma zincir dışı açık artırmalar aracılığıyla kapalı alım opsiyonları satar. Piyasa yapıcılar emir akışına teklif verir ve prim, mevduat sahiplerine gelir olarak iade edilir. Opsiyonlar kapatılıp teminat kilidi açıldıktan sonra tüm süreç her Perşembe sıfırlanır.
2021 boğa koşusu sırasında, örtük oynaklığın (IV) %90'ın üzerinde olduğu dönemde, haftalık primler şaşırtıcı yıllık getirilere (APY) dönüştü. Haftalık açık artırmalar etkileyici getiriler sağlamaya devam etti ve mevduat sahipleri görünüşte risksiz ETH kazançlarının tadını çıkardı. Ancak piyasa Kasım ayında zirveye ulaştığında ve ETH düşmeye başladığında, kasalar negatif getiriler üretmeye başladı ve prim geliri ETH'deki düşüşü karşılamaya yetmedi.
Rakipler Dopex ve ThetaNuts bu modeli kopyaladı ve kayıp dönemlerinin etkisini azaltmak için geri ödeme tokenleri ekledi, ancak yine de büyük dalgalanmalara karşı temel kırılganlığı ele alamadı. Hem AMM hem de DOV modellerinde, fonlar vade sonuna kadar kilitlidir. Prim kazanmak için ETH yatıran kullanıcılar, ETH düştüğünde takılıp kalır ve gerektiğinde pozisyonlarını kapatamazlardı.
Emir Defteri
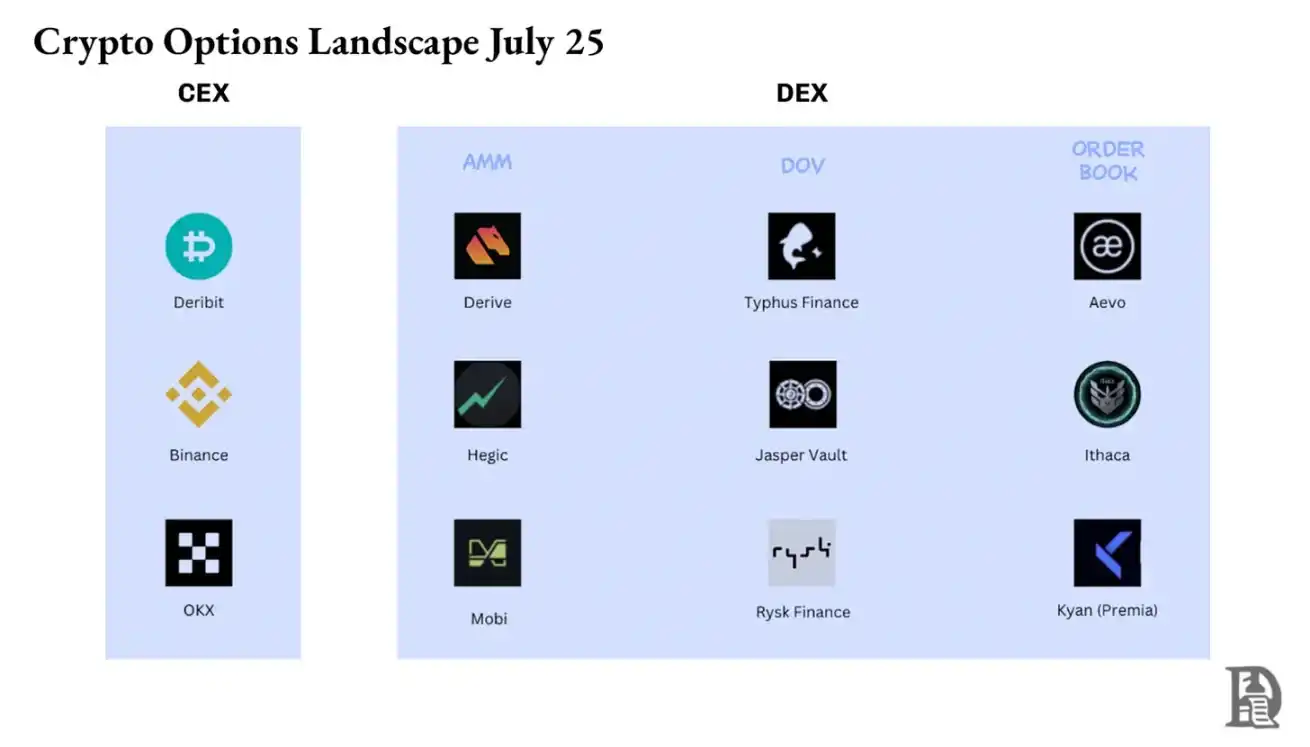
Solana ekosistemi ekibi, erken opsiyon protokollerindeki AMM'lerin sınırlamalarından ders çıkardı ve tamamen farklı bir yaklaşım benimsedi. Deribit'in merkezi limit emir defteri (CLOB) modelini zincir üzerinde kopyalamaya çalıştılar; neredeyse anında ödeme elde etmek için karmaşık bir emir eşleştirme motoru kullandılar ve piyasa yapıcılarını her opsiyonun satıcı karşı tarafı olarak tanıttılar.
PsyOptions gibi ilk nesil ürünler, emir defterini tamamen zincir üzerine yerleştirmeye çalıştı; her teklif blok alanı kaplıyor ve piyasa yapıcıları teminatın %100'ünü kilitlemek zorunda kalıyordu, bu nedenle teklifler kıttı. Drift ve Zeta Markets gibi ikinci nesil ürünler ise emir defterini zincir dışına taşıdı ve eşleştirmeden sonra zincir üzerinde ödeme yaptı. Ribbon ekibi, emir defterini ve eşleştirme motorunu yüksek performanslı Optimism Layer2'ye yerleştirerek Aevo ile savaş alanına geri döndü.
Daha da önemlisi, bu ürünler, piyasa yapıcıların net riskini hesaplayan birleşik bir marj sistemiyle donatılmış, aynı platformda sürekli sözleşmeleri ve opsiyonları destekliyor. Bu, Deribit'in de aynı başarı faktörüdür ve piyasa yapıcıların teminatları yeniden kullanmalarına olanak tanır.
Sonuçlar karışık. Spread'ler daha dar çünkü piyasa yapıcılar yüksek gas ücretleri ödemeden teklifleri sık sık güncelleyebiliyor. Ancak CLOB modelinin zayıflığı, işlem saatleri dışında ortaya çıkıyor: Amerika Birleşik Devletleri'ndeki profesyonel piyasa yapıcılar çevrimdışı olduğunda, likidite buharlaşıyor ve perakende yatırımcılar büyük spread'ler ve düşük işlem fiyatlarıyla karşı karşıya kalıyor. Aktif piyasa yapıcılara bu bağımlılık, AMM'lerin kusurlarına rağmen hiç deneyimlemediği geçici "ölü bölgelere" yol açıyor. Drift gibi ekipler tamamen sürekli sözleşmelere geçti ve opsiyonlardan vazgeçti.
Premia gibi ekipler, 7/24 likidite sağlayan tam bir zincir içi emir defteri ile derinlik katabilen piyasa yapıcıları arasında bir orta yol arayarak AMM-CLOB hibrit modellerini araştırıyor. Ancak, toplam kilitli değer (TVL) hiçbir zaman 10 milyon doları aşmadı, büyük işlemler hala piyasa yapıcılarının müdahalesini gerektiriyor ve kayma yüksek kalmaya devam ediyor.
Opsiyonlar neden zorlanıyor?
Opsiyon likiditesi AMM'lerden emir defterlerine akıyor.Derive, zincir içi AMM'lerini kullanımdan kaldırdı ve borsayı çapraz marj risk motoruyla birlikte emir defterleri etrafında yeniden inşa etti. Bu yükseltme, Galaxy ve GSR gibi şirketlerin ilgisini çekti ve platform artık zincir içi opsiyon hacminin yaklaşık %60'ını yönetiyor ve bu da onu DeFi'nin en büyük merkezi olmayan opsiyon borsası haline getiriyor.
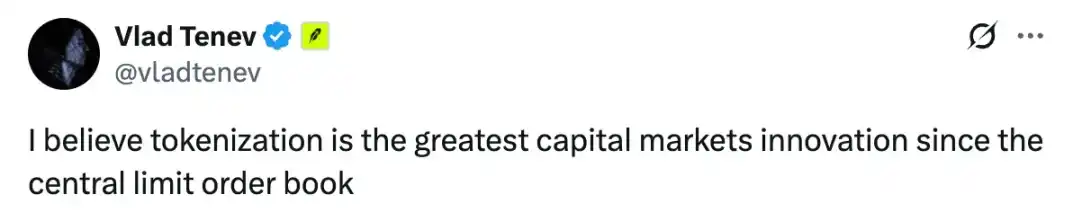
Limit emir defteri tasarımı hakkında Vlad
Bir piyasa yapıcı 120.000 dolarlık bir BTC çağrı opsiyonu sattığında ve bunu spot BTC ile koruduğunda, sistem bu dengeleyici pozisyonları belirler ve marj gereksinimlerini bireysel pozisyon gereksinimleri yerine net portföy riskine göre hesaplar. Motor, her pozisyonu sürekli olarak değerlendirir: Ocak 2026'da sona erecek 120.000 dolarlık bir çağrı opsiyonunu taahhüt eder, gelecek haftanın haftalık sözleşmesini açığa satar, spot BTC satın alır ve yatırımcılardan net yönsel maruziyete dayalı teminat talep eder.
Hedge, riski dengeleyerek teminatın bir sonraki fiyat teklifine yeniden dağıtılmasını sağlar.
Zincir üstü protokoller, her bir vade ve bitiş tarihini kendi ERC-20 token havuzlarına tokenleştirerek bu döngüyü kırar. BTC sürekli sözleşmesindeki hedge, gelecek Cuma günü basılacak 120.000 dolarlık çağrı opsiyonu tarafından tanınmaz. Derive, çapraz teminatlandırmayı etkinleştirmek için takas merkezine sürekli sözleşmeler ekleyerek bu sorunu kısmen çözmüş olsa da, spreadler hala Deribit'ten çok daha yüksektir; eşdeğer pozisyonlar için spreadler genellikle 2-5 kat daha yüksektir.
Not: Mango fiyatları açıklama amaçlıdır. Diyelim ki birine 10 dolara, 1 dolar primle mango alma hakkını satıyorum. Bu mangolar üç gün içinde olgunlaşacak. Mangolar (spot varlık) bende olduğu sürece, mango piyasa fiyatının yükselmesinden endişe etmeden primi (1 dolar) alabilirim.
Mango fiyatı yükselmediği sürece para kaybetmem (hedge). Bu da fırsat maliyeti yaratır. Sumanth bu opsiyonu satın alırsa (bana 1 dolar ödeyerek), geri dönüp mangoları 15 dolara satabilir ve primi düştükten sonra 4 dolar net gelir elde edebilir. Bu üç gün, opsiyonun son kullanma tarihidir. İşlemin sonunda ya mangolar bende kalır ya da toplam 11 dolar (10 dolar mango parası + 1 dolar prim) alırım.
Merkezi bir borsada, mango çiftliğim ve pazar aynı şehirdedir ve işlem yaptığım teminatı bilirler, bu yüzden Sumanth'ın ödediği primi diğer giderleri (işçilik maliyetleri gibi) karşılamak için teminat olarak kullanabilirim. Ancak zincir üstü bir pazarda, iki pazar teorik olarak farklı konumlarda bulunur ve birbirlerine güvenmezler. Çoğu pazar yeri kredi ve güvene dayandığından, bu model sermaye açısından verimsizdir; Sumanth'ın ödemesini lojistik sağlayıcısına aktarmak bile muhtemelen para kaybetmeme neden olur.
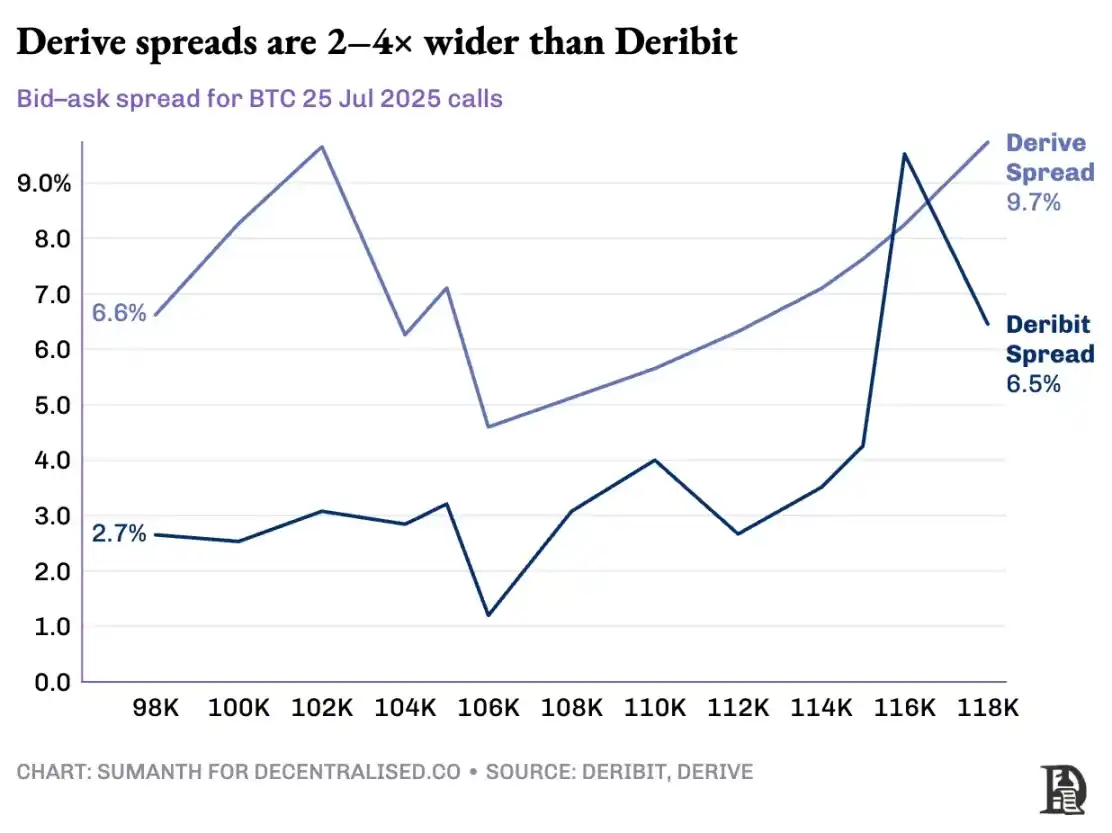
Deribit, yıllardır süren API geliştirme çalışmalarından ve çok sayıda algoritmik işlem platformu tarafından platformları için optimize edilmiş sistemlerden faydalanmaktadır. Derive'ın risk motoru bir yıldan biraz fazla bir süredir yayındadır ve spot ve sürekli sözleşme piyasalarının etkili bir şekilde korunması için gereken büyük emir defterlerinden yoksundur. Piyasa yapıcıların riski yönetmek için birden fazla enstrümanda derin likiditeye anında erişmeleri ve aynı anda opsiyon pozisyonları tutabilmeleri ve sürekli sözleşmelerle kolayca korunmaları gerekir.
Sürekli sözleşmeli merkezi olmayan borsalar, parçalanmayı tamamen ortadan kaldırarak likidite sorununu çözer. Aynı varlık için tüm sürekli sözleşmeler aynıdır: tek bir derin havuz, tek bir fonlama oranı ve yatırımcının 2x veya 100x kaldıraç seçmesine bakılmaksızın tek tip likidite. Kaldıraç yalnızca marj gereksinimlerini etkiler, piyasa yapısını etkilemez.
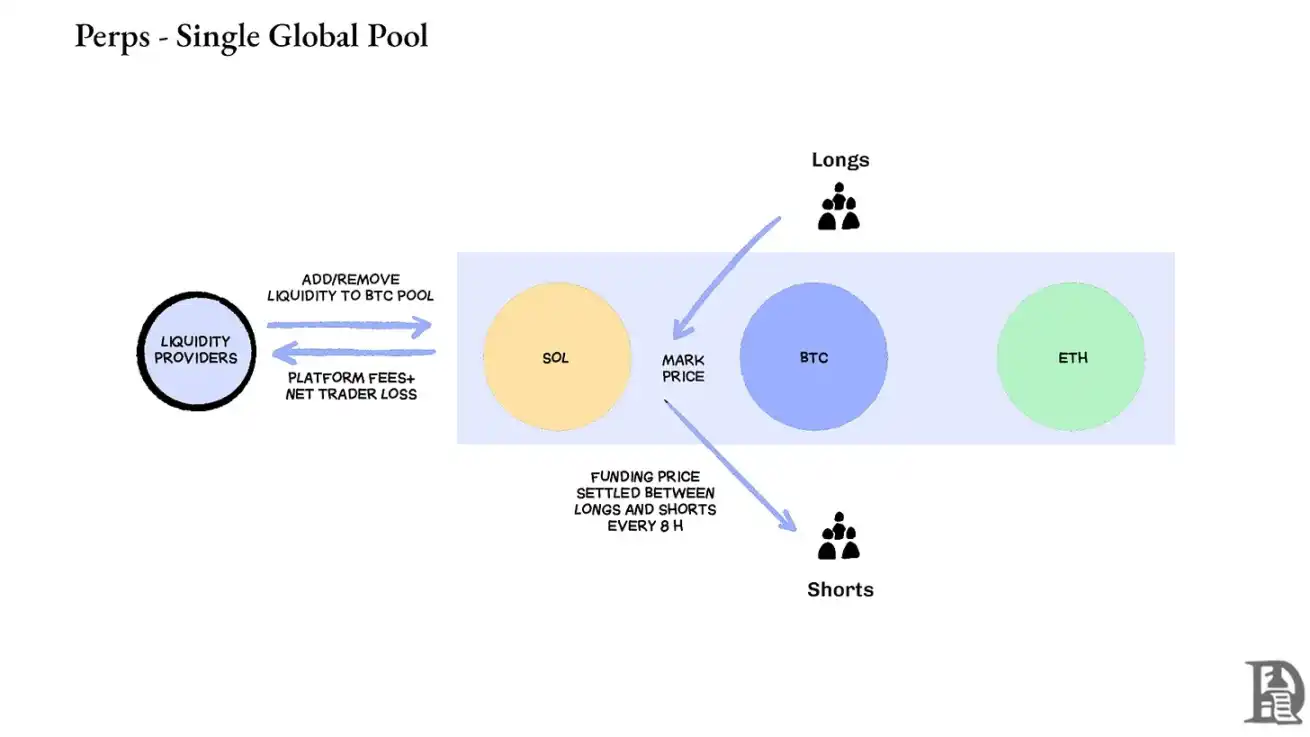
Bu tasarım, Hyperliquid gibi platformları çok başarılı hale getirdi: kasaları genellikle perakende işlemlere karşı taraf olarak hareket eder ve işlem ücretlerini kasadaki mevduat sahiplerine dağıtır.
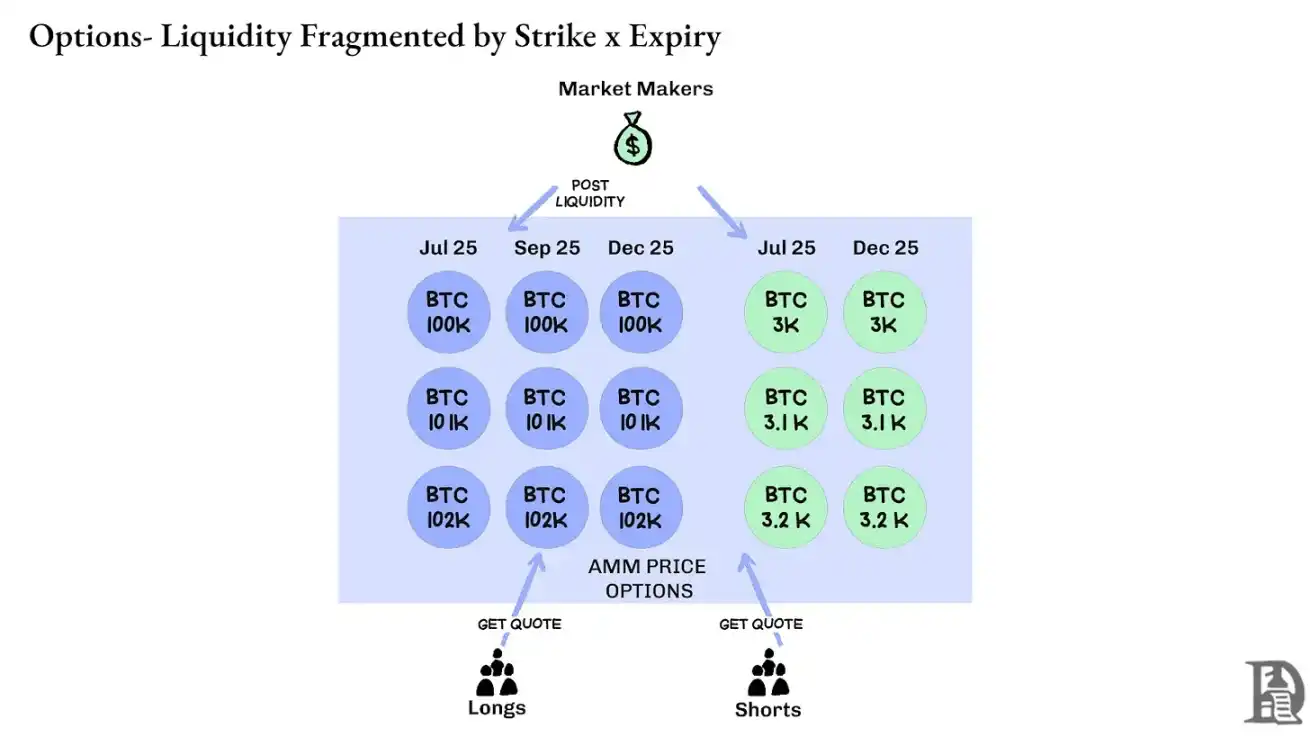
Buna karşılık, opsiyonlar likiditeyi binlerce "mikro varlık" arasında parçalar: her vade sonu kombinasyonu, benzersiz özelliklere sahip bağımsız bir piyasa oluşturur ve bu da parçalanmış sermayeyle sonuçlanır ve deneyimli yatırımcıların ihtiyaç duyduğu derinliğe ulaşmak neredeyse imkansızdır. Zincir üstü opsiyonların yükselişe geçememesinin temel nedeni budur. Ancak, Hyperliquid'de ortaya çıkan likidite göz önüne alındığında, bu durum yakında değişebilir.
Kripto Opsiyonlarının Geleceği
Son üç yılda tüm büyük opsiyon protokollerinin lansmanına bakıldığında, net bir model ortaya çıkıyor: Sermaye verimliliği hayatta kalmayı belirler. Fiyatlandırma modelleri ne kadar karmaşık veya arayüzleri ne kadar şık olursa olsun, yatırımcıları her pozisyon için ayrı teminat kilitlemeye zorlayan protokoller, sonunda likidite kaybeder.
Profesyonel piyasa yapıcılar, çok düşük marjlarla çalışır ve birden fazla pozisyonda verimli bir şekilde faaliyet gösterebilmek için her kuruşa ihtiyaç duyarlar. Bir protokol, Bitcoin çağrı opsiyonu için 100.000 dolar ve korunma amaçlı kullanılan sürekli bir sözleşme için 100.000 dolar teminat yatırmalarını gerektiriyorsa ve bu teminatı riske karşı bir denge unsuru olarak görmüyorsa (ki bu durumda sadece 20.000 dolarlık net marj gerekebilir), piyasaya katılmak kârlı değildir. Basitçe söylemek gerekirse: kimse çok fazla para bağlayıp az para kazanmak istemez.
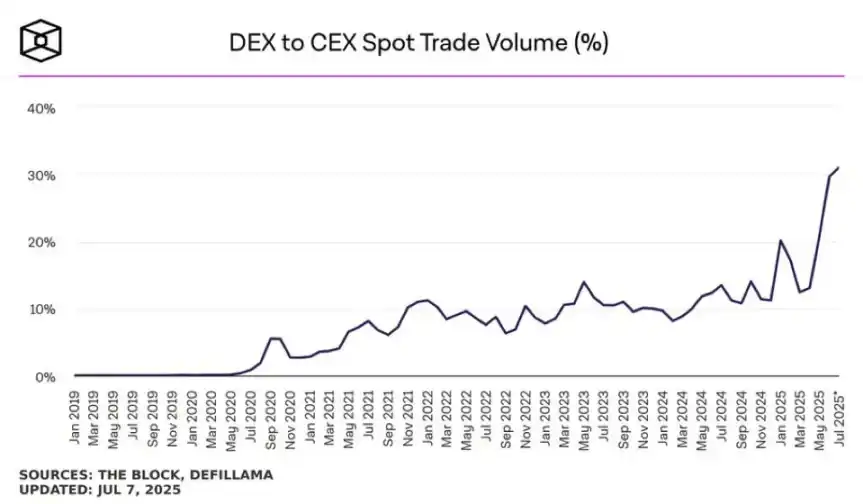
Kaynak: TheBlock
Uniswap gibi platformlardaki spot piyasalar, minimum kayma ile günlük 1 milyar doların üzerinde işlem görüyor ve Hyperliquid gibi sürekli takaslı DEX'ler, merkezi borsalarla rekabet edebilecek spread'lerle günde yüz milyonlarca dolar işlem görüyor. Opsiyon protokollerinin şiddetle ihtiyaç duyduğu likidite temeli artık mevcut.
Darboğaz her zaman altyapı olmuştur: Profesyonel yatırımcıların hafife aldığı "tesisat". Piyasa yapıcıların derin likidite havuzlarına, anında korunma olanaklarına, pozisyonlar kötüye gittiğinde anında likiditeye ve tüm portföyü tek bir pozisyon olarak ele alan birleşik bir marj sistemine ihtiyacı vardır.
DeFi'nin uzun zamandır vaat ettiği ancak nadiren başardığı pozitif toplamlı durumu yaratan Hyperliquid'in paylaşımlı altyapı yaklaşımı hakkında yazmıştık: her yeni uygulama, kıt likidite için rekabet etmek yerine tüm ekosistemi güçlendirir.
Bu "öncelikli altyapı" yaklaşımıyla opsiyonların sonunda zincirleme bir yapıya kavuşacağına inanıyoruz. İlk girişimler matematiksel karmaşıklığa veya akıllı token ekonomisine odaklanırken, HyperEVM temel "tesisat" sorununu çözüyor: birleşik teminat yönetimi, atomik yürütme, derin likidite ve anında tasfiye.
Piyasa dinamiklerinin birkaç temel yönünün değiştiğini görüyoruz:
· 2022'deki FTX çöküşünün ardından yeni ilkel işlemlere katılan ve risk alan piyasa yapıcıların sayısı azalıyor; Günümüzde geleneksel kurumsal oyuncular kripto para piyasasına geri dönüyor.
· Daha yüksek işlem hacmi gereksinimlerini karşılayabilen daha kanıtlanmış ağlar mevcut.
· Piyasa, kısmi mantık ve likiditenin tamamen zincir üzerinde olmamasını daha çok kabul ediyor.
Opsiyonların geri dönmesi için üç tür yeteneğe ihtiyaç duyulabilir: ürünün nasıl çalıştığını anlayan geliştiriciler, piyasa yapıcı teşviklerini anlayan uzmanlar ve bu araçları perakende dostu ürünlere dönüştürebilen kişiler. Zincir içi opsiyon platformları bazı kişilerin hayatlarını değiştirecek zenginlikler elde etmesini sağlayabilir mi? Sonuçta Memecoin bunu başardı; birkaç yüz dolarla milyonlar kazanma hayalini gerçeğe dönüştürdü. Memecoin'in yüksek oynaklığı işe yaradı, ancak "Lindy etkisi"nden (ne kadar uzun süre var olursa o kadar istikrarlı olur) yoksundu.
Buna karşılık, opsiyonlar hem Lindy etkisine hem de oynaklığa sahiptir, ancak sıradan insanların anlaması zordur. Bu açığı kapatmaya odaklanan bir tüketici uygulamaları sınıfının olacağına inanıyoruz.
Günümüz kripto para opsiyon piyasası, Chicago Ticaret Borsası'nın (CBOE) kurulmasından önceki duruma benziyor: bir dizi deney, standardizasyon eksikliği ve esas olarak riskten korunmak yerine spekülasyona yönelik. Ancak kripto altyapısı olgunlaştıkça ve gerçek anlamda ticari faaliyete geçtikçe bu durum değişecek. Kurumsal düzeyde likidite, çapraz marj sistemlerini ve birleştirilebilir riskten korunma mekanizmalarını destekleyen güvenilir bir altyapı aracılığıyla zincire entegre edilecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler