Bridgewater Associates kurucusu: Büyük devlet borçları ve açıkları hakkında düşünürken en önemli ilke
Orijinal başlık: Büyük Devlet Borçları ve Açıkları Hakkında Düşünürken Akılda Tutulması Gereken En Önemli İlke
Orijinal yazar: Ray Dalio
Orijinal çeviri: Block unicorn
İlke şu şekildedir:
Bir ülkenin çok fazla borcu olduğunda, faiz oranlarını düşürmek ve borcun ifade edildiği para birimini değersizleştirmek, hükümet politikacılarının izleyeceği en olası öncelikli yollardır, bu nedenle bunun gerçekleşeceğine bahse girmeye değer.
Bunu yazarken, gelecekte büyük açıklar ve hükümet borcunda ve borç ödeme harcamalarında önemli artışlar beklendiğini biliyoruz. (Bu verileri yazılarımda, yeni kitabım How Countries Go Bankrupt: The Big Cycle da dahil olmak üzere görebilirsiniz; ayrıca geçen hafta ABD siyasi sisteminin borç sorununu neden kontrol edemediğini düşündüğümü paylaştım.) Borç servis maliyetlerinin (faiz ve anapara ödeme) hızla artacağını, diğer harcamaları sıkıştıracağını biliyoruz ve ayrıca en iyimser ihtimalle, borç talebindeki artışın satılması gereken borç arzıyla eşleşme olasılığının son derece düşük olduğunu da biliyoruz. Tüm bunların ne anlama geldiğini düşündüğümü How Nations Go Bankrupt adlı kitabımda ayrıntılı olarak anlattım ve düşüncemin arkasındaki mekanizmayı anlattım. Başkaları bunu stres testinden geçirdi ve şimdi çizdiğim resmin neredeyse tamamen doğru olduğu konusunda hemfikir. Elbette bu benim yanılmış olamayacağım anlamına gelmiyor. Neyin doğru olabileceği konusunda kendi yargınızı oluşturmanız gerekiyor. Ben sadece değerlendirmeniz için düşüncelerimi sunuyorum.
İlkelerim
Açıkladığım gibi, son 50+ yıllık yatırım deneyimime ve araştırmalarıma dayanarak, başarılı bahisler yapabilmem için olayları tahmin etmeme yardımcı olan bir dizi ilke geliştirdim ve belgeledim. Şu anda hayatımın, bu ilkeleri başkalarına yardımcı olmaları için aktarmak istediğim bir aşamasındayım. Ayrıca, ne olduğunu ve ne olabileceğini anlamak için mekaniğin nasıl çalıştığını anlamak gerektiğini düşünüyorum, bu yüzden de ilkelerin ardındaki mekaniğe dair anlayışımı açıklamaya çalıştım. İşte birkaç ek ilke ve mekaniğin nasıl çalıştığını düşündüğüme dair bir açıklama. Aşağıdaki ilkelerin doğru ve yararlı olduğunu düşünüyorum:
Hükümet politikacılarının borç yüküyle başa çıkmanın en sinsi, dolayısıyla en çok tercih edilen ve en yaygın kullanılan yolu, gerçek faiz oranlarını ve gerçek döviz kurlarını düşürmektir.
Fazla borç ve sorunlarıyla başa çıkmak için faiz oranlarını ve döviz kurlarını düşürmek kısa vadede rahatlama sağlayabilirken, para ve borca olan talebi azaltır ve uzun vadeli sorunlar yaratır çünkü para/borç tutmanın getirisini azaltır, böylece borcun bir servet deposu olarak değerini azaltır. Zamanla, bu genellikle daha fazla borca yol açar çünkü daha düşük gerçek faiz oranları bir teşvik görevi görür ve sorunu daha da kötüleştirir.
Özetle, çok fazla borç olduğunda, faiz oranları ve döviz kurları aşağı doğru çekilme eğilimindedir.
Bu ekonomik koşullar için iyi mi kötü mü?
Her ikisi de geçerlidir, kısa vadede genellikle iyi ve popülerdir, ancak uzun vadede zararlıdır ve daha ciddi sorunlara yol açar. Reel faiz oranlarını ve reel döviz kurlarını düşürmek… kısa vadede iyidir, çünkü teşvik edicidir ve varlık fiyatlarını yukarı çekme eğilimindedir… ancak orta ve uzun vadede zararlıdır çünkü: a) bu varlıkları elinde tutanlara daha düşük bir reel getiri sağlar (para biriminin değer kaybetmesi ve daha düşük getiriler nedeniyle), b) daha yüksek enflasyona yol açar ve c) daha fazla borca yol açar.
Her iki durumda da, bu açıkça aşırı harcamanın ve borç batağına saplanmanın acı verici sonuçlarını engellemez. İşte nasıl çalıştığı:
Faiz oranları düştüğünde, borçlular (borçlular) bundan faydalanır çünkü bu, borç geri ödeme maliyetini azaltır, borç alıp satın almayı daha ucuz hale getirir ve bu da yatırım varlık fiyatlarını yükseltir ve büyümeyi teşvik eder. Bu yüzden, kısa vadede, hemen hemen herkes düşük faiz oranlarından memnundur.
Ancak aynı zamanda, bu fiyat artışları, hem borç verenler hem de alacaklılar için kötü olan, faiz oranlarının istenmeyen düşük seviyelere düşürülmesinin istenmeyen sonuçlarını maskelemektedir. Bunlar doğrudur çünkü faiz oranlarının düşürülmesi (özellikle reel faiz oranları), merkez bankalarının tahvil getirilerini düşürmesi dahil, tahvillerin ve diğer çoğu varlığın fiyatlarını yükseltir ve bu da daha düşük gelecekteki getirilere yol açar (örneğin, faiz oranları negatif olduğunda, tahvil fiyatları yükselir). Ayrıca daha fazla borca yol açar ve bu da gelecekte daha büyük bir borç sorunu yaratır. Bu nedenle, borç verenler/alacaklılar, ellerinde tuttukları borç varlıklarından daha az getiri elde eder ve bu da daha fazla borca yol açar.
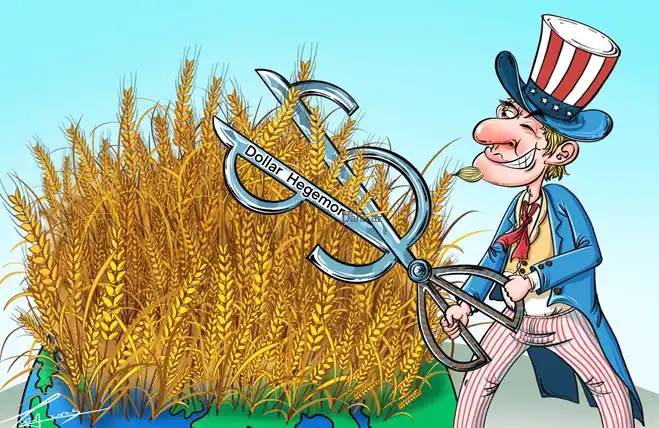
Daha düşük gerçek faiz oranları, para/kredi getirisini diğer ülkelerdeki alternatiflere göre daha düşük hale getirdiği için bir para biriminin gerçek değerini de düşürme eğilimindedir. Bu, bir para biriminin döviz kurunu düşürmenin, hükümet politikacılarının borç fazlalıklarıyla başa çıkmanın ilk ve en yaygın yolu olmasının nedenini açıklamama olanak tanır.
Daha düşük bir döviz kurunun hükümet politikacıları tarafından tercih edilmesinin ve seçmenlere açıklandığında avantajlı görünmesinin iki nedeni vardır:
1) daha düşük bir döviz kuru, yerel mal ve hizmetleri, para birimleri değerlenen ülkelerin mal ve hizmetlerine göre daha ucuz hale getirir, böylece ekonomik aktiviteyi canlandırır ve varlık fiyatlarını (özellikle nominal olarak) yükseltir ve…
2) …borç varlıklarını elinde tutan yabancılar için, yerel vatandaşlardan daha acı verici bir şekilde borcu ödemeyi kolaylaştırır. Bunun nedeni, alternatif "sert para" yaklaşımının para ve kredi politikasını sıkılaştırmayı gerektirmesidir; bu da gerçek faiz oranlarını yüksek tutar, bu da harcamayı caydırır ve genellikle acı verici hizmet kesintileri ve/veya vergi artışları ve vatandaşların kabul etmek istemediği daha sıkı kredi koşulları anlamına gelir. Buna karşılık, aşağıda açıklayacağım gibi, daha düşük bir döviz faiz oranı, çoğu insan servetinin azaldığının farkında olmadığı için borcu ödemenin "gizli" bir yoludur.
Değer kaybeden bir para birimi açısından bakıldığında, daha düşük bir döviz kuru genellikle yabancı varlıkların değerini de artıracaktır.
Örneğin, dolar %20 değer kaybederse, ABD'li yatırımcılar %20 daha az değerli bir para biriminde dolar cinsinden borç tutan yabancılara ödeme yapabilirler (yani, borç varlıkları tutan yabancılar %20 döviz kaybı yaşayacaktır). Daha az belirgin ancak daha gerçek bir zarar, daha zayıf bir para birimine sahip olanların daha az satın alma gücü ve borçlanma kapasitesi yaşamasıdır - para birimlerinin daha az satın alma gücü olması nedeniyle daha az satın alma gücü ve borçlanma kapasitesi daha azdır, çünkü borç varlıklarının alıcıları borç varlıklarını (yani, para almayı vaat eden varlıklar) veya değer kaybeden bir para biriminde ifade edilen para biriminin kendisini satın almaya daha az isteklidir. Daha az belirgindir çünkü değer kaybeden bir para birimine sahip bir ülkedeki çoğu insan (örneğin dolar kullanan Amerikalılar) varlık değerlerini kendi para birimleriyle ölçtükleri için satın alma güçlerinin ve servetlerinin azaldığını görmeyecektir. Bu, varlıklarının ifade edildiği para birimi değer kaybetmesine rağmen varlıkların değer kazandığı yanılsamasını yaratır. Örneğin, dolar %20 düşerse, ABD yatırımcıları yalnızca ellerinde tuttukları varlıkların dolar değerindeki artışa odaklanırlarsa, yabancı mal ve hizmetlerdeki satın alma güçlerinin %0,20'sini kaybettiklerini doğrudan göremeyeceklerdir. Ancak, dolar cinsinden borç tutan yabancılar için bu durum belirgin ve acı verici olacaktır. Bu durumdan daha fazla endişe duydukça, borcun ifade edildiği para birimini ve/veya borç varlıklarını elden çıkaracak (satacak) ve para biriminin ve/veya borcun daha da zayıflamasına neden olacaklardır.
Özetle, olaylara yalnızca kendi para biriminin merceğinden bakmanın çarpık bir bakış açısı yarattığı açıktır. Örneğin, bir şeyin (örneğin altının) fiyatı dolar cinsinden %20 artarsa, o şeyin fiyatını yükselen bir şey olarak algılarız, doların değerinin düştüğünü değil. Çoğu insanın bu çarpık bakış açısına sahip olması, aşırı borçla başa çıkmanın bu yollarını "gizli" ve diğer alternatiflerden daha politik olarak kabul edilebilir hale getirir.
Bu bakış açısı, yıllar içinde çok değişti, özellikle insanların altın standartlı bir para sistemine alışmasından günümüzün itibari/kağıt para sistemine (yani para artık altına veya herhangi bir sert varlığa dayanmıyor, bu da Nixon'ın doları altından ayırmasından sonra 1971'de gerçek oldu). Para kağıt biçiminde ve altına ilişkin bir hak olarak var olduğunda (biz buna altın standartlı para diyoruz), insanlar kağıt paranın değerinin artacağını veya azalacağını düşünüyorlardı. Değeri neredeyse her zaman düşüyordu, tek soru, itibari borçlanma aracını tutarak kazanılan faiz oranından daha hızlı düşüp düşmediğiydi. Artık dünya fiyatlara itibari/kağıt para merceğinden bakmaya alıştı, onlar bunu tam tersi şekilde görüyorlar - paranın değerinin düştüğünü değil, fiyatların arttığını düşünüyorlar.
Çünkü a) altın cinsinden para birimlerinin fiyatları ve b) altın cinsinden para birimlerinin miktarı tarihsel olarak a) itibari/kağıt para birimlerinin fiyatlarından ve b) itibari/kağıt para birimlerinin fiyat miktarından çok daha istikrarlıydı, bence altın standardı perspektifi muhtemelen fiyatlara bakmanın daha doğru yoludur. Açıkçası, merkez bankaları da benzer bir görüşe sahip, çünkü altın, doların ardından ve avro ile yenin önünde, ellerinde tuttukları ikinci en büyük para birimi (rezerv varlık) haline geldi, kısmen bu nedenlerden ve kısmen de daha düşük müsadere riski nedeniyle.
İtibari para birimlerinin ve reel faiz oranlarının ne kadar düşeceği ve itibari olmayan para birimlerinin (altın, Bitcoin, gümüş vb. gibi) ne kadar yükseleceği, tarihsel olarak (ve mantıksal olarak da öyle olmalıdır) bunların göreceli arz ve talebine bağlıdır. Örneğin, sert parayla desteklenemeyen büyük borçlar büyük para ve kredi gevşemesine yol açar, bu da reel faiz oranlarında ve reel döviz kurlarında büyük düşüşlere neden olur. Bunun yaşandığı son büyük dönem, servet, finans piyasaları, ekonomi ve siyasi koşullarda büyük değişikliklere yol açan 1971'den 1981'e kadar süren durgunluk enflasyon dönemiydi. Mevcut borçların ve açıkların büyüklüğüne (sadece Amerika Birleşik Devletleri'nde değil, diğer itibari para ülkelerinde de) dayanarak, önümüzdeki yıllarda benzer şekilde büyük değişiklikler olması muhtemeldir.
Bunun doğru olup olmadığı bir yana, borç ve bütçe sorunlarının ciddiyeti tartışılmaz görünüyor. Böyle zamanlarda sert paraya sahip olmak iyidir. Altın, bugüne kadar ve dünya çapında yüzyıllardır sert para birimi olmuştur. Son zamanlarda, bazı kripto paralar da sert para olarak kabul edildi. Nedenlerini açıklamayacağım ama bazı kripto paralarım olmasına rağmen altını tercih ediyorum.
Ne kadar altına sahip olunmalı?
Size özel yatırım tavsiyesi vermek için burada olmasam da, bu soru hakkında fikrimi oluşturmama yardımcı olan bazı ilkeleri paylaşacağım. Ne kadar altına sahip olunması gerektiğini tahvillere kıyasla değerlendirirken, bunların göreceli arz ve talebini ve bunlara sahip olmanın göreceli maliyetlerini ve ödüllerini düşünüyorum. Örneğin, ABD Hazine tahvilleri şu anda yaklaşık %4,5 ve altın %0 getiri sağladığından, önümüzdeki yıl altının fiyatının %4,5'ten fazla artacağını düşünüyorsanız altına sahip olmanız mantıklı olur ve %4,5 artmayacağını düşünüyorsanız bu mantıksız olur. Bu değerlendirmeyi yapmama yardımcı olmak için her birinin arz ve talebine bakıyorum.
Ayrıca altın ve tahvillerin birbirleriyle riski çeşitlendirebileceğini de biliyorum, bu yüzden iyi bir risk kontrolü için her birinden ne kadar tutulması gerektiğini düşünüyorum. Yaklaşık %15 oranında altın tutmanın riski etkili bir şekilde çeşitlendirebileceğini biliyorum çünkü portföy için daha iyi bir getiri/risk oranı sağlıyor. Enflasyona endeksli tahviller de aynı etkiye sahip, bu yüzden tipik bir portföyde her iki varlığı da dikkate almaya değer.
Piyasanın nasıl değişeceğini veya ne kadar varlık tutmanız gerektiğini söylemek yerine bu görüşü sizinle paylaşıyorum, çünkü amacım "bir adama balık vermek, ona balık tutmayı öğretmek daha iyidir."
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler