Robinhood'dan xStocks'a, ABD hisse senetlerinin tokenizasyonu nasıl sağlanıyor?
Trump iktidara döndükten sonra, Amerika Birleşik Devletleri'ndeki düzenleyici ortam büyük değişikliklere uğradı ve menkul kıymetlerin tokenleştirilmesi bir politika temettü penceresi başlattı. Robinhood, Bybit ve Kraken gibi platformlar piyasaya girerek bir "Tokenleştirilmiş Hisse Senetleri" dalgası başlattı ve küresel varlık ticaretinin mantığını zincir üstü bir şekilde yeniden inşa etmeye çalıştı. Bu sermaye ve şifreleme devriminin arkasında, yalnızca geleneksel aracılık modelini altüst etme hırsı değil, aynı zamanda uyumluluk oyunları ve ürün yollarının da derinlemesine düşünülmesi var.
ABD hisse senedi tokenleştirmesinin üç ana akım modeli
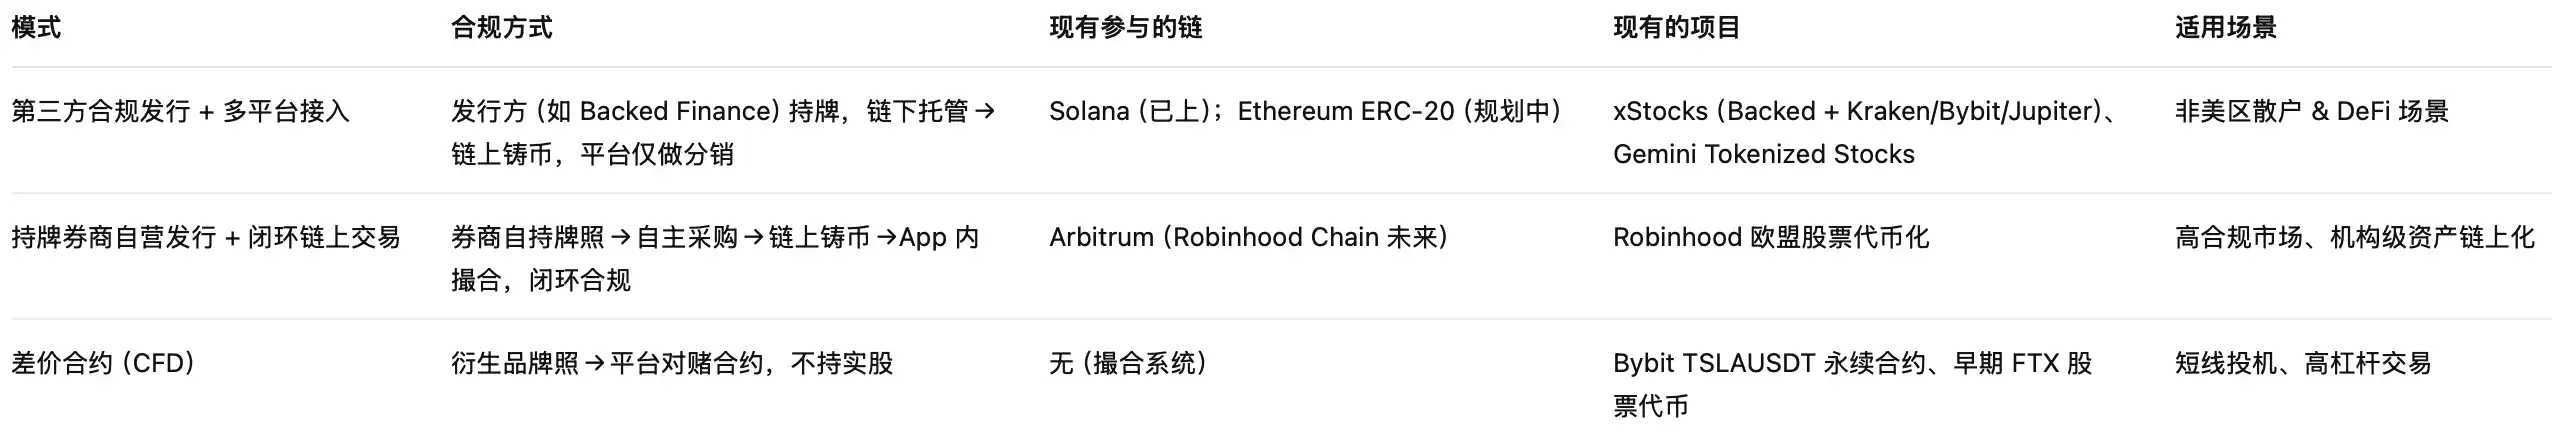
Piyasada ABD hisse senetlerinin tokenleştirilmesine yönelik mevcut girişimler kabaca üç yola ayrılabilir: Backed Finance tarafından temsil edilen "üçüncü taraf uyumluluk ihracı + çoklu platform erişim modeli"; Robinhood tarafından temsil edilen "lisanslı aracılık kendi kendine işletilen kapalı devre modeli"; ve Bybit gibi platformlar tarafından benimsenen "Fark Sözleşmesi (CFD) modeli". Bu üç yol yalnızca teknik mimaride farklı olmakla kalmayıp, aynı zamanda uyumluluk sorumlulukları, kullanıcı ilişkileri ve piyasa yapıları konusunda farklı anlayışları da temsil eder.
Üçüncü taraf uyumluluk ihracı + çoklu platform erişim modeli
Bu modelin özü, esas olarak son günlerde xStocks, Kraken ve Bybit tarafından oluşturulan ittifak olan "uyum ihracı ve platform erişiminin ayrılması"dır. Belirli operasyon yolu, İsviçre veya AB düzenleyici lisanslarına sahip Backed Finance gibi kurumların IBKR Prime kanalını kullanarak ABD borsasında hisse senedi satın alması ve bunları Clearstream ve Interactive Brokers gibi düzenlenmiş saklama kuruluşları adına tutmasıdır.
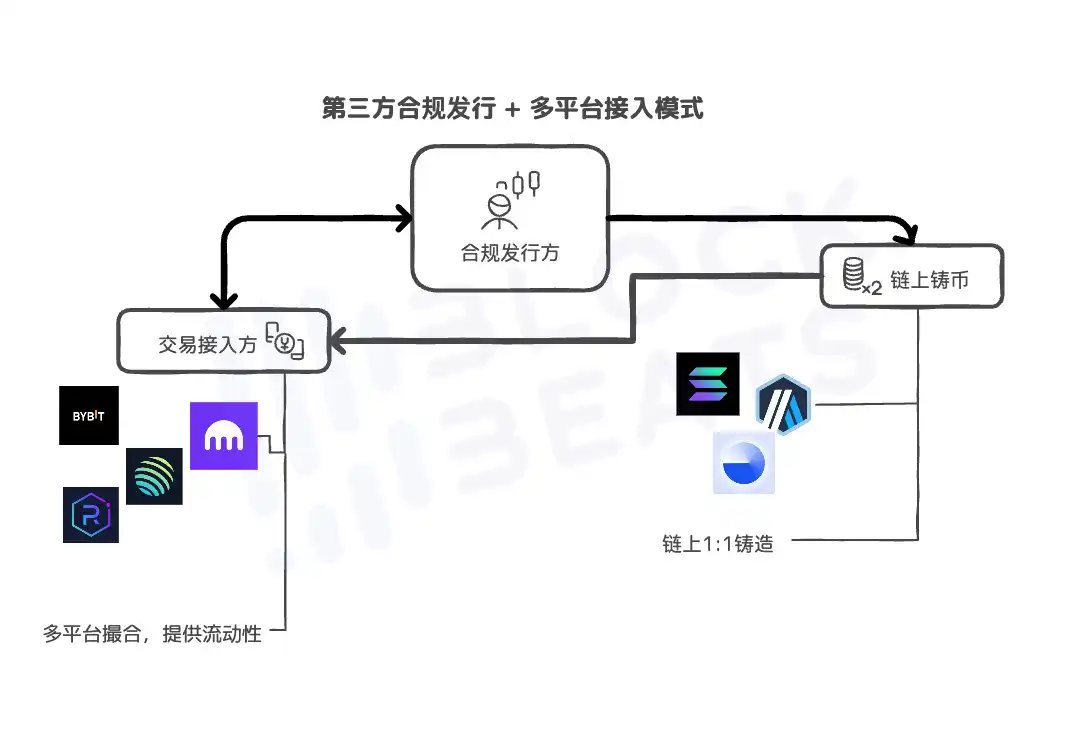
Hisse senetleri gerçekten satın alındıktan ve yatırıldıktan sonra, karşılık gelen hisse senedi token'ları (TSLAx, AAPLx, NVDAx gibi) Solana (gelecekte Ethereum ERC20'ye genişletilecek) gibi halka açık zincirlerde 1:1 oranında basılır ve Kraken, Bybit ve Jupiter gibi kripto ticaret platformları ticaret platformu içinde ve zincirde likidite desteği ve ikincil işlem eşleştirme hizmetleri sağlar.
Bu modelin en büyük özelliği "ihraç edenin ilk sorumlu varlık olmasıdır". Tüm uyumluluk gereklilikleri, varlıkların şeffaf bir şekilde ifşa edilmesi ve gerçek zincir dışı saklama Backed ve diğer kurumlar tarafından üstlenilir; ticaret platformu yalnızca ön uç erişim tarafı olarak hizmet verir ve menkul kıymet token ihracının uyumluluk baskısını taşıması gerekmez, böylece ABD dışındaki piyasalarda büyük ölçekli uyumluluk dolaşımı elde edilir.
Bu yolun avantajı, varlık onayının mantığının açık olması ve tüm token'ların %100 gerçek varlıklara karşılık gelmesidir; bu varlıklar, saklama kuruluşu tarafından ayrı hesaplarda yönetilir. Açıklık ve likiditeye sahiptir, zincir içi işlemleri, 7/24 her türlü hava koşulunda işlemleri destekler ve DeFi uygulamalarına sorunsuz bir şekilde bağlanabilir ve daha sonraki genişletilmiş "coin-stock" DeFi protokolüne sorunsuz bir şekilde bağlanabilir. Ayrıca, uyumluluk yolu açıktır ve yalnızca ihraç eden tarafın düzenleyici bir lisansa sahip olması gerekirken, platform tarafı teorik olarak işini "dağıtıcı" olarak süresiz olarak genişletebilir ve "ABD dışındaki" piyasayı hızla genişletebilir.
Aslında, FTX 2020 yılı civarında bu yolu kullanarak hisse senetlerini tokenleştirmeye çalıştı. O zamanlar FTX, kullanıcıların platformunda Tesla (TSLA) ve Apple (AAPL) gibi tanınmış ABD hisse senedi şirketlerinin tokenlerini alıp satmalarına izin veriyordu. Bu tokenler, İsviçreli yan kuruluşu Canco GmbH tarafından çıkarılmış ve üçüncü taraf brokerlar tarafından tutulan gerçek hisse senetlerine bağlanarak "1:1 ankraj" eşleme ilişkisi elde edilmişti.
O zamanlar kullanıcılar, en az 1$ ile 7/24 popüler ABD hisse senetlerinin yatırımına katılabiliyorlardı. "Uyumu" daha da ileri götürmek için FTX, bu ABD hisse senedi tokenlerini yasal ve finansal olarak bağlantılı hale getirmek için bir uyumluluk çerçevesi oluşturmak üzere Alman finansal hizmetler kuruluşları CM-Equity AG ve Digital Assets AG ile iş birliği yaptı. Ancak FTX, fonların kötüye kullanılması ve dolandırıcılık iddiaları gibi ciddi sorunlar nedeniyle iflasını ilan ettiğinden, tokenleştirilmiş hisse senedi işi de Kasım 2022'de sonlandırıldı.
Bu yolun da belirgin sınırlamaları vardır. SEC, FTX döneminde olduğu kadar "katı" olmasa da, SEC henüz bu tür ürünlerin uyumluluğunu tanımamıştır. Bu yola dayalı ürünler ABD'li kullanıcılarla sınırlıdır. Ve yolun kopyalanması daha kolay olduğundan, büyük ticaret platformları bir fikir birliğine varamazsa, aynı şirketin birden fazla "tokenleştirilmiş" hisse senedi olacak ve likidite nispeten parçalanmış olacaktır.
Ve en önemli şey, hala ihraççıya güvenmeniz gerektiğidir. Saklama sistemi bağımsız olsa da, ihraççının veri ifşasında ve varlık geri alımında bir "boşluk dönemi" vardır (veri tahrifi veya geri alım gecikmesi). Örneğin, xStocks'un arkasındaki ihraççı olan Backed'ı ele alalım. Toplulukta bazı sorgulayıcı sesler belirdi. KOL CryptobraveHQ "cryptobraveHQ", Backed'in X'teki ekip üyelerinin geçmişi hakkında endişelerini dile getirdi. Backed'in üç ana kurucu ortağı Adam Levi, Yehonatan Goldman ve Roberto Klein, sırasıyla "sıfırlama" projesi DAOstack'in kurucu ortakları ve eski CTO'su, COO'su ve yasal ve düzenleyici işler başkanıdır. Cryptobrave ayrıca "token'ı $GEN ICO'sunun yaklaşık 3000 dolar topladığını" belirtti. On binlerce dolar topladıktan sonra, ekip küçük bir firmaya kaydolmak için bile çok tembeldi ve coin'leri çıkardıktan sonra sıfıra geri dönmelerine izin verdi. ”
Lisanslı aracılık firması kendi kendine işletilen ihraç + kapalı devre zincir içi ticaret
Şu anda, bu yolun en eksiksiz planlamasına sahip tek proje partisi, daha kapsamlı bir "aracı tarafından yönlendirilen zincir içi model" izleyen Robinhood'dur. xStocks modeliyle karşılaştırıldığında, üçüncü taraf uyumlu ihraççılara dayanmaz, ancak geleneksel aracılık lisansını temel alarak hisse senedi tedariki, token basımı, kullanıcı ticareti ve yerleşim zincirinin tamamını açar.
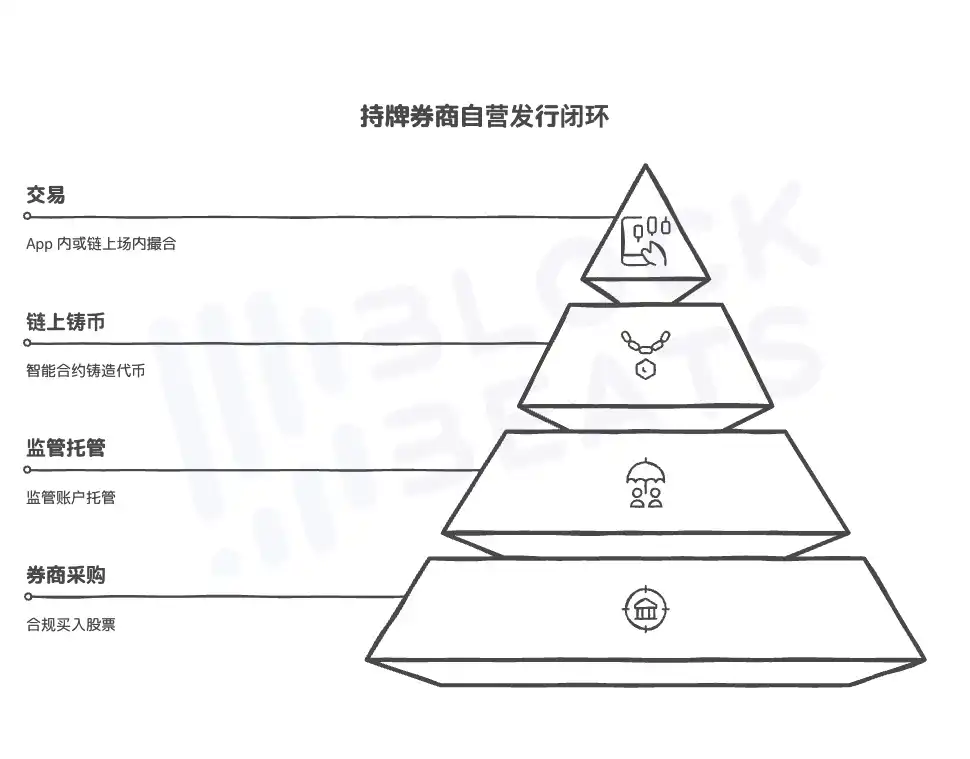
Özellikle, Robinhood'un Avrupa yan kuruluşu bir Litvanya menkul kıymetler lisansına sahiptir ve ABD hisse senetlerini, ETF'leri, özel sermayeyi ve diğer hedefleri yasal olarak satın alabilir ve saklayabilir. Daha sonra, token'lar (TSLA-t, APL-t gibi) Arbitrum'da basılır ve kendi Uygulamalarında kapatılır. Token'ın her işlemi, zincir üstü durumunu eş zamanlı olarak günceller ve arka uç envanteri, "zincir üzerindeki toplam tutar = düzenleyici saklama pozisyonu" olduğundan emin olmak için gerçek hisse senedi tutma durumunu dinamik olarak eşler. Daha sonra, Robinhood ayrıca tam zincir üstü özerklik ve zincirler arası transfer yetenekleri elde etmek için bu sistemi kendi geliştirdiği Robinhood Zinciri'ne taşımayı planlıyor.
Bu modelin yolunun kopyalanması daha zordur, çünkü Robinhood'un kendisi, düzenlenmiş bir kuruluş olarak, menkul kıymet ihracı, takas ve temettü yürütme gibi tam zincir yeteneklerine sahiptir. Bu nedenle, zincir dışı hisse senedi alımları, zincir üstü para basımı veya işlem yerleşimi ve sermaye akışı olsun, üçüncü taraf saklama veya eşleştirmeye güvenmeden tamamen kapalı devre kontrol edilebilir. Aynı zamanda, iş kolu da daha geniştir. Sadece "OpenAI ve SpaceX" hisse senedi tokenizasyonu duyurulmasına rağmen, Robinhood'un hisse senetleri, özel sermaye, tahviller ve RWA gibi gerçek varlıklar için kurumsal temelleri ve teknik sistemleri bulunmaktadır.
Fark Sözleşmesi (CFD) Modeli
CFD yolu hisse senedi varlıklarının kendilerine dokunmaz, ancak platformun kendi kendine oluşturulmuş sözleşmeleri aracılığıyla fiyat oyununu elde etmek için endekslerin kaynağı olarak hisse senedi fiyatlarını kullanır. Örneğin, Bybit tarafından sağlanan TSLAUSDT sürekli sözleşmesi, altta yatan varlıklarında herhangi bir Tesla hissesi bulundurmaz. Kullanıcılara yalnızca oracle fiyat kaynaklarına ve piyasa yapıcılık mantığına dayalı yüksek kaldıraçlı, iki yönlü alınıp satılabilir sözleşme ürünleri sağlar.
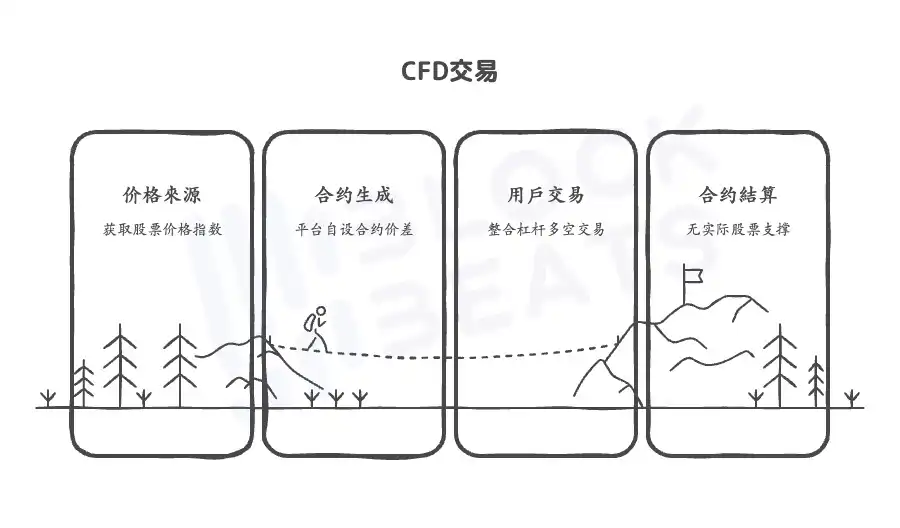
CFD'nin avantajları da açıktır. Dağıtımı kolaydır ve hızla çevrimiçi hale gelir. Gerçek hisse senedi alımları veya saklama bağlantıları gerektirmez. ABD hisse senediyle ilgili herhangi bir hedef çevrimiçi olarak başlatılabilir. Bybit TradFi'nin başlatılmasından sonra, kullanıcılar Bybit Uygulaması'nda petrol, altın, hisse senedi CFD'leri ve döviz gibi çoğu geleneksel finansal varlıkla, toplamda 100'den fazla varlıkla ticaret yapabilir ve yüksek frekanslı ticareti, kaldıraçlı işlemleri ve diğer modları destekler. Gerçek bir menkul kıymet ihracı olmadığı için, platform yalnızca türev düzenleyici standartlarına göre çalışır.
Bu yoldaki sorun da açıktır. CFD, "tokenleştirilmiş menkul kıymetler" anlamında gerçek bir yol değildir. Daha çok kripto platformlarının ABD hisse senetlerine olan talebe yönelik spekülatif bir tepkisidir. Kullanıcılar bu varlıkları gerçekten elinde tutmaz ve merkezileşme riski açıktır. Varlık yapısı zincirdeki Memecoin'den bile daha risklidir.
Bir yolda iki taraf, kim kazanacak, Robinhood mu yoksa Coinbase mi?
ABD hisse senetlerinin tokenleştirilmesi eğilimi hızlanırken, "San Francisco'da doğan" iki finansal teknoloji şirketi olan Coinbase ve Robinhood, iki çok farklı yola girdi. Biri zincir üstü altyapıdan başlayıp teknoloji ve yasa ile ABD düzenleyici engellerini aşmaya çalışırken, diğeri bir aracı kurumdan başlayıp Avrupa'da kapalı devre senaryoları oluşturmada ve kademeli olarak küresel bir tokenleştirilmiş ticaret ağı kurmada öncülük etti.
Robinhood "zincir üstü aracı kurum" modelini yürütmede nasıl öncülük etti?
Bugün, küresel borsalar tokenleştirilmiş hisse senetlerini keşfetmek için rekabet ederken, Robinhood artık "sıfır komisyon devrimi" etiketiyle yetinmiyor, geleneksel varlık ticaretinin tüm altyapısını yeniden şekillendirmeye çalışıyor. Avrupa'da başlatılan hisse senedi tokenleştirme ticaretinden küresel geliştiriciler için Robinhood Zinciri'nin inşasına kadar, bu Amerikan aracılık devi benzeri görülmemiş bir hızla daha derin bir dönüşümü ilerletiyor ve hisse senetlerinin, özel sermayenin ve hatta finansal türevlerin zincir içi dünyaya tam olarak girmesine izin veriyor.
Robinhood'un zincir içi stratejisi, gerçek hisse senetlerini tokenlere eşlemek kadar basit olmaktan çok, uyumluluk lisansları, zincir içi takas ve çoklu pazar iş birliği etrafında derin bir yeniden yapılanmadır. Bu ayrıca onu yalnızca token ticareti sağlayan diğer kripto platformlarından temelde farklı kılar. Robinhood, "aracı + Layer2 + gerçek hisse senedi saklama"yı birbirine bağlayan tek zincir içi aracılık prototipidir.
Avrupa'dan başlayarak, tokenleştirilmiş varlıklar için ilk uyumluluk test alanını oluşturma
2025 yılının Haziran ayının başlarında Robinhood, Lüksemburg kripto para ticaret platformu Bitstamp'ı 200 milyon dolar nakit karşılığında satın aldı. Bu hamle, kripto para birimi bölümüne 50'den fazla lisans ve kayıt ekledi ve ayrıca 5.000'den fazla kurumsal müşterisi olan olgun bir kurumsal borsa ekledi. Aynı zamanda, Mayıs ayında Robinhood, Kanada pazarındaki işini güçlendirmek için Kanada kripto para birimi platformu WonderFi'yi yaklaşık 179 milyon dolara satın alacağını duyurdu. Robinhood böylece "ABD hisse senedi tokenleştirme" planında bulmacanın önemli bir parçasını elde etti.
Robinhood, Haziran ayının sonunda 31 Avrupa ülkesinde Arbitrum tabanlı bir hisse senedi token ticaret platformunun lansmanını duyurdu. İlk partide 200'den fazla ABD hisse senedi ve ETF listelendi ve SpaceX ve OpenAI gibi listelenmemiş şirketlerin hisse senedi token'larına genişlemeyi planlıyor. Bu token'lar tamamen Robinhood tarafından tutuluyor ve basılıyor, böylece gerçek hisse senetleriyle 1:1 yazışma sağlanıyor ve aynı anda gerçek zamanlı temettüler ve hisse senedi bölünmeleri destekleniyor.
Merkezi platformlardaki önceki girişimlerin aksine, Robinhood üçüncü taraf ihraççılara güvenmedi, bunun yerine Avrupa yan kuruluşunu kullanarak bir Litvanya MiFID menkul kıymetler lisansı aldı, uyumluluk çerçevesi altında gerçek hisse senetleri satın aldı ve bunları düzenleyici bir hesaba koydu ve kendi saklama-basma-ticaret kapalı devre sürecini oluşturdu. Aynı zamanda Robinhood, token ticaret arayüzünü yükseltmekle kalmadı, aynı zamanda orijinal Robinhood Crypto Uygulamasını kapsamlı bir yatırım platformuna yükseltti ve sürekli sözleşme ticaretini, kripto para yönetimini, zincir üstü staking'i ve AI yatırım asistanlarını tek bir Uygulamada entegre etti ve kullanıcı geçişini desteklemek için eksiksiz bir yatırım araç takımına sahip oldu.
Tanıdık geliyor mu? Aşama 1: coin ihracı, Aşama 2: likidite bulma, Aşama 3: merkezi olmayan finans
Ancak Avrupa işi Robinhood için yalnızca ilk adımdır ve Robinhood Chain'in lansmanı Varlıkların İnternetinin gelecekteki biçiminin kapsamlı bir beyanıdır. Offchain Labs ile iş birliği içinde Arbitrum üzerine kurulan bu Layer2 ağı, Robinhood'un tüm tokenleştirilmiş varlıklarının işlem ve yerleşim işlevlerini taşımakla kalmayacak, aynı zamanda gerçek varlıkların ihracı etrafında bir zincir üstü ekosistem oluşturmak için dünyanın dört bir yanındaki üçüncü taraf geliştiricilere de açık olacak.
Temel tasarım mantığı üç aşamaya ayrılmıştır: İlk aşamada, Robinhood brokerları gerçek hisseler satın alır ve bunları zincir üstü token'ları oluşturmak için saklar; ikinci aşamada, Bitstamp ek bir likidite kaynağı olarak tanıtılır, böylece token işlemleri hafta sonları ve geleneksel piyasaların kapalı olduğu diğer dönemlerde devam edebilir; son aşamada, kullanıcılar Robinhood tarafından ihraç edilen token varlıklarını kendi kendilerine saklayabilir ve bunları kullanım için diğer zincirler veya DeFi protokollerine taşıyabilir.
Süreç boyunca Robinhood, satın alma, saklama, basım, ticaret portalları ve kullanıcı ilişkilerini kontrol eder ve böylece "token ≈ hisse senedi" zincirinde kapalı bir döngü elde eder. Zincir yalnızca bir muhasebe katmanıdır ve tüm eylemler zincir dışında senkronize edilir. Bu model, tokenların transfer edilebilirliğini feda eder, ancak düzenleyici kontrol edilebilirliği büyük ölçüde artırır ve ayrıca geleneksel finans ve blok zinciri varlıklarıyla uyumlu küresel bir kamu zinciri olan Robinhood Chain'e sonraki genişlemesinin yolunu açar.
Robinhood'un mantığı, ben bir aracı kurum olduğum için hisse senetleri satın alacağım, saklamayı tutacağım ve coin'leri kendim basacağımdır. Robinhood, süreç boyunca satın alma, saklama, basma, işlem girişi ve kullanıcı ilişkisi hakkını kontrol eder ve böylece "token ≈ hisse senedi" zincir üstü kapalı döngüsünü gerçekleştirir. Zincir sadece bir muhasebe katmanıdır ve tüm davranışlar zincir dışında senkronize edilir. Bu model, token'ların transfer edilebilirliğini feda eder, ancak düzenleyici kontrol edilebilirliği büyük ölçüde artırır ve ayrıca geleneksel finans ve blok zinciri varlıklarıyla küresel olarak uyumlu bir genel zincir olan Robinhood Chain'e doğru daha sonraki genişlemesinin yolunu açar.
Bu, Robinhood'un artık bir terminal işlem platformu olmadığı, varlık ihracı, takas ve ticareti entegre eden bir "zincir üstü aracı kurum tabanına" dönüştüğü anlamına gelir. Özellikle Robinhood'un özel sermaye düzeni dikkate değerdir. Tokenleştirilmiş ihracı, geleneksel özel sermaye yatırımının yüksek eşik yapısını kırmakla kalmayıp, aynı zamanda erken aşama teknoloji hissesinin likidite mantığını değiştirerek yeni bir "kripto birincil pazarı" türü oluşturabilir. Bir süredir çağrıda bulunan Solana'nın "ICM"si, bu geleneksel aracılık tarafında gerçekleştirilebilir.
Coinbase: Zincir oluşturmadan başlayarak, tersine "borsa + uyumlu ihraç" sinerjisi arayışı
Hisse senedi işi henüz başlatılmamış olsa da, yakın zamanda holding Circle'ını listeleyen ve sürekli sözleşme işini Amerika Birleşik Devletleri'ne geri getiren Coinbase burada göz ardı edilemez. Aslında, Coinbase'in mantığı başka bir dizi yoldur. Önce altyapıyı inşa edin ve sonra denetim için lobi yapın, lisanslar, muafiyetler veya emsaller arayın ve sonra varlıkları tokenleştirin.
Reuters raporuna göre, 17 Haziran'da Coinbase'in baş hukuk sorumlusu Paul Grewal, kendi Base halka açık zincirine ve Layer2 teknoloji yığınına ve Dormant'ın aracı kurumuna (henüz etkinleştirilmemiş bir menkul kıymetler aracılık işletmesi kuruluşu) güvenerek, tokenleştirilmiş hisse senedi ürünleri için yasal muafiyetler elde etmeyi umarak SEC'e işlem yapmama mektubu başvurusunda bulunduğunu söyledi.
Coinbase'in planı, SEC onayladığında, zincirdeki öz sermayeyi temsil eden tokenler çıkarabilmektir. ve T+0 yerleşim, kesirli hisse senedi bölünmeleri ve gerçek zamanlı temettüler gibi süreçleri tamamlamak için zincir üstü akıllı sözleşmeyle işbirliği yapın. Yerel temel sabit para varlıkları, yerel Layer2 Base ve üst düzey kurumsal borsalar, bu üç kaynak "satış tarafında" daha büyük avantajlar sağlayacaktır.
Robinhood'un "önce yap, sonra düzenle" politikasına kıyasla Coinbase "önce uyum" yolunu seçti. Bu, yalnızca ABD'de listelenen bir şirket olarak kimlik hassasiyetini yansıtmakla kalmıyor, aynı zamanda daha riskli olan ancak bir kez girdiğinde "ABD pazarındaki en büyük tabağı yiyebilecek" stratejik bir düzeni de yansıtıyor.
Teknolojiye karşı lisans, açık kaynak ve kapalı devre: Son kilometreyi kim kazanabilir?
Alt yapıdan, Robinhood "lisans odaklı" bir zincir içi aracılık şirketiyken, Coinbase "altyapı odaklı" bir zincir içi platformdur. Birincisi kapalı devre kontrol yolunu seçerken, ikincisi açık iş birliğini arıyor.
Robinhood şu anda menkul kıymet ihraçlarının tüm zinciri için yeterliliklere sahip ve kesirli hisseleri gerçek sermayeyle bağlama konusunda daha güçlü bir yeteneğe sahip; Coinbase henüz gerçek bir ihraç gerçekleştirmemiş olsa da, Base kamu zincirinin teknik olgunluğu ve borsa tarafındaki eşleştirme derinliği, onu "küresel bir zincir üstü menkul kıymetler standart ağı" olma potansiyeline sahip kılıyor.
Bu düello, son tahlilde, "kullanıcıları, düzenleyicileri ve piyasayı aynı anda kimin ikna edebileceği" konusunda çok taraflı bir iş birliği oyunudur. Robinhood, zincir üstü likidite + çoklu platform bağlantısını açabilirse ve Coinbase, SEC'den yeşil ışık alabilirse, doğrudan ABD'de tokenleştirilmiş hisse senedi için trafik girişi haline gelebilir. Biri geleneksel endüstriden, diğeri kripto para biriminden başlıyor. Zincir üstü menkul kıymetlerin gelecekteki rotası için bu savaş yeni başladı.
Tokenleştirilmiş hisse senetleri teknoloji, uyumluluk ve kullanıcı deneyiminde büyük ilerleme kaydetmiş olsa da, ölçekleri hala parçalanmış likidite, korunmada yüksek zorluk, karmaşık zincir üstü temettüler ve yönetim ve farklı jeopolitik denetim gibi birkaç büyük zorlukla karşı karşıyadır. Ancak, Robinhood ve Coinbase gibi uyumluluk yeterliliklerine sahip devlerin girişiyle trende göre, tokenleştirilmiş hisse senetleri "gri deneylerden" "yasal girişlere" geçecek ve varlık dönüşümünün bir sonraki aşaması yakında gelebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler