



IOSG: 2021'de Robinhood, AMC'nin satın alma butonunu kapattı, 2026'da ise AMC Stock Token'ı sınırsız şekilde artıracak.

Başlık: 《IOSG Haftalık Bülten|2021'de Robinhood AMC'nin Alım Butonunu Kapattı, 2026'da AMC Stock Token #347'yi Sınırsız Bastı》
Yazar: Mario Chow, IOSG Ventures
Özet
Ocak 2021'de perakende yatırımcıların GameStop açığa satışçılarını köşeye sıkıştırabilmesinin nedeni, dolaşımdaki arzın sabit olmasıydı; açığa satışçılar geri ödemek için daha fazla hisse üretemiyordu. Sonunda Robinhood'un alım butonunu kapatmasıyla olay kapandı.
Beş yıl sonra, Robinhood'un kendi zincirinde bir grup Meme coin ortaya çıktı; fiyatlandırma varlığı dolar değil, gerçek halka açık şirketlerin tokenize hisseleri. $BONER, Hims & Hers ile fiyatlanıyor, $MEME, AMC ile fiyatlanıyor, $AI ise Nvidia ile. Eşlik eden anlatı yine short squeeze: coin'i yukarı çek, tokenize hisse fiyatını da yukarı taşı, sabitlemeyi sürdüren kurumu ikincil piyasada gerçek hisse almaya zorla.
Bu zincirdeki tüm tokenize hisselerin basım ve yakım kayıtlarını eksiksiz olarak yeniden yapılandırdık. Tek cümleyle özetlemek gerekirse:
Zincir üzerindeki fiyat gerçekten de itilebiliyor ve oldukça hızlı. Ancak ihraççı hemen ardından bunu düzeltiyor; genellikle bir sabaha bile dayanmıyor.
İşte dört spesifik bulgu.
Para gerçekten New York'a ulaştı. AMC hafta sonunda, Robinhood'un ihraç acentesi ikincil piyasada yaklaşık 7,6 milyon dolar değerinde gerçek AMC hissesi satın alıp sakladı; en yoğun dönemde piyasa öncesi işlem hacminin %7,6'sını oluşturdu. Yani bu sistemin gerçek piyasaya hiç dokunmadığını söylemek yanlış.
Ama dolaşımdaki arz artık canlı; piyasa yapıcılık mantığı burada kopuyor. Aynı acente üç gün içinde tokenize AMC arzını 19 kat büyüttü: 152.106 hisseden 2.895.758 hisseye. Hims turunda 468 hisseden 130.876 hisseye çıktı. İhraççı ayaklarının altında durmadan basıyor; hiçbir pozisyonu kilitleyemezsin. 2021'de Robinhood perakende yatırımcıların almasını engelliyordu, 2026'da ise kapıları sonuna kadar açıyor ve üstüne spread'den kazanıyor. Bu savunma çok daha etkili.
Yani elde ettiğin şey bir iğne, bir short squeeze değil. Bu iğne de küçük değil: AMC piyasa öncesi en yüksek +%22, Farmmi işlem sırasında +%321; ikisi de bir hafta içinde büyük ölçüde geri verildi. Short squeeze'in sürmesi, kapatma işlemlerinin daha fazla kapatma işlemini tetiklemesine bağlıdır. Bu iki olay da geri çekildi çünkü fonları ileten mekanizma doğası gereği kendini kapatıyor.
Ayrıca neredeyse kimsenin hesaplamadığı bir ölçek sorunu var. En ucuz hedefi seçseniz bile, gerçek bir short squeeze yaratmak için, bu zincirin tarihindeki en büyük projenin on üç katı büyüklüğünde 3,4 milyar dolarlık bir Meme coin gerekiyor ve bu da yaklaşık %9'luk bir artış getiriyor.
Ayrıca bu coin'leri satın alırken gerçekte ne satın alındığını netleştirmek gerekiyor. Bu, şirketlere maruz kalmak değil. Bu coin'lerin gerçekte fiyatladığı şey, şirketin sizi fark edip etmeyeceğidir. Tüm bu olaydaki en büyük fiyat dalgalanması, bir CEO'nun Perşembe akşamı attığı bir gönderiden geldi ve Adam Aron o sırada pek dostça değildi: bu token'ların iğrenç olduğunu söyledi ve menkul kıymet avukatları tuttu. Token yine de bir gecede hisse fiyatının yedi katına ulaştı. Buradaki gerçek getiri, kurumsal dikkattir ve bu dikkat iyi niyetli ya da düşmanca olsun, ödeme yapar. Short squeeze, tanıtımı yapılan getiridir ve bu, aritmetik olarak asla ulaşılamaz.
Tokenize hisse senedi hattındaki gerçekten değerli varlık, Meme coin'ler ya da token ihraç platformları değil, alım-satım itfa kanalıdır. Bu bir beyaz listedir.
AMC'nin Geri Döndüğü Hafta Sonu
3 Eylül Perşembe, New York saatiyle 17:18, piyasa kapanışından 78 dakika sonra. AMC CEO'su Adam Aron, Robinhood'un tokenize AMC'sini "aşağılık, saçma ve iğrenç" olarak nitelendiren bir gönderi paylaştı ve dışarıdan menkul kıymet avukatları tuttuğunu belirtti.
Crypto Twitter başka bir şey gördü. Altı saat içinde, bu gönderiden adını alan iki Meme coin, $CINEMA ve $MEME, tokenize AMC ile fiyatlanan havuzlarda işlem görmeye başladı. New York Borsası çoktan kapanmıştı. Ve teorik olarak tam olarak bir AMC hissesine eşit olması gereken token, $18.04'e ulaştı.
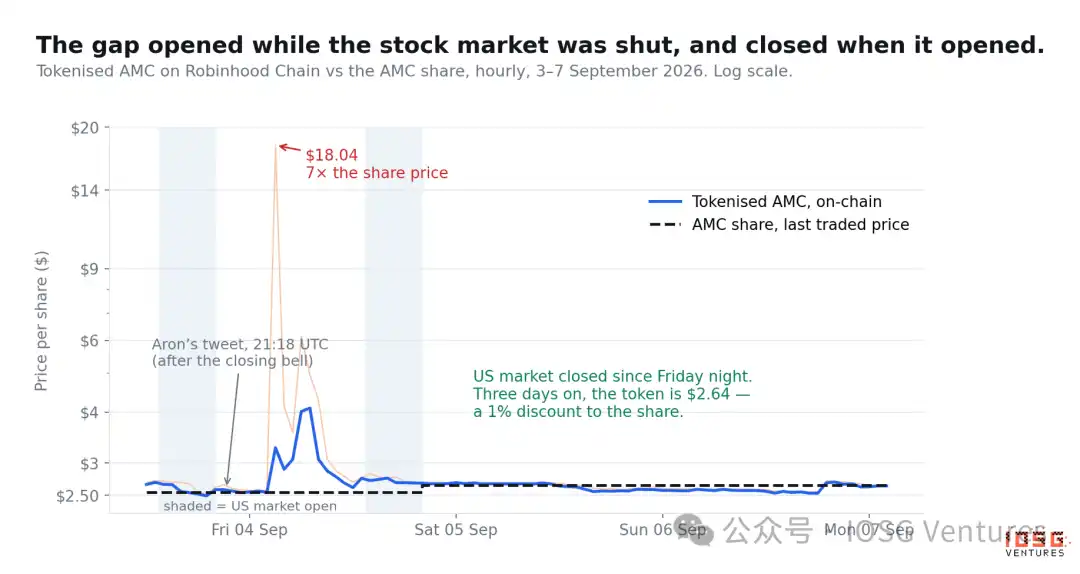
Gerçek hisse fiyatı o gün $2.54'ten kapandı. Yedi kat, bir gecede. Ve dayanak varlık, tüm yatırım mantığı "önceki çılgınlığı atlatmak" olan bir şirketti.
Ertesi gün piyasa açıldığında fark ortadan kalktı, ancak süreç çoğu insanın düşündüğü gibi değildi. Hisse, piyasa öncesi ilk on beş dakikada $3.11'e fırlayarak %22 arttı, sonra geri kayarak $2.65'ten kapandı. Bölüm 6 bu kısmı detaylıca inceleyecek. Tüm bu olayda en çok yanlış okunan şey bu bir saattir.
Bu nedenle AMC vakası bu kadar kullanışlı. Short squeeze teorisinin ortaya çıkması gereken her şey ortaya çıktı: gerçek Meme hisse kodu, gerçek CEO, gerçek kalabalık, gerçek kopuş ve gerçek emir defterine düşen alım emirleri. Hisse sonunda bir hafta önceki konumuna geri döndü.
Robinhood Üzerindeki Hisse Senedi Tokenları
Önce üç şeyi tanıtmak gerekiyor, çünkü on sekiz ay önce bunların hiçbiri yoktu.
Robinhood Chain, Robinhood'un kendi işlettiği bir halka açık blok zinciridir. En aktif yüz havuzun günlük işlem hacmi yaklaşık 1,65 milyar dolar olup, bunun büyük çoğunluğu sıradan kripto varlıklardır.
Hisse senedi tokenları, Robinhood Assets (Jersey) Limited tarafından ihraç edilir ve tek bir ABD hissesini takip eder. Yasal olarak bir hisse senedi değil, bir borç senedidir; size bir hissenin ekonomik getirisini öder ve arkasında saklama kuruluşunda tutulan gerçek hisse senetleri bulunur. Pratik kullanımda, bir token bir hissenin riskine eşittir; lisanslı aracı kurumlar (yetkili katılımcılar, AP'ler) adil değer üzerinden talep ve itfa edebilir. Bu, ETF'lerle aynı mekanizmadır.
Token ihraç platformları, long.xyz gibi siteleri ifade eder; herkes tek tıkla bir Meme coin ve bir işlem havuzu dağıtabilir. Ağustos'ta değişen şey, fiyatlandırma varlığıydı: eskiden Meme coin'ler ABD doları ile fiyatlandırılıyordu, şimdi tokenize hisse senetleriyle fiyatlandırılıyor. $BONER'ı dolar ile satın almıyorsunuz; tokenize edilmiş Hims & Hers ile satın alıyorsunuz.
Bu tek değişim tüm hikayenin özüdür, çünkü Meme coin satın almak aslında hisse senedi satın almak anlamına gelir. $ETH ve $USDG'niz yolda hisse senedi tokenlarına dönüştürülür; havuzlar bu nedenle sürekli hisse biriktirir ve işlem ücretleri nakit yerine hisse olarak birikir. Bir grup Meme coin alıcısı, mekanik olarak bir halka açık şirketin hissesi için alım baskısına dönüşür.
Hisse senediyle fiyatlandırılan bu tür alanlardan yedisi artık tüm zincirin en aktif yüz havuzu arasında yer alıyor ve toplam günlük işlem hacmi yaklaşık 73 milyon dolar. Bu artık küçük bir niş değil.
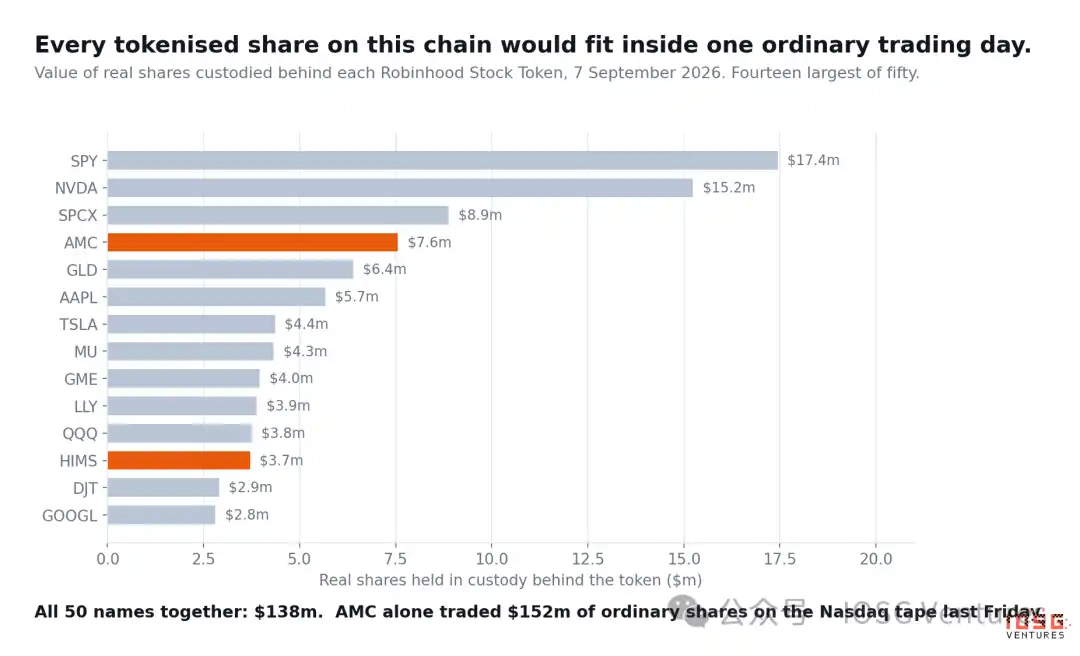
Hatırlanması gereken bir rakam var, çünkü sonraki soruların çoğu bununla açıklanabilir: bu zincirdeki tüm tokenize hisse senetleri, elli sembol bir araya geldiğinde, arkasında yaklaşık 138 milyon dolarlık gerçek hisse senedi bulunur. AMC'nin tek bir hissesi geçen Cuma günü Nasdaq'ta yaklaşık 150 milyon dolarlık işlem hacmine sahipti. Tüm zincir üzerindeki hisse senedi piyasası, orta ölçekli bir hissenin yoğun bir öğleden sonrasına bile denk gelmiyor.
GameStop Analojisi ve Nerede Geçersiz Kaldığı
Kısa sıkıştırma (short squeeze) anlatısı zaten GameStop üzerinden kurulmuştu, bu yüzden önce 2021'i doğru anlatalım.
GameStop'un başarılı olmasının nedeni katı bir kısıttı: açığa satış yapanların sattığı hisse sayısı, dolaşımdaki arzın yaklaşık %138'ine eşitti; ödünç alınıp satılan hisseler, piyasada var olandan daha fazlaydı. Perakende yatırımcılar satın alıp elde tuttuğunda, açığa satış yapanlar geri alacak yer bulamadı ve hisse fiyatı 28 Ocak'ta işlem sırasında 17 dolardan 483 dolara fırladı. Sonunda aracı kurumların alım kısıtlamalarıyla bitti; Robinhood bunların en ünlüsüydü ve tetikleyici, 3 milyar dolarlık takas odası teminat tamamlama çağrısıydı. Dolaşımdaki arz sabittir ve herkesin elindeki tek kaldıraç kapıyı kapatmaktır.
Aynı sahne Robinhood Chain'de oynanıyor.
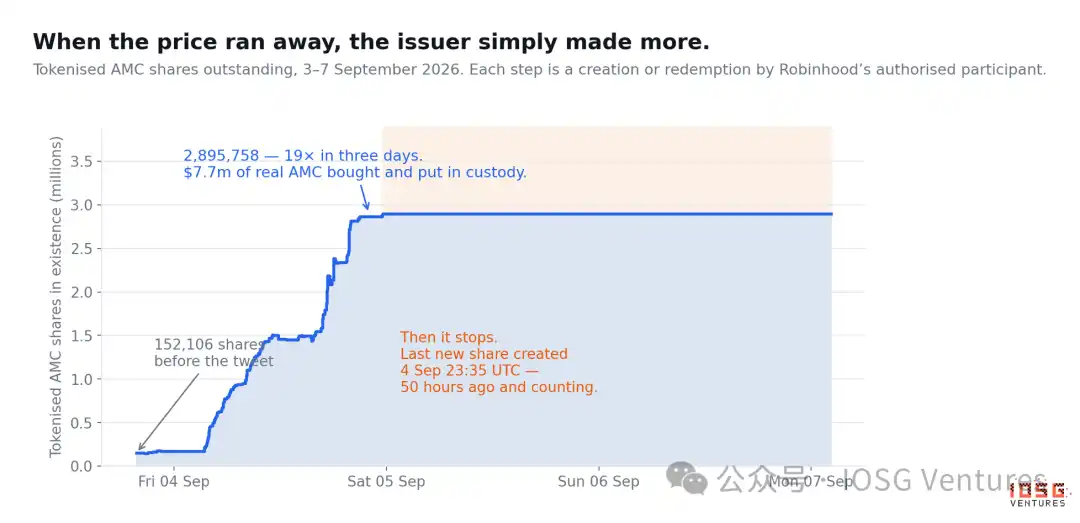
Tokenize AMC hisse fiyatının yedi katına çıktığında, Robinhood'un ihraç acentesi kapıyı kapatmadı. Dışarı çıkıp gerçek AMC hisseleri satın aldı, emanete koydu ve ardından tokenleri artırarak dağıttı. Üç günde 3,05 milyon hisse üretildi, 310.000 hisse itfa edilip yakıldı ve tokenize dolaşımdaki arz 152.106 hisseden 2.895.758 hisseye çıktı. Yetmiş iki saatte on dokuz kat.
Hims aynı hikaye, sadece daha yavaş tempoda. $BONER 20 Ağustos'ta piyasaya sürüldüğünde, Robinhood Chain'deki tokenize Hims yalnızca 468 hissedi; şimdi 130.876 hisseye ulaştı, 280 kat büyüdü ve yaklaşık 3,6 milyon dolarlık gerçek Hims & Hers satın alınıp emanete kondu. 3 Eylül'de bir kez test ettik: dört gün içinde $BONER'ın tokenize arzdaki payı %81'den %47'ye düştü, ancak fiilen elinde tuttuğu token sayısı arttı. Piyasayı terk etmedi; piyasa onun etrafında seyreltildi.
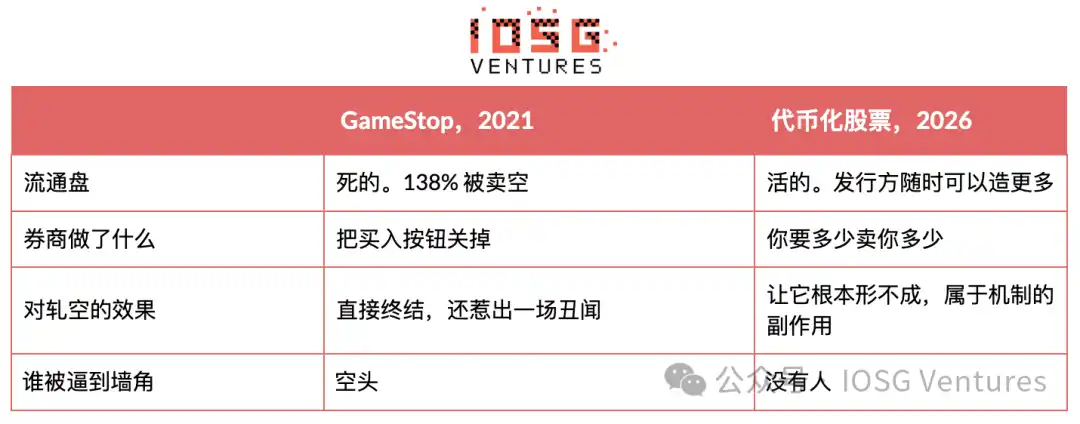
Yine de bunu netleştirmek gerek. İhraç ve itfa kanalı, kısa sıkışmayı önlemek için yaratılmadı. Amacı, tokenin hisse senedini takip etmesini sağlamak; bu da tokenize hisse senedi tutmanın Meme coin tutmaktan tüm farkı ve tüm ETF'lerin kullandığı aynı mekanizma. Piyasayı domine edememek, yalnızca bir mekanizmanın asli işini yaparken ortaya çıkan bir yan etki. Ve bu sonuç, 2021'deki kapanıştan çok daha iyi çünkü kimse satıştan alıkonulmadı.
Meme coin alan insanlar aslında neye bahse giriyor?
Perakende tarafından zinciri baştan sona izleyelim. İlk yarısı geçerli; atlamak dürüst olmaz.
Dolar ile $MEME satın alıyorsun. Yönlendirici, doları stablecoin'e, sonra tokenize AMC'ye ve en sonunda Meme coin'e çeviriyor. Paran, giriş yolunda fiziksel olarak tokenize hisse senedi için bir alım emri. Yeterince kişi alırsa, token fiyatı gerçek hisse fiyatının üzerine çıkar, prim oluşur ve AP kazanç fırsatı yakalar: New York Borsası'ndan gerçek AMC alır, emanetçiye verir, yeni basılan tokenleri alır ve prim fiyatından havuza satar.
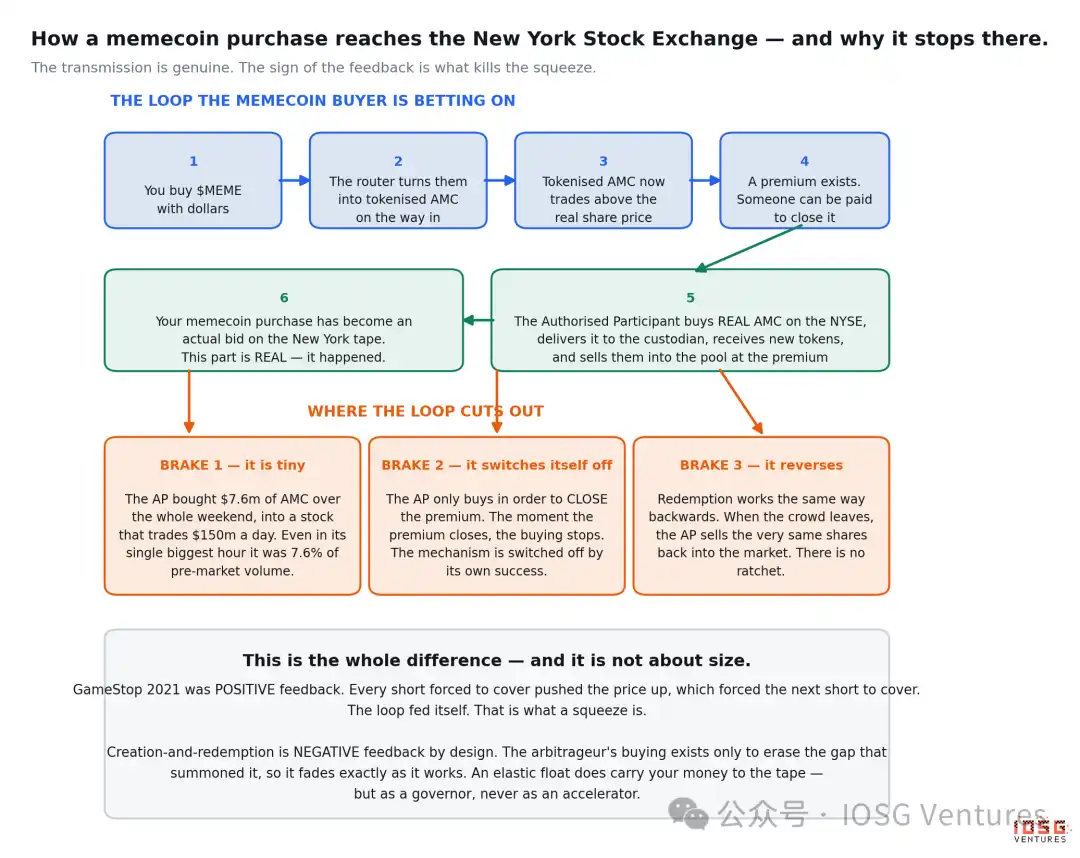
Perakendenin temel içgörüsü doğru. Kalabalığın parası, gerçekten de gerçek alım emirleri olarak New York'un ekranına düşüyor. Bu bir varsayım değil; bir hafta sonunda 7,6 milyon dolarlık AMC ve en yoğun dönemde piyasa öncesi işlem hacminin %7,6'sı.
Şimdi "volan" kavramına bir tur daha ekleyelim: zorunlu alımlar hisse fiyatını yukarı iter, fiyat artışı anlatıyı doğrular, daha fazla insan coin almak için akın eder ve AP daha fazla satın almak zorunda kalır. Bu en ideal senaryo ve üç noktada kırılır.
Birincisi, hacim çok küçük. 7,6 milyon dolar, karşı taraf günlük 150 milyon dolar işlem hacmine sahip bir hisse senedi. Denge durumunda AP'nin ayak izi işlem hacminin binde biri civarındadır.
İkincisi en kritik olanı: bu mekanizma kendi kendini kapatır. AP'nin alım amacı primi ortadan kaldırmaktır; prim bir kez yok olduğunda, alım nedeni de ortadan kalkar. Kendi başarısıyla kapanır.
Üçüncüsü, geri döndürülebilir. İtfa, taahhüt işleminin tersidir; kalabalık dağıldığında AP aynı hisseleri piyasaya geri satar.
Üçünü bir araya koyduğunuzda, 2021'den bugüne neyin değiştiğinin cevabı ortaya çıkar. Ve bu, ölçekle ilgisi olmayan bir durumdur.
GameStop pozitif geri bildirimdir: zorunlu olarak pozisyon kapatan her açığa satıcı fiyatı biraz daha yükseltir, böylece bir sonraki açığa satıcıyı kapanmaya zorlar. Döngü kendini besler. Kısa sıkışmasının (short squeeze) tanımı tam olarak budur.
Taahhüt ve itfa mekanizması ise tasarım gereği negatif geri bildirimdir: arbitrajcının alımı yalnızca onu çağıran fiyat farkını ortadan kaldırmak içindir, bu yüzden etkin olduğu anda kaybolur. Canlı dolaşımdaki arz, paranızı gerçekten ekrana taşır, ancak bu bir hız regülatörüdür, asla bir hızlandırıcı değildir.
Ölü dolaşımdaki arz, alım baskısını bir sarmala dönüştürür; canlı dolaşımdaki arz ise aynı alım baskısını sönümlenen bir etki maliyetine çevirir. İkisi de hisse fiyatını yükseltebilir, ancak yalnızca biri onu yukarıda tutabilir.
Daha açık söylemek gerekirse, bu cümle tüm metinde hatırlanması gereken en önemlisidir: bir grup insan zincir üstü fiyatı gerçekten yükseltebilir ve bunu hızlıca yapar. Yapamadıkları şey, onu orada tutmaktır; çünkü hisse senedi piyasası açıldığı anda AP boşluğu kapatacaktır. Tavan, kalabalığın büyüklüğüne değil, kanalın yeniden açılmasına kaç saat kaldığına bağlıdır.
İhraççının basamadığı tek şey zamandır. Bunu 7. bölümde göreceğiz.
Masada kimler oturuyor
Bunu bir makine gibi görmeyin; önce masada kimlerin oturduğunu ve her koltuğun ne kazandığını sorun, yargıya varmak çok daha kolay olur.
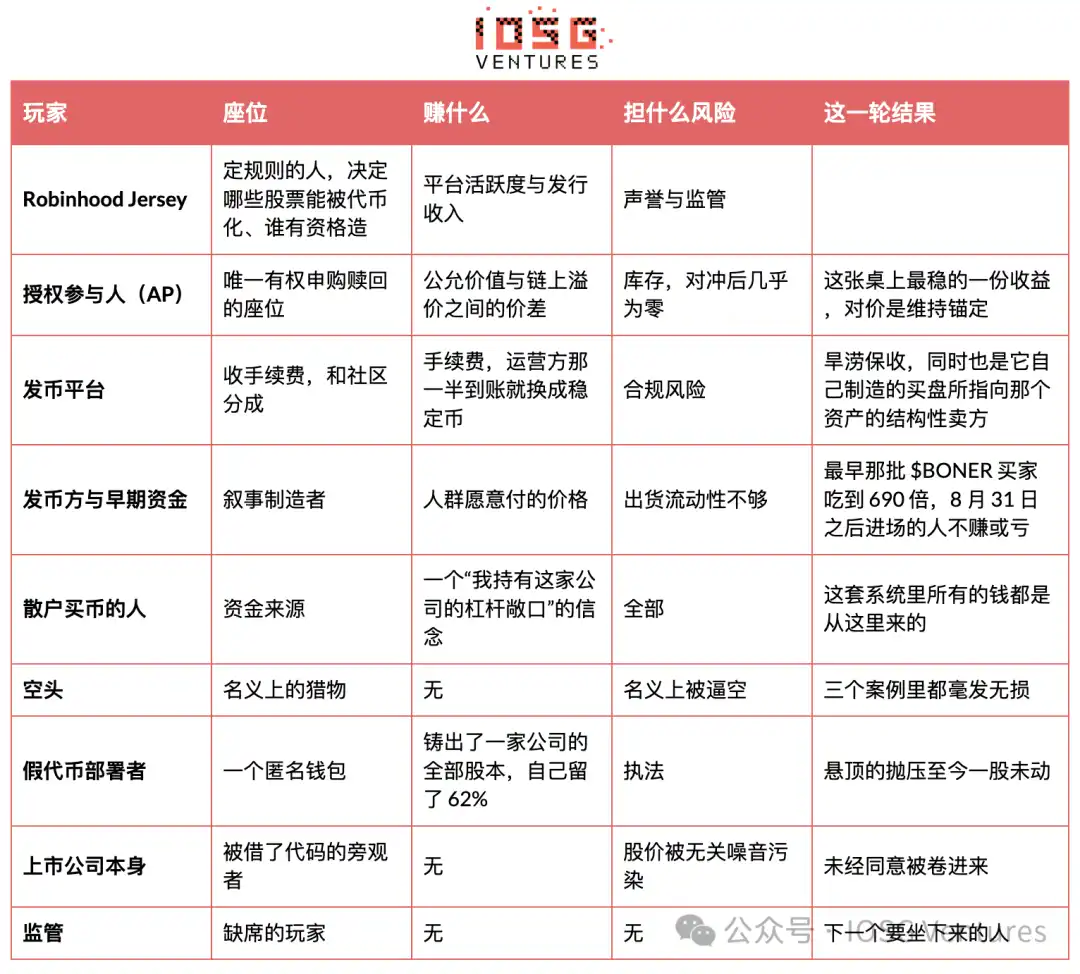
Söylemeye değer bir şey var: yetkili katılımcı (AP), bu masada en istikrarlı kazanan taraftır. Gerçeğe uygun değer üzerinden token üretir, kalabalığın yarattığı prime satar, kalabalık dağıldığında geri alır. AMC hafta sonunda, kendi seçtiği fiyattan yaklaşık 7,6 milyon dolarlık gerçek hisse satın alıp sakladı ve gerçeğe uygun değerin yedi katını ödemeye razı bir piyasayla karşı karşıyaydı. Burada hiçbir yanlışlık yok. Bu, karşılığı olan bir roldür ve tam da bu karşılık sayesinde biri sabah saat dörtte bu işi yapmaya isteklidir. Sabitleme (peg) bu yüzden korunur, çünkü bu işlem kârlıdır. Bizim için önemli olan tek şey: sürdürülebilir kazanç hangi katmanda yer alıyor. Burada, token ihraç platformunda değil, token'ın kendisinde değil.
GameStop Benzetmesi ve Nerede Çöküyor
Mesele "bu bir short squeeze mi" değil; mesele şu: Değerlenen varlık itfa edilebilir mi ve yeniden oluşturulabilir mi?
Geri kalan her şey bundan türer, çünkü bu, primin bir kez silinecek bir kopuş mu, yoksa tamamen farklı bir varlığın fiyatı mı olduğunu belirler.
Gerçek Robinhood hisse token'ının arkasında Jersey ihraç belgeleri, gerçek hisseleri tutan bir saklama kuruluşu, her bir varlık için kendi serisi ve ISIN kodu ve itfaya izin veren bir aracı beyaz listesi vardır. Blok gezgininde adı • Robinhood Token ile biter ve döviz kuru alanı dolu bir değere sahiptir.
Sahte olanı yalnızca 63 satır Solidity ve yaklaşık 400 dolar gaz maliyeti gerektirir. Sabit arz, ihraççı yok, oracle yok; sözde beyaz kağıt "ihraççının operasyonel bir yükümlülüğü" der, yani zincir üzerinde onu doğrulayan hiçbir şey yoktur ve olamaz da.
İkisi de blok gezgininde aynı görünür, aynı platformlarda fiyatlanır, aynı cüzdanlarda görüntülenir. Tüm fark, boş bırakılabilir bir alandadır.
Peki gerçek hisse fiyatını hiç hareket ettirdi mi?
Bu bölüm dikkatlice yazılmalı, çünkü yalnızca kapanış fiyatına bakmak şüpheciyi fazla rahat gösterir. Kapanış fiyatına göre, AMC o gün %4,3 arttı ve hiçbir şey olmamış gibi görünüyor. Ancak olay öncesi son fiyattan en yüksek seviyeye kadar hesaplarsanız ve piyasa öncesi/sonrası işlemleri dahil ederseniz, durum böyle değildir.
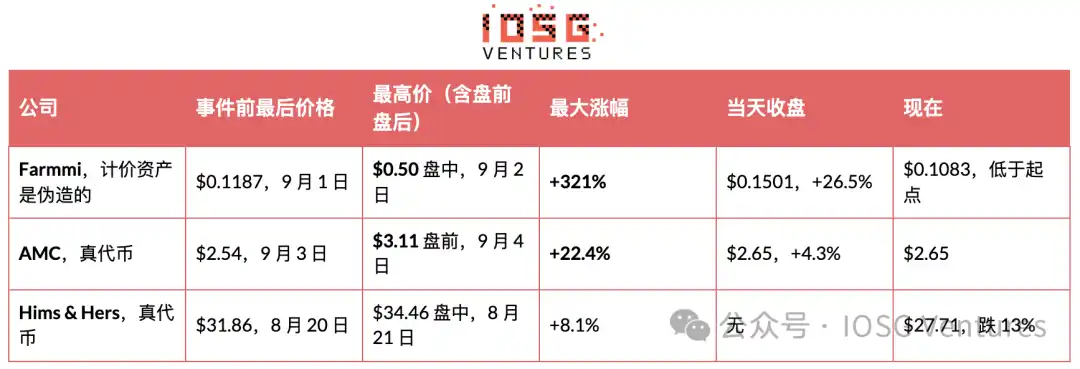
Bu yüzden dürüst ifade "Meme coin'leri hisse fiyatını hareket ettiremedi" değil; şudur: Onu güçlü bir şekilde ittiler, ancak tek bir kez bile tutturamadılar.
4 Eylül'deki piyasa öncesi seans, bu mekanizmanın nasıl işlediğini en net gösteren yerdir ve dakika dakika incelenmeye değer. Zincir üstü fiyatı Nasdaq piyasa öncesi emir defteriyle karşılaştırın, önceki günün kapanışıyla değil: New York saatiyle sabah 4:00'te piyasa öncesi başladığında, token $4,09'du, son gerçek hisse fiyatı $2,54'tü ve aralarında %61'lik bir fark vardı. On beş dakika sonra, hisse 8,35 milyon hisselik piyasa öncesi işlem hacmiyle $3,11'e yükseldi, token ise zaten düşüşe geçmişti. Bu yakınsamanın yaklaşık yarısı, token'ın hisseye geri çekilmesinden değil, hissenin token'a yaklaşmasından kaynaklandı. Bu, o pozitif döngü anlatısının öngördüğü iletimin tam olarak gerçekleştiği şeydir.
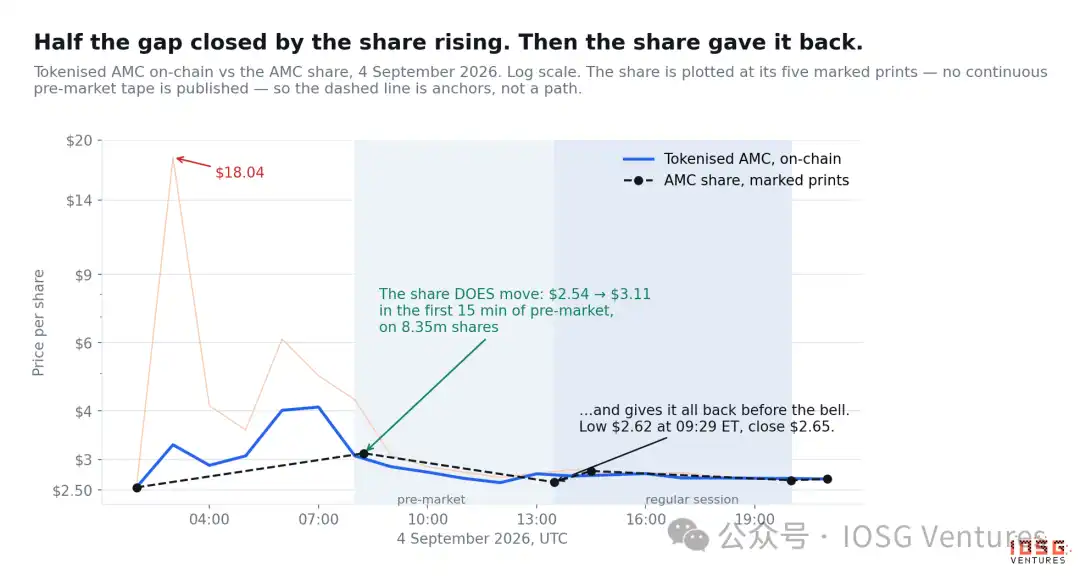
Sonra durdu. Doğu saatiyle 9:29'da hisse $2,62'ye geri düşmüştü, token $2,61'deydi. Sabah 4:15'te görülen o alım emrinin arkasından ikinci bir dalga gelmedi, çünkü takip ettiği prim artık yoktu. Hisse sonunda $2,65'te kapandı.
Üç olayı kendi tarihsel bağlamlarına yerleştirelim: AMC'nin o Cuma günü işlem hacmi 57,2 milyon hisseydi, günlük ortalamasının 1,9 katıydı ve yalnızca son altı ayın on beşinci sırasına girebiliyordu; 20 Temmuz'da AMC 186,8 milyon hisse işlem görmüştü ve o zamanlar Meme coin'lerle hiçbir ilgisi yoktu. Hims'in işlem hacmi hiçbir zaman normal aralığın dışına çıkmadı. Farmmi ise 2 Eylül'de 872,6 milyon hisse işlem gördü, oysa günlük ortalaması yalnızca 45.000 hisseydi, yaklaşık on dokuz bin katı.
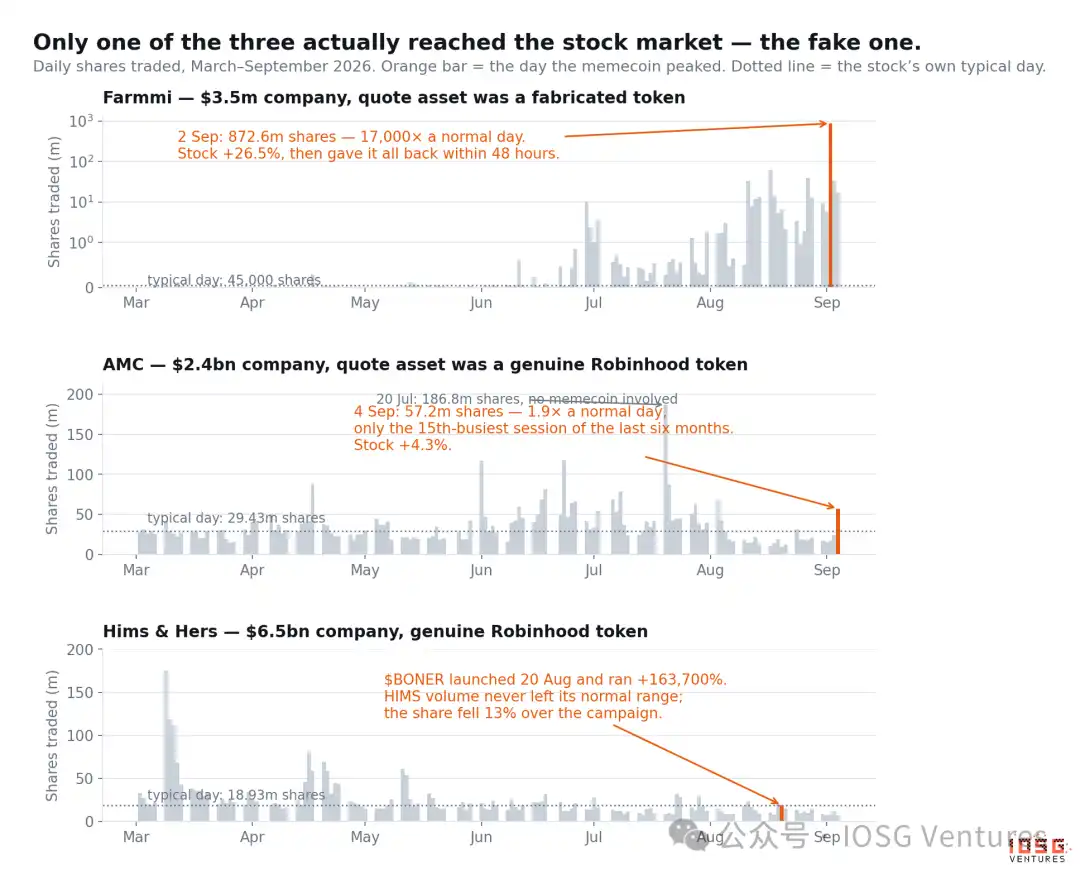
Bu model sezginin tam tersi. Zincir üstü platformun piyasa üzerindeki en büyük etkisi, tam olarak şirketin o kadar küçük olduğu ve zincir üstü kitlenin neredeyse tüm pazarını oluşturduğu durumda gerçekleşti ve bu yalnızca fiyatlanan varlık sahte olduğunda ortaya çıktı, çünkü Robinhood piyasa değeri 1 milyar doların altındaki şirketlere tokenizasyon sunmuyor. İki gerçek token'ın karşılık geldiği şirketler çok büyüktü; 3,6 milyon veya 7,6 milyon dolarlık alımlar fiyatı destekleyemedi.
Bu Meme coin'lerin kendi kaderine gelince, yukarıdakilerle tamamen ilgisiz: $CINEMA AMC'deki yangını başlattı ve şu anda %93 düştü. $MEME geç geldi, kitlenin devraldı ve hâlâ 102 milyon dolar değerinde. $JINQIAN gerçekten hareket ettirilen tek hisseye bağlı kaldı ve %98 düştü. Bunlar dikkat varlıkları; üzerlerindeki etiketlerde basılı şirketler yalnızca dekorasyon.
Asıl kırılganlık hafta sonunda; zincir üstü short squeeze tam da orada gerçekleşebilir
Buradaki gerçek yapısal zayıflık hisse tarafında değil, abonelik kanalının New York saatine göre açılıp kapanmasına karşın token'ların yirmi dört saat işlem görmesinde.
Bu durum şu an gerçek zamanlı olarak görülebilir. Bu yazı yazılırken, Robinhood'daki herhangi bir hisse token'ının (AMC, Hims, GameStop, Nvidia, SPY) en son yeni arzı 4 Eylül Cuma günü 23:35 UTC'de gerçekleşti, yani 50 saat önce. Pazartesi İşçi Bayramı; kanal yalnızca Salı günü piyasa öncesinde yeniden açılacak, arada 80 saatlik bir pencere var: token'lar normal şekilde işlem görüyor, ancak hiç kimse yeni bir tane üretemiyor.
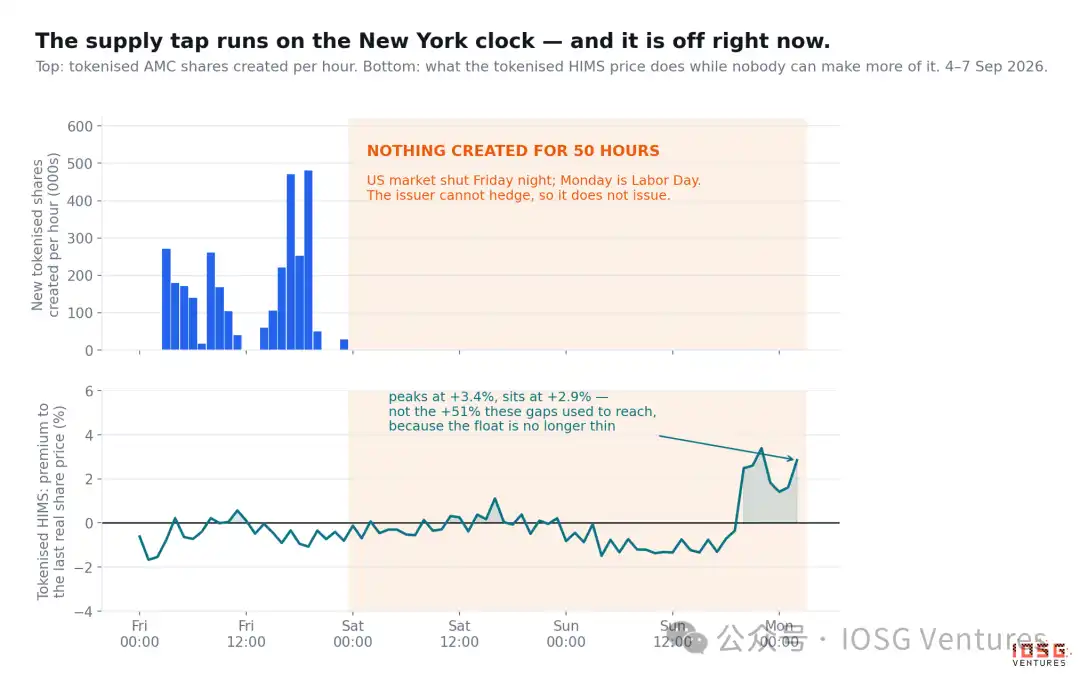
Bunu 3. bölümle birlikte okuduğunuzda, önceki sonuç biraz daraltılmalı. Önceki tüm argümanlar short squeeze'in imkânsız olduğunu söylüyordu çünkü dolaşımdaki arz canlıydı. Ancak bu pencerede dolaşımdaki arz canlı değil, ölü. Tam üç gün boyunca tokenize AMC'nin arzı, 2021'deki GameStop hisse senedi gibi kilitli; hiçbir arbitrajcı ne kadar para öderse ödesin gevşetemez.
Dolayısıyla dürüst sonuç, "burada hiçbir şey sıkışmaz" ifadesinden daha dardır. Borsada işlem gören hisseler bu kanaldan sıkıştırılamaz; gerekçeler Bölüm 3'te. Ancak token'ların kendisi sıkıştırılabilir ve yalnızca kapalı piyasa penceresinde mümkündür. Bu varsayımsal değil: $18.04'e karşı $2.54 bu şekilde oluştu ve Ağustos'ta test ettiğimiz tokenize Hims'ün tek saatlik kapanışta +%51 artışı da bu şekilde gerçekleşti. Token seviyesindeki short squeeze, bu zincirde gerçek, tekrarlayan ve takvim kaynaklı bir olgudur.
Bu durumda bariz bir soru var: Neden şu anda gerçekleşmiyor?
Gerçekten de gerçekleşmiyor ve bunun kritik bir nedeni var. Hafta boyunca tokenize Hims -%2 ile +%4 arasında dalgalandı ve şu anda +%2,9'da duruyor. Tokenize AMC çoğu zaman iskontolu işlem gördü ve en düşük -%7'yi gördü. İkisinin toplam işlem hacmi yaklaşık 40 milyon dolar ve çapa gevşemedi.
Yine baştaki 19 kat. Panik sonrası ihraççı arzı geri çekmedi, bu yüzden şu anda donmuş olan havuz derin bir havuz: 152.106 hisse değil, 2.895.758 hisse. İnce serbest dolaşım her zaman gerekli koşuldu; kapalı piyasa yalnızca bir amplifikatör. AP'ler üç günlük fazla arzı kullanarak önümüzdeki üç günün fitilini önceden söktü. Kasıtsız bir şey için bu oldukça zarif.
Bu tür token'ları tutanlar için pratik okuma şu: Risk faktörü takvimdir, şirket değil. Uzun hafta sonu, resmi tatil ve yakın zamanda fazla ihraç edilmemiş düşük profilli bir varlık—bu üçü bir araya geldiğinde, zincir üzerindeki fiyat ile gerçek hisse fiyatı arasındaki ilişki en zayıf seviyededir.
Stres testi: Bu mekanizmanın işlemesi için ne kadar büyük olması gerekir?
Bu bir plan değil; bu mekanizmanın "işe yarama" noktasına ne kadar uzak olduğunu ölçen bir cetvel. Önce iki terimi açıklayayım çünkü tüm argüman onlara dayanıyor.
Açığa satış bakiyesi, ödünç alınıp satılan ve satıcının fiyatın düşeceğine bahis yaptığı hisse sayısıdır. Bu hisseler er ya da geç geri alınmak zorundadır. Bu yakıttır.
Geri kapatma gün sayısı, açığa satış bakiyesinin günlük ortalama işlem hacmine bölümüdür: Eğer short'lar piyasadaki tek alıcıysa, hepsini geri almak kaç normal işlem günü sürer. Bu fitildir. Yüksek sayı, short'ların sıkıştığını ve normal işlem hacminin fiyatı yükseltmeden çıkmalarına yetmediğini gösterir; düşük sayı, ön kapıdan yavaşça çıkabileceklerini gösterir.
GameStop'un short'ları mevcut hisselerden daha fazlasını satmıştı; hiçbir normal işlem hacmi herkesin pozisyonunu kapatmasına yetmez, bu yüzden fiyat dikey olarak fırladı. Tokenize edilmiş bu varlıkların geri kapatma gün sayısı 3 ile 9 arasında. Herkes çıkabilir.
Tavan bu şekilde belirlenir: Bu varlıkların short'ları aynı anda tamamen geri kapatsa bile, artış yalnızca %7 ile %14 arasında olur. Hiçbiri ikiye katlanamaz.
İki rakam daha ekleyeyim. Kanalın dönüşüm oranı: $BONER zirvede yaklaşık 85 milyon dolar değerindeyken, yaklaşık 3,6 milyon dolarlık gerçek Hims hisse alımını ve emanete alınmasını zorladı; yani her 1 dolarlık Meme coin piyasa değeri, yaklaşık 4 sentlik zorunlu alıma denk geliyor. Maliyet: Fiyatı tam bir kısa sıkıştırma seviyesine çıkarmak için kanalın neredeyse tüm açık pozisyonu satın alması gerekiyor.
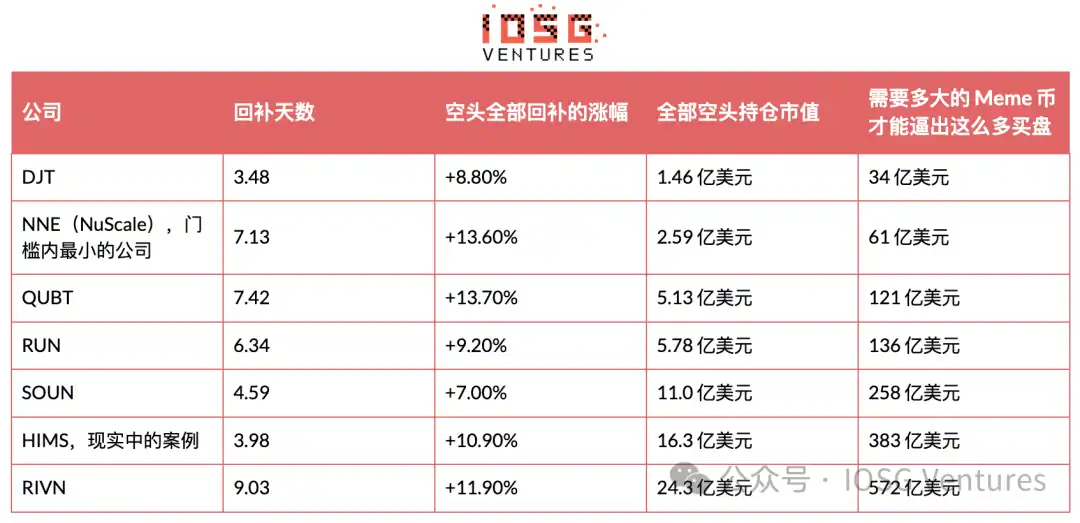
Bir ölçek verelim: Bu zincirin tarihindeki en büyük Meme coin, 270 milyon dolarla $AI. Tablodaki en düşük eşik satırı, bunun on üç katını gerektiriyor ve yaklaşık %9'luk bir artış sağlıyor.
Ucuz küçük hisse seçeneği de yok. Robinhood'un tokenize ettiği şirketler arasında en küçüğü, 951 milyon dolarla NuScale; Farmmi'den üç büyüklük sırası daha yüksek. Bu eşik tesadüf değil: Sahte tokenler bu yüzden var, gerçek tokenler de bu yüzden güvende.
Hangi durumlarda değerlendirmemizi değiştiririz
Robinhood piyasa değeri eşiğini düşürür veya gerçekten küçük şirketler için seri çıkarır. Buradaki tüm güvenlik marjı, sıkıştırılabilecek hiçbir varlığın tokenize edilmemiş olmasıdır.
İkinci bir yetkili katılımcı ortaya çıkar veya mevcut olan hızlanır. Bugünkü primin tavanı, kanalın ne kadar süre kapalı kaldığıyla belirlenir. 7×24 çalışan bir abonelik kanalı, son gerçek kopuşu da ortadan kaldırır; daha yavaş veya daha dar bir kanal ise bunu büyütür.
ABD hisse senetleri 24 saat işleme geçerse, bu doğrudan işlem dışı saatlerdeki fiyat farkını yok eder.
Soğuk bir varlık uzun bir hafta sonuna denk gelir. Bölüm 7'deki bu açık şu anda uykuda çünkü arz arttı, biri onu düzelttiği için değil. Yeni listelenen veya yakın zamanda nadiren artırılan bir token, resmi tatil nedeniyle kapalı piyasaya denk gelirse, 2021'deki o özellik geri döner.
Sahte fiyatlandırma varlıkları istisnadan norm haline gelir. Bir hafta içinde iki klon sözleşmesi, her ikisi de sermaye tablosunu beş anlamlı basamağa kadar eşleştiriyor ve bir taklit kod, zincirin en aktif alanına sızmış durumda. Bu yayılma kimsenin onayını gerektirmiyor.
Bu olaydan ne çıkarıyoruz
Tokenize hisselerin boğaz noktası, ihraç ve itfa kanalıdır, işlem platformu değil. Aşağı akıştaki her şey—token platformları, Meme coinler, likidite havuzları—tamamen değiştirilebilir ve sonunda kârsız hale gelir. Kopyalanamayan koltuk, ihraç lisansı, emanet ilişkisi ve AP beyaz listesini aynı anda elinde tutan kişidir. Tokenize hisselerde pozisyon alacaksak, burası orasıdır.
Primin disiplini, düzgün çalışan bir birincil piyasadan gelir; bu, ETF'lerin eski dersidir ve zincir üzerinde bir hafta içinde yeniden öğrenilmiştir. Tokenize edilmiş Hims'in prim medyanı %1'in altındadır, çünkü her an daha fazlası üretilebilir. Sahte FAMI token'ı bu tabana sahip değildir, bu yüzden primi yakınsamak yerine doğrudan pariteyi delip %10 iskontoya düşmüş ve hâlâ düşmeye devam etmektedir. Aynı şekle sahip eğri, zıt mekanizma, tamamen farklı risk.
Sahte fiyatlandırılmış varlıklar bir sonraki düzenleyici patlama noktasıdır ve buradaki gerçek yatırımcı koruma sorunudur. Bir şirketin tüm hisse sermayesini taklit eden, arkasında hiçbir şey olmayan, ihraççıyı yazmayan ve gerçek menkul kıymetlerin yanında perakende yatırımcılara satılan bir token, bir uç örnek değildir; iki kez ortaya çıkmış ve yayılmaktadır. 400 dolarla üretilebilir ve herhangi bir tüketici arayüzünde gerçeğinden ayırt edilemez.
Bu da bu tür coin'lerin gerçekte ne olduğunu değiştirir. Bu, halka açık bir şirkete kaldıraçlı bir maruziyet değildir. İşlem seansları sırasında, dayanak varlık bu coin'in fiyat hareketinin yalnızca %1'ini açıklayabilir; içinde neredeyse hiç şirket yoktur. Daha çok kurumsal dikkat üzerine bir bahistir: CEO fark edecek mi, şirket yanıt verecek mi, bu kod genel merkezin açıklama yapmak zorunda kalacağı kadar büyük bir hikâyeye mi karışacak? Bu bahis daha önce kazanılmıştır. Aron'ın gönderisi bu makaledeki en büyük fiyat hareketinin başlangıcıydı ve Hims & Hers CEO'su da $BONER hesabını takip etti. İkisi de kimseyi onaylamıyordu; dikkat yine de ödendi.
Kısa sıkıştırma (short squeeze) diğer bacaktır. Satılan bacaktır ve geçersiz olan bacaktır. Bu coin'leri satın alanlar en azından gerçekte neye uzun pozisyon aldıklarını bilmelidir.
Son olarak, tutmaya değer çerçeve şudur: Kısa sıkıştırma "çok yükselmek" değil, "yükselişin kendini beslemesi"dir. Tokenizasyon dolaşımdaki arzı canlandırır, böylece oluşması gereken sarmal, gerçek, ölçülebilir ve öğleden önce biten tek seferlik bir etki maliyetine dönüştürülür. Tokenize hisseleri iyi bir altyapı yapan özellik, tam da onları sıkıştırılamaz kılan özelliktir. Robinhood için iyi bir sonuç, bu anlatıyı satın alan herkes için pahalı bir ders ve aynı zamanda bize şunu hatırlatır: Bakmamız gereken yer, üzerine inşa edilen işlem katmanı değil, ihraç katmanıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




