Goldman Sachs, Robinhood'a yönelik olumlu görüşünü sürdürüyor: Rothera'nın en yüksek değerlemesi 19,5 milyar dolara ulaşabilir.
TL;DR
Robinhood ve SIG'nin ortak yatırım yaptığı tahmin piyasası borsası Rothera, lansmanının ardından hızla küresel ilk beşe girdi ve ilk 41 günlük faaliyetinde yıllıklandırılmış geliri yaklaşık 150 milyon dolara ulaştı.
Goldman Sachs, Rothera'nın 2027'de 307 milyon dolar gelir katkısı sağlayacağını ve bunun Robinhood'un toplam gelirinin %5'ini oluşturacağını; 2028'de bu oranın %6'ya yükselebileceğini öngörüyor.
Rothera'nın rekabet gücü, Robinhood'un yaklaşık 14 milyon aylık aktif kullanıcısından, SIG'nin piyasa yapıcılık kapasitesinden ve diğer tahmin piyasası borsalarına kıyasla önemli ölçüde düşük perakende ücret oranlarından geliyor.
Goldman Sachs, Robinhood'un 2027 ve 2028 tahmin piyasası gelirlerinin sırasıyla 943 milyon ve 1,15 milyar dolara ulaşacağını ve bunun piyasa konsensüsünün %10 ve %14 üzerinde olduğunu öngörüyor.
Rothera, Robinhood'un mevcut yüksek değerlemesinin bir kısmını açıklayabilir, ancak bu iş kolu hariç tutulsa bile Robinhood'un geri kalan işlerinin değerlemesi hâlâ tarihsel olarak yüksek seviyelerde.
Lansmandan Aylar Sonra Küresel İlk Beşe Girdi
Robinhood, tahmin piyasalarını hızla büyüyen bir komisyonculuk işinden, kendi kontrolünde yer aldığı bir işlem altyapısına kademeli olarak dönüştürüyor.
Goldman Sachs en son raporunda Rothera'yı detaylı şekilde analiz etti. Bu, Robinhood, Susquehanna International Group (SIG) ve MIAX'ın sırasıyla %45, %45 ve %10 hisseye sahip olduğu bir tahmin piyasası borsasıdır. Robinhood kontrol eden taraf olduğundan, Rothera'nın tüm gelir ve giderlerini finansal tablolarına konsolide eder ve ardından kontrol gücü olmayan paylar aracılığıyla net kârın %55'ini diğer hissedarlara dağıtır.
Bu, Rothera'nın yarattığı gelirin tamamının Robinhood'un cirosuna yansıyacağı, ancak net kârın yalnızca %45'inin Robinhood hissedarlarına ait olacağı anlamına gelir. Bu muhasebe ilişkisini anlamak, Rothera'nın gerçek katkısını değerlendirmenin anahtarıdır.
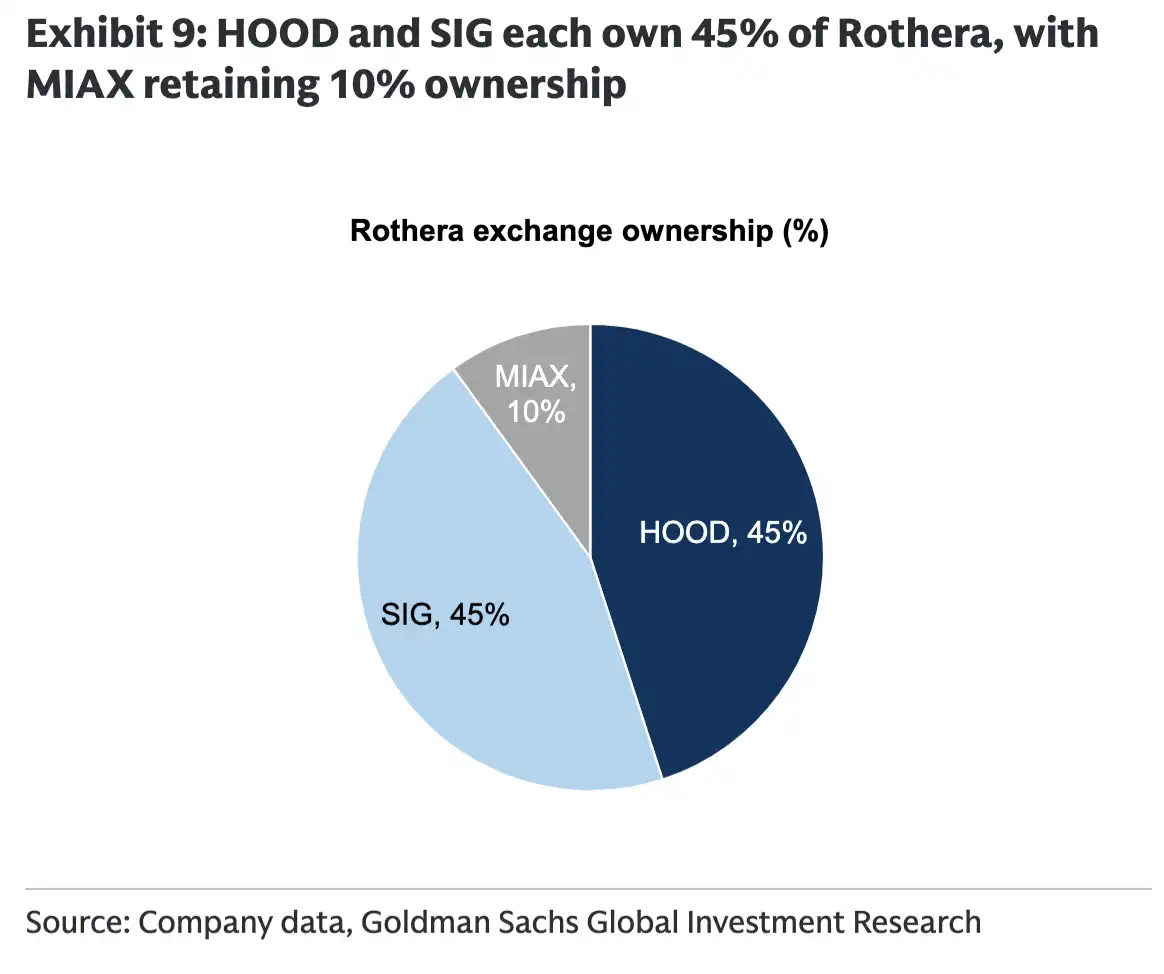
Görsel notu: Robinhood, Rothera'nın tüm gelir ve giderlerini konsolide eder, ancak net kârın yalnızca %45'i Robinhood'a aittir.
Rothera, Mayıs 2026 sonundaki lansmanından bu yana hızla hacim kazandı. İlk 41 günlük faaliyetinde Rothera yaklaşık 17 milyon dolar gelir elde etti; bu, yıllıklandırılmış yaklaşık 150 milyon dolara denk geliyor. Goldman Sachs, vergi öncesi kâr marjının şimdiden %45'e ulaştığını tahmin ediyor.
İşlem hacmindeki artış daha da belirgindir. Rothera, Mayıs ayında yalnızca yaklaşık 2 milyon sözleşme işlemi gerçekleştirirken, Haziran'da hızla 2,09 milyara, Temmuz'da yaklaşık 1,688 milyara yükselmiş, Ağustos'ta ise 593 milyona gerilemiştir.
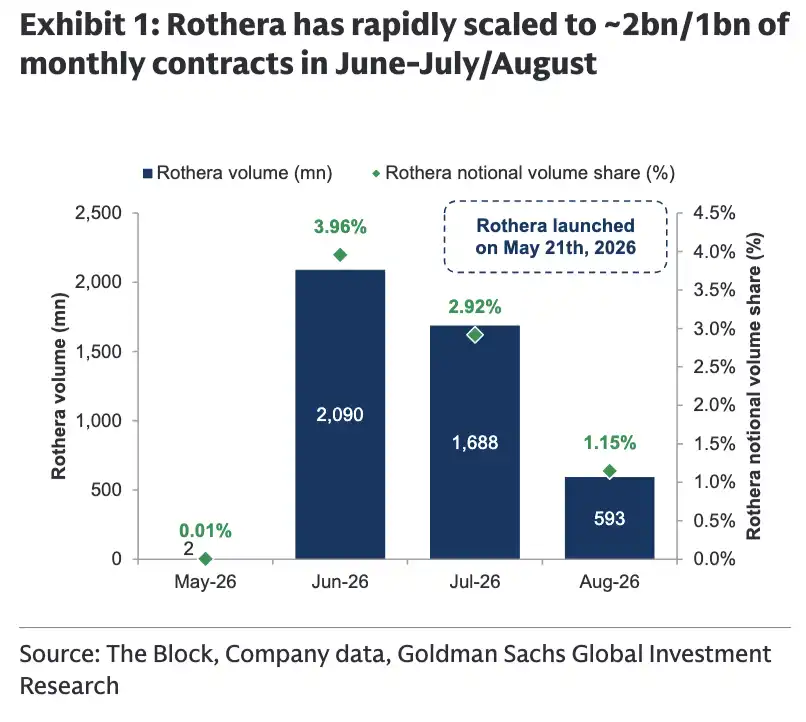
Rothera, Mayıs 2026'da piyasaya sürüldü ve Haziran'da sözleşme işlem hacmi 2 milyarı aştı, ardından bir miktar geriledi.
Nominal işlem hacmine göre Rothera, Temmuz 2026'da dünyanın üçüncü büyük tahmin piyasası belirlenmiş sözleşme piyasası (DCM) haline gelmiş, Ağustos'ta ise beşinci sıraya yerleşerek Kalshi, Polymarket, Crypto.com ve Opinion gibi platformlarla birlikte üst sıradaki grubu oluşturmuştur.
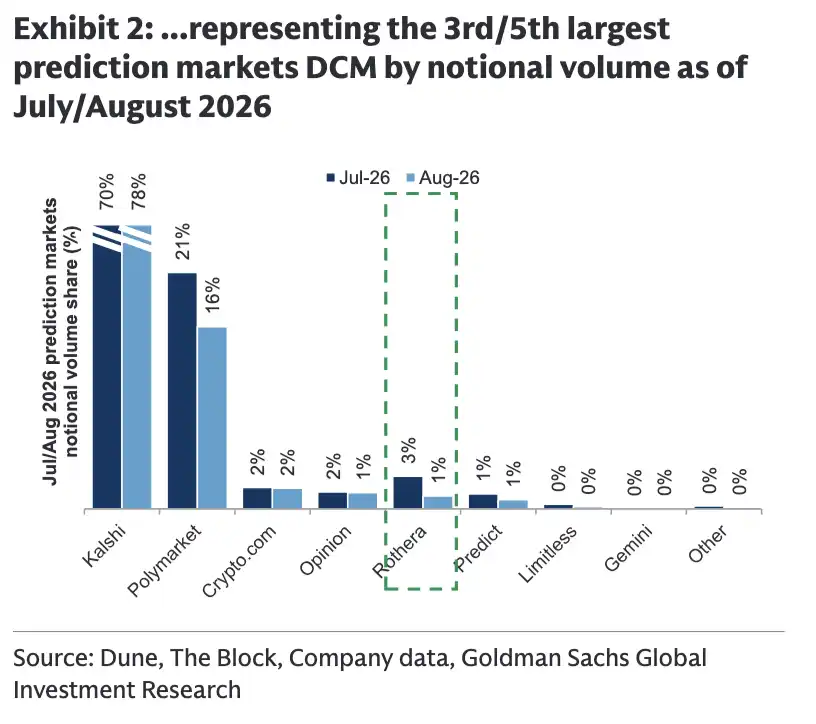
Nominal işlem hacmine göre Rothera, Temmuz ve Ağustos 2026'da sırasıyla dünyanın üçüncü ve beşinci büyük tahmin piyasası DCM'si olmuştur.
Ancak Rothera hâlâ erken genişleme aşamasındadır. Nominal işlem hacmi payı Temmuz'daki yaklaşık %3'ten Ağustos'ta yaklaşık %1'e düşmüş olup, işlem hacmi ve sıralama spor etkinliği takvimleri, popüler olaylar ve piyasa döngülerinden kolayca etkilenmektedir. Kısa vadede küresel ilk beşe girmek Robinhood'un yönlendirme gücünü kanıtlamış olsa da, istikrarlı bir piyasa konumu oluşturduğunu doğrulamak için henüz yeterli değildir.
Rothera başlangıçta neredeyse tamamen spor etkinliği sözleşmeleri sunmuş, Ağustos 2026'da politik ve ekonomik ürünler eklemeye başlamış ve bu iki kategorinin sözleşmeleri o ay işlem hacminin yaklaşık %1'ini oluşturmuştur. Bu, Rothera'nın mevcut etkinliğinin hâlâ büyük ölçüde spor piyasasına bağımlı olduğunu ve ürün çeşitlendirmesinin henüz yeni başladığını göstermektedir.
Robinhood için Rothera'nın önemi aynı zamanda iş modelindeki değişiklikte yatmaktadır. Bundan önce Robinhood, müşterilerine tahmin piyasası işlemlerini öncelikle vadeli işlem komisyoncusu (FCM) kimliğiyle sunuyor ve siparişleri Kalshi ile ForecastEx gibi belirlenmiş sözleşme piyasalarına yönlendiriyordu. Robinhood komisyonculuk tarafında ücret alırken, dış borsalar eşleştirme ve takas ücretlerini tahsil ediyordu.
Rothera'nın piyasaya sürülmesiyle Robinhood, hem komisyonculuk hem de borsa aşamalarına aynı anda katılarak, daha önce dış platformlara akan gelirin bir kısmını kendi bünyesinde tutabilmektedir. Tahmin piyasaları böylece artık yalnızca perakende müşterilere yönelik bir işlem ürünü olmaktan çıkmış, aynı zamanda Robinhood'un işlem altyapısına doğru genişlemesi için bir giriş noktası hâline gelmiştir.
Düşük Ücretler Likiditeyi Nasıl Harekete Geçirir?
Tahmin piyasalarının ölçek kazanıp kazanamayacağının anahtarı likiditedir. Hisse senedi piyasalarıyla karşılaştırıldığında, tahmin piyasaları çok sayıda farklı tema, sonuç ve vadeye sahip sözleşmeler barındırır ve işlem hacmi daha kolay dağılır. Alıcı ve satıcılar yetersizse, spread genişler, kullanıcı deneyimi düşer ve bu da piyasa aktivitesini daha da zayıflatır.
Goldman Sachs, Rothera'nın kopyalanması zor iki likidite kaynağına sahip olduğunu düşünüyor.
İlk kaynak, Robinhood'un perakende müşterileridir. Raporun yayınlandığı tarih itibarıyla Robinhood'un yaklaşık 14 milyon aylık aktif kullanıcısı bulunmaktadır. Daha fazla tahmin piyasası emri Rothera'ya yönlendirildikçe, bu müşteriler borsaya sürekli olarak perakende akışı sağlayabilir.
İkinci kaynak, SIG'nin piyasa yapıcılık yeteneğidir. SIG yalnızca küresel bir büyük piyasa yapıcı değil, aynı zamanda Rothera'nın %45 hissesine sahiptir; bu nedenle platforma sürekli olarak fiyat ve likidite sağlama motivasyonuna sahiptir. Robinhood perakende emirleri sağlarken, SIG likiditeyi üstlenip eşleştirir; bu ikisinin birleşimi Rothera'nın erken dönem büyümesinin temelini oluşturur.
Düşük ücretler, Rothera'nın daha fazla emir çekmesini sağlayan bir diğer avantajdır.
Goldman Sachs, Rothera'daki çoğu olay sözleşmesinin işlem fiyatlarının 0,25-0,30 dolar veya simetrik olarak 0,70-0,75 dolar aralığında yoğunlaştığını tahmin ediyor. Dinamik ücret modeline göre, perakende taker'ların borsa düzeyindeki ortalama ücreti, 1 dolarlık nominal sözleşme başına yaklaşık %0,38-%0,42'dir; bu, diğer büyük tahmin piyasası borsalarındaki yaklaşık %1,17-%1,31 seviyesinden belirgin şekilde düşüktür.
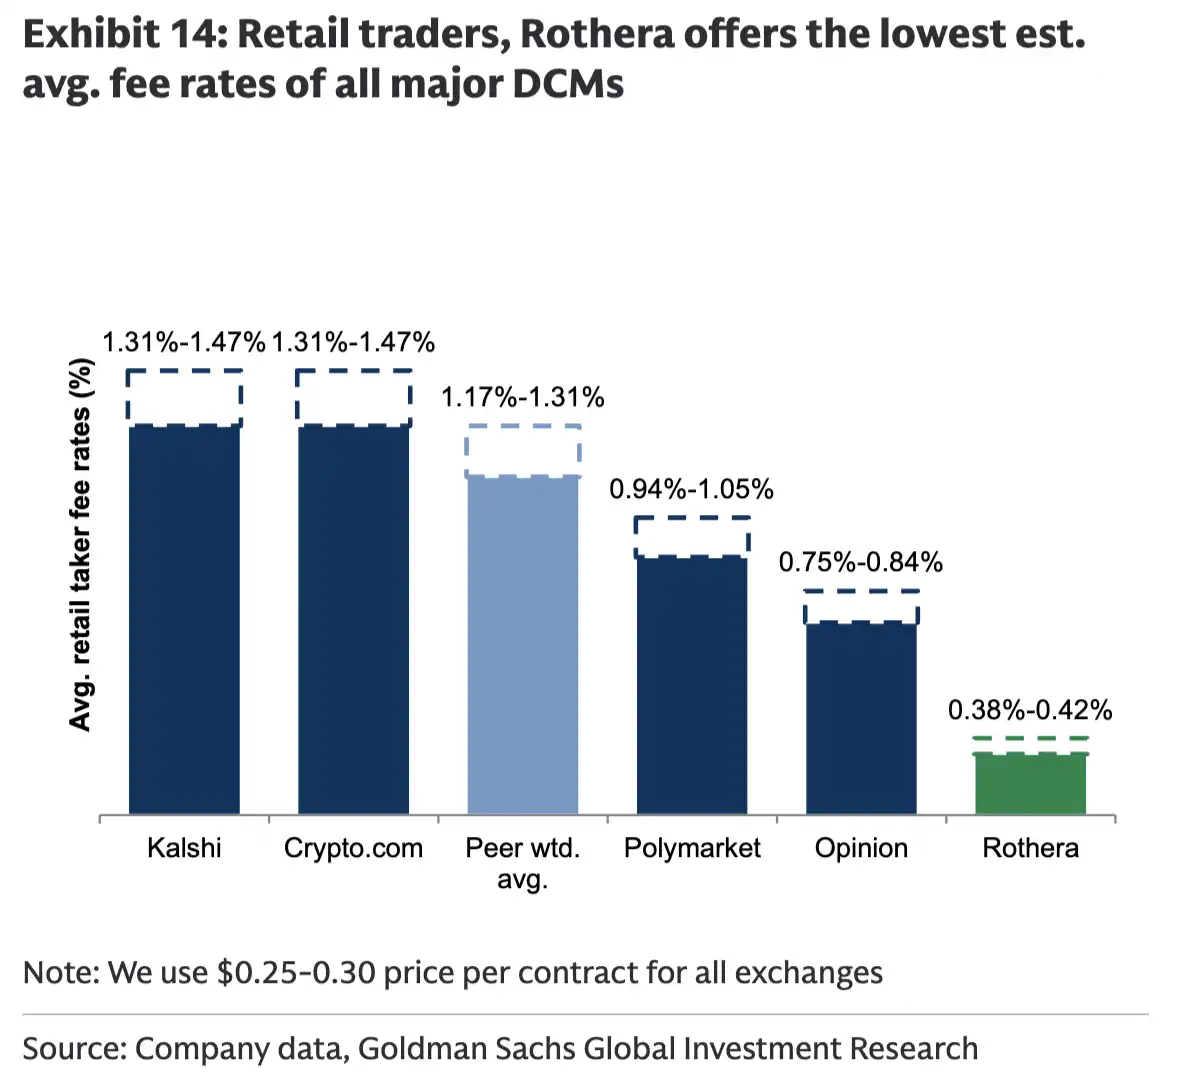
Goldman Sachs tahminine göre, ana tahmin piyasası DCM'leri arasında Rothera, perakende yatırımcılara en düşük ortalama ücreti sunmaktadır.
Rothera tek tip bir ücret uygulamaz; bunun yerine sözleşme fiyatı ve yatırımcı türüne bağlı dinamik bir model kullanır. Sözleşme fiyatı 0 dolar veya 1 dolara ne kadar yakınsa işlem ücreti o kadar düşük; 0,50 dolara ne kadar yakınsa ücret nispeten daha yüksektir. Profesyonel ticaret şirketleri ve piyasa yapıcılar da sıradan perakende müşterilerden daha yüksek ücret öder.
Bu fiyatlandırma yönteminin amacı, perakende müşterilerin katılım maliyetini düşürmek ve aynı zamanda profesyonel kurumlardan daha yüksek ücret alarak platform likiditesini desteklemektir.
Robinhood da Rothera'nın piyasaya sürülmesinin ardından tahmin piyasası ücret modelini ayarladı. Daha önce müşteriler yaklaşık %2'lik sabit bir toplam ücret ödüyordu; değişken fiyatlandırmaya geçilip bazı emirler Rothera'ya yönlendirildikten sonra, Goldman Sachs müşterilerin ödediği ortalama toplam ücretin %1,31-%1,42'ye düştüğünü, yani yaklaşık %29-%34 tasarruf sağlandığını tahmin ediyor.
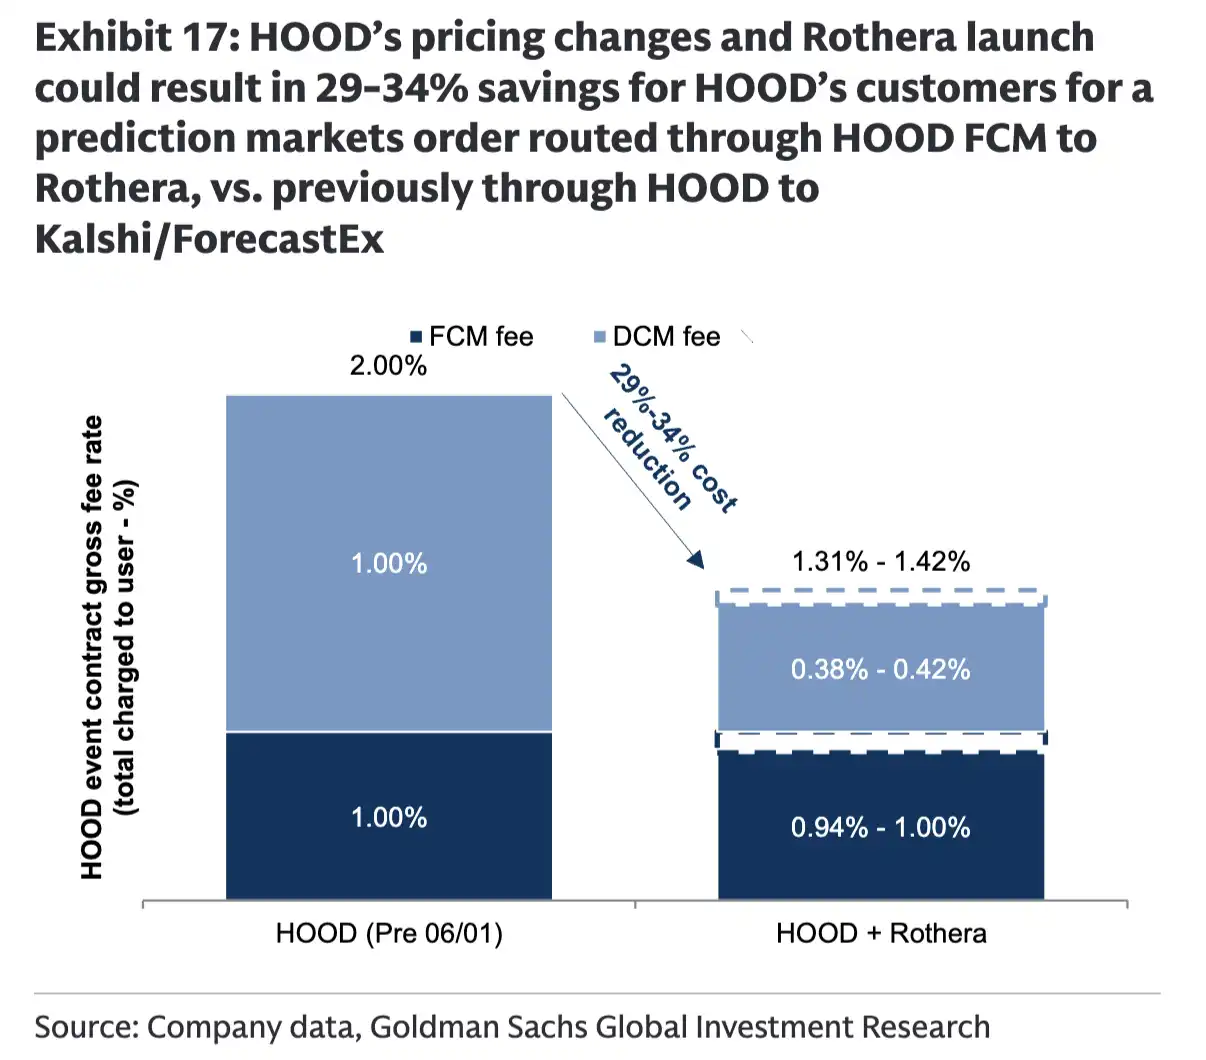
Değişken fiyatlandırma benimsenip siparişler Rothera'ya yönlendirildikten sonra, Robinhood müşterilerinin ödediği toplam ücret oranının %2'den %1,31-%1,42 aralığına düşmesi bekleniyor.
Robinhood için müşteri ücretlerindeki düşüş, platform gelirinin de aynı oranda azalacağı anlamına gelmez. Şirket hem komisyonculuk tarafı ücretlerini hem de Rothera'nın borsa ücretlerini elde ettiğinden, Goldman Sachs tahminlerine göre, kontrol gücü olmayan paylar düşülmeden önce Robinhood'un nominal toplam ücret oranı önceki yaklaşık %1,25 seviyesinden %1,31-%1,42'ye yükselebilir.
Ancak Rothera'nın net kârının yalnızca %45'i Robinhood'a aittir. Diğer hissedarlara dağıtılan kontrol gücü olmayan paylar dahil edildiğinde, Goldman Sachs Robinhood'un efektif tahmin piyasası ücret oranının yaklaşık %1,11-%1,19 olacağını ve bunun önceki yaklaşık %1,25 seviyesinin hafif altında kalacağını tahmin ediyor.
Bu nedenle, bu modelin değeri esas olarak kısa vadede efektif ücret oranını artırmaktan değil, uzun vadeli ölçekten gelmektedir. Robinhood aslında kısa vadeli gelirin bir kısmını daha düşük müşteri maliyetleri, daha yüksek işlem hacmi ve ticaret altyapısı üzerinde daha güçlü kontrol karşılığında takas etmektedir.
Rothera'ya şu anda yalnızca Robinhood'un FCM'si bağlıdır. Düşük ücret oranları diğer aracı kurumları çekebilirse, borsa Robinhood ekosistemi dışındaki siparişleri elde edebilir ve "düşük ücret - daha fazla trafik - daha derin likidite" döngüsünü oluşturabilir. Ancak dış aracı kurumlar büyük ölçekte bağlanana kadar Rothera hâlâ büyük ölçüde Robinhood'un iç yönlendirmesine bağımlıdır.
Tahmin piyasası Robinhood'a ne kadar gelir katkısı sağlayabilir?
Goldman Sachs, Rothera'nın gelirinin 2026'da 87 milyon dolardan 2027'de 307 milyon dolara ve 2028'de 444 milyon dolara yükseleceğini ve sırasıyla Robinhood'un aynı dönemdeki toplam gelirinin %2, %5 ve %6'sını oluşturacağını tahmin ediyor.
Aynı dönemde, Rothera'nın Robinhood'a ait net kârının sırasıyla 14 milyon, 58 milyon ve 94 milyon dolar olması bekleniyor. Erken dönem yatırımlarının azalması ve gelir ölçeğinin büyümesiyle birlikte, borsa işinin sabit maliyet kaldıracının açığa çıkması bekleniyor. Goldman Sachs, kâr marjının uzun vadede olgun türev borsalarının yaklaşık %55-%70 seviyesine yaklaşabileceğini düşünüyor.
Rothera, Robinhood'un tahmin piyasası işinin yalnızca bir parçasıdır. Borsa gelirinin yanı sıra şirket, komisyonculuk tarafından da tahmin piyasası geliri elde edecektir. Goldman Sachs, Robinhood'un toplam tahmin piyasası net gelirinin 2026'da 657 milyon dolara, 2027'de 943 milyon dolara ve 2028'de 1,15 milyar dolara ulaşacağını ve sırasıyla şirketin toplam gelirinin %12, %14 ve %15'ini oluşturacağını tahmin ediyor.
Burada Rothera'nın Robinhood'un tahmin piyasası gelirindeki payının 2026'daki yaklaşık %13'ten 2027'de %33'e ve 2028'de %39'a yükselmesi bekleniyor. Bu, Rothera'nın kademeli olarak tahmin piyasası işinin tamamlayıcı bir gelir kaynağından önemli bir bileşenine dönüşeceği anlamına geliyor.
Tahmin piyasası aynı zamanda Goldman Sachs'ın Robinhood gelir beklentisinin piyasa konsensüsünün üzerinde olmasının ana nedenidir. Goldman Sachs'ın 2026-2028 tahmin piyasası gelir tahminleri, piyasa konsensüsünden sırasıyla %4, %10 ve %14 daha yüksekken, aynı dönemdeki toplam gelir tahminleri sırasıyla %2, %3 ve %3 daha yüksektir.
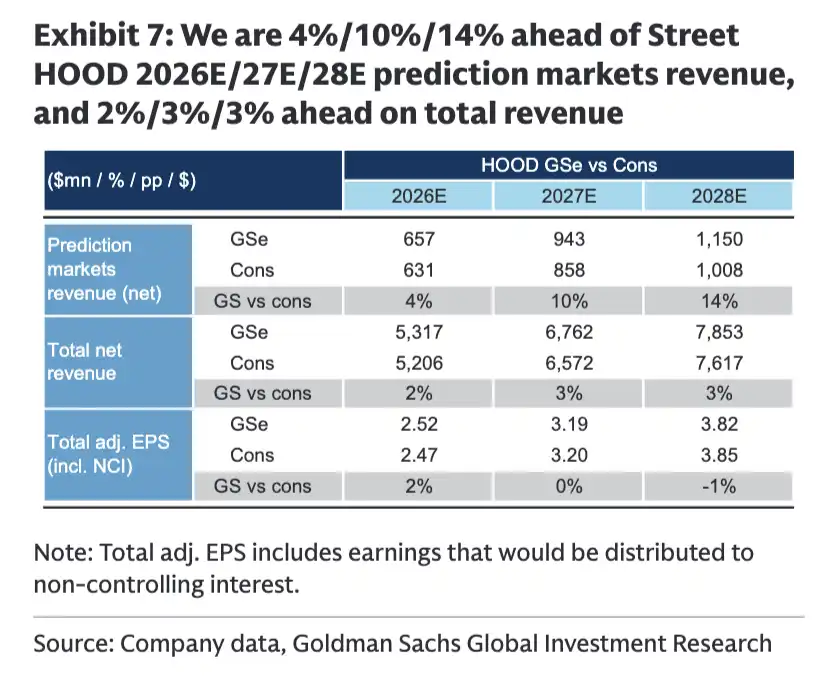
Goldman Sachs, Robinhood'un 2027 ve 2028 tahmin piyasası net gelirinin piyasa konsensüsünden sırasıyla %10 ve %14 daha yüksek olacağını öngörüyor, ancak gelir avantajı tamamen EPS avantajına dönüşmüyor.
Ancak tahmin piyasası gelirindeki yukarı yönlü revizyon tamamen hisse başına kâra yansımadı. Goldman Sachs'ın Robinhood'un 2027 düzeltilmiş hisse başına kâr tahmini piyasa konsensüsüyle büyük ölçüde uyumlu olup, 2028'de konsensüsün yaklaşık %1 altındadır. Bu, gelir artışının yanı sıra kontrol gücü olmayan pay dağıtımları, ürün yatırımları ve maliyet yapısının nihai hissedar getirisini etkilemeye devam edeceğini göstermektedir.
Rothera gelecekte diğer borsada işlem gören ürünlere de girebilir. Goldman Sachs özellikle sürekli vadeli işlemleri vurgulayarak, borsa lisansının ürün çeşitlendirmesi için alan sağlayabileceğini düşünüyor. Ancak bu kısım şu anda daha çok potansiyel bir opsiyon niteliğinde olup, doğrudan kesin gelir olarak dahil edilmeye henüz uygun değildir. İlgili ürünlerin piyasaya sürülüp sürülemeyeceği hâlâ düzenleyici onaylara, piyasa talebine ve fiili uygulama ilerlemesine bağlıdır.
En yüksek değerleme 19,5 milyar dolar, iyimser senaryo ne gerektiriyor?
Goldman Sachs, Rothera'nın 2027 gelir, kâr ve potansiyel değeri için baz, iyimser ve kötümser olmak üzere üç senaryo kullanarak duyarlılık analizi gerçekleştirdi.
Baz senaryoda Goldman Sachs, Rothera'nın 2027 gelirinin 307 milyon dolara, net kârının yaklaşık 129 milyon dolara ulaşacağını ve bunun Robinhood'a ait net kârının yaklaşık 58 milyon dolar olacağını öngörüyor. Buna karşılık Rothera'nın toplam öz sermaye değeri yaklaşık 5,1-5,4 milyar dolar, Robinhood'a ait değer yaklaşık 2,3-2,5 milyar dolar olup hisse başına 2,50-2,69 dolara denk gelmektedir.
İyimser senaryoda Rothera'nın 2027 geliri 359 milyon ila 906 milyon dolara ulaşabilir, Robinhood'a ait net kâr yaklaşık 71 milyon ila 195 milyon dolar olurken, toplam öz sermaye değeri 6,7 milyar ila 19,5 milyar dolara, Robinhood'a ait değer yaklaşık 3,0 milyar ila 8,8 milyar dolara denk gelir ve hisse başına 3,30 ila 9,64 dolar anlamına gelir.
Kötümser senaryoda, Rothera'nın 2027 geliri yalnızca 91 milyon ila 242 milyon dolar arasında olabilir; Robinhood'a ait net kâr yaklaşık 15 milyon ila 44 milyon dolar olup, buna karşılık gelen toplam öz sermaye değeri 1 milyar ila 3,6 milyar dolar arasındadır. Robinhood'a ait değer yaklaşık 500 milyon ila 1,6 milyar dolar olup, hisse başına 0,52 ila 1,76 dolara denk gelir.
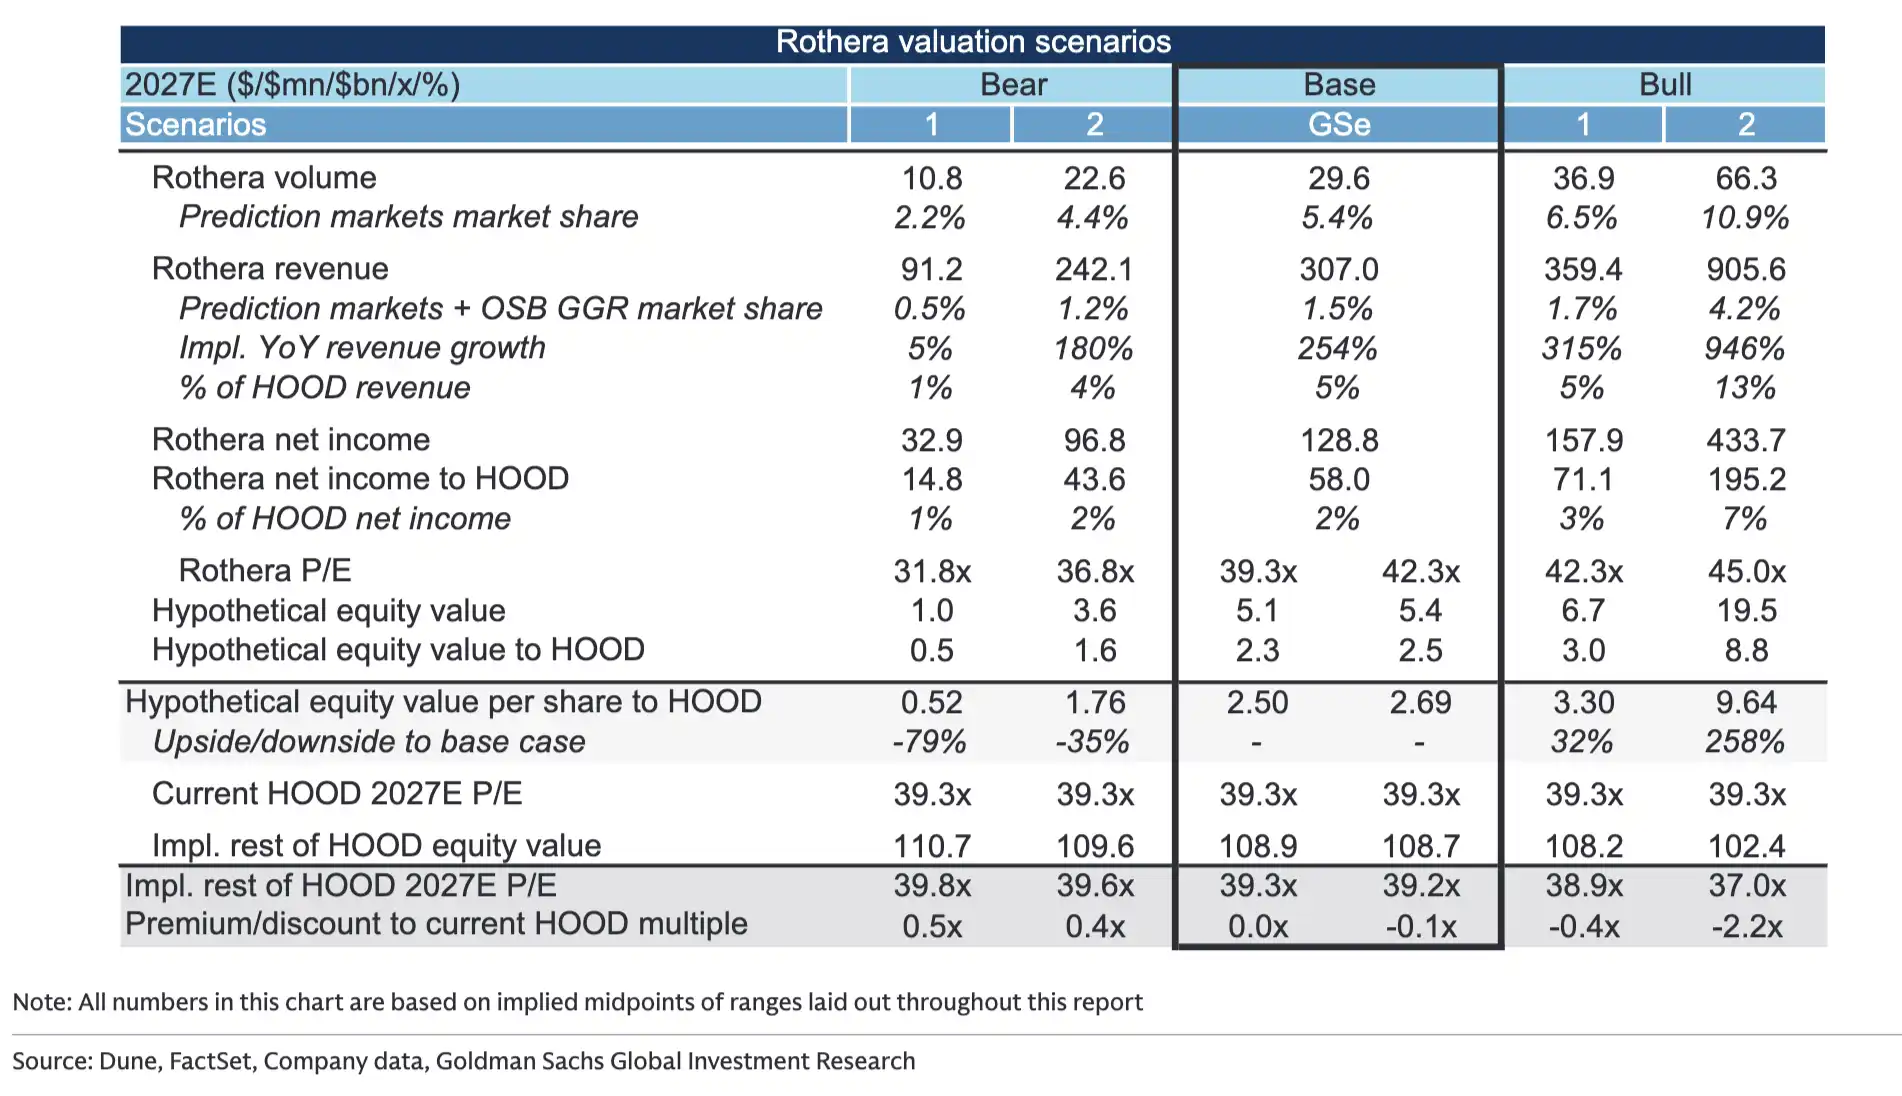
Farklı büyüme senaryolarında, Goldman Sachs Rothera'nın toplam öz sermaye değerinin yaklaşık 1 milyar ila 19,5 milyar dolar arasında olduğunu tahmin ediyor; Robinhood'a ait değer ise yaklaşık 500 milyon ila 8,8 milyar dolar arasındadır.
Goldman Sachs, tahmin piyasaları ile çevrimiçi spor bahislerinin toplam brüt bahis gelirini potansiyel pazar olarak birleştirdi; çünkü iki ürün kategorisi arasında yüksek bir örtüşme olduğunu öne sürdü. Tahminlerine göre, 2026'da ikisinin toplam gelir havuzunun yıllıklandırılmış büyüklüğü yaklaşık 18 milyar dolar olacak ve 2027'de 20 milyar ila 21 milyar dolara büyüyebilir.
Bu pazar kapsamında, Rothera'nın baz senaryosu yaklaşık %1,5'lik bir gelir payına karşılık gelir; iyimser senaryo yaklaşık %1,7-%4,2; kötümser senaryo ise %0,5-%1,2'dir.
En yüksek 19,5 milyar dolarlık değerleme, oldukça agresif büyüme varsayımlarını içerir: Rothera'nın 2027 gelirinin 906 milyon dolara ulaşması ve yıllık %946 artış göstermesi gerekir; Robinhood'un platforma büyük miktarda sipariş aktarmaya devam etmesi, SIG'nin piyasa yapıcılığı desteğini sürdürmesi ve daha fazla dış FCM'nin katılması gerekirken, ürün yelpazesinin de spor sözleşmelerinden siyaset, ekonomi ve diğer türevlere genişlemesi gerekir.
Bu da Goldman Sachs'ın değerleme aralığının neden bu kadar geniş olduğunu açıklıyor. Rothera'nın değeri yalnızca tahmin piyasasının genel büyümesine bağlı değil, aynı zamanda Robinhood'un iç işlem mekânından diğer brokerları ve işlemcileri çekebilecek bağımsız bir altyapıya dönüşüp dönüşemeyeceğine de bağlıdır.
Rothera, Robinhood'un mevcut yüksek değerlemesini bir ölçüde de açıklayabilir. Robinhood'un mevcut FY+2 Goldman Sachs tahmini F/K oranı yaklaşık 39,3 kat olup, şirketin son beş yıllık değerleme aralığının 87. yüzdelik diliminde yer alır; bu da piyasanın zaten yüksek büyüme beklentilerini fiyatladığını gösterir.
Rothera'nın Robinhood'a ait değeri hariç tutulduğunda, baz senaryoda kalan işlerin FY+2 F/K oranı yaklaşık 39,2-39,3 kat; iyimser senaryoda 37,0-38,9 kata düşer; kötümser senaryoda ise yaklaşık 39,6-39,8 kattır.
Bu, Robinhood'un geri kalan işlerinin ucuz olduğu anlamına gelmiyor. Temel senaryoya göre bile, kalan işlerin değerlemesi tarihsel olarak 87. yüzdelik dilimde yer alıyor ve broker ile kripto varlıkla ilgili şirketlerin ortalamasının belirgin şekilde üzerinde. Goldman Sachs'ın bu primi kabul etmeye istekli olmasının ana nedeni, Robinhood'un 2026 ile 2028 yılları arasında beklenen %22'lik gelir büyüme hızı ve şirketin daha hızlı ürün lansman temposudur.
Rothera, Robinhood'un değerlemesi için yeni bir destek sağlıyor, ancak yatırım mantığı hâlâ yüksek büyümenin sürekli olarak gerçekleşmesine dayanıyor. İşlem hacminin korunup korunamayacağı, dış brokerlerin katılmaya istekli olup olmayacağı, spor dışı sözleşmelerin ölçek oluşturup oluşturamayacağı ve düzenleyicilerin ürün genişlemesine izin verip vermeyeceği, Rothera'nın nihai olarak 1 milyar ila 19,5 milyar dolar değerleme aralığının hangi ucuna düşeceğini belirleyecektir.
Şu anda doğrulanabilir olan şey, tahmin piyasasının Robinhood'un yeni bir ürününden, gelir beklentilerini ve değerleme çerçevesini etkileyen önemli bir değişkene dönüştüğüdür. Rothera'nın kısa vadeli işlem ilgisini istikrarlı bir likidite ağına dönüştürüp dönüştüremeyeceği, Robinhood'un bir sonraki aşama büyüme anlatısının geçerli olup olmayacağının anahtarı olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler