Web3 avukat analizi: Anakaradaki şirketler Hong Kong'da RWA ürünlerini nasıl başarılı bir şekilde ihraç edebilir?
Orijinal başlık: "Web3 Avukatının Derinlemesine Analizi: Anakara İşletmeleri Hong Kong'da RWA Ürünlerini Başarıyla Nasıl Çıkarabilir? 》
Orijinal yazar: Gui Ruofei, Sha Jun, Crypto Salad
Küresel varlık tokenleştirme süreci hızlanıyor. RWA.xyz platformundan alınan verilere göre, Nisan 2025 itibarıyla küresel zincirdeki RWA varlıklarının toplam değeri 22 milyar ABD dolarını aştı. Aynı zamanda Deloitte, bir araştırma raporunda tokenleştirilmiş gayrimenkul pazarının 2035 yılına kadar 4 trilyon ABD dolarına ulaşacağını öngördü.
Bu finansal yenilik dalgasında Hong Kong, Longxin Group tarafından başlatılan şarj yığını varlık tokenleştirme projesinden ilk uyumlu China Asset Management tarafından Asya'da başlatılan tokenleştirilmiş fon. Birden fazla kıyaslama davasının başarılı bir şekilde uygulanması, bu yenilikçi finansman yönteminin gerçek varlıklar alanında uygulama potansiyelini göstermiştir.
· RWA tam olarak nedir?
· Neden RWA seçilmeli ve avantajları nelerdir?
· Hong Kong, RWA'yı nasıl düzenliyor?
· Anakara şirketleri Hong Kong'da RWA yürütürken hangi uyumluluk noktalarına dikkat etmelidir?
Crypto Salad ekibi, kripto para birimi sektöründe uzun yıllardır derinlemesine yer almaktadır ve RWA proje mimarisi tasarımı ve ilgili karmaşık sınır ötesi uyumluluk sorunlarıyla başa çıkma konusunda zengin deneyime sahiptir. Bu makalede, ekibin en son RWA proje deneyimini ve sektör araştırma sonuçlarını birleştirerek yukarıdaki soruları profesyonel avukatların bakış açısından ele alacağız ve cevaplayacağız.
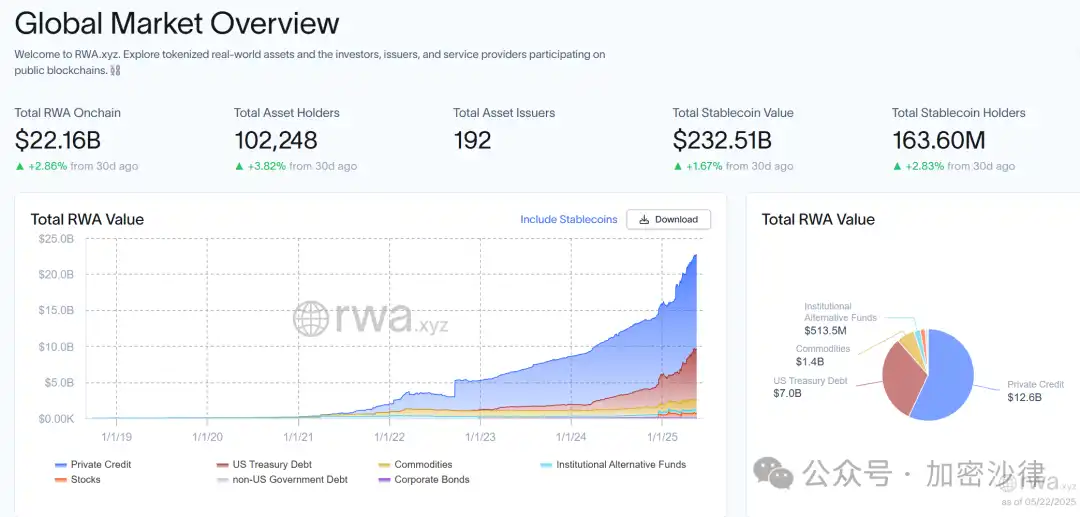
(Yukarıdaki resim, RWA.xyz web sitesi tarafından derlenen küresel zincir üstü RWA varlık panosudur)
1. RWA tam olarak nedir?
Tam adı “Gerçek Dünya Varlıkları” olan RWA, gerçek dünya varlıklarının tokenleştirilmesidir (veya “tokenleştirme”), blok zinciri teknolojisine dayalı yenilikçi bir finansal modeldir. Fiziksel varlıkları veya finansal varlıkları zincire eşlemek için blok zinciri teknolojisini kullanır ve böylece bunları yüksek likidite ve bölünebilirliğe sahip dijital tokenlere dönüştürür. Bu dönüşüm süreci yalnızca varlıkların dijital ifadesini gerçekleştirmekle kalmaz, aynı zamanda bu gerçek varlıklara blok zinciri teknolojisi aracılığıyla benzeri görülmemiş bir şeffaflık ve izlenebilirlik kazandırır.
RWA kavramının çağrışımlarını ve uzantılarını teorik düzeyde açıklayabilmemize rağmen, belirli proje uygulamaları söz konusu olduğunda tüm tarafların tam bir fikir birliğine varması zordur.
"Gerçek bir RWA tam olarak nedir? Hangi projeler RWA projesi olarak tanımlanmalıdır?" - Yukarıdaki sorulara ilişkin olarak profesyonellerin, düzenleyici kurumların ve proje taraflarının hepsinin kendi bakış açıları ve görüşleri bulunmaktadır. Crypto Salad ekibi, yasal uyumluluk perspektifinden kendi görüşünü vermek için proje deneyimini ve araştırma sonuçlarını birleştirdi: "RWA aslında geniş bir kavramdır ve sözde standart bir cevap yoktur. Blockchain teknolojisi aracılığıyla varlık tokenizasyonunu gerçekleştiren tüm süreçlere RWA denebilir." RWA kavramının derinlemesine bir analizi için lütfen şuraya bakın: "Web3 Avukat Şifre Çözme: Ne tür bir RWA'dan anlıyorsunuz? 》
2. Neden RWA seçilmeli ve avantajları nelerdir?
(I) Geleneksel finansla ulaşılması zor olan ağır varlık finansmanı senaryolarını etkinleştirmek
Öncelikle gayrimenkul, altyapı gelir hakları, emtialar ve diğer varlıkları örnek olarak ele alırsak, bu varlıkların ağır varlık nitelikleri, likidite kısıtlamaları, uyumluluk denetimi ve diğer karmaşık sorunlar nedeniyle geleneksel finansal araçlarla finanse edilmesi zordur. RWA modeli, bu fiziksel varlıkların veya öz sermaye varlıklarının mülkiyetini bölmek, bunları oldukça likit dijital tokenlara dönüştürmek ve dijital tokenlar çıkararak yatırımcıların fonlarını toplamak için blok zinciri teknolojisini birleştirir. RWA, yukarıdaki varlıklar için yeni bir finansman yöntemi açarak, daha önce "uyuyan" bu varlıkların canlandırılmasına olanak tanımıştır. Bu, finansman kanalları az, finansman zor ve finansman maliyetleri yüksek, RWA şirketlere yeni bir "para kazanma yolu" sağlayabilir.
Yatırımcılar için, tokenlerin bölünebilirliği belirli varlıklar için yatırım eşiğini düşürür. Örnek olarak gayrimenkul yatırımını ele alalım. Geleneksel finans çerçevesinde, bir yatırımcı gayrimenkule yatırım yapmak isterse, genellikle tüm mülkün mülkiyet haklarını satın almak için yüz binlerce yuan harcaması gerekir. Aşırı yüksek sermaye eşiği birçok küçük ve orta ölçekli yatırımcıyı dışarıda bırakır. RWA modeline güvenerek, yatırımcılar gayrimenkulün kısmi mülkiyetini temsil eden bir token satın almak için yalnızca 50$ harcamak zorunda kalabilir. Tokeni tutarak, yatırımcılar gayrimenkul değerlemesinden ve kira gelirinden yatırım getirilerinin keyfini çıkarabilecekler.
(II) Finansman maliyetlerini azaltın ve finansman verimliliğini artırın
Geleneksel menkul kıymet ihraç sürecinde, işletmelerin ve projelerin sıkı ve uzun bir inceleme sürecinden geçmesi gerekir ve yeterlilikler, ihraç eden kuruluşun ölçeği, proje işletme yöntemleri vb. yüksek gereksinimleri karşılamalıdır. Örneğin varlığa dayalı menkul kıymetlerin (ABS) ihracını ele alırsak, denetim ve onay standartları son derece katıdır ve bu da bazı şirketlerin finansman ihtiyaçlarını büyük ölçüde sınırlar.
RWA modeli kapsamında, yerel uyumluluk gerekliliklerine uymanın yanı sıra, finansman tarafının nispeten az sayıda başka erişim gereksinimi ve kısıtlaması vardır, ancak temel varlıkların yine de uyumlu olması gerekir. Dolayısıyla bu finansman yöntemi, geleneksel finansman sürecindeki uzun inceleme süreci ve zahmetli ihraç prosedürlerini belli bir ölçüde ortadan kaldırdığı gibi, finansman maliyetlerini de etkin bir şekilde azaltmaktadır.
(III) Özelleştirilmiş İşlem Yapısı
RWA finansmanı, işletmelere benzeri görülmemiş bir esneklik sağlayarak, finansman yapılarını piyasa talebine ve kendi kalkınma hedeflerine göre uyarlamalarına olanak tanır. İşletmeler, kar dağıtım modelleri, geri ödeme mekanizmaları, token kilidini açma mekanizmaları gibi temel terimleri bağımsız olarak tasarlayabilir ve piyasa dinamiklerine göre ihraç koşullarını gerçek zamanlı olarak ayarlayabilir. Bu yüksek esneklik derecesi, şirketlerin yatırımcıların beklentilerini ve risk tercihlerini doğru bir şekilde karşılayabilmesini, dolayısıyla finansmanın hedeflenmesini ve başarı oranını iyileştirmesini sağlar.
Temel olarak, RWA finansman verimliliğini ve şeffaflığını artırmak için blockchain teknolojisini tanıtmanın yanı sıra, geleneksel finansal çerçeve altındaki finansman mantığını da değiştiriyor. Geleneksel finansman modelleri, ister borç finansmanı ister öz sermaye finansmanı olsun, çoğunlukla kurumsal krediye dayanmaktadır. Buna karşılık RWA, "kurumsal krediyi" "varlık kredisinden" etkili bir şekilde ayırmak için blockchain teknolojisini kullanıyor. Bu şekilde, ihraç edenin kredi durumu ortalama olsa bile, dayanak varlıklar yüksek kalitede olduğu sürece, varlıkların kendi kredibilitesine dayalı olarak finansman sağlanabilir.
Bu özellik yukarıda bahsedilen ABS moduna benzer. Ancak her ne kadar finansman mantığında benzerlikler bulunsa da aralarındaki temel fark, kapsadıkları yatırımcı grupları ve oluşturdukları ekolojik etkilerdir. ABS piyasası ağırlıklı olarak geleneksel finans kuruluşlarının hakimiyetindedir, piyasa katılımcıları nispeten sınırlıdır ve işlem yapan kuruluşların çoğu kurumsal yatırımcılardır. Bu özellik ABS'nin genel işlem derinliğinin yetersiz olmasına, piyasa kapsamının nispeten dar olmasına ve geniş bir etki alanına sahip olmamasına neden olmaktadır.
Buna karşılık, RWA pazarındaki katılımcılar daha çeşitlidir. RWA finans piyasası, geleneksel finans kuruluşlarının yanı sıra birçok kripto yatırımcısını ve endüstri ekosistemi ortağını da cezbedecek. Dolayısıyla RWA piyasasında profesyonel kuruluşlardan sıradan bireysel yatırımcılara, ortaklara kadar herkes tokenı özgürce alıp satabilir, kullanabilir ve token ekosisteminin önemli bir parçası haline gelebilir.
Birçok yatırımcı, RWA token'ı etrafında büyük ve aktif bir ekosistem ve topluluk oluşturmuştur. Ortaya çıkan güçlü topluluk uyumu ve ekolojik bağlılık, RWA token'ının uzun vadeli değer artışına güçlü destek sağlayacak ve böylece piyasanın sağlıklı gelişimini teşvik edecektir. Zincir üstü ekosistemin refahı, proje tarafının zincir dışı işinin gelişimine de geri dönüş sağlayabilir ve proje tarafının marka sesini önemli ölçüde artırabilir.
Zincir üstü ve zincir dışı işbirliğinin bu olumlu geri bildirim geliştirme modeli, RWA modelinin geleneksel finansman yöntemlerine kıyasla gerçek inceliğidir ve ABS modeliyle elde edilmesi de zordur. Şu anda pazar hala RWA yatırımcı grubunu yetiştirme ve genişletme aşamasındadır. Mevcut RWA yolunda çeşitli finansal varlık tokenleştirme ürünleri öncülük ediyor. Finansal varlıkların kendileri yüksek uyumluluk, yüksek derecede standardizasyon ve veri yakalamada düşük zorluk gibi özelliklere sahip olduklarından, finansal varlıkların tokenları RWA yolunda benzersiz avantajlara ve gösterim etkilerine sahiptir.
Finansal varlık tokenleştirme dalgası, en düşük temel varlık risklerine sahip olan ABD Hazine bonoları ve para piyasası fonları gibi ürünlerle başladı. Tipik bir örnek, önde gelen küresel varlık yönetim gruplarından BlackRock tarafından başlatılan BUIDL tokenize yatırım fonudur. BUIDL'in toplam piyasa değeri şu an itibarıyla 2,89 milyar dolara ulaştı. Düşük riskli finansal varlıkların yanı sıra hisse senetleri ve ETF'ler gibi yüksek riskli finansal varlıklar da son dönemde tokenizasyonun hızlı şeridine girdi. Kraken ticaret platformu ve Ondo Finance, 22 ve 23 Mayıs'ta sırasıyla hisse senetleri ve ETF'ler gibi finansal varlıkların tokenleştirilmesini ve zincir içi ticaretini teşvik edeceklerini duyurdu.
Çeşitli tokenleştirilmiş finansal varlıkların ve stablecoin'lerin hızla uygulanması ve geliştirilmesiyle, RWA piyasasının yatırımcı ölçeği ve likiditesi yeni zirvelere ulaşacaktır. Gelecekte, yatırımcıların görüş alanına daha fazla farklı tipte RWA ürünü girecek ve bu da daha fazla Web2 kullanıcısını ve geleneksel finansal yatırımcıyı RWA ekosistemine çekecektir. Tüm RWA ekosisteminin çarkı hızla dönecek ve gelişecek, bu da yeni zenginlik etkileri ve sektör fırsatları getirecek.
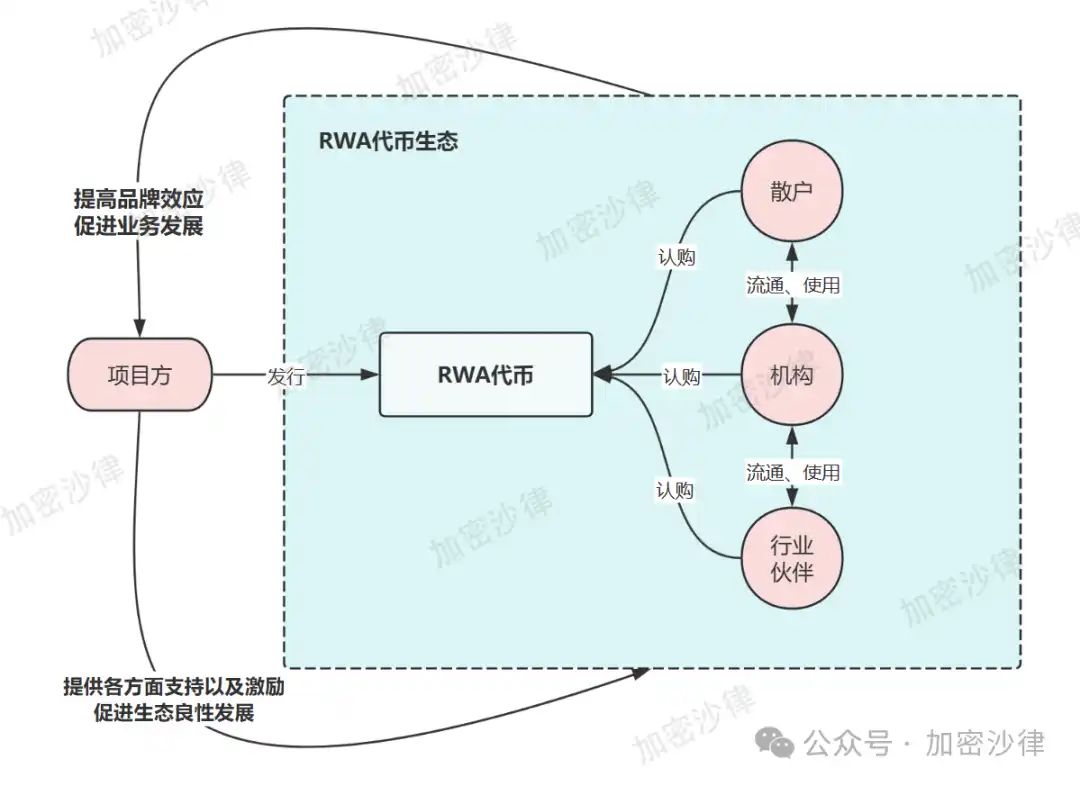
(Yukarıdaki resim, yalnızca referans amaçlı RWA ekolojik kalkınma modelinin şematik diyagramıdır)
III. Hong Kong RWA'yı nasıl düzenliyor?
(I) Düzenleyici ilkeler
Hong Kong'un piyasa denetiminin omurgası olan Hong Kong Menkul Kıymetler ve Vadeli İşlemler Komisyonu, RWA ürünlerini denetleme sürecinde "şeffaf bir yaklaşım" benimsemiştir. Bu ilkenin özü, denetimin temel odağının ürünün bir "token" biçiminde olup olmadığı değil, token'a karşılık gelen gerçek varlıkların finansal niteliklerine odaklanmasıdır. Kısacası, Hong Kong'un RWA düzenlemesi, token biçimiyle sınırlı kalmak yerine, temel varlıkların özüne geri dönmeyi amaçlıyor. Bu düzenleyici ilke aynı zamanda "aynı iş, aynı riskler, aynı kurallar" kavramının somut bir tezahürüdür.
(II) Belirli düzenleyici belgeler
1. Kasım 2023'te Hong Kong Menkul Kıymetler ve Vadeli İşlemler Komisyonu (SFC), menkul kıymet token'larının ihracı için kademeli denetim kavramını açıklığa kavuşturan "SFC Onaylı Tokenleştirilmiş Yatırım Ürünleri Hakkında Genelge"yi yayınladı. İlgili düzenlemelere göre, Tokenleştirilmiş Menkul Kıymetler, Menkul Kıymetler ve Vadeli İşlemler Yönetmeliği'ne tabidir ve yukarıdaki genelgede SFC tarafından belirlenen token ihraç nitelikleri, bilgi ifşası ve yatırımcı uygunluğu gibi ilgili gereklilikleri karşılamalıdır. Güvenlik dışı tokenlar, Kara Para Aklamanın Önlenmesi Yönetmeliği'nin düzenleyici kapsamına dahildir.
2. Kasım 2023'te Hong Kong Menkul Kıymetler Düzenleme Komisyonu, "Tokenleştirilmiş Menkul Kıymetler İlgili Faaliyetlerde Bulunan Aracılara İlişkin Genelge"yi yayınladı. Genelgede, tokenleştirilmiş menkul kıymetlerin blockchain teknolojisi kullanılarak ihraç edilmesine rağmen, bunların yine de geleneksel menkul kıymet niteliğinde olduğu ve mevcut menkul kıymetler yasaları ve düzenlemelerine uyması gerektiği vurgulandı. Aynı zamanda aracıların, söz konusu varlıkları dağıtırken, alım satımını yaparken ve yönetirken gerekli özeni göstermeleri, ürün uygunluğunu sağlamaları ve CSRC'yi önceden bilgilendirmeleri gerekmektedir.
3. Mart 2024’te HKMA “Topluluk Projesi”ni başlattı. Bunlar arasında Ensemble Sandbox, tokenleştirme teknolojisinin uygulama senaryolarını keşfetmeye odaklanıyor ve yeşil tahviller, karbon kredileri, gayrimenkul ve tedarik zinciri finansmanı gibi birçok sektörü kapsayan çeşitli RWA projeleri başarıyla uygulandı.
Genel olarak, 2023'ten 2024'e kadar Hong Kong Menkul Kıymetler ve Vadeli İşlemler Komisyonu, tokenleştirilmiş yatırım ürünleriyle ilgili bir dizi genelge ve rehberlik belgesi yayınlayarak, RWA ürünleri (özellikle tokenleştirilmiş menkul kıymetler) için belirli düzenleyici standartları daha da açıklığa kavuşturdu ve böylece RWA piyasasının istikrarlı gelişimi için net düzenleyici rehberlik sağladı.
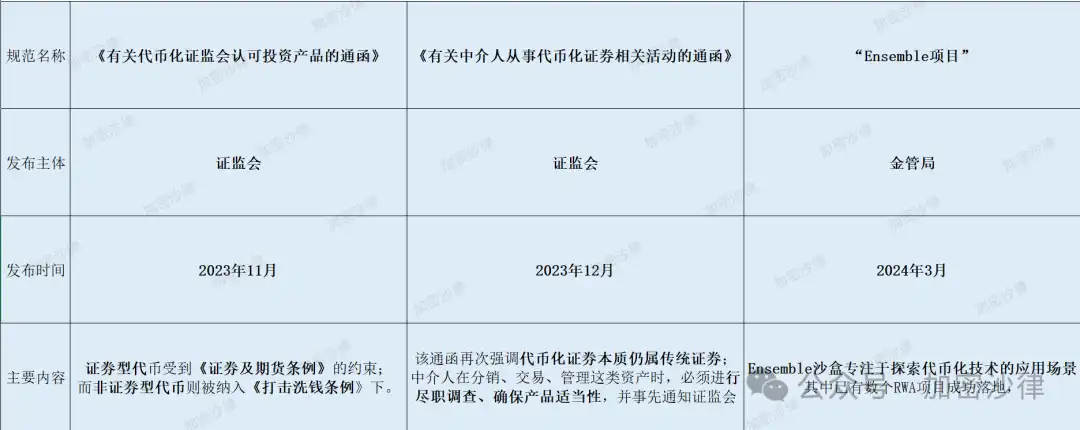
(Yukarıdaki resim, RWA için ilgili düzenleyici çerçevenin bir özetidir)
Yukarıdaki makale, özellikle Hong Kong'un RWA için düzenleyici çerçevesini analiz eder ve Hong Kong'un sanal varlık düzenleyici politikalarının eksiksiz ve sistematik incelemesi aşağıda bulunabilir: "Tek Makalede Usta: Hong Kong'un Sanal Varlık Düzenleyici Politika Çerçevesinin Sistematik İncelemesi"
Dördüncüsü, anakaradaki şirketlerin Hong Kong'da RWA yaparken hangi uyumluluk noktalarına dikkat etmesi gerekiyor?
RWA ihracının sınır ötesi bir mimariye sahip olması gerektiğinin nedeni, token ihracının anakara Çin sınırları içerisinde aşılamayan düzenleyici bir kırmızı çizgi olmasıdır. 4 Eylül 2017 tarihinde Çin Halk Bankası ve diğer yedi departman, hiçbir kuruluş veya bireyin yasadışı token ihraç ve finansman faaliyetlerinde bulunamayacağını ve her türlü token ihraç ve finansman faaliyetinin derhal durdurulması gerektiğini açıkça belirten "Token İhracı ve Finansmanından Kaynaklanan Risklerin Önlenmesine Dair Duyuru"yu yayınladı.
Bu nedenle, Çin anakarasındaki RWA projeleri tarafından para biriminin ihraç edilmesinin yurtdışında gerçekleşmesi gerekiyor. Bunlar arasında Hong Kong, kapsamlı düzenleyici çerçevesi, dostça politika tutumu ve zengin endüstri ekolojisi nedeniyle Çinli şirketlerin RWA projelerini uygulamak için en iyi tercihlerden biri haline geldi. Aşağıdaki makale, Hong Kong'da RWA projelerinin yürütülmesine ilişkin temel uyumluluk noktalarını ve çerçeve tasarım fikirlerini üç açıdan analiz edecektir: temel varlıklar, zincir üzerindeki veriler ve sermaye dolaşımı.
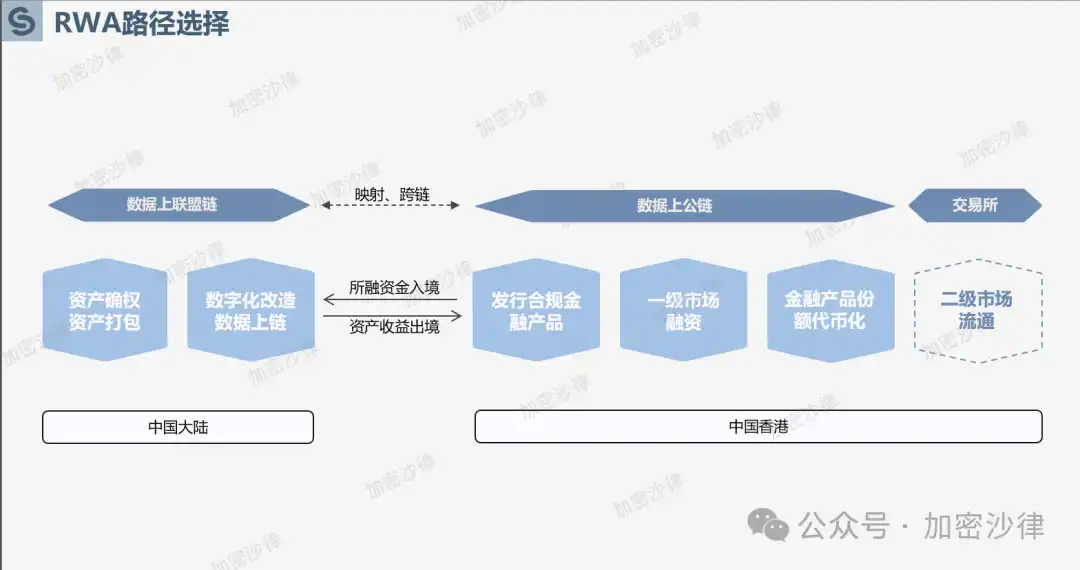
(Yukarıdaki resim Hong Kong'da RWA'nın çıkarılmasına ilişkin genel çerçevenin şematik diyagramıdır)
(I) Temel varlıkların uyumluluğu
1. Varlık sahipliğinin doğrulanması
RWA'nın özü gerçek dünya varlıklarının belirteçleştirilmesi olduğundan, belirteç sahipleri gerçek dünya varlıklarının belirli mülkiyetine doğrudan veya dolaylı olarak sahip olacaktır. Bu nedenle, sonraki RWA token'larının yasal olarak ihraç edilebilmesini, dolaşıma sokulabilmesini ve geri alınabilmesini sağlamak için, temel varlık sahibi, yani RWA proje tarafı, varlığın yasal ve net mülkiyetine sahip olduğundan emin olmalıdır. RWA proje uyum ekibinin, proje süresince mülkiyetin meşruiyetini sağlamak için temel varlıklar üzerinde detaylı bir durum tespiti yapması gerekir. Özellikle, gerekli özeni gösterme süreci sırasında, uyum ekibi mülkiyet anlaşmazlıklarını araştıracak ve mülkiyet belgeleri, kamu kayıt bilgileri, dava durumu, rehin, ipotek veya altta yatan varlıkların yargısal dondurulması gibi ilgili bilgileri toplayacak ve doğrulayacaktır.
2. Varlık Denetimi
Varlık onayı tamamlandıktan sonra, proje tarafının ayrıca altta yatan varlıkları denetlemek için profesyonel bir denetim kuruluşu kiralaması gerekir. Denetim raporu, aşağıdaki unsurlar dahil ancak bunlarla sınırlı olmamak üzere, sonraki varlık fiyatlandırması ve ihraçları için referans verileri sağlayacaktır: · Varlıkların piyasa değeri - profesyonel değerleme uzmanları veya değerleme uzmanları tarafından, geçmiş işlem verileri, piyasa koşulları ve benzer varlıkların fiyatları referans alınarak yapılan adil piyasa değeri değerlendirmesi.
· Varlık amortismanı ve değer düşüklüğü - Sabit varlıklar için, değerlendirilen değerin gerçek değeri makul ölçüde yansıttığından emin olmak için amortisman yöntemini, varlığın faydalı ömrünü ve olası değer düşüklüğünü göz önünde bulundurun.
· Varlık riskinin belirlenmesi – Piyasa riski, yasal risk, likidite riski, operasyonel risk vb. gibi varlıklarla ilişkili riskleri belirleyin.
3. Varlık elden çıkarılması
Daha önce de belirtildiği gibi, RWA'nın temel değeri, kurumsal krediye dayalı geleneksel finansman modelinden uzaklaşarak, yüksek kaliteli varlıkların kredisine dayalı olarak doğrudan finansman sağlamasıdır. Bu nedenle, bir RWA projesi gerçekleştirilirken, proje tarafının fiili işletme birimi ile temel varlıkları arasında risk izolasyonu sağlanabilmesi için, temel varlıkları proje tarafının fiili işletme biriminden ayırmak gerekmektedir. Aşağıda, Crypto Salad ekibinin varlık elden çıkarma mimarisi tasarımlarından birini örneklendirmek için tanıttığı gerçek vaka örneği bir araya getirilecektir:
· İlk olarak, proje uyumluluk ekibi proje tarafına Çin'de bir SPV (özel amaçlı kuruluş) kurma konusunda yardımcı olacaktır.
· İkinci olarak, gerçek işletmeci kuruluş, altta yatan varlıkları bir alım-satım işlemi yoluyla SPV'ye aktarır.
· Son olarak, SPV proje tarafıyla bir işletme hizmet sözleşmesi imzalayacak ve proje tarafı, temel varlıkların işletimi ve yönetiminden sorumlu olacak ve SPV proje tarafına düzenli olarak ilgili hizmet ücretlerini ödeyecektir.
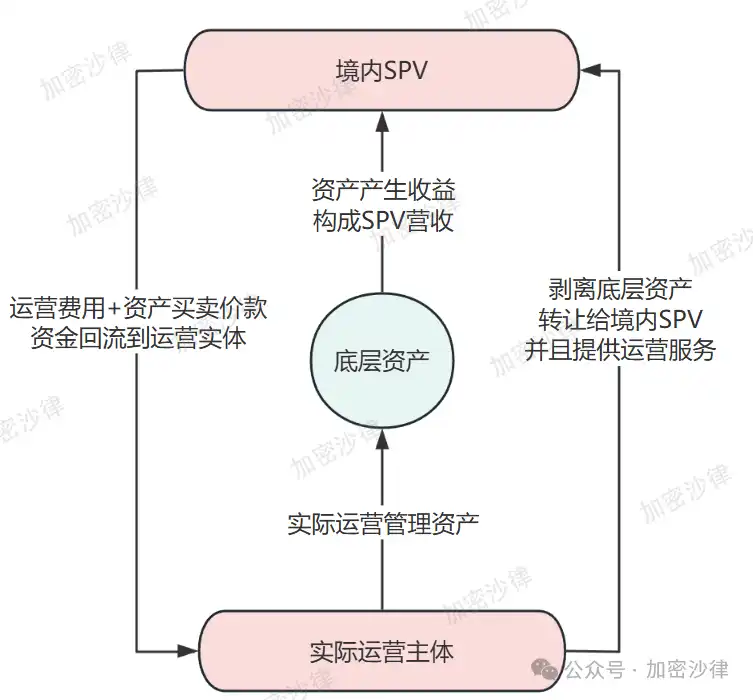
(Yukarıdaki resim yalnızca referans amaçlı olarak varlık elden çıkarma çerçeve tasarımının şematik diyagramıdır)
Özetle, bu varlık elden çıkarma yapısı sayesinde proje tarafı varlıkların mülkiyetini SPV şirketine devredebilir, risk izolasyonunu sağlayabilir ve sonraki varlık paketleme ve ihracını kolaylaştırabilir. Aynı zamanda, fiili işletmeci kuruluş artık varlığın mülkiyetine sahip olmasa da, bir hizmet sözleşmesi aracılığıyla temel varlıkları yönetmeye ve işletmeye devam edebilir.
(II) Zincir üzerindeki verilerin uyumluluğu
Ülkemin sınır ötesi veri iletimi ve veri değişimi üzerindeki mevcut sıkı denetimi nedeniyle, çoğu RWA projesi ilgili verileri denizaşırı ülkelere aktarmayı ve bunları kamu zincirinde dolaştırmayı ve ifşa etmeyi tercih etmeyecektir. Crypto Salad ekibi araştırma sürecinde, ülkemizin "Veri Güvenliği Kanunu" ve "Kişisel Verilerin Korunması Kanunu"na uyum gerekliliklerini karşılama öncülü altında, proje tarafının verileri zincir üzerinde gerçekleştirmek için "iki zincir ve bir köprü" modelini seçmeye daha meyilli olduğunu tespit etti.
Özellikle, RWA varlık verileri yerel ittifak zincirine yüklenir ve saklanırken, karşılık gelen RWA belirteci yurtdışındaki yüksek performanslı bir genel zincirde dağıtılır. Yurt dışında dolaşımda olan RWA token’ları ile yurt içi zincirdeki veriler, zincirler arası bir köprü aracılığıyla eşleştirilir ve birbirine bağlanır. Bu tür mimari tasarım, yalnızca RWA'nın temelindeki varlıklarla ilgili verilerin zincir üzerinde noter tasdik sorununu çözmekle kalmıyor, varlık verilerinin şeffaflığını ve izlenebilirliğini sağlıyor, aynı zamanda sınır ötesi veri iletiminin uyumluluk kırmızı çizgisinden de kaçınılmasını sağlıyor.
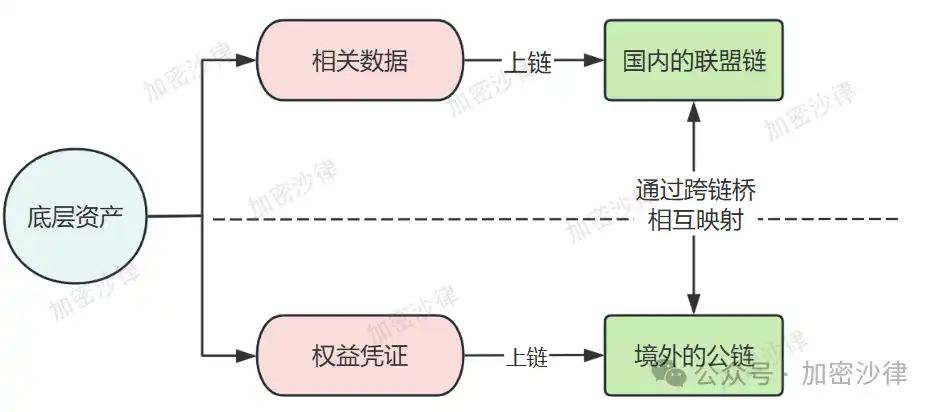
(Yukarıdaki resim yalnızca referans amaçlı "iki zincir ve bir köprü" modelinin şematik diyagramıdır)
RWA projesi, "iki zincir ve bir köprü" modeline ek olarak, sınır ötesi veri zincirleme ve dolaşımını tamamlamak için Hainan Serbest Ticaret Limanı Sınır Ötesi Veri Akışı Pilot Bölgesi'ne (bundan sonra "Hainan Serbest Ticaret Veri Limanı" olarak anılacaktır) de güvenebilir. Açıklanan ilgili bilgilere göre, Crypto Salad ekibi, mevcut Hainan Serbest Ticaret Limanı veri ihracat planının temel çerçevesinin aşağıdaki gibi olduğu sonucuna varmıştır:
1. Düzenleyici kurum, verileri aktif olarak sınıflandıracak ve derecelendirecektir;
2. Veri beyaz listesi oluşturun. Veriler beyaz listede yer alıyorsa onaya gerek kalmadan doğrudan dışarı aktarılabilir;
3. Veriler beyaz listeye dahil edilmezse, düzenleyici kurum farklı veri türlerine göre ilgili düzenleyici prosedürleri uygulayacaktır: kişisel bilgi koruma sertifikasyonu, veri ihracatı güvenlik değerlendirmesi, kişisel bilgi ihracatı standart sözleşme dosyalaması, vb.
Projenin gerçek tanıtım sürecinde, Crypto Salad ekibi, veri dolaşım bağlantısının uyumluluk gerekliliklerine ek olarak, RWA'nın temel varlıklarının veri toplanması, depolanması, duyarsızlaştırılması ve paketlenmesinde de bazı temel uyumluluk noktaları ve idari denetim gereklilikleri olacağını buldu. Bu makalenin uzunluğu nedeniyle bu konu bu makalede ayrıntılı olarak ele alınmayacaktır.
(III) Fon dolaşımına uyum
Ülkemin sıkı döviz kontrolleri nedeniyle, yurtdışında RWA ihraç ederek toplanan fonlar doğrudan Çin'deki gerçek faaliyet gösteren kuruluşlara aktarılamıyor. Uyumluluk ekibinin, yurtdışı fonların toplanması ve dolaşımı için özel bir çerçeve ve yol tasarlaması gerekiyor. Crypto Salad ekibinin proje deneyimine göre, RWA projesinin yurt dışında token ihraç ederek finansmanı tamamlandıktan sonra, yurt dışındaki SPV'nin fonları genellikle finansman kanalıyla toplanacak ve son olarak gerçek işletme kuruluşuna aktarılacak. Bu yapıda finansman kanalları için üç seçenek bulunmaktadır: 1. QFLP (Nitelikli Yabancı Sınırlı Ortak) 2. FDI (Doğrudan yabancı yatırım) 3. QFII (Nitelikli Yabancı Kurumsal Yatırımcı) Bir sermaye akışı yapısı tasarlanırken, uyum ekibinin genellikle şu faktörleri dikkate alması gerekir: vergi yükü, giriş eşiği, prosedürel gereklilikler, uyum maliyetleri, vb. Projeyi fiilen uygulama sürecinde, proje ekibi öncelikle uyumluluğa da dikkat etmelidir. Farklı fonlama kanalı kuruluşları için başvuru materyallerinin hazırlanması, pencere görüşlerine yanıt verilmesi ve ilgili çerçevede yapılacak ayarlamalar ve iyileştirmelerin tümü profesyonel bir hukuk ekibinin tam desteğini gerektirir.
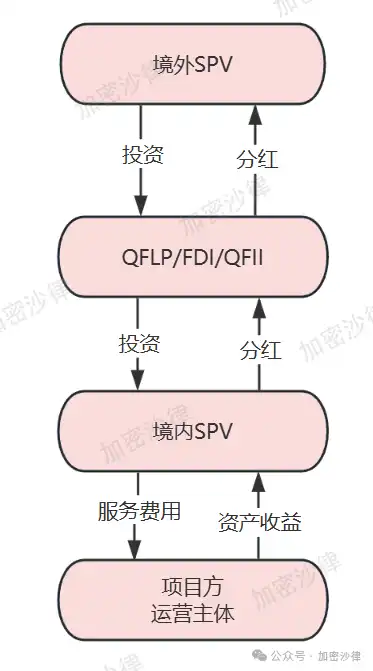
(Yukarıdaki resim, yalnızca referans amaçlı RWA proje finansman kanalının şematik diyagramıdır)
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler