彭博社: ABD Hazine Tahvilleri Gerçekten Güvenli Liman Çekiciliğini Kaybetti mi?
Orjinal Başlık: ABD Hazine Tahvilleri Gerçekten Güvenli Liman Çekiciliğini Kaybediyor mu?
Orjinal Yazar: Alice Atkins & Liz Capo McCormick, Bloomberg
Orjinal Çeviri: Felix, PANews
Yatırımcılar genellikle finansal piyasanın dalgalanmasından kaçınmak için ABD Hazine tahvillerine akın ederler. Küresel mali kriz, 9/11 olayları zamanında ve hatta ABD'nin kredi notunun indirildiği dönemde bile ABD Hazine tahvilleri toparlanma yaşamıştır.
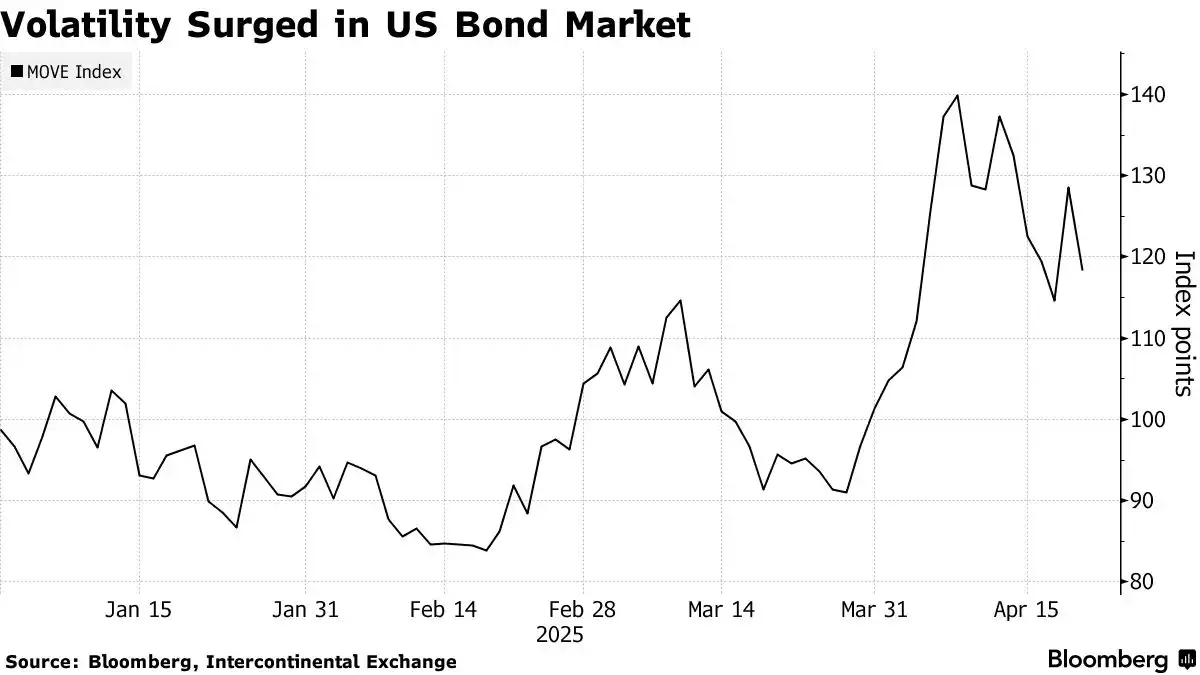
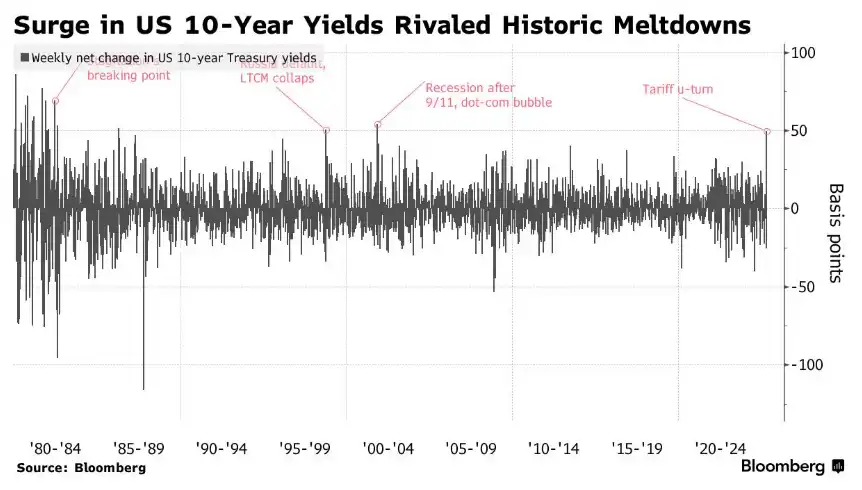
Ancak Nisan ayının başlarında, Trump'ın "karşılıklı" gümrük vergileri uygulamasından kaynaklanan kaos sırasında, olağandışı bir durum ortaya çıktı. Hisse senetleri ve kripto para birimleri gibi risk varlıklarının sert düşüşüyle birlikte, ABD Hazine tahvillerinin fiyatı yükselmedi, aksine düştü. ABD Hazine tahvili getirisi yirmi yıldan fazla bir süre içindeki en büyük haftalık artışını yaşadı.
Uzun süredir, 29 trilyon dolarlık piyasa büyüklüğüne sahip ABD Hazine tahvilleri, pazarın dalgalanma zamanlarında bir sığınak olarak görülmüştür, bu her zaman dünyanın en büyük ekonomisinin benzersiz avantajı olmuştur. Yıllar boyunca, ABD'nin borçlanma maliyetini kontrol etmesine yardımcı olmuştur. Ancak son zamanlarda, ABD Hazine tahvillerinin işlem performansı daha çok bir risk varlığına benziyor. Eski Hazine Bakanı Lawrence Summers bile ABD Hazine tahvillerinin performansının yeni ortaya çıkan piyasa ülkelerinin borçlarına benzediğini belirtti.
Bu, küresel finansal sistem üzerinde derin etkilere sahiptir. Küresel bir "risksiz" varlık olarak, ABD Hazine tahvili, hisse senetlerinden egemen tahvillere ve ipotek kredi faiz oranlarına kadar her türlü varlığın fiyatlandırılmasında referans olarak kullanılmaktadır, aynı zamanda günlük olarak trilyonlarca dolarlık kredinin teminatını oluşturmaktadır.
İşte yatırımcılar ve piyasa tahmincileri tarafından Nisan ayındaki ABD Hazine tahvillerindeki anormal volatiliteyi açıklamak için öne sürülen bazı görüşler ve potansiyel alternatif "sığınaklar" bulunmaktadır.
Gümrük Kaynaklı Enflasyon
Trump'ın çoğu "karşılıklı" gümrük vergisi için 90 günlük bir süre uygulamama kararı alsa da, Çin'e uygulanan vergiler hala öngörülenin üzerinde. Ayrıca Kanada ve Meksika'dan gelen araçlar, çelik, alüminyum ve çeşitli mallara ayrı ayrı vergiler uygulanmaya devam etmekte, Trump gelecekte daha fazla ithalat vergisi getirme tehdidinde bulunmuştur.
İnsanlar, şirketlerin bu vergi maliyetlerini tüketiciye fiyat artışı şeklinde yansıtacağından endişe duymaktadır. Enflasyon darbesi, tahvillere olan talebi azaltabilir, çünkü bu, tahvillerin gelecekteki sabit getiri ödemelerinin değerini azaltacaktır.
Eğer fiyatlar artarken ekonomik üretimde bir düşüş veya sıfır büyüme (yani stagflasyon denilen durum) yaşanırsa, para politikası belirsiz bir döneme girecektir, Fed ekonomik büyümeyi desteklemek ve enflasyonu dizginlemek arasında seçim yapmak zorunda kalacaktır.
Nakit Peşinde Koşmak
Bazı yatırımcılar, ABD Hazine bonolarını ve diğer ABD varlıklarını satmış olabilir ve en güvenli limanı aramak için nakite yönelmiş olabilirler. Fed'in faiz indirimini ertelemesiyle birlikte, ABD para piyasası fonlarının varlıkları sürekli olarak artmaya devam etti ve 2 Nisan'a kadar olan bir hafta içinde tarihi bir zirveye ulaştı. Para piyasası fonları genellikle nakit benzeri olarak görülür ve zamanla getiri sağlayabilme özelliği de vardır.
Politika Belirsizliği
Yatırımcılar, siyasi istikrarsızlık ve ekonomik belirsizliğe yatırım yaparken daha yüksek getiri talep edebilirler. Bu nedenle Arjantin hükümet tahvillerinin Nisan ayının ortasında %13'e kadar ulaşan getirisi bunlardan biridir.
Trump'ın beklenmedik siyasi stratejisi ve radikal gümrük politikası, bir yıl sonra ABD'nin yatırım ortamının ne kadar dostane olacağını tahmin etmeyi zorlaştırmaktadır.
Amerika'ya fon girişini teşvik eden başka bir faktör de, insanların Amerikan hukuk sisteminin ve diğer kurumların Amerikan hükümetini sınırlayabileceklerine ve belirli bir politika sürekliliğini sağlayabileceklerine inanmalarıdır. Trump, onu iş yapmasını engelleyen avukatlara meydan okumaya cesaret ederken ve Fed gibi diğer bağımsız kurumları isteklerine boyun eğmeye zorlarken, bu, bazı insanların Amerikayı küresel en büyük dış yatırım hedefi haline getiren denge mekanizmalarına olan güvenini sarsabilir.
Mali Baskı
1970'lerin ortalarında, dolar altın yerine dünya rezerv varlığı haline geldi ve ülkelerin merkez bankaları dolar rezervlerini tutmak için ABD Hazine bonosu satın aldı. Federal hükümet hiçbir zaman borç ödeme taahhüdünü ihlal etmediği için, ABD Hazine bonoları güvenilir bir yatırım olarak kabul edildi.
ABD Hazine bonoları şu anda Gayri Safi Yurtiçi Hasıla'nın %121'ini oluşturuyor. Trump, göreve geldiğinden beri bütçe açığını azaltmak için vergi indirimiyle ekonomik büyümeyi teşvik etme bahsine yatırdı ve son zamanlarda gümrük gelirinin bütçe açığını hafifletmeye yardımcı olduğunu ima etti.
Ancak bazıları, politikalarının sadece ulusal borcu artıracağından endişe duyuyor. Ekstra vergi indirim önlemlerinin yanı sıra, Trump, ilk döneminde uyguladığı vergi indirim politikalarını kalıcı hale getirmeye çalışıyor. Eğer gümrük vergileri ekonomiyi durgunluğa sürüklerse, hükümet harcamalarını artırma baskısıyla karşı karşıya kalabilir.
Bu nedenle, Fidelity Uluslararası Sabit Getiri Yatırım Yöneticisi Mike Riddell, ABD Hazine bonolarının getiri oranlarında yaşanan yükselişin "sermaye kaçışını" işaret edebileceğini belirtti çünkü yabancı yatırımcıların ABD'nin bütçe açığını finanse etme konusunda giderek isteksiz hale geldiklerini düşündü. "Küresel tahvil kahramanları" açıkça hala aktif.
ABD borç seviyesinin artması bekleniyor
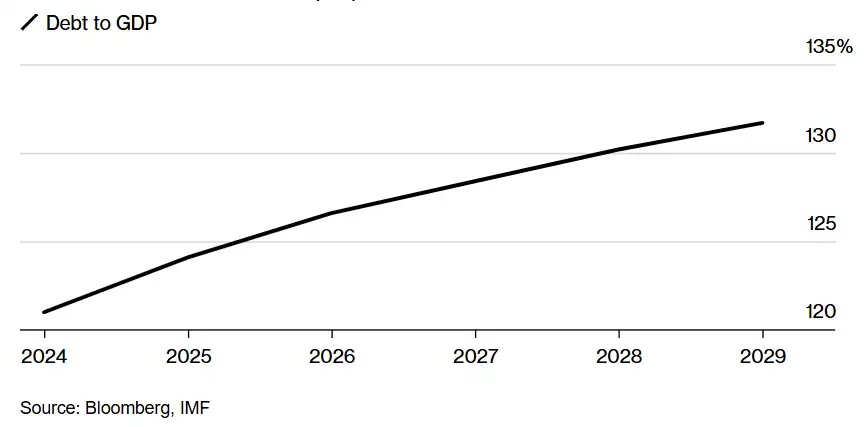
Uluslararası Para Fonu (IMF) tahminlerine göre, 2029 yılına gelindiğinde, ABD'nin borcunun Gayri Safi Yurtiçi Hasıla'ya oranı %131.7'ye ulaşacak.
Yabancılar Tarafından Satış
Gerçek zamanlı olarak kanıtlanması zor olsa da, genellikle ABD Hazine Tahvili fiyatları düştüğünde, insanlar genellikle bu durumun yabancılar tarafından satış olduğunu tahmin eder. Bu sefer, bazıları bunun Trump'ın gümrük vergisi politikasına bir tepki olduğunu düşünüyor. Çin ve Japonya, ABD Hazine Tahvillerinin en büyük sahipleridir. Resmi verilere göre, her iki ülke de bir süredir ellerindeki tahvilleri azaltmaktadır.
Çin'in ticari faaliyetleri oldukça gizli olduğundan, Çin hükümetinin bu konuda nasıl bir rol oynadığını tahmin etmek zordur. Ancak stratejistler genellikle Çin'in elindeki ABD Hazine Tahvillerinin, Çin'in ABD'ye karşı potansiyel bir kozu olduğunu belirtirler—büyük çaplı satışlar bile Çin'in döviz rezervlerinin değerini düşürebilir.

Hedge Fon İşlemleri
Baz Fiyat İşlemleri, Nisan ayının başlarında ABD Hazine Tahvili getirisinin neden birden yükseldiğinin bir nedeni olabilir. Bu popüler bir hedge fon stratejisidir ve nakit tahviller ile vadeli işlemler arasındaki fiyat farkından kar elde eder.
Bu fark genellikle çok küçüktür, bu nedenle yatırımcılar genellikle işlem için büyük miktarda kaldıraç kullanırlar. Piyasa sarsıldığında ve yatırımcılar kredi borcunu hızla ödemek için acele ederken, sorunlar ortaya çıkabilir. Risk, zincirleme tepkilere yol açabileceğinden, getiri oranlarının hızla yükselmesine hatta daha da kötüsü, Hazine Tahvili piyasasının 2020 baz fiyat işlemlerinde olduğu gibi durgunluğa girmesine neden olabilir.
Bazıları, daha önce yaygın olan "ABD Hazine Tahvili Faiz Oranı Takasını aşan performansının" aniden çöktüğünü belirtiyor. Aslında faiz oranı takası kazandı çünkü bankalar müşteri likidite ihtiyaçlarını karşılamak için tahvilleri teminat olarak kabul edip ardından takas sözleşmelerini artırdılar, böylece tahvil piyasasında olası bir yükselişte belirli bir açık pozisyonu korudular.
Eğer ABD Hazine Tahvili değilse, o zaman ne olacak?
Avrupa ve Japonya'daki fon yöneticileri, artık ABD Hazine Tahvili satın almaktan başka güvenilir seçenekler olduğunu fark ettiler ve bu durum, paralarını politika görünümü daha istikrarlı görünen piyasalara yönlendirmelerine neden olabilir. Genel bir çalkantı içinde, Almanya tahvilleri ana faydalananlardan biri olmuştur.
Geleneksel bir güvenli liman varlığı olan altın, Nisan ayında tarihi zirvelere ulaşarak neredeyse tüm diğer önemli varlık sınıflarını geride bıraktı. Bir süredir, merkez bankaları bu kıymetli metali çeşitlendirme ve dolar varlıklarına olan bağımlılıklarını azaltma amacıyla stokluyor. Ancak, tahvillerden farklı olarak, altın yatırımı sabit getiri sağlamaz. Yalnızca fiyat yükseldiğinde satılırsa, altın yatırımı getiri sağlar.
Sonuçta, hiçbir yatırım ABD Hazine Piyasası kadar güçlü likiditeye ve derinliğe sahip değildir; ABD Hazine Piyasasından çıkmak gerçekten birkaç hafta değil yıllar alabilir. Bununla birlikte, bazı piyasa gözlemcileri Nisan ayındaki piyasa hareketlerinin küresel dengenin değişmekte olduğuna ve ABD ekonomisinin hakimiyeti için hayati öneme sahip varlıkların yeniden değerlendirilmesine işaret edebileceğini düşünüyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler