SignalPlus Makro Analizi: ABD ekonomik verileri güçlü ve enflasyon toparlanmaya devam edecek
Orijinal başlık: "SignalPlus Makro Analizi (20240417): ABD ekonomik verileri güçlü ve enflasyon toparlanmaya devam edecek"
Orijinal kaynak: SignalPlus
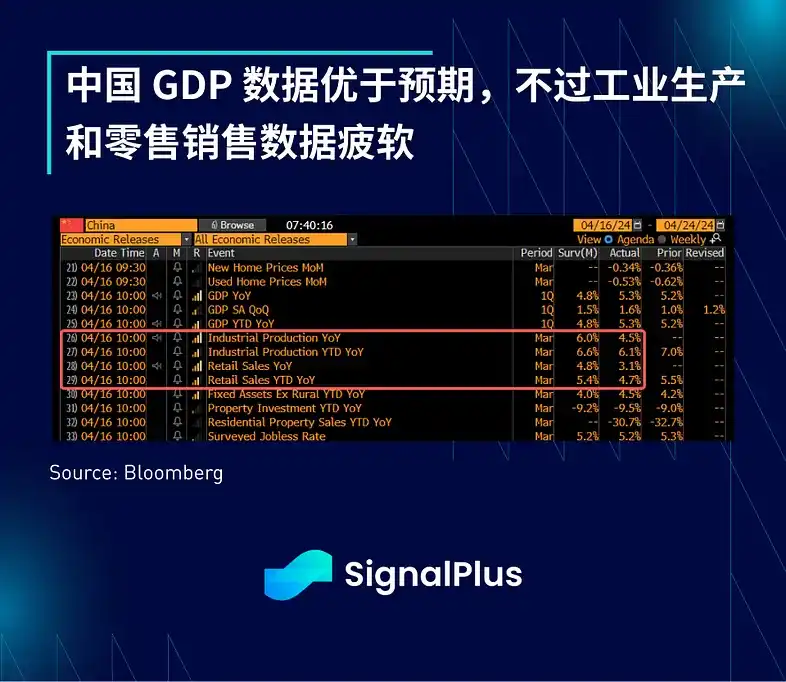
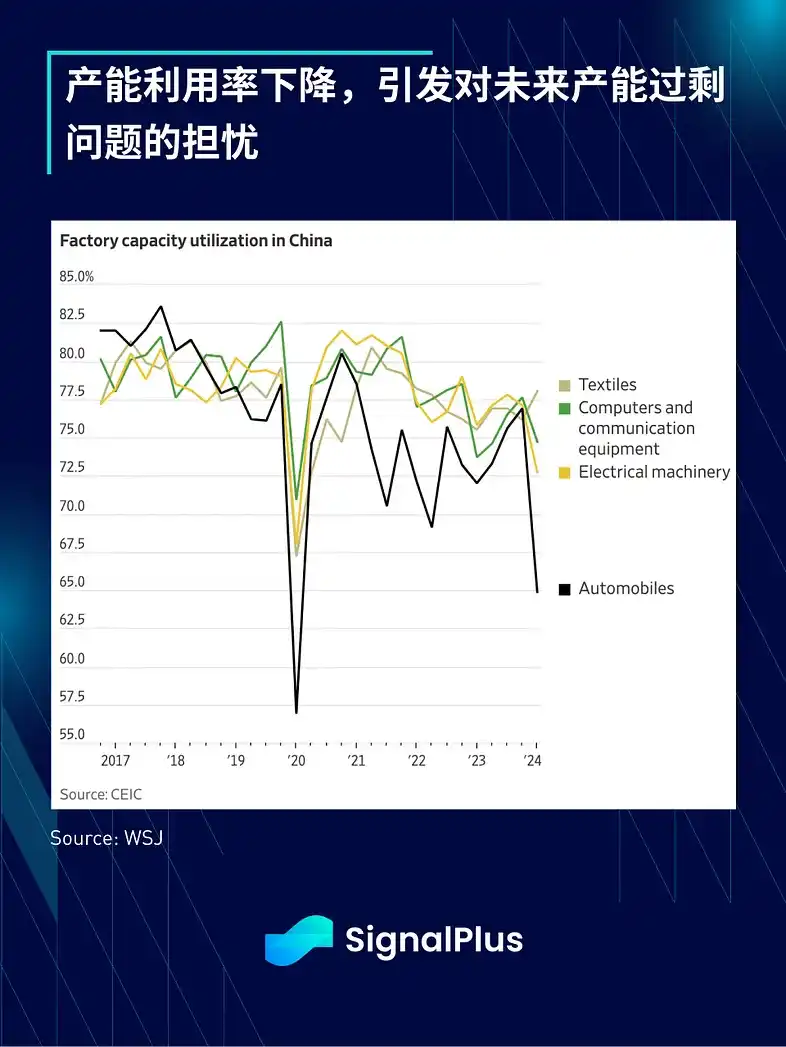
Gün içi fiyat eğilimi dalgalı olmasına ve düşük emir likiditesi kar ve zarar durumunu hala oldukça sıkı hale getirmesine rağmen, piyasa dün geçici bir nefes alabildi. Dün açıklanan Çin ekonomik verileri nispeten olumlu bir başlangıç yaptı ve ikinci çeyrek GSYİH'si yıllık bazda %5,3 büyüdü, %4,8'lik konsensüs tahmininin oldukça üzerinde. Ancak yatırımcılar özellikle çok daha zayıf sanayi üretimi ve perakende satış verileri göz önüne alındığında temel unsurların gücü konusunda şüpheci kaldıkça iyimserlik hızla azaldı. Sanayi üretimi Mart ayında sadece %4,5 büyüdü, beklenen %6,0'ın ve geçen yılın %7'lik büyümesinin oldukça altında kaldı. Aynı zamanda, üretim kapasitesi kullanımı 2015'ten bu yana pandemi dışındaki en düşük seviye olan %73,8'e düştü. Kullanımdaki düşüş, otomobiller, çipler, güneş panelleri ve diğer elektrikli ekipmanlar gibi devlet destekli sektörlerde bile belirgindi ve bu da yatırımcıların yaklaşan aşırı kapasite sorunları konusundaki endişelerini daha da artırdı.
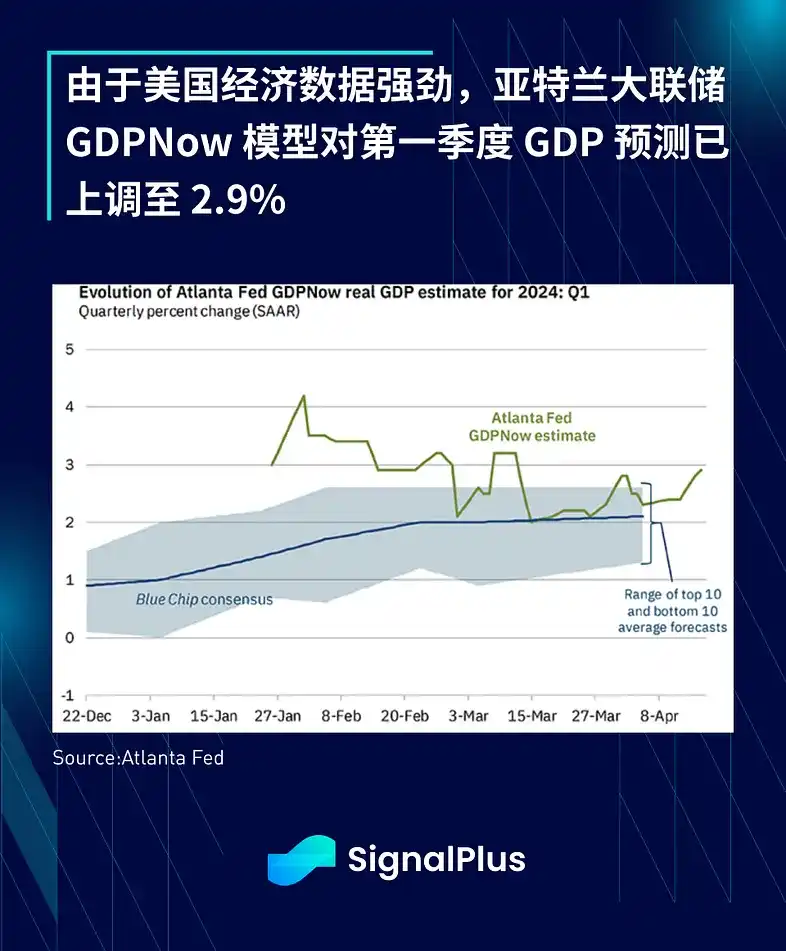
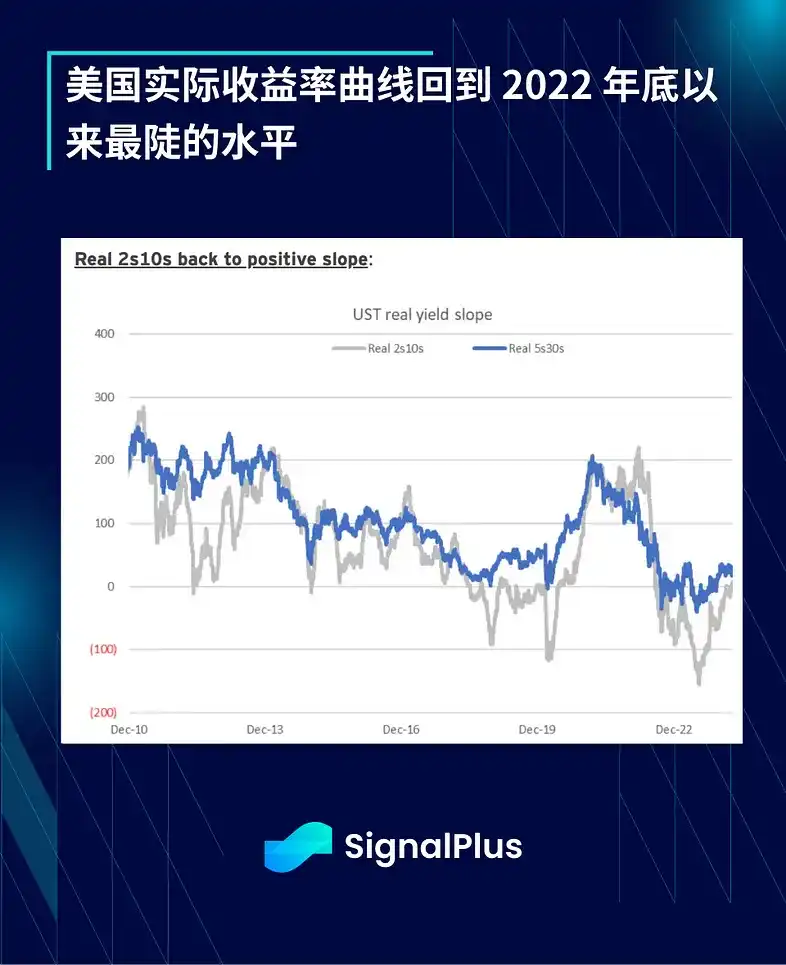
ABD'de son dönemdeki güçlü veriler, Atlanta Fed'in GDPNow modelinin GSYİH tahmininin %2,9'a yukarı yönlü revize edilmesine yol açtı; bu hala Wall Street tahminlerinin oldukça üzerinde. Enflasyon endişelerinin yoğunlaşmasıyla birlikte 10 yıllık reel getiri (enflasyondan arındırılmış) %2,2'ye sıçradı ve 2/10'luk reel getiri eğrisi de Ekim 2022'den bu yana en dik seviyesine ulaştı. Bazı makro gözlemcilerin, tersine dönen getiri eğrisi nedeniyle 2022-2023'te resesyon yaşanacağını "garantilediğini" hatırlayan var mı?
İnatçı enflasyon ve güçlü ekonomik koşulların gerçekliği göz ardı edilemeyeceğinden, tüm Fed ve hatta Başkan'ın kendisi bile ılımlı açıklamalarını geri çekmek zorunda kaldı ve Fed gelecekteki politika yörüngesi konusunda izole bir konumda:
· Fed Başkanı Powell: "Son veriler bize açıkça daha fazla güven vermedi, bunun yerine bu güven seviyesine ulaşmanın beklenenden daha uzun sürebileceğini gösteriyor"
· Fed Başkan Yardımcısı Jefferson: "Enflasyon şu anda beklediğimden daha kalıcı olursa", ABD faiz oranlarının daha uzun süre yüksek kalması gerekebilir.
· Boston Fed'den Collins: "Daha önce düşünülenden daha uzun sürebilir" ve "Birinci çeyrek TÜFE verileri umduğumdan daha yüksekti"
· Richmond Fed Barkin: Daha fazla "sadece emtia enflasyonu değil, daha geniş enflasyon belirtileri" görmeyi umuyoruz: "Hız kesimleri, bazı durumlarda daha yüksek faiz oranlarına ihtiyaç duymadığını gösteriyor, ancak" Diğer gelişmiş piyasa merkez bankalarının ifadeleri:
· ECB Lagarde: ECB yakında faiz oranlarını azaltmaya başlayacak ve ilerlememizle uyumludur; /p>
· Kanada Bankası Macklem: "Fed'in eylemlerini takip etmek zorunda değiliz, Kanada'nın ihtiyacı olan eylemleri gerçekleştirmeliyiz"
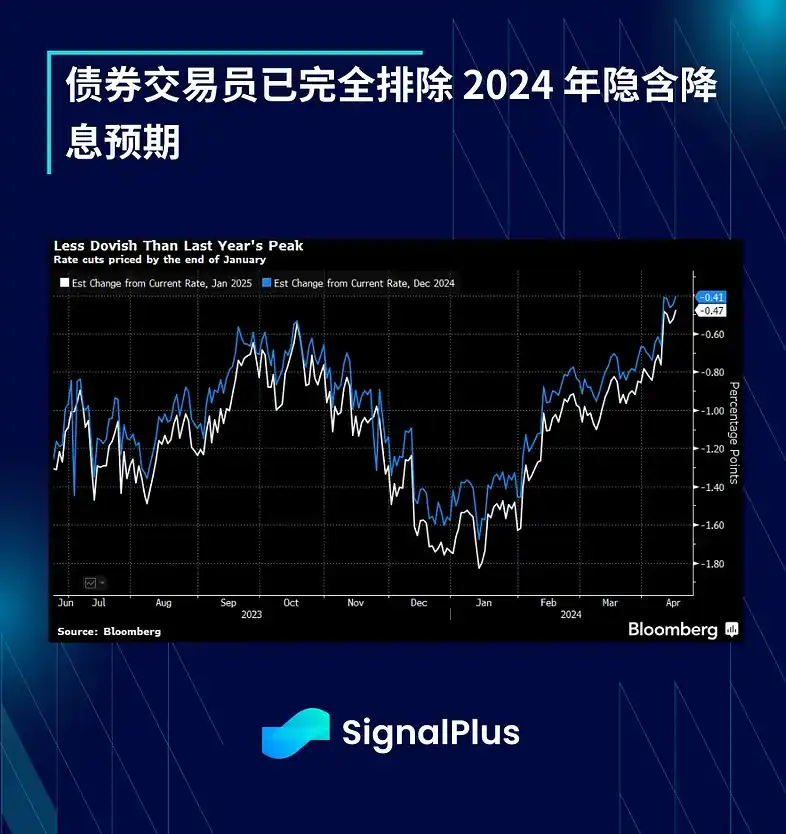
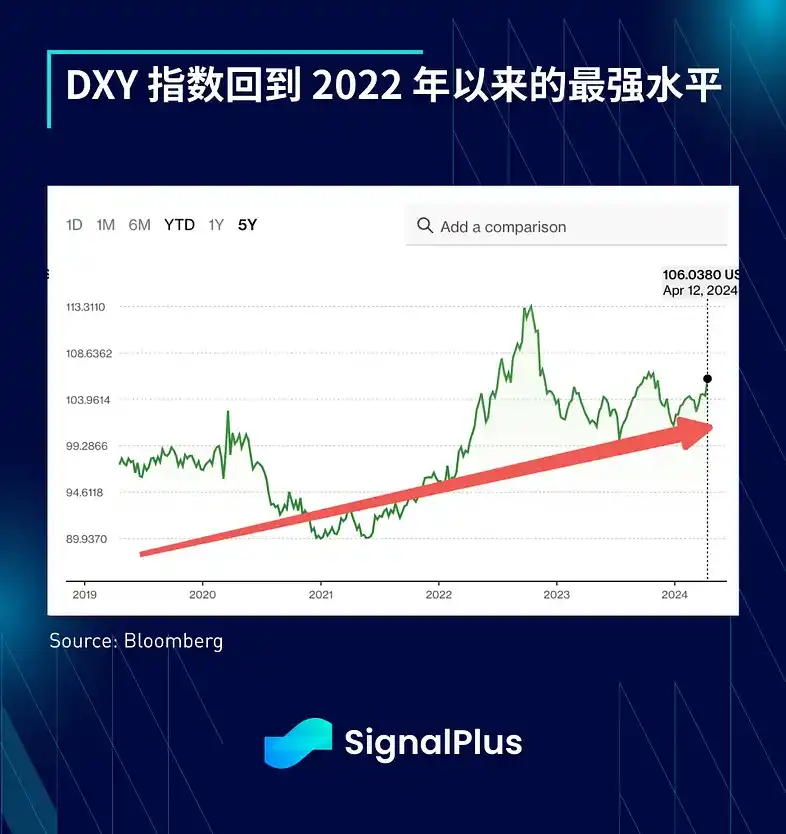
Fed'in U-Turn 2024'ün dışına çıkmıştır. 2019 ve 2020'de faiz indirimi beklentilerinin büyük kısmı suya düşerken, ilk çeyrekteki güvercin tutum, geçen yılın ekim ayındaki şahin zirve noktasını bile aştı. Ayrıca Fed ile diğer merkez bankaları arasındaki politika ayrışması ABD dolarına güçlü alım getirdi; USD/JPY 155'in, USD/CNY 7,10'un üzerine çıktı ve genel DXY endeksi 2022'den bu yana en güçlü seviyesine geri döndü.
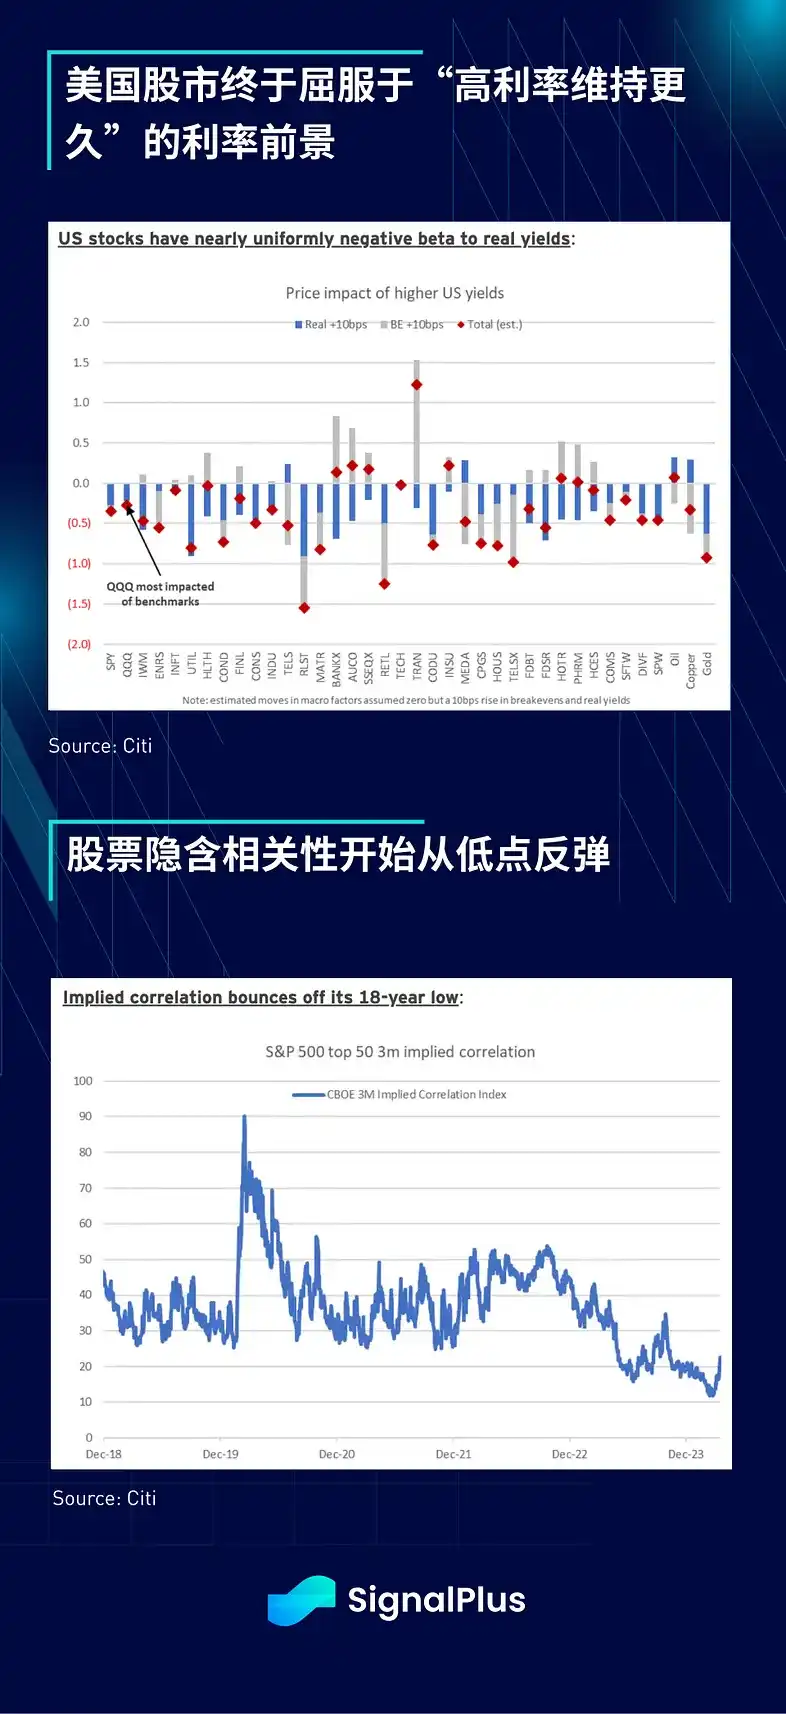
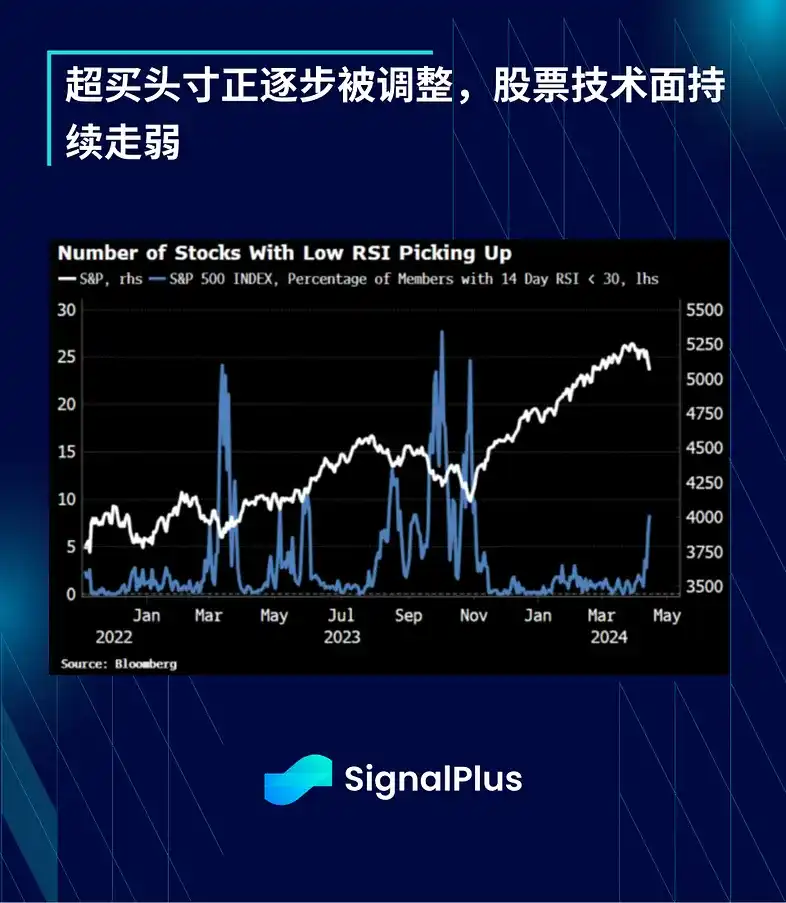
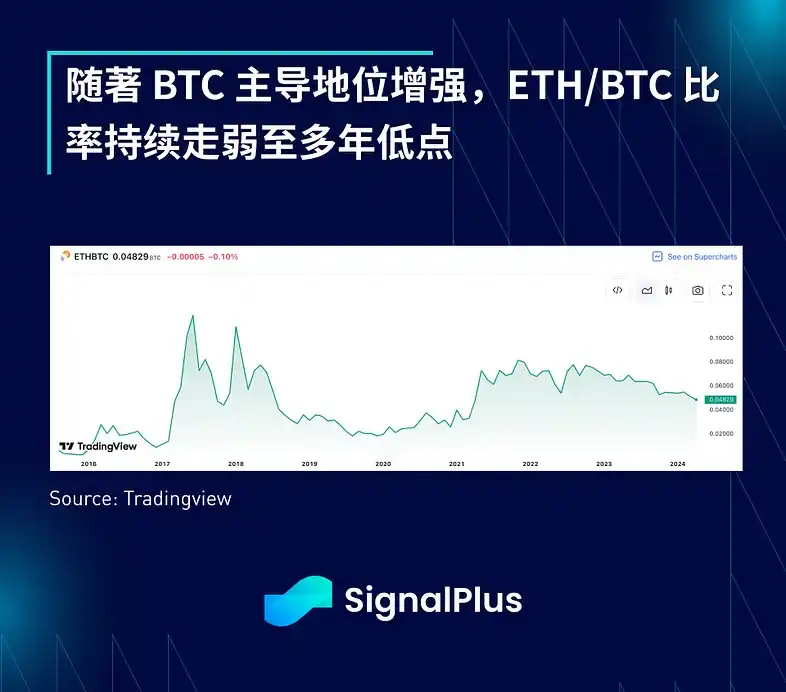
Ek olarak, bu seferki artan gerçek getirilerin taşma etkileri daha şiddetli ve borsa nihayet "daha uzun süre daha yüksek oranlar" faiz oranı görünümüne yenik düştü, ancak bu temellerdeki değişikliklerden ziyade aşırı alım pozisyonlarından kaynaklanıyor. ABD hisse senetleri ile getiriler arasındaki negatif korelasyon arttı ve SPX endeksinin geçen yılın Ekim ayından bu yana ilk kez %1 düşmesine neden oldu. Ayrıca, hisse senedi VIX'i Cadılar Bayramı'ndan bu yana ilk kez 19'un üzerine çıktı. Hisse senedi ima edilen korelasyonu Mart sonundaki 12'ye kıyasla 23'e sıçradı. Orta Doğu'daki devam eden gerginlikler ima edilen oynaklığı kısa vadede yüksek seviyelerde tutabilir.
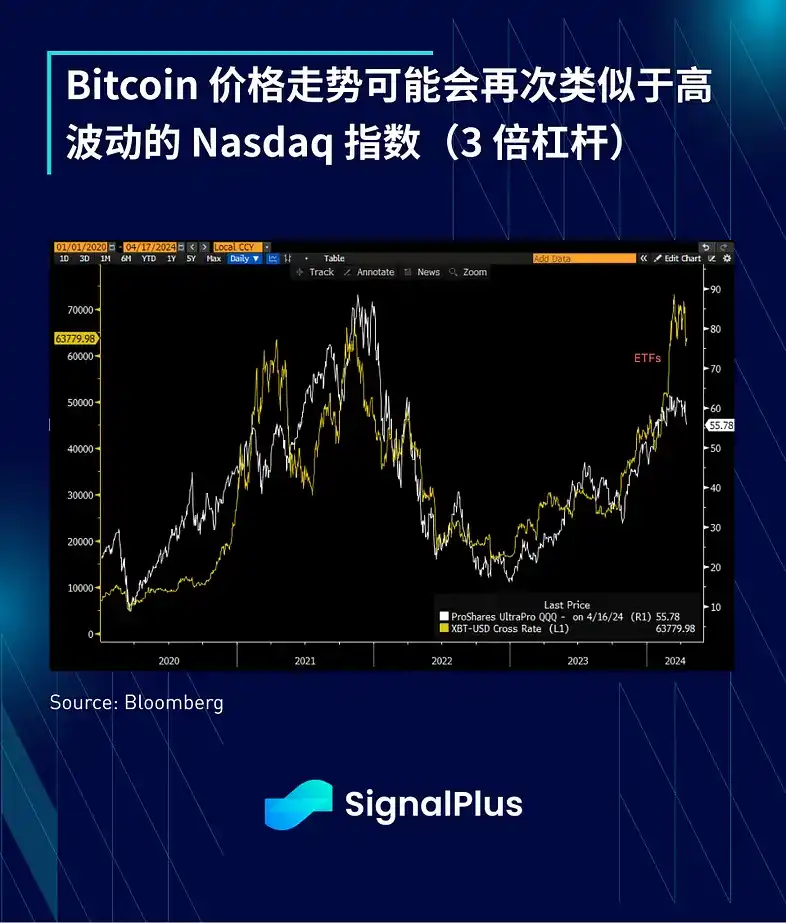
Kripto cephesinde, BTC fiyatı daha fazla aşağı yönlü kırılmadı ve yazının yazıldığı sırada 64.000 dolarda seyrediyordu. Ancak diğer token'lar BTC'den çok daha kötü performans gösterdi; ETH/BTC oranı, SEC'in bu turda bir ETH ETF'sini onaylama olasılığı giderek zayıflarken neredeyse 4 yıllık düşük seviyelere düşmeye devam etti; altcoin'ler ise geçtiğimiz ayda değerlerinin %30 ila %40'ını kaybetti; bu, BTC'nin -%5'lik kaybından çok daha fazla. Piyasada son 1,5 haftada ciddi kayıplar yaşandı ve toparlanmasının biraz zaman alacağı belirtiliyor.

Perakendecilerin "düşüşten satın al" ilgisi zayıfladı ve ETF girişleri de yavaşlamaya devam etti. Blackrock'un IBIT'i geçen Cuma gününden bu yana net giriş gösteren tek ETF oldu. Mevcut FOMO anlatısı büyük ölçüde sona erdiğinden, kısa vadede ETF girişlerinin daha az önemli olmasını bekliyoruz ve aynı zamanda BTC fiyat hareketinin bir kez daha daha oynak Nasdaq'a benzemesini ve son 4 yılın davranış kalıplarına geri dönmesini bekliyoruz.
Yani, Bitcoin artık dijital altın gibi değil, daha çok kaldıraçlı bir beta aracı gibi. Umarım, yaklaşan kazanç sezonunda, benzer teknoloji hisseleri güçlü kar sonuçlarıyla yerlerini koruyabilir. Herkese bol şans!
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler