Altın bir yılın en düşük seviyesine geriledi, neden bu sefer kimse onu güvenli liman olarak satın almıyor?
TL;DR
· 2026年10月会议纪要显示,几乎所有与会者认为还需进一步加息,利率期货把12月加息定价到九成以上,美元指数升至19个月高位。
· 黄金、白银、铜同周齐跌。黄金被当作换取现金的流动性来源卖出,铜是拥挤多头平仓,中国现货紧张说明铜不像是需求崩塌。
· 关联标的:黄金白银ETF、铜ETF与铜矿股、美元指数、10年期美债。
18 Kasım 2026'da spot altın gün içinde yaklaşık %3,2 düşerek Eylül 2025'ten bu yana en düşük seviyesine geriledi. Gümüş yaklaşık %5 düştü. Londra Metal Borsası'nda üç aylık bakır %5,7 düşerek Nisan'dan bu yana en düşük seviyesine indi. Aynı gün dolar endeksi yaklaşık 104 ile 19 ayın zirvesinde duruyordu.
Geçmiş deneyimlere göre hisse senetleri ve yapay zekâ bağlantılı pozisyonlar geri çekildiğinde sermaye altına akardı. Bu kez olmadı.
Sıradan yatırımcı için bu düşüş dalgasını anlamak tek bir karşılaştırma yapmakla mümkün. ABD Hazine tahvilleri yaklaşık %5 kupon getirisi sağlıyor, altın ise o gün faiz getirmiyor. Faiz ne kadar yüksek ve dolar ne kadar güçlüyse, altın tutmanın fırsat maliyeti o kadar büyük. Bu, altın ve gümüş üzerindeki ilk katman baskıyı açıklıyor; ancak bakırın aynı gün neden vurulduğunu ve altın fiyatındaki düşüşün dolar artışını neden fazlasıyla aştığını açıklamıyor.
Üç varlık sınıfı neden aynı hafta birlikte satıldı? Faiz çıpasının yukarı kayması ve doların güçlenmesi ortak arka plan, kalabalık pozisyonların eşzamanlı tasfiyesi ise yükseltici etken. İki katmanı ayırmak, altın ve bakırın sırasıyla neyin düşüşünü yaşadığını netleştirir.
Tutanak sonrası aralık artırımı %90'ın üzerinde fiyatlandı
28 Ekim 2026'da Fed, federal fon faiz aralığını %3,75 ile %4,00 arasında sabit tuttu; oylama 10'a karşı 2 sonuçlandı ve iki yetkili 25 baz puanlık artırımı savundu. 18 Kasım'da yayımlanan toplantı tutanağı, neredeyse tüm katılımcıların temel senaryoda daha fazla faiz artırımı gerektiğini düşündüğünü gösterdi. Az sayıda katılımcı, enflasyon verilerinin olumsuz gelmesi durumunda aralıkta 25 baz puanın üzerinde bir adımın değerlendirilebileceğini belirtti.
Bu, ekim toplantısı anındaki bir değerlendirmedir; aralıkta alınmış bir karar değildir. Piyasa bunu kesinleşmiş sayıyor çünkü faiz vadeli işlemlerinde ima edilen olasılık %90'ın üzerine çıktı. Bu olasılık, oylanmış bir sonuç değil, işlemlerle oluşmuş bir orandır.
Yetkili açıklamaları aynı yönü güçlendiriyor. Fed Guvernörü Waller, aralıkta 50 baz puanlık artırımı ve 2027'de daha hızlı bir faiz artırım patikasını kamuoyu önünde tartıştı. New York Fed Başkanı Williams, sıkılaştırmanın sürmesi gerektiğini ancak sert bir hamleye gerek olmadığını söyledi. İkisi de ek artırıma işaret ediyor; ayrışma yalnızca boyutta. Dolar endeksi yaklaşık yedi işlem günü üst üste yükselerek Nisan 2025'ten bu yana en yüksek seviyesine çıktı; bu, söz konusu beklentinin en doğrudan fiyat ifadesidir.
Altının düşüşü doların yükselişinin beş katı
Altın fiyatı son yedi işlem gününde yaklaşık %10 düştü, aynı dönemde dolar yalnızca yaklaşık %2 yükseldi. Kur dönüşümü bunun yalnızca küçük bir kısmını açıklayabiliyor; geri kalanı pozisyon ve momentumdan kaynaklanıyor.
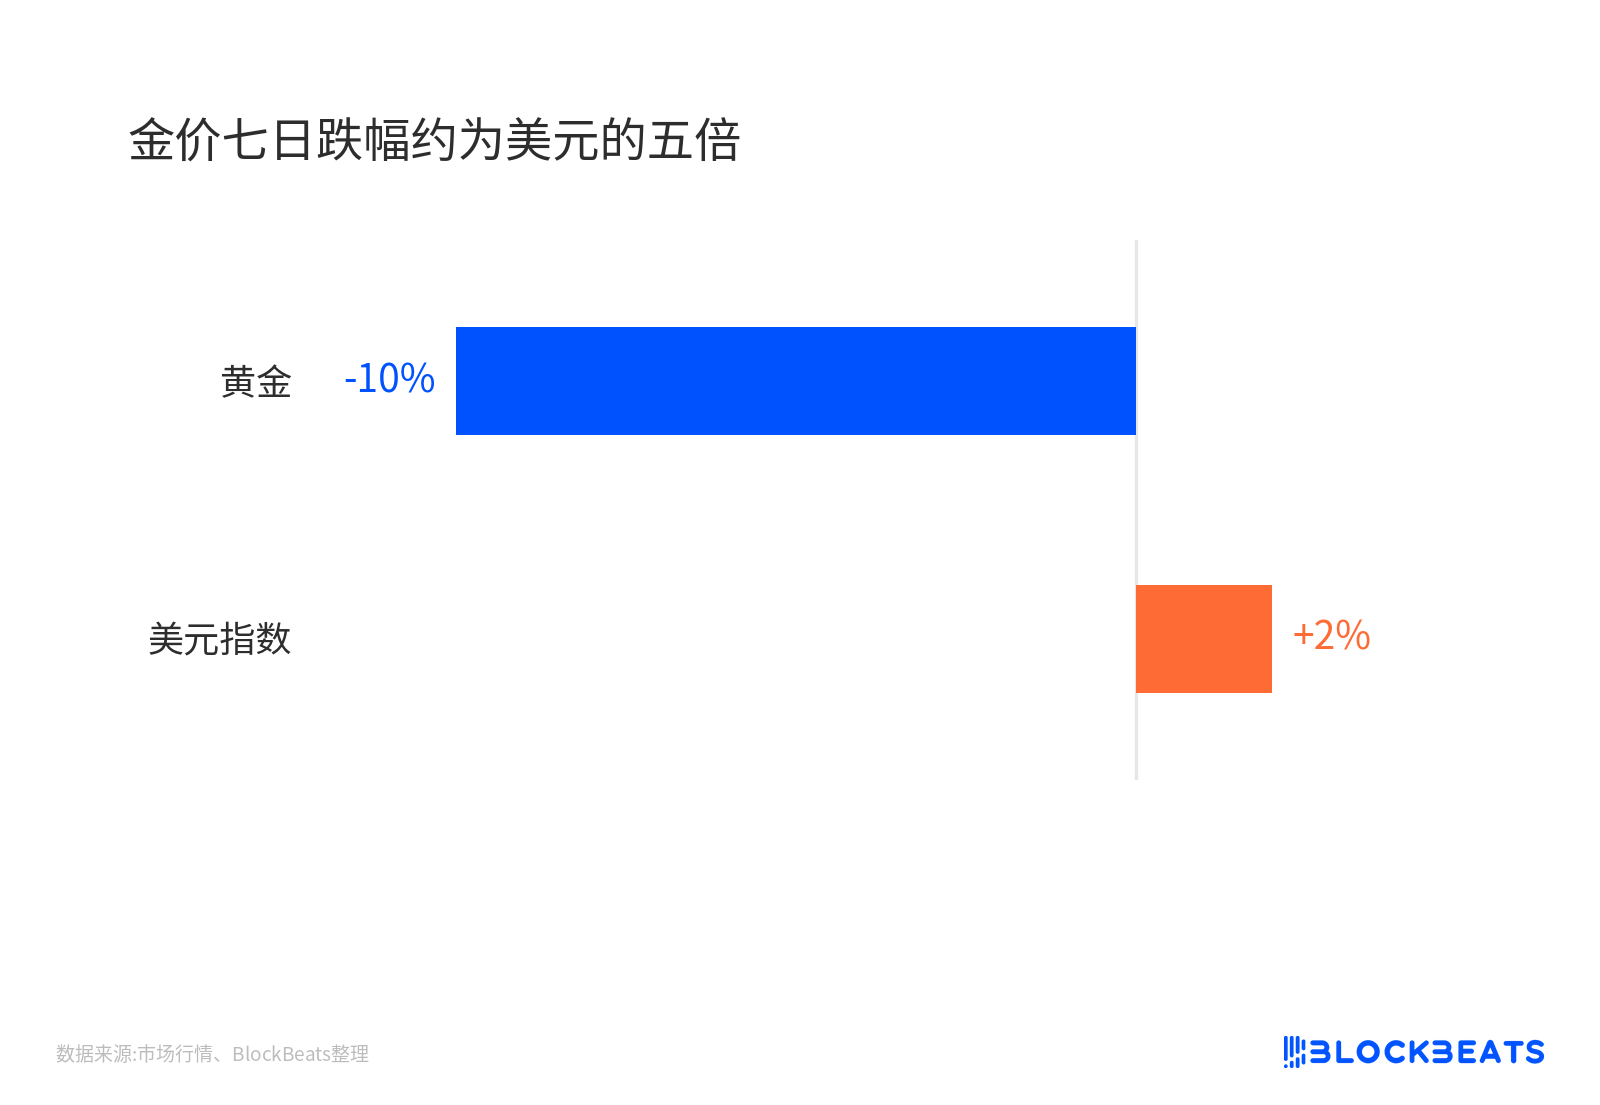
Altının yedi günlük düşüşü dolarınkinin yaklaşık beş katı
Kolayca gözden kaçan bir ayrıntı: 18'inde altın fiyatındaki düşüşün büyük kısmı tutanakların açıklanmasından önce gerçekleşti. Tutanaklar mevcut fiyatlamanın teyidi gibi görünüyor, satışın başlangıç noktası değil. Aynı gün 10 yıllık ABD tahvil getirisi yaklaşık 8 baz puan geriledi, 19'unda ise yaklaşık %5,05'e düşerek dört gün üst üste geriledi. Bu düşüş getirilerin yeniden yükselmesine bağlanamaz; eşzamanlı olarak güçlenen dolar.
EverBank'tan Chris Gaffney, altın üzerindeki baskıyı faiz beklentilerine ve güçlü dolara bağlıyor. MKS PAMP'tan Nicky Shiels başka bir açıklama katmanı sunuyor: kısa vadede altın, nakit toplamak için kullanılan likit bir varlıktır. Hisse senedi ve AI pozisyonları aynı anda geri çekilirken altın satıp nakit elde etmek diğer varlıklardan daha hızlıdır. Bu, hisse senedi düşerken altının neden yükselmediğini açıklayabilir, ancak bu bir mekanizma değerlendirmesidir; satışların kaynağını işlem işlem doğrulamak mümkün değil.
Altın ETF'lerindeki pozisyonlar hâlâ çok yüksek. Politika sıkı kalmaya devam ederse bu pozisyonların realize edilme alanı var. Altında güvenli liman talebi yok değil; onu tutan çok fazla kişi var ve marjinal alıcılar faiz karşısında geri çekildi.
Fonlar geri çekiliyor, Çin spot piyasası alım yapıyor
Bakır altından daha hızlı düştü. 18'inde Londra bakırı %5,7 düştü, New York Ticaret Borsası bakırı gün içinde en fazla %6,7 geriledi. Vadeli ve spot piyasayı birlikte ele aldığınızda iki zıt yön görürsünüz.
Vadeli tarafta pozisyonlar geri çekiliyor. Fonların bakırdaki net uzun pozisyonları Eylül ortasındaki zirveden yarısının altına indi; AI talebi ve tarife stoklama olmak üzere iki yükseliş anlatısı aynı anda azaltıldı.
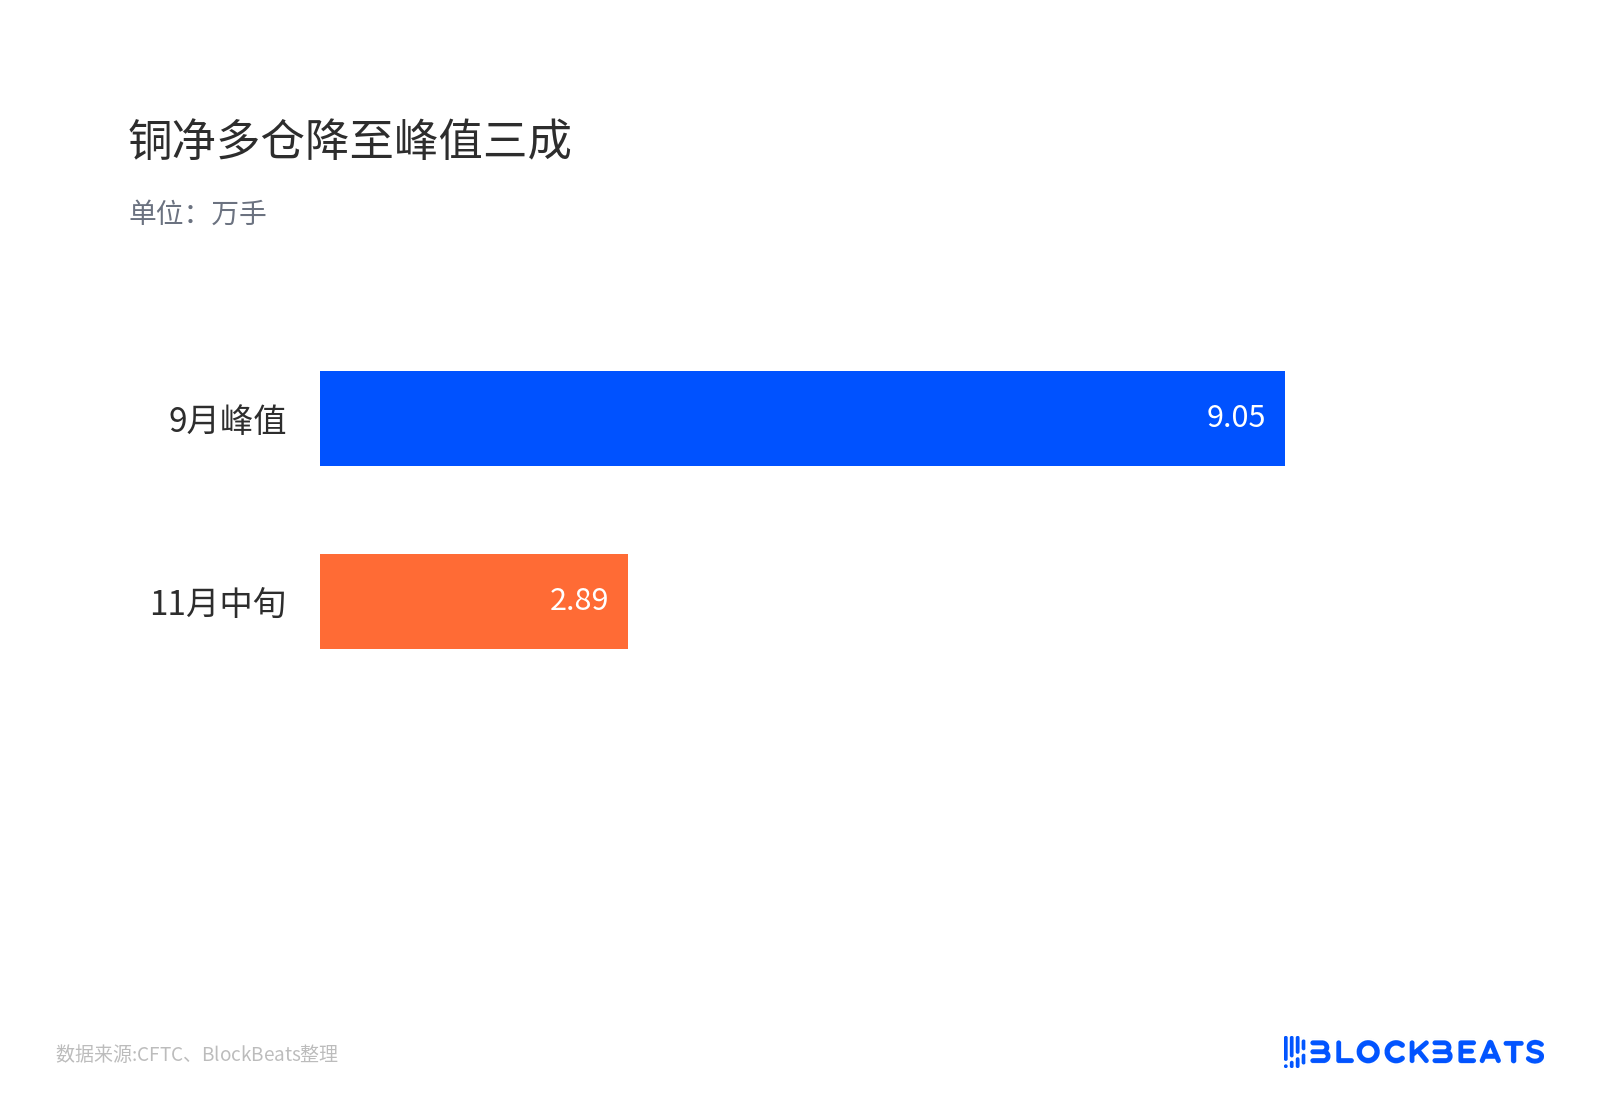
Bakır net uzun pozisyonları Eylül zirvesinden yarısının altına indi
Spot tarafta ise bambaşka bir tablo var. Şanghay Vadeli İşlemler Borsası'ndaki bakır stokları Aralık 2023'ten bu yana en düşük seviyeye indi, Yangshan bakır primi belirgin şekilde yükseldi. Bu prim, ithal bakırın varış fiyatına eklenen farktır; yükselmesi spot bakırın rağbet gördüğü anlamına gelir. ABD tarife beklentisiyle büyük miktarda bakırı depolara kilitlerken, Çinli alıcılar hemen limana varabilecek mal istiyor.
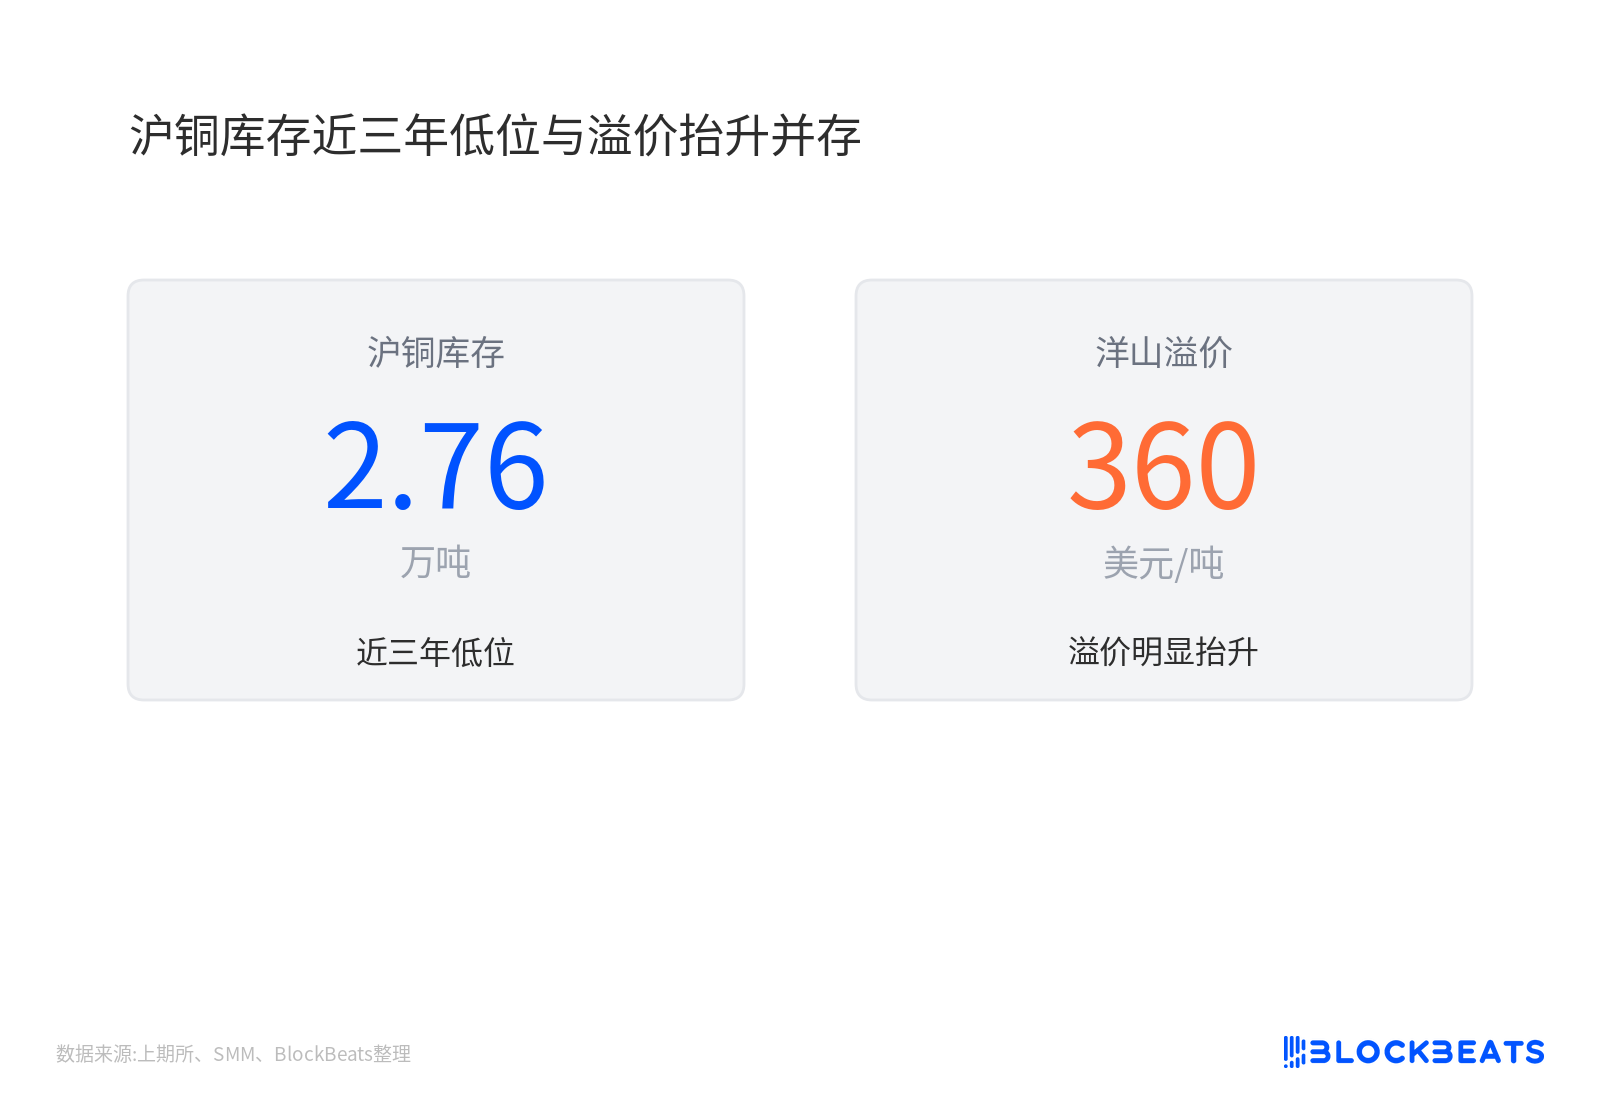
Şanghay bakır stoklarının üç yılın dip seviyesinde olması ile prim artışı bir arada
Goldman Sachs ile Mercuria'dan Nicholas Snowden ve Natixis'in ayrıştığı nokta tam olarak burası. Goldman Sachs, bakırın son dönemdeki geri çekilmesinin daha çok pozisyon kaynaklı olduğunu, temellerde bir gevşeme olmadığını düşünüyor ve 2027 için yüksek fiyat çerçevesini koruyor, ancak aşağı yönlü revizyon riskine dikkat çekiyor. Snowden, mevcut bakır talebinin daha çok resesyon benzeri bir ortama yakın olduğunu savunuyor. Natixis ise ABD'deki stok biriktirmeyi ve yapay zeka kaynaklı sermaye akımlarını balon olarak nitelendiriyor. Tartışılan aynı şey: bu düşüşte satılan şey pozisyon mu, yoksa talep mi?
19'unda LME bakırı yaklaşık %0,4 yükselerek altının zayıflamasına eşlik etmedi. Çin'deki spot piyasa gerginliği bakır fiyatlarının hemen yükseleceğini kanıtlamaz, ancak Çin talebinin aniden çöktüğü yönündeki basit sonucu çürütmeye yeter.
Dolar, tarifeler ve yapay zeka harcamaları ayrışmanın ne kadar süreceğini belirliyor
8-9 Aralık'taki faiz toplantısı en yakın doğrulama noktası. Şu anda vadeli işlemlerde 25 baz puan esas alınıyor, 50 baz puan olasılığı yalnızca tek haneli rakamlardan yüzde onun biraz üzerine kadar. Eğer nihayetinde sadece 25 baz puan artırılırsa ve açıklamalar daha şahin olmazsa, dolar kısmen değer kaybedebilir ve altın ile gümüş üzerindeki ilk baskı hafifleyebilir.
Bakırın doğrulama noktası başka bir yönde. ABD'nin rafine bakır tarifesinin yürürlüğe girip girmemesi, depolarda kilitli stokların geri dönüp dönmeyeceğini belirliyor. Yapay zeka sermaye harcamalarının gerçekten aşağı revize edilip edilmemesi ise bakırın yapay zeka talebi anlatısının sürüp sürmeyeceğini belirliyor. Bu iki konu Aralık toplantısının karar kapsamında değil, ancak spot primlerin ve vadeli fiyatların yeniden yakınsayıp yakınsamayacağını belirliyor.
19'unda bakırın yükselmesi, altının zayıf kalması, ayrışma ortaya çıktı, ancak yalnızca bir işlem günü, trendin bittiğinin kanıtı olarak görülemez. Daha temkinli değerlendirme şu: bu, faiz çıpasının yukarı kayması ve kalabalık pozisyonların tasfiyesinin ortaklaşa tetiklediği bir çapraz satış. Altın nakit olarak satıldı, bakırda kağıt üzerindeki long pozisyonlar kapatıldı. Çin spot piyasasındaki gerginlik, bu tasfiye sürecinde açığa satışçılara en az eşlik eden değişken.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler