Efsanevi yatırımcı Druckenmiller ABD hisse senetlerinin neredeyse tamamını sattı: 50 yıldır piyasayı en net göremediği dönem, yapay zekanın bir sonraki fırsatı hesaplama gücünde değil
Editörün notu: Yaklaşık 50 yıldır finans piyasalarında faaliyet gösteren ve uzun süre yıllık kâr rekorunu koruyan efsanevi bir yatırımcı, aniden artık hiçbir şey satın almak istemediğini söylerse, bu ne anlama gelir?
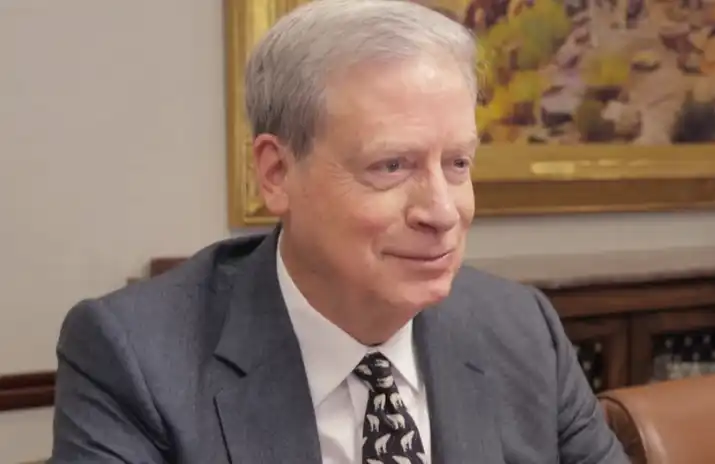
En son halka açık röportajında, Duquesne Family Office'in kurucusu ve efsanevi makro yatırımcı Stanley Druckenmiller nadir görülen bir değerlendirmede bulundu: «Önümüzdeki 12 ayın piyasasını bu kadar net göremediğim başka bir dönem hatırlamıyorum.» Yılın başında ABD hisse senetlerinde tamamen iyimserdi, ABD tahvillerinde açığa satış yapıyordu, bakır fiyatlarının yükseleceğine dair bahis oynuyordu ve yapay zeka altyapı yatırımları aracılığıyla kayda değer getiriler elde etmişti. Bir yıldan kısa sürede bu pozisyonların neredeyse tamamı kapatıldı. Fed'in faiz artırımına yönelmesi, kredi marjlarının genişlemesi, emtia fiyatlarının zirveyi görüp gerilemesi ve hisse senedi piyasasındaki teknik sinyallerin sürekli bozulması, onu geçici olarak piyasadan çekilmeye ve sermayeyi korumayı önceliklendirmeye yöneltti.
Ancak artık bahis oynamak istememesinden daha dikkat çekici olan, yapay zeka yatırım mantığına ilişkin yeniden değerlendirmesidir. Son dört yılda çipler, veri merkezleri ve hesaplama gücü altyapısı, yapay zeka boğa piyasasının en önemli servet yaratma motorlarıydı ve Druckenmiller bu aşamanın sona ermekte olabileceğini düşünüyor. Bir sonraki fırsat, hesaplama gücü inşa etmekten hesaplama gücünü kullanmaya kayacak ve hatta bugünün temel model şirketleri tarafından bizzat yaratılabilecek. Cesur bir varsayım ortaya atıyor: Yapay zeka laboratuvarları yeterince güçlü zeka yeteneklerine sahip olduğunda, neden Token başına ücret almaya devam etsinler ki, bunun yerine doğrudan görev sonuçlarını satmasınlar, hatta siber güvenlik, sağlık gibi sektörlere girerek mevcut şirketlerle kâr için rekabet etmesinler? Bu değerlendirme doğruysa, yapay zeka endüstrisinin değer dağılım düzeni önemli bir yeniden yapılanmayla karşılaşabilir.
Yaklaşık 23 dakikalık bu sohbette Druckenmiller ayrıca VaR modeline dayanmayan, riski gerçek kâr-zarar üzerinden değerlendiren işlem disiplininden, 2027'nin ikinci yarısında ekonomik yavaşlama endişesinden ve önümüzdeki on yılda uzay veri merkezleri, nükleer füzyon ve yapay zeka destekli sağlık alanlarındaki potansiyel atılımlardan bahsetti. Hatta uzay veri merkezlerinin on yıl içinde gerçeğe dönüşme olasılığının en az %70 olduğunu düşünüyor.
Yapay zekanın uzun vadeli potansiyelinden şüphe etmiyor, ancak mevcut piyasa fiyatlaması ve finansman ortamından şüphe etmeye başladı; teknoloji devriminin devam edeceğine inanıyor, ancak yatırımcıların her zaman buna katılmak zorunda olduğunu düşünmüyor. Yıllardır süren yapay zeka yatırım çılgınlığını yaşamış piyasa için bu röportajın en çok düşünülmesi gereken sorusu belki de şudur: Hesaplama gücü genişlemesi artık sürekli yükselişi desteklemeye yetmediğinde, bir sonraki yapay zeka boğa piyasasının kârı tam olarak kime akacak?
Aşağıda orijinal metin yer alıyor:
TL;DR
· Tamamen iyimserlikten sermaye korumaya geçiş. Druckenmiller, yıl başında tutulan hisse senedi uzun pozisyonları, ABD tahvili kısa pozisyonları ve bakır uzun pozisyonları gibi pozisyonların artık neredeyse tamamen kapatıldığını, mevcut hisse senedi portföyünün genel olarak nötre yakın olduğunu ve bakırda kısa pozisyona geçildiğini belirtti.
· Makro ortam tersine döndü. Fed'in faiz artırımına yönelmesi, kredi marjlarının genişlemesi, piyasa genişliğinin zayıflaması ve savunma hisselerinin öncülük etmesi, onu 2027'nin ikinci yarısındaki ekonomik performans konusunda temkinli olmaya itti.
· AI yatırımlarının odağı altyapıdan uygulamalara kayıyor. Son dört yıldaki hesaplama altyapısı yatırımları büyük getiriler sağladı, ancak gelecekteki büyüme motoru uygulama katmanına, özellikle siber güvenlik ve sağlık alanlarına yönelebilir.
· AI şirketleri artık Token başına ücretlendirme yapmayabilir. Önde gelen AI laboratuvarlarının model çağrısı satmakla yetinmeyip doğrudan görev teslim ederek, iş yürüterek ticari değerin daha büyük bir kısmını elde edebileceğini öngörüyor.
· Politika ve finansman, AI boğa piyasasının iki büyük riski. Uzun vadede teknolojik ilerlemeye olumlu bakmasına rağmen, AI altyapısının finansman baskısı ve politik riskler konusunda temkinli olmaya devam ediyor.
· Gelecek on yıla dair uzun vadeli değerlendirme. Uzay veri merkezlerinin hayata geçme olasılığını en az %70, nükleer füzyonda belirleyici bir atılım olasılığını yaklaşık %20 olarak görüyor ve kanserin on yıl içinde yönetilebilir bir hastalık haline gelebileceğine inanıyor.
Yaklaşık 50 yıldır yatırım piyasasında aktif olan efsanevi yatırımcı ve Duquesne Family Office'in kurucusu Stanley Druckenmiller, nadir görülen bir değerlendirmede bulundu: Gelecek 12 ayda piyasanın yönü konusunda neredeyse hiç bu kadar belirsizlik yaşamamıştı.
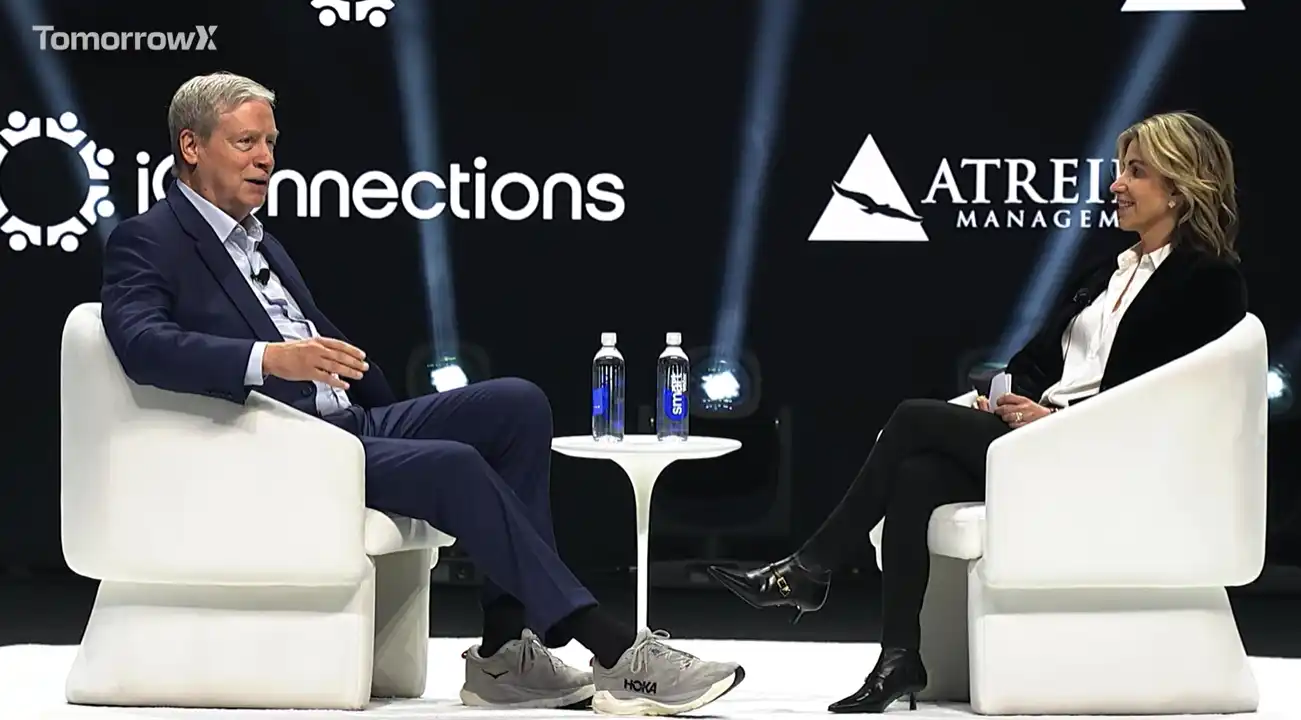
17 Kasım'da ABD'nin Austin kentinde düzenlenen TomorrowX Summit'te Druckenmiller, Morgan Stanley Küresel Türev Ürünler birimi yöneticisi Iliana Bouzali ile yaklaşık 23 dakikalık bir söyleşi gerçekleştirdi. Fed politikasından AI yatırımlarına, risk yönetiminden gelecek on yılın teknoloji trendlerine kadar, neden daha önce piyasaya aktif şekilde bahis oynadığı konumdan sermayeyi korumayı önceliklendiren bir duruma geçtiğini açıkladı.
Bu yılın Ocak ayında verdiği bir röportajda hâlâ ABD ekonomisi ve hisse senedi piyasası konusunda iyimserdi, hedge olarak ABD tahvillerinde açığa satış yapıyordu, bakırda uzun pozisyon tutuyordu ve sağlık sektörünün çığır açan bir kazanan olabileceğini düşünüyordu.
Ancak bu pozisyonlardan bugün ne kadarının kaldığı sorulduğunda tek cevabı şuydu: «Neredeyse hiçbiri kalmadı.»
Bu, AI veya uzun vadeli teknolojik inovasyon konusunda aniden karamsarlaştığı anlamına gelmiyor. Tam tersine, AI'ın muazzam potansiyelinin hâlâ mevcut olduğunu, ancak daha önce hisse senedi piyasasındaki yükselişi destekleyen makro ortamın tersine döndüğünü ve AI'ın bir sonraki aşamadaki yatırım fırsatlarının altyapıdan gerçek ticari değer yaratan uygulamalara kaydığını düşünüyor.
Tam boğa piyasasından beklemeye: Piyasa koşulları tamamen tersine döndü
Druckenmiller, yılın başında piyasa gidişatı konusunda oldukça yüksek bir kesinliğe sahip olduğunu açıkladı.
O dönemde ABD ekonomisi güçlü bir performans sergiliyordu, federal fon oranı yaklaşık %3,5 seviyesindeydi ve nominal ekonomik büyüme oranı %6'ya ulaşmıştı. Ona göre bu, para politikasının hâlâ son derece gevşek olduğu anlamına geliyordu. Fed'in nokta grafiği hatta yıl içinde daha fazla faiz indirimi olabileceğini gösteriyordu.
Aynı zamanda emtia fiyatları sürekli yükseliyor, bakır gibi ürünler art arda yeni zirveler kaydediyordu. Borsadaki yükselen-düşen hisse sayısı çizgisi (Advance-Decline Line) ve takip ettiği diğer teknik göstergeler de eşzamanlı olarak güçleniyor, kredi spreadleri ise son derece düşük seviyelerde seyrediyordu.
Güçlü ekonomik büyüme ve gevşek parasal koşullar altında, önümüzdeki 6 ila 12 ay içinde ekonomik resesyon olasılığının son derece düşük olduğunu düşünüyordu.
Bir diğer önemli itici faktör de AI'dan geliyordu.
Önceki yılın sonbaharında Claude Code'daki ilerlemeler, teknoloji sektöründeki içeridekilerin AI teknolojisinin evrim hızının yeniden hızlanabileceğini fark etmeye başlamasına yol açtı. Bunun getirdiği sermaye harcaması genişleme beklentisi, hisse senedi long pozisyon tezini daha da güçlendirdi.
Ancak ardından patlak veren savaş yatırım ritmini değiştirdi. Druckenmiller açıkça, bir dönem paniğe kapılıp büyük miktarda varlık sattığını itiraf etti. Ancak hızla yeniden alım yaparken, AI altyapı yatırımlarının kapsamlı bir patlamaya hazırlandığına daha da ikna oldu.
Bu düzeltme aynı zamanda portföyündeki sınırlı yükseliş potansiyeli olan varlıkları temizlemesine yardımcı oldu ve pozisyonlarını AI altyapısıyla ilgili fırsatlarda daha da yoğunlaştırdı.
Ancak kasım ayına gelindiğinde durum tamamen farklıydı.
ABD ekonomisi hâlâ güçlü olmasına rağmen, daha önce boğa piyasasını destekleyen neredeyse tüm diğer faktörler tersine dönmüştü.
İlk olarak para politikası. Fed artık faiz indirmiyor, faiz artırım aşamasına girmiş durumda. Druckenmiller, Fed liderliğinin değiştiğini ve yeni politika yöneliminin uzun süreli aşırı gevşek para ortamı, sürekli genişleyen mali açık ve üst üste beş yıl hedefin üzerinde seyreden enflasyon konusunda belirgin şekilde daha temkinli olduğunu belirtti.
İkincisi emtia gidişatı. Yılın başında hâlâ art arda yeni zirveler kıran emtialar, artık zirveyi görüp geri çekilmiş görünüyor. Portföyünün bakır long pozisyonundan bakır short pozisyonuna döndüğünü bile açıkladı.
Hisse senedi piyasasının içinde de dikkat edilmesi gereken bir ayrışma ortaya çıktı.
Özellikle, ABD borsasındaki yükselen-düşen hisse sayısı çizgisinin 14 Ağustos'ta zirve yaptığını, ancak ana borsa endekslerinin yeni zirvelerini ancak ekim ayında gördüğünü vurguladı. Bu, endeksler yükselmeye devam etse bile yükselişe katılan hisse senedi yelpazesinin fiilen daralmaya başladığı anlamına geliyordu.
Aynı zamanda kredi marjları genişlemeye devam ediyor ve savunma hisseleri de döngüsel hisseleri geride bırakmaya başladı.
Ona göre bu sinyaller birlikte, piyasa ortamının yıl başındakinden tamamen farklı olduğunu gösteriyor.
«Şu anda her şey neredeyse o zamanki durumun tam tersi.»
Bu nedenle ne büyük ölçüde hisse senedi long pozisyonu aldı ne de tamamen short pozisyona geçti.
Druckenmiller, her zaman short fırsatları aramayı sevdiğini kabul ediyor, ancak AI'nın yönlendirdiği büyük inovasyon karşısında, aceleyle trende karşı short pozisyon almaya isteksiz. Özellikle bazı teknoloji hisseleri belirgin düşüşler yaşadıktan ve piyasa pozisyonları temizlendikten sonra, kısa vadeli bir toparlanma olasılığı da göz ardı edilemez.
Şu anda hisse senedi portföyü hâlâ hem long hem de short pozisyonlar içeriyor, ancak genel net maruz kalma neredeyse sıfıra yakın, yalnızca bazı küçük ölçekli dolar ile ilgili pozisyonlar korunuyor.
Birincil hedefi getiri peşinde koşmaktan zarardan kaçınmaya dönüştü.
«Şu anda yaptığım şey sermaye koruma. Para kazanmaya çalışmaktan çok, para kaybetmemeye çalışıyorum.»
Hatta şaka yaparak, arkadaşları piyasayı tartışmak için onu aradığında doğrudan bir otomatik yanıt duyabileceklerini söylüyor: «Beni aramayın, şu anda oynamıyorum.»
Bu ara iki gün sürebilir ya da altı ay sürebilir. Ne zaman yeniden büyük ölçüde piyasaya gireceğini bilmiyor.
Gelecekteki ekonomik gidişat için özellikle 2027'nin ikinci yarısında ortaya çıkabilecek büyümenin beklentilerin altında kalma riskine dikkat ediyor. Emtia fiyatlarındaki zayıflama ve piyasa tarzının döngüsel hisselerden savunma hisselerine kayması, faiz oranları ve ekonomik döngüdeki değişimleri yeniden değerlendirmeye başlamasına neden oldu.
AI altyapısı artık en iyi uzun vadeli işlem değil, bir sonraki fırsat uygulama katmanında
Genel olarak temkinli bir tutuma yönelmesine rağmen, Druckenmiller AI'ya olan ilgisini kaybetmedi.
Aksine, gelecekte hisse senedi piyasasının yeni bir büyük yükseliş dalgası başlatabilmesi durumunda, AI'nın hâlâ önemli bir itici güç olabileceğini düşünüyor. Ancak bir sonraki aşamadaki ana yatırım fırsatları, mutlaka daha önce en güçlü performansı gösteren çip, veri merkezi ve diğer altyapı şirketlerinden gelmeyebilir.
«Şu anda altyapı değil, AI'nın uygulama senaryolarını arıyoruz.»
Son dönemdeki düşüşler ve pozisyon temizliğinin ardından AI altyapısının hâlâ iyi bir taktiksel işlem fırsatı olabileceğini kabul ediyor.
Ancak bu alanın, son dört yılda olduğu gibi portföyün büyük ölçüde büyümesini sağlayan temel motor olmaya devam edebileceğini düşünmüyor.
Yeni değer yaratımı AI uygulama katmanında ortaya çıkabilir. Ve birçok potansiyel uygulama arasında oldukça tartışmalı bir değerlendirme öne sürdü: En çekici AI uygulama şirketleri, muhtemelen tam da bugün temel modelleri eğiten AI laboratuvarlarıdır.
Mantığı şu: AI yetenekleri sürekli güçlendikçe, önde gelen model geliştiricileri uzun vadede Token başına model çağrı hizmeti satma iş modelinde kalmayabilir.
Aksine, en gelişmiş zeka yeteneklerine sahip olan şirketler, yalnızca altyapı modeli sağlama aşamasını atlayarak doğrudan müşterilere tamamlanmış görevler satabilir, hatta belirli sektörlere kendi başlarına girerek iş yapabilir.
«Dünyanın en güçlü zekasına sahipseniz, Token yerine görev satmaya başlayabilir ve kendi işletmenizi kurabilirsiniz.»
Bu, AI şirketlerinin iş modelinde köklü bir değişimin yaşanabileceği anlamına geliyor.
Mevcut modelde AI şirketleri esas olarak model arayüzü, hesaplama gücü veya abonelik hizmetleri sunarak gelir elde ediyor; müşteriler ise bu yetenekleri kullanarak çeşitli uygulamalar geliştiriyor.
Ancak model geliştiricileri doğrudan görev sonuçlarını teslim ederse, ticari değerin dağılım şekli değişir. İşletmeler artık yalnızca modelin kullanım hakkını değil, sorunun çözülmesi ve işin otomatik olarak tamamlanmasıyla ortaya çıkan gerçek değeri satın alır.
Druckenmiller'in ilk verdiği örnek siber güvenlik.
Ona göre, en gelişmiş AI modelleri hem yepyeni siber güvenlik tehditleri yaratabilir hem de çok sayıda AI Agent konuşlandırarak bu tehditleri otomatik olarak tanımlama, savunma ve bunlara yanıt verme kapasitesine sahiptir.
«Siber güvenlik alanında bu şirketlerle kim rekabet edebilir?»
Görüşü şu: Gelişmiş AI'nın kendisi siber saldırı yeteneklerinin sınırlarını değiştirdiğine göre, en güçlü AI teknolojisine sahip şirketler aynı zamanda en güçlü savunma yeteneğine de sahip olabilir.
Sağlık hizmetleri ise muazzam potansiyele sahip bir diğer alan.
Model yetenekleri, otomasyon sistemleri ve uzmanlık alanı bilgisi sürekli birleştikçe, AI yalnızca mevcut işleri desteklemekle kalmayıp daha önce profesyoneller tarafından yapılması gereken işlerin bir kısmını doğrudan üstlenebilir.
Yatırımcılar açısından bu değişim, AI'nın değer yakalamasının altyapı sağlayıcılarından doğrudan ticari görevleri tamamlayabilen şirketlere kayabileceği anlamına geliyor.
Gelecekte dikkat edilmesi gereken şey yalnızca hangi işletmelerin en fazla GPU'ya sahip olduğu ve en fazla veri merkezi kurduğu değil, aynı zamanda kimin AI'yı kullanarak işi gerçekten tamamlayabildiği ve bundan gelir ile kâr elde edebildiğidir.
Ancak bu değerlendirmesini tüm yapay zeka sektörüne koşulsuz olumlu bakmakla eş tutmadı.
Röportajın sonunda, sunucu ona ciddiye alınması gereken en önemli yapay zeka ayı piyasası argümanlarını söylemesini istediğinde, iki yanıt verdi: siyasi risk ve finansman riski.
Her iki faktörün de endişe verici olduğunu düşünüyor. Yapay zeka teknolojisinin kendisi hızla ilerlemeye devam etse bile, politika ortamı ve sermaye arzındaki değişiklikler ilgili yatırımların getirisini ve gelişim hızını etkileyebilir.
VaR ile risk yönetimi yok: Kâr-zarar performansı uyumsuz olduğunda pozisyon azaltılmalı
Piyasa yönüne ilişkin değerlendirmesine kıyasla, Druckenmiller'in risk yönetimi açıklaması da aynı derecede dikkate değer.
Hisse senetleri, tahviller, emtialar ve faiz oranları gibi piyasaları uzun süredir kapsayan bir makro yatırımcı olarak, yatırımcıların her zaman belirli bir varlık sınıfında yüksek pozisyon tutması gerektiğine inanmıyor.
Yatırım kariyeri boyunca, hisse senedi piyasasından tamamen çekildiği ve diğer makro varlıklarda fırsat aradığı uzun bir dönem oldu.
Varlıklar arası tahsis özgürlüğü, belirsizlik olduğunda riski proaktif olarak azaltmasına olanak tanıyor; belirli bir yatırım stilini sürdürmek için pozisyon tutmaya zorlanmıyor.
Druckenmiller'in uzun vadeli getirilerinin eşit hızda birikmediğini, belirgin aşamalı özellikler gösterdiğini belirtiyor. Bazı yıllarda portföy yalnızca %5 ila %8 getiri elde edebilir; ardından üç-dört yıl süren güçlü bir performans gelebilir ve sonra nispeten durgun bir döneme girilebilir.
Bu yatırım yaklaşımını sürekli ortaya çıkan getiri patlama dönemleri olarak tanımlıyor.
Bu nedenle kısa vadede büyük yatırım fırsatlarının olmamasını önemsemiyor. Uzun süredir tam yıl zararı yaşamamış olmasının, yatırım sürecinde büyük geri çekilmeler yaşamadığı anlamına gelmediğini vurguluyor; sadece her yılın sonundan bir sonraki yılın sonuna kadar olan istatistiksel ölçüme göre nihayetinde negatif getiri kaydedilmediğini belirtiyor.
Risk yönetimi konusunda, yöntemi birçok kurumsal yatırımcıdan tamamen farklı.
Riske maruz değer (VaR) modellerine veya stres testlerine güvenmiyor; bunun yerine portföyün gerçek kâr-zarar performansını (P&L) en önemli risk sinyali olarak kullanıyor.
Bir pozisyonun gerçek performansı orijinal değerlendirmeden sapmaya başlarsa veya farklı varlıklar arasındaki korelasyon artık beklentilerle uyuşmazsa, risk maruziyetini azaltmayı düşünüyor.
Geleneksel risk modellerinde kritik bir sorun olduğunu düşünüyor: Piyasa gerçekten kaotik bir duruma girdiğinde, varlıklar arasındaki mevcut korelasyonlar genellikle geçersiz hale gelir. Ve bu korelasyonlar tam olarak birçok risk modelinin dayandığı temeldir.
Yılın başlarında, aynı anda hem yazılım hisselerinde açığa satış hem de AI altyapısı pozisyonları taşıyan bazı yatırımcıların bu korelasyon bozulmasının etkisini yaşadığını belirtti.
Buna karşılık, gerçekleşen kâr-zarar, yatırım varsayımları ile piyasa gerçekliği arasındaki sapmayı çok daha hızlı yansıtabilir.
Bunun arkasında işlem temposuyla ilgili bir disiplin de var.
Druckenmiller, yatırımcıların da tıpkı sporcular gibi iyi ve kötü form dönemlerinden geçtiğine inanıyor.
Yargılarının piyasa tarafından sürekli doğrulandığını gördüğünde pozisyonlarını artırıyor; yargıları sık sık hata vermeye başladığında riski azaltıp daha küçük pozisyonlarla yeniden ritim bulmaya çalışıyor.
Bu durumu beyzbol maçındaki vurucuya benzetiyor: Bazen gelen topu net görebilirsiniz, bazen de hiçbir şekilde hissi yakalayamazsınız. «Formda olduğumda büyük bahisler oynarım. Formda olmadığımda ise mümkün olduğunca küçük denemeler yapmaya çalışırım.»
Ona göre yatırımdaki en önemli yeteneklerden biri, ne zaman saldırmak ve ne zaman duraklamak gerektiğini bilmektir.
Büyük yatırımcıların avantajı zekâda değil, uygulama, açık fikirlilik ve disiplindedir
Druckenmiller ayrıca yüksek zekâlı yatırımcıların kolayca yaptığı hatalardan bahsetti.
Ona göre zeki olmak yatırım başarısını garanti etmez. Aslında aşırı zekâ bazen yatırımcının yargısını zamanında ayarlamasını engelleyebilir.
Bunun nedeni, bir yatırım mantığı oluşturmak için çok zaman harcandığında insanların kendi araştırma sonuçlarına aşırı bağımlı hale gelmesidir. Piyasa değişmiş olsa bile önceki yargılarının artık geçerli olmayabileceğini kabul etmek istemezler.
Druckenmiller'e göre yatırım, bir tür «entelektüel alçakgönüllülük» (Intellectual Humility) gerektirir; yani her zaman açık fikirli olmak ve yeni bilgilere göre yargıyı ayarlamaya istekli olmak.
Yüksek yoğunlaşmalı yatırıma karşı değil.
Aksine, yatırım felsefesini bir zamanlar şu ünlü sözle tanımlamıştı: «Tüm yumurtaları bir sepete koyun ve sonra o sepeti dikkatle izleyin.» Ancak ona göre birçok yatırımcı yalnızca ilk yarıyı hatırlıyor, ikinci yarıyı unutuyor.
Yoğunlaşmalı yatırım, yatırımcının güçlü bir inanca sahip olmasını gerektirirken aynı zamanda piyasa değişimlerini yakından izlemesini zorunlu kılar. Gerçekler yatırım mantığından sapmaya başladığında hızla harekete geçmek gerekir.
İyi yatırımcılar ile en üst düzey yatırımcılar arasındaki fark için dört özelliği vurguladı: yatırım işine duyulan büyük tutku, sürekli öğrenme arzusu, neredeyse takıntılı düzeyde rekabetçilik ve sıkı disiplin.
Ona göre, zirvedeki yatırımcılar genellikle kazanmaya aşırı derecede isteklidir ve kaybetmeye de aşırı derecede isteksizdir. Daha da önemlisi, farklı yatırımcıların somut yöntemleri tamamen farklı olabilse de, kendi yatırım disiplinlerine uzun vadede bağlı kalabilirler.
Kendi işlem tarzı da bir bakıma bu muhakeme ile uygulama birleşimini yansıtıyor. Druckenmiller bunu «önce yatırım yap, sonra araştır» (Invest, Then Investigate) olarak adlandırıyor.
Cazip bir yatırım fikri duyduğunda, teknik grafiklerin mantıkla örtüştüğünü gördüğünde veya fikri ortaya atan kişinin ilgili sektörü gerçekten anladığını düşündüğünde, önce anlamlı bir pozisyon açabilir.
Bu pozisyon mutlaka çok büyük olmayabilir, ancak yanlış bir değerlendirme durumunda yine de belirgin bir kayıp yaratmaya yeter.
İlk kararı verirken elindeki bilgi, geleneksel yatırımcıların talep ettiğinin yalnızca yaklaşık %15'i kadar olabilir.
Sonrasında araştırma ekibine iki üç hafta derinlemesine inceleme yaptırır ve yeni bilgilere göre pozisyonu artırmaya devam etmeye ya da doğrudan çıkmaya karar verir.
Bu yöntem araştırmayı ihmal etmek anlamına gelmez; ilk muhakemeyi, gerçek piyasa geri bildirimini ve sonraki derinlemesine araştırmayı birleştirerek bilginin tamamen yeterli olmasını beklerken yatırım fırsatlarını kaçırmaktan kaçınmayı amaçlar.
Ancak, geçmişte işlem disiplinini ciddi şekilde ihlal ettiğini de kabul ediyor.
Ocak 2000'de Nasdaq ile ilgili pozisyonunu satmış, ancak teknoloji hisseleri balonunun zirveye ulaştığı günün hemen ardından yeniden almıştı.
Piyasa zirvesine muhtemelen sadece bir saat kaldığını düşünüyordu.
Onu yeniden almaya iten temel göstergelerdeki değişim değil, aşırı kaçırma korkusuydu (FOMO).
Birisi ona bu hatadan ne öğrendiğini sorduğunda, «Hiçbir şey öğrenmedim. O zaman bunu yapmamam gerektiğini biliyordum ama kendimi tutamadım.» diye yanıtladı.
ABD'nin karşı karşıya olduğu uzun vadeli riskler: yetenek arzı ve mali açık
Kısa vadeli piyasa dalgalanmalarının yanı sıra Druckenmiller, yavaş yavaş birikmekte olan ancak ABD ekonomisi üzerinde derin etkiler yaratabilecek iki sorundan bahsetti.
Birincisi eğitim ve yetenek arzı.
ABD'de anaokulundan liseye kadar temel eğitim kalitesinin düştüğünden endişe ediyor. Geçmişte ABD, dünyanın dört bir yanından seçkin yetenekleri çekerek yerel eğitim sisteminin eksikliklerini kısmen telafi edebiliyordu.
Ancak göç politikaları yüksek vasıflı yeteneklerin ABD'ye girişini kısıtlamaya devam ederse, ABD'nin teknoloji inovasyonunu uzun vadede destekleyen bu mekanizma zayıflayabilir.
ABD'deki büyük teknoloji şirketlerinin önemli bir kısmının göçmenler tarafından yönetildiğini ve gelecekteki yetenek akışının sürdürülüp sürdürülemeyeceğinin ABD teknoloji sektörünün uzun vadeli rekabet gücünü doğrudan etkileyeceğini belirtti.
Buna rağmen, ilgili politikaların nihayetinde ayarlanabileceğine hâlâ inanıyor.
İkinci sorun ABD maliyesi.
Druckenmiller, 2011-2012 yıllarında ABD'deki birçok üniversitede gençleri mali açık ve refah harcamaları konusuna dikkat etmeye çağırdığını hatırlıyor.
O dönemde demografik değişimlere dayanarak ABD'nin mali baskısının 2020-2030 yılları arasında belirgin şekilde artacağını öngörmüştü.
Sonraki pandemi harcamaları ve uzun süreli düşük faiz ortamında sürekli genişleyen hükümet harcamaları, mali sorunları daha da biriktirdi.
Ancak doların uluslararası rezerv para birimi statüsü, ABD'nin diğer ülkelerin sürdüremeyeceği açık düzeylerine oldukça uzun bir süre dayanmasını sağlıyor.
Bu durumun sonsuza kadar süremeyebileceğinden endişe ediyor.
İflas hakkındaki bir sözü ödünç alarak, mali krizin ortaya çıkma şeklini şöyle tanımladı: «Önce yavaş yavaş gerçekleşir, sonra aniden tamamen patlar.»
Önümüzdeki on yılda ABD'nin bir finansal piyasa krizi tarafından tetiklenen mali reform yapması gerekebileceğini öngörüyor.
Bu, krizin kaçınılmaz olarak kapıda olduğunu düşündüğü anlamına gelmiyor; uzun vadede biriken mali dengesizliklerin nihayetinde piyasa baskısı yoluyla siyasi düzeyde ayarlamaları tetiklemesi gerekebileceğini kastediyor.
Gelecek On Yıl: Uzay Veri Merkezleri, Nükleer Füzyon ve Kanser Tedavisi
Gelecek yılın piyasa gidişatı konusunda son derece temkinli olmasına rağmen, Druckenmiller gelecek on yılın teknolojik gelişmeleri konusunda hâlâ iyimser.
Görünüşte radikal ama gerçekleşme olasılığı olduğunu düşündüğü birkaç tahmin sunması istendiğinde, üç yön belirledi.
Birincisi nükleer füzyon.
Önümüzdeki on yıl içinde nükleer füzyonun gerçekleştirilmesi veya en azından nükleer füzyonun ticarileşmesinin yakında gerçekleşeceğinin açıkça kanıtlanması olasılığını yaklaşık %20 olarak değerlendiriyor.
İkinci yön uzay veri merkezleri.
Önümüzdeki on yıl içinde uzayda veri merkezi konuşlandırılması için verdiği olasılık en az %70, hatta daha yüksek olabilir.
Bu değerlendirme, hesaplama altyapısının uzun vadeli evrimine ilişkin iyimser beklentisini yansıtıyor. Geleneksel yapay zeka altyapısı yatırımlarının getiri fırsatlarının değişmekte olduğunu düşünse de bu, hesaplama talebinin veya ilgili teknolojik yeniliklerin sona yaklaştığı anlamına gelmiyor.
Üçüncü yön sağlık, özellikle kanser tedavisi.
Druckenmiller, yaklaşık 30 yıldır Memorial Sloan Kettering Kanser Merkezi'nin yönetim kurulunda görev yaptığını belirtti.
Ona göre, kanser tedavisi alanında son on yıllardaki atılımlar gen dizileme, gen mutasyonlarının anlaşılması ve immünoterapi gibi teknolojilerdeki ilerlemelerden kaynaklandı.
AI'nın devreye girmesi bu süreci daha da hızlandırabilir.
«Kanseri yeneceğimize inanıyorum. Kanserin yönetilebilir bir hastalık haline geleceğine inanıyorum. Yirmi yıl değil, on yıldan bahsediyorum.»
Buradaki «yenmek», tüm kanserlerin on yıl içinde tamamen iyileştirileceği anlamına gelmiyor; Druckenmiller'in kanserin giderek yönetilebilir bir hastalık haline geleceğine dair kişisel uzun vadeli iyimser öngörüsüdür.
Bu da neden kısa vadeli piyasalarda muhafazakâr bir tutum seçerken teknolojik yeniliklere olan uzun vadeli güveninden vazgeçmediğini açıklıyor.
Ona göre, teknolojinin uzun vadeli gelişim eğilimi ile finansal piyasaların kısa vadeli fiyatlama ortamı birbirinden farklı iki şeydir.
AI hâlâ büyük ekonomik değer yaratabilir, ancak bu, ilgili varlıkları herhangi bir zamanda satın almanın ideal yatırım getirisi sağlayacağı anlamına gelmez.
Yıl başında tamamen iyimser bir görünümden bugün neredeyse yönsel işlemlerden çekilmeye kadar, Druckenmiller'in yaptığı şey önceki AI değerlendirmesini reddetmek değil, piyasa ortamının değiştiğini kabul etmektir.
Günümüz yatırımcıları için onun görüşleri iki ipucuna işaret ediyor: bir yandan para politikası, kredi ortamı ile siyasi ve finansman riskleri AI varlıklarının yatırım koşullarını değiştiriyor; diğer yandan AI altyapı inşasından gerçek ticari uygulamalara geçtikçe, bir sonraki değer yaratıcıları geçtiğimiz dört yılda en güçlü performans gösteren şirketler olmayabilir.
Belirsizlik olduğunda sermayeyi korumak, gerçek fırsatlar ortaya çıktığında yoğun bahis yapmak — belki de Druckenmiller'in birden fazla piyasa döngüsünü aşabilmesinin temel yatırım yöntemi budur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler