Bessent, ABD tahvillerini kurtarmak için harekete geçti, eski danışmanı açıkça eleştirdi: Bu bir "hata"
Orijinal Başlık: «"Bessent'in Hocası" Bessent'e Şiddetle Karşı Çıkıyor: Hazine Tahvillerini Geri Almak "İki Yüzyılda Birikmiş Varlıkları" Tüketmektir -- Hazine Tahvillerinin Güvenilirliği»
Orijinal Yazar: Long Yue, Wall Street Görüşü
Milyarder yatırımcı Stanley Druckenmiller, eski öğrencisi ve ABD Hazine Bakanı Bessent'in uzun vadeli Hazine tahvili geri alım planını genişletme hamlesini kamuoyu önünde eleştiren bir makale kaleme alarak bu adımın "hata" olduğunu söyledi. Ona göre mevcut enflasyon, istihdam ve bütçe açığı verileri getirilerin baskılanmasını desteklemiyor; bu uygulama özünde likidite yönetimi değil fiyat yönetimidir ve yalnızca mali ertelemeyi sübvanse eder, Hazine tahvillerinin güvenilirliğini tüketir. Tarihte getiri yönetiminin hiçbir zaman iyi bir sonu doğmamıştır. Bir zamanlar neredeyse her gün iletişim kuran hoca-öğrenci ikilisi, Hazine piyasası yönetimi konusunda cephe cepheye karşı karşıya geldi.
24 Ağustos'ta milyarder yatırımcı Stanley Druckenmiller, Wall Street Journal'da "Tahvil Piyasasının Konuşmasına İzin Verin" (Let the Bond Market Speak) başlıklı bir yorum yazısı yayımlayarak ABD Hazine Bakanı Bessent'in uzun vadeli Hazine tahvili geri alım planını genişletme girişimini açıkça eleştirdi ve bunun bir "hata" olduğunu söyledi.
Druckenmiller, Bessent'in hedge fon sektöründeki ilk yıllarındaki akıl hocasıdır. Bloomberg'in haberine göre Bessent, kendi hedge fonunu yönettiği dönemde neredeyse her gün Druckenmiller ile iletişim halindeydi. İkisi de George Soros'un emrinde yetişmişti; Soros ise sterlini açığa satmasıyla ünlü, merkez bankaları ve hükümetlerle mücadele eden efsanevi bir isimdir.
"Hükümet temel dinamiklere karşı fiyatı savunmaya çalıştığında, sonunda her zaman kaybeden olur," diye yazdı Druckenmiller makalesinde.
Hoca öğrencisini eleştirmeye başladığında, bu sert ifadeli yorum yazısı, Bessent'in tahvil getirilerini etkileme girişimine yönelik şimdiye kadarki en ağır kamuoyu muhalefeti olabilir.
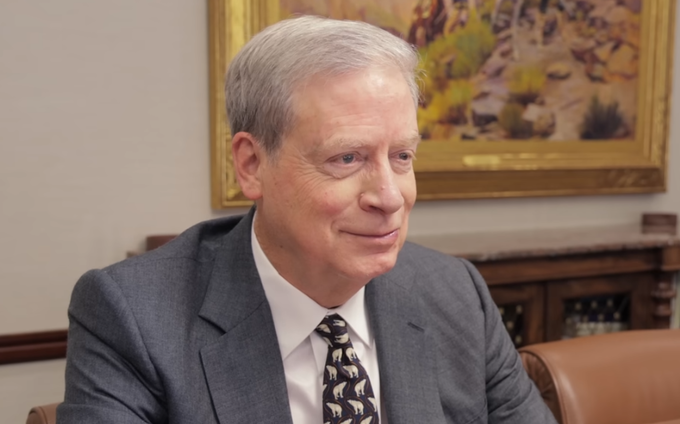
Stanley Druckenmiller video ekran görüntüsü
Temel Dinamikler Getirilerin Baskılanmasını Desteklemiyor
Druckenmiller ayrıca mevcut makro verilerin uzun vadeli getirilerin baskılanması mantığını hiçbir şekilde desteklemediğine dikkat çekti:
· Enflasyon %3-%4 arasında, 2021'den bu yana sürekli olarak Fed'in hedefinin üzerinde
· İşsizlik oranı %4,1, her tanıma göre tam istihdam
· Mali açık GSYİH'nin yaklaşık %6'sına yaklaşıyor — "ABD, barış zamanında ve tam istihdam koşullarında bu rakamı hiç görmemişti"
· Ulusal borç, Hazine müdahalesinin aynı haftasında 40 trilyon doları aştı
· Bu mali yılda net faiz giderleri 1,1 trilyon doları aşacak ve savunma bütçesini geride bırakacak
Bu bağlamda, 10 yıllık Hazine tahvil getirisi hâlâ ekonominin nominal büyüme oranının altında veya bu seviyede seyrediyor. Druckenmiller şöyle diyor:
Bu, tam istihdamda ve enflasyonun hedefin üzerinde olduğu bir ortamda %6 açık veren bir borçlunun (federal hükümet) finansman maliyetinin hâlâ büyüme hızına kabaca eşit olduğu anlamına geliyor. Tarihsel olarak bu, sıkılaşma değil, gevşek finansal koşullardır.
Şöyle yazıyor:
Tahvil piyasası, bazılarının iddia ettiği gibi bir 'tahvil bekçisi' gibi davranmıyor. O, nihayet sesini yükseltmeye başlayan yumuşak bir hedef; Hazine ise onu bastırmak için acele ediyor.
"Her baz puanlık yapay baskı, erteleme için bir sübvansiyondur"
Druckenmiller'ın temel mantığı şu: Uzun vadeli getiriler, ABD'nin kalan tek mali disiplin mekanizmasıdır.
Her iki parti de son on yılda taahhütleri genişletti ve mali aritmetiği görmezden geldi. Yalnızca eylemsizliğin maliyeti görünür ve acil hale geldiğinde — ipotek faizleri ısırmaya başladığında, tahvil ihale sonuçları zayıfladığında ve uzun vadeli tahvil yükselişinin siyasi maliyeti nihayet harcamalara dokunmanın siyasi maliyetini aştığında — harekete geçilecek.
Sonuçları doğrudan işaret ediyor:
Her baz puanlık yapay getiri baskısı, erteleme için bir sübvansiyondur. Uzun vadeli faizleri düşük tutmak, faiz maliyeti tahminlerini süsler, görünürdeki aciliyeti azaltır ve görevdeki yetkililerin seçmenlere borcun başkalarının sorunu olduğunu garanti etmesine olanak tanır.
Ayrıca, bu genişletilmiş geri alım operasyonlarının, ara seçimlerin son düzlüğüne denk geldiğine dikkat çekiyor.
Siyasi takvimi takip ediyormuş gibi görünen borç yönetimi bile, iki yüzyılda biriktirilen bir varlığı tüketir: ABD tahvil piyasasının güvenilirliği. Bu varlık, değerini o kadar kolay geri kazanamaz.
Tarihsel emsal: Getiri yönetimi nasıl sonuçlandı
Druckenmiller, bu yolun sonunu uyarmak için tarihe atıfta bulunuyor:
1942'den 1951'e kadar, Fed, II. Dünya Savaşı'nı finanse etmek için uzun vadeli Hazine getirilerini bastırdı. Bu tavan, savaş sonrasında da devam etti; para basarak açık finansmanı sağlandı ve sonunda çift haneli enflasyona yol açtı. Bu mekanizma, 1951'deki Hazine-Fed Anlaşması'na kadar sökülmedi; ardından gelen yıllarda finansal baskı, bir nesil tasarruf sahibinden sessizce vergi topladı.
ABD'li politika yapıcıların borç yönetimi ile fiyat yönetimi arasına çizgi çekmesinin bir nedeni var. Bu müdahale o çizgiyi eritmeye başlıyor.
Ayrıca tırmanma yolunu da uyardı: Bessent'in duyurusundan bir gün sonra operasyon büyüklüğünün 4 milyar doları aşabileceğini ima etti; tahvil piyasası tepki vermediğinde, Hazine üst düzey yetkilileri gazetecilere Hazine Genel Hesabı'nın (TGA) müdahale için kullanılabileceğini söyledi.
Piyasa, Hazine'nin belirli bir fiyatı savunduğuna inandığı anda, her getiri artışı resmi kararlılığın bir testine dönüşür ve operasyon büyüklüğü bu testlere dayanmak için sürekli genişletilmek zorunda kalır.
Önerisi: Piyasanın konuşmasına izin verin
Druckenmiller yazının sonunda doğru yaklaşımın ne olduğunu belirtti:
· Geri alım operasyonlarını asıl amacına döndürün: küçük ölçekli, düzenli, cari olmayan tahviller için likidite yönetimi, üç aylık refinansman toplantılarında açıklanır ve asla getiri yükselirken geçici olarak artırılmaz
· Borç vadesini dürüstçe uzatın ve piyasa fiyatlamasını kabul edin — "30 yıllık Hazine tahvili ancak %5,5 ile eritilebiliyorsa, bu bir kriz değil, bir faturadır"
· Uzun vadeli getirileri gerçekten düşürmenin tek yolu: temel açığı çözmek ve sosyal güvenlik reformunu ilerletmek
Sonucu şu:
Hükümetin temellere karşı fiyat savunması her zaman kaybeder. Tek değişken, pes etmeden önce ne kadar para harcadığıdır. Güvenilir bir mali konsolidasyon planı, uzun vadeli getiriler üzerinde bu geri alım programının büyüklüğünün 1000 katından daha fazla etki yaratır.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler