Anthropic halka arz fiyatlaması çok mu yüksek? DCF modeli makul değerin yalnızca 53 dolar olduğunu öngörüyor
Özet
· Değerlemede belirgin bir görüş ayrılığı var: Capital Times yazarı Ihor Pokhyton, Anthropic'in DCF ağırlıklı değerini hisse başına yaklaşık 53 dolar olarak tahmin ediyor; bu, 70 ila 78 dolarlık planlanan halka arz fiyatının yaklaşık %24 ila %32 altında. Tersinden söylemek gerekirse, halka arz fiyatı tahmini değerin yaklaşık %32 ila %47 üzerinde bir prim içeriyor.
· Büyüme hâlâ hızlı, ancak yavaşlıyor: Üçüncü çeyrek geliri yaklaşık 170 milyar dolar olup yıllık bazda yaklaşık 12 katına çıktı; ancak çeyreklik artış önceki çeyrekteki yaklaşık %140'tan %47'ye geriledi.
· Kâr marjı hesaplama gücü verimliliğine bağlı: Üçüncü çeyrekte sunucu ve altyapı maliyetlerinin gelire oranı %48'den %58'e yükseldi; uzun vadeli kâr marjı hâlâ sınavla karşı karşıya.
· Halka arz fiyatı on yıl sonraki büyümeyi peşinen fiyatlıyor: On yıl sonra gelirin 430 milyar dolar olacağı varsayımıyla, 70 ila 78 dolarlık fiyatlamayı desteklemek için uzun vadeli faaliyet kâr marjının yaklaşık %48 ila %54'e ulaşması gerekiyor.
Claude'un arkasındaki Anthropic, yapay zeka sektörünün en çarpıcı büyüme hikâyelerinden birini halka açık piyasaya taşıyor. Ancak bir şirketin yeterince hızlı büyümesi, yatırımcıların fiyata bakmaksızın hisse satın alabileceği anlamına gelir mi?
10 Kasım'da Anthropic, güncellenen izahnamesinde hisse başına 70 ila 78 dolarlık halka arz fiyat aralığını açıkladı. Halka arz sonrası tam seyreltilmiş sermaye üzerinden bu, yaklaşık 1,22 trilyon ila 1,36 trilyon dolarlık bir değerlemeye karşılık geliyor. Capital Times yazarı Ihor Pokhyton ise 17 Kasım'da yayımlanan analizinde, indirgenmiş nakit akışı (DCF) modeliyle yaklaşık 924 milyar dolar, hisse başına 53 dolarlık ağırlıklı bir değerlemeye ulaştı.
53 doları referans aldığımızda, halka arz fiyatı aralığın alt sınırı olan 70 dolarda bile yaklaşık %32 prim içeriyor; 78 dolar üzerinden hesaplandığında ise bu oran %47'ye çıkıyor. Bu, Anthropic'in büyüme alanından yoksun olduğu anlamına gelmiyor; mevcut fiyatın, yatırımcıların şirketin önümüzdeki on yıldaki genişlemesinin ve kârlılığının çoğu teknoloji devinin tarihsel deneyimini sürekli olarak aşacağına inanmasını gerektirdiği anlamına geliyor.
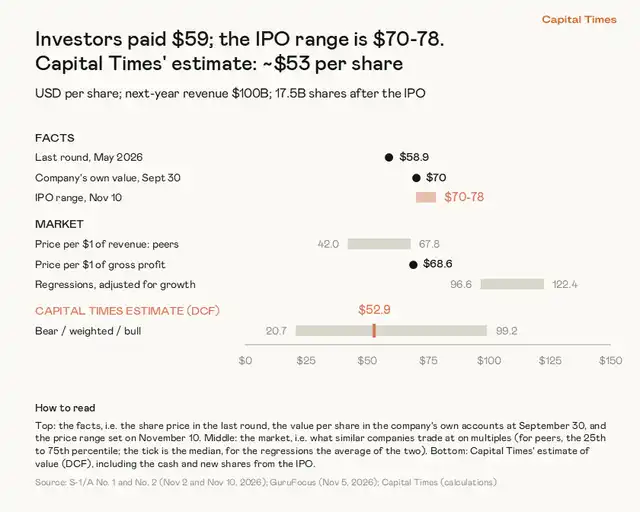
Şekil 1: Piyasa halka arz fiyatı, önceki finansman turu fiyatı ve Capital Times'ın DCF değerlemesinin karşılaştırması. Kaynak: Capital Times.
12 kat büyümenin arkasında: Hesaplama maliyetleri kârlılığı zorluyor
Finansal verilere bakıldığında, Anthropic gerçekten de son derece nadir görülen bir genişleme yaşıyor. 2026'nın üçüncü çeyreğinde şirketin geliri yaklaşık 17 milyar dolar iken, geçen yılın aynı döneminde bu rakam yalnızca yaklaşık 1,4 milyar dolardı; bir yılda yaklaşık 12 kat artış. Karşılaştırma açısından, Nvidia'nın yapay zeka patlamasındaki en güçlü çeyreğinde bile gelir artışı bu kat sayıya hiçbir zaman ulaşmadı.
Ücretli müşteri tabanındaki genişleme de belirgin. Yıllık harcaması 100 bin doları aşan müşteri sayısı yaklaşık 950'den 11.900'ün üzerine çıktı; bir yıl önce hizmetlerini kullanan müşteriler ise bugün yaklaşık 9 kat daha fazla harcıyor. Bu, büyümenin yalnızca yeni müşterilerden gelmediğini, mevcut müşterilerin de yapay zeka kullanımını sürekli artırdığını gösteriyor.
Ancak yüksek baz etkisi altında büyüme yavaşlamaya başladı. Bu yılın ikinci çeyreğinde Anthropic'in geliri çeyreklik bazda yaklaşık 2,4 katına çıkarken, üçüncü çeyrekte bu oran yaklaşık 1,5 kat oldu; yani çeyreklik artış oranı yaklaşık %140'tan %47'ye geriledi. Şirket ayrıca izahnamesinde yatırımcıları, gelecekteki büyüme hızının düşmeye devam etmesinin beklendiği konusunda uyardı.
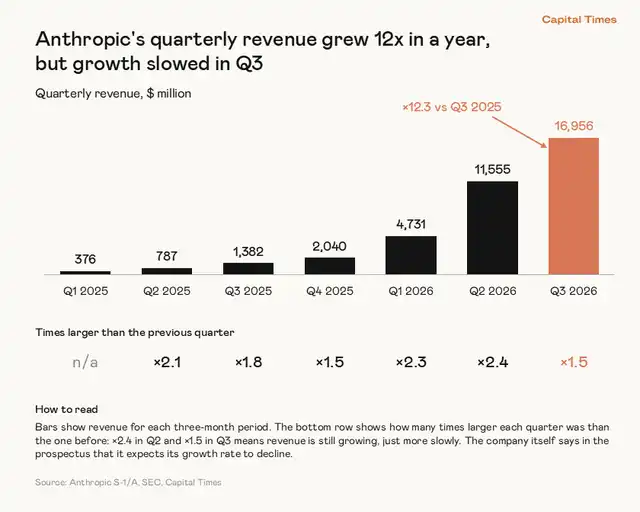
Şekil 2: Anthropic'in 2025'in ilk çeyreğinden 2026'nın üçüncü çeyreğine kadar çeyreklik geliri; en son çeyrekte yıllık bazda yaklaşık 12 kat artış, ancak çeyreklik büyüme hızı yavaşladı. Kaynak: Capital Times.
Öte yandan, Anthropic artık yalnızca finansmanla büyümeyi sürdüren bir yapay zeka şirketi değil. İlk dokuz ayda defterlerdeki zarar 104 milyar dolara ulaştı, ancak bunun yaklaşık 94 milyar doları dönüştürülebilir tahvillerin gerçeğe uygun değer yeniden değerlemesinden kaynaklanıyor ve cari dönemde nakit çıkışı anlamına gelmiyor. Tek seferlik kalemler hariç tutulup hisse bazlı teşvik giderleri dahil edildiğinde, şirketin son iki çeyrekteki faaliyet kâr marjı sırasıyla %8,4 ve %8,2'ye ulaştı; ilk dokuz ayda faaliyet nakit akışı da yaklaşık 6,6 milyar dolar oldu.
Ancak faaliyet kârlılığına yeni ulaşmaktan, trilyon dolarlık bir değerlemeyi desteklemek için gereken uzun vadeli yüksek kâr marjlarına giden yolda hâlâ kritik bir eşik var: hesaplama maliyetleri.
Yazara göre, Anthropic'in uzun vadeli değerini belirleyen kilit faktör yalnızca modelin ne kadar güçlü olduğu ve müşteri büyümesinin ne kadar hızlı olduğu değil, aynı zamanda her bir dolar gelir yaratmak için sunuculara ve hesaplama gücüne ne kadar ödeme yapılması gerektiğidir.
2026'nın üçüncü çeyreğinde Anthropic'in hesaplama ve altyapı harcamaları 9,9 milyar dolara ulaştı; ilk dokuz ayda kümülatif olarak yaklaşık 18,8 milyar dolar oldu. Daha önce bu tür maliyetlerin gelire oranı üst üste beş çeyrek boyunca düşerek %251'den %48'e gerilemiş ve şirketin ölçek ekonomisi elde ettiğine işaret etmişti. Ancak üçüncü çeyrekte bir tersine dönüş yaşandı: hesaplama maliyetleri çeyreklik bazda %77 artarak gelir artışı olan %47'yi geride bıraktı ve maliyet oranı yeniden %58'e yükseldi.
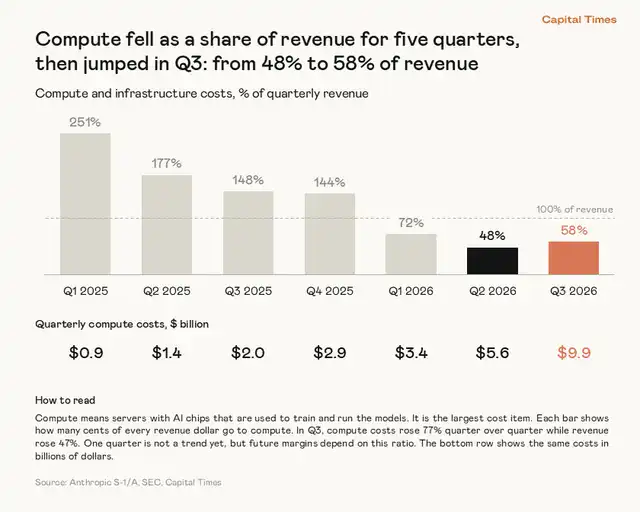
Şekil 3: Hesaplama gücü ve altyapı maliyetlerinin çeyreklik gelire oranı, üçüncü çeyrekte %48'den %58'e yükseldi. Kaynak: Capital Times.
Anthropic, talebi karşılamak için yüksek maliyetli kısa vadeli sözleşmeler yoluyla ek hesaplama kapasitesi satın aldığını ve bunun da çeyreklik harcamaları artırdığını açıkladı. Tek bir çeyrek, uzun vadeli eğilimin tersine döndüğünü kanıtlamak için yeterli değil; ancak hesaplama gücü maliyetlerinin sürdürülebilir şekilde düşüp düşemeyeceği, gelecekteki kâr marjı üst sınırını doğrudan etkiliyor.
Daha da önemlisi, Anthropic yaklaşık 895 milyar dolarlık sunucu, bulut hizmeti ve veri merkezi ile ilgili satın alma ve kiralama taahhüdü imzaladı; ödeme süresi 2045'e kadar uzanıyor. Bu sözleşmelerin bir kısmı fesih hakkı veya ek koşullar içeriyor ve tamamı geri alınamaz borç niteliğinde değil; ancak yine de şirketin AI genişlemesini sürdürmek için bağımlı olduğu devasa altyapı yatırımını yansıtıyor.
IPO tamamlandıktan sonra şirketin yaklaşık 213 milyar dolar nakit bulundurması bekleniyor; gelecek 12 aydaki ilgili ödemeler 70 milyar dolara yakın. Mevcut nakit baskısı mutlaka en temel sorun olmayabilir. Asıl risk şu: Gelir artışı beklenenden daha hızlı yavaşlarsa, uzun vadeli hesaplama gücü taahhütleri kârı sıkıştırmaya başlayabilir.
DCF neden yalnızca 53 dolar veriyor? İhraç fiyatı hangi büyüme varsayımlarını içeriyor
Benzer şirketlerin fiyat-satış oranıyla piyasa fiyatını tahmin etmekten farklı olarak DCF, bir şirketin gelecekte üreteceği nakit akışlarının bugün gerçekte ne kadar değerinde olduğunu hesaplamaya çalışır. Yazarın modeli temel olarak üç faktöre bağlı: on yıl sonraki gelir büyüklüğü, olgunluk dönemi faaliyet kâr marjı ve nakit akışı iskonto oranı.
Yazar, Anthropic'in 2027 gelirinin yaklaşık 100 milyar dolara ulaşacağını tahmin ediyor. Bu yılın Ekim ayındaki yaklaşık 81 milyar dolarlık yıllıklandırılmış gelir koşu hızına bakıldığında, bu özellikle agresif bir kısa vadeli varsayım değil. Ancak değerleme açısından, gelecek yıl 85 milyar, 100 milyar veya 120 milyar dolar elde edilmesi belirleyici değişken değil; değerleme farkını asıl yaratan on yıl sonraki şirket ölçeğidir.
Temel senaryoda yazar, Anthropic'in on yıl sonra yıllık gelirinin 430 milyar dolara ulaşacağını ve olgunluk dönemi faaliyet kâr marjının %30 olacağını varsayıyor; bu, Alphabet'in gelirinin 100 milyar dolar eşiğini aştıktan sonraki büyüme seyrine ve AWS'nin son sekiz yıldaki ortalama kâr marjına dayanıyor. Kötümser senaryo 250 milyar dolar gelir ve %21,5 kâr marjı; iyimser senaryo ise 715 milyar dolar gelir ve %40 kâr marjı olarak belirlendi.
Model ilk beş yılda %11,6 iskonto oranı kullanıyor, ardından kademeli olarak %9'a düşürüyor ve işletmenin başarısız olma olasılığını ayrıca dikkate alıyor. IPO ile eklenen paylar ve toplanan fonlar dahil edildiğinde, kötümser, temel ve iyimser senaryolar sırasıyla hisse başına yaklaşık 21 dolar, 46 dolar ve 99 dolara karşılık geliyor. %25, %50, %25 ağırlıklandırmayla sonuç yaklaşık 53 dolar oluyor.
Burada bir ayrım yapmak gerekiyor: 53 dolar baz senaryonun değerlemesi değil, üç senaryonun ağırlıklı sonucudur. Uzun vadeli bir dizi işletme varsayımına dayanan bir model tahminidir, kesin bir hedef işlem fiyatı değildir.
53 dolarlık değerleme sonucunu test etmek için yazar tersine bir hesaplama yapmıştır: eğer 70 ila 78 dolar arasındaki ihraç fiyatı makulse, Anthropic'in on yıl sonra tam olarak ne kadar gelir ve kâr yaratması gerekir?
Uzun vadeli %30 faaliyet kâr marjı varsayımı altında, hisse başına 70 doları desteklemek için on yıl sonra yaklaşık 757 milyar dolar yıllık gelir gereklidir; 78 doları desteklemek için ise yaklaşık 868 milyar dolar gereklidir. Ölçek referansı olarak, metinde belirtilen Amazon'un son 12 aylık geliri yaklaşık 797 milyar dolardır. Yani Anthropic on yıl içinde bugünkü Amazon'a kabaca eşdeğer, hatta daha büyük bir hacme ulaşmak zorundadır.
Eğer gelir yalnızca yazarın belirlediği 430 milyar dolarlık baz senaryoya ulaşırsa, ihraç fiyatını desteklemek için uzun vadeli faaliyet kâr marjının yaklaşık %48 ila %54'e yükseltilmesi gerekir. Bu, Microsoft'un yaklaşık %47'lik faaliyet kâr marjından yüksektir ve AWS'nin son sekiz yıldaki yaklaşık %30'luk ortalamasını da belirgin şekilde aşmaktadır.
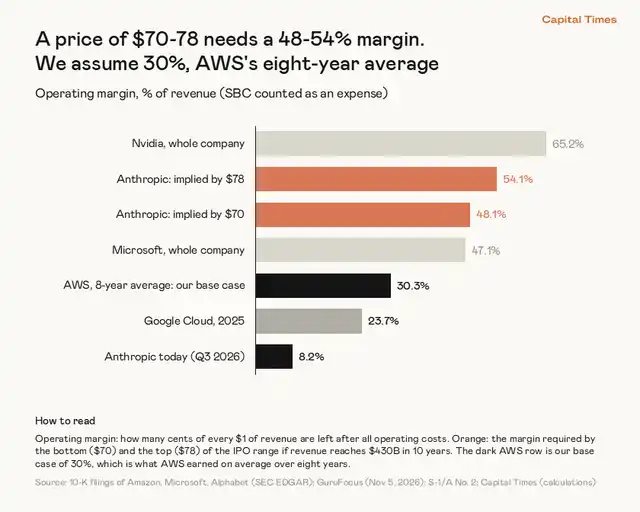
Şekil 4: On yıl sonra 430 milyar dolar gelir varsayımı altında, 70–78 dolar ihraç fiyatının ima ettiği faaliyet kâr marjının AWS, Microsoft, Nvidia ve diğer şirketlerin kâr marjlarıyla karşılaştırılması. Kaynak: Capital Times.
İhraç fiyatının en zor gerçekleştirilebilir kısmı tam da budur: Anthropic bir yandan bulut bilişim ve çip ekosistemine yüksek miktarda hesaplama gücü ücreti ödemeye devam etmek, diğer yandan da en üst düzey yüksek kârlı teknoloji şirketlerine yakın bir kârlılık düzeyi oluşturmak zorundadır. İkisi kesinlikle bir arada olamaz değildir, ancak hata payı sınırlıdır.
Değerleme anlaşmazlığı: AI pazarının nihai büyüklüğü gerçekte ne kadar?
Bu, piyasadaki tek Anthropic nakit akışı değerlemesi değildir. Tanınmış değerleme akademisyeni Aswath Damodaran yaklaşık 1,45 trilyon dolarlık bir öz sermaye değerlemesi sunmuştur ve bu, Capital Times'ın yaklaşık 924 milyar dolarlık değerlemesinden belirgin şekilde yüksektir.
İki model arasındaki en büyük anlaşmazlık, iskonto oranının birkaç puan farklı olması değil, AI pazarının nihai durumuna ilişkin yargıdır. Damodaran, Anthropic'in on yıl sonra yıllık gelirinin 1 trilyon dolara yaklaşacağını varsaymaktadır; Capital Times'ın baz senaryosu ise yalnızca 430 milyar dolardır. İlki, Anthropic'in geliri yüz milyarlarca dolara ulaştıktan sonra bile uzun yıllar boyunca yaklaşık %29'luk yıllık ortalama büyüme oranını koruması gerektiği anlamına gelir; bu, çoğu büyük teknoloji şirketinin benzer ölçek aşamasındaki tarihsel performansını aşmaktadır.
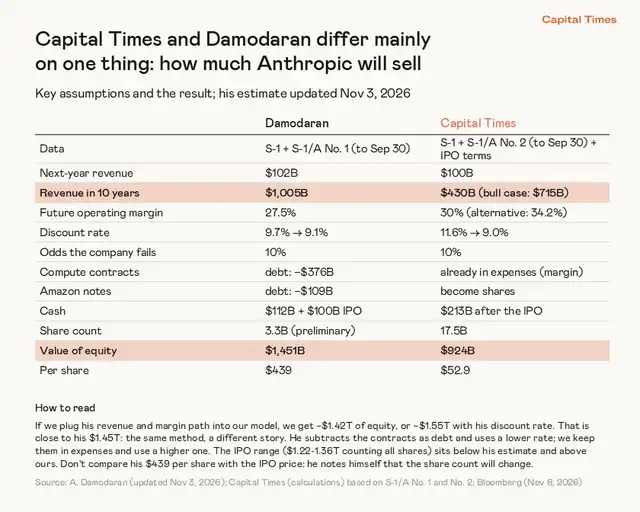
Şekil 5: Damodaran ile Capital Times'ın temel değerleme varsayımlarının karşılaştırması. İki taraf arasındaki fark esas olarak on yıl sonrasına ilişkin gelir tahminlerinden kaynaklanmaktadır. Kaynak: Capital Times, Aswath Damodaran.
Bu karşılaştırma tablosunda önemli bir ayrıntı daha var: İki model farklı özsermaye esasları kullanıyor. Grafikte Damodaran'ın başlangıç hisse sayısı yaklaşık 3,3 milyar hisse iken, Capital Times potansiyel dönüştürülebilir payları da içeren yaklaşık 175 milyar hisselik tam seyreltilmiş özsermaye esasını kullanıyor; bu nedenle grafikteki hisse başına fiyatlar doğrudan karşılaştırılamaz; daha karşılaştırılabilir olan toplam özsermaye değerlemesi ve operasyonel varsayımlardır.
Yazar, Damodaran'ın gelir ve kâr marjı tahminlerini kendi modeline yerleştirdiğinde yine yaklaşık 1,4 trilyon dolarlık bir değerleme elde ediyor. Başka bir deyişle, asıl soru şu: AI gerçekten iş verimliliğini artıran bir araç mı olacak, yoksa bugünkü yazılım ve bulut bilişim ölçeğini çok aşan yeni bir pazar mı yaratacak?
Eğer Anthropic sonunda yıllık 1 trilyon dolar gelire ulaşırsa, mevcut IPO fiyatlaması mutlaka pahalı olmayabilir; eğer ölçek genişlemesi tarihteki olgun teknoloji devlerinin izlediği yola daha yakın olursa, yatırımcılar büyümenin önemli bir kısmını şimdiden fiyatlamış olabilir.
Uzun vadeli gelir tahminlerinde görüş ayrılıkları olsa da, IPO güçlü bir sermaye desteğine sahip. İzahnameye göre Alphabet, Nvidia, AMD, Broadcom, Micron, Microsoft ve TSMC, ihraç fiyatı üzerinden toplamda yaklaşık 26 milyar dolarlık hisse almayı planlıyor. Bazı yatırımcılar aynı zamanda Anthropic'in önemli hesaplama gücü veya çip ortakları; taraflar arasında hem yatırım ilişkisi hem de ticari satın alma ilişkisi bulunuyor.
Piyasa göreli değerlemesi açısından bakıldığında, hisse başına 70 ila 78 dolar, şirketin gelecek yıl için tahmin edilen gelirinin yaklaşık 10 ila 11 katına denk geliyor ve bazı yüksek büyüme gösteren teknoloji hisselerine yakın; ancak son 12 aylık gelire göre hesaplandığında değerleme çarpanı yaklaşık 29 ila 32 katına ulaşıyor. Yazarın karşılaştırdığı 150 ABD yazılım ve büyük teknoloji şirketi arasında yalnızca birkaç şirketin çarpanı daha yüksek.
Bu, piyasanın kesinlikle yanlış olduğu anlamına gelmez. Yüksek büyüme gösteren şirketlerin tarihsel finansal verileri, halihazırda gerçekleşmekte olan iş değişimini sıklıkla hafife alır. Ancak stratejik sermayenin hisse almaya istekli olması ve sektördeki benzerlerinin yüksek çarpanlar vermeye razı olması ile bir şirketin uzun vadeli nakit akışının bu fiyatı karşılamaya yeterli olup olmadığı birbirinden farklı iki sorudur.
Dikkat edilmesi gereken bir diğer faktör de özsermaye seyrelmesi. Yazar, imtiyazlı pay dönüşümleri, Amazon bonoları, çalışan opsiyonları, sınırlı hisse birimleri ve IPO'da ihraç edilecek yeni hisseler dahil edildiğinde Anthropic'in tam seyreltilmiş özsermayesinin yaklaşık 175 milyar hisse olduğunu tahmin ediyor. Piyasa değeri yalnızca mevcut adi hisse sayısı üzerinden değerlendirilirse, hisse başına fiili özsermaye haklarının karşılaşacağı seyrelme hafife alınabilir.
Kurumsal yönetişim ise modelin henüz yeterince kapsamadığı bir diğer belirsizlik katmanıdır. İzahname, kurucunun sabit yaklaşık %50,1 oy hakkına sahip olduğunu gösteriyor; Anthropic'in kamu yararına şirket statüsü de yönetimin, şirketin amacı ile paydaşları dengelerken kısa vadeli operasyonel performans veya hisse fiyatı aleyhine kararlar almasına olanak tanıyor. Bazı değerleme uzmanları bu tür bir yönetişim düzenlemesinin ek bir iskonto gerektirdiğini düşünüyor.
Sonuç: İyi şirket, iyi fiyat anlamına gelmez
Anthropic'in gelir artışı, ücretli müşteri genişlemesi ve başlangıç düzeyindeki operasyonel kârlılığı, yüksek değerlemesi için gerçekçi bir temel sunuyor. Tartışma, şirketin mükemmel bir yapay zeka işletmesi olup olmadığı değil, mevcut ihraç fiyatının nakit akışıyla desteklenmesi için geleceğin nasıl olması gerektiğidir.
Capital Times'ın DCF modeli, şirketin ağırlıklı içsel değerinin hisse başına yaklaşık 53 dolar olduğunu öngörüyor. Yazarın belirlediği 430 milyar dolarlık on yıllık gelir bazında, 70 ila 78 dolarlık ihraç fiyatını desteklemek için Anthropic'in AWS ortalamasının çok üzerinde kâr marjı elde etmesi gerekiyor; kâr marjı %30 civarında kalırsa, gelir ölçeğinin bugünkü Amazon'a yetişmesi gerekiyor.
Yazar, bu değerlemenin en zayıf halkasının tam da on yıl sonraki gelir tahmini olduğunu kabul ediyor. Yapay zeka ticarileşmesi tarihsel deneyimi kırabilir ve Anthropic trilyon dolarlık gelirli bir şirket haline gelirse, 53 dolar açıkça değerini düşük gösterebilir. Ancak mevcut varsayımlar altında yazar, planlanan ihraç fiyatının kendi değerlemesinden %32 ila %47 daha yüksek olduğunu düşünüyor ve bu nedenle kaçınmayı ve daha düşük bir fiyat beklemeyi tercih ediyor.
Bu IPO'nun gerçek sınavı, piyasanın yapay zekaya inanıp inanmadığı değil, yatırımcıların yapay zeka büyümesi için kaç yıl önceden ödeme yapmaya istekli olduğudur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler