AI veri merkezlerinin ertelenmesinin bedelini kim ödüyor?
TL;DR
·5 Kasım'da Nasdaq %5,5 düştü; çip hisseleri tarihteki en büyük ikinci günlük düşüşü yaşadı. Seçim sonrası satış dalgası, piyasanın veri merkezi genişlemesinin yavaşlamasına ilişkin endişelerini yansıtıyor.
·Goldman Sachs ve Cleanview'in tahminlerine göre, kuralları sıkılaştırması veya onayları askıya almayı desteklemesi muhtemel eyaletler, ABD'deki planlanan kapasitenin sırasıyla yaklaşık %45'ini ve %41'ini kapsıyor. İki tahmin farklı yöntemler kullansa da her ikisi de yeni projelerin karşılaştığı politika riskine işaret ediyor.
·Elektriğe bağlanmış veri merkezlerinin arz sıkışmasından daha fazla faydalanması muhtemel. Birden fazla H100 kiralama fiyat göstergesi yükseldi; bu, kullanılabilir hesaplama gücüne hâlâ talebin olduğunu gösteriyor, ancak bundan son müşterilerin yatırım getirisi hesaplanamaz.
·Google, Wyoming'de 17 milyar dolarlık bir projeyi ilerletiyor ve elektrik tedarik maliyetini proje tasarımına dahil ediyor. Düzenlemelerin tek bir projenin ekipman yatırımını artırması, tedarikçilerin gelir kaydını da geciktirebilir.
·Reuters'a göre, satış dalgasının ardından faiz tacirleri bir sonraki faiz artırımı beklentisini gelecek yılın Mart ayına erteledi. Petrol fiyatları ve enflasyon eğilimi bu değerleme mantığının kilit değişkenleri olmaya devam ediyor.
Politika baskısı öncelikle onay bekleyen projelere yansıyor
5 Kasım'da Nasdaq Bileşik Endeksi %5,5 düştü. Demokratlar ara seçimlerde Kongre'nin her iki kanadını kazandı ve Teksas, Georgia gibi veri merkezi inşasının yoğun olduğu eyaletlerde valilik seçimlerini kazandı. Piyasa yeni bir inşaat dalgasına ilişkin beklentileri aşağı yönlü revize etmeye başladı; finansmanı zaten yüksek faiz oranları nedeniyle sıkışan küçük geliştiriciler de daha büyük baskıyla karşı karşıya.
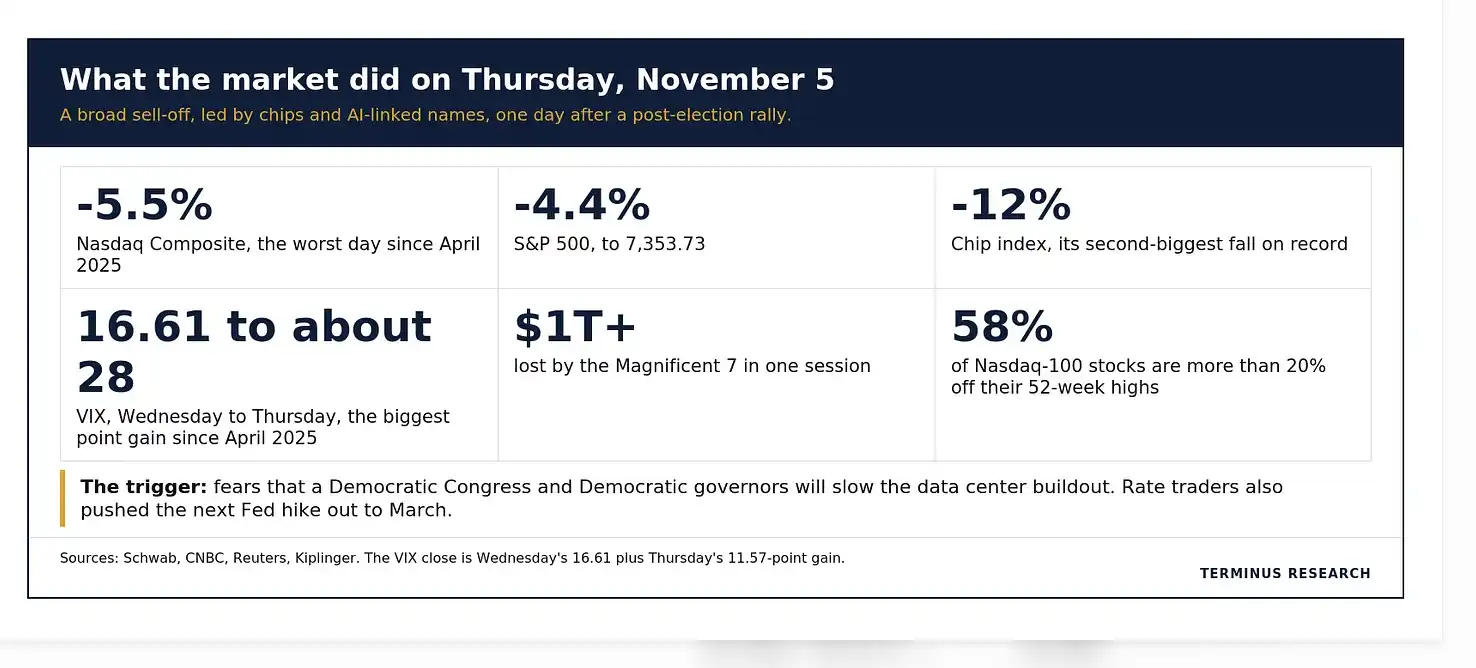
5 Kasım'daki ABD hisse senedi satış dalgasında Nasdaq %5,5, çip endeksi %12 düştü.
Terminus Research, ülke çapında bir moratoryumun başkanlık vetosu engeliyle karşılaşacağını, daha doğrudan etkinin eyalet ve yerel yönetimlerden geleceğini değerlendiriyor. Konut elektrik faturaları partiler üstü bir konu; fiili kısıtlamalar elektrik ve su maliyetlerinin nasıl paylaşılacağı, vergi teşviklerinin korunup korunmayacağı ve yeni projelerin ne zaman onaylanacağı noktalarında ortaya çıkabilir.
Goldman Sachs'ın tahminine göre, kuralları sıkılaştırması muhtemel eyaletler ABD'deki planlanan veri merkezi kapasitesinin yaklaşık %45'ini oluşturuyor; Teksas tek başına neredeyse dörtte birini kapsıyor. Cleanview, valilerin inşaatın askıya alınmasını destekleyip desteklemediğine göre yaptığı sayımda yaklaşık 159 gigavat, yani planlanan kapasitenin %41'i sonucuna ulaştı ve inşaat halindeki yaklaşık 56,7 gigavat kapasitenin doğrudan etkiden görece az etkilendiğini değerlendirdi. Teksas özelinde Terminus Research, üçüncü taraf takip verilerine dayanarak Jefferies'in yaklaşık 13,1 gigavatlık açıklanmış projenin risk altında olduğunu tahmin ettiğini aktarıyor. İki ulusal veri seti politikanın kapsayabileceği alanı ölçerken, Teksas'a ilişkin 13,1 gigavat açıklanmış proje riskine dair bir tahmin; sonuçta ne kadar kapasitenin erteleneceği onaylara, finansmana ve müşteri talebine bağlı.
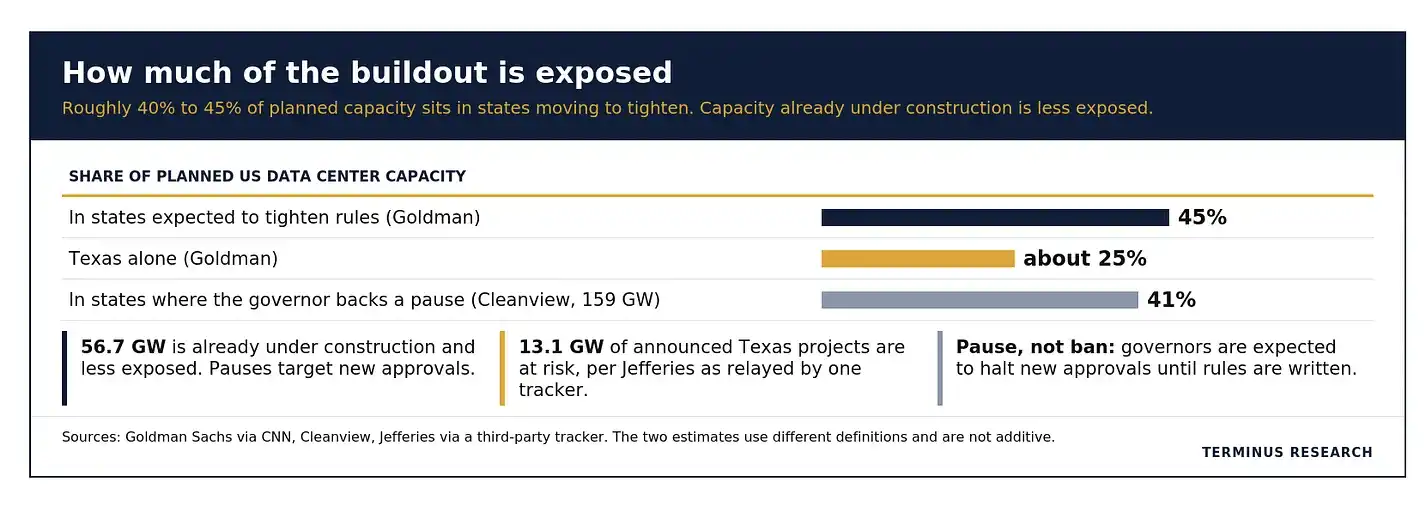
Goldman Sachs ve Cleanview'un ayrı ayrı yaptığı tahminlere göre, ABD'de planlanan veri merkezi kapasitesinin yaklaşık %45'i ve %41'i, kuralları sıkılaştırabilecek veya onay süreçlerini askıya almayı destekleyebilecek eyaletlerde bulunuyor.
Enerji bağlantısı olan veri merkezleri daha kıt, bulut sağlayıcılarının nakit akışı harcamaların nasıl değiştiğine bağlı
Yeni veri merkezlerinin teslimatı ertelendiğinde, halihazırda elektrik şebekesine bağlı olan ve GPU konuşlandırabilen veri merkezleri daha fazla pazarlık gücüne sahip oluyor. Araştırma raporunda atıfta bulunulan Silicon Data verilerine göre, yeni nesil bulut hizmet sağlayıcılarının (neocloud) H100 kiralama fiyat endeksi GPU saati başına 2 dolardan 2,88 dolara yükselerek yaklaşık %44 arttı. SemiAnalysis'in bir yıllık sözleşme endeksi de 2025 Ekim ile 2026 Mart arasında yaklaşık %38 arttı. Bu göstergeler farklı kiralama pazarlarını kapsamakla birlikte, mevcut hesaplama gücü fiyatlarının desteklendiğine işaret ediyor; ancak kiralama fiyatları hâlâ 2024 başında saat başına 7 doları aşan seviyenin altında.
Geliştiriciler açısından, erteleme süresince faiz, ekipman satın alma taahhütleri ve kamu hizmetleriyle ilgili maliyetler birikmeye devam edebilir. Büyük bulut sağlayıcıları açısından, harcamaların ertelenmesi serbest nakit akışını geçici olarak iyileştirebilir. Terminus Research'ün üçüncü taraf takip verilerine atıfta bulunarak belirttiğine göre, üçüncü taraf veri merkezi kapasitesinin teslimatının 2027'nin ilk yarısına ertelenmesi nedeniyle Microsoft'un 2026 sermaye harcaması tahmini yaklaşık 175 milyar dolardan 170 milyar dolara düştü. Yaklaşık 5 milyar dolarlık fark, teslimat zamanlamasının o yılki harcamalar üzerindeki etkisini yansıtıyor. Aynı zamanda, Amazon'un 2027 sermaye harcaması yönlendirmesi yükseldi; bulut sağlayıcılarının genel harcamalarının zirveye ulaşıp ulaşmadığı, ertelenen projelerin ne zaman teslim edileceğine ve yeni projelerin ilerlemeye devam edip etmeyeceğine bağlı olacak.
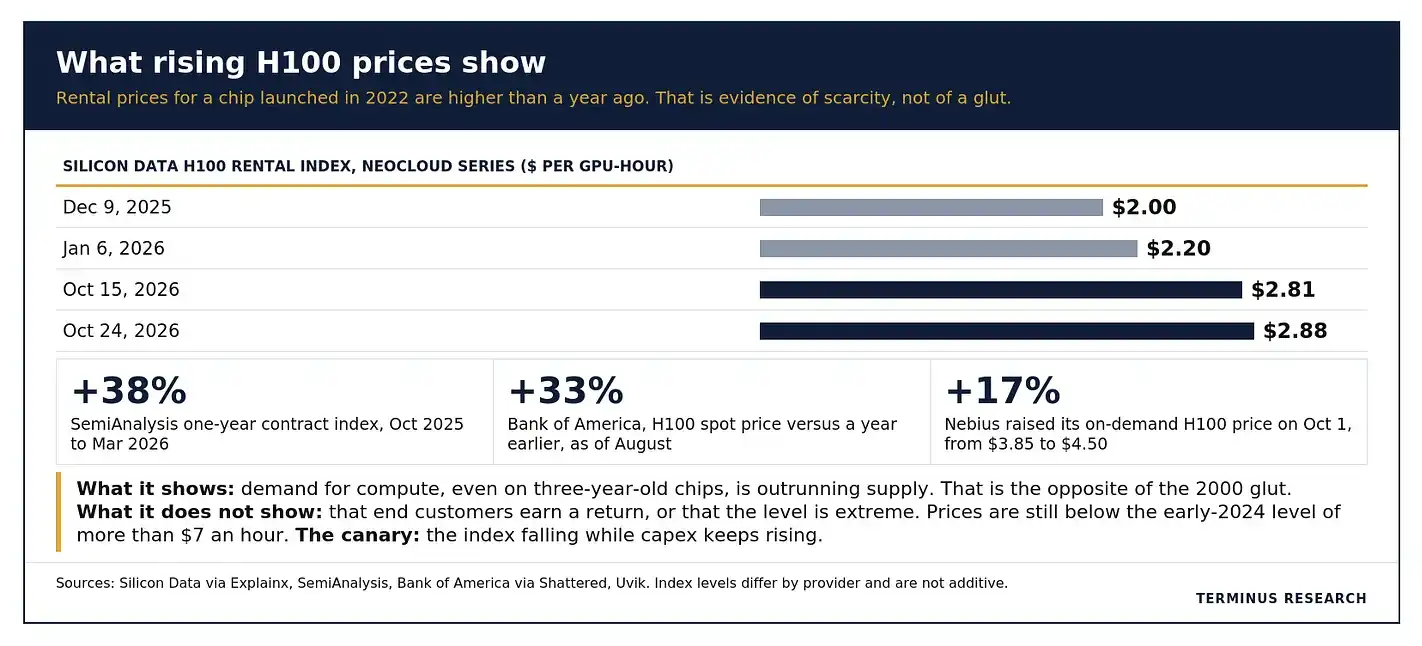
Silicon Data'nın H100 kiralama fiyat endeksi, 2025 Aralık'ta GPU saati başına 2 dolardan 2026 Ekim'de 2,88 dolara yükseldi.
Google elektrik maliyetlerini projeye dahil ediyor, ekipman üreticileri hâlâ teslimatı bekliyor
Google 5 Kasım'da Wyoming'in Laramie County bölgesinde 17 milyar dolarlık veri merkezi yatırımı yapacağını ve 2030'un başlarında ticari faaliyete geçmeyi hedeflediğini duyurdu. Google, tüm elektrik maliyetlerini ve projenin genişlemesinden doğrudan kaynaklanan altyapı harcamalarını üstlenmeyi taahhüt etti.
Proje, su kullanımını azaltmak için hava soğutma kullanıyor ve iki enerji tedarik tesisi planlıyor: Bloom Energy tarafından ekipman sağlanan ve karbon yakalama ile depolama sistemiyle donatılmış 702 megavatlık yakıt hücresi projesi ile Black Hills'in proje için kuracağı 564 megavatlık yeni gaz yakıtlı üretim kapasitesi. İki planlanan kapasite toplamda yaklaşık 1,27 gigavat. Enerji tedarik tesislerinin planlanmasından veri merkezinin devreye alınmasına kadar geçen süre, ekipman üreticilerinin sipariş aldıktan sonra gelir elde etmesinin hâlâ teslimat ilerlemesine bağlı olduğunu da gösteriyor.
Bu vaka, yeni projelerin yerel yönetimlerin endişelerine nasıl yanıt verdiğini gösteriyor. Geliştiriciler daha fazla güç kaynağı ve altyapı maliyeti üstlenerek megavat başına elektrik, soğutma ve destekleyici ekipman yatırımını artırabilir. Terminus buna dayanarak, elektrik ve veri merkezi ekipman tedarikçilerinin tasarım değişikliklerinden sipariş alma olasılığının daha yüksek olduğunu, özellikle de yıllara yayılan birikmiş siparişleri olan üreticilerin avantajlı olduğunu değerlendiriyor. Çip tedarikçileri ise veri merkezlerinin zamanında teslim edilmesine daha bağımlı; ek elektrik ve soğutma harcamaları, çip sevkiyatlarındaki gecikmeyi doğrudan telafi edemiyor. Ekipman siparişleri nihayetinde korunsa bile, teslimatın ertelenmesi gelir realizasyonunu geciktirmeye devam edecek ve bu durum özellikle yüksek değerlemeli tedarikçiler için hassas.
Faiz artırım beklentileri soğuyor, kâr baskısını ne kadar dengeleyebilir?
Reuters'in haberine göre, 5 Kasım'daki satış dalgasının ardından faiz tüccarları bir sonraki faiz artırımı beklentisini bir sonraki yılın Mart ayına erteledi. Terminus, finansal koşulların sıkılaşması ve büyüme beklentilerinin zayıflamasının ek faiz artırımı baskısını hafifletebileceğini düşünüyor. Veri merkezi yavaşlaması da bazı bölgelerde elektrik talebini kademeli olarak azaltabilir, ancak kısa vadeli enflasyon daha çok petrol fiyatlarından etkileniyor.
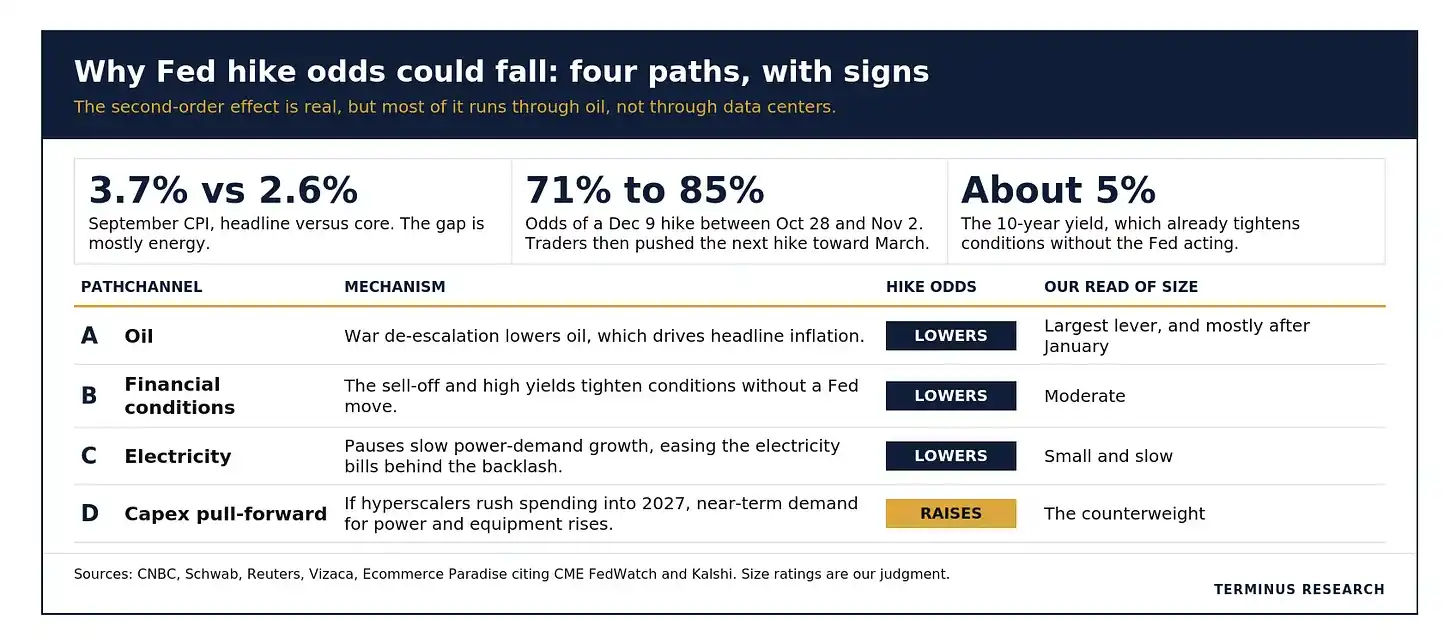
Terminus Research'ün petrol fiyatları, finansal koşullar, elektrik talebi ve sermaye harcamalarının faiz artırım beklentilerini nasıl etkilediğine dair değerlendirmesi.
Tahvil getirileri düşerse, daha düşük iskonto oranı değerlemeleri destekleyebilir. Aynı zamanda, inşaat yavaşlaması bazı AI tedarikçilerinin kâr büyümesini olumsuz etkileyecek; bu iki güçten hangisinin daha baskın olacağı enflasyonun ve siparişlerin nasıl değiştiğine bağlı. Bundan sonra üç sinyalin ayrıştırılması gerekiyor: yerel askıya almaların yıllara yayılan yasaklara dönüşüp dönüşmediği, bulut sağlayıcılarının zayıf talep nedeniyle bütçe kesintisi yapıp yapmadığı ve proje iptallerinin finansman zorluklarını yansıtmaya başlayıp başlamadığı. H100 kira fiyatları zayıflarken bulut sağlayıcıları hâlâ sermaye harcamalarını artırıyorsa, mevcut hesaplama gücünün kıtlık mantığının da yeniden gözden geçirilmesi gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler