



ABD'de yapay zeka veri merkezi yatırım dalgasındaki kırılmalar sürüyor; bu yıl en az 47 büyük veri merkezi projesi durduruldu.

Özetle
· 18 Ekim'de Financial Times, RegLayer verilerine dayanarak 2026'da ABD'de en az 47 büyük veri merkezi projesinin ertelendiğini, geri çekildiğini veya yerel engellerle karşılaştığını bildirdi; Bernstein planlama hattının yaklaşık %35'inin güvenilir olduğunu tahmin ediyor.
· Piyasanın yeniden değerlediği şey projelerin hayata geçme oranı ve yüksek kaldıraçlı yeni bulut sağlayıcılarının borç çevirme kapasitesi; AI talebinin kaybolması değil. CoreWeave bir haftada yaklaşık %25 düştü, 2031 vadeli tahvil getirisi bir ara %15'i aştı.
· İlgili varlıklar: CoreWeave (CRWV), Nvidia (NVDA), hiper ölçekli bulut sağlayıcılarının sermaye harcaması riski, veri merkezi proje borçları.
18 Ekim'de Financial Times, RegLayer verilerine dayanarak 2026'da ABD'de en az 47 büyük veri merkezi projesinin ertelendiğini, geri çekildiğini veya yerel engellerle karşılaştığını bildirdi. Aynı hafta CoreWeave hisseleri yaklaşık %25 düştü ve 2031 vadeli tahvillerin getirisi bir ara %15'i aştı. Piyasa iki olayı birlikte değerlendiriyor: 7 trilyon dolarlık AI altyapı planının ne kadarı gerçekten şebekeye bağlanabilir, kiralanabilir ve faizini karşılayabilir?
Piyasa önce en çok dış finansmana bağımlı halkayı satıyor. Yeni bulut sağlayıcıları büyük modelleri eğitmiyor; borçlanıp GPU ve elektrik satın alıyor, ardından bunları OpenAI, Microsoft gibi müşterilere uzun vadeli sözleşmelerle kiralıyor; yani bir nevi "hesaplama gücü ev sahibi" konumundalar. Son iki yılda düşük faizli borç, bulut sağlayıcılarının uzun vadeli anlaşmaları ve Nvidia'nın arka çıkmasıyla genişlediler ve "duyuru eşittir kapasite" yaklaşımını büyüme anlatısı haline getirdiler.
Bu yeniden değerlemenin özü AI eğitim talebinin kaybolması değil. Piyasanın yeniden iskonto ettiği şey planlamanın güvenilirliği ve darbe yüksek kaldıraçlı icra katmanına iniyor. RegLayer'ın 47 projesi ve Bernstein'ın %35 güvenilirlik oranı fiziksel eleği tanımlıyor. CoreWeave'in %15'lik tahvil getirisi ise bu eleğin yüksek faizli finansmanla karşılaşmasını tanımlıyor. İkisi birleşince birincil piyasa ancak o zaman işlevsizleşmeye başlıyor.
Fiziksel darboğazlar önce kağıt üzerindeki kapasiteyi eliyor
Topluluk muhalefeti ve şebeke bağlantısının reddedilmesi en katı kısıtlar. Financial Times'ın istatistiklerine göre bu yıl 1000'den fazla topluluk AI altyapı tesislerine moratoryum veya kısıtlama getirmeye çalıştı. Bernstein, ABD planlama hattının yalnızca yaklaşık %35'inin güvenilir olduğunu düşünüyor; darboğaz şebeke bağlantı kuyruğu, transformatör ve şalt ekipmanlarında 80 ila 100 haftalık teslim süreleri ve sıvı soğutma sistemleri; sermayenin kendisi değil.
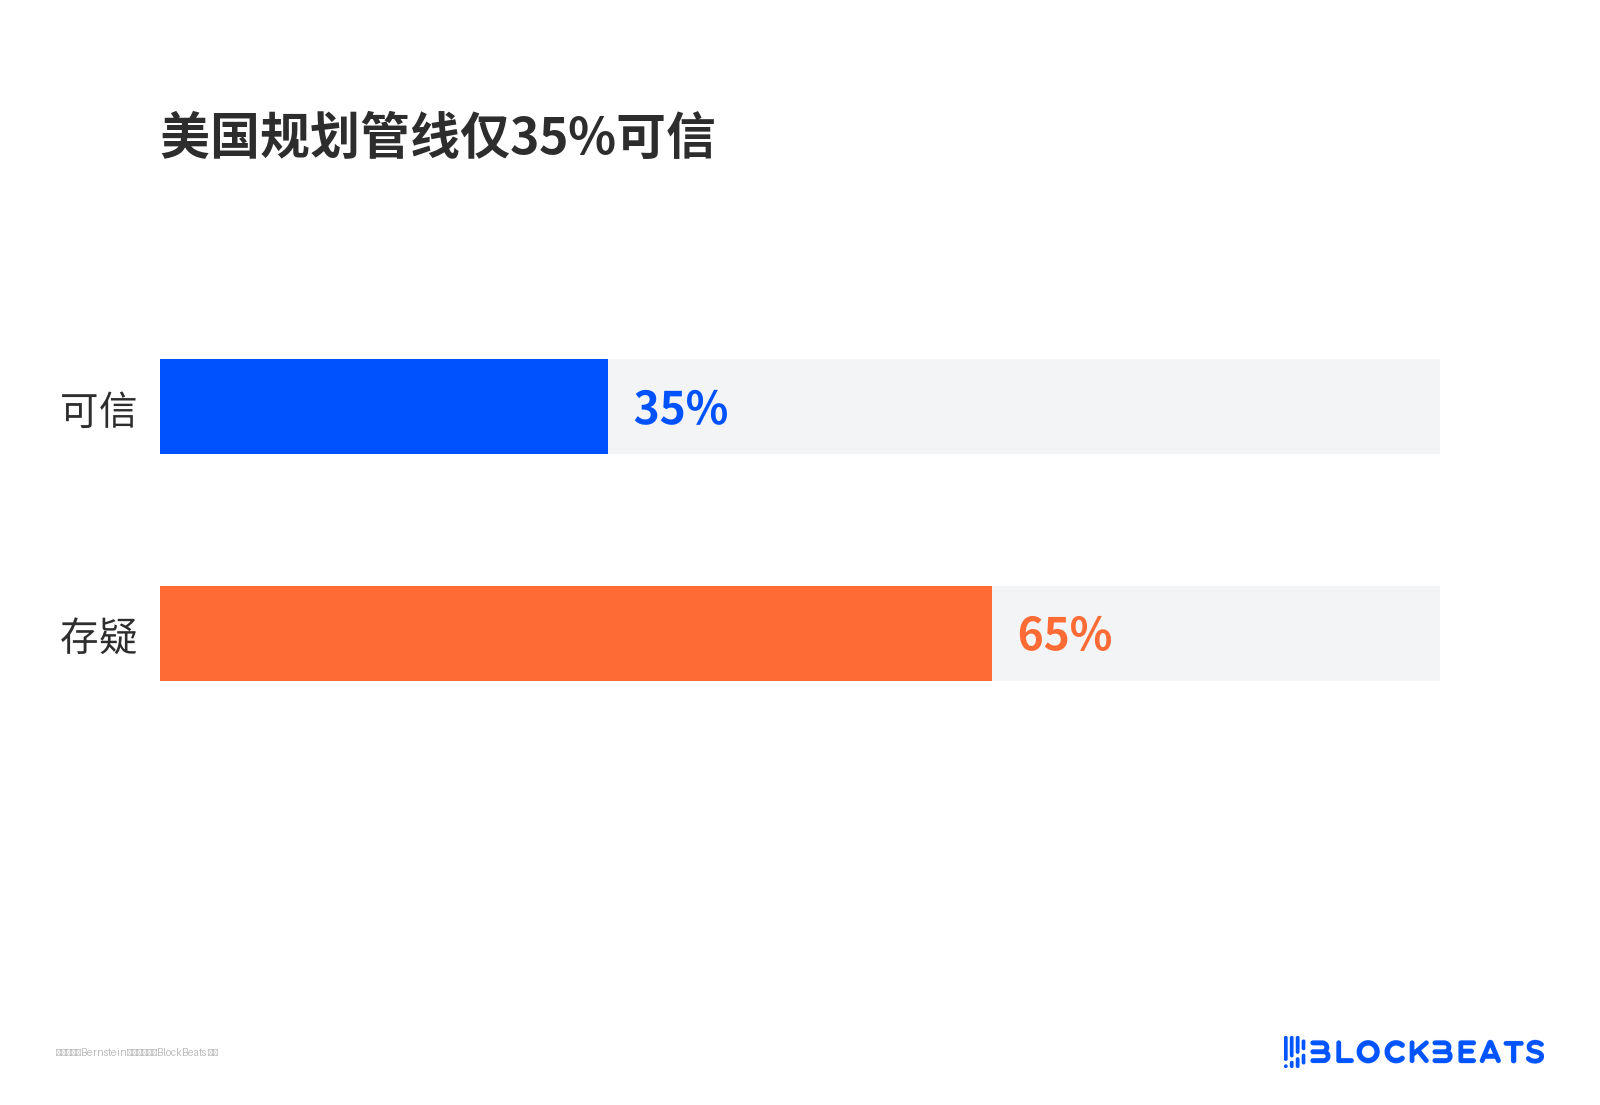
ABD planlama hattının yalnızca %35'i güvenilir
Projenin finansman bulması inşa edildiği anlamına gelmiyor. Şebeke bağlantısı reddedildikten sonra yalnızca kendi enerji kaynağını kullanmak mümkün; bu daha maliyetli ve daha uzun sürüyor. 47 rakamı proje sayısı; gigawatt veya dolar değil, sektörün durma oranına dönüştürülemez. %35 planlama güvenilirliğini tanımlıyor, talep kaybı oranını değil. Değiştirdiği şey yatırımcıların duyurulan hatta yaklaşımı: artık açıklanan GW'ler doğrusal olarak gelecekteki arza yansıtılmıyor.
CoreWeave'in yüz milyar dolarlık siparişi %15'lik tahvil getirisiyle çarpışıyor
CoreWeave, kamu piyasalarının stres testi niteliğinde. İkinci çeyrek geliri 2,58 milyar dolar, yıllık %112 artış; net zarar 626 milyon dolar, faiz gideri 640 milyon dolar.
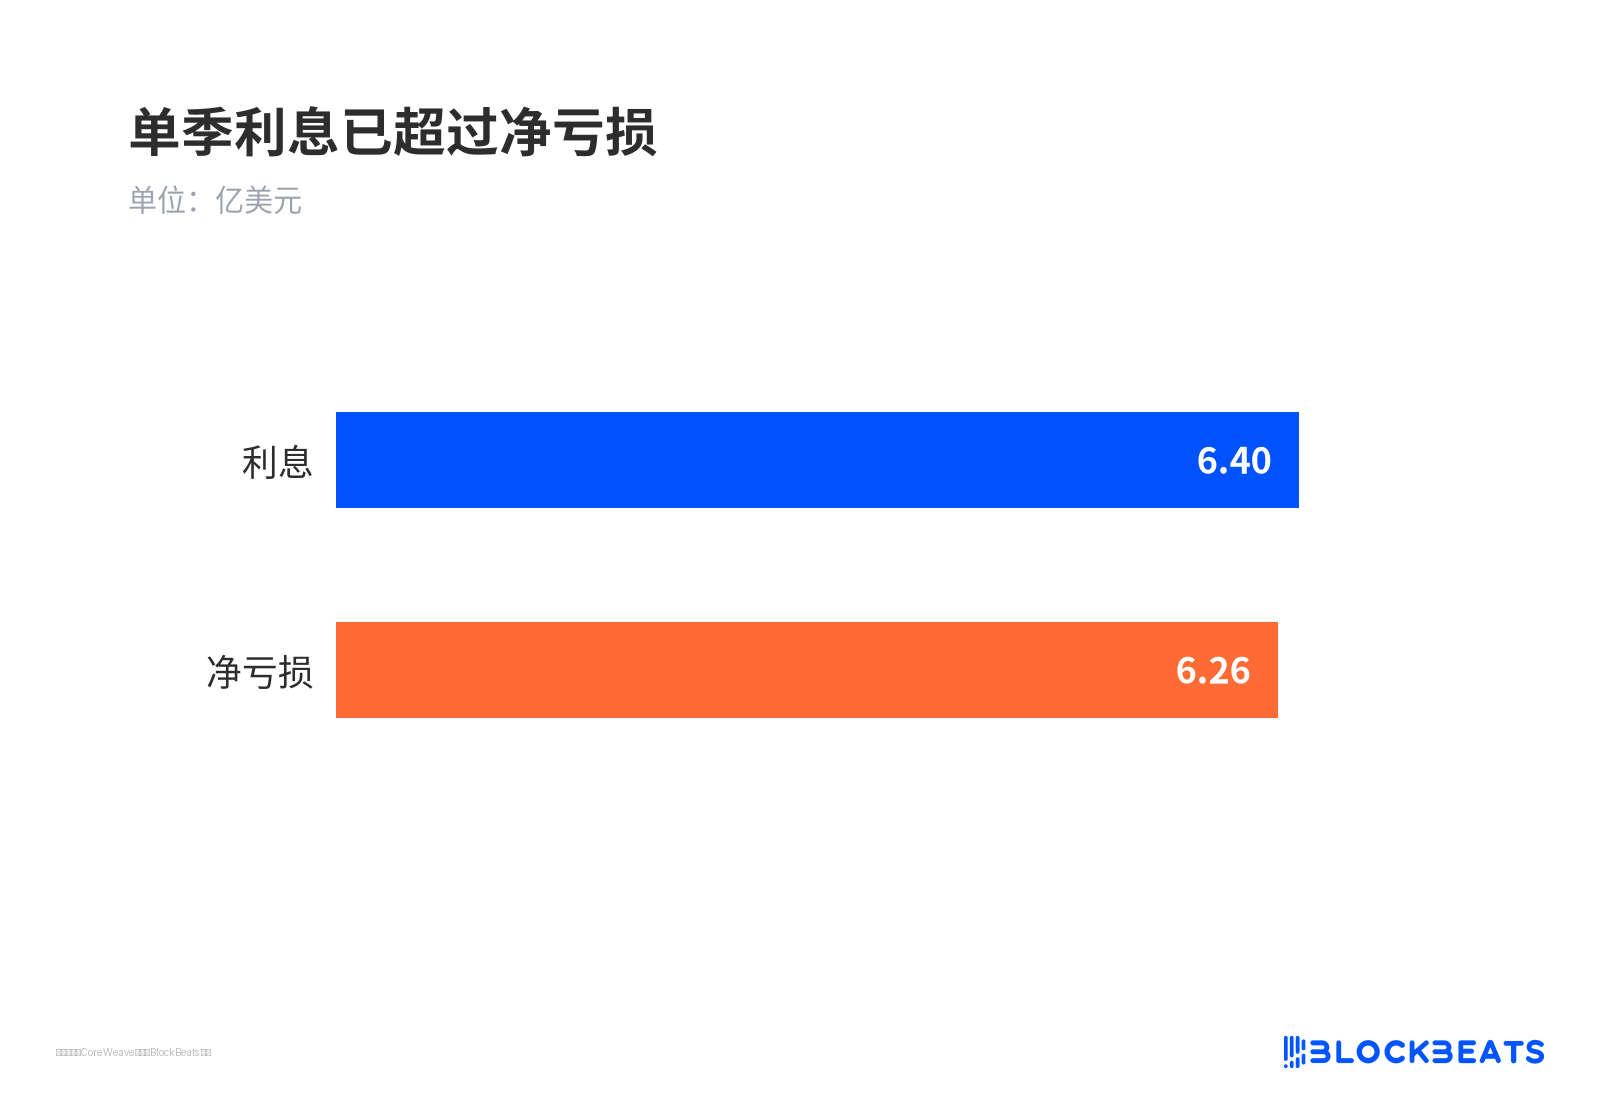
Tek çeyreklik faiz, net zararı aşmış durumda
Haziran sonu itibarıyla faizli borç yaklaşık 350 milyar dolar, birikmiş siparişler 1.042 milyar dolar, üçüncü çeyrek başında eklenen taahhütler 250 milyar doları aşmış durumda.
Nvidia, satılmamış kapasitenin bir kısmı için garanti sağlamayı kabul etti; vade 2030'ların başına kadar uzatıldı. CEO Mike Intrator, piyasanın "yanlış anladığını ve irrasyonel olduğunu", birikmiş siparişlerin borcu karşılamaya yettiğini söylüyor.
Tahvil piyasası daha kısa vadeli bakıyor. Birikmiş siparişler, önümüzdeki beş yılda kademeli olarak tanınacak gelir; bugünkü nakit değil. Faiz ve sermaye harcamaları ise şimdi ödenmeli. Beş yıllık sözleşmenin kaldıraçsız IRR'si (projenin kendi para kazanma kapasitesi) ile karma sermaye maliyeti (borçlanma artı hissedarların talep ettiği asgari getiri), projenin kârlı olup olmadığını belirliyor. %15'in üzerindeki tahvil getirisi, piyasanın yeni bulut sağlayıcılarının borç çevirme ve kiralama yükümlülüklerini yerine getirme konusundaki güveninin önemli ölçüde düştüğünü gösteriyor.
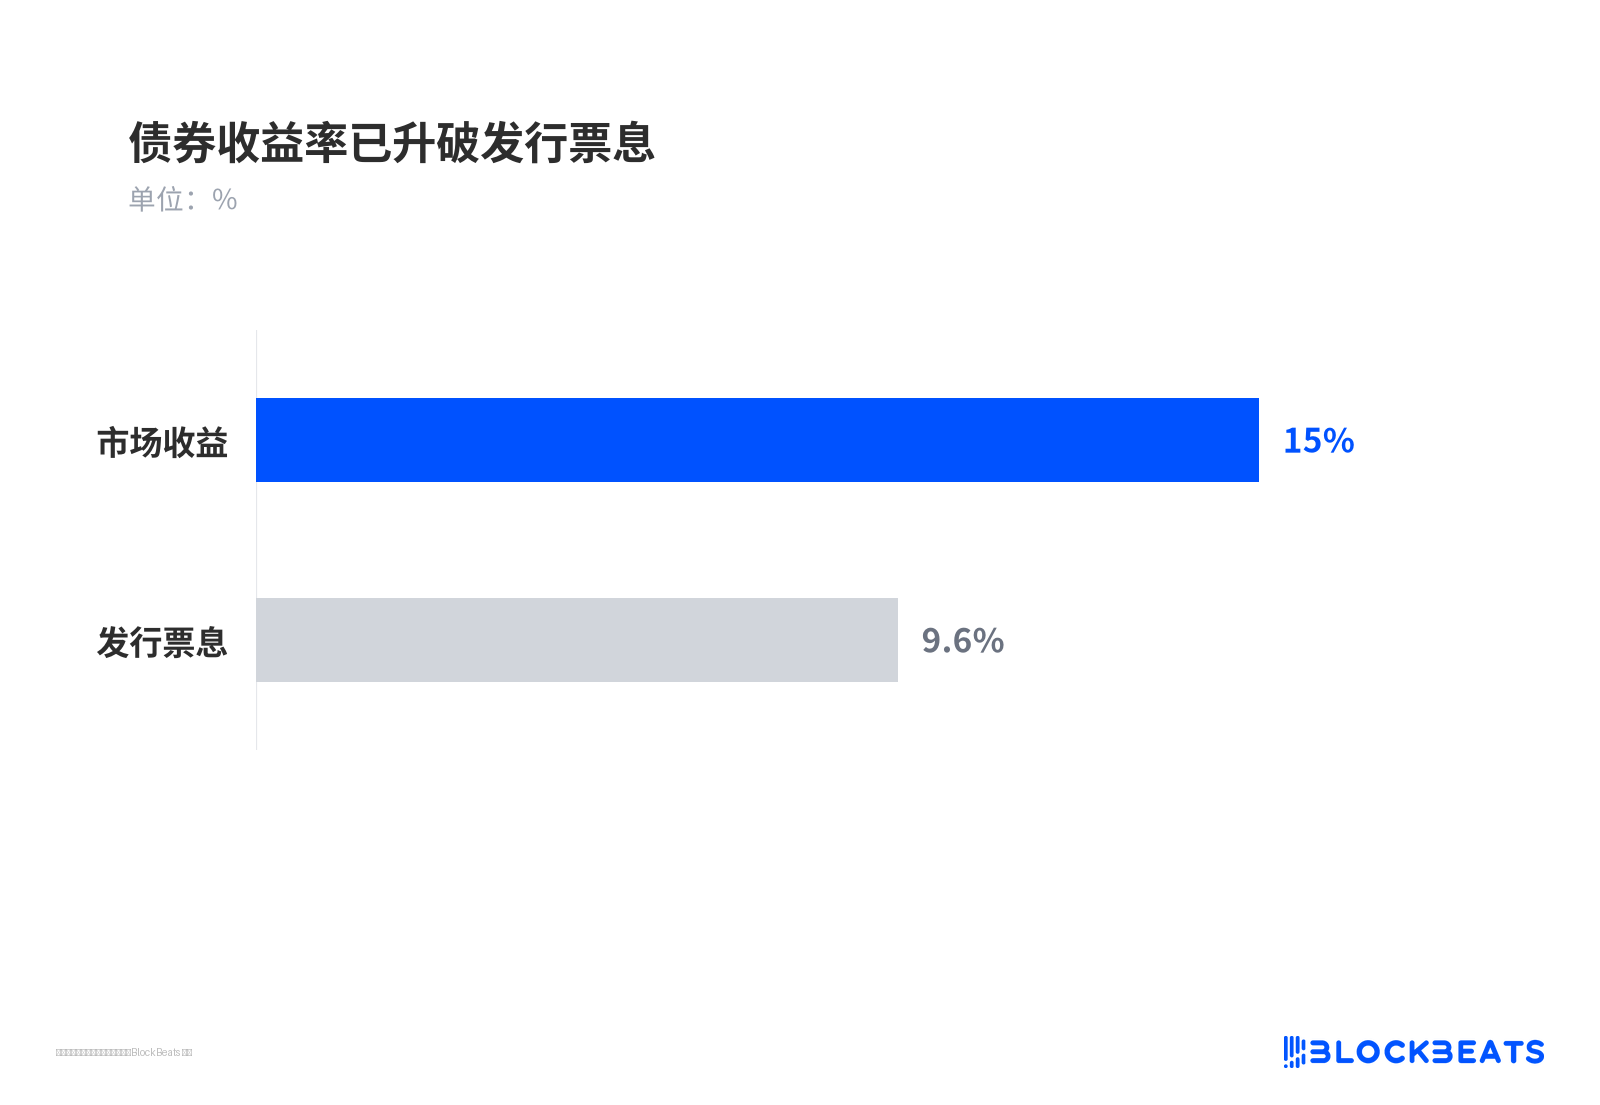
Tahvil getirisi ihraç kuponunu aşmış durumda
Goldman Sachs ve JPMorgan borç çevirme maliyeti üzerine karşı karşıya
Goldman Sachs analisti Gabriela Borges, 19 Ekim'de CoreWeave'in notunu nötrden almaya yükseltti, hedef fiyatı 139 dolardan 106 dolara indirdi. Finansman riskinin fazla fiyatlandığını düşünüyor. Genişlemelerin çoğu varlık teminatlı kredilerle yapılıyor; birleşik borç maliyeti muhtemelen yalnızca 100-200 baz puan artar, GPU dağıtımı ve birikmiş siparişler hâlâ destek sağlıyor.
JPMorgan analisti Samik Chatterjee, fazla ağırlık notunu koruyor ve borç endişelerini "aşırı" olarak nitelendiriyor. Kaldıraç artışının zayıf proje ekonomisinden değil, güçlü talepten kaynaklandığını değerlendiriyor. Tipik beş yıllık sözleşmenin kaldıraçsız IRR'si orta-onlu yüzdelerde, %9-11'lik karma sermaye maliyetinin üzerinde; dış finansman ihtiyacı 2030'lara kadar sürecek. İkisinin tartıştığı nokta, borcun kesin talebi öne çekip çekmediği yoksa krediyle getiri açığının mı kapatıldığı.
S&P ve Gartner bilanço dışı yükümlülüklere odaklandı
Kredi derecelendirme kuruluşları görünmeyen borçla daha çok ilgileniyor. S&P Global dijital altyapı direktörü Mark Habib, 19 Ekim'de Londra'daki yuvarlak masada, hiper ölçekli bulut sağlayıcılarının ara bağlantı finansmanı yoluyla üstlendiği AI ile ilgili yükümlülüklerin "gördüğümüzden daha fazla olduğunun varsayılabileceğini" söyledi, ancak şimdilik notları değiştirmiyor; en büyük risk hâlâ kârın beklentilerin altında kalması.
Bağlantılı finansman, büyük teknoloji şirketlerinin kendi tahvillerini çıkarıp bina yapmaması, bunun yerine uzun vadeli kiralama sözleşmeleri imzalayıp garanti vermesi ve proje şirketlerinin borç almasını sağlaması anlamına gelir. Muhasebede geçici olarak borç gibi görünmez, ancak aşırı senaryolarda yine de bilançoya dönebilir. Habib ölçek tahmini vermedi.
Gartner analisti Will Sommer, 14 Ekim raporunda, mevcut harcama temposunun sürdürülmesi halinde 2030 sonuna kadar 3,5 trilyon doları aşan AI altyapı harcamalarının değer düşüklüğü riskiyle karşı karşıya olduğunu değerlendirdi. Mülk sahiplerinin harcamaları, finansman maliyetlerini karşılamak ve %12 yatırılan sermaye getirisine ulaşmak için toplam 8,5 trilyon dolar gelir elde etmesi gerekiyor.
Ancak atfedilebilir kurumsal ve tüketici AI geliri 3,6 trilyon doları aşmıyor.
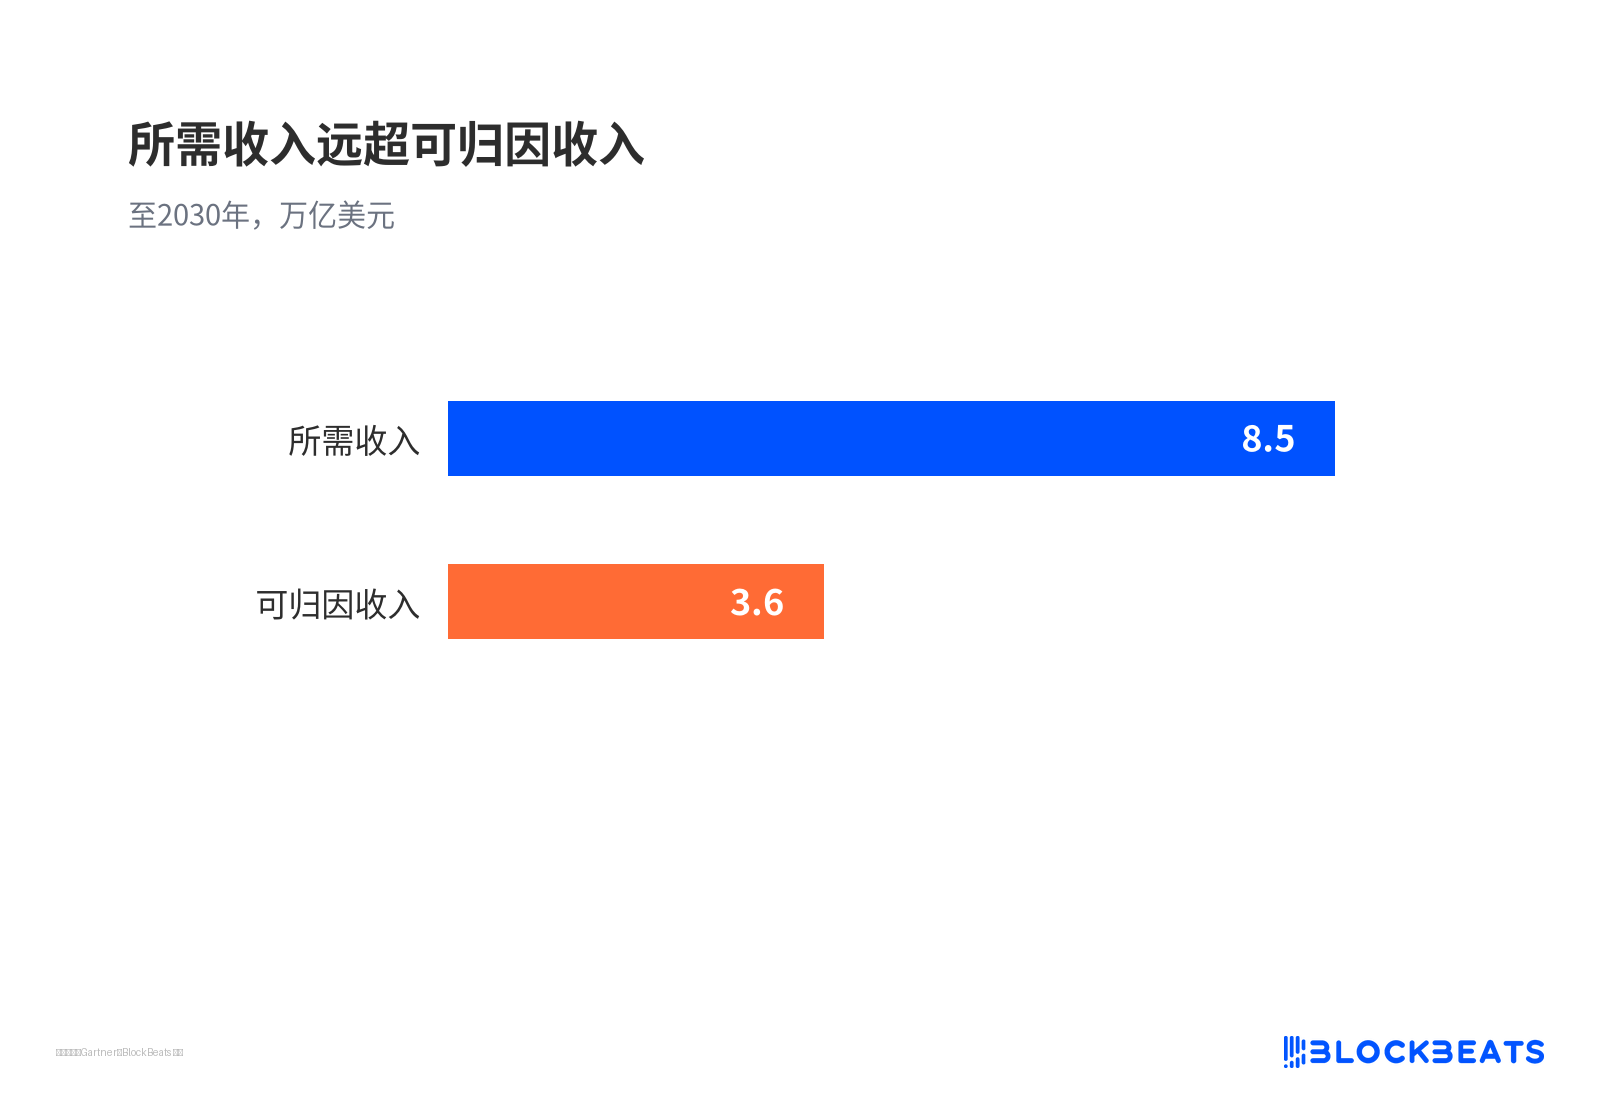
Gerekli gelir, atfedilebilir geliri fazlasıyla aşıyor
Rapor ayrıca 2030'dan önce yeni bulut sağlayıcılarının %80'inden fazlasının artık bağımsız faaliyet göstermeyeceğini öngörüyor. Bu hesaplama, planlanan harcamaların tamamının gerçekleşeceğini varsayıyor; hiper ölçekli bulut sağlayıcıları için fazla katı olabilir, yüksek kaldıraçlı yeni bulut sağlayıcıları için ise gerçek bir baskı oluşturuyor.
S&P, altı büyük bulut sağlayıcısının 2025-2030 arasında 7 trilyon doları aşan sermaye harcaması yapacağını ve serbest nakit akışının en az 2027'ye kadar negatif kalacağını tahmin ediyor. 7 trilyon ile Gartner'ın 3,5 trilyonluk değer düşüklüğü riski aynı ölçütte değil, toplanamaz.
Şebeke bağlantı ilerlemesi ve 2027 harcamaları dışlama mı yoksa aktarım mı olacağını belirliyor
Hedge fonlar kalabalık pozisyonları azaltıyor ancak tamamen çekilmedi. Goldman Sachs prime brokerage verilerine göre, hedge fonlar 8-15 Ekim arasında teknoloji hisselerini 2016'dan bu yana en hızlı tempoda azalttı, ağırlıklı olarak uzun pozisyonları kapatarak. Teknoloji net tahsisi hâlâ küresel defterlerin %23,5'ini oluşturuyor ve son beş yılın 90. yüzdelik diliminde. Nasdaq 100 geçen hafta %5,5 düştü. Pozisyonlar gevşiyor ama hâlâ hafif değil.
Kanıtların desteklediği sonuç şu: Fiziksel kısıtlar ve kredi primi, AI eğitim talebini çürütmek yerine yüksek kaldıraçlı uygulama katmanını eliyor. Nvidia hem tedarikçi hem de kısmi kapasite garantörü. Hiper ölçekli bulut sağlayıcılarının uzun vadeli sözleşmeleri ve garantileri hâlâ çıpa noktası. Gerçekte fiyatlanmayan şeyler: 47 ertelenmiş projenin kapasitesi ve tutarı, %35 güvenilirlikteki payda ve S&P'nin bahsettiği bilanço dışı yükümlülük ölçeği. Üçü de kamuya açık nicel veriden yoksun.
Yönü belirleyen, altı büyük bulut sağlayıcısının 2027 sermaye harcamalarının fiili uygulaması ve yeni projelerin şebeke bağlantı takvimi. Harcama rehberliği güçlü kalırsa, yeni bulut sağlayıcılarının kredi yeniden fiyatlaması daha çok aşamalı bir dışlama olur. Eşzamanlı olarak aşağı yönlü revize edilirse, düzeltme proje borcu, GPU siparişleri ve veri merkezi geliştiricileri üzerinden yukarı akışa yayılır. Piyasa önce yüksek kaldıraçlı hesaplama gücü ev sahiplerine indirim uyguladı, henüz nihai faturayı ödeyen büyük teknoloji şirketlerine aynı indirimi uygulamadı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






